
日本クレジットカード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.89 兆米ドル |
| 市場規模 (2026) | 0.96 兆米ドル |
| 市場規模 (2031) | 1.37 兆米ドル |
| Growth Rate (2026 - 2031) | 7.41 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本クレジットカード市場分析
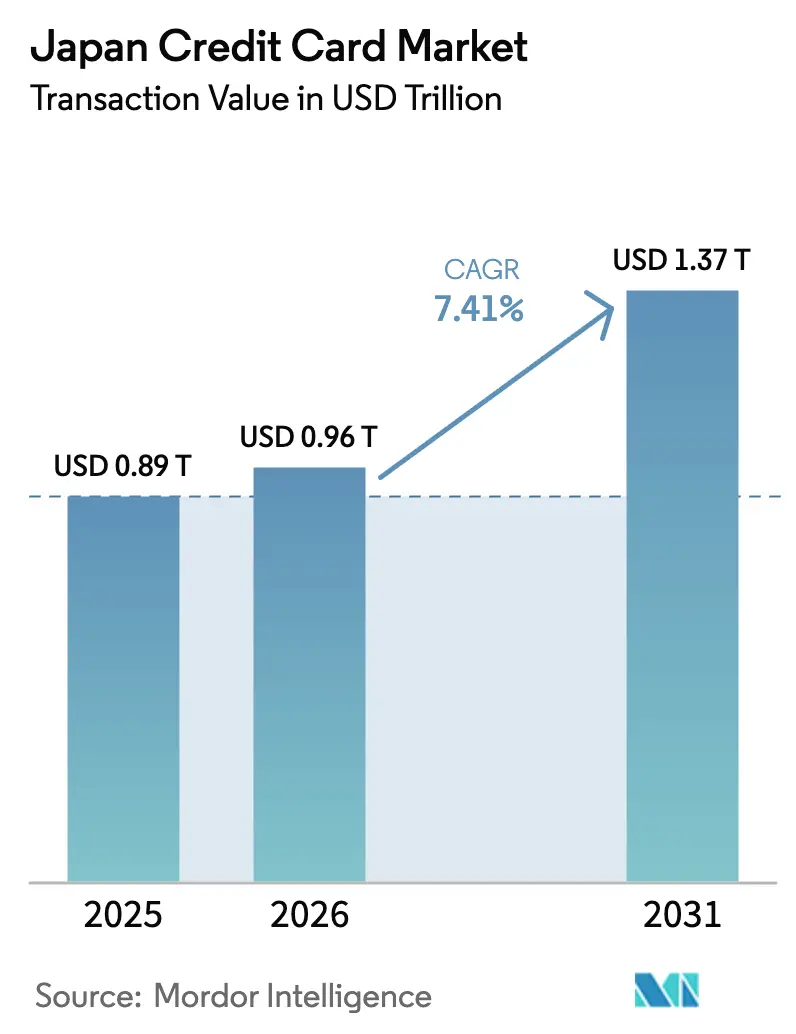
日本クレジットカード市場規模は2025年に8,900億米ドルと評価され、2026年の9,600億米ドルから2031年には1兆3,700億米ドルへと、予測期間(2026年〜2031年)において年平均成長率(CAGR)7.41%で成長すると推定されています。2024年には、キャッシュレス取引の主要手段としてクレジットカードへの依存度が高まっており、日本がキャッシュレス経済への移行を続けていることが浮き彫りになっています。この傾向にもかかわらず、キャッシュレス決済比率全体は依然として比較的低く、デジタル決済手段の普及に向けた大きな成長余地があることを示しています。国主導のデジタル化プログラム、非接触決済を後押しする人口動態の変化、スーパーアプリのエコシステムへのカード統合が引き続き普及の勢いを強化しています。2025年4月に施行される3Dセキュア義務化に伴うインフラ近代化が不正利用を抑制し、加盟店の信頼を高める一方、インバウンド観光の回復と組み込み型金融のイノベーションが消費者と中小企業の双方にとって利用シナリオを拡大しています。競争環境は依然として激しいものの、銀行、カードネットワーク、フィンテックプラットフォーム間の戦略的提携が非伝統的な流通チャネルを開拓し、日本クレジットカード市場のリーチを拡大しています。
レポートの主要ポイント
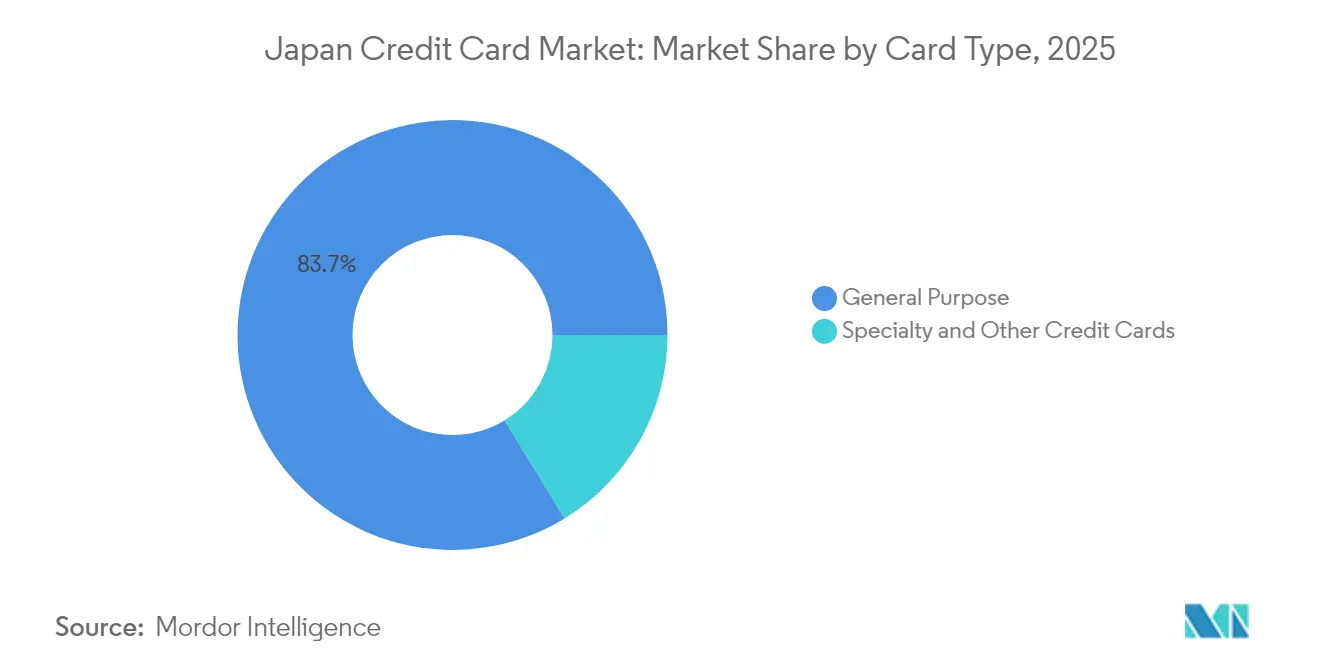
- カードタイプ別では、汎用カードが2025年の日本クレジットカード市場シェアの83.74%を占め、専門・その他カードは2031年にかけて年平均成長率(CAGR)12.59%で拡大する見込みです。
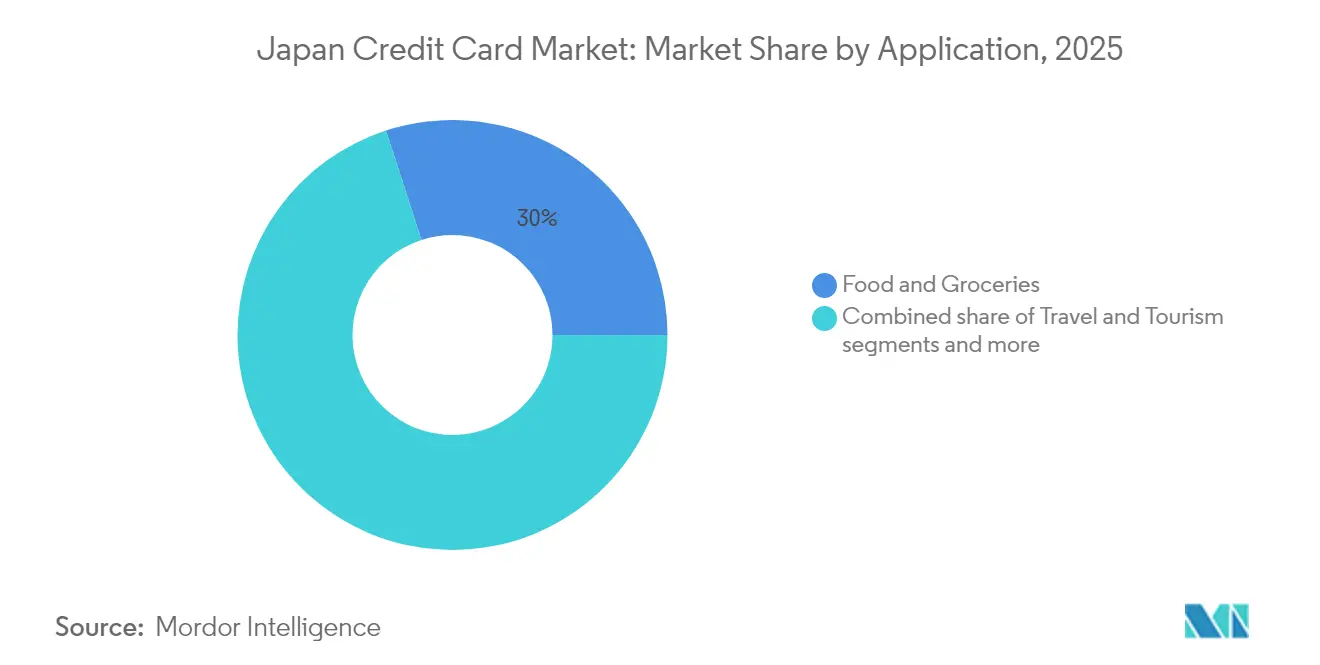
- 用途別では、食料品・食品が2025年の日本クレジットカード市場規模の30.01%を占め、メディア・エンターテインメントが2031年にかけて最も高い年平均成長率(CAGR)10.18%を記録する見通しです。
- プロバイダー別では、Visaが2025年の日本クレジットカード市場シェアの48.92%を掌握しており、Discoverブランドのパートナーは2031年にかけて年平均成長率(CAGR)8.87%を達成する軌道にあります。
- 地域別では、関東地方が2025年の日本クレジットカード市場規模の34.28%を占め、九州・沖縄が予測期間において最も高い年平均成長率(CAGR)6.66%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本クレジットカード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 電子商取引 普及率の上昇 | +1.2% | 関東・ 関西都市圏 | 中期 (2〜4年) |
| 政府主導の キャッシュレス推進 | +0.9% | 全国、 東京・大阪・名古屋で最も顕著 | 短期( 2年以内) |
| ロイヤルティプログラムの ゲーミフィケーション | +0.7% | 都市部 | 中期 (2〜4年) |
| パンデミックによる 決済習慣の定着 | +0.8% | 郊外・ 地方 | 長期( 4年以上) |
| スーパーアプリへの 統合 | +1.1% | 全国、 アジア太平洋地域への波及 | 中期 (2〜4年) |
| 後払い決済(BNPL)と カードのハイブリッド化の進展 | +0.6% | 都市部市場 | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引普及率の上昇が取引量の成長を牽引
オンライン小売活動の急増により、日本クレジットカード市場全体でカードへの追加支出が流入し、取引件数と平均取引額が増加しています。PayPayの2024年における746億件の取引は、全キャッシュレス活動の5分の1に相当し、スーパーアプリがオンラインおよびPOS(販売時点情報管理)の両方でカード連携の取引量を増幅させる様子を示しています。日本銀行はJCBの消費NOWデータを民間消費の指標として注視しており、カードの資金フローが持つマクロ経済的重要性を裏付けています[1]日本銀行、「経済・物価情勢の展望(2025年1月)」、boj.or.jp。サブスクリプション型ゲームや動画配信サービスがメディア・エンターテインメントの二桁成長を支えており、専門商品が不均衡に恩恵を受けています。関西の交通事業者はすでにクレジットカードによるタッチ乗車決済を導入しており、カテゴリーの境界を曖昧にし、かつては現金が主流だった少額の移動取引においても習慣的なカード利用を促進しています。
政府主導のキャッシュレス推進がインフラ近代化を加速
金融庁とデジタル庁が政策・補助金・規制上の手段を連携させ、加盟店の受け入れ拡大とサイバーセキュリティの強化を推進しています。2025年4月から義務化される3Dセキュア認証は、2023年に5,410億円(36億米ドル)に達した不正被害を吸収し、デジタル普及の主要なボトルネックに対処するものです。マイナンバーデジタルIDは2025年春末までにウォレット対応となり、生体認証による本人確認が可能となり、決済フローがさらに効率化されます。大阪・関西万博2025における顔認証決済の実証実験は、1,000台の端末を通じて次世代のユースケースを披露し、公共イベントが全国展開の礎となり得ることを示しています。これらの施策が一体となって、取引の複雑化が進む中でも日本クレジットカード市場の成長を持続させる、安全で標準化された環境を構築しています。
ロイヤルティプログラムのゲーミフィケーションが顧客生涯価値を向上
発行会社はポイントエコシステムにゲームの仕組みを組み込み、エンゲージメントを深化させています。Rakuten Cardの隣接サービス間の相互報酬は、日本のカード保有者の約10人中8人の保有を支え、充実した獲得・消費のループがウォレット最前線の地位を確立することを証明しています。JCBのPOICHIサービスは、1回のスキャンで複数のポイント通貨を貯めることができ、利用頻度を高めながら小売業者に対してターゲットを絞ったプロモーションを提供します。JCBとSBI証券の投資信託連携など、カードを活用した投資機能が支出カテゴリーを資産形成にまで広げ、高齢層においても月次の利用を促進しています。高齢層は借入に対して保守的ですが、ポイントが日常の節約に転換できる場面では高いエンゲージメントを示しており、発行会社はリボルビング残高ではなくインターチェンジ収益を獲得できます。
クレジットカードのスーパーアプリへの統合がエコシステムのリーチを拡大
PayPay、Rakuten、新興フィンテックのスーパーアプリは、クレジットカードを資金調達の基盤とロイヤルティの導管の両方として活用しています。Rakutenのみずほ・オリエントコーポレーションとの提携は、90万の加盟店ノードを銀行インフラに接続し、チェックアウト時のワンタップによるクレジット発行を可能にしています[2]楽天グループ、「楽天グループ、楽天カード、みずほフィナンシャルグループが業務提携を締結」、global.rakuten.com。SMBCとインフカリオンの資本提携により、非金融企業がAPIを通じてクレジット機能を組み込むことが可能となり、すでにVisaネットワークを利用した150万枚以上の法人カードが生まれています。こうしたネットワーク効果は消費者をクローズドループ環境に囲い込み、リスクエンジンのデータ可視性を高め、日本クレジットカード市場においてプラットフォームに連携した発行会社の取引シェアを固定化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高齢化人口の 低いクレジット需要 | -1.8% | 全国、 地方県で最も顕著 | 長期( 4年以上) |
| デビットカード・QRコード決済との 競争激化 | -1.3% | スマートフォン普及率の高い 都市部 | 短期( 2年以内) |
| 金融庁による 厳格な返済能力規制 | -0.9% | 全国、 都市圏に集中 | 中期 (2〜4年) |
| 地方ATMにおける サイバー不正の急増 | -0.7% | 郊外の ATMネットワーク | 短期( 2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口の低いクレジット需要が拡大を制約
日本の中央年齢は上昇を続けており、高齢の消費者は一般的にリボルビング残高を避けるため、発行会社の収益ポテンシャルに上限が生じています。高齢層はキャッシュ取引よりもカード決済を明確に好む傾向を示しています。彼らのカード利用はデビットカードの行動に近く、クレジット機能の活用よりも取引の利便性を重視していることが浮き彫りになっています。地方の過疎化が問題を複合化させており、銀行支店の閉鎖がすでに顕著な地域では対象となる取引量が縮小しています。規制上の返済能力ガイドラインがさらに引受基準を厳格化し、退職者に対してより詳細な収入確認を求めています。そのため発行会社は取引ベースの収益モデルへと軸足を移し、節約志向でありながらデジタルに精通した高齢者に響く充実したポイントとクロスサービスバンドルを提供しています。
デビットカード・QRコード決済との競争激化が市場シェアを圧迫
市場では、銀行やフィンテック事業者が導入した報酬重視のデビットカードやQRコードウォレットが急増しており、クレジットカードの優位性が徐々に薄れています。JCBは地方銀行と戦略的に提携し、タッチ対応のデビット商品を展開しており、これはネットワーク取引量を健全に維持することを目的とした動きです。しかし、これらのデビット商品はクレジットカードと比較してインターチェンジ手数料が低く、収益源に影響を与えています。スマートフォン普及率の高い人口密集都市部では、PayPayがQRコード決済システムにおいて、特にコンビニエンスストアやファストフード店で優位性を確立しています。この傾向が若年層をモバイルネイティブな決済ソリューションへと誘導しています。これらの決済は依然として基盤となるカード資金に依存していますが、カード発行会社の収益マージンを圧縮しており、消費者の決済嗜好の変化と決済エコシステムへの影響を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カードタイプ別:専門商品が支配的なコアを上回る成長
汎用カードは2025年の日本クレジットカード市場規模の83.74%を占め、幅広い加盟店での受け入れとオムニチャネルでの利便性を反映しています。専門・その他カードは、発行会社が金属製カード、ライフスタイル特典、組み込み型金融オプションで高価値ニッチ層を取り込むことで、予測年平均成長率(CAGR)12.59%で地位を高めています。2025年8月に発行されたJALラグジュアリーカードは、年会費最大59万9,500円(3,990米ドル)という超プレミアムポジショニングの典型例であり、専用ラウンジアクセスを求める富裕層の旅行者をターゲットとしています。オリコ・イオンの法人カード(近日発売予定)など中小企業向け商品は、未開拓の法人セグメントに運転資金枠を提供しており、ターゲットを絞った提案が主流ポートフォリオを侵食することなく参加者を拡大できることを示しています。
フィンテック参入企業はクリエイターエコノミーとの連携を試み、Z世代に響くソーシャルアイデンティティの層を加えています。これらの新しい形態は、コストのかかる物理的チャネルを迂回し、手数料を引き下げ、コミュニティエンゲージメント指標を高めるために、スリムなデジタル流通を活用しています。多様化のトレンドは発行会社のリスクを分散させ、差別化された収益源を育成しますが、規模は依然として日本クレジットカード市場を支え続ける汎用カードカテゴリーに集中しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:消費パターンが成長の焦点を形成
食料品・食品は2025年の日本クレジットカード市場シェアの30.01%を占め、スーパーマーケット業界の幅広い非接触決済対応と即日配送サービスの台頭に支えられています。メディア・エンターテインメントは、安定した月次請求を生み出すサブスクリプション動画、音楽ストリーミング、モバイルゲームに後押しされ、年平均成長率(CAGR)10.18%で最も高い拡大を示しています。JCBとSBI証券の最近の統合により、カードの利便性が投資への拠出にまで広がり、金融サービス決済が用途ランキングを上昇する未来を示唆しています。
健康・薬局の取引は、デジタル処方プラットフォームと、医療現場でのスムーズな決済を重視する高齢化人口の恩恵を受けています。旅行・観光の支出は外国人訪問者の回復とともに急速に回復しましたが、地域格差は依然として残っています。これらのパターンは総じて、日本クレジットカード市場においてロイヤルティを強化し支出集中を高めるカテゴリー別ボーナスと加盟店の共同マーケティングを調整するよう発行会社を導いています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
プロバイダー別:Visaのリードがニッチネットワークの侵食に直面
Visaは2025年の全取引額の48.92%を処理し、広範な端末基盤と公共交通機関における早期の非接触決済対応を活用しています。Discoverブランドのパートナーシップは、Capital Oneの買収リソースが受け入れ拡大・投資・マーケティングを加速させることで、年平均成長率(CAGR)8.87%が予測されています。JCBは5,600万の世界的な受け入れポイントと地方銀行を自社ネットワークに囲い込む新たなデビット連携により、国内での存在感を守っています。Mastercardはトークン化を重視し、2030年までに静的なPAN(プライマリーアカウントナンバー)を動的トークンと生体認証パスキーに置き換えることを表明しており、これが加盟店のセキュリティ要件を厳格化し、発行会社のロードマップに影響を与える可能性があります。
プロバイダー間の競争はデジタルチャネルで激化しており、発行会社とスーパーアプリはオープンループネットワークの活用と独自QRコードフレームワークの採用のどちらかを戦略的に選択する必要があります。高度なリアルタイム不正検知機能、効率的なトークンライフサイクル管理プロセス、開発者に優しいAPIの提供など、強固なバックエンド機能が市場での成功をますます左右するようになっています。これらの要素は重要な差別化要因となっており、物理的なカード商品の広範な流通という従来の依存を超えつつあります。
地域分析
関東は2025年の日本クレジットカード市場規模の34.28%を占め、東京の富裕な消費者基盤とグローバル企業の本社が集積していることが支えとなっています。九州・沖縄は観光支出と空港近代化に後押しされ、最も速い年平均成長率(CAGR)6.66%を達成しています。関西の非接触決済普及率40%はほとんどの地域を上回っており、インフラ密度が利用頻度の向上に直結し、発行会社の収益を増幅させることを証明しています。北海道、東北、中国・四国地方は自然志向の旅行による支出増加の恩恵を受けていますが、普及率は依然として低く、宿泊施設事業者が端末とロイヤルティ連携をアップグレードするにつれて上昇余地があることを示しています。
日本の多様な経済地図は、カードの普及曲線に地域ごとの違いをもたらし、きめ細かな市場参入戦略が求められます。関東は絶対的な取引量でリードしていますが、市場の飽和により発行会社はプレミアム層と資産管理商品のバンドルを通じてウォレットシェアの獲得を追求する必要があります。九州・沖縄はポストパンデミックの旅行に後押しされ、カードを観光客支出への入口として位置づけ、ホテルや免税店での加盟店受け入れ整備を加速させています。関西の交通機関でのタッチ乗車の普及は、公共インフラが消費者心理を変革できることを示しており、他地域へのテンプレートを提供しています。
中部の産業基盤はB2Bカードの普及を促進しており、特にサプライチェーンのデジタル化が追跡可能な経費管理を義務付けるにつれて顕著です。航空宇宙・自動車サプライヤークラスターを優先する発行会社は、銀行振込や紙の請求書に閉じ込められていた取引量を獲得できます。地域密着型の取り組み(地元言語のコンシェルジュサービスや都道府県レベルの銀行との提携など)により、全国ブランドは関連性を深め、地域に根ざした競合他社に対してシェアを守ることができます。
規制環境
日本のクレジットカード事業は主に割賦販売法の枠組みの下にあり、認定団体である日本クレジット協会(JCA)が支払能力調査やカード番号管理といった消費者保護の実務を支えている。セキュリティ面では、2025年4月から義務化された3Dセキュアの要件が、2023年に5,410億円に達したオンライン不正に対応する市場において、発行会社と加盟店にとって実務上の遵守の基盤となっている。
規制の範囲は、隣接する決済インフラや仲介事業者にも広がりつつある。金融庁(FSA)は資金決済法の改正に基づき、電子決済手段および暗号資産サービス仲介業者を対象とした新たな規則を2026年6月1日から施行し、規制対象となるデジタル決済サービスに対するコンプライアンス要件を追加した。決済代行事業者への政策的注目も、決済代行業者ゼントシンの破綻を受けて高まっており、政府は、消費者に信用を供与しないために割賦販売法の下での金融監督の対象外とされてきたクレジットカード決済代行サービス事業者に関する調査を検討している。
バリューチェーン分析
日本のクレジットカードのバリューチェーンは、カードネットワーク・ブランド(例:JCB、Visa)から、発行会社(銀行および三菱UFJニコス、UCカードなどの専門カード会社)を経て、加盟店契約会社(アクワイアラー)や、認証・清算・決済を処理する決済処理事業者に至る。日本クレジット協会(JCA)などの業界団体は、業務標準や消費者保護の実務を支え、審査、口座管理、カード番号の取扱いに影響を与えている。
下流部門における重要な進展は、仲介事業者における加盟店決済・処理技術の現代化である。日本マーチャントサービス(JMS)が日本カードネットワーク(CARDNET)提供のTap on Mobileアプリケーションを採用したことは、処理事業者やアクワイアラーがソフトウェアベースの決済受付へより多くの機能を移行させ、加盟店オンボーディング、取引ルーティング、リスク管理の連携を強化していることを示す例である。これにより、カードのセキュリティおよび認証要件への準拠を維持しつつ新たな決済受付形態を実現するうえで、処理事業者やプラットフォームパートナーの戦略的重要性が高まっている。
競争環境
上位の発行会社は購入額の大きなシェアを占め、市場に適度な集中度をもたらしていますが、機動力のある新規参入者にも余地を残しています。Rakuten Cardの電子商取引大手との共生関係は強力な顧客獲得経済をもたらし、みずほとの提携は銀行口座や住宅ローンへのクロスセルを強化しています。Sumitomo Mitsui CardはLIFE CARD子会社を通じて生体認証プラスチックカードに投資し、不正疲弊に対抗しセキュリティで差別化を図っています。SMBCグループとインフカリオンの提携は、小売業者やSaaS企業向けのホワイトラベル発行を解放し、従来の銀行基盤を抽象化するサービスとしてのプラットフォームモデルへの移行を示しています。
中堅プレイヤーはニッチな焦点を活用しており、セゾンカードはライフスタイルセグメントをターゲットとし、AEON Credit Serviceは小売店舗網を活用した共同ブランドによる普及を図っています。Nudgeなどのフィンテックはユーザーセントリックなデザインを推進し、PayPay Card Corp.はQRウォレット資金調達とリボルビングクレジットを単一アプリ内に統合し、引受を精緻化するデータフライホイールを実現しています。国際ネットワークは選択的に提携しており、Discoverは国内提携を通じて、ダイナースはホテルニューオータニのプレミアムプログラムなど高級ホスピタリティを通じて、収益性の高いサブプールでの地位を確立しています。これらの動きが総じてイノベーションの速度を高める一方、既存大手は日本クレジットカード市場でのリーダーシップを維持するスケールの経済を保持しています。
日本クレジットカード業界のリーダー企業
JCB Co. Ltd.
Mitsubishi UFJ NICOS
Sumitomo Mitsui Card (SMCC)
Rakuten Card
AEON Credit Service
- *免責事項:主要選手の並び順不同


市場機会と将来展望
組み込み型発行とエコシステムを通じた流通は、従来の銀行主導の顧客獲得を超える余地を生み続けている。非金融ブランドやソフトウェアプラットフォームがAPIを介してカード型のクレジット機能を提供できるプラットフォーム連携は、SMBCグループとInfcurionの提携、そしてデジタル化された経費管理ワークフローに連動した法人・中小企業向けカードプログラムへの市場の動きなど、日本ですでに見られる変化と一致している。発行会社がカードを投資・貯蓄機能と連携させる動きも、カードが単なる小売決済手段ではなく、資産形成のための繰り返し型の決済インフラとしての役割を強めていることを裏付けている。
訪日旅行に関連するクロスボーダーのプレミアムな提案も、発行会社やネットワークにとって別の推進力となっている。三菱UFJ銀行とJCBは2026年7月6日、ASEANにおける包括的な戦略提携に関する覚書を締結し、PTバンクダナモンインドネシアを通じたインドネシアでのプレミアムクレジットカード発行(訪日旅行に特化したコンシェルジュサービスを含む)計画や、2027年度における三菱UFJ銀行アユタヤを通じたタイでの同様の展開計画を発表した。日本市場においては、これらのプログラムが高単価な訪日旅行者層を拡大し、海外の顧客基盤を日本国内の加盟店決済に結びつけ、旅行・観光関連のカード利用シナリオや国内加盟店におけるプレミアム特典戦略を後押しする。
最近の業界動向
- 2026年6月:三菱UFJニコスは、総合金融プラットフォーム「M-U-T(エムット)」のサービス特典を拡充し、特定ブランドでの三菱UFJカード利用によるポイント還元の増加や、クレジットカードによる投資運用利率の改善を含めた。この改定は銀行全体でのウォレットシェアを強化し、資産運用・投資サービスへのクロスセルを後押しする。
- 2026年6月:三井住友カードは、法人経費管理サービス「Purchase Plus」を更新し、Visaワールドワイド・ジャパンおよびInfcurionと共同開発したデジタル金融情報収集機能とセキュリティ機能の強化を組み込んだ。この展開は法人顧客向けのプラットフォーム・アズ・ア・サービス型アプローチを進展させ、データ駆動型のセキュリティおよびコンプライアンスツールを深化させる。
- 2026年5月:三菱UFJニコスは三菱UFJ銀行およびウェルスナビと提携し、「Mitsubishi UFJ Card for WealthNavi for MUFG Bank」を用いたクレジットカードによる自動投資積立サービスを導入した。この取り組みは、カードエコシステムを自動化された資産運用や、多くの人が利用しやすい投資領域へと拡張するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、日本におけるクレジットカードを基盤とした決済活動から生じる総価値として定義され、リボルビングまたは後払いのクレジット機能が存在し、カード決済インフラを通じて記録される消費者および事業者による利用を対象とする。
対象範囲の除外事項:本規模算定には、現金引き出し、純粋なデビット取引、電子マネー等のストアドバリュー、およびカード型インターフェースが用いられる場合であっても口座間振替は含まれない。
セグメンテーション概要
- カードタイプ別
- 汎用クレジットカード
- 専門・その他クレジットカード
- 用途別
- 食料品・食品
- 健康・薬局
- レストラン・バー
- 家電
- メディア・エンターテインメント
- 旅行・観光
- その他用途
- プロバイダー別
- Visa
- Mastercard
- その他プロバイダー
- 地域別
- 北海道
- 東北
- 関東
- 九州・沖縄
- その他日本地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを開始する前に定義、時系列、通貨の取扱いを整合させることでモデルの基盤を構築する。取引価値の変動、未払残高、カード発行動向を確定するために公的な決済および消費者信用統計を基盤とし、その後、支出の変化を説明するマクロ環境の分析を行う。
典型的な情報源には、日本銀行の決済統計、日本クレジット協会の統計、家計支出やCPIに関する総務省の統計、GDPおよび個人消費に関する内閣府の統計などが含まれる。また、コンタクトレス決済の普及や特典プログラムの強化といった製品構成の変化を把握するために、企業の開示資料、投資家向け資料、信頼性の高い報道も活用する。企業財務やPOS・端末動向に関連する出荷レベルの取引確認には一部の有料サブスクリプションを用いており、記載した情報源は例示であり、前提を相互確認・明確化するために他にも多くの参照資料が使用されている。
一次インタビューおよび調査
一次調査は、公開データだけでは十分に示すことができない要素、例えばクレジット、チャージ、分割払い利用の構成比の変化や、加盟店カテゴリーおよびチャネル別の行動を検証するために用いられる。日本国内の発行会社、アクワイアラー、決済処理事業者、加盟店、リスク・コンプライアンス専門家に取材を行い、その結果を利用して普及要因、価格設定の論理、短期的な見通しの前提を確認する。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップティア:39% | 経営幹部(CXO):18% |
| ミドルティア:42% | 機能・部門リーダー:28% |
| 小規模プレーヤー:19% | マネージャー:54% |
市場規模算定と予測
基礎モデルはトップダウン型の需要プールを用いて構築されており、全国のカード決済価値およびクレジット関連シェアを公式統計や業界開示情報から再構築し、クレジットカード関連のフローに分割する。この骨格が構築された後、発行会社報告のカード利用額の抽出、現実的な成長率範囲の適用、加盟店の受入状況やチャネル確認による検証といった選択的なボトムアップ的手法を通じて結果を検証する。
モデルに影響を与える主要な入力要素には、クレジットカード利用額の動向、未回収債権、発行カード枚数、消費支出の成長、および取引単価に対する物価上昇の影響が含まれる。公表データが円で示されている場合、年次の変動が歪まないように一貫した年間平均為替レートの前提を用いて米ドルに換算する。予測はシナリオ分析を用いて行われ、単純な多変量回帰の重ね合わせによって支えられており、個人消費、CPI、キャッシュレス政策の推進力といった要因を用いて成長率を合理的な範囲に保つ。小規模なコホートについてボトムアップの情報が不足する場合は、インタビューで合意された保守的な範囲を用いてギャップを処理し、その後、市場全体の総計と照らし合わせて検証する。
データ検証と更新サイクル
出力結果は、少なくとも三つの視点からの三角測量によって検証され、通常は公的な決済統計、発行会社の開示情報、構成比や価格設定行動に関する専門家による確認が含まれる。マクロ指標と一致しない変動を特定するために分散チェックを実施し、異常値が検出された場合は定義、通貨の時点、単発的事象の再確認を行う。
最終承認の前に、モデルはアナリストによる複数段階のレビューを受け、前提、計算式、年次対応がワークブック全体で整合していることを確認する。レポートは年次で更新され、規則変更、急激な為替変動、不正・認証要件の変化といった重大事象が発生した場合には臨時の更新が行われる。納品直前には最終確認を行い、クライアントには最新の見解が提供される。
Mordor Intelligenceの日本クレジットカード市場規模算定と他の公表推計との比較
タイトルが似ていても、日本のクレジットカードに関する公表市場数値は、基礎となる測定方法が常に同じではないため、しばしば一致しない。差異は通常、クレジットとして計上される範囲とカード決済全体との区分、値が取引フローか未払残高かの違い、選択された年に対する円・ドル換算の適用方法から生じる。
もう一つの一般的な相違点は、チャージカードや分割払い・リボルビング部分の取扱い、そして購入価値とともにキャッシングや手数料を含めるかどうかである。一部の推計は積極的な成長率前提を用いた単年の見出し数値を使用する一方、他の推計はマクロ要因を用いて成長率を分散させ、異常な年を平滑化する。主な差異は、クレジットカードの購入価値のみを計上し(デビットおよびストアドバリュー決済フローを除外し)、その後一貫した年間基準で為替を正規化するという、Mordor Intelligenceが採用する手法から生じている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.89兆米ドル(2025年) | |
| 業界誌A | 0.87兆米ドル(2024年) | カード決済総額を代理指標として用い、その後クレジットカードのシェアを適用しているため、デビットの構成比やチャージカードの扱いによって、クレジットのみの価値を過小または過大に表す可能性がある。 |
| 業界団体B | 0.80兆米ドル(2024年) | 現地通貨で報告される発行会社の利用額を基準としており、年次の定義や米ドルへの為替換算が完全には整合していない可能性があり、一部のクロスボーダーおよび法人利用の構成要素が除外されている場合がある。 |
表に見られる差は主に、対象範囲の選択と、現地通貨系列がどのように換算・調整されて調査対象年に整合させられているかによって説明される。変数を観測可能な決済・信用統計に結びつけ、インタビューによる確認を経た後にのみ前提を調整することで、当社の推計は再現性を保ち、実際の市場動向との整合性を確保しやすくなっている。


レポートで回答される主要な質問
日本のクレジットカード支出の現在の価値と予測成長率は?
購入額の合計は2026年に9,600億米ドルであり、2031年までに1兆3,700億米ドルに達すると予測されており、年平均成長率(CAGR)7.41%を意味します。
最も消費者支出を獲得しているカードタイプはどれですか?
汎用カードは取引総額の83.74%を占めており、幅広い加盟店での受け入れと複数カテゴリーにわたる利便性を反映しています。
最も多くの取引シェアを生み出している用途セグメントはどれですか?
食料品・食品がスーパーマーケットでの普遍的な受け入れと高い購買頻度により30.01%のシェアでリードしています。
最も急速に拡大しているプロバイダーはどこで、その理由は何ですか?
Discoverブランドのパートナーは、Capital Oneが加盟店受け入れの拡大とネットワーク技術の強化に向けた投資計画に後押しされ、2031年にかけて年平均成長率(CAGR)8.87%を達成する軌道にあります。
生体認証技術は日常的なカード利用をどのように変えていますか?
発行会社は、指紋対応プラスチックカードのテストや、大阪・関西万博2025に向けたNECの顔認証端末の導入など、セキュリティを強化し決済を迅速化しています。
2025年にカード決済のセキュリティを強化する予定の規制は何ですか?
2025年4月より、すべての発行会社と加盟店は3Dセキュア認証を採用することが義務付けられており、これは2023年に5,410億円に達したオンライン不正を抑制するための義務化措置です。
最終更新日:



