
ブラジル自動車ローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
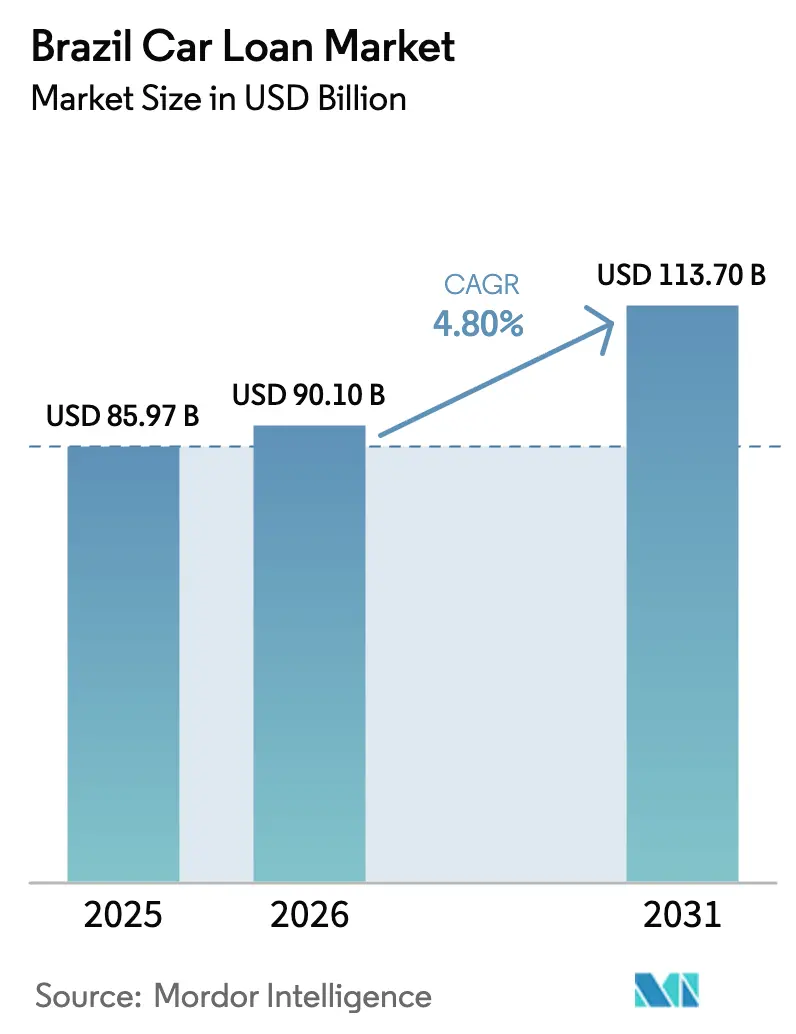
| 基準年の市場規模 (2025) | 85.97 十億米ドル |
| 市場規模 (2026) | 90.10 十億米ドル |
| 市場規模 (2031) | 113.70 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル自動車ローン市場分析
ブラジル自動車ローン市場規模は、2025年に859億7,000万USD、2026年に900億1,000万USDと予測され、2031年までに1,137億USDに達し、2026年から2031年にかけてCAGR 4.80%で成長する見込みです。
高い資金調達コストが現在の市場環境を規定しており、ブラジル中央銀行は2025年12月にSelic政策金利を15.00%に据え置いたことで、自動車信用金利は数年来の高水準近辺に維持され、購入可能性への圧力が続いています。こうした引き締め環境においても、貸し手がデジタル起案、組み込み保険、的を絞った信用プログラムを活用して需要を支えたことにより、車両ファイナンスは2025年11月に前月比2.3%拡大しました[1]ブラジル中央銀行、「Selic金利」、ブラジル中央銀行、bcb.gov.br。貸し手が中央銀行の金融安定ガイダンスに対応する中、リスク管理が引き続き中心的な役割を果たしており、保険規制の進化によりクレーム処理の期間が改善され、販売時点における期待値が明確化されることで、融資車両への付帯率の維持が支援されています。ブラジル自動車ローン市場は、OEMキャプティブファイナンスの連携、大手銀行のオムニチャネル展開、オープンファイナンスのデータ共有と迅速な審査サイクルを通じてスケールするフィンテックによって引き続き形成されています。
主要レポートのポイント
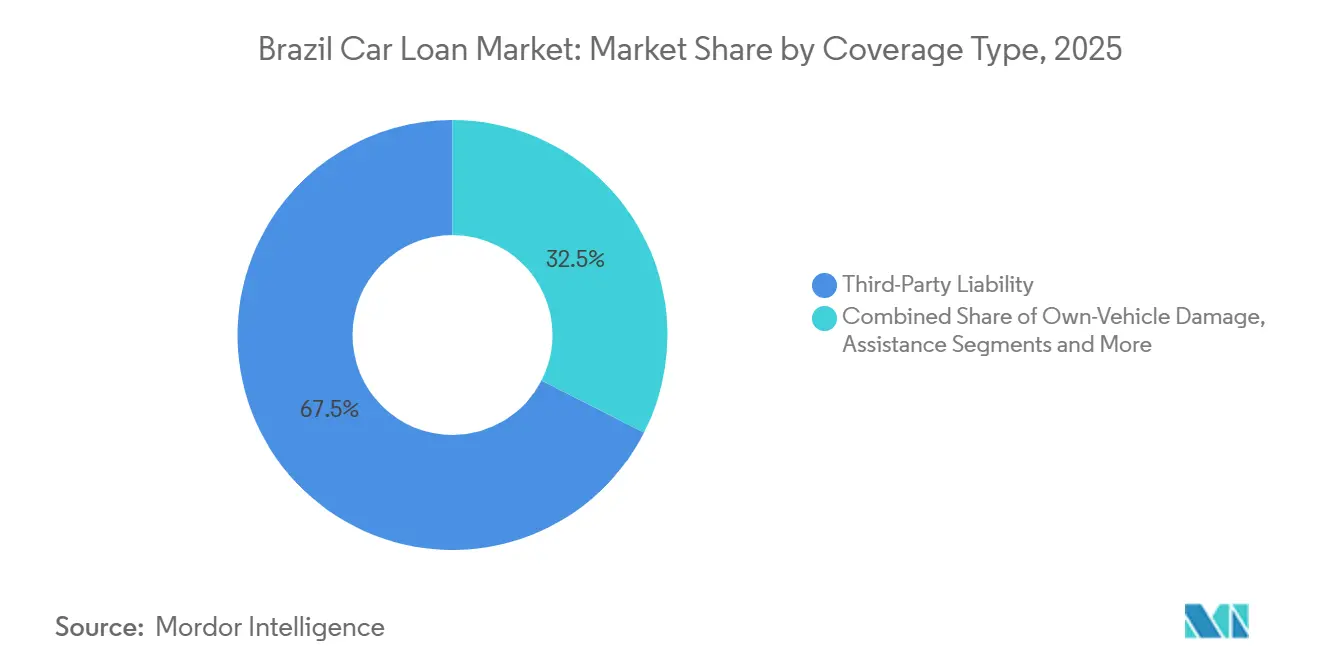
- 補償タイプ別では、第三者賠償責任が2025年のブラジル自動車ローン市場において67.50%の収益シェアをリードし、自車両損害の総合補償は2031年にかけてCAGR 5.82%で拡大する見込みです。
- 車両タイプ別では、乗用車が2025年のブラジル自動車ローン市場シェアの58.80%を占め、商用車は2031年にかけてCAGR 5.43%で成長する見込みです。
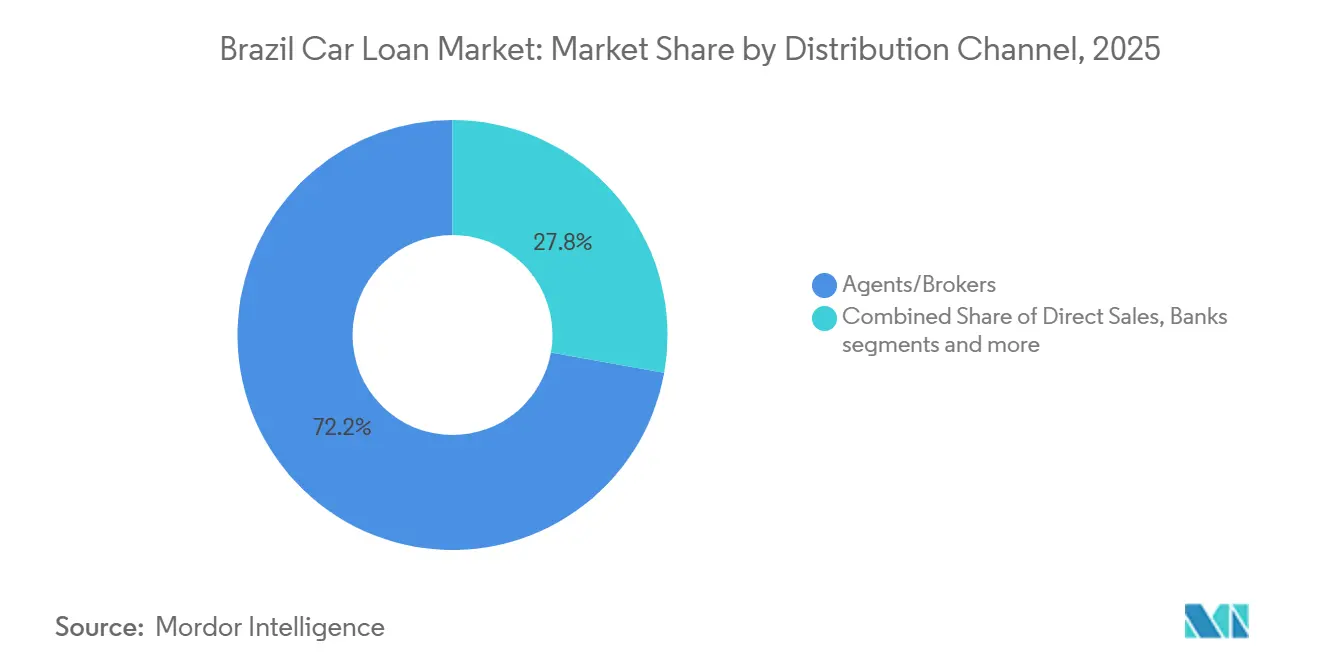
- 販売チャネル別では、代理店・ブローカーが2025年のブラジル自動車ローン市場シェアの72.20%を保有し、CAGR 7.54%で最も高い成長見通しを示しています。
- パワートレイン別では、ICE車両が2025年のブラジル自動車ローン市場シェアの59.70%を占め、ハイブリッド車がCAGR 7.65%で最も急速に成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ブラジル自動車ローン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の増加とファイナンス購入が組み合わせ保険需要を支援 | +1.2% | サンパウロ州、リオデジャネイロ州、ミナスジェライス州での普及率が高い全国規模 | 中期(2〜4年) |
| デジタル自動車融資プラットフォームがローンおよび保険の普及を改善 | +0.9% | 東南部および南部地域が主導し、北東部へ拡大する全国規模 | 短期(2年以内) |
| 柔軟な保険連動型自動車ファイナンスオプションを提供する競争的な融資環境 | +0.7% | 全国規模 | 中期(2〜4年) |
| 都市拡大が個人モビリティおよび車両ファイナンスへの持続的需要を牽引 | +0.8% | 大都市圏および州都で最も強い全国規模 | 長期(4年以上) |
| 強制第三者賠償責任規範が保険付帯率を強化 | +0.5% | 全国規模 | 長期(4年以上) |
| 消費者信頼感の強化と信用アクセスが車両保有を促進 | +1.0% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加とファイナンス購入が組み合わせ保険需要を支援
ブラジルの登録車両ベースは2024年も拡大を続け、信用適格資産のプールが拡大し、ブラジル自動車ローン市場における販売時点での保険付帯が強化されました。貸し手と保険会社は、第三者賠償責任と総合補償の追加オプションをファイナンスと結びつける組み合わせオファーをますます活用しており、これにより回収価値が安定し、契約期間を通じた借り手の保護が向上します。自動車連動型銀行部門は、保険加入率とサービス普及率を高めるクロスセルの相乗効果をもたらし、手数料収入を支援し、融資顧客一人当たりのライフタイムバリューを向上させます[2]Porto Seguro、「1Q25業績カンファレンスコール議事録」、Porto Seguro、portoseguro.com.br。2025年における引受とクレームの近代化により処理上の摩擦が軽減され、透明性が向上することで、より広範な補償の付帯が促進され、ブラジル自動車ローン市場における融資車両の紛争が減少します。保険普及率の向上が担保価値を保護し、特にプライムリテールポートフォリオにおける貸し手の貸倒損失を削減するため、ブラジル自動車ローン市場の構造はこうしたダイナミクスから恩恵を受けています。
デジタル自動車融資プラットフォームがローンおよび保険の普及を改善
2025年においても、貸し手がモバイルフロー、マーケットプレイスリスティング、リアルタイムデータソースを統合し、ブラジル自動車ローン市場における審査承認時間を短縮したことで、デジタル起案が申請件数に占めるシェアを拡大し続けました。Banco PANはオムニチャネル起案と標準化された信用審査フローで車両ポートフォリオを拡大し、数千のディーラーとのマーケットプレイス統合によりファネルリーチを拡大してコンバージョンを改善しました。Creditasは2025年にAIネイティブ審査とオープンファイナンスデータを活用して獲得コストを削減し、セグメント全体の信用選別を強化することで、自動車担保ローンおよび自動車ファイナンスの取扱高を拡大しました。自動車保険のデジタル流通も並行して進展し、保険を日常の金融フローに組み込む大手消費者プラットフォームの支援を受け、ブラジル自動車ローン市場における融資借り手の保険付帯率が向上しました[3]Nu International、「保険、保険商品の発売とマイルストーン」、Nu International、international.nubank.com.br。これらの進展により承認サイクルが短縮され、ローン一件当たりの運営コストが低下し、金利水準が高い中でも安全な成長が支援され、ブラジル自動車ローン市場のレジリエンスが高まっています。
柔軟な保険連動型自動車ファイナンスオプションを提供する競争的な融資環境
銀行、キャプティブ、フィンテックがブラジル自動車ローン市場における販売時点での保険連動型ファイナンスを含むオファーを多様化したことで、競争が激化しました。サンタンデールのコンシューマーファイナンス部門は2025年にラテンアメリカにおける新車ファイナンスのリーダーシップを強化し、ディーラーネットワークへの組み込みフローを活用して保険付帯率を高め、獲得コストを最適化しました。Volkswagen Financial Servicesは起案を拡大し、現金管理と売掛金を一元化するディーラー向けフィンテックプラットフォームを導入することで、ファイナンスと保険を中心としたキャプティブエコシステムを強化しました[4]Volkswagen Financial Services Overseas、「IFRS年次報告書2024年」、Volkswagen Financial Services Overseas、vwfs-overseas.com。利用状況ベースおよびテレマティクス対応の自動車保険は、安全運転者に対する価格精度を高め、融資顧客の信用リスクと保険料のより良い整合を実現します。返済期間、補償内容、バンドルサービスの柔軟な組み合わせにより、基準金利が高い局面においても購入可能性が向上し、ブラジル自動車ローン市場のアドレサブルベースが拡大します。
都市拡大が個人モビリティおよび車両ファイナンスへの持続的需要を牽引
持続的な都市成長により個人モビリティが家庭および零細事業の経済において中心的な位置を占め続けており、ブラジル自動車ローン市場における車両ファイナンスへの継続的な需要が支援されています。アプリベースの輸送・配送サービスの台頭により、業務や通勤に使用される二輪車、乗用車、小型商用車の借り手プールが拡大し続けています。主要都市における排出ゼロバスの取り組みを含む自治体フリート転換プログラムにより、ブラジル自動車ローン市場において新たな車両カテゴリーおよび補完的インフラへのファイナンス需要が向かっています。2025年に開始された官民信用補完スキームが初期展開を支援し、民間貸し手を呼び込むことで、顧客の選択肢が広がり、長期的なエコシステムの準備態勢が向上します。地域でのEVおよびハイブリッド車の組み立てが拡大するにつれ、消費者の選択肢が広がり、残存価値が安定し、ブラジル自動車ローン市場においてパワートレイン全体にわたるファイナンスオプションが増加します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済の変動と高金利が自動車ファイナンス需要を制約 | -1.8% | 全国規模 | 短期(2年以内) |
| インフレ圧力が保険付き車両ローンの購入可能性を低下 | -0.9% | 低所得地域で最も深刻な全国規模 | 中期(2〜4年) |
| 信用リスクの上昇とデフォルトが融資・引受基準の厳格化をもたらす | -0.7% | 北東部および北部地域に集中した全国規模 | 中期(2〜4年) |
| 規制の複雑化が保険会社と貸し手のコンプライアンス負担を増大 | -0.4% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マクロ経済の変動と高金利が自動車ファイナンス需要を制約
Selic金利は2025年末に15.00%に据え置かれ、月々の分割払いが高止まりし、ブラジル自動車ローン市場における多くの潜在的借り手の購入可能性に重くのしかかりました。中央銀行のデータによると、11月にシステム全体の家計信用は拡大しましたが、非指定用途の自動車信用コストは依然として高く、需要正常化のペースが制限されました。金融政策報告書はインフレ期待を巡る持続的なリスクを示唆しており、これが近い将来の政策緩和余地を制約し、ブラジル自動車ローン市場における慎重な引受を強化しました。強力なディーラーチャネルを持つ貸し手は販促価格設定とバンドル補償を活用して取扱高を維持しましたが、起案件数は依然として厳格な債務返済限度と頭金規律を反映しています。ポートフォリオマネージャーはマージン保護とリスク調整後リターンを重視し、ブラジル自動車ローン市場を2026年に向けて着実な成長軌道に維持しました。
インフレ圧力が保険付き車両ローンの購入可能性を低下
ヘッドラインの物価動向は過去のピークと比較して緩和されたものの、特にブラジル自動車ローン市場において貸し手が要求する総合保険付きでファイナンスされる場合、車両保有の運営コストを高止まりさせました。メーカーおよびディストリビューターは投入コストの転嫁に直面し、車両価格に影響を与えた一方、借り手もより広範な補償選択に対する高い名目保険料を負担しました。銀行はポートフォリオ品質を維持するために信用スコアの閾値を厳格に保ち、一部の購入者をより長い返済期間へと向かわせるか、ブラジル自動車ローン市場における購入を先送りさせました。消費者はデジタルチャネルを通じて必要最低限の補償を優先し、より積極的に価格を比較したことで、保険会社とブローカー間の競争が激化しました。これらの複合的な力が、貸し手が月々の支払いを管理可能な水準に保つためのバンドルオファーを洗練させる中でも、低所得借り手の購入可能性を段階的に低下させました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:賠償責任義務が基盤を固め、総合損害がCAGR 5.82%で加速
第三者賠償責任は2025年に67.50%を占め、ブラジル自動車ローン市場シェアにおける融資車両の基本的な保護層を確立しました。貸し手は通常、契約期間中に有効な賠償責任補償の証明を義務付けており、これによりブラジル自動車ローン市場の回収が改善され、損失軽減が支援されます。規制当局のタイムリーなクレーム決定への注力は顧客体験を向上させ、紛争を減少させ、ブラジル自動車ローン市場における起案時の安定した付帯率を支援します。大手統合グループは銀行保険の連携を活用して、融資顧客の賠償責任補償を補完するロードサイドアシスタンスと保証延長をクロスセルしています。これらの慣行により、ブラジル自動車ローン産業は透明な補償の基準を維持しながら、運転者リスクと車両プロファイルに応じた価格設定の柔軟性を保っています。
総合および自車両損害保険は賠償責任よりも速く拡大し、貸し手がブラジル自動車ローン市場において担保を保護するために全補償を要求することから、2031年にかけてCAGR 5.82%で成長します。キャプティブおよび銀行主導の組み込みフローは保険料をファイナンスフローに統合することが増えており、購入を簡素化し、保険会社の顧客獲得コストを低下させます。デジタルクレームとテレマティクスは安全運転者に対する価格精度を高め、ファイナンスを利用する若年層および都市部の借り手の間での採用を支援する機能です。補償がよりモジュール化されるにつれ、借り手は利用パターンに合わせた追加オプションを選択でき、ブラジル自動車ローン市場における貸し手と保険会社の継続率向上と損失深刻度の低下を支援します。チャネル全体にわたる製品選択肢の拡大と迅速な履行が、融資車両における総合付帯の上昇軌道を持続させます。
注記: 個別セグメントのシェアはレポート購入後に入手可能


車両タイプ別:乗用車58.80%、商用車がCAGR 5.43%で加速
乗用車は2025年に融資台数の58.80%を占め、ブラジル自動車ローン市場のリテールポートフォリオにおける中核的役割を維持しました。ディーラーとマーケットプレイスは承認を加速し中古車ファイナンスを支援するオムニチャネルフローを拡大し、予測可能な月々の支払いを求める消費者のアクセスを広げました。大手銀行は支店リーチとデジタルバンキングを活用して主流モデルの起案規模を維持し、販売時点での保険オファーを組み込みました。キャプティブはブランドロイヤルティと残存価値の安定を優先し、ブラジル自動車ローン市場における新車普及率と付帯サービスに恩恵をもたらしました。引受がより多くの確認済み収入と取引データを取り込むにつれ、承認品質が向上し、乗用車借り手全体の延滞リスクが緩和されます。
商用車は2031年にかけてCAGR 5.43%で成長する見込みであり、ブラジル自動車ローン市場におけるラストマイル物流の拡大、自治体フリートの更新、中小企業の車両需要を反映しています。排出ゼロバス向けの新たな信用補完プログラムが民間資本を呼び込み、より多くの都市に拡大可能な融資可能なテンプレートを創出します。OEMは都市配送バンと小型トラックのファイナンス対象範囲を拡大し、キャプティブはディーラーエコシステムを活用してローンにサービス契約をバンドルしました。事業借り手は予測可能な総所有コストに依存しており、ブラジル自動車ローン産業においてファイナンスと並行して保険付帯とメンテナンスパッケージが価値を持ちます。地域での電動化商用モデルの組み立てが進むにつれ、ファイナンスオプションはさらに広がる見込みです。
販売チャネル別:代理店・ブローカー72.20%、デジタル組み込みモデルが急速に拡大
代理店・ブローカーは2025年に72.20%を保有し、2031年に向けて最も強い拡大軌道を示しており、ブラジル自動車ローン市場における深いディーラー統合と販売時点での補償設定能力を反映しています。ブローカーネットワークの統合とデジタル見積もりツールの採用により発行時間が短縮され、価格透明性が向上し、融資セグメントにおける高いコンバージョンを支援します。銀行はローン顧客への自動車保険のクロスセルを継続し、口座レベルのデータを活用して申請を事前入力することで、融資購入者の摩擦を軽減しました。フィンテック保険会社とデジタルバンクは自動車補償のコスト効率の高い組み込みフローを拡大し、ローン申請に紐付いた初めての保険顧客へのリーチを改善しました。従来型と組み込み型チャネルのこの組み合わせにより、消費者の選択肢が増加し、ブラジル自動車ローン市場における幅広い付帯が支援されます。
代理店・ブローカーが引き続き主要な流通経路である一方、組み込み型およびマーケットプレイスモデルは、ブラジル自動車ローン市場においてバンキングアプリと自動車リスティングのトラフィックを活用することで、小さなベースから急速に拡大しています。ディーラー連動型の組み込み保険はローンフローに統合でき、価格設定を合理化し、顧客ジャーニー中の離脱を減少させます。オープンファイナンスの採用が深まるにつれ、金融機関横断的なデータ共有がリアルタイムでより正確な見積もりと引受を支援し、ブラジル自動車ローン市場におけるコンバージョンとリスク管理の両方に付加価値をもたらします。したがって、流通環境はブローカーの専門知識、銀行のリーチ、組み込みデジタルフローを組み合わせたハイブリッドモデルへと多様化しています。長期的には、これによりブラジル自動車ローン市場における借り手への競争激化と価値向上が期待されます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
パワートレイン別:ICE 59.70%、フレックス燃料との相乗効果によりハイブリッドがCAGR 7.65%で最速成長
フレックス燃料モデルを含むICE車両は2025年に融資台数の59.70%を占め、ブラジル自動車ローン市場のポートフォリオ構成の中核であり続けています。フレックス燃料プラットフォームは、広範な給油インフラとエタノール価格が有利な場合の競争力ある運営コストを背景に、構造的な優位性を維持しています。貸し手はICEに対して標準的な返済期間と実績ある残存価値モデルを使用しており、ブラジル自動車ローン市場においてスケーラブルな引受と予測可能な回収を支援します。ICE借り手はしばしばロードサイドアシスタンスと延長保証パッケージのバンドルに適格であり、ファイナンス下での総所有コストの予測可能性を向上させます。電動化オプションが広がるにつれ、貸し手はICEを価格感応度の高いブラジル自動車ローン市場セグメントで競争力を維持する並列比較を提供できる立場にあります。
ハイブリッド車はブラジル自動車ローン市場において2031年にかけてCAGR 7.65%で最も急速に成長するパワートレインであり、地域の燃料と使用パターンに合わせたフレックスハイブリッドモデルに支えられています。MOVERプログラムの下での政策手段(対象を絞ったIPI処置および研究開発支援を含む)が、モデルの入手可能性を拡大し価格を引き下げるOEM投資を促進しています。国内組み立てが拡大するにつれ、貸し手は残存価値とバッテリー保証サポートへの信頼を高め、ハイブリッドおよびプラグインバリアントのファイナンス承認率が向上します。キャプティブと銀行は、バッテリー、パワートレイン、ロードサイドサービスのパッケージを含む電動化メンテナンスプロファイルに合わせた返済期間と補償バンドルを適応させています。これらの進展により、ブラジル自動車ローン市場においてハイブリッド車がブリッジ技術としてのファイナンス上の優位性を強化しています。
地域分析
東南部地域は全国の車両ファイナンス取扱高の60%以上を占め、ブラジル自動車ローン市場におけるリーダーシップを確保するとともに、最も密度の高いディーラーネットワークとデジタルバンキングユーザーの集積を貸し手に提供しています。高いネットワーク密度により、この地域における融資車両の迅速な承認、厳格な不正防止管理、幅広い保険付帯が可能となっています。ユニバーサルバンクは、ディーラーでのファイナンスと補償を統合するキャプティブプログラムに支援されながら、支店とモバイルフローを組み合わせたオムニチャネルモデルを活用しています。組み込み保険が拡大するにつれ、東南部の借り手はローンフローにおいてダイナミックな見積もりとワンクリック付帯に接する機会が増え、ブラジル自動車ローン市場における融資購入のコンバージョンが向上します。この地域の新車と中古車の組み合わせは、銀行、キャプティブ、デジタル貸し手の強みと良く合致しています。
南部地域は電動化モデルの早期採用傾向が高く、密度の高いディーラーエコシステムを有しており、ブラジル自動車ローン市場においてリテールおよびSME借り手の多様な組み合わせを育んでいます。低排出車両に対する地方税制と州レベルのインセンティブが、クリーン技術への投資を誘導する連邦政策を補完しています。キャプティブファイナンス部門は強力なディーラー関係を活用して、ファイナンス採用を促進する組み込み保険と販売後サポートサービスをパイロット展開しています。デジタル保険会社と消費者プラットフォームもこの地域で意味のある保険ベースを構築し、モバイル体験を好む借り手の選択肢とスピードを向上させています。これらの特徴により、ブラジル自動車ローン市場における消費者と零細事業者への健全な競争と選択肢が維持されています。
北東部地域はCAGR 6.2%で最も急速に成長する地域であり、地域レベルのブラジル自動車ローン市場規模の議論において、デジタル起案の台頭、組み込みモデル、および未開拓セグメントへの貸し手の注力に支えられています。フィンテックは代替データとオープンファイナンスの記録を活用して、従来の信用履歴が限られた借り手へのアクセスを拡大し、拒否率を低下させ公平性を向上させています。銀行とキャプティブもブローカーパートナーシップとディーラー統合を通じてカバレッジを拡大し、融資販売における付帯率を高めています。支払いと引受データの可搬性が高まるにつれ、引受モデルが実際のキャッシュフローをより適切に反映し、ブラジル自動車ローン市場におけるアクセスとポートフォリオパフォーマンスが向上します。これらのトレンドは、予測期間にわたって地域間の製品入手可能性の収束を示しています。
規制環境
ブラジルの自動車ローンは信用および健全性行動の観点でブラジル中央銀行(Banco Central do Brasil)の監督下にあり、2025年12月時点でSelic政策金利が15.00%と高水準であることから、資金調達コストの高さが手ごろ感を引き続き制約している。担保面では、B3が運営する全国抵当権システム(SNG)が、担保設定(gravames)の登録と融資対象車両の譲渡制限を通じて自動車担保付き融資を支えており、これにより詐欺の抑制と、銀行、キャプティブファイナンス会社、ノンバンク系貸手を含む回収プロセスの強化に寄与している。
規制はまた、Conselho Monetario Nacional(CMN)および連邦プログラムを通じて製品設計や対象セグメントにも影響を与えている。CMN決議第5,304号(2026年5月20日)は、持続可能性基準に紐づいた専業運転手向け車両融資に関する規則を定め、アクセス条件を車両特性に連動させた。Medida Provisoria第1,359/2026号は、BNDESを通じた車両融資プログラムの資金源とアクセス基準を定め、民間による融資組成と並んで公的資金チャネルの役割を強化した。融資対象車両に一般的に付帯される保険部分については、SUSEPの監督が引き続き競争と販売時点での行動を形成し、ローンに紐づく付保の付帯に影響する保険金請求処理や販売慣行に関する明確な期待値の形成を支えている。
バリューチェーン分析
ブラジルの自動車ローンのバリューチェーンは、OEMおよび独立系ディーラー網、マーケットプレイス、ブローカー主導の小売チャネルを通じた車両需要の創出から始まり、これらが申込を貸手の組成ワークフローへつなぐ。次に、総合銀行、ノンバンク金融会社、OEM系キャプティブファイナンス部門(Itaú Unibanco、Bradesco、Santanderなどのグループを含む)が、デジタルオンボーディング、Open Finance対応のデータチェック、ディーラー統合プロセスを用いて融資を組成する。CDC(Credito Direto ao Consumidor)は依然として中心的な形態であり、2026年3月時点で28.6%のシェアを占める。担保の権利確定とライフサイクル管理はB3が運営するSNGの抵当権登録を通じて行われ、その後、サービシング(請求、顧客対応、回収、必要に応じた差押え・再販)、そして資金調達・トレジャリー管理が続くが、これには拡張可能な組成を支えるため、多様化した資本市場構造が組み込まれる傾向が強まっている。
保険および付帯サービスは、担保の保護と借り手保護の強化を目的に、融資組成時またはその直後にブローカーや銀行・提携チャネルを通じて組み込まれることが多い。保険分野は大手自動車保険会社に集中しており、Porto Seguro(自動車保険シェア約28%)が首位で、Tokio Marine(約13%)、Allianz(約11%)、HDI(約10%)が続く。引受、保険金請求、修理網は、貸手にとっての担保価値保全と損失severityにフィードバックされる。市場のスループットもディーラーの成約率と業務執行のつながりを強めており、融資対象車両の販売台数は2026年第1四半期に189.3万台(前年同期比12.8%増)に達し、サイクルタイムを抑えるための迅速な抵当権登録と保険の一括発行への要求水準を高めている。
競争環境
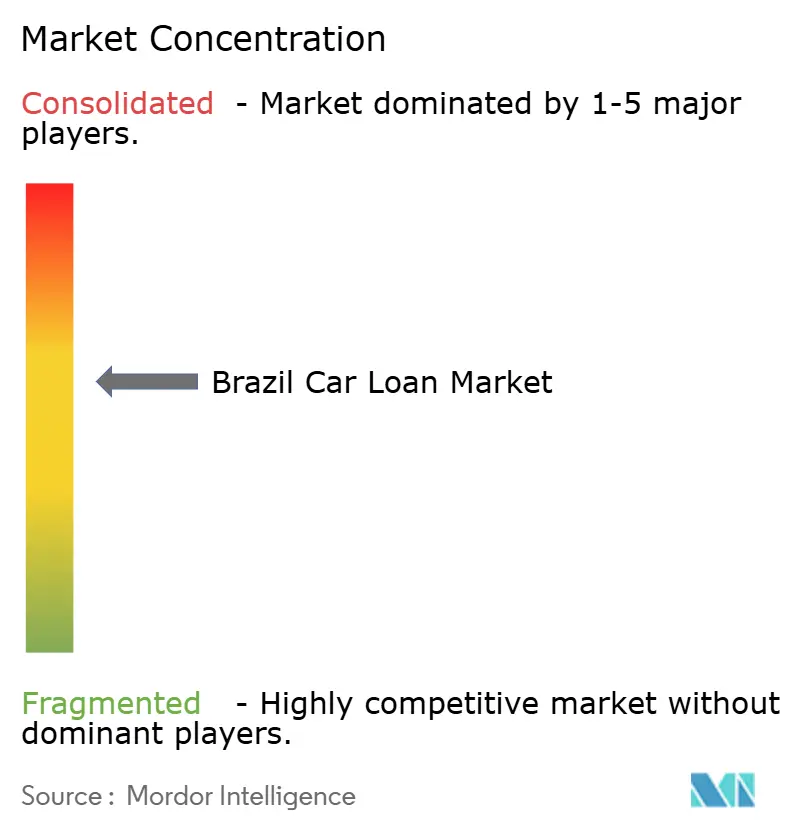
ブラジル自動車ローン市場は中程度の集中度を示しており、ユニバーサルバンクとキャプティブが構造的な流通優位性を維持する一方、デジタル参入者が引受革新と組み込みフローを通じてシェアを拡大しています。大規模なディーラーネットワークを持つ貸し手は、融資購入に不可欠な自動車保険とアシスタンスバンドルの起案、サービシング、クロスセルにおいてスケールメリットを享受し続けています。銀行はオムニチャネルリーチとデータの深さを活用して承認を合理化し、中央銀行のガイダンスに沿った厳格なリスク管理を維持しています。キャプティブはブランド普及率、残存価値の安定性、各OEMのエコシステム内での顧客ロイヤルティを維持するディーラー中心のフローに注力しています。フィンテックはサービス提供コストの削減と迅速な審査承認を目指し、オープンファイナンスデータを活用して信用モデルを充実させコンバージョンを向上させています。保険付帯は共通の差別化要因であり、デジタルおよびブローカーチャネルがブラジル自動車ローン市場における販売時点での選択肢を提供しています。
銀行主導のコンシューマーファイナンス部門は、ディーラーパートナーシップ、支店プレゼンス、モバイル普及率の強みを背景に2025年もリーダーシップを維持しました。サンタンデールのデジタルコンシューマーバンクはラテンアメリカにおける新車ファイナンスでの地位を強化し、ディーラー統合の深化とマクロ更新を反映した規律ある引当金によりブラジルでの勢いを維持しました。Banco PANはマーケットプレイス対応のファネルと標準化された信用審査フローで起案を拡大し、承認時間を短縮してディーラー体験を向上させました。Banco BVはデータ統合と融資フリートのサステナビリティポジショニングを通じて車両分野での差別化を継続しました。これらの金融機関はブローカーおよびバンキングチャネルを通じてルーティングされた組み込み自動車保険でファイナンスを補完し、ブラジル自動車ローン市場における高い付帯率の維持を支援しています。
専門貸し手とフィンテックは、獲得コストを低下させ、オープンファイナンスデータ上でAIネイティブ引受を活用してリスク選別を改善することで、より速い成長を達成しました。Creditasは2025年に起案を拡大し、自動化とデータパイプラインを活用して顧客獲得コストを低く抑えながら、資金調達の多様化のために証券化市場にアクセスしました。キャプティブ貸し手はディーラーエコシステムとホワイトラベルのフィンテックプラットフォームを活用して、小売業者と顧客向けの合理化されたワークフローに支払い、売掛金、保険を組み込みました。保険グループは銀行パートナーシップを強化し、安全運転者に報いるテレマティクス対応価格設定を拡大することで、ブラジル自動車ローン市場における融資車両の信用リスクと保険料の整合を図りました。エコシステム全体で、競争の焦点は組み込み保険、代替データ引受、スケール可能な電動化フリートファイナンステンプレートに集中しています。
ブラジル自動車ローン産業リーダー
Porto Seguro Companhia de Seguros Gerais
Tokio Marine Seguradora S.A.
MAPFRE Seguros Gerais S.A.
Allianz Seguros S.A.
HDI Seguros S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
最も明確な機会は、融資、抵当権登録、保険発行を単一の販売時点のジャーニーへより深く統合し、借り手とディーラーの双方にとっての摩擦を減らすことである。市場には2026年の直接的な実証例があり、SicoobとGrupo HDIが立ち上げたSeguro Auto Financiadoは、自動車ローンと保険を一つの取引に一体化し、フロー内での事前検査要件を撤廃した。この構造は、高金利環境下での離脱と承認までの時間の課題に対応することを目的としている。貸手と保険会社が一体型の構造を模倣する中で、中古車向けおよび金融サービスが行き届いていない地域の借り手向けに、標準化された組込型オファーを構築する余地があり、特にデジタル組成とOpen Financeデータの活用が既に拡大している地域が対象となる。
第二の機会分野は、政策に紐づいた車両カテゴリーやフリートに関連する製品セグメンテーションと融資テンプレートに焦点を当てており、新たな規則やプログラムによって支えられている。CMN決議第5,304号(2026年5月)は、専業運転手向けの融資アクセスを持続可能性基準と結びつけ、Medida Provisoria第1,359/2026号は、BNDES関連の車両融資プログラムの資金源とアクセス基準を正式化し、構造化された信用供与のあり方を明確にしている。CDCに加え、参加者は同じディーラーおよびデジタル配布網を活用して、consorcio(共同購入組合)やリースといった補完的な形態に事業を拡大できる。保険会社もまた、ローンのジャーニー内で価格設定・発行が可能なモジュール型カバレッジを拡大でき、これにより担保保護を支えつつ、融資を受ける顧客にとっての総コストの透明性を高めることができる。
最近の業界動向
- 2026年6月:Grupo HDI Seguradora S.A.とSicoobが、事前検査を必要とせず自動車ローンと保険を単一の取引に統合した製品「Seguro Auto Financiado」を発表した。最長36カ月の期間、最大500,000レアルの保険金額に対応する。この発表により、販売時点での組込型自動車ローンと保険が拡大する。この動きはキャプティブに近い流通体制を強化し、融資ジャーニーにおける摩擦を減らし、一体型カバレッジを通じて信用リスクを軽減する。
- 2026年4月:Tokio Marine Seguradora S.A.は、2025年12月の8億9,530万レアルの高値に続き、自動車保険料が7億1,970万レアルに達したと報告した。自動車保険の価格動向は、融資対象車両の手ごろ感に影響を与える。価格の変動性は、ブラジルの自動車ローンにおける貸手のリスク評価と手ごろ感の判断材料となる。
- 2026年3月:2026年第1四半期の累積融資対象車両販売台数は189.3万台に達し、2025年第1四半期比で12.8%増加した。これはブラジルの自動車ローン市場における強い需要を示している。これは融資成長の期待と組成のための資金調達の多様化を後押しする。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場をブラジルにおける正規の貸付チャネルを通じて創出された乗用車購入向けの自動車ローン残高および新規融資の価値と定義し、対象年についてUSDで測定する。
対象範囲の除外事項:自動車保険料、ディーラーのサービスパッケージ、および全額現金購入などのローン以外の支払方法は除外する。
セグメンテーション概要
- 補償タイプ別
- 第三者賠償責任
- 自車両損害
- 衝突
- 総合(盗難、ガラス、火災など)
- アシスタンスおよび追加オプション(ロードサイド、法的)
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- 直接
- 代理店・ブローカー
- 銀行
- 組み込みチャネル(OEM、アフィニティなど)
- デジタルプラットフォームおよびその他の新興チャネル
- パワートレイン別
- ICE車両
- 電気自動車
- ハイブリッド車
- その他(水素燃料電池車、液化石油ガス・圧縮天然ガスなど)
データソース、市場規模算定、および検証
デスクリサーチ
モデルの構築にあたっては、まずブラジルにおける信用および車両需要に関する明確なファクトベースを構築し、前提が根拠なく変動しないようにする。主要な公的情報源には、車両融資に関するブラジル中央銀行(BCB)の信用時系列データ、IBGEのマクロ指標(所得、インフレ、労働)、および手ごろ感を左右する公式金利履歴(SELICなど)が含まれる。
また、業界団体や政府発表(登録・ナンバー登録など)による車両販売台数や保有台数の指標、年次報告書や投資家向け説明資料からの貸手の開示情報も相互に確認する。必要に応じて、企業財務情報のための有料データベース、ニュースおよび財務情報、そして出荷レベルの輸出入データを用いて、時系列、製品構成、報告されているエクスポージャーを検証した。これらのデスクリサーチの情報源は例示であり、データ収集、検証、明確化のために追加の公的発表や提出資料も参照した。
一次インタビューおよび調査
一次調査での議論は、新車・中古車を通じたブラジルにおけるローンの構造化の実態、頭金の典型的な挙動、そして実際に自動車ローンとして数えられるものと隣接する信用形態との区別を確認するために用いた。また、チャネルの力学が実際にどのように機能しているか(銀行窓口、デジタルフロー、ディーラー主導の組成)についても検証し、そのフィードバックを用いて、借り手プロファイルごとの承認率、融資額、ローン期間に関する前提をより精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:35% | 経営幹部(CXO):12% |
| ミッド層:49% | 部門/事業リーダー:41% |
| 小規模事業者:16% | マネージャー:47% |
市場規模算定と予測
市場規模の算定は、車両購入活動と融資浸透率、平均融資額、そして未払残高を決定する返済ペースを結び付けて、ブラジルの自動車ローン全体をトップダウンで再構築することから始まる。この総額が確定した後、サンプル抽出された貸手のエクスポージャーの積み上げ、支払済み融資額に関するチャネル別の確認、車種別の平均販売価格(ASP)×融資シェアのロジックといった選択的なボトムアップ近似を通じて検証し、明確な不整合を調整する。
結果に大きく影響を与える入力要素には、乗用車販売動向、平均ローン・トゥ・バリューおよび頭金の慣行、ローン期間の分布、金利水準とスプレッド、そして融資浸透率に影響する承認の厳格さの変化が含まれる。予測は、金利、所得、車両需要指標に対する単純な回帰型の感度分析に支えられたシナリオ分析を用いて行われ、前提は、今後数年間の価格設定と引受に関して貸手や仲介業者が予想する内容を反映して精緻化される。小規模な貸手についてボトムアップの視点が不完全な場合、そのギャップは、観測された組成パターンと開示されたポートフォリオ成長帯に基づくシェア配分によって処理される。
データ検証と更新サイクル
算出結果は、中央銀行の信用系列の動き、車両販売動向、主要な貸手開示による報告トレンドといった独立した指標と比較することで検証される。差異が大きすぎる場合は、要因を一つずつ前提に遡って特定し、融資シェア、融資額、ローン期間などの項目を再確認するための追加のヒアリングを行う。
最終確定前には、年次間の整合性、通貨換算のタイミング、成長率がマクロ経済の状況と整合しているかどうかに重点を置いた、複数段階のアナリストレビューを行う。本レポートは年次で更新され、金利、信用の利用可能性、または車両需要を大きく変動させる重要な事象が発生した場合には、随時更新を行う。提供に先立ち、最終的な見直しを完了し、クライアントには最新の見解を提供する。
Mordor Intelligenceのブラジル自動車ローン市場推計と他の公表推計との比較
ブラジルの自動車ローンに関して公表されている市場価値は、しばしば大きく異なるように見えることがあるが、これは各機関がローン市場に含める項目が異なり、また基準年や通貨換算のタイミングも異なることが理由である。当社の調査では、各入力を追跡可能な信用および車両指標に紐づけて維持し、その上で専門家のフィードバックを用いて算出結果のストレステストを行う。
自動車保険料はMordor Intelligenceの本調査の対象範囲外であり、融資商品と保険商品を一つの数値にまとめている場合、この一点の含め方の違いだけで一部の公表値が過大になることがある。また、新規貸付額と未払残高のどちらを測定しているか、リファイナンスやローン更新の扱い方、そして金利・インフレの前提が最新の信用サイクルに合わせて更新されているかどうかによっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 85.97 B (2025) | |
| 業界団体A | USD 78.40 B (2025) | 貸手が報告する車両融資残高のみに近いことが多く、後に譲渡されるディーラー組成のローンを除外している場合は総額を過小評価する可能性があり、製品構成の変化を正規化していない。 |
| 業界誌B | USD 96.50 B (2026) | ローン価値を関連する付帯サービスと混合していたり、積極的な融資浸透率および融資額の成長を前提としている場合があり、また年間を通じて異なる外国為替換算のタイミングを適用している可能性もある。 |
これら3つの数値の間で、差異のほとんどは、何を自動車ローンとみなし何を付帯製品とみなすか、そして測定方法が残高ベースか貸付実行ベースかに起因することが分かる。モデルを観測可能な信用系列、車両需要指標、そしてインタビューで検証された融資条件に紐づけて維持することにより、この推計は透明性を保ち、前提が更新された際にも再現可能である。


レポートで回答される主要な質問
ブラジル自動車ローン市場の現在の規模と成長見通しはどのようなものですか?
ブラジル自動車ローン市場は2026年に900億1,000万USDに達し、2031年までに1,137億USDに達する見込みで、CAGR 4.80%を反映しています。
現在の金利はブラジルにおける自動車ローンの購入可能性にどのような影響を与えていますか?
Selic政策金利は2025年12月に15.00%に据え置かれ、消費者の借入コストを高止まりさせています。デジタル起案とバンドルオファーが需要を支援したことにより、車両ファイナンスは2025年11月に前月比2.3%成長しました。
ブラジル自動車ローン市場でリードしている顧客・製品セグメントはどれですか?
乗用車は2025年に融資台数の58.80%を占め、代理店・ブローカーが流通の72.20%を担い、ICE車両が59.70%を占める一方、ハイブリッド車と総合補償がそれぞれCAGR 7.65%と5.82%で最も急速に成長しています。
ブラジルの自動車ローンにおいて最も活発で最速の成長を示す地域はどこですか?
東南部地域が車両ファイナンス取扱高の60%以上を占め、北東部地域がCAGR 6.2%で最も急速に成長する地域です。
デジタル貸し手と組み込み保険はブラジルの自動車ファイナンスにおいてどのような役割を果たしていますか?
銀行とフィンテックはデジタル起案と組み込み保険を活用して承認を迅速化し獲得コストを低下させており、Banco PANのオムニチャネル規模やCreditasのオープンファイナンスデータを活用したAIネイティブ引受が含まれます。消費者プラットフォームは融資購入者の保険付帯を拡大しており、Nubankは2024年半ばまでに200万件の保険契約に達しました。
電動化はブラジル自動車ローン市場にどのような影響を与えていますか?
ハイブリッド車は対象インセンティブと現地化によりファイナンス承認率が向上し、CAGR 7.65%で最も急速に成長するパワートレインです。排出ゼロバス向けの官民イニシアチブが民間貸し手を動員し、フリートファイナンスのスケーラブルなテンプレートを創出しています。
最終更新日:



