
ITコネクタ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
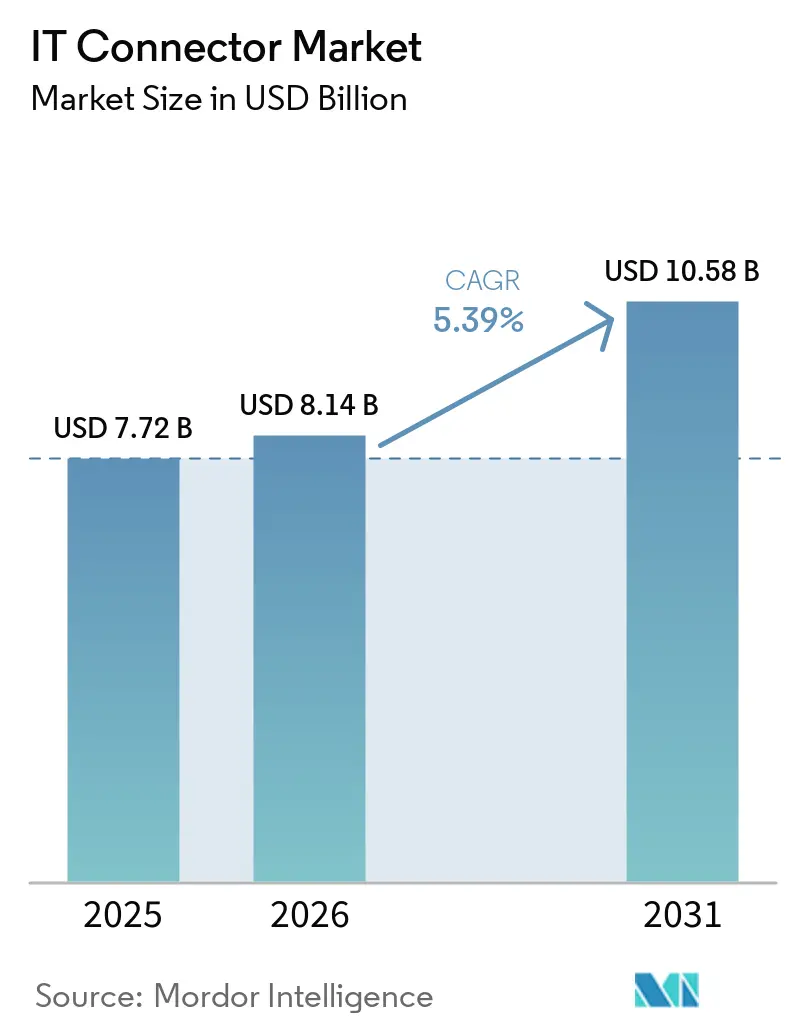
| 市場規模 (2026) | 8.14 十億米ドル |
| 市場規模 (2031) | 10.58 十億米ドル |
| 成長率 (2026 - 2031) | 5.39 % |
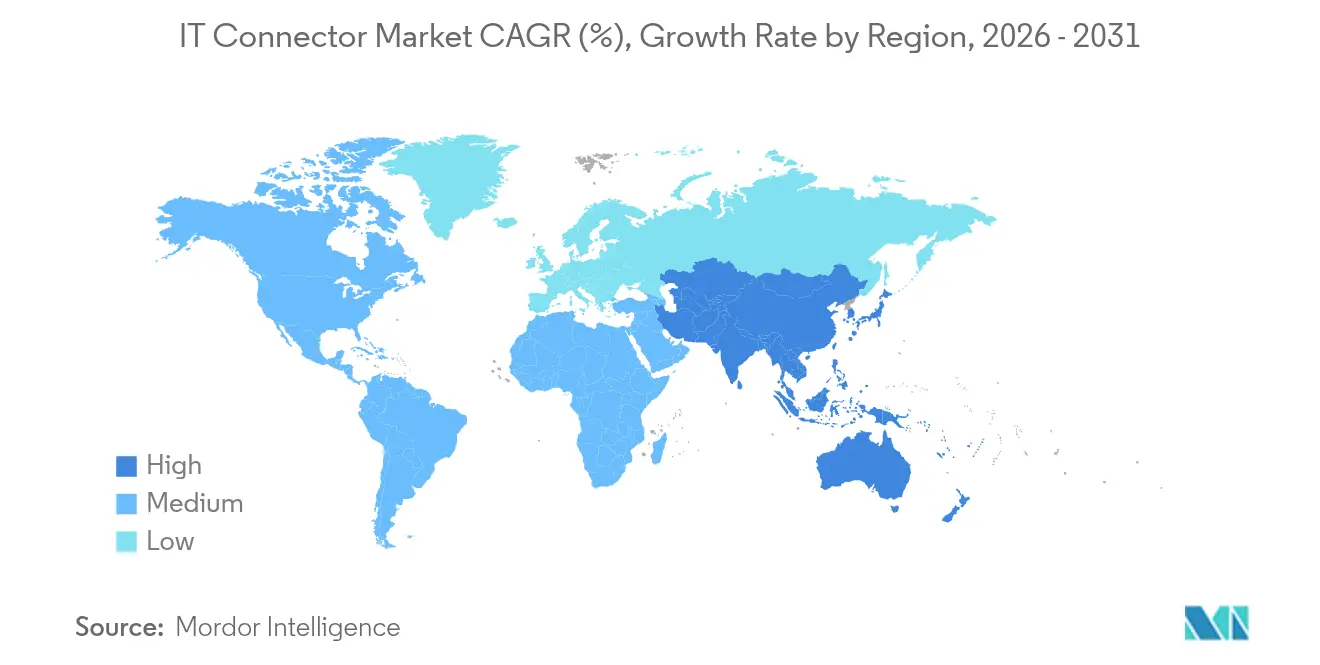
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
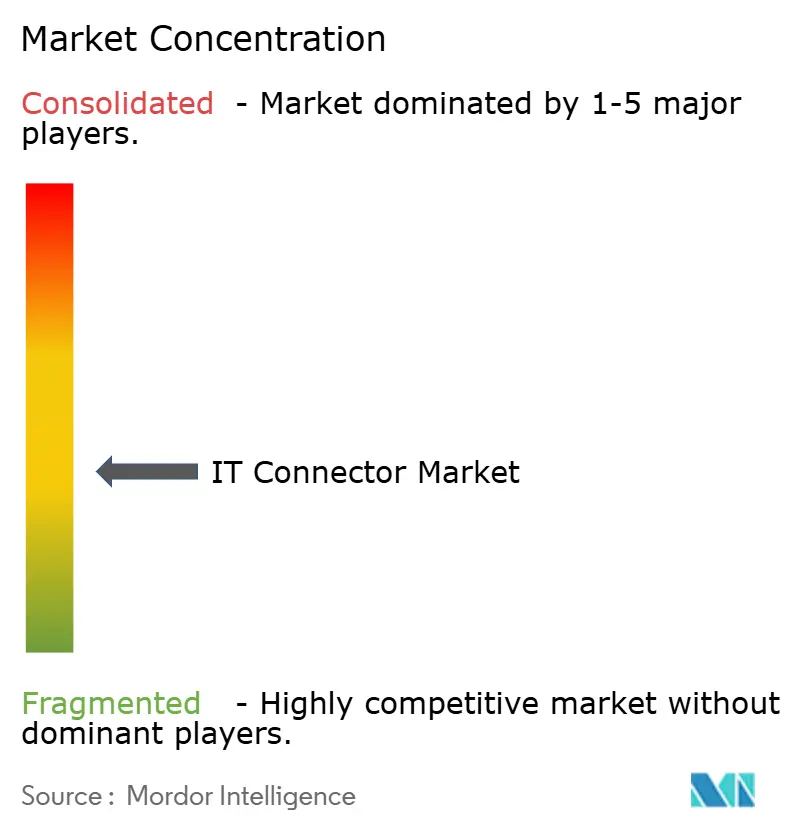
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるITコネクタ市場分析
ITコネクター市場規模は2025年に77.2億米ドルと評価され、2026年の81.4億米ドルから2031年には105.8億米ドルに達すると推定され、予測期間(2026〜2031年)中に5.39%のCAGRで成長する見込みです。
成長の原動力は、ハイパースケールデータセンター内でのレーン当たり224 Gbps以上のデータ転送への緊急ニーズ、地域全体での5G/6G展開の加速、および電気自動車におけるゾーナルEEアーキテクチャへの自動車業界の移行にあります。コパッケージドオプティクス、より効率的なRFおよびVSFF設計、ならびに米国CHIPS法によって資金提供された国内半導体生産能力の確保が需要ドライバーを補完しています。同時に、コネクターサプライヤーは112 Gbps PAM4を超える熱機械的限界と、銅価格の変動環境によるマージン圧力に対処しています。
主要レポートのポイント
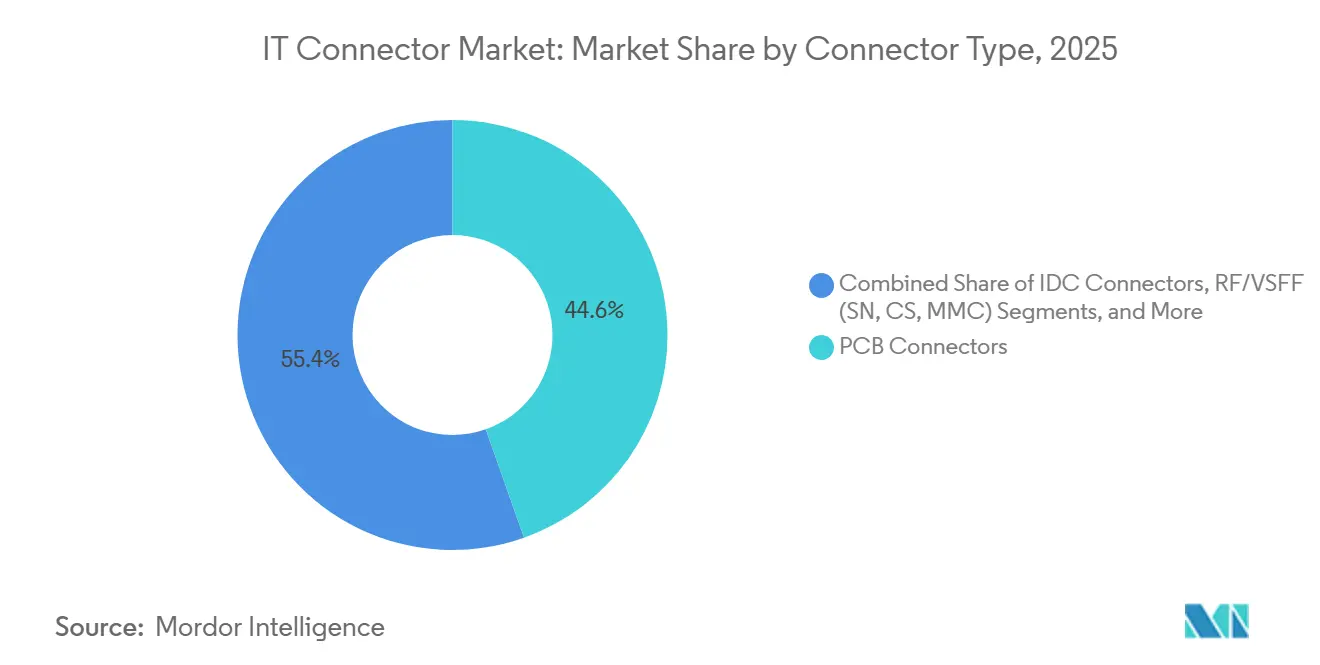
- コネクタータイプ別では、PCBコネクターが2025年のITコネクター市場シェアの44.60%を占めてトップとなり、IO/高速バックプレーンおよびプラガブルは2031年にかけて5.55%のCAGRで拡大する見込みです。
- 実装構成別では、基板間が2025年に35.40%の収益シェアを保持し、ワイヤー対基板は2031年にかけて6.05%のCAGRで拡大しています。
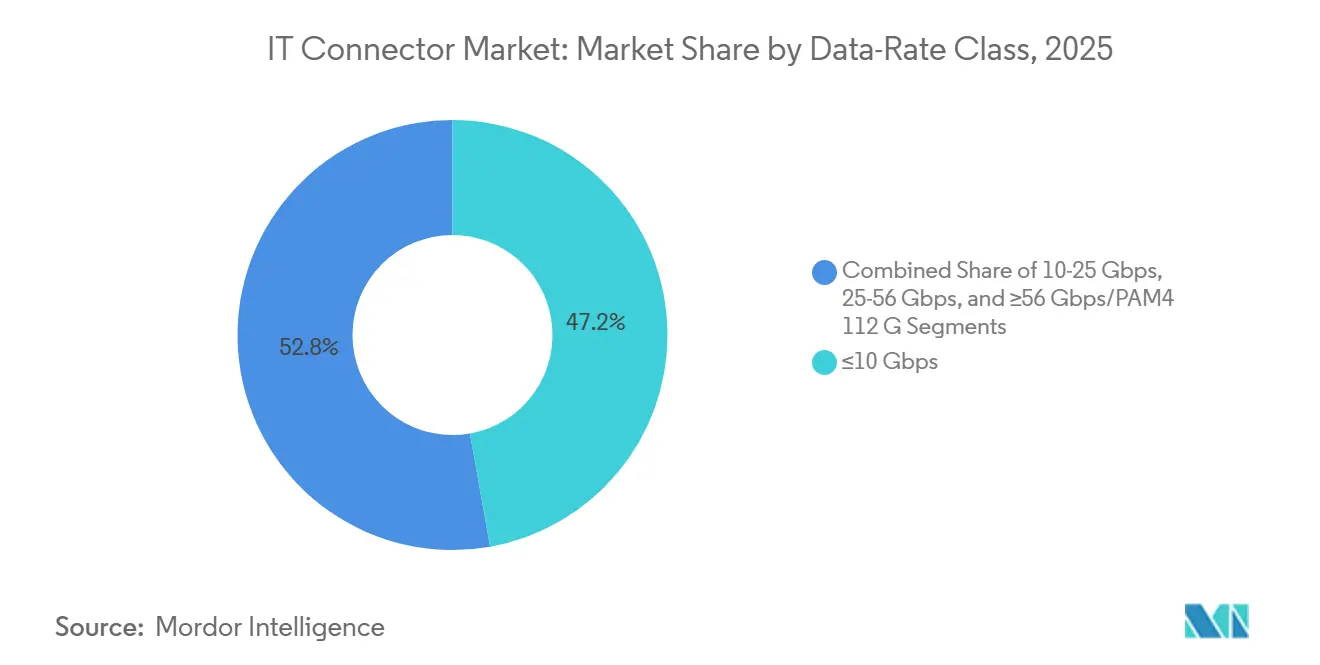
- データレートクラス別では、10 Gbps以下が2025年のITコネクター市場規模の47.20%のシェアを占め、56 Gbps PAM4以上は予測期間中に6.85%のCAGRで上昇しています。
- エンドユーザー産業別では、ITおよび通信が2025年に37.40%のシェアを占め、自動車およびeモビリティが2031年にかけて6.25%のCAGRで最も急成長するセグメントとなっています。
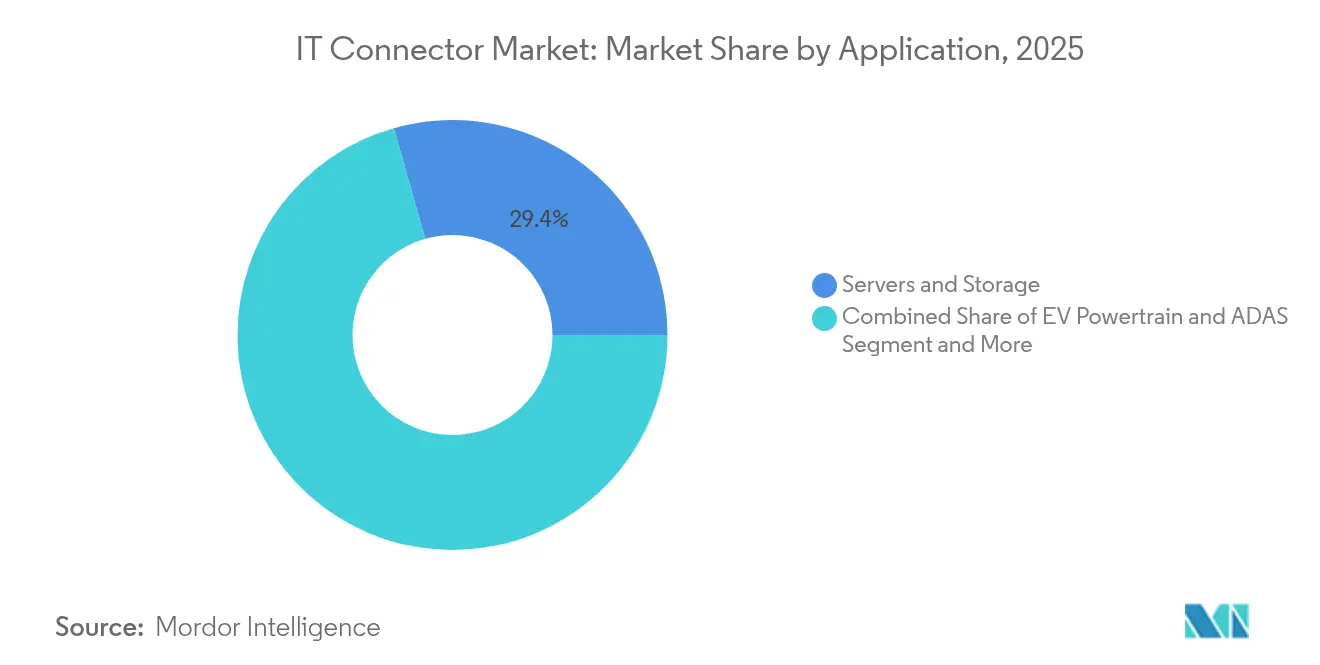
- アプリケーション別では、サーバーおよびストレージが2025年のITコネクター市場収益の29.40%を占めています。5G/6G基地局セグメントは2031年にかけて年率6.32%で成長する見込みです。
- 材料別では、標準熱可塑性プラスチックが2025年においても77.60%のシェアを維持していますが、低ハロゲンまたはハロゲンフリー樹脂は2031年にかけて5.64%のCAGRで上昇する見込みです。
- 地域別では、アジア太平洋が2025年のITコネクター市場シェアの45.50%を占め、中東およびアフリカ市場は2031年にかけて5.92%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターにおける高速(25Gbps超)インターコネクトへの需要急増 | 1.2% | 北米およびアジア太平洋に集中するグローバル | 中期(2〜4年) |
| アジアにおける5G/6Gネットワーク展開の加速によるRFおよびVSFFコネクタ採用の拡大 | 0.9% | アジア太平洋、北米への波及あり | 短期(2年以内) |
| EVにおける高速基板間コネクタを促進する自動車ゾーナルEEアーキテクチャ | 0.7% | 欧州およびアジア太平洋に集中するグローバル | 中期(2〜4年) |
| IOコネクタ革新を加速するコパッケージドオプティクスの成長 | 0.8% | 北米およびアジア太平洋 | 長期(4年以上) |
| 工場自動化(EU重点)における堅牢・密閉型コネクタを牽引するエッジAIおよび産業用IoT | 0.6% | 欧州、北米への波及あり | 中期(2〜4年) |
| 米国CHIPS法に支援された国内PCB生産による国内コネクタ需要の拡大 | 0.5% | 北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおける高速インターコネクトへの需要急増
帯域幅を大量消費するAIクラスターはレーンあたり224Gbpsを超える領域へ移行しており、コネクタ設計者は狭いサーバートレイ内での挿入損失と熱上昇を軽減することを余儀なくされています。Molexは224Gbps PAM4リンク向け光トランシーバーの急速な普及を挙げ、熱除去が信号完全性と同様に重要になっていると指摘しています。活動範囲はPAM-6/PAM-8変調の評価から、電気チャネルを短縮するコパッケージド銅線および光学の展開にまで及んでいます。ハイパースケーラーは毎年120〜130の新サイトを稼働させる計画で、建設スケジュールを6週間に圧縮し、迅速にキット化・組み立て可能な高密度コネクタシステムを優先しています。
5G/6Gネットワーク展開の加速によるRFコネクタ採用の拡大
ベトナムにおける2.6GHzおよび3.5GHz帯のスペクトラムオークションなどの市場では、ミッドバンドマクロおよびスモールセルの展開が促進されています。マッシブMIMO無線機は4T4Rから32T32Rへとスケールアップしており、フロントホールシェルフ内のファイバー数を圧縮するコンパクトなVSFFインターフェースへの移行を促しています。コネクタベンダーはフロントホールシェルフ内のポート密度を4倍にするSNクラスのフットプリントで対応しており、キャリアニュートラルのホスト事業者は2028年までに87億米ドルと評価される分散アンテナシステムを拡大しています。[1]
高速コネクタを促進する自動車ゾーナルEEアーキテクチャ
車両配線をゾーナルドメインに再設計することでハーネス重量を最大40%削減でき、ゾーンコントローラーと中央演算モジュール間で高速データを転送できるマルチレーン基板間コネクタへの需要が高まっています。MolexのMX-DaSHは信号、電力、データを統合し、ライン側のルーティングを簡素化します。電動パワートレインは大電流ノードをもたらし、グローバル高電圧コネクタ市場を2033年までに年平均成長率6.5%で150億米ドルへと押し上げます。これらのダイナミクスにより、ゾーナルEVプラットフォームはITコネクタ市場において最も急成長するデザインウィンカテゴリーとなっています。
IOコネクタ革新を加速するコパッケージドオプティクスの成長
光エンジンをASICと統合することでリタイマーステージが不要となり、消費電力が30%低下し、リンクバジェットが縮小します。光インターネットワーキングフォーラムは2025年第1四半期にコパッケージドソリューションの機械的エンベロープを標準化するための高密度コネクタプロジェクトを発表しました。超低損失ファイバーとブラインドメイト光フェルールが共同開発されており、光電子アライメントに精通したコネクタ企業に新たな対応可能収益をもたらしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅および希少金属価格の変動によるBOMコストの上昇 | -0.7% | グローバル | 短期(2年以内) |
| 112Gbps PAM4以上での熱機械的信頼性の限界 | -0.5% | 北米に集中するグローバル | 中期(2〜4年) |
| コネクタデザインインを遅らせる自動車PPAPサイクルの長期化 | -0.3% | グローバル | 中期(2〜4年) |
| 再認定コストを増加させるハロゲンフリープラスチックへの規制的推進(EU) | -0.4% | 欧州、グローバルサプライチェーンへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅および希少金属価格の変動によるBOMコストの上昇
銅およびパラジウム価格の急騰により、パナソニックの2025年1月のフレキシブルPCB値上げ通知など、複数の部品価格通知が発生しています。[2] 高速コネクタは厚銅合金と貴金属メッキを使用しているため、5%の上昇でも粗利益率を侵食する可能性があります。ベンダーは年間供給契約の締結、代替メッキの認定、および挿入サイクルを損なわずに質量を低減するためのコンタクトビームの再設計に取り組んでいます。
高データレートにおける熱機械的信頼性の限界
112Gbps PAM4を超えると、はんだ接合部、リードフレーム、およびハウジングプラスチックに負荷がかかります。インジウムコーポレーションは、エレクトロマイグレーション、スズウィスカーの成長、およびCTE不整合を早期フィールドリターンの根本原因として指摘しています。低温はんだと強化LCPハウジングが部分的な緩和策を提供していますが、加速認定がデータセンターインターコネクトのエンジニアリングロードマップを支配するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コネクタタイプ別:
IO/高速バックプレーンがレガシーリンクを上回る成長PCBコネクタは2025年のITコネクタ市場規模の44.60%を占め、マザーボード、ストレージプレーン、産業用コントローラー全体での普及を反映しています。堅牢なピン完全性、実績ある嵌合サイクル、および幅広いコンポーネントエコシステムにより、このカテゴリーは量産用途に定着しています。このセグメントは、CHIPS法主導のPCB組み立てのリショアリングによる恩恵を引き続き受けており、ファインピッチメザニン形式の国内需要を押し上げています。
IO/高速バックプレーンおよびプラガブルグループは、チャネルあたり112Gbpsに対応するQSFP-DD 800およびOSFP Xtremeケージへのデータセンターアップグレードに牽引され、年平均成長率5.55%で成長する見込みです。RF/VSFFコネクタは5Gスモールセルの高密度化から恩恵を受け、円形および矩形ハウジングは過酷な産業用制御に不可欠であり続けます。マイクロミニチュアオプションは、ロボット手術やCubeSatにおいて節約されるミリメートルごとに価値が生まれる新たなユースケースが見られています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
実装構成別:
ワイヤー対基板が勢いを増す基板間は2025年に35.40%のシェアを保持し、モジュール式サブアセンブリのワークホースであり続けています。積層メザニンおよびカードエッジバリアントは、ラップトップやスイッチブレード内の厳しいZ高さ制限を満たすOEMを支援しています。しかし、ワイヤー対基板は、設計者がEVバッテリーパックや家庭用電化製品のメンテナンスを簡素化するハーネスを好むため、年平均成長率6.05%で拡大しています。
ワイヤー対ワイヤーアセンブリは、基板スペースが限られているモータードライブやHVACコンプレッサーへのサービスを継続しています。小型化トレンドはすべての実装スタイルに広がっており、Molexの堅牢小型化シリーズはIP67シーリングを維持しながら20〜55%のフットプリント削減を実現し、ロボティクスおよび屋外通信エンクロージャーのニーズに直接対応しています。
データレートクラス別:
PAM4技術がハイエンドを再形成10Gbps以下カテゴリーは、多くの産業用センサー、インフォテインメントヘッドユニット、および組み込みPCが最先端の帯域幅を必要としないため、2025年のITコネクタ市場規模において支配的な47.20%のシェアを保持しました。これらのコネクタのコストパフォーマンスの最適点は、リンクバジェットがより長いケーブル配線や複数のドロップを優先する場合に人気を維持しています。
56Gbps以上のPAM4ブラケットは、AI推論、NVMe-oFストレージファブリック、および分散メモリプールが224Gbpsレーンに移行するにつれ、2031年にかけて年平均成長率6.85%で上昇します。OIFの高密度提案は、ポートあたり800Gbpsを超えるアップグレードパスをサポートする厚銅シートケージと低スキューペアルーティングを中心としたエコシステムの整合を示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
自動車およびe-モビリティが加速ITおよび通信は、クラウドサービスの拡大とキャンパスバックボーンの継続的な刷新に牽引され、2025年に37.40%の収益を維持しました。ハイパースケーラーのODMハードウェアへの選好は、ケージ、メザニン、およびPAM4ツインアックスアセンブリへの大量需要に転換されています。
自動車およびeモビリティは規模は小さいものの、6.25%のCAGRで成長する見込みです。SAEレベル2以上の自律走行には、カメラ、レーダー、および集中型ADASプロセッサ間の高速リンクが必要であり、EVの高電流バッテリーコネクターへの需要を補完しています。産業オートメーションおよび医療機器も、振動や化学物質への暴露にもかかわらず信号完全性を維持する堅牢なIP定格筐体を使用するエッジAIの普及に伴い、シェアを拡大しています。
用途別:
5G/6G基地局が成長軌道を牽引サーバーおよびストレージは2025年のITコネクタ市場売上の29.40%を占めました。ティア3コロケーション施設、地域エッジノード、およびAIスーパークラスターはすべて、コストとアップグレード性のバランスを取るために高速ケージと直交バックプレーンに依存しています。
5G/6G基地局セグメントは、通信事業者が無線フットプリントを圧縮しアンテナ数を増加させるにつれ、2031年にかけて年率6.32%で複利成長します。SNおよびMDCデュプレックスファイバーコネクタ、さらにIPxコアックスリンクが、ミッドバンドカバレッジ向けにカスタマイズされたリモート無線ヘッドで採用されています。EVパワートレイン/ADASおよび工場用ロボットがこれに続き、協働ロボットアームはホットスワップサーボドライブ向けの組み込みコネクタモジュール性を初めて採用しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
材料別:
ハロゲンフリー化合物が注目を集める標準熱可塑性プラスチックは確立された成形サイクルとコスト優位性により依然として77.60%のシェアを維持しています。しかし、REACHおよびRoHSがハロゲンおよび臭素系難燃剤の規制を強化するにつれ、低ハロゲンまたはハロゲンフリー樹脂は年平均成長率5.64%で上昇します。TE ConnectivityとBizLinkはそれぞれ環境配慮型ジャケットへの積極的な転換プログラムを確認しています。
UL 94 V-0認定を含む材料認定を迅速化するサプライヤーは、持続可能性の認証情報を市場に打ち出すEU自動車プラットフォームおよびコンシューマーウェアラブルでのデザインイン受注において有利な立場に立てます。
地域分析
アジア太平洋地域のITコネクタ市場
アジア太平洋地域は2025年に市場収益の45.50%を占め首位となり、中国の垂直統合型エレクトロニクス基盤とインドの急成長する通信バックボーンが牽引した。国内コネクタメーカーは信頼性向上を目的とした省レベルのインセンティブの恩恵を受けており、国内コネクタセクターは2024年に前年比で120.6 ビリオン 人民元の増加が見込まれている。日本と韓国は、先端ファウンドリラインにおけるコパッケージド・オプティクスの早期採用を通じて貢献している。
北米のITコネクタ市場
北米は第2位に位置する。CHIPSおよび科学法はすでにTSMCアリゾナに66 ビリオン 米ドル、インテルに85 ビリオン 米ドルを投入しており、224 Gbps PAM4熱要件に準拠した先端基板およびコネクタケージの現地化されたエコシステムを支えている。航空宇宙・防衛プログラムも、プレミアムマージンをもたらす堅牢な円形MIL規格バリアントの需要を生み出している。
欧州・中東・アフリカおよび南米のITコネクタ市場
州は自動車、インダストリー4.0、医療分野における強みを発揮している。ハロゲンフリープラスチックへの移行により、多くのOEMがエコクラスハウジングの早期採用者となっている。一方、中東・アフリカ地域はハイパースケーラーが地域クラウドゾーンを整備し、特にサウジアラビアとアラブ首長国連邦においてスマートシティ向け光ファイバー事業が政府から付与されることで、5.92%のCAGRが見込まれている。南米はブラジルの通信およびアルゼンチンの産業オートメーションプロジェクトを中心に、安定しているものの比較的緩やかな拡大を示している。
規制環境
ITコネクタのコンプライアンスは、有害物質規制と相互運用性標準によって形成されており、これらは設計上の選択や再認証サイクルにますます影響を及ぼしている。欧州では、EU RoHS指令とREACH規則が材料の代替を引き続き推進しており、サプライヤーの転換プログラムに既に反映されている低ハロゲンまたはハロゲンフリー化合物への移行も含まれる。RoHSの鉛使用免除規定の更新は2026年7月に施行される(欧州委員会委任指令(EU) 2025/1802、2025/2363、2025/2364による)。これらの変更は、特定のはんだおよび部品カテゴリーにおける鉛の使用可能なケースを厳格化し、EU向け機器を供給するグローバルサプライチェーン全体で文書化および試験の負担を増大させる。
同時に、コネクタメーカーは、市場アクセスおよび適合性の主張のために地域制度に採用される国際電気標準を追跡している。2025年から2026年にかけてのIEC発行物、例えばIEC 61076-2-111:2025(M12パワーコネクタ)や、円形コネクタ仕様に関する2026年の更新(CENELECを通じたEN IEC 61076-2:2026の入手可能性を含む)は、IT・通信のエッジおよび産業ネットワーキング展開と重なる円形およびオートメーション関連相互接続の標準的な基準を強化している。その結果、トレーサビリティ(材料宣言および適合性声明)の重要性が高まり、高速インターフェースが新しい筐体や樹脂に移行する際に、再設計や二重認証戦略がより一般的になっている。
バリューチェーン分析
ITコネクタのバリューチェーンは、上流の原材料(銅合金、貴金属めっき原料、LCP/エココンパウンドなどの工業用ポリマー)と、これを支える製造装置(精密プレス、成形、めっき、高速試験)から始まる。次に、コネクタの設計と認証プロセスを経て、最終的にサーバー、ストレージ、ネットワーク機器、基地局における流通およびOEM/ODM統合へと進む。高速ケージ、メザニンコネクタ、光学アライメントインターフェースについては、銅やレアメタルの価格変動へのBOM露出が続き、より高いデータレート(112 Gbps PAM4クラスのチャネルを含む)での認証サイクルがエンジニアリングのリードタイムを延長させる中、供給の継続性はマルチソーシングと長期契約への依存を強めている。
最近のサプライチェーン動向は、より緊密な垂直連携とエコシステムパートナーシップを示している。2025年2月、TTIはSamtecとグローバル流通パートナーシップを締結し、専門コネクタポートフォリオへのチャネルアクセスを拡大した。2026年には、MolexがAI主導のデータセンター需要を支えるため、光ファイバーケーブルに関する長期供給契約をPrysmianと発表し、一方でITTは高信頼性相互接続におけるコンタクトシステム能力への統制を深めるため、Aerospace Contacts LLCの買収(3,100万米ドル)に関する最終契約を締結した。TE Connectivity、Boway Alloy、SBT Ultrasonic、Komaxの4社による銅からアルミへのハーネス転換を工業化するための枠組みも、合金供給、溶接/接合、ハーネス自動化にわたる材料およびプロセス変更がどのように調整されているかを示しており、高速基板間および線対基板エコシステムに関連する自動車関連需要ストリーム全体でのコネクタ端末処理と認証にも波及効果をもたらしている。
競合環境
TE Connectivity、Amphenol、およびMolexがリーダーシップ層を形成しています。TE Connectivityは2024年度に米州から57億米ドル、EMEAから48億米ドル、アジア太平洋から58億米ドルを計上し、バランスの取れた地理的フットプリントを反映しています。[4] Amphenolの過去12ヶ月における株価27%上昇は、CommScopeのアウトドアワイヤレスネットワーク部門の買収などに基づいており、2025年の売上に13億米ドルを追加する見込みです。
中堅企業はドメインフォーカスによる差別化を図っています。ZJK IndustrialはCOMPUTEX 2025でGPUサーバー向け液冷クイックカップリングを発表しました。住友電気ライトウェーブなどのニッチな医療専門企業は、フィールドスプライス可能な光コネクタで2025年Lightwave+BTRイノベーションレビューにおいて5点満点中4.5点を獲得しました。
競争の激しさはシステムレベルのノウハウを中心に高まっています。顧客はファームウェア、熱モデル、および物理コネクタにバンドルされたコンプライアンステスト計画を含むフルスタックソリューションをますます要求しています。このサービスオーバーレイは、学際的なエンジニアリングチームと高度なシミュレーションツールチェーンを持つ企業を優遇します。小規模参入企業は超小型またはエコフレンドリーなニッチに集中し、技術ギャップを埋めようとする戦略的企業の買収ターゲットとして自らを位置づけています。
ITコネクタ産業リーダー
-
3M Company
-
Molex Inc. (Koch)
-
TE Connectivity Limited
-
Amphenol Corporation
-
Samtec Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ITコネクター市場 このレポートでカバーされる企業
- 3M Company
- TE Connectivity Ltd.
- Molex Inc. (Koch)
- Amphenol Corporation
- Samtec Inc.
- Hirose Electric Co., Ltd.
- Aptiv PLC
- Yazaki Corporation
- Hon Hai Precision (FOXCONN)
- Phoenix Contact GmbH and Co. KG
- Harting Technology Group
- JST Mfg. Co., Ltd.
- WAGO Kontakttechnik
- Rosenberger Hochfrequenztechnik
- Bel Fuse Inc.
- Kyocera Corporation
- Luxshare Precision Industry
- JAE (Japan Aviation Electronics)
- Fischer Connectors SA
- CONEC Elektronische Bauelemente GmbH
- Omnetics Connector Corp.
- Würth Elektronik GmbH and Co. KG
市場機会と将来展望
AIデータセンターのアップグレードと、1レーン当たり224 Gbpsへの信号伝送の移行は、光学および複合型相互接続アーキテクチャに新たな余地を生み出している。特に、熱制限や挿入損失予算が従来の電気チャネルを制約する領域で顕著である。2026年、3Mは拡張ビーム光学(EBO)生産への投資能力を発表し(2026年3月)、AIデータセンター向けの光接続を拡大するための業界連合に参加した(2026年5月)。これらの動きは、高密度展開向けのより堅牢で汚染耐性のある光学インターフェースに向けた業界の連携を示している。Molexも2026年5月にTeramountの買収を完了し、共同パッケージ光学(co-packaged optics)に対応した着脱式ファイバー・ツー・チップ接続の技術知識を追加した。これにより、より厳密な機械的許容差と大規模な光学アライメントに注力するコネクタサプライヤーにとって、新たな設計導入経路が開かれる。
第二の機会分野は、高信頼性コネクタを必要とするIT基盤および電動モビリティ電子機器の地域展開に関連するサプライチェーンの地域化と生産能力拡大に焦点を当てている。JSTはアラバマ州において5億米ドル規模の自動化電子コネクタ製造プロジェクトを発表し(2026年4月)、HARTINGは米国とメキシコにわたるアメリカ地域の製造・研究開発拠点の大規模拡張を発表した(2026年3月)。これらの発表は、重要な相互接続部品に関するリードタイムの短縮と国境を越えたリスク低減に対する顧客需要を反映している。別途、Hakusanは日本の石川県に第2工場を建設するため50億円の投資を発表し(2026年6月)、超小型VSFF光コネクタ向けのTMTフェルール生産を拡大する計画である。これらの動きを総合すると、高速電気性能とエコ材料対応、地域的に強靭な生産体制を組み合わせられるサプライヤーにとっての余地が示されている。
最近の産業開発事情 ITコネクター市場
- 2026年7月:3MとMicrosoftは、Microsoft AzureのクラウドおよびAIデータセンター基盤内に3Mの拡張ビーム光学(EBO)技術を展開するための戦略的パートナーシップを発表した。この協業は、高稼働率環境向けのスケール可能な光学相互接続選択肢としてEBOを強化し、ハイパースケーラーの要件とコネクタ技術ロードマップとの連携を強めるものである。
- 2026年5月:MolexはTeramount Ltd.の買収を完了し、共同パッケージ光学に対応した着脱式ファイバー・ツー・チップ接続機能を追加した。この取引により、AIサーバーアーキテクチャにおいてコネクタのアライメントとパッケージング許容差が差別化要因となる次世代光接続スタックにおけるMolexの地位が強化される。
- 2026年1月:AmphenolはCommScopeのConnectivity and Cable Solutions(CCS)事業の買収を完了した。この取引により、Amphenolのファイバーおよびケーブル相互接続事業の範囲が拡大し、統合された接続ポートフォリオを求める通信およびデータセンター顧客に対する包括的なエンドツーエンド提供が強化された。
ITコネクター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、ITコネクター市場は、サーバー、ストレージシステム、スイッチ、基地局などのITインフラ機器内でデータ、信号、または低〜中電圧電力を伝送する新規製造の電気機械コネクターを対象とし、収益は米ドルで測定されます。
対象外の範囲:ケーブルアセンブリ、1メートルを超える受動銅線または光ファイバーコード、および主に自動車、家電、または広範な産業用途向けのコネクターは除外されます。
セグメンテーション概要
- コネクタタイプ別
- PCBコネクタ
- IDCコネクタ
- IO/高速バックプレーンおよびプラガブル
- 円形および矩形
- RF/VSFF(SN、CS、MMC)
- マイクロミニチュア/ナノコネクタ
- 実装構成別
- 基板間
- ワイヤー対基板
- ワイヤー対ワイヤー/ケーブルアセンブリ
- データレートクラス別
- 10Gbps以下
- 10〜25Gbps
- 25〜56Gbps
- 56Gbps以上/PAM4 112G
- エンドユーザー産業別
- ITおよび通信(データセンターを含む)
- コンシューマーエレクトロニクスおよびコンピューティング
- 自動車およびe-モビリティ
- 産業オートメーション/IIoT
- ヘルスケアおよび医療機器
- 用途別
- サーバーおよびストレージ
- 5G/6G基地局
- EVパワートレインおよびADAS
- 工場用ロボティクスおよびPLC
- 材料別
- 標準熱可塑性プラスチック
- ハロゲンフリー/環境配慮型化合物
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コネクターが設計に組み込まれるITハードウェアの需要コンテキストを構築し、コネクタータイプがサーバー、ネットワーキング、および通信機器の製造にどのように流れ込むかをマッピングすることから始まりました。米国国際貿易委員会の貿易データ、国連コムトレード、米国国勢調査局の製造統計、および国際電気通信連合の指標などの公開ソースを使用して、出荷方向、導入基盤の成長、および地域別の強度を把握しました。
また、IEEE出版物やその他の査読済み工学文献などのソースも参照し、価格設定に影響を与えるコネクター性能要件(例えば、高速I/O密度と小型化)を確認しました。供給側の情報を確実なものにするため、製品ミックスの手がかりと需要に関するコメントについては企業の提出書類、投資家向けプレゼンテーション、および信頼性の高い報道を使用し、企業財務・インテリジェンス、特許カバレッジ、および有用な場合は出荷レベルの輸出入データを提供する有料サブスクリプションを活用して財務的な可視性を補完しました。これらは例示的なものであり、調査全体を通じたデータ収集、検証、および明確化の過程で他にも多くのソースが参照されました。
一次インタビューおよびサーベイ
一次調査は、コネクター収益のうちIT機器製造に紐づく割合を検証すること、および速度、ポート数、フォームファクターの変化に伴う価格動向を確認することに重点を置きました。インタビューは、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域のITハードウェアおよび通信機器組織のコネクターメーカー、部品ディストリビューター、ならびにエンジニアリングおよび調達の関係者を対象とし、回答者の意見はデスク調査の結果のギャップを埋め、最終合計値を確認するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業イプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | アジア太平洋:39% |
| 中位層:54% | 部門/ユニットリーダー:33% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、ITインフラ機器の活動から対象コネクター価値プールを再構築するトップダウン構築から始まり、各機器グループに紐づくコネクター含有量と価格ロジックを適用します。一般的に重要なインプットには、サーバーおよびストレージの出荷動向、ネットワークポートの成長と速度移行(高速I/O採用など)、データセンター建設シグナル、ユニットレベルのコネクター密度、および設計が小ピッチ・高性能に移行するにつれた標準販売価格の動向が含まれます。
合計値を裏付けるため、サンプリングされた製品ラインの収益、ミックスに関するチャネルフィードバック、および主要コネクターファミリーの平均販売価格×数量の概算を用いた選択的なボトムアップ検証も実施しています。これにより、公開情報が限られている場合のカバレッジ不を調整するのに役立ちます。予測はシナリオ分析を用いて作成され、数量ドライバー(IT機器の製造とアップグレード)と価格ドライバー(ミックスシフト、高速アタッチレート、コスト転嫁動向)を個別に予測した後、市場価値に再統合します。小規模サプライヤーやニッチなコネクタータイプについてボトムアップの詳細が不足している場合、そのギャップは検証済みのエンド機器需要シグナルとインタビューフィードバックに基づく比率配分によって処理されます。
データ検証と更新サイクル
最終数値が承認される前に、貿易動向の方向性、ITハードウェアの出荷動向、および業界関係者からの需要パターンの陳述などの独立したシグナルとのクロスチェックが実施されます。差異が異常に見える場合は、システム当たりのコネクター含有量や価格経路などの前提を再検討し、追跡可能性のためのメモを保持しながらモデルを再計算します。
また、計算ロジック、単位、および通貨処理が地域および年度にわたって一貫していることを確認するため、複数段階の内部レビューも実施していま。レポートは年次で更新され、重要なイベントが需要または価格前提を変更した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう納品前の最終確認が完了されます。
Mordor IntelligenceのITコネクター市場規模と他の公表推計との比較
ITコネクターの公表市場規模が予想以上に異なる場合があります。これは、コネクター、ケーブルアセンブリ、およびより広範な電子機器インターコネクト製品の境界が出版社によって同じように定義されていないためです。価格が単一の混合平均として扱われる場合、または大幅な通貨変動後も古い為替レートのタイミングが引き継がれる場合にも差異が生じます。
この市場では更新主導のギャップが一般的です。これは、平均販売価格が速度移行とコネクター密度に伴って変化し、それらの動向をインタビューと公開需要シグナルを通じて定期的に再確認する必要があり、直線的なトレンドとして仮定することができないためです。通貨タイミングと平均販売価格の更新を各サイクルの最新検証チェックに紐づけることで、Mordor Intelligenceはミックス変化後にモデルが再調整されない場合に生じる価値系列のドリフトを低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 81.4億米ドル(2026年) | |
| グローバルコンサルタンシーA | 87.0億米ドル(2026年) | この数値は、ケーブルアセンブリと長い受動コードがコネクターと合算され、混合価格設定が速度グレード別のミックスシフトを再確認せずに平均販売価格の急速な拡大を前提とする場合に高くなる傾向があります。 |
| 業界団体B | 75.0億米ドル(2026年) | この値は、対象範囲がエンタープライズハードウェアで使用される基板レベルコネクターの狭いセットに限定され、通貨換算が最近の動向に遅れをとる以前の平均レートを使用する場合に低くなる可能性があります。 |
表全体の差異は主に、対象範囲の境界(コネクターのみ対コネクターとアセンブリの合算)と、同一年度における価格と通貨の更新方法によって説明されます。明確な包含ルールとIT機器需要シグナルの繰り返し可能なチェックにより、推計値は実際のドライバーに対して跡可能な状態を維持し、モデル全体を書き直すことなく更新することができます。
レポートで回答される主要な質問
ITコネクタ市場の現在の規模はどのくらいですか?
ITコネクタ市場は2026年に81億4,000万米ドルに達しており、2031年までに105億8,000万米ドルに達する見込みです。
ITコネクタの需要が最も大きい地域はどこですか?
アジア太平洋が45.50%の市場売上でトップとなっており、広範な電子機器製造と急速な5G展開に支えられています。
最も急成長しているコネクタタイプはどれですか?
IO/高速バックプレーンおよびプラガブルコネクタは、ハイパースケールデータセンターの帯域幅アップグレードに支えられ、2031年にかけて年平均成長率5.55%で成長する見込みです。
5Gおよび6Gの展開はコネクタ需要にどのような影響を与えますか?
ミッドバンドスペクトラムの利用拡大とマッシブMIMO無線機の設置が、基地局およびフロントホール機器内により高い密度を実現するRFおよびVSFFインターフェースへの需要を高めています。
自動車メーカーがゾーナルEEアーキテクチャに移行する理由は何ですか?
ゾーナルレイアウトは配線重量を削減し、材料コストを低下させ、集中型演算をサポートすることで、電気自動車内で高速データと電力を伝送できるマルチレーン基板間コネクタへのニーズを高めています。
材料選択に影響を与えている環境規制は何ですか?
EU RoHSおよびREACH指令がコネクタメーカーをハロゲンフリー化合物へと推進しており、この材料クラスは2026年から2031年にかけて年平均成長率5.64%で拡大する見込みです。