
ケーブルコネクタ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 118.28 十億米ドル |
| 市場規模 (2031) | 167.55 十億米ドル |
| 成長率 (2026 - 2031) | 7.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケーブルコネクタ市場分析
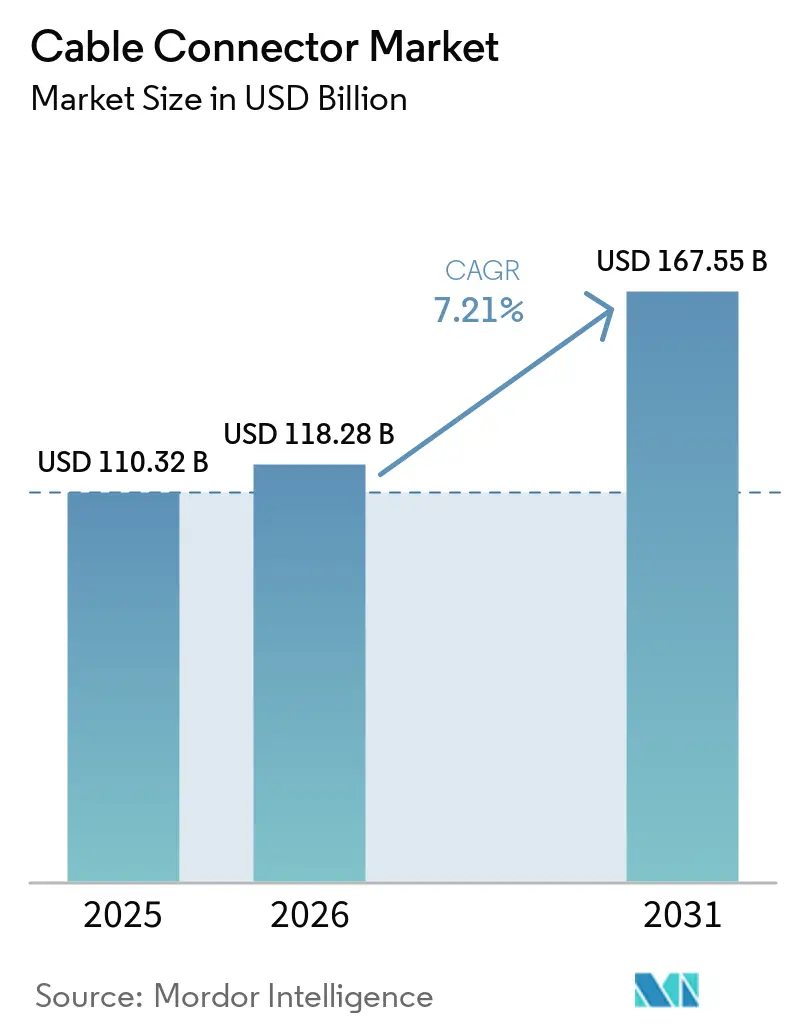
ケーブルコネクタ市場規模は、2025年の1,103億2,000万米ドルから2026年には1,182億8,000万米ドルに成長し、2026年から2031年にかけての年平均成長率7.21%で2031年までに1,675億5,000万米ドルに達する見込みです。現在の拡大は、銅および貴金属コストが変動する中でも価格競争力を維持する、高付加価値かつ技術的に先進的なコネクタソリューションへの明確なシフトを反映しています。成長の勢いは、5Gの同時展開、電気自動車(EV)の生産拡大、超高速インターコネクトを必要とするハイパースケールデータセンターのアップグレードに起因しています。アジア太平洋地域はコストおよびスケールにおける構造的優位性を保持していますが、地政学的緊張の高まりに伴い、北米および欧州へのサプライチェーン多様化が加速しています。設計の複雑性、資格認定サイクル、特許ポートフォリオが急速なコモディティ化を抑制するため、競争の激しさは中程度にとどまっており、既存企業がシェアを守る一方でアジア新興企業がコスト主導の破壊を追求しています。
主要レポートの要点
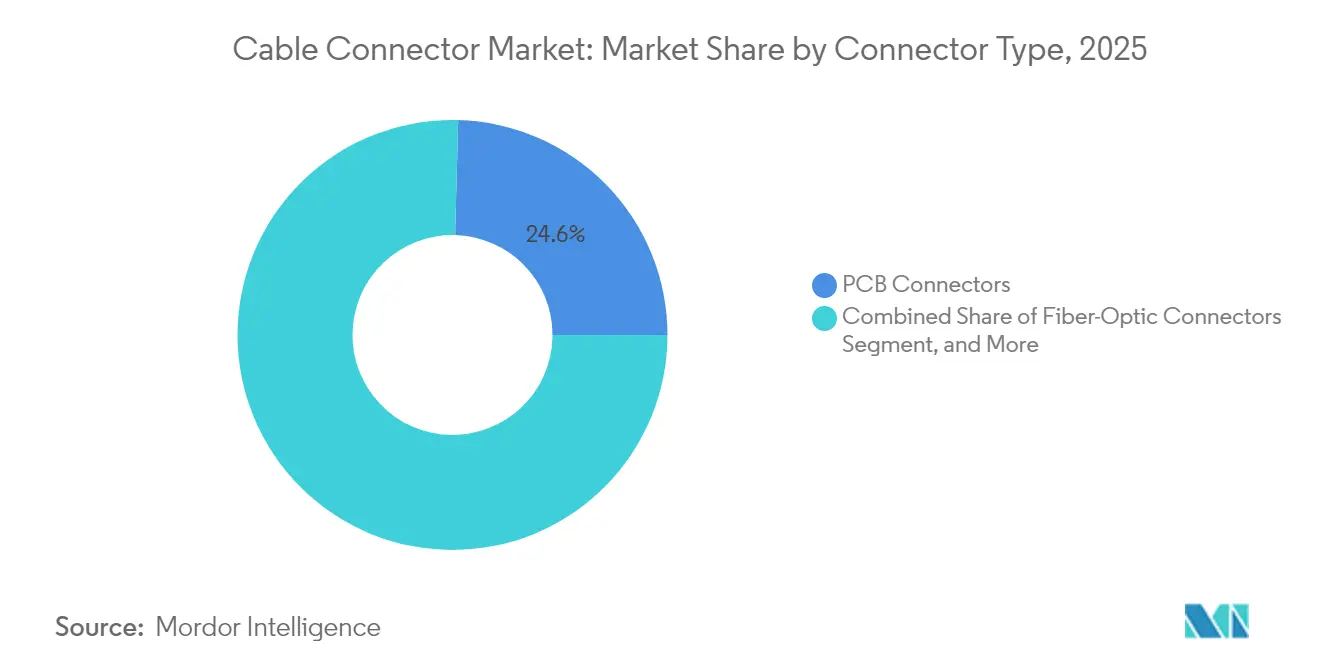
- コネクタタイプ別では、PCBコネクタが2025年のケーブルコネクタ市場シェアの24.58%をリードし、一方でパワーおよび高電圧EVコネクタは2031年までに最速の年平均成長率8.52%を記録しました。
- 取り付け構成別では、ボード間ソリューションが2025年のケーブルコネクタ市場規模の35.62%を占め、パネルまたはフィードスルー形式は年平均成長率8.78%で拡大する見込みです。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のケーブルコネクタ市場の26.92%を占め、自動車および輸送は年平均成長率8.33%で前進しています。
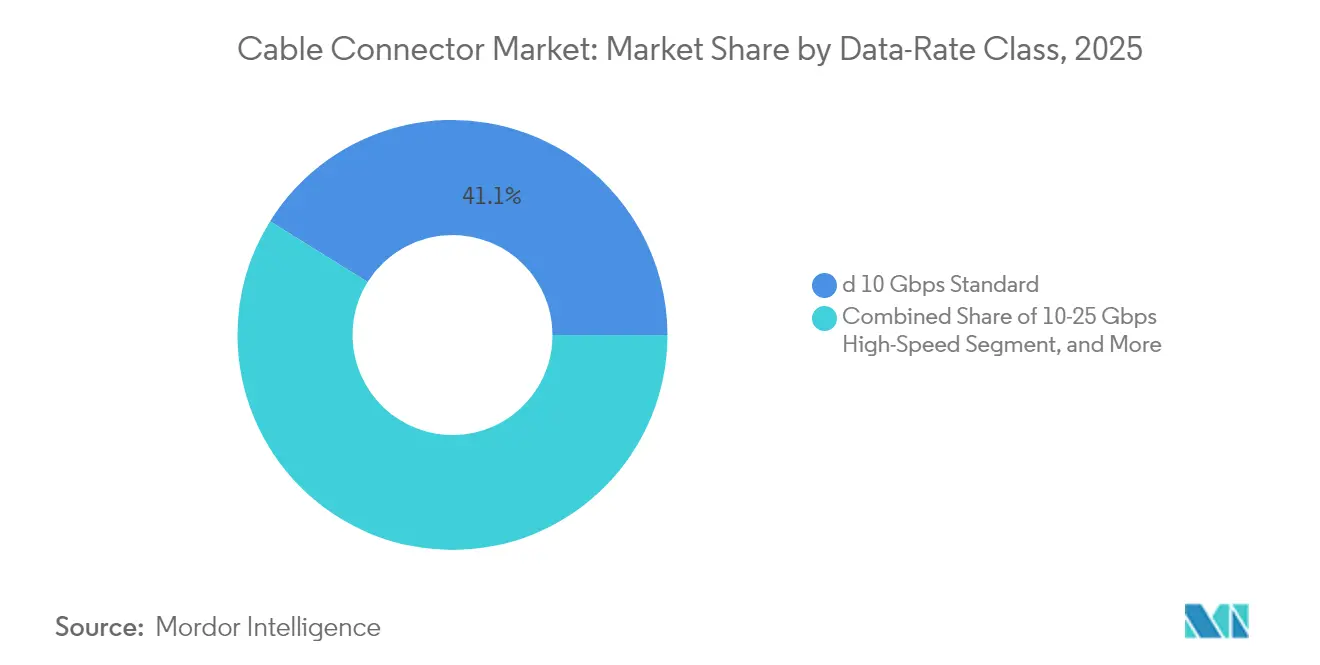
- データレートクラス別では、10 Gbps以下の標準コネクタが2025年のケーブルコネクタ市場の41.12%を占め、25 Gbps以上の超高速ソリューションは年平均成長率8.25%で成長しています。
- 地域別では、アジア太平洋地域が2025年のケーブルコネクタ市場の42.05%を占め、2031年までに年平均成長率7.88%で最も成長の速い地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G展開および光ファイバーバックホール高密度化 | +1.8% | 世界、アジア太平洋および北米 | 中期(2~4年) |
| エレクトロニクスの小型化 | +1.2% | 世界、アジア太平洋ハブ | 長期(4年以上) |
| 急速なEV生産拡大 | +1.5% | 世界、欧州および中国 | 中期(2~4年) |
| コパッケージドオプティクスの採用 | +0.9% | 北米およびアジア太平洋 | 短期(2年以内) |
| PCIe Gen5/Gen6 12 VHPWR GPU電力仕様 | +0.7% | 世界のデータセンターノード | 短期(2年以内) |
| 政府によるオンショア製造インセンティブ | +0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G展開および光ファイバーバックホール高密度化
グローバルな5G展開は、屋外ストレスや温度変動に耐えながらミリ波帯での信号完全性を維持する高周波コネクタを必要としています。[1]Ericsson AB、「5Gインフラ要件と展開トレンド」、ericsson.com 各新規5Gマクロサイトには、従来の4Gサイトの3〜4倍の光ファイバー配線が統合されており、光コネクタの数量が増加しています。都市中心部のスモールセル高密度化により、迅速なフィールド設置が可能なIP67/IP68対応の密封コネクタの需要がさらに高まっています。工場内のプライベート5Gネットワークは、油霧、振動、熱サイクルに耐える堅牢なコネクタへの要件を拡大しています。高密度化が加速するにつれ、低挿入損失とツールレス接続を組み合わせられる光コネクタサプライヤーが価格優位性を獲得しています。
エレクトロニクスの小型化
スマートフォン、ウェアラブル、産業用センサー、医療用パッチは、より狭い筐体に多くの機能を統合するようになっています。ピッチ距離0.5 mm未満、高さプロファイル1 mm未満がデフォルトの設計ルールとなりつつあり、コネクタメーカーは精密成形、視覚誘導ピックアンドプレース、レーザー溶接シールディングへの投資を迫られています。[2]Samtec Inc.、「ファインピッチコネクタ製造」、samtec.com 高度なカメラおよびVRヘッドセットは、断続性なしにヒンジの繰り返し動作に耐える高ピン数のボード間コネクタを必要としています。産業用IoT展開は同様のコンパクト性を必要としながらも、−40°Cから125°Cの温度に耐えなければなりません。ミニLEDバックライトや折り畳み式デバイスのロードマップに沿うベンダーは、製品ライフサイクルにわたって需要を固定する複数年のデザインウィンを確保します。
急速なEV生産拡大
800 Vアーキテクチャおよび350 A充電電流へのシフトは、高度な絶縁と熱経路を備えた高電圧・大電流コネクタのニッチ需要を生み出しています。[3]Porsche AG、「タイカン800 Vアーキテクチャと充電技術」、newsroom.porsche.com ISO 26262の機能安全義務により、部品の複雑性と検証時間を増加させるインターロックおよびアーク障害検出機能が導入されています。自動車メーカーは同時に、車両航続距離を延ばすための軽量・省スペース設計をサプライヤーに求めており、同等の導電性をより低重量で提供する銅ニッケルシリコン合金の探索を促しています。バッテリー電気自動車は内燃機関モデルの3〜4倍のコネクタを使用しており、ケーブルコネクタ市場はBEVの組み立て量に直接比例して拡大しています。
コパッケージドオプティクスの採用
ハイパースケールオペレーターは、スイッチ電力を約30%削減しながら51.2 Tbpsの帯域幅目標を達成するためにコパッケージドオプティクス(CPO)を採用しています。[4]Broadcom Inc.、「データセンター向けコパッケージドオプティクスソリューション」、broadcom.com CPOはASICの隣に光エンジンを統合し、プラガブル光モジュールを排除して、位置合わせ公差0.1 µm未満のカスタム超短銅インターポーザーを必要とします。コネクタ企業はコンセプト段階からスイッチシリコンベンダーと協力しており、後発競合他社を締め出しています。設計は56 GHzを超えると急激に増大する電磁干渉を抑制する必要があり、独自の誘電体フィルムとシールドジオメトリへの投資を促進しています。初期参入者は、資格認定の要求がコモディティの期待をはるかに超えているため、プレミアム価格を享受しています。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅および貴金属の価格変動 | -0.8% | 世界 | 短期(2年以内) |
| 0.5 mmピッチ未満の位置合わせ公差 | -0.6% | 世界、ハイテクハブ | 中期(2~4年) |
| 超ファインピッチSMTの高スクラップ率 | -0.4% | アジア太平洋製造 | 短期(2年以内) |
| IP定格シール費用のインフレ | -0.3% | 世界の産業サイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅および貴金属価格の変動
銅は2024年~2025年にトン当たり8,000〜11,000米ドルの間で取引され、金めっきは前年比40%急騰し、コスト敏感な標準コネクタのマージンを圧縮しました。選択的めっきと合金代替によりある程度の変動を相殺できますが、長期固定価格契約は原材料ヘッジがミスアラインした場合に中堅サプライヤーに損失をもたらします。大手ベンダーはスケールを活用して変動価格条項を交渉しますが、中小企業は四半期ごとの影響を吸収するのに苦労しています。エンドユーザーはサーチャージへの反発を強め、転嫁を遅らせ、キャッシュコンバージョンサイクルを延長しています。
0.5 mmピッチ未満の位置合わせ公差
ピッチが小型化ロードマップを満たすために縮小するにつれ、工具精度は±0.05 mmを維持する必要があり、従来のラインと比較して設備投資が最大80%増加します。視覚検査、フォースフィードバック挿入テスト、特殊なリフロープロファイルによりプロセスステップが追加され、量産までの時間が延びて初期生産ランのスクラップ率が7%を超えます。学習曲線は後発参入者にペナルティを与え、潜在的な位置合わせドリフトは潜在的なフィールド障害を引き起こし、OEMの信頼を損ないます。その結果生じる保証準備金とフィールドサービスキャンペーンは、営業利益に直接的なダメージを与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コネクタタイプ別:
EVプラットフォームでパワーフォーマットが加速コネクタタイプの状況では、PCBコネクタが2025年にコンシューマー、テレコム、産業エレクトロニクスにわたる普遍的な存在感から24.58%のケーブルコネクタ市場シェアを維持しています。このセグメントの収益は、ピッチ縮小イノベーションと高ピン密度に支えられ、ケーブルコネクタ市場全体と同ペースの中一桁台の年平均成長率を維持しました。円形および矩形コネクタは、信頼性認証がプレミアム価格と長期契約を正当化する航空宇宙および防衛分野で堅固なポジションを維持しました。光ファイバーインターフェースは、低挿入損失と屋外耐久性がインフラ投資を引き付けるデータセンターおよび5Gフロントホール投資とともに繁栄しました。I/OおよびRF同軸設計は、繰り返し性が純粋な量よりも重視される試験装置および計測器のニッチを強固にしました。最も注目すべき成長は、2031年までに年平均成長率8.52%が見込まれるパワーおよび高電圧EVコネクタにあります。これらは800 Vアーキテクチャと超高速充電需要を義務付けるすべての新しいバッテリー電気プラットフォームから恩恵を受け、ケーブルコネクタ市場の最も急成長しているポケットを形成しています。
グローバルOEMの資格認定基準は、接合部温度を監視するアーク抑制、タッチプルーフエンクロージャー、熱電対統合を要求します。これらの設計層は、適格なサプライヤープールを制限しながら平均販売価格を引き上げます。確立された自動車グレードのコネクタスペシャリストは、抵抗損失を最小限に抑えるためのキャビティフリーオーバーモールドなどのプロセス技術を活用し、新規参入者はインドおよび東南アジアの二輪電動化向けコストダウンバリアントを標的にしています。IEC 62196などの国際規格を地域の充電プロトコルと調和させられるセグメントリーダーは、複数年の調達契約を獲得します。この複合効果により、パワーコネクタセグメントは予測期間にわたってケーブルコネクタ市場規模への増分貢献で最大のポジションを占めます。
注記: 個別セグメントのシェアはレポート購入時にご利用いただけます


取り付け構成別:
エッジでパネルソリューションが優位ボード間アセンブリは、モバイルデバイス、ラップトップ、先進運転支援システムを特徴付ける複雑なマルチボード電子アーキテクチャに支えられ、2025年のケーブルコネクタ市場規模の35.62%を占めました。OEMは落下時のねじり応力に耐える超低プロファイルスタッキングコネクタを好みます。ワイヤ対ボードバリアントは、工場自動化パネルなど、フィールドサービスの互換性が内部スペース制約を上回る市場で継続しています。ケーブル間リンクは、再ルーティングの柔軟性が最重要となるモジュール式ロボットアームおよび再生可能エネルギーコンバイナーボックスで優れた性能を発揮します。
パネルまたはフィードスルーソリューションは、より小さなベースを代表しながらも、エッジコンピューティングキャビネット、屋外5Gラジオ、バッテリーストレージエンクロージャーが気密シールと迅速な嵌合を必要とする中で、2031年まで年平均成長率8.78%を記録する見込みです。IP67およびIP68準拠により材料層とガスケットの複雑性が加わり、チケット価格が上昇します。ハイブリッドパワーおよびシグナルフィードスルーモデルにより、タワー登攀やスキッドマウント展開時の作業時間を短縮するシングルホール設置が可能になります。EMCシールドと結露換気を事前統合するベンダーは、テレコムタワーOEMの仕様を勝ち取ります。その結果、パネル構成はケーブルコネクタ市場でシェアを拡大する存在として際立っています。
エンドユーザー産業別:
車両電動化が賭けを高めるコンシューマーエレクトロニクスは、スマートフォン、タブレット、ウェアラブルの出荷台数に支えられ2025年に26.92%のシェアを保持しました。しかし、価格感度と継続的な小型化がコネクタの1台当たり収益を侵食しています。ITおよびテレコムインフラの購入は、25 Gbpsレーン以上でのQSFP-DDおよびOSFPモジュールへの需要を強め、光モジュールを補完する高速ボードエッジコネクタの成長を触媒しています。産業オートメーションは、振動耐性を持つ金属シェルのM12およびM8コネクタを必要とし、量産ハンドセット契約が引き締まる際にサプライヤーがマージンを維持するのに役立っています。エネルギー、電力、海底プロジェクトは、圧力と腐食に耐えられるステンレス鋼またはチタンバリアントを発注しており、しばしば平均市場価格の10倍になります。
自動車および輸送は、年平均成長率8.33%で最も急成長するセグメントとして浮上しています。各バッテリーパックには、セル電圧、冷却ポンプ速度、インバーターステータスを監視する何千ものシグナルおよびパワーターミナルが統合されています。高速テレマティクス、ライダーシステム、車内インフォテインメントにより個別のコネクタスタックが追加されます。アジア太平洋のアセンブラーはコスト効率が良く信頼性の高いコネクタを求め、欧州の高級ブランドは厳格な塩水噴霧および熱衝撃テストを規定しています。ゼロ欠陥能力と自動光学検査に熟達したベンダーは説得力のある価値提案を提示し、自動車量がケーブルコネクタ市場規模の純粋な新規成長を牽引しています。
データレートクラス別:
超高速が平均販売価格を押し上げる標準的な毎秒10ギガビット以下のインターフェースは、2025年において41.12%のシェアで数量リーダーの地位を維持しました。これらの製品は、成熟したツーリングが競争力のあるコスト構造をもたらすレガシーイーサネット、USB 3.x、およびHDMI 2.1エコシステムを支えています。高速10〜25ギガビット毎秒の設計は、エンタープライズストレージ、エッジルーター、および監視バックホールに対応しており、イーサネットコネクターとトランスフォーマーアプリケーションにおける信号完全性と熱放散のバランスを取るために、ツインアックスケーブルと低プロファイルのメザニンコネクターを組み合わせることが多いです。
毎秒25ギガビット以上の超高速フォーマットは最も急峻な平均販売価格の上昇をもたらし、400Gおよび800Gスイッチのアップグレードがハイパースケールデータセンター内で加速するにつれて8.25%のCAGRを記録しています。PCIe Gen5およびGen6のワークロードは、AIアクセラレーターカード向けに12 VHPWRコネクターを活用しており、Tier-1クラウドプロバイダーからの堅調な受注を促進ています。信号完全性の課題は56ギガビット毎秒のPAM4を超えると指数関数的に増大し、スキン効果による損失を軽減するためにコヒーレントな銅箔構造と選択的めっきが必要となります。社内シミュレーションおよびテストラボを持つサプライヤーは、材料インフレにもかかわらず健全な粗利益率を支える参入障壁を享受しています。全体として、速度クラスの移行はプレミアム価格帯のケーブルコネクター市場サブセグメントにとって構造的な触媒として機能しています。
注記: 個別セグメントのシェアはレポート購入時にご利用いただけます
材料別:
銅ニッケルシリコンが牽引力を獲得銅合金コネクタは、有利な導電性と定着したサプライチェーンにより2025年に36.22%のシェアを占めました。ニッケル上の金めっきにより、データセンターの動作環境での酸化耐性が確保されますが、価格スパイクにより部品表が圧迫されます。アルミニウムおよび軽量合金は、1グラムの節約が航続距離延長または燃料節約につながる航空宇宙およびEV分野で段階的なシェアを獲得しています。
PBTおよびLCPなどのエンジニアリングプラスチックは、耐湿性またはRF透過性用途で金属ハウジングに取って代わっており、高分子科学者はリフローオーブン収縮に耐えながらUL 94 V-0をパスする難燃グレードを適応させています。貴金属めっき製品は、価格変動にもかかわらず宇宙飛行および外科用デバイスにとって引き続きミッションクリティカルです。最も急成長しているポケットは銅ニッケルシリコン合金で、年平均成長率8.84%が見込まれており、同等の導電性でリン青銅よりも優れた応力緩和とばね特性を提供します。自動車メーカーは、50万回の負荷サイクルにわたって接触抵抗を低く保つ800 Vバッテリーコネクタでこの合金を採用しています。その結果、材料革新が将来のケーブルコネクタ市場規模に影響を与える重要な役割を担うようになっています。
地理分析
アジア太平洋地域ケーブルコネクタ市場
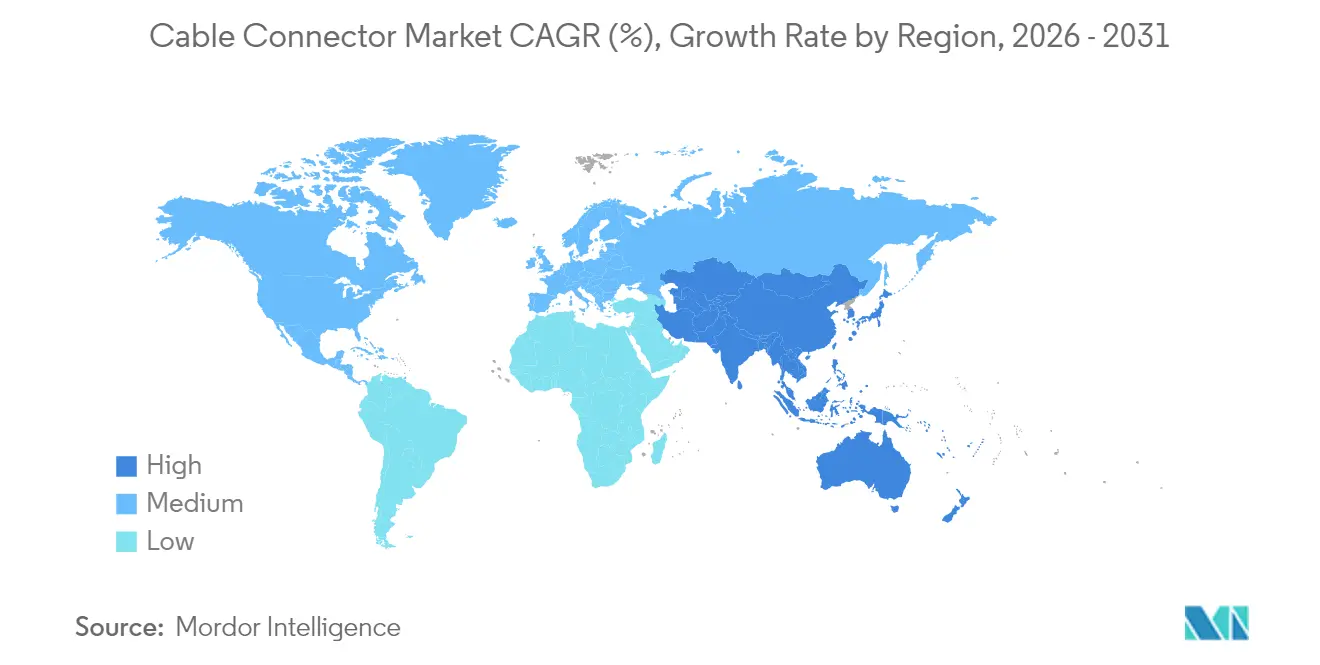
アジア太平洋地域は、中国、日本、韓国が半導体、スマートフォン、およびEV生産を統合されたサプライエコシステムに集約していることから、2025年に42.05%のシェアを維持した。地域のCAGRは7.88%と予測されており、国内5G基地局の展開および地域EVブランドに対する国家インセンィブによって支えられている。地域の賃金コストの上昇と地政学的不確実性により、多国籍企業はベトナムおよびインドにセカンドソース生産能力を追加しているが、近接性の優位性と確立されたツーリングネットワークにより、大規模な生産ラインは引き続き中国に集中している。各国政府は、バリューチェーンの高度化と輸入依存の低減を目的として、国産コネクタの研究開発に対する補助金を追加している。
北米ケーブルコネクタ市場
北米は、AIおよび機械学習サービスを支えるデータセンター建設を背景に、売上高において第2位にランクされている。ハイパースケール事業者は800G光リンクおよび12 VHPWRの電力供給を要件として定めており、地域の契約製造業者に新たなコネクタラインの認定を促している。米国のCHIPSおよび科学法は高速インターコネクト向けの国内ツーリングに補助金を提供しており、カナダの自動車クラスターは大量の密封型大電流コネクタを消費するEV組立へと転換しつつある。メキシコは、OEMが東アジアへのエクスポージャーをヘッジする中、ニアショアリングされた組立量を吸収している。
欧州ケーブルコネクタ市場
欧州は、自動車の電動化および産業オートメーション投資に牽引され、安定した拡大を示している。ドイツの工作機械メーカーは10 gの振動プロファイルに耐えるM12およびプッシュプルコネクタを仕様として定めており、堅牢なフォーマットに対するプレミアム受注を維持している。欧州連合の戦略的自律性政策はコネクタ製造に向けた補助金を供給し、イタリアおよびポーランドの中規模サプライヤーを強化している。英国のデータセンター拡張および洋上風力発電設備の設置は、それぞれ光ファイバーコネクタおよび海底コネクタの需要を押し上げており、ケーブルコネクタ市場の成長に多様な経路をもたらしている。

規制環境
ケーブルコネクタに関する規制および標準は、調和されたインターフェース仕様、環境コンプライアンス、および製品レベルの効率要件を中心に整備が進んでいる。EUでは、欧州委員会規則(EU)2025/2052(2025年10月13日採択)により、USBタイプCケーブルに対するエコデザイン要件が導入され、エネルギー損失に関する制限および最大電力能力を示すマーキングが義務付けられた。これにより、欧州向けに販売される大量消費者向けおよびIT用ケーブルアセンブリのコンプライアンス要件が厳格化されている。欧州のコンプライアンス規則は、消費者向けおよびIT用ケーブルアセンブリに対する要件を強化している。
規格の改定は、主要なコネクタファミリー全体における認定および再設計サイクルにも影響を及ぼす。EN IEC 62680-1-3:2026は、USB Type-Cケーブルおよびコネクタインターフェースに関する技術仕様を正式化するものであり、一方でCENELECがIEC 61076-2:2025をEN IEC 61076-2:2026として導入する作業(2026年1月16日発効予定)は、産業オートメーションおよび過酷環境向け用途で使用される円形コネクタの適合性経路に影響を与える。また、鉛の適用除外に関するEU委任指令を実施するアイルランドのS.I. No. 110/2026は、電子部品に使用されるはんだ、セラミックス、特定合金に対するRoHS関連の再評価圧力の継続を反映しており、CEマーキング製品に関する長期的な材料選定や文書化の変更につながる可能性がある。
バリューチェーン分析
ケーブルコネクタのバリューチェーンは、上流の金属・ポリマー(銅および銅合金、貴金属めっき薬品、PBT/LCPなどのエンジニアリングプラスチックを含む)から、精密金型加工、成形、打抜き、めっき、自動組立へと至り、下流では試験・認定を経て、直接OEM供給および総合ディストリビューターを通じた流通につながる。より高性能なセグメントでは、精密金型製作、高速めっき能力、認定試験サイクルにおける社内能力が、最終組立の労働力単独よりもスループットを左右する傾向があり、特にファインピッチ公差がスクラップおよび手直しリスクを高めるボード・ツー・ボードSMTコネクタにおいてその傾向が顕著である。
自動車、産業、航空宇宙分野における下流の認定要件および承認済みベンダー要件は、しばしば12~24ヶ月とされる長いゲーティングリードタイムを生み出す可能性がある。これにより切り替えコストが増加し、通常は確立された信頼性試験ラボとプロセス管理を有するサプライヤーが優位となる。チャネル戦略は、産業用途およびメンテナンス需要向けの多品種流通と、ハイパースケールデータセンターおよび車両プラットフォーム向けの直接プログラム供給とに分かれたままである。2026年、流通エコシステムからの需要シグナルはコネクタの供給逼迫を示しており、TTIは2026年3月のブックトゥビル比率が1.28であると報告しており、これはリードタイムおよび貿易・物流の混乱を軽減するための多層調達、セカンドソース認定、多地域製造拠点の重要性を裏付けている。
競争環境
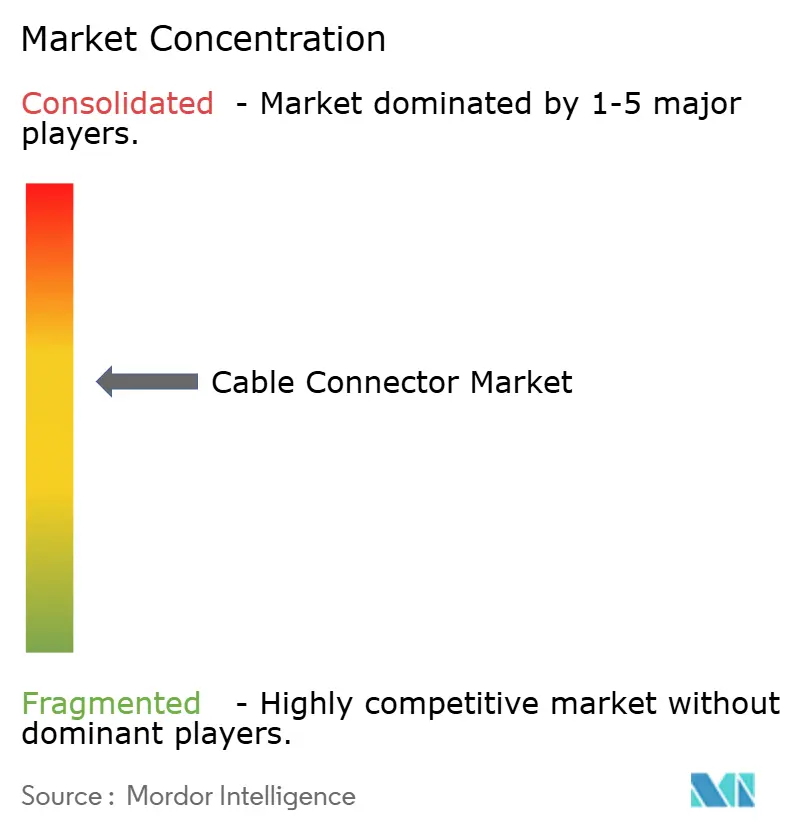
ケーブルコネクタ市場は、電圧、速度、環境カテゴリーにわたるすべてのアプリケーションを単一のベンダーが提供しているわけではないため、中程度の分散状態を維持しています。TE Connectivity、Amphenol、Molexはグローバルな工具ネットワーク、垂直統合、何千もの有効特許を活用してデザインウィンパイプラインを守っていますが、それらの累積シェアはいまだに高集中を示す80%の基準を下回っています。HiroseやSamtecなどのスペシャリストは、機敏な研究開発と専任の顧客エンジニアリングチームを組み合わせることで超ファインピッチおよび高速ニッチにおけるソケットを獲得しています。
競争戦略は、労働コストの変動を抑制し0.4 mm未満のピッチでの初回良品率を改善する自動化投資に傾いています。主要企業はインラインX線検査とクローズドループめっき厚み制御を展開して、自動車OEMが求めるゼロ欠陥目標を達成しています。企業買収が激化しており、Amphenolの2025年のCarlisle Interconnectの買収により航空宇宙でのフットプリントが拡大し、過酷環境のノウハウがカタログに取り込まれました。
スイッチシリコン、光学、冷却アーキテクチャが収束するにつれパートナーシップも浮上しています。Foxconn Interconnect TechnologyのNVIDIAとの共同プログラムは、冷却チャンネルとセンスピンロジックを取り込むGPU固有の電力インターコネクトの共同開発を例示しています。1.6T光コネクタ、800 V EVインターフェース、水素対応パワーコネクタにおいて白地機会が残っており、それぞれ新たな材料科学と標準化への参加を必要としています。学際的な知的財産を組み合わせられるサプライヤーは、コモディティ逆風から保護する価格とマージンの優位性を獲得します。
ケーブルコネクタ産業リーダー
Amphenol Corporation
TE Connectivity Limited
Molex LLC
Aptiv PLC
Yazaki Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ケーブルコネクタ市場
- TE Connectivity Ltd.
- Amphenol Corporation
- Molex LLC (Koch Industries)
- Aptiv PLC
- Yazaki Corporation
- Foxconn Interconnect Technology Ltd.
- Hirose Electric Co., Ltd.
- Japan Aviation Electronics Industry, Ltd.
- Rosenberger Hochfrequenztechnik GmbH & Co. KG
- Samtec, Inc.
- Luxshare Precision Industry Co., Ltd.
- J.S.T. Mfg. Co., Ltd.
- HARTING Technology Group
- Sumitomo Electric Industries, Ltd.
- Phoenix Contact GmbH & Co. KG
- Huber+Suhner AG
- Nexans S.A.
- Prysmian Group S.p.A.
- Fujitsu Limited
- Huawei Technologies Co., Ltd.

市場機会と将来展望
市場における製品ロードマップは、超高データレートでの信号品質、熱・電力密度の課題、過酷環境向けの堅牢化にますます収斂しつつある。これにより、開発サイクルの早い段階でプラットフォーム所有者と共同設計できるサプライヤーにとってのホワイトスペースが生まれている。共パッケージアーキテクチャは目立った触媒となっている。Molexは2026年2月にImpress Co-Packaged Copper Solutionsを発表し、224 Gbps PAM-4以上を目指した圧縮方式による基板上アプローチを採用した。TE Connectivityは2026年6月に56G MezzaWaveコネクタおよびケーブルアセンブリをリリースし、高速組込みコンピューティング向けのVITA 57.1/57.4に準拠した。これらの発売は、より高いレーン速度と改善されたEMIおよび機械的スタックアップ性能を備え、ASICにより近い位置に配置されるコネクタおよびケーブルアセンブリの機会を後押ししている。
小型化と新たなエンドマーケットのフォームファクタも、コンパクトで高信頼性のインターコネクトに対するニーズを拡大している。I-PEXは2026年3月に、高データレート転送向けのシールド重視機能を備えたCABLINE-UMF 0.4mmピッチFPCコネクタの量産を開始した。Aptiv(Winchester Interconnect)は2026年3月に、シングルペアイーサネットを組み込んだLEO衛星およびUASプログラム向けのモジュール式コネクタプラットフォームModulusを発売した。供給面では、光インターコネクト容量プログラムが光ファイバー隣接コネクタ内容の成長を後押ししている。Fujikuraは2026年3月に、AIデータセンター向けの光ファイバー、コネクタ、絶縁材料の生産能力拡大のため、日本と米国全体で最大3,000億円を投資する方針を承認し、一方Hakusanは2026年6月にフェルール製造のための50億円規模の第二工場を発表した。これらの動きは、先進材料とシールドをスケーラブルな認定と組み合わせるコネクタメーカーにとっての機会を示しており、AIデータセンターのインターコネクト、航空宇宙・防衛分野の密度向上、コンパクトな産業用・自動車用アーキテクチャなどが含まれる。
Recent Industry Developments in ケーブルコネクタ市場
- 2026年7月:Amphenol Industrial Operationsは、産業用、エネルギー貯蔵用、オートメーション用途向けに新たな18-10インサート構成を追加し、APCシリーズ円形コネクタを拡張した。この更新により、フィールドでの信頼性と統合の簡素化が仕様獲得を後押しする堅牢な円形フォーマットの構成カバレッジが拡大した。
- 2025年2月:TE Connectivityは、800V EVシステムを対象としたメキシコでの高電圧コネクタ製造拡張のため、1億5,000万米ドルの投資を発表した。この投資は、大電流かつ密閉型のインターコネクトと長い認定サイクルを必要とする自動車電動化プログラム向けの地域化された供給を支える。
- 2024年12月:Molexは、51.2Tbpsのスイッチングに対応する共パッケージ光学コネクタプラットフォームを発表した。この発売により、コネクタ開発がハイパースケール帯域幅の移行と足並みを揃え、ASIC近接インターコネクトソリューションにおける信号品質および機械的精度の基準が引き上げられた。


ケーブルコネクタ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、電力、信号、またはデータが機器、デバイス、およびインフラストラクチャ間で確実に移動できるよう、ケーブルを終端、接続、またはインターフェースするために使用されるケーブルコネクターから得られる収益を対象としています。
調査範囲の除外事項:生のケーブルおよびワイヤー、ケーブル製品として販売されるバルクケーブルアセンブリ、およびコネクター製品としてではなくサービスとして請求される設置作業は除外しています。
セグメンテーション概要
- コネクタタイプ別
- PCBコネクタ
- 円形および矩形コネクタ
- 光ファイバーコネクタ
- I/OおよびRF/同軸コネクタ
- パワーおよび高電圧EVコネクタ
- 取り付け構成別
- ボード間
- ワイヤ対ボード
- ケーブル間
- パネル/フィードスルー
- エンドユーザー産業別
- ITおよびテレコム
- 自動車および輸送
- コンシューマーエレクトロニクス
- 産業オートメーション
- エネルギー、電力および海底
- データレートクラス別
- 10 Gbps以下標準
- 10〜25 Gbps高速
- 25 Gbps以上超高速/PAM4
- 材料別
- 銅合金
- アルミニウムおよび軽量合金
- エンジニアリングプラスチックおよびコンポジット
- 貴金属めっき(金、パラジウム)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要マップを構築し、仮定を設定する前にモデルを観察可能な業界シグナル固定するために使用されました。関連するコネクターカテゴリーの輸出入動向を把握し、地域別構成を確認するために、USITC貿易統計、UN Comtrade、および各国税関ダッシュボードなどの公開資料を調査しました。
基礎データについては、米国国勢調査局(電子機器および製造業シリーズ)、ネットワーク整備指標に関する連邦通信委員会、電化およびグリッド投資の背景に関する国際エネルギー機関の出版物、ならびに交換サイクルおよびデータレートの変化に影響を与えるコネクター性能トレンドに関する査読済みIEEE論文などのソースを活用しました。次に、企業の提出書類、投資家向けプレゼンテーション、製品カタログ、およびプレスリリースを使用して、どのコネクターファミリーおよび用途が重視されているか、また仕様によって価格がどのように変動する傾向があるかを検証しました。企業財務および情報に関する有料サブスクリプションと特許データベースも、サプライサイドの見解を支援し、研究開発への注目が高まっている分野を確認するために参照されました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、スコープ、シェアの分割、およびコネクター仕様を収益に結びつける価格ロジックの検証に重点を置きました。ITおよびテレコム、自動車、産業機器、および民生用電子機器にわたるコネクターメーカー、チャネルパートナー、および大規模購買組織と対話し、地域別の需要ドライバーを過大評価しないよう、APAC、EMEA、およびアメリカ大陸全体でインプットを相互確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:19% | APAC:45% |
| ミドルティア:52% | 機能・ユニットリーダー:34% | EMEA:35% |
| スモールプレイヤー:20% | マネージャー:47% | アメリカ大陸:20% |
市場規模算定と予測
市場規模算定には、電子機器生産、テレコムおよびデータセンターの整備指標、ならびに車両電動化シグナルをコネクター需要プールに変換し、それを典型的なコネクターコンテンツおび価格帯を用いて価値に換算するトップダウン構築を使用しました。合計値は、主要なコネクターファミリーのサンプル平均販売価格×数量、ディストリビューターチャネルチェック、および現実的な供給能力の範囲内に収まっていることを確認するための限定的なサプライヤー収益の積み上げなど、選択的なボトムアップ近似によって裏付けられました。
最も重要なインプットには、より高いデータレートコネクターへのミックスシフト(例えば、10〜25ギガビット毎秒および超高速クラス)、実装構成の分割(ワイヤー対基板、基板対基板、ケーブル対ケーブル、およびパネルフィードスルー)、ならびに電力および高電圧コネクターの需要を高めるEVおよび充電インフラ拡大のペースが含まれていました。過酷環境および産業用コネクターは民生用アプリケーションとは異なる挙動を示すため、交換およびメンテナンスサイクルも考慮されました。予測については、テレコムおよび産業オートメーションにおける設備投資サイクルを中心にシナリオ分析が使用され、より安定したエンドユース系列に指数滑法を適用して年次パスに変換されました。小規模な国でボトムアップの詳細が不足している場合は、貿易フローおよび製造生産からの地域強度係数が適用され、インタビューを通じて再確認されました。
データ検証と更新サイクル
アウトプットは、貿易動向が示唆するコネクター出荷方向、エンドマーケットの生産トレンド、および高速・高電圧採用における目に見える変化などの独立したシグナルと照合されました。地域またはエンドユースが急激な変化を示した場合、仮定を再検討し、通貨タイミングを再確認し、その変化が実際のものかデータアーティファクトかを確認するために一部の回答者に再連絡しました。
承認前に、モデルおよび主要な分割は計算エラーおよび定義の不整合を早期に発見するために複数のアナリストレビューを経ます。レポートは年次で更新され、主要な政策変更、供給混乱、またはテレコムやEV整備における大規模な需要サプライズなど、重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開指標が最終数値に反映されているこを確認するための最終確認が完了します。
他の公表推計値と比較したMordor Intelligenceのケーブルコネクター市場推計
ケーブルコネクターの公表数値はしばしば異なります。これは、調査担当者が必ずしも同じコネクターファミリー、エンドユース、および年度を集計しているわけではなく、それが収益プールを大きく変えるためです。また、ある調査が出荷プロキシに重点を置き、別の調査が高速・高電圧製品の平均販売価格の急速な上昇を想定している場合にも差異が生じます。
主な乖離は、規模算定にコネクター製品のみが含まれているか、隣接するケーブルおよびハーネスの収益も含まれているかによって生じます。後者はエンドマーケットが広く議論される場合に合計を膨らませる可能性があります。一部の推計では古いベースイヤーを使用して単一のCAGRで将来に向けて予測しており、他の推計では十分な相互確認なしに超高速データコネクターおよびEV充電ハードウェアの積極的な採用仮定を適用しています。Mordor Intelligenceのアプローチでは、コネクター収益を実装構成およびデータレートクラス別に分離することで、成長が広範な電子機器成長プロキシではなく観察可能な整備シグナルに結びついています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 118.28 ビリオン 米ドル(2026年) | |
| 産業調査デスクA | 89.40 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、より広範なマクロ需要の説明を適用しているようで、高速およびEV関連のコネクターミックスシフトが平均販売価格およびコンテンツ仮定に完全に反映されていない場合、2026年の値を過小評価する可能性があります。 |
| 産業調査デスクB | 91.24 ビリオン 米ドル(2023年) | 2023年のベースから始まり長期予測ウィンドウを延長しており、コネクターの範囲がより広いインターコネクトの説明と混在している場合、または通貨タイミングおよびエンドユースの重み付けが現在のサイクルに更新されていない場合、記載値が異なる可能性があります。 |
差異を見ると、その違いはベースイヤーの選択と、コネクターのみの収益が隣接するケーブル関連支出からどれだけ厳密に分離されてるかによって大部分が説明されます。データレートミックス、EVパワーコネクターの普及率、およびエンドマーケット生産などの明確な指標に仮定を結びつけることで、最終合計は追跡可能な状態を保ち、新たな公開シグナルが現れた際に再確認することができます。


レポートで回答されている主要な質問
2026年のケーブルコネクタ市場規模はどのくらいですか?
ケーブルコネクタ市場規模は2026年に1,182億8,000万米ドルとなり、2031年まで年平均成長率7.21%の見通しです。
2031年まで最も急成長するコネクタタイプはどれですか?
電気自動車の普及拡大に伴い、パワーおよび高電圧EVコネクタが年平均成長率8.52%で最も急速な進展を記録しています。
なぜアジア太平洋地域がケーブルコネクタ生産で支配的なのですか?
同地域はエレクトロニクスおよびEV製造に集中しており、統合されたサプライチェーンと5G展開の勢いに支えられて42.05%の市場シェアを獲得しています。
超高速コネクタ需要を牽引しているものは何ですか?
AIおよび機械学習サーバーに加え、800Gネットワークアップグレードにより25 Gbps以上のコネクタ数量が年平均成長率8.25%で増加しています。
銅価格の変動はコネクタサプライヤーにどのような影響を与えますか?
銅および金の価格変動により、材料コストが組み立て費用の25%に達するため、予測年平均成長率が最大0.8パーセントポイント削減される可能性があります。
現在の市場イノベーションをリードしている企業はどこですか?
TE Connectivity、Amphenol、Molex、Hirose、Samtecが高電圧EVライン、コパッケージドオプティクス、224 G信号完全性設計への投資を通じて技術を牽引しています。
最終更新日:



