
プロセスオートメーション向け産業制御市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
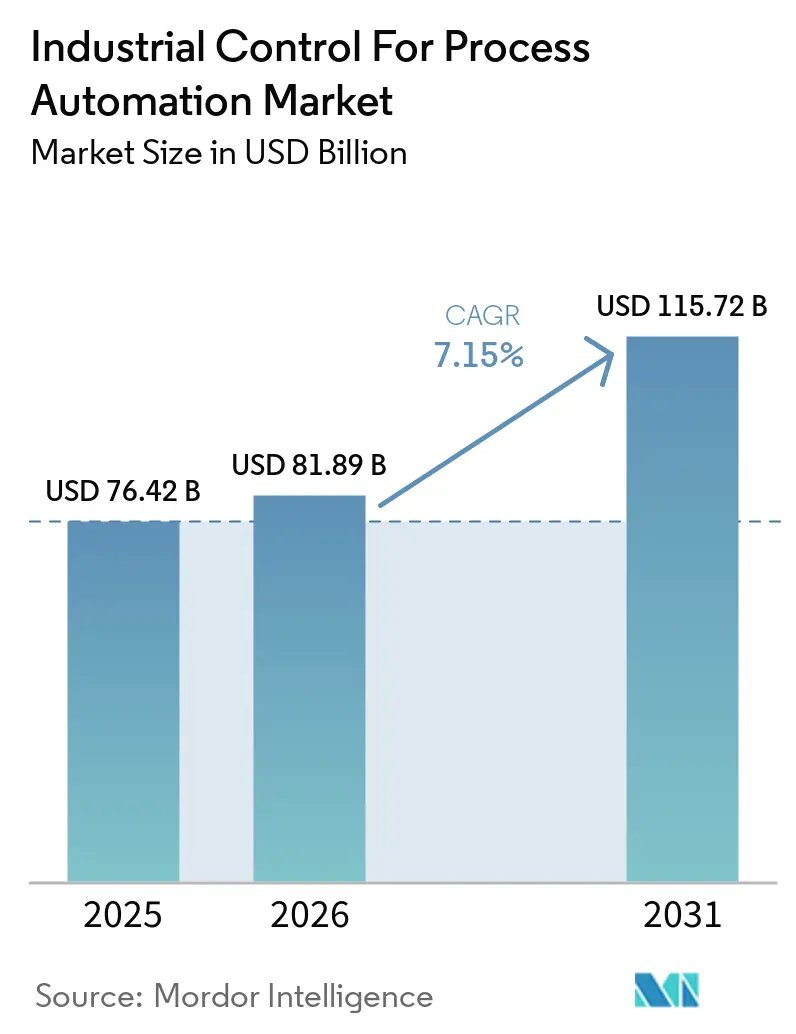
| 市場規模 (2026) | 81.89 十億米ドル |
| 市場規模 (2031) | 115.72 十億米ドル |
| 成長率 (2026 - 2031) | 7.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
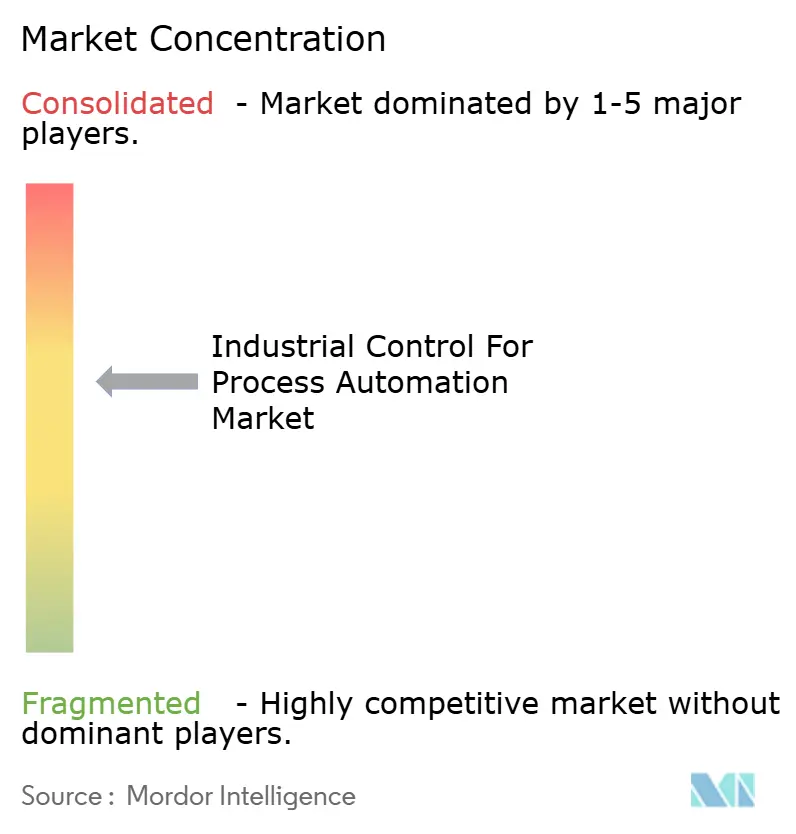
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロセスオートメーション向け産業制御市場分析
プロセスオートメーション向け産業制御市場規模は、2025年の764億2,000万米ドルから2026年には818億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 7.15%で2031年までに1,157億2,000万米ドルに達すると予測されています。エネルギー効率に関する規制圧力の高まり、IIoTセンサーの急速な普及、および独自ハードウェアからソフトウェア主導のエッジインテリジェンスへの加速的な転換が、クラウドネイティブ制御プラットフォームおよび予測分析エンジンへの資本投下を促しています。ベンダーは人工知能をコントローラーに直接組み込み、ダウンタイムの削減、設定値の最適化、アラーム合理化の自動化を実現し、スループットおよびエネルギー消費強度削減において測定可能な成果を生み出しています。同時に、5Gおよびタイムセンシティブネットワーキングに支えられた産業用無線は、プラント全体の再配線を必要とせず、ブラウンフィールドサイトへの後付け経路をオペレーターに提供しています。ソフトウェアスペシャリスト、クラウドハイパースケーラー、サイバーセキュリティ企業がレガシーハードウェアの優位性を侵食しているため、競争力学は流動的なままであり、従来の自動化リーダー企業はシェアを維持するために買収、パートナーシップ、エコシステムの開放を迫られています。
レポートの主要ポイント
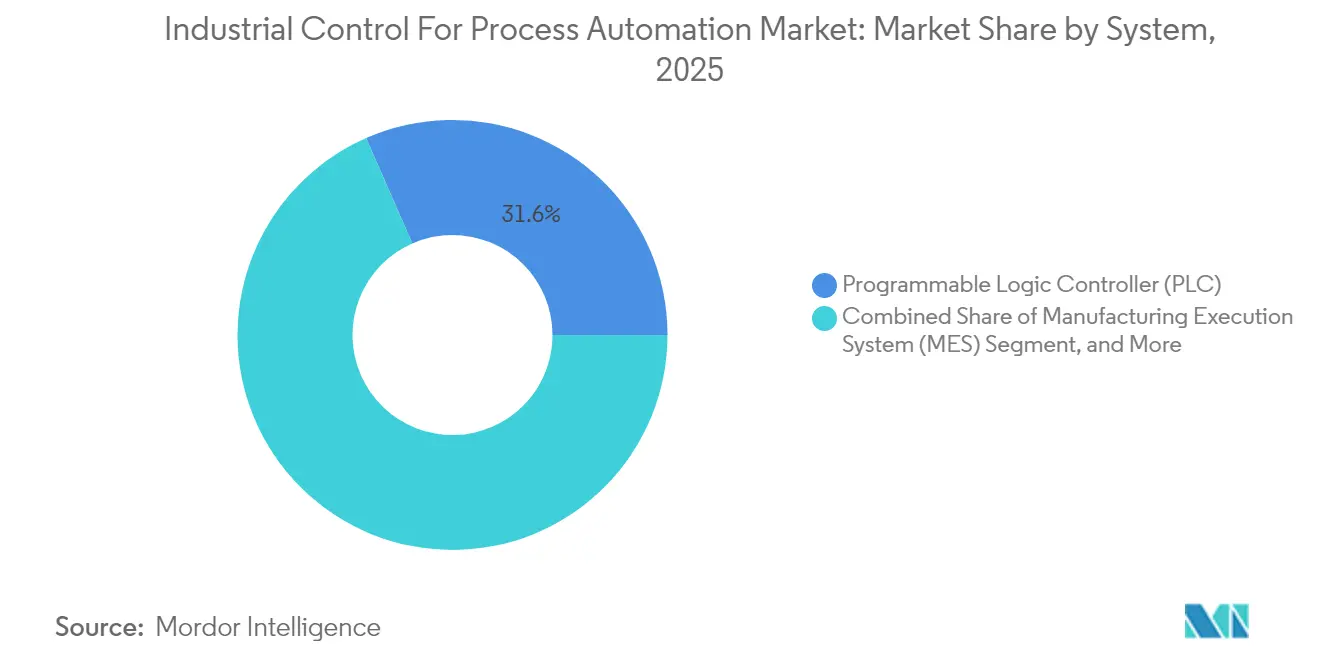
- システム別では、プログラマブルロジックコントローラーが2025年のプロセスオートメーション向け産業制御市場シェアの31.58%を占め、製造実行システムは2031年にかけてCAGR 10.04%で成長すると予測されています。
- コンポーネント別では、ハードウェアが2025年の収益の46.35%を占めましたが、ソフトウェアはCAGR 9.37%で拡大しており、制御ロジックのマイクロサービスへの移行が進んでいることを示しています。
- サービス別では、システムインテグレーション・導入が2025年のサービス収益の37.46%を占め、コンサルティングはOT-ITロードマップを求めるオペレーターの需要を背景にCAGR 9.68%で最も急成長しているサービスとなっています。
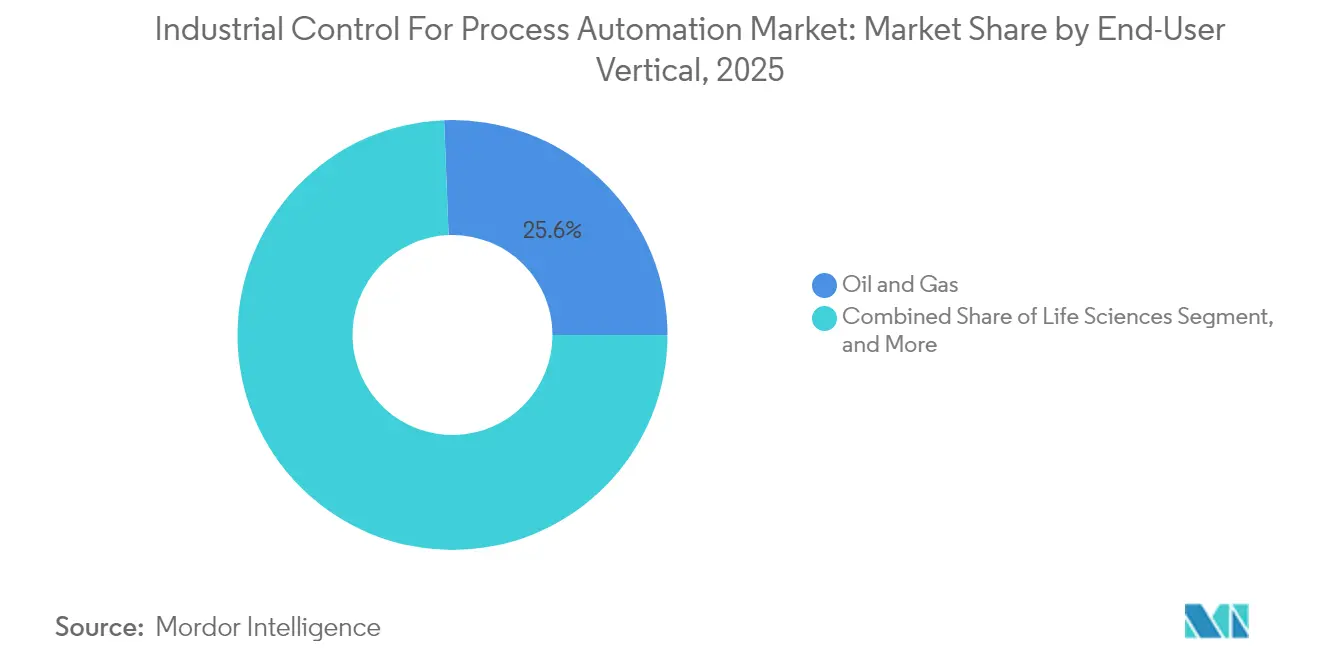
- エンドユーザー垂直市場別では、ライフサイエンスセクターが2031年にかけてCAGR 10.96%で最も急速な垂直市場拡大をもたらすと予測されており、石油・ガスセクターは2025年に25.62%で最大シェアを維持しています。
- 通信ネットワーク別では、有線ネットワークが2025年に67.35%の収益シェアを維持しているにもかかわらず、産業用無線ネットワークはCAGR 13.05%で拡大する見込みです。
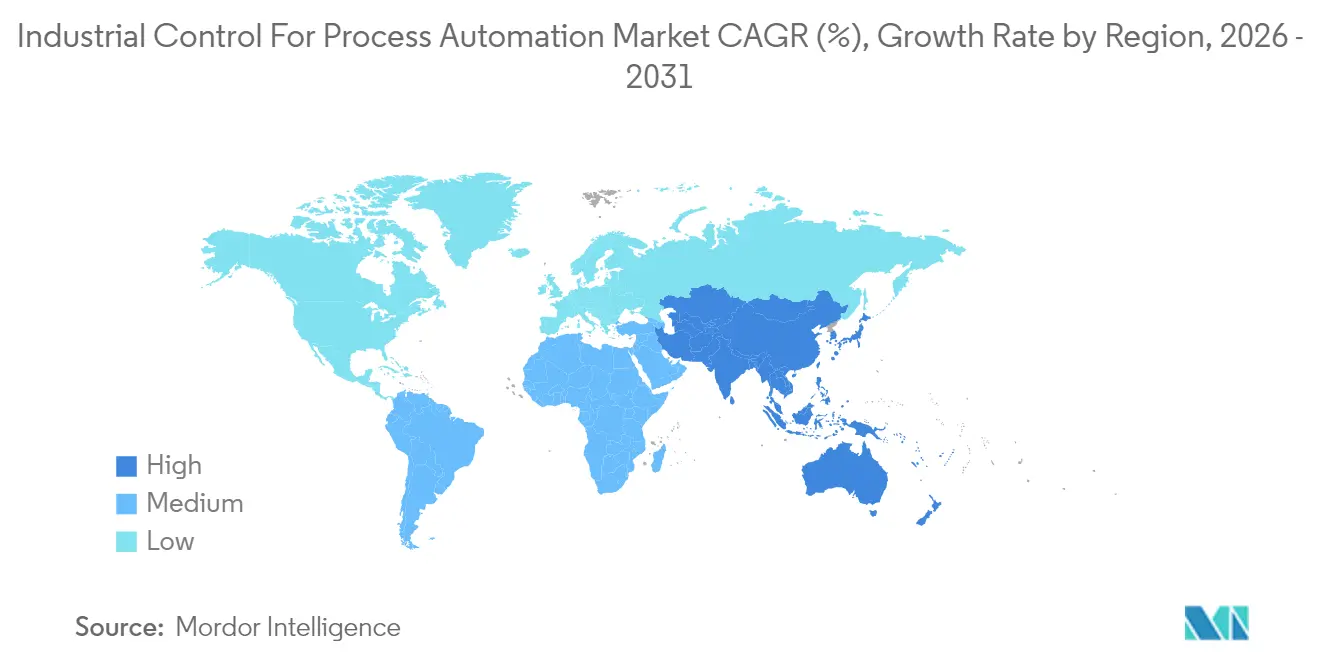
- 地域別では、アジア太平洋地域が2025年の世界収益の38.18%を占め、CAGR 8.89%で成長すると予測されており、他のすべての地域を上回っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 産業オートメーションの 拡大 | +1.8% | グローバル、 特にアジア太平洋の製造拠点(中国、インド、韓国)および北米の化学コリドーに集中 | 中期 (2~4年) |
| スマートプロセス産業の 拡大 | +1.5% | アジア太平洋中心、中東石油化学地帯(サウジアラビア、UAE)への波及 | 中期 (2~4年) |
| IIoTセンサーおよびエッジAIの 統合 | +1.3% | グローバル、 北米・欧州での早期採用、製薬・食品加工施設 | 短期 (2年以内) |
| プロセスプラントにおける エネルギー効率規制 | +1.0% | 欧州 (EUエネルギー効率指令)、北米(EPA規制)、 アジア太平洋(中国デュアルコントロール政策) | 長期 (4年以上) |
| ソフトウェア定義オートメーションへの 移行 | +0.9% | グローバル、 北米・欧州主導、ブラウンフィールド近代化プロジェクト | 中期 (2~4年) |
| 水素およびCCUSプロジェクトの 台頭 | +0.7% | 中東、北米、ガルフコースト、欧州、北海地域、オーストラリア | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションの拡大
産業施設は、労働力不足の緩和と高価値資産の継続的な稼働維持を目的として、プログラマブルロジックコントローラおよび分散制御システムの導入を継続しており、ファクトリーオートメーションおよび産業用制御への需要を強化している。Siemensは2024年にSimatic S7-1500 PLCの受注が前年比18%増加したと報告しており、これは主に10ミリ秒未満の決定論的サイクルタイムを必要とするバッテリーセルのギガファクトリーによって牽引されている。化学プラントでは、空気圧ループを予知診断機能を備えたデジタルバルブポジショナーに置き換えており、計画外停止が30%削減されている。2024年のIEC 61131-3の改訂では、エンジニアが複数拠点への展開においてコードを再利用できるオブジェクト指向構造が導入され、試運転スケジュールの短縮とライフサイクルコストの削減が実現している。御密度(プラント資産100万米ドルあたりの制御ポイント数として測定)は2020年以降12%増加しており、これは環境排出規制の厳格化とリアルタイム排出モニタリングの増加を反映している。[1]
スマートプロセス産業の拡大
プラントオーナーは、制御レイヤーと基幹業務システムを連携させることでデータサイロを解消しています。Schneider Electricは2024年にEcoStruxureプラットフォームのライセンスが25%成長したと報告しており、食品・飲料加工業者が蒸留カットポイントを下流需要に合わせるクローズドループ最適化を求めたことが背景にあります。インダストリアルインターネットコンソーシアムはOPC UAをクロスドメイン相互運用性レイヤーとして承認し、ベンダーに参照設計図を提供して統合リスクを低減しています。[2]中国は2024年に150件のスマートプロセスパイロットに資金を提供し、2027年までにエネルギー消費強度を20%削減することを目標としています。早期採用者はすでに投資回収期間が5年から3年に短縮されたと報告しています。スマートプラント投資は現在、リアルタイムスケジューリング、電子バッチ記録、デジタルツインを優先しており、価値がハードウェアから分析・データ管理へとシフトしています。
IIoTセンサーおよびエッジAIの統合
ABB Abilityスマートセンサーの出荷量は2025年上半期に2倍となり、オペレーターがポンプやコンプレッサーからアクセス困難な振動・音響データを取得しています。エッジゲートウェイがコンテナ化された分析を実行することで、レイテンシが秒単位からミリ秒単位に低下し、触媒活性などの未測定変数を推定するソフトセンサーモデルが実現しています。2024年のIEEE研究では、エッジAIが閾値ベースのアラームより72時間早く軸受の欠陥を検出でき、数百万ドル規模の停止を防止できることが示されました。EmersonのDeltaVはTensorFlow Liteを組み込み、プロセスエンジニアが深いコーディングスキルを必要とせずにニューラルネットワークを展開できるようにしています。その結果、予算が事後保全から状態基準ワークフローへとシフトし、資産寿命が延長され、設備投資が先送りされています。
プロセスプラントにおけるエネルギー効率規制
EUのエネルギー効率指令はエネルギー消費強度を年間1.5%削減することを義務付けており、製油所や化学プラントがスチームヘッダーの変動を安定させフレアリングを最小化するモデル予測制御を採用する動機となっています。中国のデュアルコントロール政策は総消費量と消費強度を上限規制しており、2024年のパイロットサイトで比エネルギーを8~12%削減した先進プロセス制御の展開を加速しています。米国では、温室効果ガス排度に関する環境保護庁の規制が、熱交換器のデューティサイクルをリアルタイムで調整するソフトウェアへの補助金投入を促しています。実証済みの投資回収効果と分析を組み合わせられるベンダーは、複数年のソフトウェアサブスクリプション契約を締結しており、これにより継続的な収益が確保され、顧客の囲い込みが深まっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| OTサイバーセキュリティ人材の 不足 | -0.8% | グローバル、 特に重要インフラにおいてIEC 62443認証が義務付けられている北米・欧州で深刻 | 短期 (2年以内) |
| 高い設備投資と ROIの不確実性 | -1.2% | グローバル、 設備投資予算を商品価格の変動が制約する南米・アフリカで最も顕著 | 中期 (2~4年) |
| レガシーシステムの 相互運用性の問題 | -0.6% | 20~30年前の導入基盤を持つ北米・欧州のブラウンフィールドサイト | 中期 (2~4年) |
| ICSサイバー攻撃の 脅威面の拡大 | -0.9% | グローバル、 重要インフラセクター(電力、石油・ガス、水処理)でリスクが高い | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
OTサイバーセキュリティ人材の不足
サイバー脅威と有資格の防衛者との間の拡大するギャップが、プロジェクト実行を遅らせています。国際オートメーション学会は、2024年にIEC 62443関連ポストの40%が6ヶ月以上空席のままであり、その結果、中央値給与が22%上昇したと報告しています。[3]多くのオペレーターは、生産を停止せずにファームウェアを検証できるスタッフが不足しているため、重要なパッチ適用を先送りにしています。大学やベンダーのアカデミーは需要に追いつけておらず、それ以外では堅調な成長を抑制する複数年にわたるボトルネックが固定化されています。
高い設備投資とROIの不確実性
グリーンフィールドの石油化学コンプレックスは分散制御、安全計装、および関連インフラに5,000万~1億米ドルを充当できますが、商品価格の変動が投資回収モデルを不透明にしています。Emersonは2024年に石油・ガス企業が炭素価格設定の見通しが明確になるまでコミットメントを控えたため、プロジェクト延期が15%増加したと報告しています。[4]ブラウンフィールドの改修はさらに厳しい経済的課題に直面しており、プロトコルゲートウェイや冗長I/Oの追加が必要となることが多く、総コストが30~40%膨らむ可能性があります。中規模企業は、貸し手が4年未満の投資回収期間を要求する場合、資金調達の確保に苦労しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:
製造実行システムがリアルタイム生産インテリジェンスを獲得製造実行システムは2031年にかけてCAGR 10.04%で成長すると予測されており、プロセスオートメーション向け産業制御市場全体を上回っています。2025年にはプログラマブルロジックコントローラーがプロセスオートメーション向け産業制御市場の31.58%のシェアを占めていましたが、企業がリアルタイムの可視性と電子バッチ記録を求めるにつれ、増分価値はより上位のオーケストレーションへと移行しています。分散制御システムは、耐障害性と組み込みモデル予測制御機能により、精製やパルプ生産などの連続プロセスを引き続き支えています。食品・飲料・製薬業界全体では、プロセスデータ、品質指標、スケジューリングを統合した統一ダッシュボードを組み合わせたハイブリッドアーキテクチャが台頭しており、オペレーターの認知負荷を軽減し、逸脱への対応を改善しています。
デジタルネイティブな製造実行システムへの需要は、電子記録の追跡可能な作成を義務付ける米国FDA 21 CFR Part 11などの規制フレームワークによって支えられています。2024年のISA-95の改訂ではイベント駆動型メッセージングが承認され、基幹業務システムとプラントフロアコントローラー間のハンドオフが迅速化されました。その結果、製造実行システムに関連するプロセスオートメーション向け産業制御市場規模は、分析、品質管理、デジタルツインサポートを軸としたサブスクリプション収益へとシフトしています。ベンダーはバッチ系譜、レシピ管理、シリアライゼーションのライブラリを事前統合することでこの成長を取り込み、展開サイクルを短縮してスイッチングコストを高めています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
制御ロジックがエッジへ移行するにつれソフトウェアがハードウェアを凌駕ソフトウェア収益はCAGR 9.37%で拡大しており、プロセスオートメーション向け産業制御市場におけるハードウェアの貢献を上回っています。ハードウェアは2025年の収益の46.35%を依然として占めていますが、コンテナ化によりエッジの標準サーバー上で制御戦略を実行できるようになり、独自コントローラーへの需要が低下しています。Siemens Industrial Edgeは2024年にライセンスが35%成長し、食品・飲料プラントが柔軟なレシピ変更と迅速なライン再起動を優先したことが背景にあります。一方、IEC 61508 SIL 3認証を取得した高信頼性安全計装モジュールはプレミアム価格を維持しており、二極化したハードウェア市場を形成しています。
レガシーフィールドバストラフィックをイーサネットおよび無線プロトコルに変換するエッジゲートウェイは、MoxaおよびAdvantech での二桁台のユニット増加が示すように、ハードウェアにおける注目すべき強みとなっています。しかし、ハードウェアセグメント全体はコモディティ化と利益率圧縮に引き続き悩まされており、ベンダーは分析・サイバーセキュリティサブスクリプションをバンドルするよう促されています。その結果、プロセスオートメーション向け産業制御市場規模の成長は、先進分析、脅威監視、予測制御のソフトウェアモジュールに不均衡に集中しています。
サービス別:
OT-IT融合をナビゲートするオペレーターの需要でコンサルティングが急増コンサルティングサービスはCAGR 9.68%で成長すると予測されており、サービスセグメント内で最も急速な伸びを示しています。システムインテグレーション・導入は2025年の収益の37.46%を占めましたが、事前設計済みライブラリとデジタルツインがカスタムエンジニアリング工数の必要性を低減するにつれ、シェアを譲ることになります。コンサルティングサービスは、IEC 62443およびNERC CIPフレームワークに対するサイバーセキュリティ評価、ならびにセグメンテーションの設計・移行ロードマップに焦点を当てています。アクセンチュアとデロイトはオペレーショナルテクノロジー部門を確立し、エンタープライズ関係を活用して近代化プロジェクトとマネージドサービスをクロスセルしています。
サポート・保守は、ベンダーがライブ診断をクラウドポータルにストリーミングし、現地サービス訪問を最大30%削減することで混乱に直面しています。一部のインテグレーターは、設備投資を運用費用に転換する稼働率ベースの契約を提供し、効率向上とインセンティブを一致させています。全体として、プロセスオートメーション向け産業制御市場では、従来の障害対応型エンゲージメントではなく、スキルギャップを緩和するアドバイザリーおよびマネージドサービスへとサービス収益がシフトしています。
エンドユーザー垂直市場別:
ライフサイエンスがシリアライゼーションと連続バイオプロセッシングで成長をリードライフサイエンスセクターは2031年にかけて年率10.96%で成長すると予測されており、バイオプロセスの継続的な採用とシリアライゼーション規制に牽引されて、垂直市場の中で最も急速な成長を示しています。無菌医薬品メーカーは、FDAの改訂Annex 1のもとでリアルタイムに重要パラメーターを追跡する必要があり、電子バッチ記録とモデル予測制御への需要を高めています。石油・ガスは2025年に25.62%という圧倒的なシェアを維持しましたが、オペレーターがグリーンフィールド建設よりも段階的なデボトルネッキングを優先するため、その成長率はプロセスオートメーション向け産業制御市場平均を下回っています。
化学・石油化学業界全体での先進プロセス制御の採用は、企業が収率向上と炭素削減を求めるにつれて増加しています。EmersonとHoneywellはそれぞれ、1トンあたりのCO₂排出量を削減しながら反応器スループットを向上させる複数サイト展開を誇っています。電力会社は変動再生可能エネルギーを統合するためにSCADAシステムを近代化しており、金属・鉱業企業は低レイテンシ無線に依存した自律搬送システムをテストしています。パルプ、水処理、セメントなどの他の垂直市場は着実な採用を示していますが、エネルギーと排出に焦点を当てた的を絞ったアップグレードにより関与が維持されています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
通信ネットワーク別:
5Gとタイムセンシティブネットワーキングで産業用無線が急増産業用無線ネットワークは2031年にかけて年率13.05%で成長すると予測されており、すべてのセグメンテーションカテゴリーの中で最も高い成長率ですが、有線イーサネットは2025年に67.35%の収益シェアを依然として維持しています。掘削・配管の経済性により無線は魅力的です。ISAの研究では、危険区域のケーブル配線を1メートルあたり500~1,000米ドルと試算しており、WirelessHARTゲートウェイは同等のカバレッジを3分の1のコストで実現しています。3GPPのリリース17では超高信頼低遅延通信プロファイルが標準化され、SiemensとNokiaは2024年にドイツの自動車工場で1ミリ秒のレイテンシを実証しました。これらの性能向上はIEC 61784-2クラスCのモーション制御閾値を満たし、ロボティクス、AGV、移動式点検ドローンの活用を可能にしています。
タイムセンシティブネットワーキングは標準イーサネット上に決定論的スケジューリングを重ね、安全クリティカルなトラフィックとベストエフォートトラフィックを混在させた統合バックボーンを実現します。プライベート5Gがパイロットから大規模展開へと移行するにつれ、産業制御・プロセスオートメーション市場は無線対応コントローラー、堅牢なアクセスポイント、スペクトラム管理ツールへの新たな改修投資の波を見込んでいます。採用はまた、レガシー有線セキュリティを凌駕する組み込み暗号化と相互認証によっても促進されており、大規模な再配線を必要とせずに新たなサイバーセキュリティ指令を満たしています。
地域分析
アジア太平洋地域のプロセスオートメーション向け産業用制御市場
アジア太平洋地域は2025年の収益の38.18%を占めて首位に立ち、2031年にかけて8.89%のCAGRで成長する見通しであり、グローバルの軌道を大きく上回っている。中国のデュアルコントロール政策は先進的な制御システムの導入を促進し、石油化学のパイロットサイトにおける単位生産量あたりのエネルギー消費を最大12%削減した。インドの1,500 ビリオン インドルピー(18 ビリオン 米ドル)の生産連動型インセンティブ制度は、200のAPI施設における分散制御および製造実行システムへの急速な投資を誘発した。日本では高齢化する労働力が包装食品および化学品産業における自動化を加速させ、Yokogawaへの国内注文が二桁成長を記録した。韓国のバッテリーおよびチップ製造工場はサブナノメートルの品質ループを採用し、SiemensおよびMitsubishi Electricのコントローラーを活用してスケールでの均一性を実現した。
北米および欧州のプロセスオートメーシン向け産業用制御市場
北米および欧州は近代化のホットスポットであり続けている。米国のサイバーセキュリティ・インフラセキュリティ庁は2024年に320件の産業用制御に関する勧告を発行し、推定21 ビリオン 米ドルの改修サービス需要を喚起した。欧州連合のNIS2指令はIEC 62443に準拠したリスク管理を義務付けており、ドイツの化学セクターはデジタル化イニシアチブに12 ビリオン ユーロ(13 ビリオン 米ドル)を投資し、トンあたりの反応炉排出量を15%削減する成果を上げた。サイバーセキュリティの脆弱性への対処と老朽化した制御レイヤーへの分析機能の追加を目的として、ブラウンフィールドへの採用が支出の大半を占めている。
中東・アフリカおよび南米のプロセスオートメーション向け産業用制御市場
中東およびアフリカは、水素および炭素回収の大規模プロジェクトに牽引されて高まる潜在性を示している。サウジアラビアのNEOMグリーン水素プラントは、Siemensの分散制御システムを活用して4ギガワットの電解槽アレイを統括する予定である。アラブ首長国連邦はEmersonのコントロルシステムを用いてアル・リヤダ炭素回収施設を拡張した。ブラジルのプレソルト油田では海底プログラマブルロジックコントローラーが導入され、南アフリカの鉱山企業はプライベート5Gおよびエッジゲートウェイの試験導入を進めている。通貨変動や商品価格の変動が広範な普及を抑制しているものの、水素、CCUS、および鉱業における先進的なプロジェクトが将来の成長の礎となるであろう。
規制環境
プロセスオートメーション向け産業用制御は、広く採用されている規格を通じて運用化されつつあるサイバーセキュリティおよび機能安全要件によってますます形作られている。2026年3月、米国連邦エネルギー規制委員会(FERC)は、NERCの重要インフラ保護(CIP)信頼性基準の更新を承認した。これにはCIP-003-11、および改訂されたより広範なCIP基準群が含まれ、コンプライアンス上の注意対象を影響度の低いバルク電力系統のサイバー資産や仮想化対応環境にまで拡大するものである。欧州では、EUサイバーレジリエンス法がデジタル製品に対して段階的な義務を導入し、脆弱性報告義務は2026年9月11日に開始され、より広範なコンプライアンス義務は2027年12月11日に発効する予定であり、産業用オートメーションベンダーに対してソフトウェアサプライチェーンと製品セキュリティプロセスを強化するよう圧力が高まっている。
規格団体は、産業用オートメーション制御システム(IACS)のコンプライアンスの基盤としてIEC 62443との整合性を強化している。2025年3月11日に発行されたIEC PAS 62443-2-2:2025は、資産所有者およびサプライヤー向けのセキュリティ保護スキームアプローチを正式化するものであり、一方でEN IEC 62443のコンポーネント要件をCRA適合性評価と整合させる作業(例えば、IEC 62443-4-2に関連するprAA活動)は、製品エンジニアリング、認証、調達の間のより緊密な連携を示している。英国のエネルギー安全保障・ネットゼロ省も、NIS規則に基づく大規模負荷コントローラー向けTier 1サイバー評価フレームワークプロファイルに関する2026年6月の意見募集を公表し、遠隔操作可能な産業用負荷およびそれに関連するOTリモートアクセス慣行に対するガバナンスの強化を示唆している。
バリューチェーン分析
バリューチェーンは、コンポーネントサプライヤー(コントローラー、計測器、ドライブ、産業用ネットワーキング、コンピュート)、オートメーションOEM(PLC、DCS、SCADA、MES、安全システム)、ソフトウェアおよびデータ層プロバイダー(ヒストリアン、分析、クラウド/エッジプラットフォーム)、そして提供パートナー(システムインテグレーター、エンジニアリング・調達・建設会社、マネージドサービスプロバイダー)にわたる。これらの層で活動する主要サプライヤーには、Siemens、ABB、Schneider Electric、Emerson、Honeywell、Rockwell Automation、Yokogawaが含まれ、ソフトウェア中心のプレーヤーがオーケストレーションと分析に影響を与えている。システムインテグレーターは商業化において過大な役割を果たしており、業界調査の証拠によれば、オートメーションサプライヤーの売上の大部分を占めており、フロントエンドエンジニアリング設計、サイバーセキュリティアーキテクチャ、ブラウンフィールド移行計画を通じてプラットフォーム選定を決定することが多い。
OTとITの融合は、価値の創出と獲得の方法を再構築しており、差別化の重点は独自ハードウェアだけでなく、データ統合、アプリケーションのポータビリティ、ライフサイクルサービスへと移行している。産業用制御のサプライチェーンは、地政学的要因や調達依存関係も反映している。2025年のシステムインテグレーター調査では、北米の調達において中国原産のコンテンツが目立って引用されており、産業用制御が主要なカテゴリーとなっており、複数調達戦略、在庫戦略、代替コンポーネントへの再設計への注目が高まっている。下流では、流通と展開が、オートメーションをITインフラおよびデータプラットフォームと組み合わせるエコシステムパートナーシップにますます結びついており、クラウドからエッジへの展開、デジタルツイン、マルチベンダー工場全体でのAI対応最適化を支えている。
競争環境
上位5社であるSiemens、ABB、Schneider Electric、Emerson、Rockwell Automationは2024年の収益の相当なシェアを占めており、適度に集中した市場であることを示しています。既存企業はソフトウェアの深みを強化しています。Schneider ElectricはAvevaの完全統合を完了し、ハードウェアから統合データプラットフォームへと拡張し、SiemensはSimaticコードアシスタントに生成AIを注入しました。ABBはSevensense Roboticsを買収して工場制御と物流オートメーションを橋渡しし、EmersonはGeneral Electricの分散制御事業を買収して導入基盤で第2位にランクインしました。
サイバーセキュリティパートナーシップが増殖しています。HoneywellはPalo Alto Networksと提携し、次世代ファイアウォールをExperionノードに直接統合し、資産オーナーのIEC 62443準拠を簡素化しました。エッジコンピューティングのコラボレーションも増加しており、Rockwell AutomationはNVIDIA推論アクセラレーターをコントローラーに組み込み、リアルタイムビジョン検査を可能にしています。特許出願はモデルベース制御とAIツイン技術への傾向を示しており、ABBは2024年に物理情報ニューラルネットワークに関連する18件の特許を取得しました。
クラウド分野の破壊者はデータヒストリアンをマネージドサービスとして提供しており、AWS IoT SiteWiseとMicrosoft Azure Industrial IoTは独自ハードウェアを迂回する中立的な集約レイヤーとして自らを位置付けています。CoreTigoなどの無線スペシャリストはタイムセンシティブネットワーキングを改修モジュールにバンドルし、HMI専業のICONICSは拡張現実を活用して段取り替え時のダウンタイムを最小化しています。ブラウンフィールドオーナーが低い設備投資とオープンエコシステムを求めるにつれ、従来の自動化ハードウェア企業、ソフトウェアスタートアップ、ハイパースケールクラウドプロバイダーの間で競争の境界線が曖昧になっています。
プロセスオートメーション向け産業制御業界リーダー
-
ABB Ltd.
-
Schneider Electric SE
-
Emerson Electric Co.
-
Rockwell Automation Inc.
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プロセスオートメーション向け産業用制御市場 このレポートでカバーされる企業
- Siemens AG
- ABB Ltd.
- Schneider Electric SE
- Emerson Electric Co.
- Rockwell Automation Inc.
- Honeywell International Inc.
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation
- Omron Corporation
- General Electric Company
- Endress+Hauser Group Services AG
- Phoenix Contact GmbH and Co. KG
- HIMA Paul Hildebrandt GmbH
- Bosch Rexroth AG
- FANUC Corporation
- Beckhoff Automation GmbH and Co. KG
- B and R Industrial Automation GmbH
- Advantech Co., Ltd.
- MOXA Inc.
- National Instruments Corporation
- ICONICS, Inc.
- CoreTigo Ltd.
- Spectris plc (Yokogawa’s partner - HBM/BTM)
- Johnson Controls International plc
- Aspen Technology, Inc.
市場機会と将来展望
ソフトウェア定義オートメーションおよびモダナイゼーション・アズ・ア・サービスは、稼働率制約によってリップ&リプレース(丸ごと入れ替え)プロジェクトが制限されるブラウンフィールドのプロセス工場において空白地帯を生み出している。Schneider Electricは2026年6月、EcoStruxure Automation ExpertとHPE SimpliVityインフラを基盤としたIndustrial Automation Modernization as a Serviceを導入し、段階的な移行、ハイブリッド展開モデル、オンプレミスのライフサイクル負担を軽減する標準化されたエンジニアリングに対する運用者の需要を強調している。この機会は、PLC、DCS、SCADA、MESの各層にわたって一貫したサイバーセキュリティ体制(IEC 62443準拠)と再現可能な展開パターンを必要とするマルチサイト運用者を中心に集中している。
フィールド接続性と安全等級の計測器も、プラントが先進的なプロセス制御、資産の健全性、自律性に向けてより高いデータ密度を追求する中で、実践的な拡大領域を代表している。中国におけるABBのEthernet-APL展開に関する活動(化学および石油化学の運用者とのプロジェクトを含む)、および2026年6月のSensyMaster FMT400流量計に対するSIL 2認証は、イーサネットからフィールドへのアップグレードと機能安全コンプライアンスがデバイス層に近づいていることを示し、IEC 61508に基づく安全計装システムの統合を維持しつつ、より豊富な診断機能を実現している。大型資本プロジェクトはプラットフォーム受注のもう一つの経路を提供する。2026年7月、Yokogawaはルイジアナ州のCommonwealth LNGプロジェクトのメインオートメーションコントラクター(主契約者)としての役割を受注し、メガプロジェクトの受注が新設プロセス資産における制御システム、安全、ライフサイクルサービス全体で複数年にわたる需要をどのように確保できるかを示している。
最近の産業開発事情 プロセスオートメーション向け産業用制御市場
- 2026年7月:ABBは浙江石油化工から受注を確保し、中国・舟山の大規模精製施設向けにEthernet-APL対応のProcessMaster FEP600電磁流量計を供給する。この受注は、プロセス計測器における高速のイーサネットベースのフィールド接続性を推進し、より高密度な診断とDCS/資産性能層へのより高速なデータ移動を支える。また、Ethernet-APLが、制御バックボーン全体を刷新せずにデジタル化を進める大規模石油化学拠点にとって実用的なアップグレード経路であることを再確認するものである。
- 2026年6月:Schneider ElectricはIndustrial Automation Modernization as a Serviceを開始し、EcoStruxure Automation ExpertとHPE SimpliVityハイブリッドクラウドインフラを組み合わせた。この提供は、レガシー制御環境を現代化するための消費型・ライフサイクル型アプローチを正式化し、資本支出の制約を段階的な移行と標準化された展開パターンに整合させる。また、OT制御とIT運用が融合する中で、インフラおよびプラットフォームパートナーを顧客として含める競争の舞台を広げる。
- 2025年5月:Emersonは、制御、データ、ソフトウェアの各層にわたって産業用オートメーション技術スタックを現代化・統合するためのProject Beyondを導入した。この取り組みは、プロセス運用者がレガシーシステムをより新しい分析およびオーケストレーション機能に接続するのを支援する、より緊密な相互運用性と現代化のロードマップを重視している。これは、既存の制御基盤を中心に、継続的なソフトウェアおよびサービスの付随率を高めることを目指すベンダー戦略を支えるものである。
プロセスオートメーション向け産業用制御市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業プラントにおけるプロセスオートメーションの監視、制御、最適化に使用される産業用制御から得られる収益を対象としており、日常業務および安全な生産を支援するハードウェ、ソフトウェア、および関連サービスを含む。
対象外の範囲:プロセス産業向けでない離散型ファクトリーオートメーション専用の制御システム、および制御やプラント運営に関連しないスタンドアロンのITエンタープライズソフトウェアは除外される。
セグメンテーション概要
- システム別
- SCADAシステム(監視制御・データ収集システム)
- DCS(分散制御システム)
- PLC(プログラマブルロジックコントローラー)
- MES(製造実行システム)
- PLM(製品ライフサイクル管理)
- ERP(基幹業務システム)
- HMI(ヒューマンマシンインターフェース)
- その他のシステム
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- サービス別
- コンサルティング
- システムインテグレーション・導入
- サポート・保守
- エンドユーザー垂直市場別
- 石油・ガス
- 化学・石油化学
- 電力
- ライフサイエンス
- 食品・飲料
- 金属・鉱業
- その他のエンドユーザー垂直市場
- 通信ネットワーク別
- 有線ネットワーク
- 産業用無線ネットワーク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
信頼性の高い出発点を設定するため、プロセス産業別の需要を説明する公開統計および技術的参考資料を基にデスクリサーチの基盤を構築している。主な入力データには、エネルギーおよび精製シグナルに関する米国エネルギー情報局、鉱業・金属活動に関する米国地質調査所、より広範なエネルギー転換指標に関する国際エネルギー機関、国別の産業生産高およびインフレ前提に関する世界銀行および国際通貨基金などのソースが含まれる。
また、ISAおよびIECなどの規格・業界団体による非有料出版物、ならびにDCS、SCADA、PLC、産業用ネットワークにおける制御システムの動向を追跡する査読済み学術誌も参照している。企業の財務報告書、決算説明資料、プレスリリース、ラント拡張ニュースは製品構成と支出サイクルの把握に使用され、企業財務、特許調査、出荷レベルの貿易確認に関する有料サブスクリプションデータは、規模と方向性の動きを検証するために選択的に使用されている。ここに記載されている具体的なデスクソースは例示であり、相互確認、データの明確化、および検証のために他の多くの公開資料が参照されている。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、活動シグナルを支出に変換するために使用されており、特にプラントが段階的に制御システムをアップグレードし、予算がハードウェア、ソフトウェア、サービス間で移動する場合に有効である。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる制御システムサプライヤー、システムインテグレーター、プロセス産業ユーザーの混合グループと対話を行っている。議論は、更新サイクル、典型的なプロジェクト範囲、システムタイプおよびサービスラインごとの価格動向に焦点を当てている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部:13% | アジア太平洋地域:47% |
| 中位層:59% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、石油・ガス、化学、電力、金属・鉱業、食品・飲料、ライフサイエンスにおけるエンドユーザー活動指標からプラントレベルのオートメーション支出を再構築し、制御システムおよびサービスタイプ別に配分するトップダウンアプローチを用いて構築されている。合計値は、システムの平均販売価格と典型的なプロジェクト量のサンプリング、チャネルおよびインテグレーターの確認など、選択的なボトムアップ近似によって裏付けられており、最終的な市場価値が現実的な水準に保たれている。
モデルで使用される主な入力データには、プロセス産業の設備投資と改修強度、導入済みベースの近代化サイクル、産業用無線および有線アップグレードを採用するプラントの割合、制御プロェクトにおけるソフトウェアおよびサービスのアタッチ率、新規能力増強に関連する地域別構成の変化が含まれる。ギャップが生じた場合は、隣接国のベンチマークと専門家が検証した採用範囲を用いた比率ベースの補間によって対処し、その後、観察された調達パターンと整合するよう合計値を調整している。
予測においては、市場成長を産業生産、プロセス産業の設備投資、エネルギーおよびコモディティサイクル、予想される制御システムの更新タイミングに結びつける単純な多変量回帰レイヤーに支えられたシナリオ分析を活用している。前提はインタビューのフィードバックとともに検討され、予測の再現性と追跡容易性を維持するために地域全体に一貫して適用されている。
データ検証と更新サイクル
検証は独立したシグナル間の三角測量によって行われており、モデル化された合計値はプロセス産業の投資動向、オートメーションプロジェクトの発表、受注残と価格に関するサプライヤーのコメンタリーと照合される。外れ値にはフラグが立てられ、基礎となる要因が再確認される。承認前に別途アナリストレビューが完了される。
レポートは年次で更新され、コモディティ価格の急激な変動、安全または排出に関する主要な規制変更、大規模なプロジェクトパイプラインの変化など、重要なイベントが発生した場合には中間更新が実施される。納品前に最終確認が行われ、数値、前提、および最新の動向が入手可能な最新情報と整合していることが確認される。
Mordor Intelligenceのプロセスオートメーション向け産業用制御市場規模と他の公表推計との比較
プロセスオートメーションにおける産業用制御の公表市場規模は、トピックのラベルが類似していても大きく異なって見えることがある。当社の経験では、そのギャップは通常、制御システムとして計上されるものと隣接機器との違い、サービスの扱い方、および数値がプラント運営支出を表すのかメーカー出荷口価格ベースの収益を表すのかによって生じる。
一部の推計は、フィールドデバイスや付加的な電気機器を束ねることで範囲を広げており、あるいは一部のシステムカテゴリーのみに絞ることで範囲を狭めいる。この分割は表に明確に示されており、Mordor IntelligenceはSCADA、DCS、PLC、MES、PLM、ERP、HMIを定義されたプロセスオートメーション制御スタック内に計上し、サービスはそれらの導入に直接関連するコンサルティング、インテグレーション、サポートに結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 812億8,900万米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 455億6,000万米ドル(2026年) | メーカーレベルの収益に基づくメーカー出荷口価格フレームワークと狭いシステムリストを使用しており、デリバリーチェーン全体で捕捉されるインテグレーション重視のプロジェクト価値を過小評価する傾向がある。 |
| 産業調査会社B | 865億8,000万米ドル(2024年) | 異なる基準年を使用し、センサー、アクチュエーター、モーションシステムなどの品目を含むより広いハードウェアバケットをプールに組み込んでいるため、数値はより広範なプロセス製造オートメーション支出の数値に近い挙動を示す。 |
総合すると、このばらつきは主に範囲と会計上の選択、および見出し数値に使用された年を反映している。入力データをプロセス産業活動、制御プロジェクトの構成、サービスアタッチメントロジックに結びつけることで、結果として得られる市場規模は透明性が保たれ、新しいデータが入ってきても同じ手順で再現することができる。
レポートで回答される主要な質問
無線制御インフラへの支出はどのくらいの速さで成長していますか?
プロセスオートメーション向け産業制御市場における産業用無線ネットワークは、2031年にかけてCAGR 13.05%で成長すると予測されており、あらゆるセグメンテーションタイプの中で最も高い成長率です。
プロセスプラント内でどのソフトウェアレイヤーが最も急速に普及していますか?
製造実行システムはCAGR 10.04%でトップを走っており、企業がコンプライアンスのためのリアルタイムの可視性と電子バッチ記録を求めているためです。
なぜライフサイエンスが他の垂直市場を上回っているのですか?
シリアライゼーション規制と連続バイオプロセッシングにより、ライフサイエンス施設はクローズドループ制御とデジタルバッチ追跡を採用するよう促されており、年率10.96%の成長率を牽引しています。
より迅速な近代化への主要な障壁は何ですか?
高い初期投資と不確実な商品価格設定が投資回収を遅らせており、実証済みの効率向上にもかかわらず近期の採用を抑制しています。
ベンダーはサイバーセキュリティリスクにどのように対処していますか?
主要サプライヤーはIEC 62443認証ファイアウォールを統合し、マネージドディテクションサービスを提供し、OT人材不足を補うために脅威監視分析をコントローラーに直接組み込んでいます。
2031年までに最も多くの増分収益をもたらす地域はどこですか?
アジア太平洋地域はグリーンフィールドの石油化学・製薬投資を背景にCAGR 8.89%で拡大し、最大の絶対的ドル増加をもたらすと予測されています。