
産業オートメーション市場規模およびシェア
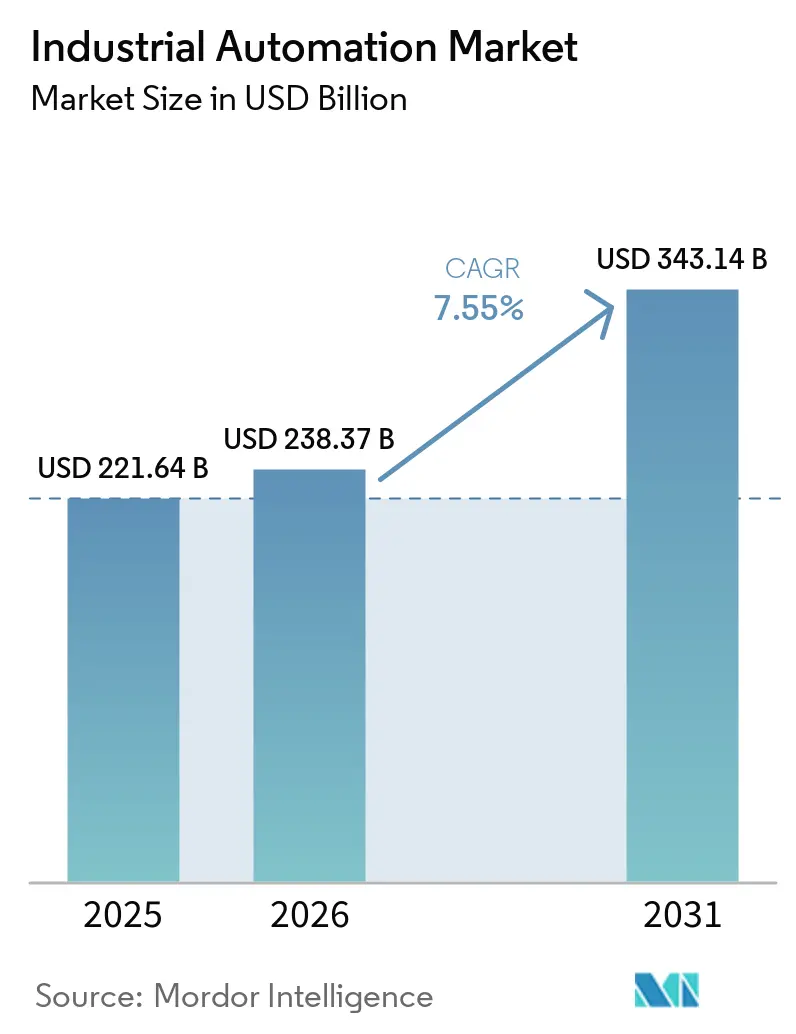
Mordor Intelligenceによる産業オートメーション市場分析
産業オートメーション市場規模は、2026年の238.4 ビリオン 米ドルから2027年には256.4 ビリオン 米ドルに増加し、2032年までに373.6 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 7.82%で成長します。
メーカーによるスマートテクノロジーの活用が稼働中の展開基盤を形成する一方、資金調達インセンティブが米国における国内生産プロジェクトを支援しています。エネルギーコストの圧力と医薬品生産ニーズが、設備効率および生産システムと製造記録の連携という機会を広げています。競争上の対応策として、産業用ソフトウェアの所有権と運用セキュリティサービスが挙げられ、サプライヤーの提供物を産業施設の継続的な稼働と結びつけています。したがって、新しい制御システムとソフトウェアが稼働前に既存のプラントシステムに安全に接続される必要があるため、統合の負担とサイバーセキュリティへの懸念が、この関心がどれだけ受注に転換されるかを左右します。
レポートの主要ポイント
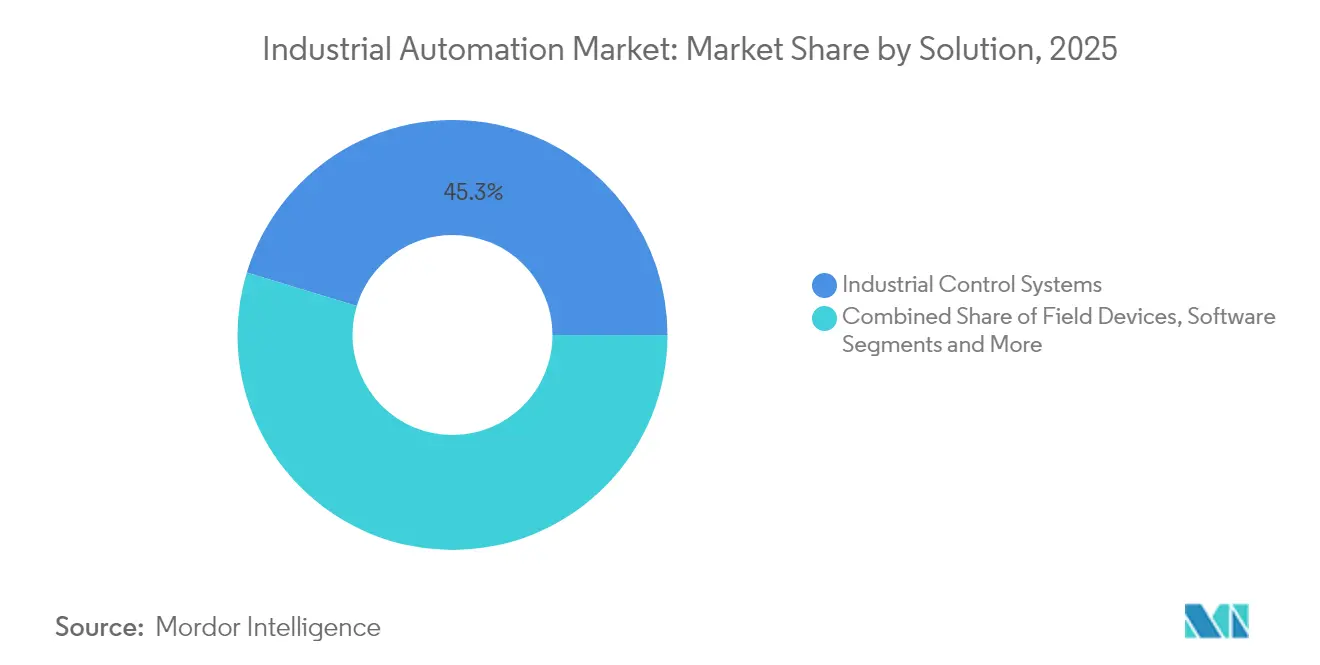
- ソリューション別では、産業用制御システムが2026年の産業オートメーション市場シェアの44.86%を占め、ソフトウェアは2027年〜2032年にかけてCAGR 10%で最も急成長するセグメントと予測されています。
- オートメーションタイプ別では、固定オートメーションが2026年の産業オートメーション市場規模の41.1%を占め、フレキシブル/モジュラーオートメーションが2027年〜2032年にかけてCAGR 13.8%で成長をリードすると予測されています。
- エンドユーザー産業別では、自動車・輸送が2026年に30.1%の市場シェアでトップとなり、医薬品・ライフサイエンスが2027年〜2032年にかけてCAGR 9%で最も急成長するセグメントと予測されています。
- 展開モード別では、オンプレミスシステムが2026年に市場の62.77%をリードし、クラウドベースの展開が2027年〜2032年にかけてCAGR 15.3%で最も急成長すると予測されています。
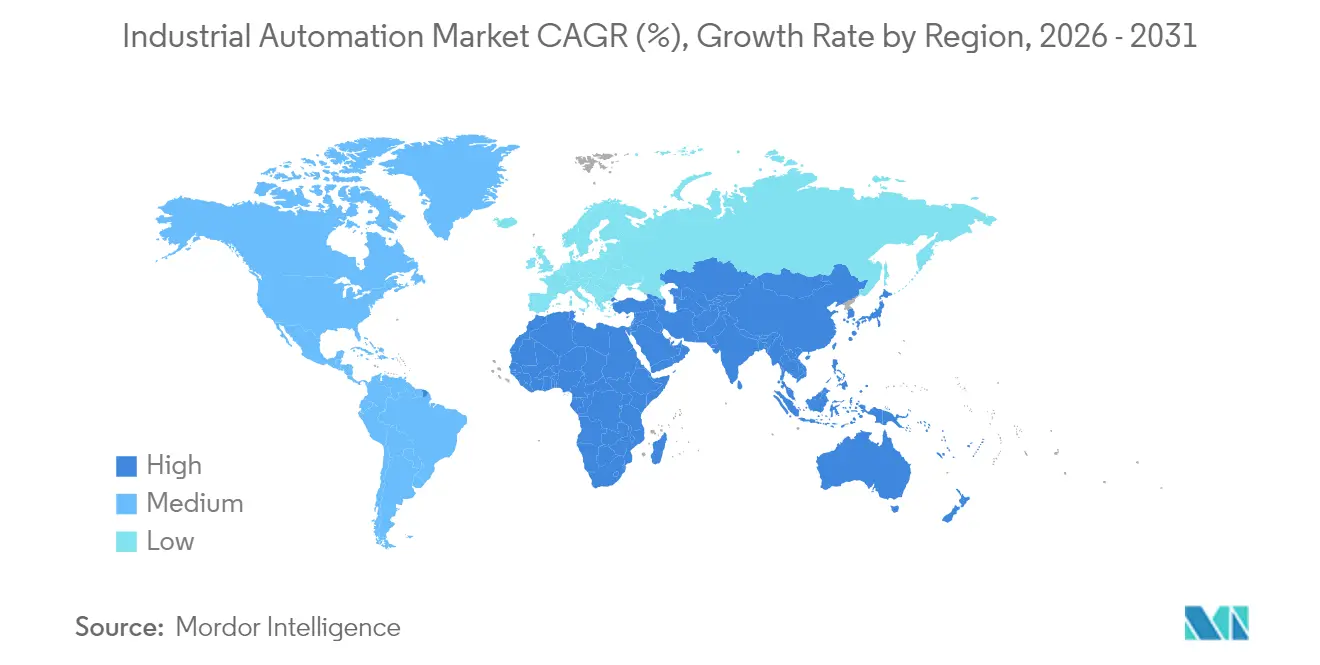
- 地域別では、アジア太平洋が2026年に市場の44.97%でトップとなり、2027年〜2032年にかけてCAGR 12.5%で最も急成長する地域とも予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0主導のスマートファクトリー投資の急増 | +3.7% | インドおよびその他の調査対象製造国 | 中期(2〜4年) |
| エネルギー効率の高い生産ラインへの需要拡大 | +2.6% | インドおよびその他の調査対象工業経済国 | 短期(2年以内) |
| 先進製造業のリショアリングに向けた政府インセンティブ | +2.1% | 米国全土 | 中期(2〜4年) |
| AIネイティブの「ティーチレス」ロボティクスによる段取り替え時間の短縮 | +1.6% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| カーボンアカウンティング義務化によるレトロフィットオートメーションの推進 | +0.7% | 欧州連合加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0主導のスマートファクトリー投資の急増
スマートファクトリーへの投資は、生産タスクに適用される制御システムおよびソフトウェアへの需要を支えています。Rockwell Automationが17の製造国にわたる1,560名の回答者を対象に実施した2026年調査では、調査対象メーカーの59%がスマート製造技術を積極的に活用しており、18%がパイロット段階にとどまっていることが明らかになりました。[1] 同調査では、メーカーの運営予算の3分の1が引き続き産業技術に充てられていることも明らかになりました。その配分は産業技術全般をカバーしているため、オートメーションの提案は他の技術プロジェクトと競合し、資金を獲得するには具体的な生産用途を示す必要があります。したがって、積極的な活用者とパイロット段階のメーカーは、運用アプリケーションの拡張から試験的技術の本番移行まで、異なる拡張ニーズを持っています。
エネルギー効率の高い生産ラインへの需要増加
エネルギーコストの圧力は、メーカーが設備の運用方法を変える動機となり、効率重視の制御アプリケーションへの機会を生み出しています。IEAが14カ国の1,000社を対象に実施した2025年調査では、業界リーダーの39%がエネルギーコスト上昇への対応として効率化を優先しました。Cipla社は、2025〜26年度のインド製造拠点において、空調・換気ユニットへの可変周波数ドライブ運用により約80 MWhのエネルギー削減を達成したと報告しています。[2] この事例は、ドライブサプライヤーに製造支援設備に紐づいた効率化提案の機会を与えています。エネルギーコストを優先するメーカーにとって、設備の電力削減に基づく提案は、生産能力拡張とは独立して制御投資を正当化できます。
先進製造業のリショアリングに向けた政府インセンティブ
税額控除と連邦融資は、異なる資金調達チャネルを通じて国内産業投資を支援しています。2025年1月10日、米国内国歳入庁(IRS)はクリーンエネルギー製造・リサイクル、重要素材、産業脱炭素化にたる140件以上のプロジェクトに対し、48C税額控除として約6 ビリオン 米ドルを配分しました。2026年6月3日、米国商務省はUSA Rare Earthに対し、最大277 ミリオン 米ドルのCHIPSプログラム最終確定賞と、最大1.3 ビリオン 米ドルの別途融資契約を発表しました。[3] この資金は採掘・処理施設のほか、金属・磁石生産の拡張・近代化を支援します。国内生産施設の整備支援は将来的なオートメーション需要を生み出しますが、受注への転換はそれらの産業プロジェクトの実行に依存します。
AI対応「ティーチレス」ロボティクスによる段取り替え時間の短縮
生産タスクの頻繁な変更は、ロボットの再トレーニング作業をオートメーション導入判断の一要素にします。AIネイティブのティーチレスロボティクスは、各操作を明示的にプログラムするタスク準備から、実演されたタスクを学習する方式へと移行することで、この問題に対処します。このアプローチが新しい部品の準備時間を短縮できる場合、商業的メリットは同じロボットからより多くの使用可能な生産時間を得ることです。これにより、変化するタスクが繰り返しのプログラミング作業を必要とするメーカーにとって最も関連性の高い提案となります。こうしたメーカーにとって、投資判断は単一の繰り返し動作の速度ではなく、連続するタスクにわたって回収されるロボットの使用可能時間に基づきます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールドプラントにおける高い設備投資(CAPEX)と統合コスト | -1.4% | アジア太平洋およびその他の調査対象製造国 | 長期(4年以上) |
| 統合されたIT/OTネットワークにおけるサイバーセキュリティの脆弱性 | -0.8% | 欧州およびその他の調査対象工業経済国 | 短期(2年以内) |
| 熟練したオートメーションエンジニアの不足 | -0.5% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| リチウムイオン供給制約によるAGV展開の遅延 | -0.2% | 米国および中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールドプラントにおける高い設備投資(CAPEX)と統合コスト
エンジニアリングプロバイダーのaeSolutionsは、プラント文書の不正確さにより、ブラウンフィールドの制御システム移行において、チームが配線の追跡、機器の確認、図面と現場状況の照合に数日から数週間を費やす可能性があると報告しています。この計画外の現場作業は、既存システムを移行する前に追加のエンジニアリング工数を要します。Rockwell Automationが2026年7月に報告した2026年グローバル調査では、製造・産業の意思決定者の33%が製造実行システム(MES)を最大のデータ統合課題として挙げました。この調査はソフトウェア統合の障壁を示す一方、移行事例は何が設置されているかを把握するために必要な追加作業を示しています。設備の交換だけでは、統合稼働の前に資金調達と完了が必要な現場検証と接続作業が残ります。
統合されたIT/OTネットワークにおけるサイバーセキュリティの脆弱性
産業AIプロジェクトにおいて、サイバーセキュリティはソフトウェアの機能だけでは解決できない導入障壁を生み出しています。Ciscoが19カ国21セクターにわたる1,000名の産業専門家を対象に実施し2026年調査では、40%がサイバーセキュリティへの懸念をAI導入の主要な障壁として挙げました。これにより、産業オペレーションへのAI導入の意思決定において、セキュリティが機能的なパフォーマンスと並ぶ位置づけとなっています。2026年10月6日、Rockwell Automationは既存の顧客所有インフラを含む、FortinetファイアウォールおよびインフラストラクチャーへのSecureOTマネージドサービスの提供を発表しました。これらの懸念に対処するには、産業AIが運用用途として受け入れられる前にセキュリティ作業が必要となり、オートメーションプロジェクトの範囲が拡大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
設置済み制御システムが生産ソフトウェア拡張の基盤を形成産業用制御システムは2026年の産業オートメーション市場規模の44.86%を占め、最大セグメントとなっています。ABBは2026年第1四半期の業績発表において、世界最大の分散制御システム設置基盤を有すると述べました。この地位は、産業顧客が事業を発展させる中でサプライヤーがサポートおよび拡張作業を求めることができる既存の生産制御システム群を反映しています。したがって、展開済み制御システムの耐用年数は、新工場建設のペースと並んで、既存サプライヤーの商業的機会に影響します。
ソフトウェアは2027年〜2032年にかけてCAGR 10%で最も急成長するセグメントと予測されています。Rockwell Automationは、2026年度第3四半期において、有効な定期ソフトウェア契約の年間価値が2025年度同四半期比で高一桁台の成長を記録したと報告しました。この契約指標は、オートメーションシステム初期販売と並んで、継続的なソフトウェア関係を成長メカニズムに関連づけます。サプライヤーの商業的課題には、定期契約が継続する中でソフトウェアの生産用途を維持することが含まれます。定期契約は納品時ではなく各期間に請求されるため、ソフトウェア収益は各販売の背後に新規設備受注がなくても成長できます。

オートメーションタイプ別:
専用スケールと再構成可能な生産の融合固定オートメーションは2026年の産業オートメーション市場シェアの41.1%を占め、最大セグメントとなっています。2026年6月、Poriteは25名の人員が稼働する専用の自動化マイクロギアボックス組立ラインを設立したと報告しました。この製造システムは、量産における製品一貫性とプロセス安定性のために設計されたカスタマイズされた検査ステーションを組み込んでいます。専用ラインは定義された製品と運用プロセスを中心にオートメーションを構成し、その用途において繰り返し精度を関連する能力とします。Poriteにとって、顧客の年間60万台の組立需要を支えることは、個々の組立工程を自動化する以上の数量ベースの正当性を専用設計に与えます。
フレキシブル/モジュラーオートメーションは2027年〜2032年にかけてCAGR 13.8%で最も急成長するセグメントと予測されています。2025年、JL MAG Rare-Earthは、中国の製造拠点においてモジュラー設備が生産ラインの構築を短縮し、複数仕様の納期柔軟性を向上させたと報告しました。このメリットは、生産能力をどれだけ迅速に組み立て適応できるかに関するものであり、オートメーション需要を製品ラインナップの変化と結びつけます。複数の仕様に直面するメーカーにとって、再利用可能な構成は必要な生産体制が変化しても価値を維持できます。別の仕様を追加することで、最初のラインの能力と並んでラインの構築時間がオートメーション判断の一要素となります。
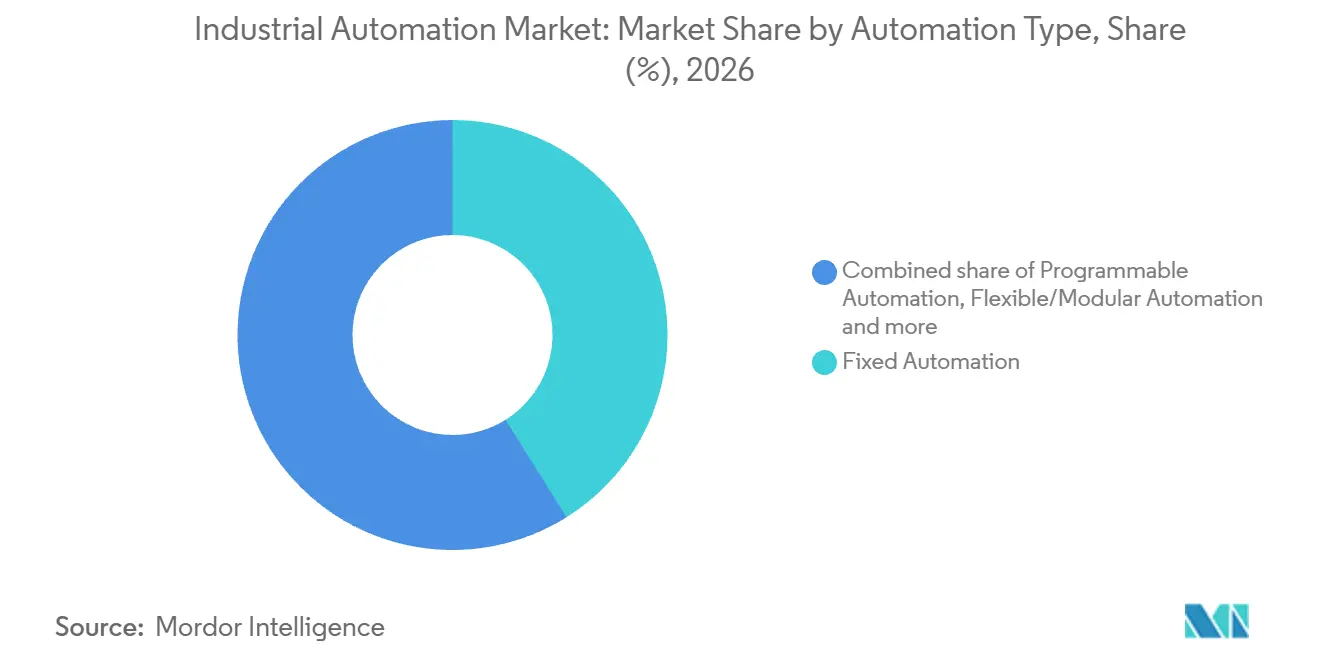
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車の規模と特化した医薬品用途自動車・輸送は2026年の市場収益の30.1%のシェアで最大セグメントを形成しました。OICAは報告メーカーにおける2025年の自動車生産台数を9,638万台と推定しており、業界の生産規模を示す指標となっています。その運用規模において、1つの生産工程に限定されたオートメーションタスクでも、車両製造全体に繰り返し適用されることで大規模な下流活動基盤に対応できます。OICAはまた、報告メーカーにおける2024年比4%増も推定しており、繰り返しプロセス工程への特化が成長する車両生産基盤に対応することを示しています。
医薬品・ライフサイエンスは2027年〜2032年にかけてCAGR 9%で最も急成長するセグメントと予測されています。Eli Lillyは2026年5月6日、インディアナ州レバノンに初の専用遺伝子医薬品製造施設「Lilly Lebanon Advanced Therapiesを開設しました。Lupinは2026年度にインドのPithampur Unit-3において電子バッチ記録の導入を完了し、紙ベースのバッチ実行をデジタルワークフローとリアルタイム設備データキャプチャに置き換えました。Lillyの開設は生産能力プロジェクトを表す一方、Lupinの導入は稼働中の製造ワークフローの実行方法に関するものです。
展開モード別:
ローカルホスティングの選好とクラウドサービスのリーチオンプレミス展開は2026年に市場の62.77%のシェアで最大セグメントでした。SandvikとEY-Parthenon が北米と欧州のコンポーネントメーカーを対象に実施した2025年調査では、41%が製造ソフトウェアのオンプレミスホスティングを好みました。回答者はその選好を、公開クラウドソリューションに対するセキュリティへの懸念と関連づけました。この選好は製造ソフトウェアのホスト場所に関するものであるため、ソフトウェアの生産機能とは独立してアーキテクチャに影響を与えます。ローカルホスティングオプションを維持することで、サプライヤーはソフトウェアが実行する生産タスクで競合しながら、セキュリティ主導の選好に対応できます。
クラウドベースの展開は2027年〜2032年にかけてCAGR 15.3%で最も急成長するセグメントと予測されています。2025年9月2日までに、FFTはSiemens Industrial EdgeとSnowflakeのエッジからクラウドへの生産データ転送ソリューションを自社の生産ラインと施設に導入しました。Siemens Industrial Edgeはエッジで運用データを前処理し、FFTのDataBridgeアプリが生産データをSnowflakeのAIデータクラウドに転送します。商業的な参入点は生産データの接続であり、オートメーションシステム全体をクラウドに移行することなくクラウドソフトウェアの採用を可能にします。
地域分析
アジア太平洋の産業オートメーション市場
アジア太平洋は2026年の産業オートメーション市場規模の44.97%のシェアを占め、2027年〜2032年にかけてCAGR 12.5%で最も急成長する地域と予測されています。2025年、アジアは457,315台の産業用ロボット出荷を受け、前年比13.3%増となり、アジアの工場需要を製品レベルで示す指標となっています。中国は2025年に354,000台の産業用ロボットを設置し、より広い地域的機会の中における大規模な国内工場購買基盤を示しています。2025年、EpirocはオーストラリアのFortescueに対し、約50台の完全自律型電動地表掘削リグの5年間契約を受注し、リグはパースにあるFortescueの統合オペレーションセンターから操作される予定です。Fortescueの受注は採掘自律化への機会を拡大しており、設備とその意図されたリモート操作が1つの生産アプリケーションを形成しています。
北米の新規ロボット展開活動には米国の工場が含まれ、2025年に約38,500台の産業用ロボットを設置し、12%増となりました。欧州はドイツに異なる運用シグナルがあり、2025年に欧州連合の産業用ロボット設置台数の41%を占めましたが、ロボット販売台数は8%減少しました。欧州の他の地域では、スペインの自動車生産基盤が産業用ロボット需要を支えています。ドイツの既存ロボットユーザーには交換・アップグレード作業が対応策となる一方、米国の設置台数増加は新規設備プロジェクトのより大きな流れを支えています。
南米のロボット需要にはブラジルの自動車拡大が含まれ、同国では2025年に約2,100台の産業用ロボットが設置され、212%増となり、国内合計は約4,300台となりました。2025年、InvestChileはDiario Financieroを引用し、統合オペレーションセンターがチリの採掘活動の40%以上を管理し、エンジニアが掘削機と処理プラントをリモートで制御していると報告しました。これらの採掘用途は、制御システムサプライヤーにリモート操作統合とサポートの明確な購買グループを提供します。中東・アフリカでは、サウジアラビアのTanafusiyaアクセラレーターがプログラム条件に基づく財政支援とインセンティブにより、ブラウンフィールド工場のオートメーション、デジタル化、エネルギー効率化プロジェクトを対象としています。チリとサウジアラビアでは、サプライヤーの機会は既存の生産資産内のオートメーションを中心としており、サウジのプロジェクトは資金調達適格性にも依存しています。
規制の枠組みと見通し
この比較は、産業オートメーションユーザーである雇用主の観点から、選定された法域における運用・保守義務を検討します。米国の一般産業規格では、対象雇用主に対し、危険な機械の防護措置を講じ、保守・整備前にエネルギー制御手順、訓練、点検を確立することを義務付けています。ブラジルのNR-12は、機械安全の枠組みの中で機械の危険区域に保護安全システムを設置することを義務付けています。
規制表
| 判断要素 | 米国 | ブラジル |
|---|---|---|
| 主要機関 | 労働安全衛生局(OSHA);州計画執行機関 | 労働雇用省;労働監督官 |
| 主要な規制または指針 | 29 CFR 1910.212;29 CFR 1910.147 | NR-12(条項12.5.1を含む) |
| 商業的影響 | 危険を防護し、保守・整備前に設備を不活性化する | 安全システムで機械の危険区域を保護する |
| 現在の政策の魅力度 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
米国の「中」評価は、義務的な防護措置とエネルギー制御プログラムを反映しており、「変化なし」の見通しは継続的な防護・保守義務に基づいています。ブラジルも「中」であり、NR-12が機械の使用を物理的な防護措置に結びつけているためで、「変化なし」の見通しは有効な危険区域要件に基づいています。NR-12は特定の適用範囲規定の対象となる新旧機械をカバーしており、輸出を明確に意図した機械はその技術的安全要件から免除されます。特定の防護またはロックアウトのギャップを解消する提案は、対象雇用主がすでに負っている義務に対応するものであり、その範囲は制御される危険に従います。
バリューチェーンの段階
バリューチェーンは、設備供給、統合、継続的サービスをサプライヤー収益の異なる源泉として比較します。Industrial Control Systems, Inc.は、プロジェクト設計から試運転、長期サポートまで、米国メーカー向けにオートメーション技術、設備、ソフトウェアを統合します。この役割により、1つのプロバイダーが複数の納品段階を調整する場合でも、統合は設備製造から商業的に分離可能となります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| オートメーション設備供給 | Siemens AGなどのコントローラーサプライヤー;SICK AGなどの製造センサーサプライヤー | 設備販売 | センシングと制御インターフェースの整合 | 設備選定前にインターフェース要件を定義する |
| システム統合と試運転 | Industrial Control Systems, Inc.などのシステムインテグレーター | エンジニアリングおよび統合費用 | 設備、ソフトウェア、試運転の調整 | 統合の所有権を割り当て、システム全体をテストする |
| 継続的なオートメーションサポート | ABB Ltd.などのオートメーションサービスプロバイダー | サービス料 | プロジェクト引き渡し後の明確な責任の維持 | サポート範囲を明確にし、構成記録を保持する |
| 情報源: Mordor Intelligence | ||||
インテグレーターはコントローラーを製造せずにエンジニアリング費用を獲得できる一方、設備サプライヤーはその後のサポート作業に参加するためにサービス提供が必要です。2025年、ABBのオートメーション事業は製品、システム、サービスを統合し、サプライヤーが納品段階をまたいで展開できることを示しました。引き渡し後の設置システムに対する責任が、どのプロバイダーが継続的なサポート費用を獲得するかを決定します。
競争環境
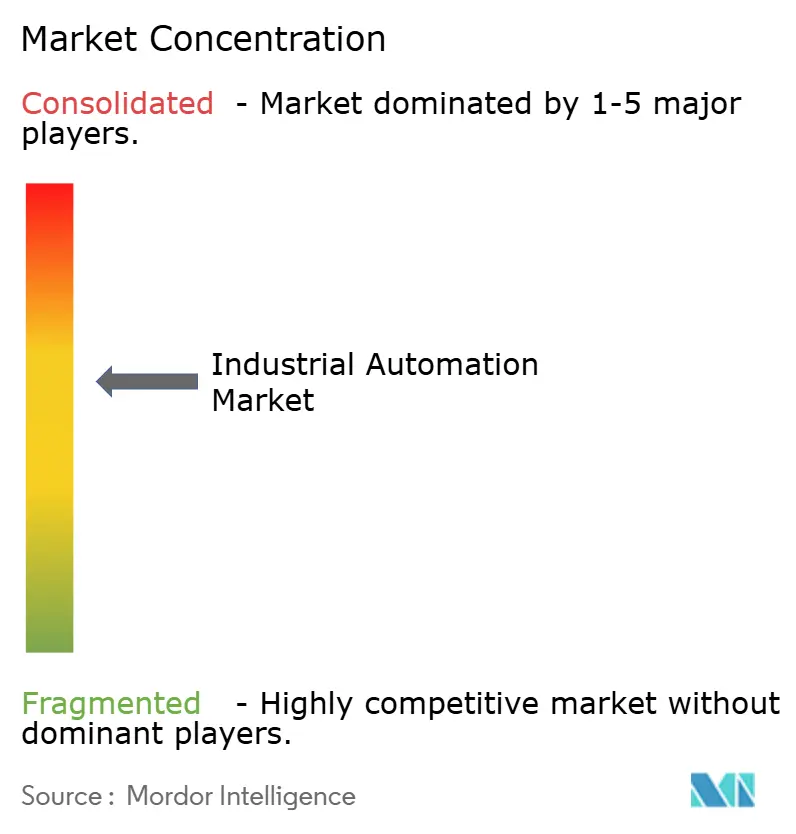
市場には幅広いサプライヤー基盤があり、複数の大規模な産業グループがオートメーション案件を競っています。Schneider Electric SE、Rockwell Automation Inc.、Honeywell International Inc.、Emerson Electric Co.、ABB Ltd.が主要参加者です。2026年度第3四半期において、RockwellのSoftware & Control部門の売上は前年同期比19%増の751 ミリオン 米ドルとなりました。Lifecycle Services部門の売上は12%減の482 ミリオン 米ドルとなり、事業売却により報告売上が11%減少しました。この対比は、企業規模が非常に異なるセグメントパフォーマンスを包含できるため、既存プレイヤーのポートフォリオ内で製品とサービスの組み合わせが商業的に重要であることを示しています。
Emersonは2025年3月、未保有の全発行済普通株式を取得することでAspenTechを完全子会社化しました。2026年度のControl Systems & Softwareセグメントは、オートメーションシステム、インテリジェントソフトウェア、産業AIソリューションにわたりました。別途、2025年12月18日、Schneider ElectricはTemasekが保有する残りの35%のSchneider Electric India Private Limitedの株式取得を完了し、完全所有に達しました。両取引は、買収者がすでに一部所有していた事業(AspenTechとSchneider Electricのインド子会社)において、他の保有者からの株式購入を完了したものです。
サプライヤーの差別化は産業オートメーションを取り巻くセキュリティ作業にも及び、運用サービスが競争上の提案の一部となっています。2026年6月9日、Rockwell Automationは製造業および重要インフラ組織向けに、運用技術(OT)サイバーセキュリティアセスメント、マネージドリスクサービス、マネージドセキュアリモートアクセスの提供を発表しました。この提供は生産オペレーションを中心にセキュリティ作業を位置づけ、設備機能を超えた競争基盤を広げます。リモートアクセス経路を管理するサプライヤーは、生産システムへの接続において定義された運用上の役割を持ち、設備供給を超えた顧客関係を拡張します。EUで販売される対象機械については、規則(EU)2023/1230が2027年1月20日から指令2006/42/ECに取って代わるため、そこで機械を販売するサプライヤーはサービス提供と同様に新体制への対応準備でも競合します。
産業オートメーション業界リーダー
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Honeywell International Inc.
-
Emerson Electric Co.
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
産業オートメーション市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Rockwell Automation Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Omron Corporation
- Yokogawa Electric Corporation
- Yaskawa Electric Corporation
- FANUC Corporation
- KUKA AG
- Bosch Rexroth AG
- Beckhoff Automation GmbH & Co. KG
- Phoenix Contact GmbH & Co. KG
- Danfoss A/S (Drives)
- SEW-Eurodrive GmbH & Co. KG
- Keyence Corporation
- ifm electronic gmbh
- SICK AG
- Balluff GmbH
- Banner Engineering Corp.
- Endress+Hauser AG
- Fuji Electric Co., Ltd.
- WEG Industria e Comercio SA
- Regal Rexnord Corporation
市場参加者にとっての主要な機会
この比較は、MESを企業全体に拡張し、エンタープライズアプリケーションを接続し、生産現場データを統合する機会を分けて検討します。Rockwell Automationが17の製造国にわた1,560名の製造・産業オペレーション意思決定者を対象に実施した2026年調査では、93%がMESを導入済みと報告しましたが、28%が企業全体への展開を報告しました。エンタープライズリソースプランニング(ERP)、製品ライフサイクル管理(PLM)、品質、運用技術(OT)システムにわたる完全なMES統合を報告したのは回答者の23%でした。商業的な機会は、既存の生産ソフトウェア導入が接続・提供する範囲を拡大することにあります。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 企業全体へのMES展開 | 2026年調査でMES採用が企業全体展開を上回った | より広いMESカバレッジを検討するメーカー | 追加生産拠点向けの反復可能な展開テンプレートを開発する | 拠点間で共通の展開範囲に合意すること | MESソフトウェアプロバイダーおよび展開インテグレーター |
| エンタープライズシステムとのMES統合 | 2026年調査でエンタープライズおよびOTアプリケーション全体の完全統合が限定的だった | MESをERP、PLM、品質システムと接続するメーカー | コネクターを構築し、クロスシステムの生産記録を検証する | 共有データとトランザクション定義に合意すること | 産業用ソフトウェア統合プロバイダー |
| 生産現場のMESデータ統合 | 2026年にMES購買要件のトップが統合だった | MESをOTシステムに接続するメーカー | 定義された生産ユースケースのために設備データをMESに接続する | 設備データインターフェースの定義とテスト | OT統合および生産データスペシャリスト |
| 情報源: Mordor Intelligence | |||||
2026年調査では、回答者の44%にとって統合がMES購買要件のトップでした。中心的な機会は展開と相互運用性を区別することにあります。なぜなら、企業全体での利用可能性は、それ自体では生産とエンタープライズアプリケーション間の接続を確立しないからです。導入済みMES内の1つの統合を定義することで、購買者に具体的な納品コミットメントを与え、必要な生産接続がサプライヤーの作業の受け入れを決定します。
最近の産業開発事情 産業オートメーション市場
- 2026年10月:Rockwell Automation Inc.は、既存の顧客所有インフラのサポートを含む、製造業者向けFortinetとのSecureOTファイアウォールマネージドサービスおよびインフラストラクチャーマネージドサービスの提供を発表しました。
- 2026年9月:Teradyne傘下のUniversal Robotsは、米国シカゴにて第7世代ロボティクスプラットフォーム「Gen 7」を発表し、新しいロボットアームと再設計されたコントロールボックス、ティーチペンダント、ツールフランジを搭載しました。
産業オートメーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル産業オートメーション市場は、産業生産設備とプロセスの監視、制御、最適化に使用されるハードウェア、ソフトウェア、サービスからのサプライヤー収益を年間ベースで世界規模で測定します。売上はソリューション、オートメーションタイプ、エンドユーザー産業、展開モード、地域によって分類されます。
対象範囲の除外:純粋に機械的なツール、汎用ITインフラ、保証後のスペアパーツ取引、倉庫専用のスタンドアロンマテリアルハンドリングシステムは除外されます。
セグメンテーションの概要
- ソリューション別
- 産業用制御システム
- 分散制御システム(DCS)
- 監視制御・データ取得(SCADA)
- プログラマブルロジックコントローラー(PLC)
- ヒューマンマシンインターフェース(HMI)
- その他の制御システム
- フィールドデバイス
- センサーおよびトランスミッター
- バルブおよびアクチュエーター
- モーターおよびドライブ
- ロボティクス
- その他のフィールドデバイス
- ソフトウェア
- プロダクトライフサイクルマネジメント(PLM)
- エンタープライズリソースプランニング(ERP)
- 製造実行システム(MES)
- その他のソフトウェア
- サービス
- 統合
- 保守およびトレーニング
- 産業用制御システム
- オートメーションタイプ別
- 固定オートメーション
- プログラマブルオートメーション
- フレキシブル/モジュラーオートメーション
- 統合/ハイパーオートメーション
- エンドユーザー産業別
- 自動車・輸送
- 石油・ガス
- 食品・飲料
- 医薬品・ライフサイエンス
- 電力・公益事業
- 電子機器・半導体
- 化学・石油化学
- 金属・鉱業
- その他のエンドユーザー産業
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド/エッジ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN-5
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
国際ロボット連盟(IFR)のWorld Roboticsリリース、米国エネルギー省の製造エネルギー帯域幅研究とエネルギー強度指標、米国国立標準技術研究所(NIST)の発表などの公開情報源は、ロボット展開、産業活動、エネルギー使用、生産能力への投資に関する例示的な証拠を提供します。これらの指標は産業需要環境の評価と成長パターンの相互確認に役立ちますが、サプライヤー収益が市場の測定基準となります。
企業の年次報告書と規制当局への提出書類は、収益認識、製品・サービスの組み合わせ、地理的エクスポージャー、買収の影響を明確にできます。投資家向けプレゼンテーションと信頼性の高いビジネスプレスは、プラント投資、製品発売、顧客プログラムに関する文脈を追加できます。これらの指定情報源は網羅的ではなく、さらなる情報源が収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
一次調査は、オートメーション設備、ソフトウェア、サービス、システムインテグレーションプロバイダー、ならびに製造・プロセス産業にわたる産業購買者をカバーします。質問は購買パターン、ソリューションの組み合わせ、展開モード、顧客産業、地域状況、予測ドライバーに関する二次証拠を検証し、報告された範囲やタイミングの違いを回答者に明確にするよう求めます。アナリストは回答を公開指標とサプライヤーの開示に対して三角測量し、未解決のギャップを記録し、直接的な証拠が入手できない場合は裏付け情報源または明確に述べられたモデル仮定を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:20% | アジア太平洋:40% |
| 中位層:40% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレイヤー:22% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
アナリストは、この市場に定義されたハードウェア、ソフトウェア、サービスの境界を使用してトップダウンで世界のサプライヤー収益を推定し、サプライヤーの売上、産業需要、設置済み生産活動が市場合計と整合しているかを確認します。主要指標には、産業基盤の測定値としての製造付加価値と鉱工業生産、設備展開のシグナルとしてのロボット設置台数、オートメーション収益と定期ソフトウェア・サービスの組み合わせに関するサプライヤーの開示、レトロフィット需要のドライバーとしてのエネルギー効率投資が含まれます。収益は次に、サプライヤーの製品ミックス、用途証拠、地理的開示、公開展開指標を使用してソリューション、オートメーションタイプ、エンドユーザー産業、展開モード、地域に分配され、カテゴリーは合計に照合されます。多変量回帰は、購買との妥当なリンクを持つ指標を使用して収益を予測できます。シナリオ分析は製造投資、レトロフィット活動、ソフトウェア採用の異なる経路をテストし、サンプリングされたサプライヤーの積み上げとチャネルチェックが選択的なボトムアップ確認を提供します。セグメントまたは地域に直接的な証拠がない場合、アナリストは最も近い裏付けのあるミックス証拠を使用して仮定を記録し、その後、個々の見解をコンセンサスとして扱うことなく、関連する購買者とサプライヤーに結果として得られたセグメント予測の妥当性を確認します。
データ検証と更新サイクル
アナリストは収益開示を独立した産業指標、展開データ、関連する企業または政策シグナルと三角測量し、情報源、年度、単位、市場境界にわたる重大な差異を調査します。異常は承認前に情報源ページと裏付け開示に対して確認され、重大な定義、タイミング、またはミックスの問題が未解決のまま残る場合は再連絡が行われます。データセットは年次で更新され、重大なイベントが需要またはサプライヤー構造を変化させた場合はサイクル間でレビューされ、情報源の日付、計算、整合性について納品前に新たなレビューが行われます。
Mordor Intelligenceの産業オートメーション市場規模と他の公表推計との比較
公表推計は、カウントするトランザクションと製品、および需要モデル化に使用するインプットが異なる場合があります。グローバル産業オートメーション市場は、産業生産設備とプロセスの監視、制御、最適化に使用されるハードウェア、ソフトウェア、サービスからのサプライヤー収益を年間ベースで世界規模で測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。収益は次に、サプライヤーの製品ミックス、用途証拠、地理的開示、公開展開指標を使用してソリューション、オートメーションタイプ、エンドユーザー産業、展開モード、地域に分配され、カテゴリーは合計に照合されます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 256.4 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 274.99 ビリオン 米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値256.4 ビリオン 米ドルを2年後の時点で7.3%上回っています。公表されたコンポーネントリストは、産業用3Dプリンティング、プロセスアナライザー、産業用通信を含むことで工場オートメーションの境界を拡張しています。 |
| グローバルコンサルタンシーB | 214 ビリオン 米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値256.4 ビリオン 米ドルを2年後の時点で16.5%下回っています。公表推計はより早い測定年とポジティブな成長見通しを使用しています。 |
Mordor Intelligenceのアナリストは収益開示を独立した産業指標、展開データ、関連する企業または政策シグナルと三角測量し、情報源、年度、単位、市場境界にわたる重大な差異を調査します。
レポートで回答される主要な質問
産業オートメーション市場の規模と成長見通しは?
この業界は2027年に256.4 ビリオン 米ドル、2032年に373.6 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 7.82%で成長します。
産業生産オートメーションへの需要を促進するものは何ですか?
スマートファクトリーの展開、エネルギー効率、国内製造インセンティブが需要を支えています。Rockwell Automationの2026年調査では、調査対象メーカーの59%がスマート製造技術を積極的に活用していることが明らかになりました。
産業生産オートメーションをリードするソリューションカテゴリーはどれですか?
産業用制御システムが2026年の市場収益の44.86%を占めました。ソフトウェアは2027年〜2032年にかけてCAGR 10%で最も急成長すると予測されています。
工場・プロセスオートメーションで競合する企業はどこですか?
主要参加者にはSchneider Electric SE、Rockwell Automation Inc.、Honeywell International Inc.、Emerson Electric Co.、ABB Ltd.が含まれます。
産業オートメーションの採用を制約する可能性があるものは何ですか?
統合の負担とサイバーセキュリティへの懸念が展開を複雑にする可能性があります。Rockwell Automationが2026年7月に報告した2026年調査では、製造・産業の意思決定者の33%がMESを最大のデータ統合課題として挙げました。
産業オートメーション需要をリードする地域はどこですか?
アジア太平洋が2026年に市場の44.97%を占め、2027年〜2032年にかけてCAGR 12.5%で最も急成長すると予測されています。