
製造実行システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.87 十億米ドル |
| 市場規模 (2031) | 29.35 十億米ドル |
| Growth Rate (2026 - 2031) | 9.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造実行システム市場分析
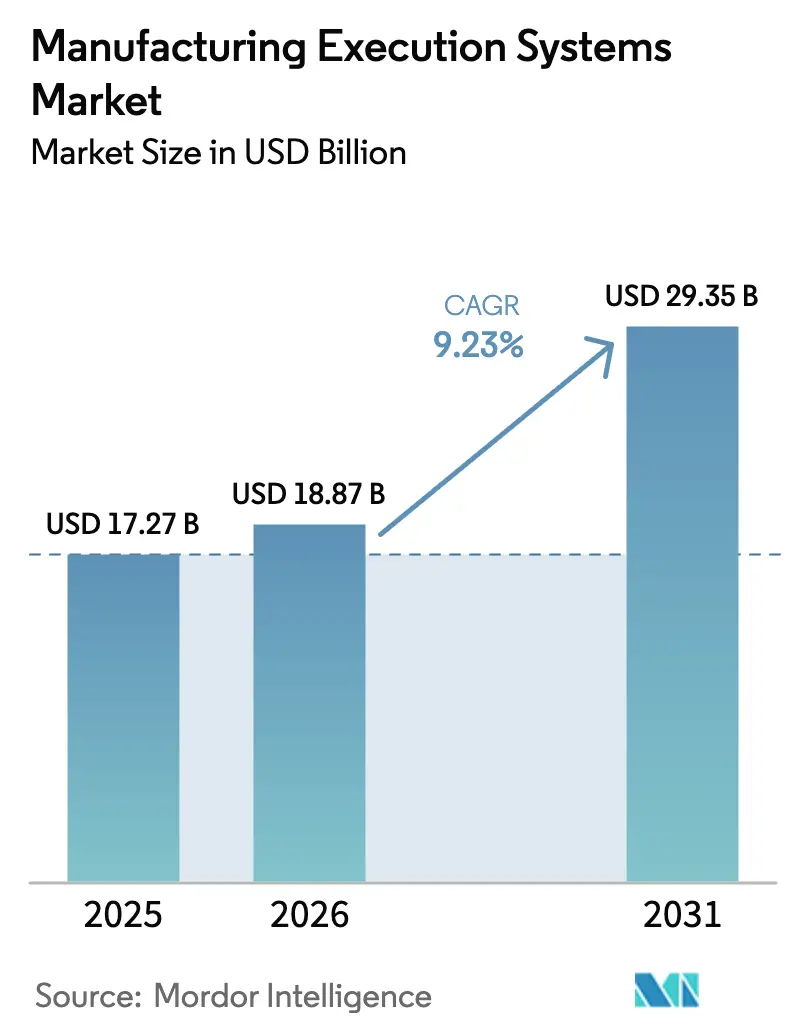
製造実行システム市場規模は、2025年の172億7,000万米ドルから2026年には188億7,000万米ドルへと成長し、2026年〜2031年の期間においてCAGR 9.23%で2031年までに293億5,000万米ドルに達すると予測されています。この成長軌道は、米国の527億米ドルのCHIPSおよび科学法やインドの300億米ドルの生産連動型インセンティブ制度などの国家産業政策によって支えられており、いずれも政策意図をリアルタイムの生産オーケストレーションを必要とする設備投資注文へと転換するものです。また、企業は医薬品シリアライゼーション、電気自動車バッテリーパスポート、食品安全プロトコルに関連するトレーサビリティ義務を満たすべく競い合っており、製造実行システム(MES)市場をさらに刺激しています。ローコードプラットフォームとサブスクリプション価格モデルが中小規模の工場における導入障壁を低下させる一方、IEC 62443などのサイバーセキュリティ認証がベンダー候補リストを形成しています。技術面では、クラウド分析と同期するエッジネイティブアーキテクチャが、遠隔可視性を犠牲にすることなくレイテンシ制御を求める工場のデフォルト選択として台頭しています。
主要レポートのポイント
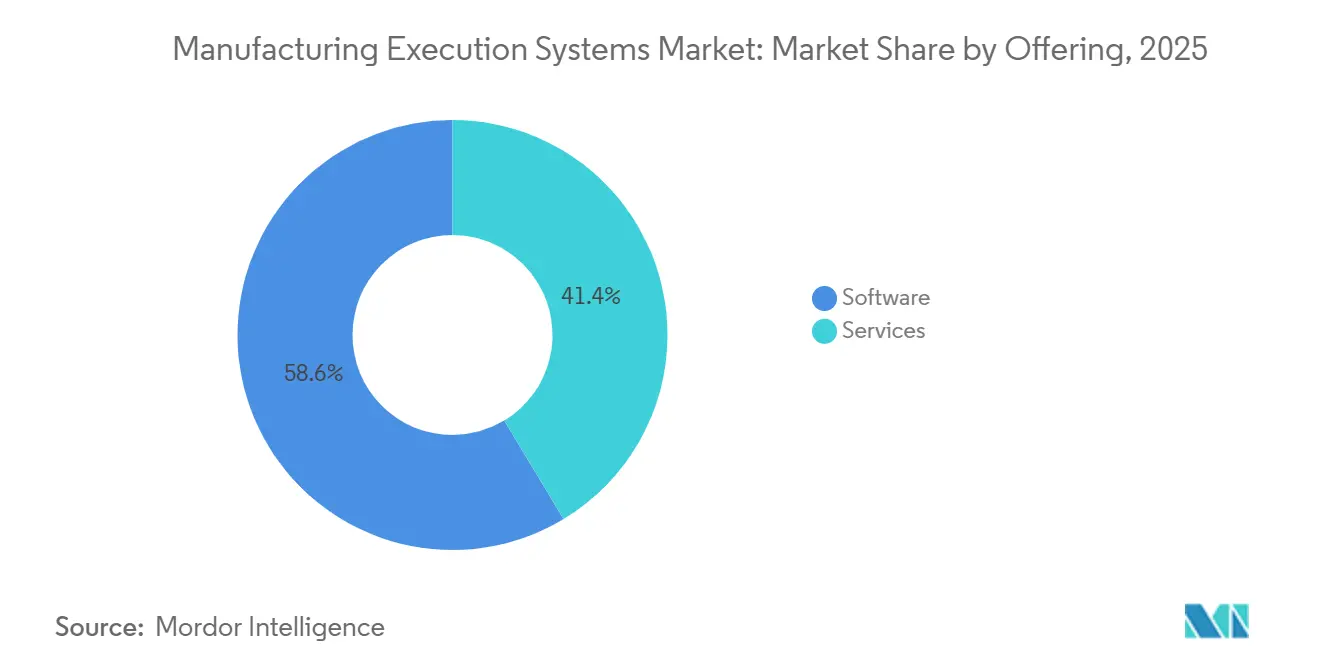
- 提供内容の軸では、ソフトウェアが2025年の収益の58.64%を占め、サービスは2031年にかけてCAGR 11.78%で拡大する見込みです。
- 展開形態では、オンプレミス導入が2025年の支出の62.46%を占め、クラウドソリューションはCAGR 10.12%で進展しています。
- エンドユーザー産業では、自動車が2025年の収益シェア27.68%でトップとなりましたが、医薬品・ライフサイエンスはCAGR 10.78%で成長すると予測されています。
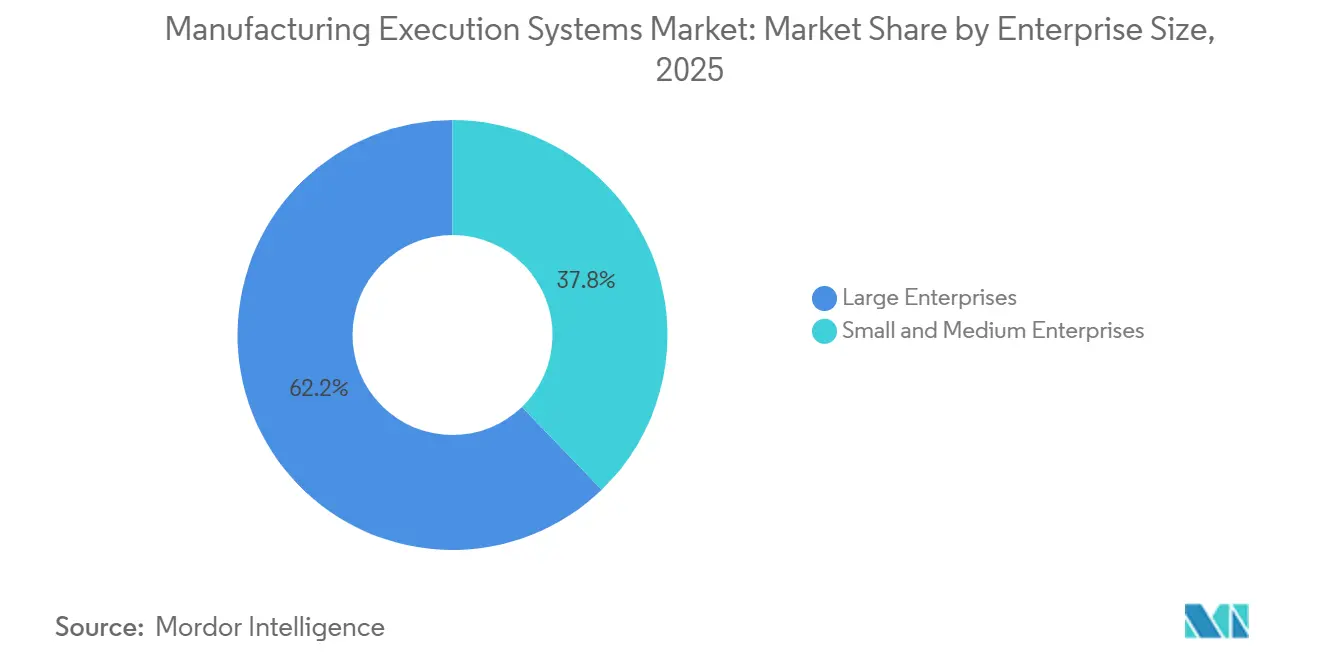
- 企業規模では、大企業が2025年の収益の62.22%を占めましたが、中小企業はCAGR 12.46%のペースで成長しています。
- プロセスタイプでは、ディスクリート製造が2025年の支出の50.76%を占め、ハイブリッド環境はCAGR 10.49%で拡大しています。
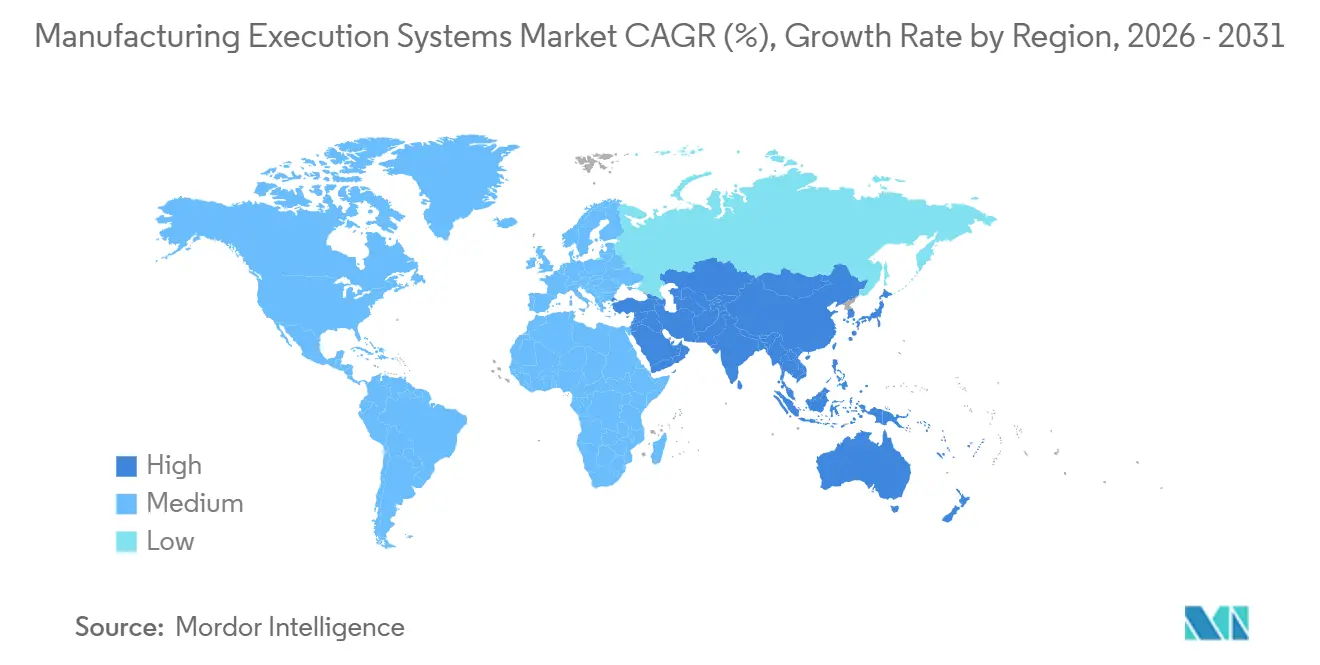
- 地域別では、北米が2025年の価値の36.74%を占めましたが、アジア太平洋は2031年にかけてCAGR 11.94%に向けて順調に推移しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0とスマートファクトリーの展開 | +2.1% | ドイツ、米国、中国、日本 | 中期(2〜4年) |
| リアルタイム生産可視性の必要性 | +1.8% | 北米・欧州の自動車および半導体クラスター | 短期(2年以内) |
| コンプライアンス主導のデジタルトレーサビリティ | +1.6% | 北米・欧州の医薬品、欧州の自動車バッテリー、グローバルの食品・飲料 | 中期(2〜4年) |
| SaaS価格設定による設備投資障壁の低下 | +1.3% | アジア太平洋・南米の中小企業 | 短期(2年以内) |
| ローコードコンポーザブルMESの台頭 | +1.0% | 北米・欧州の中小企業ハブ | 中期(2〜4年) |
| IIoT分析に連動したサービスとしての設備総合効率(OEE) | +0.9% | グローバルのディスクリート製造 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0とスマートファクトリーの展開
国家製造アジェンダはデジタルツイン投資のリスクを低減し続けています。米国では、エネルギー省のスマート製造イノベーション研究所が2025年に実際の生産試験に資金を提供し、エネルギー強度を二桁台のパーセンテージ削減しました。[1]米国エネルギー省、「スマート製造イノベーション研究所賞」、energy.gov ドイツのManufacturing-Xフレームワークは相互運用可能なアセット管理シェルを要求し、接続された各機械が独自のノウハウを開示することなくステータスを公開できるようにしています。アイルランドはコークとリムリックの医薬品クラスターに補助金を割り当て、受託製造業者がスプレッドシートをモジュール型実行プラットフォームに切り替えるよう促しました。英国は検証可能なスクラップ率削減にイノベーションバウチャーを結び付け、中堅サプライヤーがプラットフォームに依存しないデータモデルを採用するよう促しました。これらの取り組みは総じて、抽象的な政策を製造実行システム(MES)市場への直接的な需要へと転換しています。
リアルタイム生産可視性の必要性
2024年のサプライチェーン混乱により、工場フロアデータの遅延コストが明らかになりました。自動車OEMは現在、ティア1サプライヤーに対して1時間ごとの電子データ交換を要求しており、これは紙の記録では対応できない要件です。半導体ファブはエッジゲートウェイを導入して計測データを高度プロセス制御アルゴリズムにストリーミングし、逸脱検出ウィンドウを数時間から数秒に短縮しています。2025年までにセンサーコストはノードあたり5米ドル以下に低下し、多品種少量の受注生産工場でも継続的モニタリングを正当化できるようになりました。エネルギー管理レイヤーは機械稼働率と時間帯別料金を連動させ、インターバル計量のある地域でピーク料金を15〜20%削減しています。その結果、ライブダッシュボードは製造実行システム市場において差別化要因ではなく、最低限の要件となりつつあります。
コンプライアンス主導のデジタルトレーサビリティ
規制当局は電子監査証跡を法制化しています。米国食品医薬品局の21 CFR Part 11は改ざん防止ログとバージョン管理されたレシピを要求しています。医薬品サプライチェーンセキュリティ法の段階的実施は2024年に完了し、ユニットレベルまでの固有識別子の付与を義務付けました。欧州のバッテリー規制は2024年に必須のデジタル製品パスポートを導入し、電気自動車セルメーカーに化学組成、カーボンフットプリント、リサイクル含有量の開示を義務付けました。2026年1月より、食品安全近代化法は食品加工業者に対し、リコール通知から24時間以内にロット系譜を提供することを義務付けます。このような法令は、シリアライズされたタイムスタンプ付きデータ要件を手動またはレガシーツールでは満たせないため、製造実行システム市場規模の対象範囲を直接拡大しています。
SaaS価格設定による設備投資障壁の低下
PlexやAVEVAなどのベンダーによる月額サブスクリプション料金はユーザーあたり100米ドル以下から始まり、オンプレミスシステムに典型的な50万〜200万米ドルの初期ライセンス費用を不要にしています。メキシコや東南アジアのティア2サプライヤーは現在、ベンダーが管理するマルチテナントアーキテクチャを活用して、8〜12週間でコアの作業指示・品質モジュールを導入しています。自動バージョンアップグレードにより、契約を再交渉することなく機械学習による異常検知が提供され、中小工場と多国籍企業との能力格差が縮小しています。その結果、製造実行システム市場は従来の資本力のある購買者を超えて拡大しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOTおよびERPとの初期統合コスト | -1.4% | 北米・欧州のブラウンフィールド工場 | 短期(2年以内) |
| クラウド接続工場におけるサイバーセキュリティリスク | -1.1% | 世界中の医薬品・防衛セクター | 中期(2〜4年) |
| 展開を停滞させるOTとITのスキルギャップ | -0.8% | 北米・欧州 | 長期(4年以上) |
| 受託製造業者における知的財産漏洩への懸念 | -0.6% | アジア太平洋の受託製造機関ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーOTおよびERPとの初期統合コスト
ブラウンフィールド施設は、現代のAPIより以前のModbusやProfibusなどの独自フィールドバスネットワークに依存していることが多いです。これらの孤立したシステムを橋渡しするにはプロトコルゲートウェイとカスタムスクリプトが必要であり、2025年のMESA調査によれば、プロジェクト予算を40〜60%膨らませます。[2]製造エンタープライズソリューション協会、「2025年統合コスト調査」、mesa.org 医薬品サイトでは、すべての変更が設置時適格性確認、運転時適格性確認、性能適格性確認を引き起こし、数ヶ月と数十万ドルを消費するバリデーションの追加負担が生じます。このような統合負担はROIモデルの初年度を使い果たし、追加モジュールの取締役会承認を遅らせ、製造実行システム(MES)市場の成長を抑制する可能性があります。
クラウド接続工場におけるサイバーセキュリティリスク
2025年、米国サイバーセキュリティ・インフラセキュリティ庁は、Siemens、Schneider Electric、Rockwell、ABBの脆弱性に関する14件の勧告を発行し、リモートコード実行を可能にするものでした。[3]米国サイバーセキュリティ・インフラセキュリティ庁、「ICS勧告2025年」、cisa.gov クラウドの設定ミスが問題を複雑にし、生産スケジュールや独自の製法が漏洩する可能性があります。導入済みシステムの30%未満しかIEC 62443のゾーン・コンジット分離規則を満たしていません。ITARとCMMCに縛られた防衛・航空宇宙の主要企業は、リスク封じ込めのためにクラウド分析を犠牲にしてエアギャップネットワークをデフォルトとすることが多いです。この信頼の欠如は、機能的な優位性にもかかわらず本格的な導入を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
複雑な環境における勢いの獲得製造業者が統合、バリデーション、分析をアウトソーシングするにつれ、サービス収益は2031年にかけてソフトウェアを上回るペースで成長する見込みです。2025年にはソフトウェアがトップラインの需要の58.64%を生み出しましたが、複数工場展開の複雑さの増大がマネージドサービスの二桁成長を解放しています。サービスとしてのバリデーションバンドルは医薬品の適格性確認フェーズを9ヶ月から12週間に短縮しており、製造実行システム(MES)市場規模においてプロフェッショナルサポートがライセンス料を上回りつつある理由を示しています。予知保全と段取り替え最適化を組み込んだリモートモニタリングパッケージは、社内データサイエンティストを持たない自動車ティアの間で特に人気があります。
マネージドサービスは人材の橋渡し役としても機能しています。ISA-95アーキテクトとクラウドネイティブのDevOpsエンジニアの不足により、工場は成果ベースの契約を締結するようになっています。ベンダーは稼働率、パッチ適用、アップグレードの責任を負い、実質的に設備投資購入を運用費用ラインに転換しています。この再編成は企業のキャッシュフロー優先事項を継続的改善サイクルと一致させ、製造実行システム市場を強化しています。


展開形態別:
バリデーション慣性にもかかわらずクラウドが拡大オンプレミスシステムは、厳格な医薬品・半導体バリデーション規則により2025年の製造実行システム市場シェアの62.46%を占めました。しかしクラウドプラットフォームは、中小企業や受託製造業者がサーバー所有よりも迅速な設定を好むため、年率10.12%で成長しています。エッジネイティブハイブリッドは、時間的制約のあるループをローカルで実行しながら集計メトリクスをクラウドダッシュボードに同期させることで、レイテンシとデータ主権の懸念を解消しています。CHIPSおよび科学法は現在、分散チームがアクセス可能なデジタルツイン歩留まりダッシュボードへの資金提供を結び付けており、米国の新規ファブにおけるクラウド導入を促進しています。
サイバーセキュリティは依然として主要な障壁です。クラウドサービスのIEC 62443認証はオンプレミス基準に遅れており、医薬品受託製造機関はサーバーの場所を固定するためにデータ所在地条項を交渉しています。それでも、欧州のデジタル製品パスポートや類似の規制は、クラウドインフラがオンプレミスポータルよりもコスト効率よく提供するセキュアなAPIを要求しています。規制の枠組みが固まるにつれ、製造実行システム市場内の展開構成はハイブリッドクラウドへと傾いています。
エンドユーザー産業別:
医薬品コンプライアンスが最速の成長を牽引自動車はバッテリーセルのトレーサビリティと多層同期に牽引され、2025年の収益の27.68%を占めました。しかし医薬品・ライフサイエンス顧客は、シリアライゼーション法と連続製造の採用に支えられ、2031年にかけて10.78%という最速の拡大を示しています。細胞・遺伝子治療工場は患者レベルの精度でバッチ系譜を要求しており、これは実行システムのみが大規模に提供できる能力です。電子機器メーカーはナノスケールのプロセスパラメータと欠陥密度を相関させるために多額の投資を行い、製造実行システム市場規模をさらに拡大しています。
食品・飲料加工業者は遅れて参入しましたが、食品安全近代化法がリコールから24時間以内のロットレベルの追跡を義務付けているため、急速に動いています。石油・ガスなどの連続プロセス産業は、ディスクリートな作業指示管理ではなくエネルギー強度削減のためにヒストリアン中心のモジュールを導入しています。航空宇宙・防衛は部品の来歴を維持するためにコンフィギュレーション管理を重視しており、導入パターンにおける垂直的なニュアンスを浮き彫りにしています。
企業規模別:
中小企業がデジタルデバイドを縮小大企業が2025年の需要の62.22%を獲得しましたが、中小企業は12.46%のペースで成長しており、大企業を3.23ポイント上回っています。ユーザーあたり月額100米ドル以下のサブスクリプションモデルが、法外に大きな設備投資プロジェクトを管理可能な運用費用ラインに転換し、製造実行システム市場の対象範囲を拡大しています。ローコード環境により、生産監督者はコードを書かずにダッシュボードやアラートを作成でき、システムインテグレーターのボトルネックを解消しています。
政策的な触媒がこのトレンドを増幅しています。インドの生産連動型インセンティブ制度はデジタル化のマイルストーンに補助金の適格性を結び付け、アーメダバードとコインバトールのティア2電子機器サプライヤーがクラウドMESを急速に採用するよう促しています。メキシコのニアショアリングの波はバヒオにグリーンフィールドの中小企業基盤を生み出しており、それぞれがレガシー実装とは相容れない厳しいタイムライン内でIATF 16949準拠を求めています。これらの力が合わさって、企業規模を超えたアクセスの民主化が進んでいます。
プロセスタイプ別:
ハイブリッドアーキテクチャの普及ディスクリート工程は2025年の支出の50.76%を占め、自動車組立とSMTラインが主導しました。ハイブリッドプロセスはモジュール型バイオリアクターと連続小分子リアクターが医薬品生産を再形成するにつれ、CAGR 10.49%を記録しています。米国FDAの2024年ガイダンスは連続製造をパイロットからメインストリームへと引き上げ、ライン当たりのソフトウェア支出を増加させる改修を促しました。押出成形とバッチ包装を組み合わせたハイブリッド食品工場が製造実行システム(MES)市場にさらなる勢いをもたらしています。
モジュール型プロセスユニットは、系譜や洗浄バリデーション記録を失うことなくキャンペーンモードと連続モードを切り替えられる実行レイヤーを必要としています。ベンダーは現在、これらのコンテキスト切り替えをリアルタイムで処理するマイクロサービスツールキットを提供しています。この機能的な俊敏性はサプライヤーを差別化し、特にライフサイエンスと特殊化学品において新たなライセンスおよびサービス収益を生み出しています。
地域分析
北米製造実行システム市場
北米のリーダーシップは、半導体インセンティブへの527億米ドルの投資と強固な製薬基盤に支えられています。インテルのオハイオ州・アリゾナ州の製造拠点およびTSMCのフェニックスサイトは、デジタルツインによる歩留まりダッシュボードを組み込み、実予算の基盤を形成しています。ニュージャージー州およびプエルトリコの製薬ハブは、FDAのシリアル化およびプロセス検証規制を満たすため、バッチ製造設備を連続反応炉へと改修しています。カナダのオンタリオ州自動車回廊では、EVの生産量拡大に伴いバッテリーパックのトレーサビリティ統合が進んでおり、メキシコのバヒオ地域の中小企業はIATF 16949審査に迅速に対応するためクラウドスイートを導入しています。
アジア太平洋地域製造実行システム市場
アジア太平洋地域の予測CAGRは11.94%であり、政策およびサプライチェーンのシフトを反映しています。中国の工業情報化部は、産業インターネットの実証プロジェクトを支援しており、これが本格的な大規模導入へと発展しています。インドの補助金はデジタル化の証明を条件としており、電子機器および製薬分野の中小企業における採用を促進しています。東南アジアでは、単一供給地域からの電子機器・自動車生産ラインの移転を吸収しており、各OEMはサプライヤー参入基準として実行システムへの準拠を義務付けています。日本では労力不足に対応するため予知保全に注力しており、オーストラリアおよびニュージーランドでは食品輸出ブランドを保護するためトレーサビリティを組み込んでいます。
欧州・ロシア製造実行システム市場
欧州は規制の重圧のもとで前進しています。ドイツはデジタルパスポート規制を満たすため、バッテリーセルのラインを改修しています。英国の製薬センターは、ブレグジット関連のコスト圧力を緩和するため、連続製造のパイロットプロジェクトに資金を投じています。フランスの防衛工場は、ITAR準拠のためオンプレミスのエアギャップ環境での導入を優先しています。イタリアのPDO食品加工業者は実行レイヤーを活用して原産地の真正性を証明しており、スペインのティア1自動車サプライヤーは国境を越えた工場間の同期を実現するためクラウドプラットフォームを採用しています。ロシアでは、西側のライセンスが制裁によって制限される中でも、製油所の最適化においてヒストリアン統合に依存しています。

規制環境
電子記録、トレーサビリティ、コンピュータ化システム管理に関するコンプライアンスおよび基準要件が厳格化しており、規制対象産業全体で検証済みMES機能の必要性が高まっている。米国では、電子記録および署名に関するFDA要件(21 CFR Part 11など)が引き続きMES検証への期待の基盤となっている。別途、食品安全強化法(Food Safety Modernization Act)では、食品加工業者がリコール通知から24時間以内にロット系譜を提供することを求める要件が2026年1月に導入され、実行層で取得されるタイムスタンプ付き・改ざん検知可能な系譜情報の重視が高まっている。
欧州では、2024年電池規則によりデジタルトレーサビリティ義務が拡大しており、デジタルプロダクトパスポートが義務化され、電池・自動車サプライチェーンは相互運用可能なデータ交換を通じて生産・材料属性を開示することが求められている。サイバーおよび統合の側面では、ISA/IEC 62443が多くの産業RFPで事実上の基準となっており、IEC 62264(ISA-95に整合)はMESのデータモデルやインターフェースの基盤となるエンタープライズ-制御統合モデルの標準化を継続し、現場業務とビジネスシステム間の独自マッピングへの依存を減らしている。
バリューチェーン分析
MESのバリューチェーンは、ISA-95/IEC 62264に整合したモデル、コネクタ、サイバーセキュリティ管理を含む基準およびコアプラットフォーム開発から始まる。次に、実行ソフトウェアをPLC/DCS/SCADAのフットプリントと組み合わせたソリューションを提供するMESベンダーと産業オートメーション供給業者によるソリューションパッケージ化の段階に移る。実装と価値実現は通常、OT接続、ERP統合、検証文書(特に製薬および医療機器分野)、複数拠点展開のガバナンスを担うシステムインテグレーターや専門業者によって提供される。これらのサービスは、リモート監視、アップグレード、分析などのマネージドサービスやサブスクリプションアドオンを通じて収益化が進んでいる。
下流では、製造業者とその階層サプライヤーが、コントローラー、ゲートウェイ、センサーを含む信頼性の高いOTハードウェアの入手可能性と、エッジからクラウドへの同期のための安定したネットワーク基盤に依存する工場レベルの導入を通じてMESを運用化している。ロックウェル・オートメーションからの証拠によれば、多くの工場がMESインスタンスを保有しているものの、企業全体での統合が依然として不足している成熟度のギャップが存在し、新規のポイント導入を追加するよりも、統合ツール、共通データレイヤー、拠点を統一する近代化プログラムへの支出が移行している。産業オートメーション部品のサプライチェーン、特にコントローラーで使用されるレガシーノード半導体における持続的な制約は、導入期間を長期化させ、段階的展開、レトロフィットゲートウェイ、ハードウェア置換時の再作業を減らす相互運用可能なアーキテクチャへの需要を高める可能性がある。
競合環境
上位10社のベンダーがグローバル収益の約55%を占めており、全体的な集中度は中程度です。Siemens、Rockwell Automation、Schneider Electric、ABB、Honeywellはコントローラーのフットプリントを活用してエッジネイティブの実行ソフトウェアをバンドルし、ブラウンフィールド顧客の統合を簡素化しています。エンタープライズソフトウェア大手のSAP、Oracle、Dassault Systèmesは、より広範なサプライチェーンシステム内の運用基盤として実行を位置付けており、ERPとMESレイヤーの調和を任されたCIOに響くメッセージです。
専門ベンダーは規制テンプレートを組み込むことで価格決定力を維持しています。EmersonのSyncadeは医薬品バッチ記録を支配し、Applied Materialsはサブミクロンの配置制約で半導体ファブを自動化しています。ローコードの新興企業Critical ManufacturingとiBASEtはマイクロサービスポートフォリオで航空宇宙・半導体ニッチを開拓し、実装サイクルを18ヶ月から12週間未満に短縮しています。予知保全と動的スケジューリングを提供するエッジAIモジュールが次の競争の場となっており、米国特許庁のデジタルツイン同期に関する2025年の200件以上の特許出願がその証拠です。サイバーセキュリティの姿勢は機能的な深さと同等に重要となっており、IEC 62443認証はほぼすべての提案依頼書に記載されています。
製造実行システム産業のリーダー
Siemens AG
Rockwell Automation Inc.
SAP SE
ABB Ltd.
Honeywell International Inc.
- *免責事項:主要選手の並び順不同
製造実行システム市場
- Siemens AG
- Rockwell Automation Inc.
- SAP SE
- ABB Ltd.
- Honeywell International Inc.
- Dassault Systèmes SE
- Schneider Electric SE
- Applied Materials Inc.
- Oracle Corporation
- GE Vernova
- Emerson Electric Co.
- Epicor Software Corp.
- Yokogawa Electric Corp.
- AVEVA Group plc
- Körber AG (Werum)
- MPDV Mikrolab GmbH
- Plex Systems
- iBASEt
- Parsec Automation Corp.
- Critical Manufacturing SA
- Aegis Software
- Aspen Technology Inc.
- Mitsubishi Electric Corp.
- Infor Inc.
- Tata Consultancy Services
- LandT Technology Services

市場機会と将来展望
主要な空白領域は、複数工場ネットワークにおける企業全体のMES統合と調和である。ロックウェル・オートメーションは2026年、製造業者の93%がMESを導入しているものの、業務全体で完全に統合しているのはわずか23%であると報告し、多くの組織がコア実行システムの置き換えよりも統合、標準作業モデル、拠点間の可視性への投資を継続していることを示している。このギャップは、組み立て可能なMESモジュール、標準化されたテンプレート、展開サイクルを短縮し工場間のポータビリティを改善するIT/OTデータコンテキスト化レイヤーを提供するベンダーおよびインテグレーターにとっての機会を支えている。
もう一つの機会領域は、規制対象のトレーサビリティと監査可能性が、手動または部分的にデジタル化された実行ワークフローでは短縮された対応期間やシリアル化された系譜要求を満たせないより多くの製品カテゴリーおよびサプライヤー階層に拡大することである。食品加工業者向けの2026年1月のFSMA24時間トレーサビリティ要件は、欧州の電池デジタルプロダクトパスポート要件と相まって、生産イベントを安全でタイムスタンプ付きの記録に結び付け、APIを通じて顧客や規制当局にデータを公開できるMES機能への需要を高めている。同時に、サイバーセキュリティ態勢は調達の関門として扱われることが増えており、ISA/IEC 62443管理に整合し、レイテンシに敏感なループをエッジに保持しつつ、統制されたデータセットをクラウド分析に同期するハイブリッドアーキテクチャをサポートするMES製品が優位に立っている。
Recent Industry Developments in 製造実行システム市場
- 2026年5月:AdvantiveがInsequenceを買収し、自動車製造・サプライチェーンソフトウェアの事業範囲を拡大した。工場レベルの実行やライン同期に密接に関連するシーケンシングおよびMES機能を追加した。この動きは、トレーサビリティ、スケジューリング、ジャストインシーケンス配送が実行データとサプライチェーンワークフロー間のより緊密な連携を要求する自動車プログラムにおける同社の地位を強化する。
- 2025年2月:シーメンスは、ポーランドの複数製造拠点にわたり、ZF Polpharma S.A.向けにOpcenter Execution Pharmaの提供と実装を開始した。複数拠点にわたる範囲は、検証済み電子バッチ記録、系譜、統制されたレシピ実行が長期にわたる展開とサービス収益をもたらすライフサイエンス分野におけるMES需要を強化している。
- 2024年5月:シーメンスはOpcenter Xを発表し、クラウド対応MESアプローチを位置づけ、現場接続要件を維持しながらより迅速な展開と継続的なソフトウェア更新をサポートした。このリリースは、工場がレイテンシに敏感な操作をローカルに保持しつつ、企業全体の可視性と分析のために運用データを同期するハイブリッド実行アーキテクチャをサポートする。


製造実行システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、離散型、プロセス型、ハイブリッド型製造にわたる工場現場の生産を監視、指導、最適化するために使用される製造実行システムから生じる収益を対象とし、ソフトウェアおよび通常はスタンドアロンのMESライセンスに付随する関連サービスを含む。
対象範囲の除外:PLCまたはCNCツール内にのみバンドルされ、独立したMESライセンスを持たない組み込み型生産管理モジュールは、市場総額から除外される。
セグメンテーション概要
- 提供内容別
- ソフトウェア
- サービス
- 展開形態別
- オンプレミス
- クラウド
- エッジベース
- エンドユーザー産業別
- 食品・飲料
- 石油・ガス
- 医薬品・ライフサイエンス
- 自動車
- 電子機器・半導体
- 化学品
- 金属・鉱業
- パルプ・紙
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 企業規模別
- 大企業
- 中小企業
- プロセスタイプ別
- ディスクリート製造
- プロセス製造
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、MESの導入および更新サイクルを促す需要側の指標をマッピングし、それらを年ごとに追跡可能な現実的な商業範囲に整合させることから始まる。工場が実際に行っていることに基づいた前提を維持するため、公的な製造出力・投資指標、および実務的なデジタル製造ガイダンスを参照している。
一般的な情報源には、米国商務省センサス局(製造統計)、Eurostat(産業生産)、世界銀行およびOECD(マクロおよび産業系列)、UN Comtrade(自動化関連機器の貿易フロー)、NIST出版物(スマート製造および規格に関するもの)など、有料の壁を持たない情報源が含まれる。また、企業の年次報告書、投資者向け資料、信頼できる報道、特許データベース、必要に応じて企業財務やニュース背景、出荷レベルの輸出入確認のための有料サブスクリプションも利用する。ソースリストは例示的なものであり、データ収集、検証、明確化のために他にも多数の参考資料が使用される。
一次インタビューおよび調査
一次調査は、MES取引に含まれる内容、サービスの価格設定と認識方法、クラウドとオンプレミス提供がASPおよび更新パターンをどのように変化させるかを検証するために使用される。APAC、EMEA、南北アメリカ地域にわたるソフトウェアプロバイダー、システムインテグレーター、製造業ITリーダー、工場運営チームと対話し、工場の規模や導入成熟度による違いをモデルに反映させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):16% | APAC:39% |
| ミドルティア:50% | 機能/部門リーダー:37% | EMEA:36% |
| 中小規模事業者:16% | マネージャー:47% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は主にトップダウン方式の需要プールから構築され、製造活動やオートメーションのデジタル化指標が対象可能なMES支出層に変換され、その後、導入状況および設置ベース指標を用いて地域別に分割される。総額の信頼性を維持するため、サンプル化されたベンダー収益開示、インテグレーターからのチャネルフィードバック、一般的なライセンスおよびサブスクリプションバンドルの単純な数量×ASPロジックなど、選択的なボトムアップ推定と照合している。
本モデルでは、離散型対プロセス型製造出力の比率、スマートファクトリーおよびIIoTプログラム展開のペース、工場のクラウド移行準備状況、MES利用を高めるコンプライアンスおよびトレーサビリティ要件、導入におけるサービス付帯率など、追跡・更新可能な市場フィンガープリントを使用している。ボトムアップの指標が不完全な場合、ピアグループの範囲と地域レベルの整合性チェックを用いた保守的な補間によりギャップを処理する。
予測には、シナリオ検証を伴う多変量回帰を用いている。産業生産見通し、製造業の資本支出サイクル、ソフトウェアサブスクリプションの浸透率などの推進要因を予測し、専門家のフィードバックによりストレステストを行う。インタビュー情報が購買行動の明確な変化(プロジェクトの遅延、クラウド移行の加速、工場現場接続に関連するサイバーセキュリティ支出の増加など)を示す場合、前提を調整する。
データ検証と更新サイクル
出力は、オートメーション支出の方向性、製造出力の傾向、エンタープライズソフトウェアサブスクリプションの観測された価格変動などの独立した指標とモデルを比較する複数回のパスを通じて検証される。大きな差異はフラグ付けされ、その後、数値が確定される前に定義、通貨換算、地域分割を再確認する。
承認前に2回目のアナリストレビューが完了し、成長率、サービスシェア、地域貢献度に異常な変動が現れた場合は再接触が行われる。報告書は年次で更新され、重大な事象が発生した場合は中間更新が行われ、クライアントがリリース時点で最新の見解を受け取れるよう、納品前の最終確認が行われる。
Mordor Intelligenceの製造実行システム市場規模と他の公表推定値との比較
MESの公表されている市場規模は、誰もが同じ広範なテーマを見ている場合でも、ソフトウェア、サービス、MESとして数えられる範囲の境界が同じように設定されていないため、しばしば異なる。また、プロバイダーが異なる基準年、通貨のタイミング、クラウド移行やサービス付帯率に関する前提を使用する場合にも差異が生じる。
ベンチマーク表は、2026年の起点周辺の分布を示している。Mordor Intelligenceのモデルでは、総額はスタンドアロンのMESソフトウェアと関連サービス収益から構築されており、独立したMESライセンスを持たないPLCまたはCNCツール内の組み込み型生産モジュールは数えられていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 18.87億米ドル(2026年) | |
| グローバル・リサーチ・パブリッシャーA | 17.57億米ドル(2025年) | 2025年を基準年として使用しており、スタンドアロンのMES収益を隣接する製造業務ソフトウェアから明確に区別していないため、どのモジュールがMESに分類されるかによって総額が変動する可能性がある。 |
| インダストリー・リサーチ・パブリッシャーB | 16.57億米ドル(2025年) | 異なる基準年から出発し、より速い成長経路を適用しているが、公開されている要約では、サービス、アップグレード、継続的なサブスクリプションが地域全体でどのように扱われているかが明確に示されておらず、これにより計上される収益プールが変わる可能性がある。 |
全体として、この差異は主に、MESライセンスに何が含まれるか、サービスがどの程度密接に計上範囲に関連付けられているか、隣接する工場現場ソフトウェアカテゴリーが同じ数値に混合されているかどうかによって説明される。前提を観測可能な導入指標に結び付け、インタビューフィードバックで再確認することにより、この推定値は透明性を保ち、新しいデータが利用可能になった際に再現可能である。


レポートで回答される主要な質問
製造実行システム(MES)市場の2026年〜2031年のCAGR予測は?
市場は年率9.23%で成長し、2026年の188億7,000万米ドルから2031年には293億5,000万米ドルに増加すると予測されています。
最も急速に拡大している展開形態は?
クラウドベースのソリューションはCAGR 10.12%で進展しており、サブスクリプション価格設定と迅速な設定が中小企業とグリーンフィールドサイトを引き付けています。
ライフサイエンス企業がMES投資を加速させている理由は?
電子バッチ記録と連続製造ワークフローに対する規制上の圧力が、ライフサイエンス工場をコンプライアンスとリアルタイムリリースを確保するための高度なMESプラットフォームへと向かわせています。
医薬品メーカーが実行システムに多額の投資を行っている理由は?
MESプラットフォームは、電子バッチ記録、監査証跡、管理されたレシピ、リアルタイム系譜を可能にすることでコンプライアンスを支援し、シリアライゼーション要件、連続製造への期待、Annex 1汚染管理ワークフローを満たします。
ローコードプラットフォームは中小工場における導入にどのような影響を与えますか?
ローコードツールにより、監督者はコードを書かずにワークフローを作成でき、実装サイクルを短縮し、外部インテグレーターへの依存を低減します。
調達に影響を与える主要なサイバーセキュリティ標準は何ですか?
ゾーン分離とロールベースのアクセス制御を規定するIEC 62443は、現在ほとんどの産業用提案依頼書において事実上の要件となっています。
最も高い成長機会を提供する地域はどこですか?
アジア太平洋は中国・インドの政策インセンティブと東南アジアへのサプライチェーン多様化に牽引され、CAGR 11.94%でリードすると予測されています。
最終更新日:


