
インドネシア健康・医療保険市場規模とシェア
Mordor Intelligenceによるインドネシア健康・医療保険市場分析
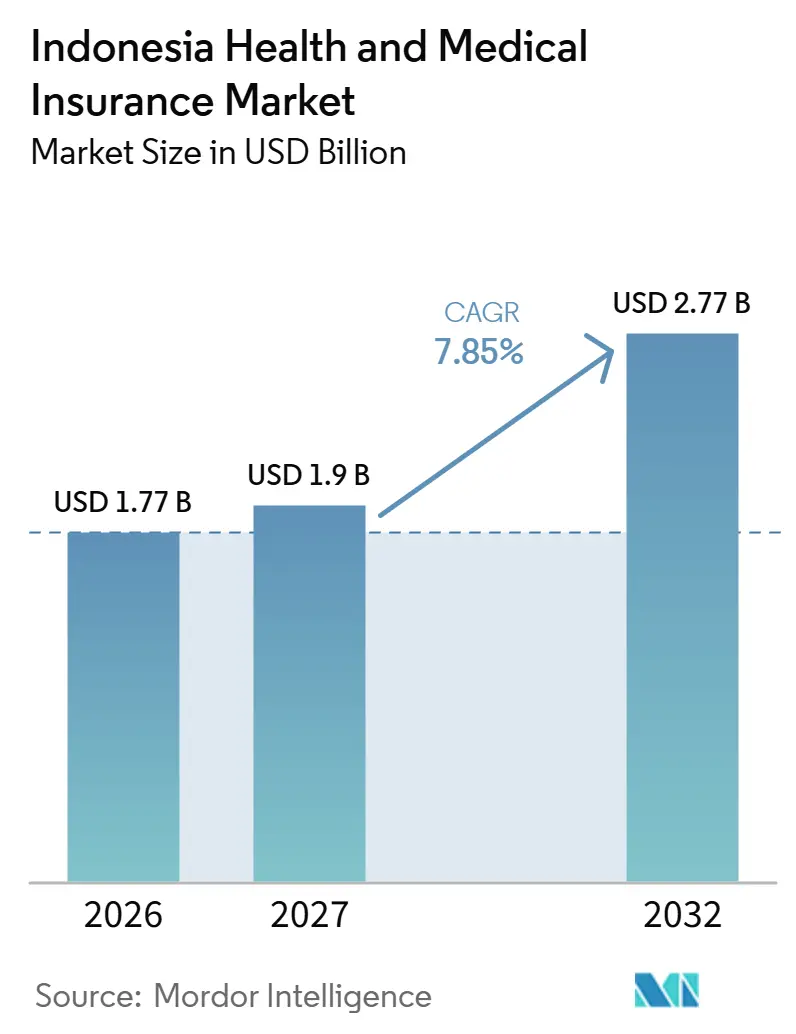
インドネシア健康・医療保険市場規模は、2026年の17.7億米ドルから2027年には19億米ドルに増加し、2032年までに27.7億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 7.85%で成長します。
インドネシアの国民健康保険制度であるJaminan Kesehatan Nasional(JKN)への広範な登録は、将来の保険需要において継続的な参加を中心的な要素としています。民間の上乗せプランは、保険会社と医療提供者の取り決めによって追加給付が利用可能となる場合に、この基盤を補完することができます。医療費請求コストの上昇は保険料の再設定圧力を生み出す一方で、保険会社が医療保障を広く提供できる範囲を制約しています。保険会社は、給付設計と病院との連携強化を通じて対応し、保障の選択と医療費の決済を結びつけることができます。JKNがほとんどの住民を登録している状況において、民間保険会社はその権利を超えた保障をめぐって競争しており、医療費請求コストの上昇を吸収しながら契約病院への利用可能なアクセスを維持する価格設定のプランが有利となっています。
主要レポートのポイント
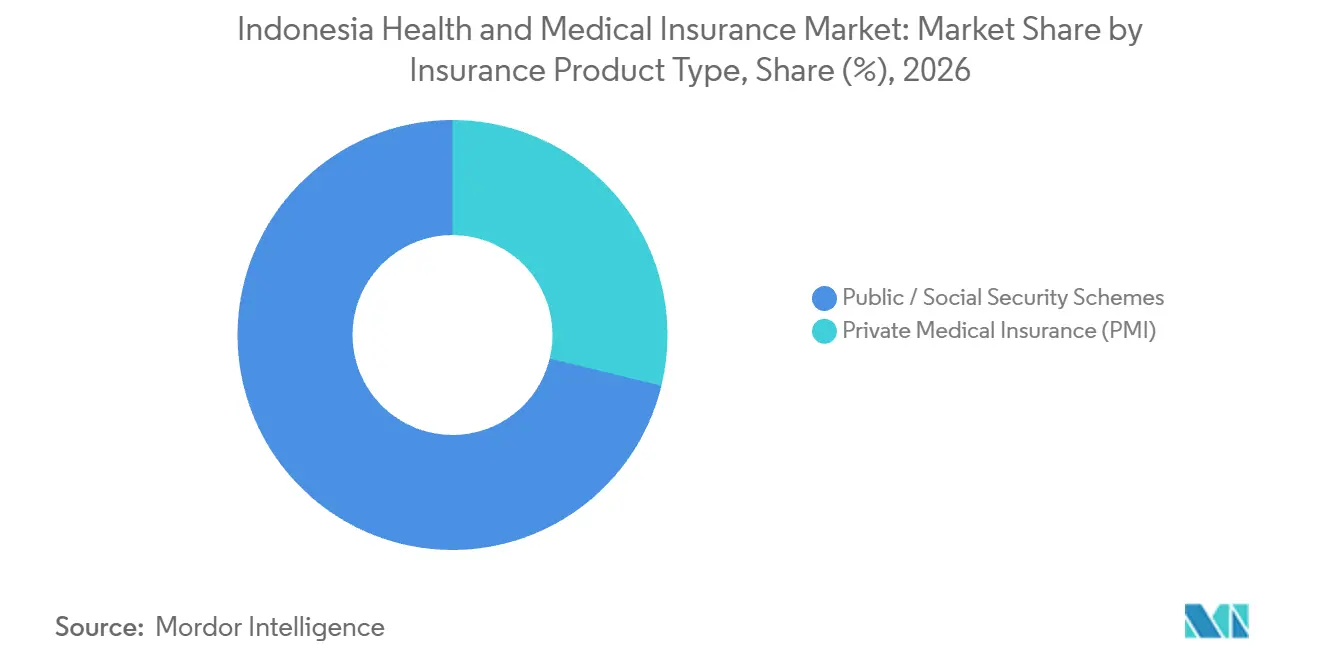
- 保険商品タイプ別では、公的制度・社会保障制度が2026年のインドネシア健康・医療保険市場シェアの71.21%を占めてトップとなり、民間医療保険(PMI)は2027年〜2032年にCAGR 9.4%で最も速く成長すると予測されています。
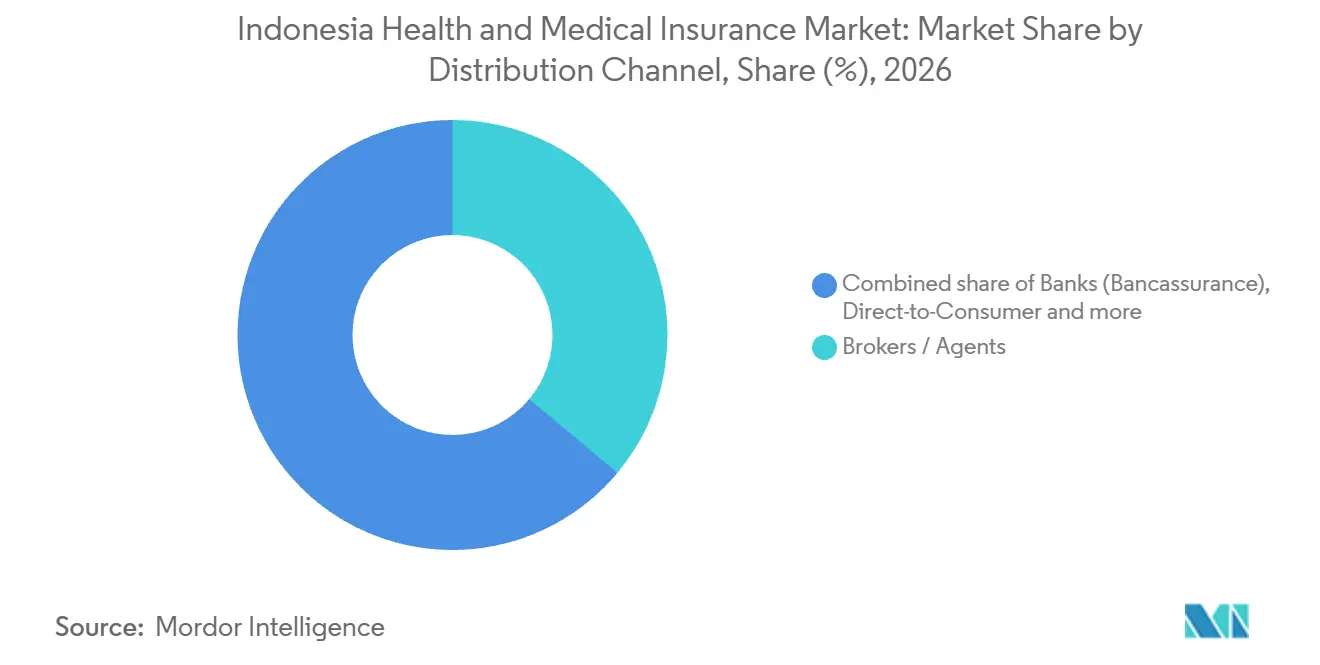
- ブローカー・代理店を通じた販売は2026年のインドネシア健康・医療保険市場規模の36.08%のシェアを占め、直接消費者向けの保障は2027年〜2032年にCAGR 8.9%最も速く成長すると予測されています。
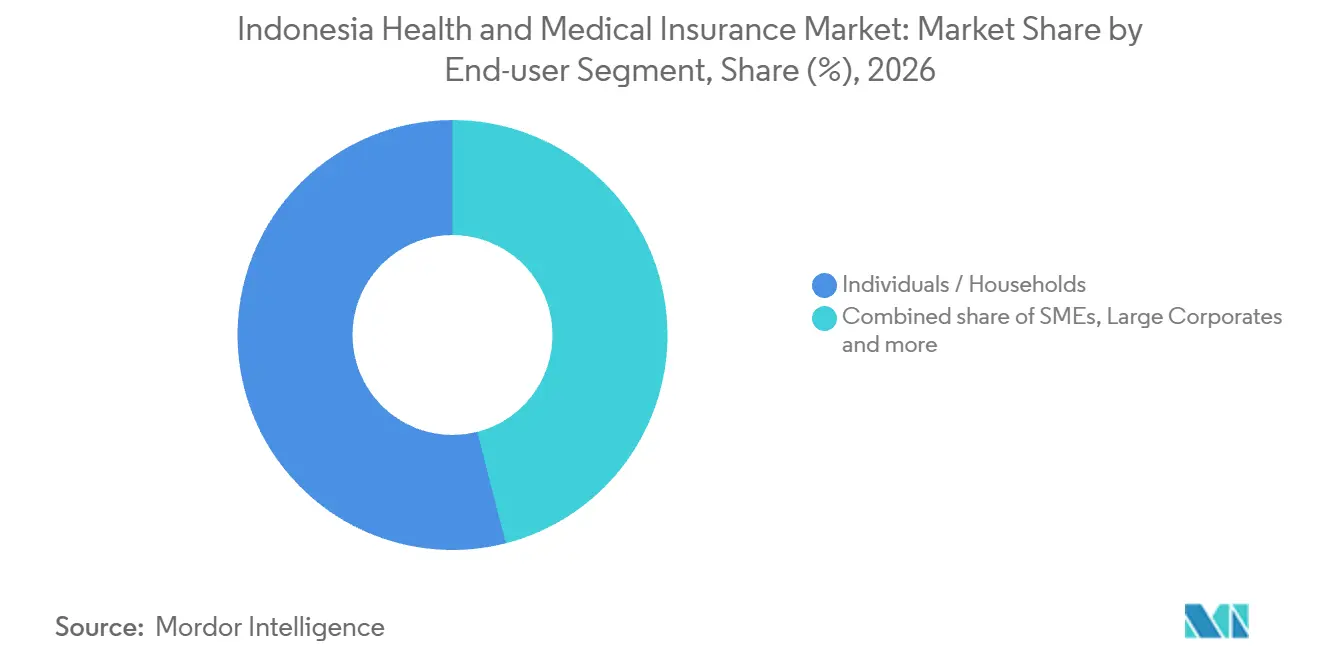
- エンドユーザー別では、個人・世帯が2026年の市場の53.99%のシェアを占めてトップとなり、中小企業(SME)は2027年〜2032年にCAGR 9.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| JKNのほぼ全国民をカバーする適用範囲の拡大 | +3% | 全国 | 中期(2〜4年) |
| 民間上乗せプランに対する中間層の需要増加 | +2.6% | 全国 | 短期(2年以内) |
| 医療費の二桁インフレによる雇用主グループ保障の拡大 | +2.2% | 全国 | 短期(2年以内) |
| OJKの厳格な行為規制による消費者信頼の向上 | +1.4% | 全国 | 中期(2〜4年) |
| デジタルバンクおよび電子ウォレットの販売チャネルによるマイクロ保険の普及 | +0.9% | 全国 | 中期(2〜4年) |
| 2025年政府資金による年次健康診断の実施による新たなリスクプールの創出 | +0.6% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
JKNのほぼ全国民をカバーする適用範囲の拡大
JKNへの継続的な拠出は、参加者の資金調達の意思決定と、公的制度が保険医療を持続する能力を結びつけています。BPJS Kesehatanのメダン支部の担当者は、2026年8月31日時点で全国のJKN参加者が約2億8,450万人に達し、インドネシアの人口の98%以上を占めると報告しました。2026年8月4日のNADI JKNの開始時に、BPJS Kesehatanは3,000人のオンラインバイクドライバーパートナーが拠出貯蓄プログラムに参加し、日次・週次・月次のスケジュールを選択したと報告しました。BPJS KesehatanはプログラムをパートナーのGoToと共同で運営しており、控除は参加者が適用条件に同意することを前提としています。選択可能な貯蓄間隔は、継続的な拠出をより整理しやすくし、広範な登録基盤と実用的な資金調達メカニズムを結びつけることができます。ほぼ全国民が登録している状況では、拠出の継続性が、新規加入者の大幅な増加に依存しない、より深い公的保険資金調達への道となります。
民間上乗せプランに対する中間層の需要増加
民間の上乗せ障は、その追加給付が世帯の既存のJKN保障と連携して機能できる場合に、より利用しやすくなります。2026年、BPJS Kesehatanは18社の補足健康保険会社と連携協定を締結し、報告されているパーナー数を31社に引き上げました。利用資格には、JKNと補足保険の両方の有効な保険証が必要であり、両者と契約している施設で医療が提供されます。この仕組みにより、支払者ネットワーク間の重複が商業的に重要となります。なぜなら、より広範な民間給付の約束には、連携治療への利用可能なルートが必要だからです。連携サービスは、請求を通じて両方の会員資格を有効に保つことに依存しており、継続的な資格が最初の保険取得と同様に重要となります。上乗せ保険を選択する世帯にとって、意図する治療施設との重複は、全国的に参加している保険会社の数よりも重要です。
医療費の二桁インフレによる雇用主グループ保障の拡大
医療費請求の増加に直面している雇用主は、保障コストが上昇しても給付を維持できるグループ保障を必要としています。Aonは、2027年のインドネシアの雇用主提供医療プランの年間医療費総成長率を17.3%と予測しており、2026年の16.9%と比較しています。IFG Progressの2026年第2四半期レポートは、従業員福利厚生コンサルタントを、従来型生命保険において保険料収入が増加したいくつかのチャネルの一つとして特定しました。2025年第1四半期の分析では、グループ健康保険料の増加が、健康保険請求の増加に対応した再設定と関連付けられました。この以前のメカニズムは、より多くの従業員を新たに保険加入させることなく、より高い請求が雇用主の保障支出を増加させる仕組みを示しています。従業員福利厚生の販売業者は、その再設定の必要性を継続的な更新業務に転換でき、給付設計が雇用主が維持する保障内容を決定します。
OJKの厳格な行為規制による消費者信頼の向上
消費者保護は、保険会社との関係を販売時の約束に依存しにくくすることで、保険需要を支援することができます。Otoritas Jasa Keuangan(OJK)が発行した規制22/2023は、2023年12月22日に施行され、2022年の規則に取って代わり、保険会社を含む金融サービス提供者に消費者保護原則の適用を義務付けました。健康保険会社にとって、この義務は保険契約者の取り扱いを、提供される給付と並ぶ競争上の提案の一部とします。共通の行為規制の枠組みは、疾病発生後に試される約束を比較するに世帯が直面する不確実性を軽減することもできます。この規則は銀行と保険会社の両方をカバーしているため、世帯が保険会社に直接アクセスするか、パートナー銀行を通じてアクセスするかにかかわらず、同じ消費者保護原則が健康保険の購入を規定します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| JKNの資金不足による医療提供者への償還リスク | -1.2% | 全国 | 短期(2年以内) |
| 医療インフレの加速による保険会社の利益率の圧迫 | -1% | 全国 | 短期(2年以内) |
| データローカライゼーションおよび個人情報保護法(PDP法)のコンプライアンスコスト | -0.4% | 全国 | 中期(2〜4年) |
| 地方州における健康保険リテラシーの低さ | -0.3% | 中マルク州ネゲリ・リアン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
JKNの資金不足による医療提供者への償還リスク
JKNの拠出金と給付支払いの間のギャップは、医療提供者への償還能力を徴収保険料を超えた資金調達に依存させます。BPJS Kesehatanは、2026年9月までに徴収保険料と支払済み医療給付を比較した結果、約14兆インドネシルピア(7億7,000万米ドル)のキャッシュフロー赤字を報告しました。参加医療施設にとって、この不均衡は、追加の保険医療をどの程度受け入れるかを検討する際の支払いリスクを生み出します。したがって、この制約は、広範な加入と医療提供者が保険サービスを拡大する意欲との間の商業的な結びつきを弱める可能性があります。2026年9月、政府はBPJS Kesehatanの病院請求支払いを支援するために、10月と11月に追加で20兆インドネシアルピア(11億米ドル)を計画しました。追加資金は支払いを支援できますが、医療コミットメントの拡大には給付コストに対応できる資金調達が必要です。
医療インフレの加速による保険会社の利益率の圧迫
請求コストの上昇は、保険会社が引受収益を維持できない場合に、追加の健康保険料をより魅力的でないものにする可能性があります。インドネシアの損害保険会社の健康保険請求比率は、2024年末の58.2%から2025年末には67.3%に上昇しました。別途、Maximus Insuranceは、医療インフレが2025年末における健康部門のロス・レシオおよび引受収益性目標の未達に寄与したと述べました。[1] これらの圧力は、給付の幅と引受条件を商業上の制約とします。なぜなら、追加の保障は高額治療へのエクスポージャーももたらすからです。2026年2月27日までに、Maximus Insuranceは引受の厳格化、給付設計の評価、およびコスト抑制の強化を報告しました。このような対応はエクスポージャーを制限できますが、根本的な請求負担は、保険会社がより広いアクセスと追加の保険契約者を保護するコストのバランスを取ることを余儀なくさせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品タイプ別:
公的サービスの規模と民間保険料の成長公的制度・社会保障制度は、2026年のインドネシア健康・医療保険市場規模の71.21%のシェアを占めました。インドネシアの国家社会保障審議会(DJSN)は、2026年6月30日時点でJKN内の参加者活動率が80.25%であると報告しました。[2] BPJS Kesehatanはまた、2025年にJKNを通じた医療受診が7億2,530万件に達したと報告しました。この最大セグメントにおいて、活動率は登録と医療受診を保険対象とする資格を分離します。サービス量は、継続的な治療を通じてJKNを医療提供者にとって商業的に重要なものとする一方、非活動的な登録者は資格の回復を必要とする潜在的な需要を表しています。
民間医療保険(PMI)は、2027年〜2032年にCAGR 9.4%で最も速く成長するセグメントと予測されています。インドネシアの生命保険業界における健康保険料収入は、2026年上半期に2025年同期比で12.04%増加しました。AAJIはまた、2026年1〜6月の生命保険会社のグループ健康保険請求受益者が208万人に達し、2025年同期比で6.4%増加したと報告しました。グループ請求人口の増加は、その保険料拡大に運営上の対応物を与え、保険対象療を管理する能力を民間保険会社の成長と保障販売能力の両方に関連させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
アドバイザリーの規模と直接サービスの提案ブローカー・代理店は、2026年のインドネシア健康・医療保険市場シェアの36.08%を占めました。PT Talisman Insurance Brokersは従業員および個人向けプログラムを提供しており、事業全体で110名以上の専門家を擁しています。この最大セグメントにおいて、専門的な組織は、医療保護ニーズを契約上の保険取り決めに転換するアドバイザリー業務を支援することができます。医療保険は、医療に関する期待と支払い条件を結びつけるため、給付と義務の両方を説明する上でアドバイスが潜在的な役割を果たします。Talismanの従業員および個人向けプログラムにわたる広範な保険会社との関係により、一つの仲介業者が同じクライアントに対して複数の保険社の医療条件を並べて提示することができます。
直接消費者向けは、2027年〜2032年にCAGR 8.9%で最も速く成長するセグメントと予測されています。2025年、PT Lippo General Insuranceは、自社のオンラインポータルであるMyPro+上の健康保険商品がより多くの顧客に届いたと報告しました。保険会社が所有するポータルは、銀行顧客との関係を必要とせずにアクセスを拡大でき、購入者に支店主導の販売以外の医療保障へのルートを提供します。銀行は、バンカシュアランスを通じて別のルートを提供しており、Great Eastern Life IndonesiaはOCBC Bank顧客に提供されるソリューションの一つとして健康保険を提供しています。MyPro+は自動車、住宅、旅行、および傷害保険も提供しているため、他の保険種目の既存顧客は同じポータルで保険会社の健康商品を見つけることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーセグメント別:
世帯保護と小規模グループへのアクセス個人・世帯は2026年の市場の53.99%を占め、最大のセグメントでした。インドネシアの生命保険協会AAJIは、2025年に生命保険会社が支払った個人健康保険請求が16兆5,900億インドネシアルピア(10億1,000万米ドル)に達したと報告しました。これらの支払いは、保険対象の治療が決済を必要とする費用となった際の個人保険の財務的役割を示しています。個人保険契約者向けに設計されたサービスモデルは、世帯との継続的な関係の中で資格に関する質問と請求のフォローアップを結びつけることができます。
中小企業(SME)は、2027年〜2032年にCAGR 9.7%で最も速く成長するセグメントと予測されています。2025年、RoojaiはSompo Insuranceの支援を受け、最低3名の参加者を対象としたインドネシアの中小企業向けAsuransi Karyawan HealthCare+を開始しました。保険ブローカーのLifepalも2025年に、オンラインフォームと従業員福利厚生チームによるサポートを組み合わせた、パッケージ化された中小企業従業員健康商品を導入しました。商業的な機会は、アクセスしやすいグループ構造と給付選択のサポートを組み合わせることにあり、大規模な従業員プールを必要とせずに小規模雇用主のニーズに対応できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ジャカルタは、保険会社と医療提供者が単一の州市場内で対応する公的健康保険参加の規模を示しています。2026年6月、DKI Jakarta(ジャカルタ首都特別州)は1,087万人のJKN参加者を報告し、そのうち407万人が最大の参加者カテゴリー(「PBPU dan BP PEMDA」と表示)に属していました。民間保険会社にとって、相当規模の公的参加者基盤は、基礎となる公的権利と連携して機能できる補足給付の潜在的な対象者を生み出します。ダッシュボードはま、1,088万人の住民を報告しており、JKN登録が人口規模に近いことを示しています。このリーチにより、補足保険会社は第二の保険が何を追加するかを差別化することが求められます。
ジャワ島・バリ島の中で、バリ島はJKNの資金調達が治療に対する支払いを通じて特定の地域病院に届く仕組みを示しています。2025年、BPJS Kesehatanはバリ・マンダラ病院やバリ・マンダラ眼科病院を含むバリ島の4病院でのサービスに対して3,000億インドネシアルピア(1,830万米ドル)を支払いました。この支払いは、バリ島における保険対象治療の実現した需要を示しており、特定された医療提供者グループに公的制度との診療収入関係を与えています。登録者総数とは異なり、その支出はすでに資金調達された医療を特定しており、商業的な重点を病院がJKNサービスを提供する能力の維持に置いています。
給付に関する地域の理解は、インドネシアの他の地域で見られる登録規模や医療提供者への資金調達とは異なるアクセス上の問題を生み出しています。中マルク州ネゲリ・リアンでは、地元当局や医療従事者へインタビューにより、JKNの手続きと給付に関する理解が限られていることが判明しました。この地域の世帯とコミュニケーションを取る管理者にとって、報告された問題は既存の給付とそれに付随する手続きを説明することに関するものです。別途、2026年5月31日時点で、北マルク州にはJKN参加者にサービスを提供するBPJS Kesehatan契約施設が271施設あり、210の一次医療施設、19の紹介病院、および42の支援施設で構成されています。この組み合わせは、ネゲリ・リアンで特定されたコミュニケーションニーズと並んで、医療レベル間の連携を運営上の考慮事項とします。
規制の枠組みと見通し
この選択された管轄区域の比較は、インドネシアで事業を行う民間健康保険会社の観点から、認可と公的保障の連携を評価しています。POJK 36/2025の下、OJKは民間保険会社に健康保険事業ラインの承認取得と利用審査の実施を義務付けており、この規制はJKNを明示的に除外しています。ジャカルタの保健局は、州が特定のカテゴリーで登録した住民に対して、BPJS Kesehatanへの登録ガイダンスと拠出金支払いを管理してます。この区別は商業的に重要です。なぜなら、民間保障を提供する国家的な許可と公的参加の地方管理は、異なる当局と責任を伴うからです。
規制表
| 判断要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要当局 | 民間健康保険会社に対するOJK | 民間保険会社に対するOJK;州JKN管理に対するジャカルタ保健局 |
| 主要な規制または方向性 | POJK 36/2025の認可および利用審査義務 | 国家POJK 36/2025;州JKN登録およびデータ更新に関する知事規制26/2026 |
| 商業的効果 | 既存の健康商品の整合と既存の健康保険ラインの承認 | 国家的な保険会社の義務に加え、特定の州登録カテゴリーに対する公的登録および拠出管理 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
インドネシアは、認可と審査義務が市場アクセスを継続的な運営責任と結びつけているため、中程度の評価を受けています。強化は、以前に承認または報告された健康商品を整合させ、既存の健康保険ラインの承認を取得するための2026年12月22日の期限を反映しています。ジャカルタも中程度の評価です。なぜなら、州の拠出管理が公的・民間保障の連携を支援できる一方、国家的な認可期限がそこで事業を行う民間保険会社に適用されるからです。知事規制26/2026の下、知事のデータ更新ガイダンスは2026年10月5日から6ヶ月以内に期限が設定されており、指定された州登録参加者は1年以内に初期データ更新を完了しなければなりません。
バリューチェーンの段階
バリューチェーンは、保険の引受と販売、医療サービスの提供、および請求管理を比較しており、それぞれが異なる収益基盤を持っています。AXA Mandiriは、Bank MandiriとAXA Groupの合弁会社であり、1,500以上のBank Mandiri支店にわたる1,500人以上のファイナンシャルアドバイザーを通じて生命保険と健康保険を販売しています。病院運営者は医療提供から収益を得ており、Siloamは民間保険会社を収益源の一つとして特定しています。サードパーティ・アドミニストレーター(TPA)であるAdMedikaは、請求と医療提供者ネットワーク管理を提供しており、管理上の連携を保険リスクの引受や患者治療とは別の商業的能力としています。
バリューチーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 保険の引受と販売 | AXA Mandiriなどの健康保険会社(Bank Mandiriなどの銀行販売パートナーを含む) | 保険会社の保険料収入 | 給付条件を一貫して説明できるオファーに転換すること | 販売チャネルを拡大する前に商品規則とアドバイザーガイダンスを整合させる |
| 医療サービスの提供 | RS Pondok IndahやSiloam Hospitalsなどの病院運営者 | 保険会社が支払う医療サービス収入 | 関連する支払者との保険対象治療の連携 | 保険会社パートナーとの明確な承認および請求責任の確立 |
| 請求管理 | Fullerton Healthの一部であるAdMedikaなどのサードパーティ・アドミニストレーター | 管理サービス契約収入 | 会員資格、医療提供者情報、および請求記録の照合 | 参加組織全体での確認および承認プロセスの連携 |
| 情報源: Mordor Intelligence | ||||
保険証券、病院での受診、およびその決済が連携したサービスとして機能しなければならない場合、価値は連携に向かってシフトする可能性があります。2025年12月16日、AdMedikaはリアルタイムの会員確認とキッシュレスサービス承認を説明し、施設での管理待ち時間を短縮することを意図していると述べました。Malacca Trust Wuwungan Insuranceは、AdMedikaが2021年3月25日に署名された契約に基づいて健康保険管理サービスを提供しており、2026年3月の財務諸表の完成時点で解約通知は受け取っていないと報告しました。
競争環境
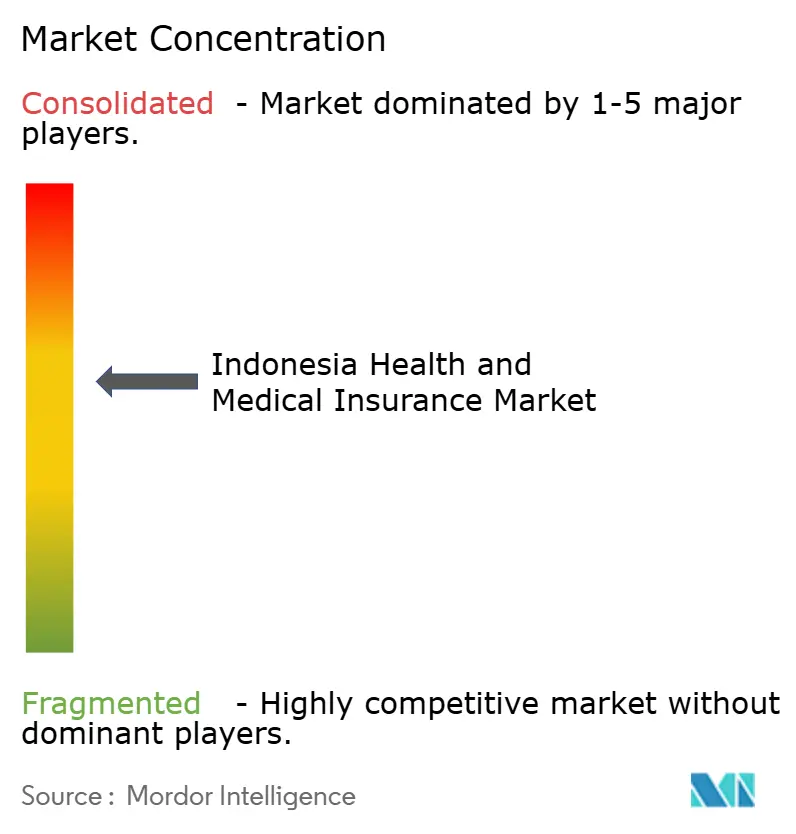
競争は、給付構造、販売チャネル、および医療提供者へのアクセスによって差別化された民間保険会社と、相当規模の公的制度を組み合わせています。BPJS KesehatanがJKNを管理する一方、Prudential Indonesia、Allianz Life Indonesia、AIA Financial Indonesia、およびAXA Mandiri Financial Servicesが民間の健康保護を提供しています。2025年、PrudentialのPRUPriority Hospitalsネットワークには、厚生省関連の垂直病院を含む、インドネシアの500以上の都市・県にわたる1,700以上の病院が含まれていました。[3] このリーチは医療提供者との関係を商業的に重要なものとしており、同様に広範な提案を求める新規参入者は、保険給付だけでなく保障の背後にあるサービス取り決めも考慮しなければなりません。
Allianz Life IndonesiaとAllianz Syariahは、2025年に合計3兆7,000億インドネシアルピア(2億2,570万米ドル)の健康保険請求を支払いました。2025年、Allianz Life IndonesiaとAllianz Syariahは、ユニットリンク型生命保険商品に付帯する入院・手術特約として、Allianz Flexi Medical PlanとAlliSya Flexi Medical Planを導入しました。2026年8月27日、AIA Financial Indonesiaは、就労期間から退職後にかけて既存の給付を補完するために設計された個人向けシャリア健康上乗せ保険であるAIA Nura Careを導入しました。この区別により、購入者は生命保険内で医療保護を追加することと、既に保有する給付を補完することの間で具体的な選択ができ、既存の保障との適合性が商品選択の中心となります。
運営上の連携は、保険の約束が医療提供者と管理者を含む取引に依存しているため、差別化への別のルートを生み出します。2025年12月4日、AXA Mandiri、AdMedika、およびMitra Keluargaは、参加者確認、管理、および請求最終処理のためのサービス料金の整合とシステム統合の強化に合意しました。この合意は保険会社、管理者、および病院の責任を結びつけており、目標とする改善を保険給付の変更ではなく共同の運営課題としています。2026年9月30日、AIAは、シャリア・ポートフォリオの新たに認可されたPT AIA Syariah Insuranceへの移転は、必要な規制承認が得られた後にのみ発効すると述べました。その承認が得られるまで、AIA Financialは既存のシャリア事業部門を通じてシャリア顧客へのサービスを継続します。
インドネシア健康・医療保険業界リーダー
-
BPJS Kesehatan
-
Prudential Indonesia
-
Allianz Life Indonesia
-
AIA Financial Indonesia
-
AXA Mandiri Financial Services
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア健康・医療保険市場 このレポートでカバーされる企業
- BPJS Kesehatan
- Prudential Indonesia
- Allianz Life Indonesia
- AIA Financial Indonesia
- AXA Mandiri Financial Services
- BRI Life
- Sun Life
- Sequis Life
- Manulife Indonesia
- Zurich Topas Life
- FWD Insurance Indonesia
- MSIG Life
- Panin Dai-ichi Life
- Generali Indonesia
- Astra Life
- AdMedika (TPA)
- Lifepal (Insurtech)
- Halodoc Insurance
- Qoala
- PasarPolis
市場参加者にとっての主要な機会
この機会は、公的保険と民間保険の両方を保有する人々に対する保険設計、医療管理型保障、および連携を比較しています。OJKはリスク分担なしの商品を義務付け、上限付きの自己負担または保険証券に合意・記載された年間免責額を伴う顧客選択型の別オプションを許可しています。リスク分担条項は、事故による緊急事態、保険証券で定義された重大疾病、または不可抗力による緊急事態には適用されません。リスク分担商品を販売する保険会社は、最初の保障取得または更新時に、リスク分担なしオプションとの保険料または拠出金の比較を将来の保険契約者に提示しなければならず、価格の透明性が商品設計の一部となります。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 差別化された医療保険の選択肢 | 2025年のOJK規則はリスク分担なしの選択を義務付け、選択可能な代替案を許可している | 個人および雇用主グループ | 明確な自己負担の説明と比較可能な給付オプションを組み合わせる | 保険料の手頃さと保持する請求エクスポージャーのバランス | 民間健康保険会社 |
| 医療管理型グループ保障 | OJKは医療、デジタル、および医療諮問委員会の能力を義務付け、特定のパートナーシップを許可してる | 組織的な医療給付を求める雇用主 | グループ保険と医療審査およびオプションのTPAサポートを組み合わせる | 保障終了後少なくとも10年間の守秘義務契約とデータベース保持 | AdMedikaなどの健康保険会社とTPA(Fullerton Healthの一部) |
| 連携型補足保障 | 厚生省は2026年9月3日に将来の民間保険会社とBPJSのデータ交換を期待していた | 民間保険とJKNの両方を保有する人々 | 連携した資金調達と合意されたデータ交換を中心に上乗せ保険を開発する | 相互運用可能なデータと資金調達責任の確立 | 民間保険会社とBPJS Kesehatan |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、購入者がすでに保有する保障と一貫して使用できる追加保障です。厚生省が提案する方向性は連携を関連する設計目標とする一方、実施は保障提供者間の実行可能な取り決めに依存しています。これらの責任を明確に定義する商品は、より大きな見出し給付のみに依存することなく、補足保護をより使いやすくすることができます。
最近の産業開発事情 インドネシア健康・医療保険市場
- 2026年10月:ジャカルタ知事規制26/2026が10月5日に施行され、ジャカルタ保健局が特定のカテゴリで州が登録した住民に対してBPJS Kesehatanへの登録ガイダンスとJKN拠出金支払いを管理することが定められました。
- 2026年9月:9月24日、インドネシア厚生省、DJSN、およびBPJS Kesehatanが4つのJKN改革パイロットサイトを選定しました。バンドン、マカッサル、トゥルンガグン、ムアラ・エニムでのパイロットは最長12ヶ月間実施される予定でした。
- 2026年9月:インドネシア厚生省とOJKは、50社の保険会社と70の病院が医療サービス資金調達の強化に向けた協力協定に署名したと報告しました。
インドネシア健康・医療保険市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア健康・医療保険市場は、インドネシアにおける医療保障のための年間元受保険料と公的健康制度への拠出金を測定します。個人または雇用主グループに対して、直接および第三者チャネルを通じて販売される入院、外来、および外来薬剤給付のための民間および社会的健康保護を対象としています。
対象範囲の除外:傷害特約、単独の重大疾病保険、マイクロ旅行保険、および傷害のみの保険は除外されます。
セグメンテーションの概要
- 保険製品タイプ別
- 民間医療保険(PMI)
- 個人保険カバレッジ
- グループ保険カバレッジ
- 公的・社会保障制度
- 民間医療保険(PMI)
- 流通チャネル別
- ブローカー・代理店
- 銀行(バンカシュアランス)
- 直接消費者向け
- その他チャネル(アフィニティ、協会等)
- エンドユーザーセグメント別
- 個人・世帯
- 中小企業
- 大企業
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界と保険料基盤は、Otoritas Jasa Keuangan(OJK)の保険統計、Dewan Jaminan Sosial Nasional(DJSN)のJKNモニタリングレポート、世界保健機関によるインドネシアのJKN資金調達の分析、およびIFG Progressの保険レポートなどのソースを通じて検討することができます。これらのソースは、商業的な健康保険料、公的加入と拠出活動、請求圧力、および市場の公的・民間コンポーネントを区別するのに役立つ医療保険事業の変化を説明しています。
企業の年次報告書、保険会社の商品開示、投資家向け資料、および信頼できる金融メディアは、グループ給付、販売チャネル、引受・請求トレンドに関する証拠を追加することができます。これらのソースは網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムは、インドネアの健康保険会社、公的制度・保険管理者、ブローカー、雇用主の福利厚生担当者、および医療ネットワーク・請求専門家からの意見を求めます。回答者は、保険料ドライバー、保険の利用、チャネルの役割、およびセグメントの発展に関する二次調査の結果を確認し、JKN拠出金と民間保険料の記録方法を明確にします。証拠が不完全または矛盾している場合、アナリストは回答者の説明を公表された財務・規制データと比較し、独立した証拠間で三角測量できる推定値のみを保持します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):20% | |
| 中位層:42% | 部門・ユニットリーダー:35% | |
| 小規模プレイヤー:24% | マネージャー:45% |
市場規模算定と予測
アナリストは、年間民間医療元受保険料と公的健康制度への拠出金からインドネシアの2027年市場価値を推定し、保険会社の保険料トレンドとJKN資金調達に基づいたトップダウンモデルを使用して2032年まで予測します。主要指標には、OJKが報告する健康保険料、JKN拠出収入と有効会員数、医療請求とコストトレンド、雇用主の保障需要、および世帯が民間保障を維持する能力が含まれます。これらは価格、保険対象エクスポージャー、および公的拠出の成長を示します。予測値は、保険料成長と会員トレンドに基づいたシナリオ分析を使用し、一次回答者が各変数の方向性と実際の役割を確認します(根拠のない合計値を提供するのではなく)。セグメントシェアは公表された商品、販売チャネル、および顧客証拠から構築され、保険料合計と照合されます。一方、選択的なボトムアップ検証は、サンプリングされた保険会社またはチャネルの保険料をモデル化されたプールと比較します。これらの検証のギャップは、報告期間と定義に照らして調査され、その後三角測量によって解決されるか、証拠が比較可能な値を支持できない場合は集計から除外されます。
データ検証と更新サイクル
アナリストはOJKの保険料データ、JKNの拠出・会員シグナル、企業開示、およびフィールド証拠を三角測量し、承認前に前年比の動き、セグメントシェア、および公的・民間シリーズ間差異における異常を調査します。第二のレビューでは計算、境界、単位、およびソース日付を確認し、定義の矛盾、説明のつかない動き、または保障情報の欠落によって再接触が行われます。モデルは毎年更新され、重要な規制、価格設定、または資金調達イベントが証拠を変える場合はサイクル間に再検討され、納品前に新たなレビューが実施されます。
Mordor Intelligenceのインドネシア健康・医療保険市場推定値と他の公表推定値との比較
インドネシア健康・医療保険市場は、インドネシアにおける医療保障のための年間元受保険料と公的健康制度への拠出金を測定します。主要指標には、OJKが報告する健康保険料、JKN拠出収入と有効会員数、医療請求とコストトレンド、雇用主の保障需要、および世帯が民間保障を維持する能力が含まれます。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されています。アナリストはOJKの保険料データ、JKNの拠出・会員シグナル、企業開示、およびフィールド証拠を三角量し、承認前に前年比の動き、セグメントシェア、および公的・民間シリーズ間の差異における異常を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19億米ドル(2027年) | |
| グローバルコンサルタンシーA | 24億米ドル(2025年) | 2025年の基準値において、この推定値は2年後の本レポートの2027年値19億米ドルを26.3%上回っています。 |
| グローバルアドバイザリーファームB | 9億1,000万米ドル(2024年) | 2024年の基準値において、この推定値は3年後の本レポートの2027年値19億米ドルを52.1%下回っています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストはOJKの保険料データ、JKNの拠出・会員シグナル、企業開示、およびフィールド証拠を三角測量し、承認前に前年比の動き、セグメントシェア、および公的・民間シリーズ間の差異における異常を調査します。
レポートで回答された主要な質問
インドネシア健康・医療保険市場の規模と成長見通しはどのようなものですか?
規模は2026年の17.7億米ドルから2027年には19億米ドルに増加し、2027年〜2032年にCAGR 7.85%で2032年までに27.7億米ドルに達すると予測されています。
インドネシアにおける医療保障の需要を促進する要因は何ですか?
JKNへの参加、雇用主保障の再設定、および利用可能な民間上乗せ保険が需要を支えています。BPJS Kesehatanは2026年に31社の補足保険会社パートナーを報告しており、連携にはJKNと補足保険の両方の有効な保険証と、両者と契約している施設が必要です。
インドネシアでどの保険商品セグメントがトップですか?
公的制度・社会保障制度が2026年の市場の71.21%を占めてトップでした。民間医療保険は2027年〜2032年にCAGR 9.4%で最も速く成長すると予測されています。
インドネシアの主要な健康保険参加者は誰ですか?
主要な参加には、BPJS Kesehatan、Prudential Indonesia、Allianz Life Indonesia、AIA Financial Indonesia、およびAXA Mandiri Financial Servicesが含まれます。
インドネシアの医療保険会社にとっての主な課題は何ですか?
損害保険会社の健康保険請求比率は、2024年末の58.2%から2025年末には67.3%に上昇しました。より高い請求負担は、給付の拡大と引受収益を制約する可能性があります。
インドネシア全土で健康保険へのアクセスはどのように異なりますか?
ジャカルタは2026年6月に1,087万人のJKN参加者を報告した一方、中マルク州ネゲリ・リアンでのインタビューでは、JKNの手続きと給付に関する理解が限られていることが明らかになりました。