
北米トレードファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
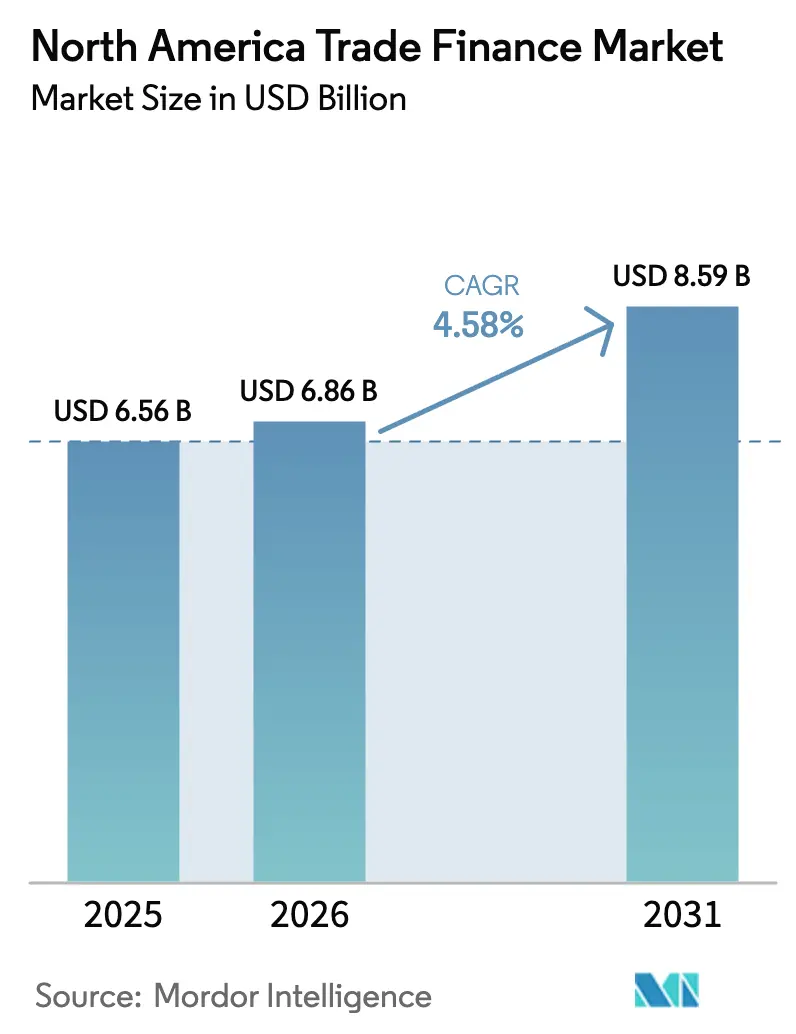
| 基準年の市場規模 (2025) | 6.56 十億米ドル |
| 市場規模 (2026) | 6.86 十億米ドル |
| 市場規模 (2031) | 8.59 十億米ドル |
| Growth Rate (2026 - 2031) | 4.58 % |
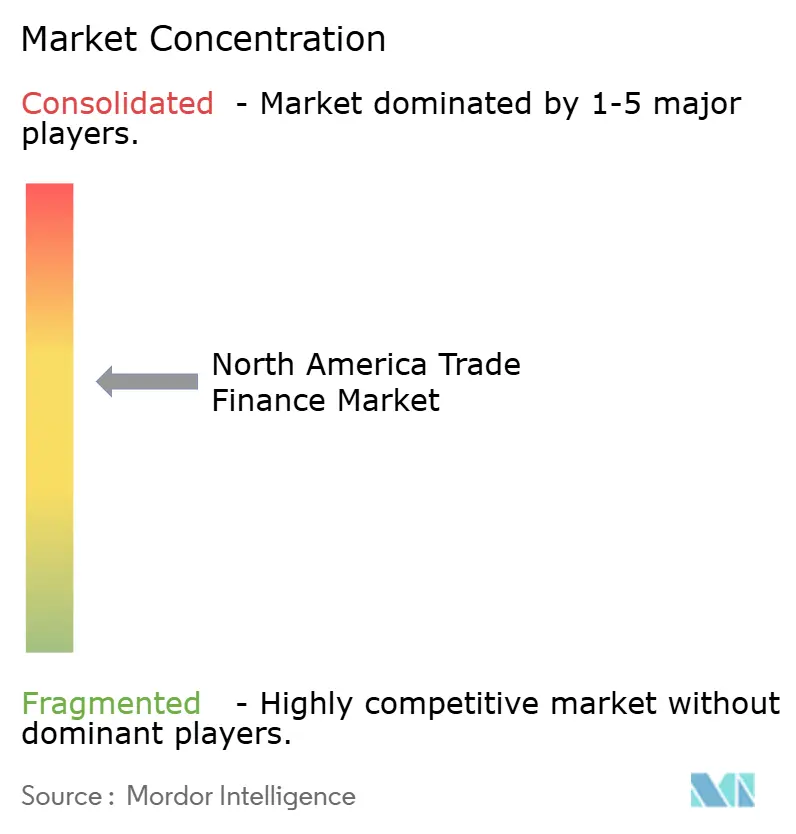
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米トレードファイナンス市場分析
北米トレードファイナンス市場規模は、2025年の65億6,000万米ドルから2026年には68億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.58%で成長し、2031年までに85億9,000万米ドルに達すると予測されています。越境電子商取引の拡大、安定したニアショアリング流入、および貿易書類のデジタル化の急速な進展が、この拡大を牽引する主要要因です。JPMorganのKinexysなどのブロックチェーン対応プラットフォームはすでに1兆5,000億米ドルを超える想定元本を処理しており、リアルタイムかつテクノロジー主導の決済への強い需要を示しています。同時に、USMCAの原産地規則および拡充されたEXIMプログラムは、地域サプライヤーに新たな融資機会を創出しながら、コンプライアンス要件を強化しています。2023年のメキシコへのニアショアリング関連外国直接投資(FDI)360億米ドルは、北米域内の生産シフトがいかに地域の資金調達需要を高めているかを示しています。それでもなお、2024年に米国とカナダで610億米ドルに達したAML/KYCコストは引き続き利益率を圧迫しており、銀行をAIベースのコンプライアンス自動化へと向かわせています[1]LexisNexis Risk Solutions、「金融犯罪コンプライアンスの真のコスト」、risk.lexisnexis.com。
レポートの主要ポイント
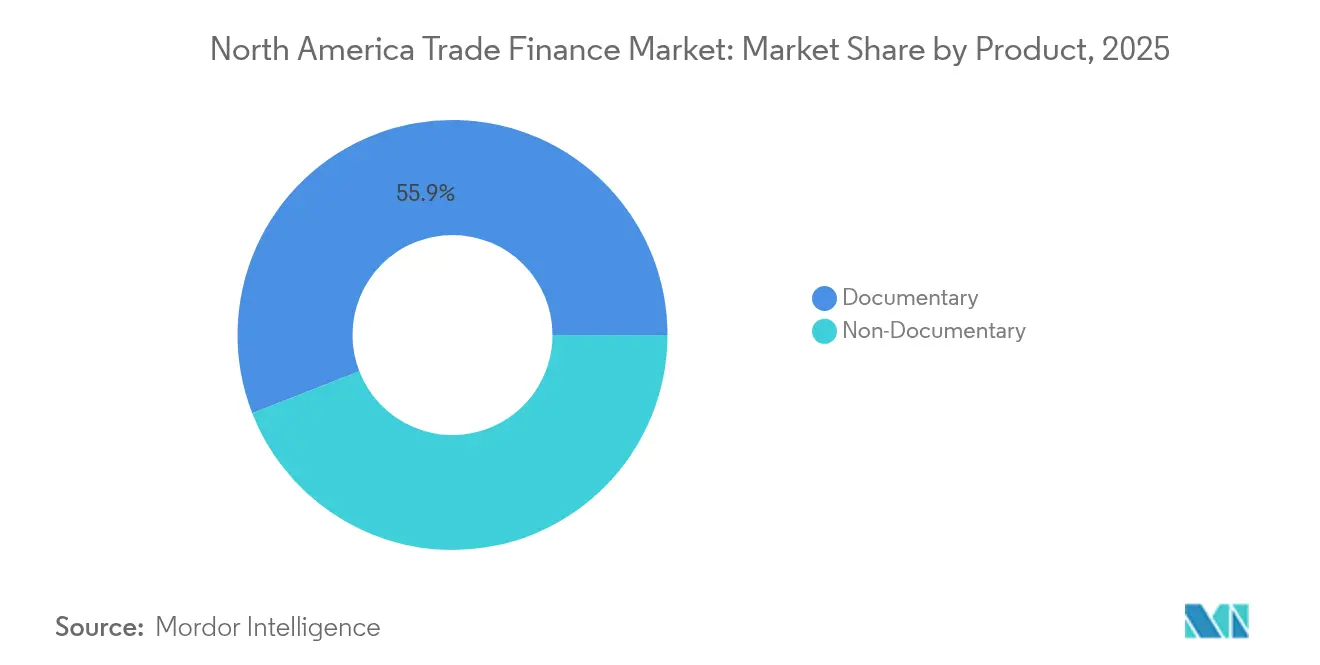
- 製品別では、荷為替セグメントが2025年の北米トレードファイナンス市場規模の55.92%のシェアを占め、一方で非荷為替セグメントはCAGR 5.12%で拡大する見込みです。
- サービスプロバイダー別では、銀行が2025年の北米トレードファイナンス市場シェアの70.10%を保有し、トレードファイナンス会社は2031年までCAGR 5.68%で拡大すると予測されます。
- 用途別では、国際取引が2025年の北米トレードファイナンス市場規模の66.55%のシェアを占め、国内トレードファイナンスは2031年に向けてCAGR 5.83%で成長する見込みです。
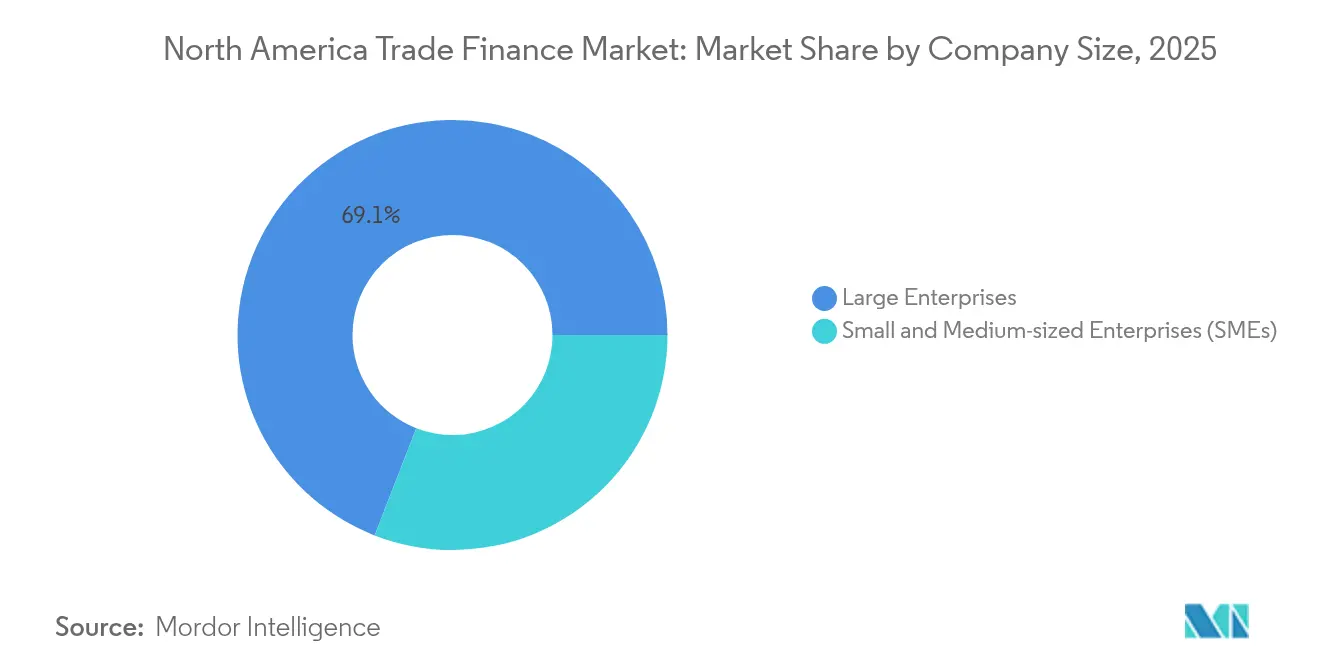
- 企業規模別では、大企業が2025年の北米トレードファイナンス市場規模の69.10%のシェアを占め、中小企業(SME)セグメントはCAGR 6.52%で拡大する見込みです。
- 国別では、米国が2025年の北米トレードファイナンス市場の82.15%のシェアを占めて支配的な地位にありますが、メキシコが予測期間中CAGR 6.90%で最も急速に成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 越境電子商取引の拡大 | +1.2% | 米国・メキシコ回廊 | 中期(2~4年) |
| デジタル化およびブロックチェーンの普及 | +0.9% | 北米主要金融センター | 短期(2年以内) |
| USMCA+EXIMプログラム | +0.8% | 米国・カナダ・メキシコ | 長期(4年以上) |
| トレードファイナンス資産のトークン化 | +0.6% | 米国およびカナダ | 長期(4年以上) |
| ニアショアリング主導の国内貿易 | +0.7% | メキシコおよび米国南部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
越境電子商取引の拡大
2024年1月、中国からメキシコへのコンテナ貨物が59.7%急増し、在庫ファイナンスおよび組み込み型決済ソリューションへの即時需要が生じました[2]Cubic Logistics、「中国・メキシコ間貨物の急増」、cubiclogistics.com。同地域のデジタル決済量は2024年に3兆米ドルに達する見込みであり、FedNowなどのプラットフォームがリアルタイム決済を可能にすることで、運転資本ツールへの需要が高まっています。銀行はポイント・オブ・セール型のトレードファイナンスで対応しており、HSBCがTreviPayと提携して越境販売業者に柔軟な決済条件を提供した事例がその一例です。電子商取引とトレードファイナンスの融合は、北米トレードファイナンス市場全体の収益モデルとリスク分析を再形成しつつあります。
デジタル化とブロックチェーンの普及
Citiトークンサービスはパイロットから本格商業運用へと移行し、数百万ドル規模のフローに対してプライベートチェーン上で24時間365日の越境流動性を提供しています。JPMorganのClearTradeは年間約280億件の物理的書類のチェックを自動化し、処理時間を数日から数分へと短縮しています。Marco Polo Networkなどのコンソーシアムへの参加が売掛金へのリアルタイム可視性を拡大する一方、メキシコによる電子金融書類の法的承認がデジタル化を加速させています。このテクノロジー層は、北米トレードファイナンス市場が不正リスクに対抗し処理コストを削減する上で貢献しています。
USMCA+EXIMプログラム
75%の地域付加価値を要求する自動車部品の含有率規則により、サプライヤーは特に工具・設備および在庫向けの専門コンプライアンスファイナンスを求めるようになっています。EXIMの「ファスト・トラック」パートナーシップがPNC Bankによる輸出運転資本ラインを効率化し、キャッシュ・コンバージョン・サイクルの長期化に直面する中堅輸出業者を支援しています。USMCAのもとですでに20件の貿易紛争が申し立てられており、アドバイザリーと連動したファイナンシングはニッチな成長分野となっており、NAFTAスーパーハイウェイ上を日々30億米ドル相当の貨物が流通していることから、強固なリスク管理が必要とされています。
トレードファイナンス資産のトークン化
トークン化は北米トレードファイナンス市場において重要な成長エンジンとして台頭しています。Standard Charteredは、2034年までにトレードファイナンス商品が30兆1,000億米ドルのトークン化資産プールの16%を占める可能性があると予測しています。SantanderおよびEuropean Investment Bank(欧州投資銀行)が発行したトークン化債券に関する米国連邦準備制度理事会の2024年分析は、ホールセール証券の分散台帳決済に対する規制当局の信頼の高まりを示しています。McKinseyはトークン化市場全体が2030年までに2兆米ドルを超え、オンチェーンのマネー・マーケット・ファンドがすでに資産10億米ドルを超えると予測しています。Zoniqxなどのインボイストークン化プラットフォームにより、企業は売掛金を数分以内にブロックチェーン上の分割資産に変換しながら、自動化された不正管理機能を組み込むことができます。流動性がこれらのマーケットプレイスに移行するにつれ、トークン化フレームワークを統合した銀行およびフィンテック企業は、決済サイクルを短縮し、北米トレードファイナンス市場全体で新たな手数料収入源を開拓することができます。
リストレイントのインパクト分析*
| リストレイント | (~)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| AML/KYCコンプライアンスコストの上昇 | -0.8% | 米国およびカナダ | 短期(2年以内) |
| 中小企業(SME)の資金調達ギャップの持続 | -0.6% | 地域全体 | 中期(2~4年) |
| 電子書類へのサイバー攻撃リスク | -0.4% | グローバル、金融ハブ | 短期(2年以内) |
| 保護主義的な関税変動 | -0.5% | 三国間回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AML/KYCコンプライアンスコストの上昇
同地域の金融機関は2024年に610億米ドルのコンプライアンス支出を負担し、98%が前年比で支出の増加を報告しました。TD Bankの銀行秘密法(Bank Secrecy Act)に基づく最近の和解は、北米全体で昨年46億米ドルに上った制裁金の大きさを浮き彫りにしています。FinCENの保留中の規則は企業レベルのリスク評価の義務化を求めており、中小規模の貸し手はコンプライアンスを外部委託するか、低利益率のトレードファイナンス業務から撤退せざるを得なくなっています。大手銀行はAIスクリーニングを採用しているものの、中小機関での展開の遅れが市場の包括性を制限しています。
中小企業(SME)の資金調達ギャップの持続
連邦準備制度の調査によると、中小企業の80%が依然として決済関連の障壁に直面しており、銀行幹部のわずか6%しか中小企業を効果的に支援できていると考えていません[3]連邦準備銀行、「2025年中小企業信用調査」、fedsmallbusiness.org。中堅企業のCFOはコストと書類の複雑さを主要な障壁として挙げており、Visa B2B Connectなどのオルタナティブプラットフォームが流動性ニーズを補完するようになっています。2025年中小企業信用調査では、申請者の75%が主に事業運営費のために資本を求めていることが判明しましたが、貸し手に対する満足度は低下しており、北米トレードファイナンス市場における構造的なギャップを反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
荷為替の優位性がデジタル化による変革に直面荷為替製品は2025年の北米トレードファイナンス市場シェアの55.92%を占め、越境荷物向けの信用状と荷為替取立てに支えられています。非荷為替ソリューションは、多国籍企業が買掛金のデジタル化を進めサプライチェーンファイナンスを採用するにつれ、CAGR 5.12%で拡大すると予測されています。Citiのデジタルビルは売掛金の現金化を数週間から1時間未満に短縮しており、ハイブリッド型サービスが荷為替のセキュリティとオープンアカウントのスピードを融合させていることを示しています。売掛金ファイナンスはファクタリングを通じて牽引力を増しており、Northrim BanCorpがSallyport Commercial Financeを5,390万米ドルで買収して北米のファクタリング量を拡大させた事例がその証左です。
地政学的リスクの高まりを受け、保証・保険は安定的に推移しており、貿易信用供給量は2019年以降25%増加しています。資産のトークン化は流動性確保の新たな経路を開きつつあり、銀行はプライベートブロックチェーン上のデジタル保証を用いた請求プロセスの迅速化を試みています。荷為替と非荷為替の融合は、北米トレードファイナンス市場におけるサービスミックスの進化を示しています。
注記: 個別セグメントのシェアはレポートご購入時にすべてご確認いただけます


サービスプロバイダー別:
銀行がフィンテックの挑戦に直面銀行はコンプライアンス規模と数十年にわたる顧客関係を背景に、2025年の北米トレードファイナンス市場シェアの70.10%を保有しています。フィンテック主導のトレードファイナンス会社は、機動性とニッチなアンダーライティングを反映し、CAGR 5.68%で上回る成長が見込まれています。Wells FargoとTradeSunの統合は、書類審査の自動化と利益率の回復を目指す既存大手の取り組みを示しています。保険会社は信用リスク移転において特化したポジションを確立する一方、MODIFIなどのプラットフォームはHSBC Innovation Bankingから1億米ドルを確保し、中小企業インボイスファイナンスに充当しています。
業界の統合が進んでいます。FISはサプライチェーンファイナンスソフトウェアの規模強化のためDemicaおよびDragonflyを3億米ドルで買収しました。FinastraとCredAbleのパートナーシップは、コアバンキングベンダーがポイントソリューションへの対抗策としてトレードファイナンスモジュールを組み込む方法を示しています。競争の軸は、北米トレードファイナンス業界全体においてバランスシートの規模からリアルタイムデータ分析へと移行しています。
用途別:
国内の成長が加速国際取引は2025年の北米トレードファイナンス市場規模の66.55%のシェアを引き続き占めており、構造化されたリスク保護を必要とする越境フローの複雑さを反映しています。国内トレードファイナンスはニアショアリング活動を背景に、より高いCAGR 5.83%を記録しています。メキシコが4,752億米ドルの輸出で米国最大の貿易相手国に台頭したことで、大陸内サプライチェーンにおける在庫支援の需要が高まっています。
360億米ドル規模のニアショアリングプロジェクトが地域内のサプライヤーネットワークを創出しており、同一通貨・当日決済を好む傾向が国内ファイナンスを押し上げています。北米の経営幹部の半数はレジリエンスのためのローカライゼーションを優先しており、JPMorganのLATAM運転資本インデックスは企業が地域の設備投資に備えて流動性を蓄積していることを示しています。この国際と国内のニーズの相互作用が、北米トレードファイナンス市場の進化を形成しています。
企業規模別:
中小企業(SME)セグメントがイノベーションを牽引大企業は2025年の北米トレードファイナンス市場規模の69.10%のシェアを維持しており、定着した財務部門運営とグローバルな銀行ラインに支えられています。一方、中小企業(SME)はテクノロジープラットフォームがオンボーディングの障壁を低下させるにつれ、予測期間においてCAGR 6.52%を記録しています。US BankとLevantor Capitalのアライアンスは、ダイナミック・ディスカウンティングツールの提供を中堅サプライチェーンへと拡大しています。HSBCのSemFiジョイントベンチャーは中小規模の販売業者向けのデジタルインボイスファイナンスをターゲットとしており、中小企業機会に対する既存大手の認識を示しています。
連邦準備制度の調査によると、中小企業の59%が事業拡大のために信用を申請しましたが、多くが書類手続きの課題に直面しました。Zoniqxなどの企業によるインボイストークン化を活用したフィンテックモデルは、売掛金を取引可能な分割資産に変換することでギャップを埋める助けとなっています。このトレンドは、北米トレードファイナンス業界における顧客ミックスの継続的な多様化を示しています。
注記: 個別セグメントのシェアはレポートご購入時にすべてご確認いただけます
ファイナンシング構造別:
ストラクチャード・ソリューションの複雑化非ストラクチャード型の金融商品は2025年の北米トレードファイナンス市場規模の58.40%のシェアを占め、シンプルさとスピードから選好されています。ストラクチャード・トレードファイナンスは、企業がオーダーメイドの売掛金証券化およびESG適合型資金調達を求めるにつれ、CAGR 5.38%で成長すると予測されています。MUFG Americasは投資適格輸出業者のコストを低減する資産担保型SPVを組成しています。北米における資産担保証券(ABS)の発行残高は3,300億米ドルに達し、RBC Capital Marketsが5~9%のシェアを獲得しています。
ESGの要請が新たな次元を加えています。サステナブル・サプライチェーンファイナンスは低炭素サプライヤーに有利な価格体系で報いています。デジタルプラットフォームはオリジネーターとイールドを求める投資家をマッチングし、透明性を高めています。この複雑性は、ストラクチャード・ファイナンスが北米トレードファイナンス市場の資金調達経路をいかに再形成しているかを示しています。
地理的分析
米国およびカナダ貿易金融市場
米国は2025年に北米貿易金融市場の82.15%を占め、堅固な銀行インフラおよび1.5 トリリオン 米ドル規模のブロックチェーン試験導入によって支えられている。しかし、コンプライアンスコストや、2025年3月に発効したカナダ産品への関税措置などの関税変動がリスクプレミアムを押し上げている。カナダは米国との二国間貿易額761.2 ビリオン 米ドルおよびISO 20022の採用から恩恵を受けており、国境を越えた決済の透明性が向上している。
メキシコ貿易金融市場
メキシコは年平均成長率6.90%で最も成長の速い市場になると予測されており、360 ビリオン 米ドルの外国直接投資および電子文書の法的承認による資金調達の効率化がその原動力となっている。2024年初頭にアジアからメキシコ港湾へのコンテナ輸送量が59.7%増加し、インボイス量の拡大を促した。ダラス連邦準備銀行は、インフラのボトルネックが解消されなければ成長が鈍化する可能性があると警告している。それにもかかわらず、Scotiabank がメキシコにおけるベスト貿易金融銀行賞を受賞したことは、現地案件をめぐる競争の激化を示している。
規制環境
北米における貿易金融は、資本、コンプライアンス、公的信用支援に影響を与える銀行の健全性規則と貿易政策プログラムによって形作られています。2026年3月、米国連邦銀行規制当局は改訂版バーゼルIII資本提案を発表し、貿易関連偶発的商品に対する特定の信用換算係数(1年以下の満期については20%、1年超については50%)を維持し、信用状や保証の価格設定とバランスシート配分における主要パラメータを保持しました。BAFTなどの業界団体は、資本規制において貿易金融を比較的リスクの低い活動として認識するよう引き続き求めており、一方でAML/KYCの要件と執行は銀行および非銀行系プロバイダーにとって重大な運営上の制約であり続けています。
政策面では、米国通商代表部(USTR)が2026年貿易政策アジェンダにおいて、貿易協定の執行・監視および対中貿易における相互主義に関する優先事項を示しました。これは、国境を越えた文書業務、制裁スクリーニング、取引先リスク評価における変動性につながる可能性があります。公的な輸出支援は、米国輸出入銀行(EXIM)および関連する連邦イニシアチブを通じて、当地域市場の構造的な特徴であり続けており、2026年の新規または拡大されたプログラムが、輸出業者およびその北米サプライチェーン向けの輸出信用保険、貸し手保証、運転資金ファシリティに対する需要を強めています。
バリューチェーン分析
北米の貿易金融バリューチェーンは、輸出入業者(財務部門や調達チームを含む)、物流プロバイダーや通関業者、ファシリティを組成する銀行および非銀行系貿易金融会社、信用・政治リスクを付保する保険会社やECA、そして文書、ワークフロー、リスクプラットフォームを提供する技術ベンダーを結びつけています。伝統的な商品(信用状、取立、保証、貿易融資)は、銀行ポータルや統合された企業チャネルを通じてますます実行されるようになっており、請求書、発注書、船積書類、ERPシステムからのデータが、引受、コンプライアンス審査、決済に活用されています。文書業務中心のワークフローは依然として中心的な位置を占めていますが、デジタル化は物理的書類から構造化データおよびデジタルで検証可能な記録への移行によって手作業の確認を減らし、処理時間を短縮しています。
このチェーンにおける目に見える変化は、企業のERPおよび会計プロセスに貿易金融を組み込む、API主導の接続性とクラウドベースのポータルへの移行であり、オンボーディングから船積後融資に至るまでの摩擦を軽減しています。クレディ・アグリコルCIBのOptimtradeポータルや、シティやHSBCが強調する銀行主導のデジタル化の取り組みなどの銀行およびベンダーの取り組みは、国際商業会議所(ICC)の基準に沿った自動化された管理、ストレートスルー処理、相互運用性への推進を反映しています。デジタル指図証券とトークン化の試験導入が進むにつれ、貿易資産の二次流通とリスク参加は、よりソフトウェア主導となり、より標準化されたデータと監査証跡を通じて組成者を投資家や保証提供者と結びつける可能性があります。
競争環境
既存大手銀行が引き続き優位を保ちながらも、北米トレードファイナンス市場においてフィンテックからの圧力が高まっています。Wells FargoのTradeSun導入により書類確認時間が80%短縮され、付加価値の高いアドバイザリー業務への余力が生まれています。HSBCはTradeshiftと提携してSemFiを展開し、中小企業向けの請求ワークフローに直接信用を組み込んでいます。トークン化はさらなる変革をもたらすと期待されており、Standard Charteredは2034年までに貿易資産が30兆1,000億米ドルのトークン化プールの16%を形成すると予測しています。
戦略的統合が明確になっています。FISはソフトウェア規模強化のためDemicaおよびDragonflyを3億米ドルで吸収合併し、Northrim BanCorpは5,390万米ドルのSallyport取引でファクタリングを拡大しました。Marco Poloなどの銀行横断コンソーシアムがブロックチェーン書類化の市場標準を加速させ、BNY Mellonのような先行採用者に業務上の優位性をもたらしています。競争の焦点はデジタルリーチ、コンプライアンス自動化、およびバランスシートの柔軟性に集約されています。
北米トレードファイナンス業界リーダー
JP Morgan and Chase
Bank of America Corp.
Citigroup Inc.
Wells Fargo and Co.
HSBC Holdings plc
- *免責事項:主要選手の並び順不同
北米貿易金融市場
- JPMorgan Chase & Co.
- Bank of America Corp.
- Citigroup Inc.
- Wells Fargo & Co.
- HSBC Holdings plc
- BNP Paribas S.A.
- Mitsubishi UFJ Financial Group
- Santander Bank N.A.
- Scotiabank
- Standard Chartered plc
- Commerzbank AG
- TD Bank Group
- Royal Bank of Canada
- CIBC
- US Bank
- PNC Financial Services
- Deutsche Bank AG
- Barclays plc
- Crédit Agricole CIB
- Société Générale

市場機会と将来展望
プログラム主導の輸出支援と的を絞った保証は、特に銀行がコンプライアンス上の負担増に直面している分野で、中小企業や中堅市場への浸透に短期的な余地を生み出しています。2026年4月、USDAとEXIMは、USDA農業市場活性化のための財務保証(FARM)イニシアチブおよび補完的なEXIM輸出信用保険を通じて農産物輸出を支援するパートナーシップを拡大し、米国の生産者とその北米の取引先に紐づく船積前・船積後融資の対象範囲を拡大しました。2026年にはEXIMも「Make More in America Initiative(MMIA)」を拡大し、中小製造業者向け設備融資に対する90%の貸し手保証を含めることで、サプライヤーファイナンス、工具・在庫資金調達、ニアショアリング型サプライチェーンに関連する国内貿易金融への需要を支えています。
デジタル化はまた、ペーパーレス処理、データ駆動型引受、銀行と企業間の相互運用性における機会も開いています。マイクロソフト、ANZ、HSBC、ロイズは2026年4月、ICC基準に基づきERPシステムから銀行への貿易データの検証と伝送を自動化するAI主導の概念実証を完了し、中小企業にとっての文書業務上の摩擦を軽減し、取扱量の多い回廊間でコンプライアンス確認を標準化しています。HSBCのTradeCashやクレディ・アグリコルCIBのOptimtradeなどのプラットフォームおよび製品の動きは、デジタルチャネルをめぐる活発な競争を示しており、レポートの文脈で言及されているトークン化の取り組みは、適切な管理体制に支えられた場合、より迅速な決済とより広範なリスク分散への道筋を示しています。
Recent Industry Developments in 北米貿易金融市場
- 2026年5月:JPモルガン・チェースは、UCC第12条の採用に続き、Enigioのtrace originalプラットフォームを通じて電子為替手形(eBoEs)を米国市場に拡大しました。この展開は北米貿易金融におけるデジタル化された決済を加速させ、文書処理の時間を短縮します。これにより、国境を越えた処理能力が強化され、当地域でのより迅速な価値実現が支えられます。
- 2026年2月:シティグループは、Solanaブロックチェーンおよびトークン化プラットフォームCIDAPを使用し、貿易金融商品を完全にオンチェーンで処理しました。この動きは貿易金融におけるブロックチェーンベースの実行を実証するものです。これは国境を越えた請求書発行と決済に対するより強固な暗号技術的管理の兆候を示しています。
- 2026年1月:シティグループは、請求書検証および管理のための貿易融資ワークフローのデジタル化に向けてCredAbleとグローバル技術パートナーシップを締結しました。この提携は貿易融資における管理ポイントをデジタル化するものです。これはシティの貿易金融管理とデジタルワークフロー統合を強化します。


北米貿易金融市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、北米の貿易金融市場は、当地域における国内および国境を越えた物品流通を支援するために使用される貿易関連の金融商品・サービスから得られる収益を対象としており、貿易決済義務の手配、確認、リスク軽減を含みます。
対象範囲の除外事項:取引される物品自体の価値、貿易取引に紐づかない一般的な企業向け融資、貿易金融ワークフローに紐づかない財務サービスは含まれません。
セグメンテーション概要
- 製品別
- 荷為替
- 信用状
- その他の荷為替取立て
- 非荷為替
- 売掛金ファイナンス(ファクタリング、フォルフェーティング、インボイス・ディスカウンティング)
- 買掛金・サプライチェーンファイナンス(逆ファクタリング、ダイナミック・ディスカウンティング)
- 直接融資・オープンアカウント型ファイナンス(貿易ローン、バイヤーズ・クレジット・セラーズ・クレジット)
- 保証(履行保証、入札保証、金融保証)
- 保険商品(貿易信用保険、政治リスク保険、ECAカバー)
- 荷為替
- サービスプロバイダー別
- 銀行
- トレードファイナンス会社
- 保険会社
- その他のサービスプロバイダー
- 用途別
- 国内
- 国際
- 企業規模別
- 大企業
- 中小企業(SME)
- ファイナンシング構造別
- ストラクチャード・トレードファイナンス
- 非ストラクチャード・トレードファイナンス
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、貿易量、支払条件、信用環境が米国、カナダ、メキシコにおける貿易金融需要にどのようにつながるかについて明確な見解を構築するのに役立ちました。私たちは、米国国勢調査局の貿易統計、米国国際貿易委員会のデータ、カナダ統計局の貿易発表、メキシコ銀行の刊行物、世界貿易機関の貿易指標などの公式・公開情報源を確認し、流れの方向性とサイクルのタイミングの基礎としました。
製品構成や価格設定ロジックに関する前提を形成するため、信用状、保証、売掛債権融資の実務を追跡する銀行の公開資料、投資家向けプレゼンテーション、中央銀行の最新情報、業界団体の刊行物も使用しました。必要に応じて、企業の財務情報とインテリジェンス、ニュースと財務情報、および回廊や商品バスケットの傾向を確認するための選択的な輸出入出荷レベルの情報について、承認済みの有料データベースを使用しました。ここに記載されているデスクソースは例示であり、データ収集、明確化、相互確認のために他の多くの公開文書も使用されています。
一次インタビューおよび調査
一次インタビューと調査は、北米において実際に貿易金融収益として計上されているものと、リスク、期間、書類の複雑さに応じて価格がどのように変動するかを確認するために使用されました。私たちは銀行および非銀行系プロバイダー全体の実務担当者、さらに輸出業者、輸入業者、物流関連の金融利用者と話をし、これらの情報を用いて手数料、利用率、3か国における国内・国際利用の内訳に関する前提を確定しました。
一次調査現地作業回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):17% |
| ミドルティア:49% | 機能・部門リーダー:24% |
| 中小プレーヤー:20% | マネージャー:59% |
市場規模算定・予測
規模算定は、北米の貿易フローと融資浸透率を貿易金融商品から得られる手数料プールに結びつけるトップダウン再構築から始まり、米国、カナダ、メキシコの国別構成に応じた調整が続きます。需要プールについては、回廊別の輸出入額、オープンアカウント対銀行仲介商品の利用割合、貿易売掛債権の平均信用期間、確認、保証、書類処理に紐づく典型的な手数料範囲などの指標を追跡します。
その後、ボトムアップ推計を現実性の確認として使用し、サンプルプロバイダーの収益と製品レベルの価格設定の手がかりを推定活動量と組み合わせて、合計が妥当な範囲内に収まるかどうかを検証します。非銀行系活動の開示が限られている場合や、手数料報告が一括されている場合など、ギャップが生じた場合は、一次情報を用いて貿易金融関連収益と隣接する銀行手数料を分離し、モデルを再実行します。予測は、地域の貿易成長、金利の方向性、ニアショアリングによる回廊拡大、処理コストや手数料徴収率を経時的に変化させ得る書類のデジタル化などの変数を用いた簡易回帰チェックに裏付けられたシナリオ分析に依拠しています。
データ検証・更新サイクル
成果物は複数のチェックを通じて検証され、まず国、製品、用途別内訳にわたる内部分散テストから始まり、次に暗示される手数料と収益強度を独立した貿易・信用指標と比較します。外れ値は調査され、前提は見直され、指標が急激に変動したり、実務担当者の報告と矛盾したりした場合にはフォローアップの対話が行われます。
最終承認の前に、計算ロジック、単位、通貨の取り扱いが時系列全体で一貫しているかを確認するため、モデルは段階的にレビューされます。レポートは毎年更新され、貿易フローに影響を与える政策変更や銀行のリスク選好の変化など、重要な事象が発生した場合には臨時の更新が行われます。納品直前には、最終的なアナリストによる確認が完了し、クライアントは最新の見解を受け取ることができます。
Mordor Intelligenceの北米貿易金融市場規模と他の公表推計との比較
公表されている貿易金融の市場規模は、各グループが異なる収益項目をカウントしていることが多く、また国内貿易支援を国境を越えた活動と併せて含めるかどうかも異なるため、大きく乖離して見えることがあります。さらに、一部の数値は取引価額とサービス収益を混同しており、定義が厳密に維持されていない場合、数値を過大に見せる可能性があります。
国別回廊の貿易統計と手数料収入に関する銀行の報告の手がかりは、Mordor Intelligenceを北米向けの収益ベースの範囲に結びつけ、融資対象となる貿易価値や無関係な運転資金商品を混同しないようにするための証拠チェックです。最大のギャップは通常、米国のみがカウントされているかどうか、構造化された商品連動型取引が別バケットとして加算されているかどうか、そして予測期間中に金利やリスクプレミアムが変化する際に手数料率がどのように前倒しされるかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 6.56億米ドル(2025年) | |
| 業界誌A | 10.63億米ドル(2024年) | 米国限定の値として報告されることが多く、貿易活動水準と併せて議論されることが多いため、北米に適用した場合に地域全体の収益推計と誤解される可能性があります。 |
| 地域コンサルティング会社B | 12.80億米ドル(2026年) | より新しい基準年と、隣接するサプライチェーンファイナンスや関連する銀行手数料を組み込む可能性のあるより広範な手数料プールを使用しており、価格設定や利用状況がどのように検証されたかについての可視性は限定的です。 |
表に見られる差異は、主に定義の境界と基準年のタイミングによって説明されるものであり、当地域における貿易金融の成長についての見解の相違によるものではありません。モデルを観測可能な貿易フローの指標、実務的な手数料の前提、繰り返し可能な検証に固定し続けることで、この推計は新たな貿易・信用指標が発表されるたびに監査・更新しやすい状態を保っています。


レポートで回答される主要な質問
北米トレードファイナンス市場の現在の規模は?
市場は2026年に68億6,000万米ドルであり、2031年までに85億9,000万米ドルに達すると予測されています。
北米トレードファイナンスの将来の成長をどの国が牽引するか?
メキシコはニアショアリングと輸出量の増加により、2031年までにCAGR 6.90%で最も急速に成長する見込みです。
コンプライアンスコストはトレードファイナンスプロバイダーにどのような影響を与えているか?
AML/KYCの支出は2024年に米国とカナダ全体で610億米ドルに達し、利益率を圧迫してAIベースの自動化を促進しています。
ブロックチェーンは地域のトレードファイナンスにおいてどのような役割を果たしているか?
JPMorganのKinexysなどのプラットフォームがすでに1兆5,000億米ドル以上を処理しており、リアルタイム決済と書類自動化に対するブロックチェーンのインパクトを示しています。
中小企業(SME)が市場拡大においてなぜ重要なのか?
中小企業は予測期間においてCAGR 6.52%を記録する最も急成長する顧客グループであり、書類手続きとオンボーディングの障壁を低下させるデジタルプラットフォームを活用しています。
銀行以外でシェアを拡大しているサービスプロバイダーはどこか?
トレードファイナンス会社はCAGR 5.68%で拡大すると予測されており、MODIFIへのHSBCの1億米ドルのファシリティなどの投資に支えられています。
最終更新日:



