
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 15.46 十億米ドル |
| 市場規模 (2031) | 22.86 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの健康・医療保険市場分析
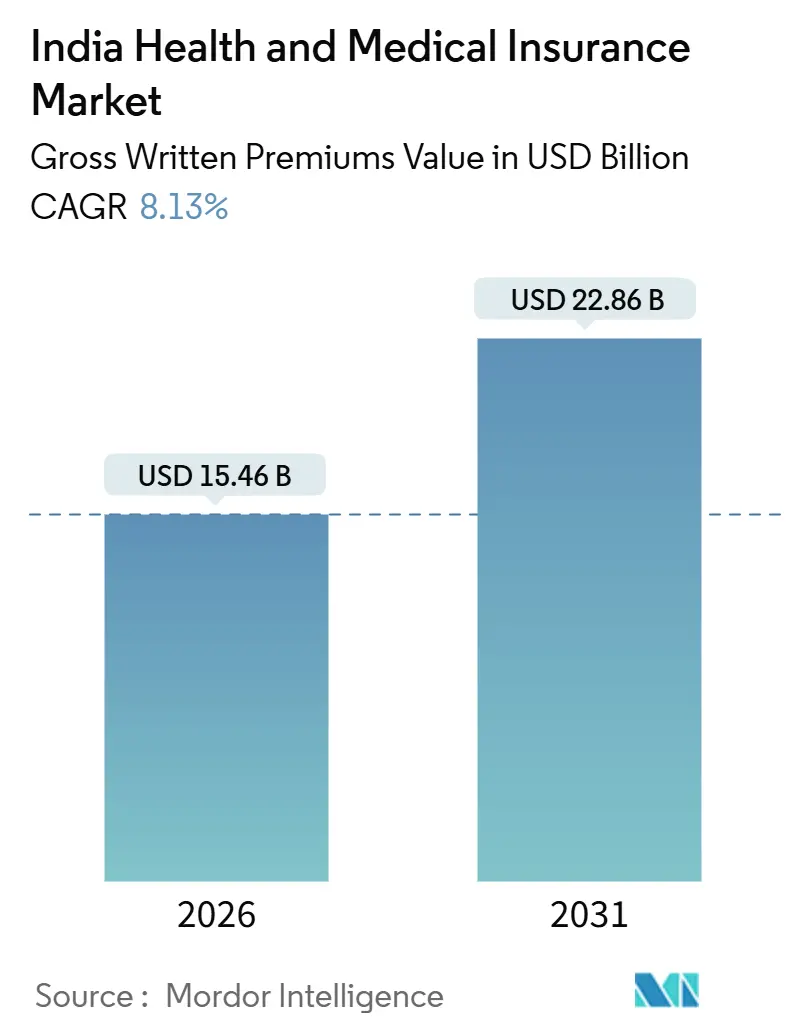
インド健康・医療保険市場の正味保険料収入ベースの市場規模は、予測期間(2026〜2031年)において年平均成長率8.13%で、2026年の150億4,600万米ドルから2031年には228億6,000万米ドルへと成長する見込みです。
成長は、医療利用の増加、規制の簡素化、およびデモグラフィック全体のアクセシビリティを向上させるデジタル化されたワークフローによって牽引されています。民間セクターのイノベーションと拡大した販売チャネルが、都市部および準都市部における競争と保険普及率を高めています。国家健康保険請求交換(NHCX)などの取り組みが透明性を向上させ、処理時間を短縮する一方、アーユシュマン・バーラトの拡大や規制当局が義務付けたサービス基準を含む政府政策が、小売および団体セグメント全体の需要を持続させています。
医療費インフレと臨床技術の進歩が保険の早期導入を促しています。キャッシュレス承認・退院基準の厳格化などの規制措置がサービス品質を向上させました。API主導の発行モデルがプロセスを合理化し、手作業を削減し、販売効率を高めています。アーユシュマン・バーラト健康口座(ABHA)のID作成や国家健康保険請求交換(NHCX)の請求ルーティングを含む政府の取り組みが、病院と保険会社間の相互運用性を促進し、一貫した請求処理を可能にしています。市場は、医療費の上昇とデジタル化されたサービス提供に牽引され、成長に向けた態勢が整っています。
主要レポートのポイント
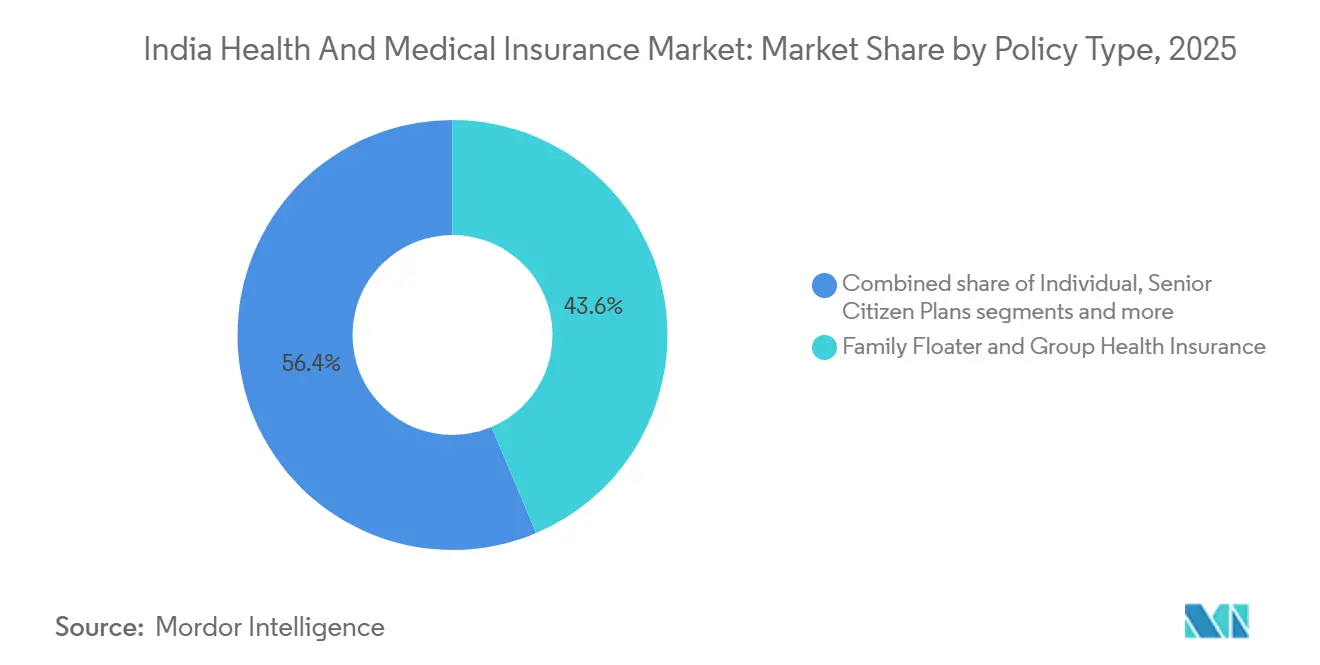
- 保険種別では、ファミリーフロータープランおよびグループ健康保険が2025年のインドの健康・医療保険市場シェアの43.63%を占めリードした。重篤疾患保険は2031年までに17.50%のCAGRで拡大する見込みである。
- 補償種別では、入院患者の入院が2025年のインドの健康・医療保険市場シェアの58.12%を占めた。外来および日帰り入院補償は2031年までに18.34%のCAGRを記録する見込みである。
- 人口統計上の年齢層別では、19〜45歳のコホートが2025年のインドの健康・医療保険市場シェアの35.67%を保有した。61歳以上のコホートは2031年までに15.70%のCAGRで成長する見込みである。
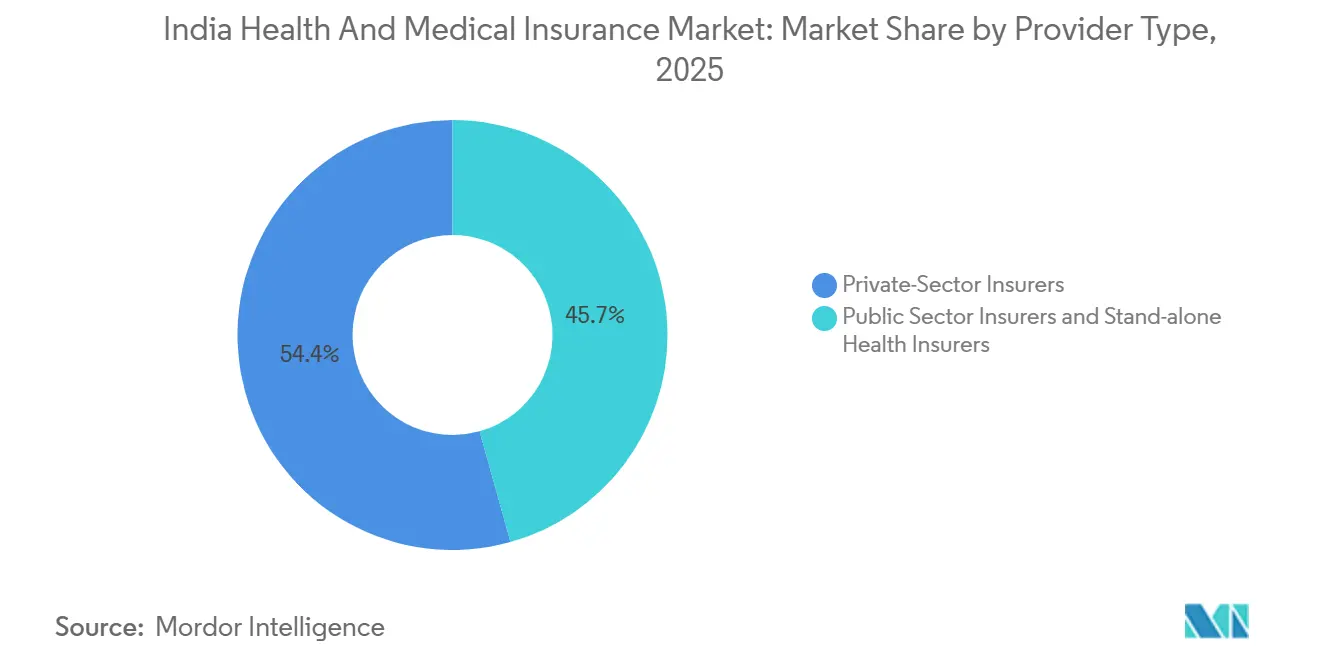
- プロバイダー種別では、民間保険会社が2025年のインドの健康・医療保険市場シェアの54.35%を保有した。独立系健康保険会社は2031年までに17.32%のCAGRで成長する見込みである。
- 販売チャネル別では、代理店およびブローカーが2025年のインドの健康保険市場規模の49.18%を保有した。デジタルおよびオンラインチャネルは2031年までに22.34%のCAGRを記録する見込みである。
- 地域別では、西インドが2025年のインドの健康保険市場シェアの28.12%でリードした。南インドは2031年までに12.56%のCAGRで成長する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療費の上昇による 財務的保護需要の増大 | +2.1% | グローバル、 特に第1層・第2層都市で顕著 | 中期 (2〜4年) |
| 政府プログラムおよび 税制優遇措置 | +1.8% | 全国規模、 オリッサ州・デリー・ウッタル・プラデーシュ州で早期効果 | 短期 (2年以内) |
| 中間層の所得増加と 健康リスク意識の高まり | +1.5% | アジア太平洋地域中核、 第2層・第3層都市への波及 | 長期 (4年以上) |
| デジタル販売プラットフォームによる リーチの拡大 | +1.3% | 都市部の主要都市から 準都市部へ拡大 | 中期 (2〜4年) |
| 顧客維持のための 外来・ウェルネス特約の採用 | +0.8% | 第1層都市、 企業団体保険 | 中期 (2〜4年) |
| インシュアテックによる ウェアラブル連動ダイナミックプライシング | +0.4% | 主要都市、 テクノロジーに精通したデモグラフィック | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
医療費の上昇による財務的保護需要の増大
医療インフレと三次医療における専門化の進展により、家計への財政的負担が増大し、リスク管理ツールとしての損害補償型健康保険の役割が強化されている。業界分析は、インドの医療システムにおけるコスト上昇リスクを指摘しており、治療件数は引き続き高急性期医療環境および割高な価格帯を伴う新たな臨床技術へとシフトしている。規制当局によるキャッシュレス承認窓口に関するサービス基準の厳格化は、入退院時の予測可能性を高め、保険契約者および病院双方の摩擦を軽減する。公衆衛生インフラ全体にわたるデジタルIDおよびクレーム処理基盤の展開(ABHAおよびNHCXを含む)は、標準化されたデータフローを実現し、迅速な審査および書類エラーの削減を支援する。[1] 都市部および都市近郊の消費者は、より高い保険金額枠を選択し、特に外来診療費および選択的処置に敏感なセグメントにおいて継続的に保障を更新することで対応している。したがって、インド健康・医療保険市場は、医療費が上昇傾向にある中で、予防的財務保護に向けた構造的シフトによって支えられている。
政府プログラムおよび税制優遇措置
アーユシュマン・バーラトは、国家レベルで対象家族への病院保障を拡大し、所得層を超えた追加州および受益者の加入を通じてアクセスを広げてきた。クレーム交換および健康IDを含む同プログラムのデジタル基盤は、エンドツーエンドのトレーサビリティを実現し、インド全土のネットワーク病院における給付実現の迅速化を支える基盤を提供する。公的保障の拡大と並行して、規制当局主導の改革により年齢制限が緩和され、既往症の待機期間が合理化され、民間健康保険に対する消費者の信頼を高めるサービスレベルの期待値が設定された。特定の小売健康保険に対する物品・サービス税(GST)軽減措置は、多くの家計にとって保障の総コストを引き下げ、保険会社は2025年9月の変更発効以降、保険料価格への節約分の直接還元を周知してきた。これらの政策措置は総体として需要を喚起し、インド健康保険市場が団体・小売双方の商品にわたって成を持続するのを後押ししている。
中間層の所得増加と健康リスク意識の高まり
所得の増加と都市化が購買行動を変化させており、家庭は他の必需品と並んで健康リスクに対する財務的保護を優先するようになっています。医療費の認識と予防的健診の役割に対する意識が高まっており、これは入院給付と外来・ウェルネスサービスを組み合わせた商品への需要増加に表れています。インド健康・医療保険市場は、初めての購入者の発見・比較・加入を簡素化するデジタルリテラシーの向上から恩恵を受けています。若い家族は雇用主提供の給付をベースラインとして活用し、補償ギャップを埋め壊滅的事態から保護するために小売保険やトップアップ保険を追加しています。慢性疾患リスクへの意識の高まりが、標準的な損害補償型補償を補完する一時金給付や特約への関心も高めています。
デジタル販売プラットフォームによるリーチの拡大
デジタル発行と組み込み型保険が獲得モデルを再構築しており、API優先プラットフォームが小売ラインにわたる新規保険と更新の大きなシェアを支えています。複数の民間保険会社では、デジタルチャネルが大規模に稼働しており、API連携が保険発行の相当なシェアを占め、新規契約と特約の手動処理率を低下させています。保険会社は、医療引受における直通処理を実現し、保険契約者の請求受付を簡素化するクラウドネイティブな自動化スタックへとコアシステムをアップグレードしています。一例として、Duck Creek OnDemandの導入により数ヶ月で新しい健康保険ラインを構築・立ち上げ、現在は既往症を持つ顧客に対してシームレスな発行を可能にしています[2]。ビーマ・スガムなどの今後のマーケットプレイスインフラは、見積もり・購入・更新・請求追跡を統合することを目指しており、消費者の情報非対称性を低減し透明性を高めることが期待されます。これらのデジタルインフラはより多くの選択肢と迅速性を提供し、インド健康・医療保険市場の若年層およびデジタルネイティブな購入者への訴求力を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部の低普及率と信頼の欠如 | -1.2% | 農村インド、北部・東部地域(ジャンムー・カシミール、ビハール、マニプール) | 長期(4年以上) |
| 高い損害率と医療インフレの圧力 | -0.9% | 全国規模、特に都市部の病院 | 短期(2年以内) |
| 誤販売懸念を引き起こす複雑な保険約款 | -0.6% | 全国規模、第2層・第3層都市および農村部でより大きな影響 | 中期(2〜4年) |
| 健康分析に関するデータプライバシーへの懸念 | -0.4% | 主要都市、デジタルに精通したデモグラフィック | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農村部の低普及率と信頼の欠如
農村部および遠隔地では、認知度の低さ、負担可能性の制約、ネットワーク施設へのアクセス制限により、普及率のギャップが続いています。これらの地域の消費者は情報障壁に直面することが多く、保険購入や請求申請を支援する支店や担当者との接点が少ない状況です。インド健康・医療保険市場は、これらのギャップを埋めるために、女性主導の地域販売やシンプルな複合商品を含む多面的なアプローチに引き続き依存しています。公共デジタルインフラも、書類負担を軽減し、登録プロバイダーが利用可能な地域でのキャッシュレスアクセスを改善することで貢献できます。農村部での採用と利用率を高めるためには、保険会社のアウトリーチ、地域医療インフラ、および的を絞った政府プログラムを組み合わせた持続的なエコシステム行動が不可欠です。
高い損害率と医療インフレの圧力
健康保険会社は、より広い補償機能とキャッシュレス経路の利用増加を背景に、パンデミック前のベースラインと比較して高い発生損害率を管理しています。医療インフレは多くのカテゴリーで消費者物価指数(CPI)の見出し数値を依然として上回っており、年次価格設定サイクルを複雑にし、より強固な引受規律を必要としています。規制当局は財務的健全性とソルベンシーの安全策を強調しつつ、再価格設定が必要になった際の透明なコミュニケーションに向けて保険会社を誘導しています。保険会社は、合算比率を安定させるために、商品の再設計、保険ポートフォリオ全体にわたる的を絞った再価格設定、および不正請求管理の強化で対応しています。これらの措置は、業務のデジタル化や病院ネットワーク管理とともに、インド健康・医療保険市場が拡大する中で単位経済性を維持するための鍵となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
企業需要と壊滅的リスク商品がポートフォリオ構成を再構築家族フロータープランおよび団体健康保険は、2025年のインド健康・医療保険市場シェアの43.63%を占め最大のポートフォリオポジションを維持しており、都市部における雇用主プログラムの広がりと共有保険金額に対する家庭の選好を反映しています。雇用主主導のプログラムは基本的な保護層を提供し、しばしば就労年齢の家族の小売トップアップへの足がかりとなっています。インド健康・医療保険市場では、損害補償型構造を補完する壊滅的リスク特約や一時金重大疾病給付への関心も高まっています。これは、入院費用を超えて財務を安定させる一時払いが重篤な疾患に関連する生涯コストへの意識の高まりと一致しています。結果として生じる構成は、大規模なリスクプーリングを支援しながら、日常的な価値と高重症度事象に対する保護の両方を求める購入者の柔軟性を向上させています。
重大疾病保険は、壊滅的事象と収入保護への関心の高まりを背景に、2026年から2031年にかけて年平均成長率17.50%と最も急成長している保険種別です。高齢者向けプランの加入は、加入上限年齢の撤廃と既往症待機期間の合理化後に改善し、高齢者のアクセスが広がりました。インド健康・医療保険市場では、基本保険が整っている場合に経済的に補償を拡大できるため、トップアップおよびスーパートップアップの採用も着実に増加しています。カスタマイズ可能な特約を備えたモジュール型商品設計が、進化するライフステージや健康段階に合わせた柔軟な給付を期待する若年層に響いています。保険会社は、より厳格なサービスレベル基準の下で、負担可能性、補償の深さ、および請求サービスのバランスを取るために保険構造を継続的に刷新しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
補償種別:
外来急増とデジタルウェルネスが給付範囲を再定義入院は2025年に58.12%のシェアで補償の基盤であり続けており、保険契約者が高度急性期事象に対する財務的保護を重視していることを反映しています。規制当局が設定した標準化された事前承認・退院承認サービスレベルが、キャッシュレスケアの適時性を向上させ、受益者とプロバイダーの予測可能性を高めました。インド健康・医療保険市場は、入退院前後の機能、病室料金規則、および自己負担の変動を総合的に低減するバンドルサービスを引き続き組み込んでいます。ケアモデルの進化に伴い、保険会社は臨床的に適切な短期入院やステップダウンニーズに対応するため、病院ケアと在宅ケアの機能を統合しています。長期的には、これにより損害補償型機能を現代の臨床経路に合わせながら、コスト急騰から保険契約者を保護することができます。
外来・日帰り治療補償は、消費者が日常的な価値と早期介入の選択肢を求める中、2026年から2031年にかけて年平均成長率18.34%と最も急成長している給付セットです。遠隔診療や電子薬局などのデジタル健康接点がプラン設計に一般的に組み込まれるようになり、より低コストでのケアの継続性を支援しています。NHCXは、高速医療相互運用性リソース(FHIR)でペイロードを標準化し請求をデジタルルーティングすることで請求処理コストを削減するよう設計されており、大規模な外来自動化の実現可能性を向上させています。インド健康・医療保険市場は、高重症度事象に対する強固な入院補償を維持しながら、より頻繁に利用される給付へと移行しています。この組み合わせは、雇用主と小売購入者の両方にとって知覚価値とリスク管理の成果を向上させます。
人口統計(年齢層)別:
ミレニアル世代の採用と高齢者の加入がリスクプールを拡大19〜45歳のコホートは2025年に35.67%で最大の人口統計ポジションを占めており、財務的保護を優先する経済活動のピーク期と家族形成段階を反映しています。若年購入者は、日常的な有用性を向上させるウェルネス連動報酬、メンタルヘルス相談、外来給付を備えた柔軟なモジュール型プランを好みます。インド健康・医療保険市場では、このコホートにおける遠隔医療と薬局給付へのエンゲージメントも強まっており、更新行動の定着に貢献しています。デジタル販売が拡大するにつれ、よりシンプルなプラン選択と迅速な発行により、この年齢層での加入とサービスが改善し続けています。初回請求まで保険料を固定する年齢ロックなどの商品機能が、長期的な負担可能性を懸念する購入者に響いています。
61歳以上のコホートは、加入年齢制限の撤廃と待機期間の合理化後、2031年にかけて年平均成長率15.70%と最も急成長しているセグメントです。高齢者向けのプラン設計とキャッシュレス承認のサービスレベル義務が、初めて補償を求める、またはより高い保険金額を求める高齢者のアクセスを容易にしました。インド健康・医療保険市場は、高齢者の壊滅的リスクを家庭への転嫁から軽減し、段階的な保護のための任意の民間補償を促進する公的セーフティネットによっても支えられています。保険会社は、高齢者が予測可能な請求結果で質の高いケアにアクセスできるよう、保護機能の強化とプロバイダーネットワークのアップグレードを続けています。これにより、健康ショックに対する社会的保護を広げながら、バランスの取れたリスクプーリングが支援されます。
提供者種別:
専業健康保険会社が収益性課題の中で総合保険会社を上回る成長民間保険会社は2025年に54.35%のシェアを占め、総合保険会社と専業保険会社の両方が商品ラインと販売を拡大しました。総合保険会社は自動車・財産保険と並んで健康保険を提供し続ける一方、専業健康保険会社は小売損害補償型保険と付帯給付に注力を深めています。インド健康・医療保険市場は、価格設定とサービスモデルにおけるイノベーションと多様化を促進するため、このような構成から恩恵を受けています。競争上の差別化は、請求体験、加入時の摩擦、および日常的なデジタルジャーニーに健康補償を近づける組み込みパートナーシップに現れています。並行して、医療インフレと請求頻度の変化に伴い、引受規律とソルベンシーの安全策が引き続き最重要課題となっています。
専業健康保険会社は、小売に特化した戦略とデータ主導の請求管理に支えられ、2026年から2031年にかけて年平均成長率17.32%と最も急成長している提供者カテゴリーです。複数の専業保険会社が、不採算セグメントからのポートフォリオ再調整、再価格設定アクション、および不正請求管理への投資を強調した成長と収益性の道筋を公表しています。インド健康・医療保険市場は、商品刷新サイクル、より広い病院ネットワーク、および小売・団体ポートフォリオ全体にわたるデジタルサービスの向上からも恩恵を受けています。これらのアクションは、主要都市および隣接地区での保険料成長を支援しながら、一部の保険会社の合算比率の安定化に貢献しています。新しい給付とより高い保険金額の保険がコホート全体に拡大するにつれ、持続的な業務規律が引き続き重要となります。

販売チャネル別:
デジタルファーストモデルが従来の代理店ネットワークを変革代理店・ブローカーは2025年に49.18%の販売シェアを占め、初めての購入者や対面での案内を重視する高齢顧客に対するアドバイザリー主導の販売に支えられています。代理店ネットワークは、家庭の保険約款の説明や請求手続きのナビゲートを支援するため、小売成長と更新の安定性の基盤であり続けています。インド健康・医療保険市場は依然としてリーチのためにバンカシュアランスや企業チャネルから恩恵を受けていますが、小売損害補償型商品ではアドバイザリーが引き続き重要です。代理店主体のポートフォリオにおける更新の強さは、損害補償型ラインでは純粋な給付商品よりもサービスと教育が継続性を促進することを示しています。保険会社は、地域全体での顧客体験の一貫性を確保し、アドバイザリーの質を高く維持するために、トレーニング、デジタルツール、および標準化された開示を活用しています。
デジタル・オンライン販売は、API発行、パートナー連携、および直接消費者向けプラットフォームに牽引され、2026年から2031年にかけて年平均成長率22.34%と最も急成長しているチャネルです。複数の保険会社では、新規保険のほぼ半数がモビリティ、コマース、ホスピタリティにまたがる包括的な組み込みエコシステムのAPIを通じて処理されるようになっています。クラウドネイティブなコアシステムによって実現された直通オンボーディングと自動化された医療引受が、サイクルタイムと手動介入を削減しています。インド健康・医療保険市場は、これらのコストとスピードの向上から恩恵を受けており、単位経済性を高め、年齢層と所得層を超えたアクセスを拡大しています。ビーマ・スガムなどのマーケットプレイスインフラは、発見・比較・販売後サービスをさらに合理化し、デジタル採用の深化を支援することが期待されています[3]。
地域分析
西インドは2025年に28.12%のシェアを占め、密集した都市中心部と小売・団体需要を支える大規模な中間層人口に牽引されました。主要都市における雇用主支援型補償が、若い家族や高齢者前段階のデモグラフィックにおける小売成長を補完しています。市場は多様化したプロバイダーネットワークと強力な三次医療クラスターから恩恵を受け、より高い保険金額を可能にしています。都市レベルの価格帯と病院密度が商品採用に影響を与え、知覚価値と更新行動を形成しています。販売は代理店ネットワークとデジタルプラットフォームによって支えられ、地域のデジタル対応力を活用しています。
南インドは、州レベルでの公的制度の強力な実施と高い健康リテラシーにより、2026年から2031年にかけて年平均成長率12.56%で成長する見込みです。病院ネットワークと請求処理における官民協力が、複数の州でキャッシュレス経路のより高い利用を支援しています。市場は、拡大した支店ネットワーク、アドバイザーの採用、およびITとサービスハブにおける企業提携でこの基盤を活用しています。成長は、予防的健康意識と質の高い医療への支払い意欲によってさらに促進されています。デジタル採用が拡大するにつれ、この地域は成長優位性を維持することが期待されます。
北インドは、一部の州における強力なインフラと企業需要と、的を絞ったアウトリーチを必要とする特定の地区における低い補償率が対照的な、まちまちのパフォーマンスを示しています。市場は、アドバイザリー主導の獲得、デジタルサービス、および雇用主パートナーシップを通じてこれらのギャップに対処し、普及率を高めています。
東インドは、地域の一部における未発達なインフラとアクセスを改善する的を絞った州の取り組みにより、成長の可能性を提供しています。信頼を構築し採用を増やすためには、請求処理システムと病院登録の質の向上が重要です。市場の拡大は、官民協力と準都市部・農村地区における段階的な販売成長に依存することになります。
規制環境
インドにおける健康・医療保険は、1938年保険法および1999年IRDAI法に基づき、インド保険規制開発庁(IRDAI)によって規制されている。製品設計および行為規制は、IRDAI(保険商品)規則2024によって強化された。2024年5月、IRDAIは健康保険事業に関するマスターサーキュラー(2024年5月29日付)を発行し、これまでの多数の通達を単一の枠組みに統合し、開示、請求処理、ポータビリティ、サービス基準を網羅するとともに、不適合商品を2024年9月30日までに改定するよう義務付けた。これらの措置は、キャッシュレス業務における統一的な顧客対応の水準を強化する一方、保険会社に対し年齢層や既往症を問わない商品提供の拡大を促している。
公的医療財政プログラムおよびデジタル公共インフラも、事業環境を形作っている。アーユシュマン・バーラト・プラダン・マントリ・ジャン・アロギャ・ヨジャナ(AB PM-JAY)は、対象世帯に対して年間1世帯あたり50万インドルピーの保障を提供しており、2024年10月には同制度が拡充され、社会経済的地位を問わず70歳以上の高齢者に対して年間最大50万インドルピーの治療給付を提供するようになった。国民保健庁(NHA)もまた、病院提携登録を効率化するための病院連携モジュール(HEM 2.0)などのツールを展開し、支払者と医療提供者間のネットワーク参加拡大と相互運用性を支援している。
バリューチェーン分析
バリューチェーンは、公共部門保険会社、民間損害保険会社、単独型健康保険会社による商品設計、価格設定、リスク管理から始まり、2024年5月のマスターサーキュラーを含むIRDAIの商品・行為規制の枠組みの中で運営されている。その後、流通は代理店・ブローカー、バンカシュアランス、法人・団体販売、そしてAPI主導の発行と組み込み型パートナーシップを活用するデジタル・オンラインプラットフォームを通じて行われる。引受および サービス提供は、インシュアテック企業やコアプラットフォームベンダーによって支えられており、健康商品構築のためのクラウドネイティブなコア基盤の導入やストレートスルー方式の医療引受、さらにはABHA IDや国民健康請求交換基盤(NHCX)といったエコシステム基盤が、病院と保険会社間のデータ流通を標準化している。
請求管理および医療提供者管理は、このバリューチェーンの運営上の中核を担っている。IRDAI登録の第三者管理者(TPA)は、保険会社の社内請求チームとともに、キャッシュレスおよび償還払いのワークフローにおける請求処理・管理業務を提供している。上流の依存要因としては、利用状況や請求重篤度に影響を与える病院ネットワーク(公立・私立)、診断機関、薬局、在宅ケア提供者が挙げられ、下流の成果は請求処理期間、キャッシュレス体験、苦情対応、更新継続率に左右される。書類の不統一や不正・漏出の管理は依然として主要なボトルネックであり、これらはデジタル請求ルーティング(NHCX)、IRDAIガイドラインに基づく標準化されたサービス水準期待値、そして大手保険会社やTPAによるAI活用型請求プラットフォームの利用拡大によって対処されつつある。
競合環境
市場集中度
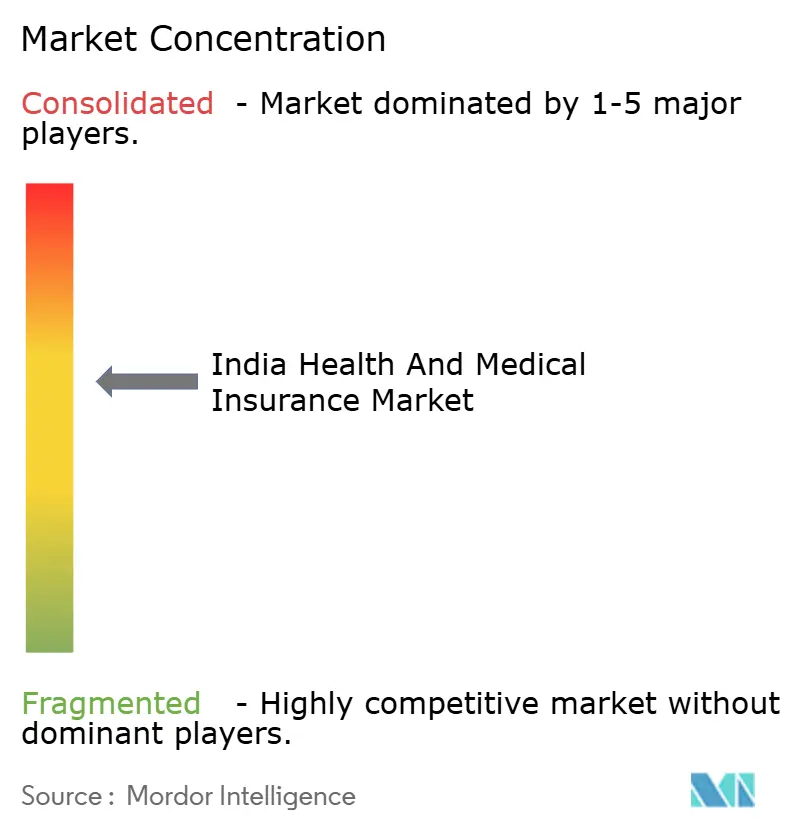
インド健康・医療保険市場は中程度の集中度を維持しており、上位20社が正味保険料収入の相当なシェアを合計で占める一方、単一のプレーヤーが全体的な市場を支配しているわけではありません。民間保険会社は商品イノベーションとデジタル業務において明確な優位性を持ち、専業保険会社は小売に特化した提案とより広いネットワークを拡大しています。複数のリーダーが、発行・サービス時間を短縮し、手動接点を削減し、引受精度を向上させる技術近代化を発表しています。その結果、競争サイクルは価格だけでなく、請求体験、サービスの迅速性、および組み込み販売の経済性を中心に展開しています。医療インフレに対応してポートフォリオが再価格設定・再設計される中、規制上のソルベンシーと透明性への期待が規律を強化しています。
選ばれた市場リーダーは、2025年および2026年の具体的な動きを通じてこれらの変化を示しています。ある民間保険会社は、クラウドネイティブなコアを導入して高い直通率で健康保険事業の機能を構築・立ち上げ、現在は自動化された引受を通じて既往症を持つ顧客をサポートしています。別の保険会社は、新規保険のほぼ半数が最小限の手動処理でパートナー連携を通じて処理されるまでAPI発行を拡大しており、組み込みモデルが臨界質量に達しつつあることを示しています。インド健康・医療保険市場では、ソルベンシーと業務回復力を強化しながら成長を支援する資本調達とポートフォリオアクションも見られます。これらのステップは総合的に、単なる保険料の拡大だけでなく、成長の質と組織的な強さへの注力を反映しています。
ホワイトスペースの機会は、農村部への普及、高齢者の加入、外来給付、メンタルヘルス補償、およびデジタルインフラに根ざした予防主導のエンゲージメントに集中しています。業界関係者が支援するマーケットプレイスインフラは、発見とサービスを統合することを目指しており、時間の経過とともに獲得コストと手数料構造を変化させる可能性があります。コアシステムが近代化され請求インフラが成熟するにつれ、インド健康・医療保険市場は大規模な予測可能性と顧客体験を向上させることができます。収益性は、ソルベンシーと消費者保護のための規制上の安全策に支えられた、継続的な再価格設定規律、不正請求分析、およびポートフォリオの健全性にかかっています。これらのテーマ全体において、サービス、技術、および透明性において一貫して実行する企業が、中期的にシェアを積み上げるのに最も有利な立場に置かれるでしょう。
インドの健康・医療保険業界リーダー
-
New India Assurance Co. Ltd.
-
Star Health and Allied Insurance Co. Ltd.
-
ICICI Lombard General Insurance Co. Ltd.
-
HDFC ERGO General Insurance Co. Ltd.
-
Bajaj Allianz General Insurance Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド健康・医療保険市場 このレポートでカバーされる企業
- New India Assurance Co. Ltd.
- Star Health and Allied Insurance Co. Ltd.
- ICICI Lombard General Insurance Co. Ltd.
- HDFC ERGO General Insurance Co. Ltd.
- Bajaj Allianz General Insurance Co. Ltd.
- Care Health Insurance Ltd.
- Aditya Birla Health Insurance Co. Ltd.
- ManipalCigna Health Insurance Co. Ltd.
- National Insurance Co. Ltd.
- United India Insurance Co. Ltd.
- Oriental Insurance Co. Ltd.
- SBI General Insurance Co. Ltd.
- Reliance General Insurance Co. Ltd.
- TATA AIG General Insurance Co. Ltd.
- Future Generali India Insurance Co. Ltd.
- Acko General Insurance Ltd.
- Go Digit Insurance Ltd.
- Niva Bupa Health Insurance
- Kotak Mahindra General Insurance Co. Ltd.
- Galaxy Health Insurance Co. Ltd.
市場機会と将来展望
デジタル化された請求処理と同意ベースの健康データ基盤は、保険会社が外来診療、日帰り診療、ウェルネス連動型商品を、サービス提供上の摩擦を抑えつつ拡大するための具体的な余地を生み出している。インド政府は、2026年6月にアーユシュマン・バーラト・デジタルミッション(ABDM)の下でAarogya Setu 2.0を、個人健康記録、PM-JAYウォレット連携、民間保険請求アクセスの統合ゲートウェイとして立ち上げた。並行して、NHCXポータルは請求データ形式を標準化し、病院と保険会社間のより迅速なキャッシュレス決済を支援している。デジタル健康インセンティブ制度(DHIS)やC-DACのeSushrut@Clinicのような軽量HMISスタックといったプログラムを通じて中小規模の医療提供者のデジタル化が進む中、保険会社は事前承認、退院、治療後の書類手続きフローにおいて、より広範な相互運用可能ネットワークにアクセスできるようになる。
商品およびセグメント拡大の機会は、対象者の適格性を拡大し、包摂を促す最近の政策措置によっても後押しされている。AB PM-JAYの2024年10月の拡充により、70歳以上のすべての国民が対象となり(年間最大50万インドルピーの給付)、病院ネットワークの処理能力が高まるとともに、消費者のキャッシュレス経路への理解が深まり、民間保険会社はこれを土台に、上乗せ保障、より高い保険金額のリテール商品、重大疾病または在宅療養オプションを展開できる。供給側では、AI主導の請求インテリジェンス導入を含む自動化・分析への投資が、より厳格な不正対策とより一貫した請求結果を支えている。これにより保険会社は、外来診療、診断、遠隔診療といった高頻度給付を、中核となる入院給付とともに、より持続可能な形でパッケージ化できるようになる。
最近の産業開発事情 インド健康・医療保険市場
- 2026年6月:Star Health and Allied Insurance Co. Ltd.は、Amplify Healthと3年間のパートナーシップを締結し、事業全体にAI活用型の請求インテリジェンスおよびヘルスケア分析を導入した。この提携は、自動化された請求トリアージと不正・漏出対策を支援するよう設計されており、大規模なリテール中心のポートフォリオ全体で規模を伴った迅速なキャッシュレス判断を可能にする。
- 2025年11月:Allianz SEは、必要な承認を経て、Bajaj Allianz Life Insuranceの9.84%持分およびBajaj Allianz General Insuranceの9.90%持分をBajaj Finservに売却した。この取引により、インドの主要損害保険会社の一つであり健全な健康保険ポートフォリオを有する同社の運営支配権がBajaj Finservに移り、ガバナンスおよび戦略遂行に影響を及ぼした。
- 2024年5月:IRDAIは健康保険事業に関するマスターサーキュラーを発行し、複数の従来の通達を単一の枠組みに統合するとともに、契約者対応や請求処理プロセスに関する期待水準を強化した。この統合により、保険会社および仲介業者間のコンプライアンス標準化が進み、2024年商品規制およびサービス基準への適合に向けた商品・プロセスの更新が加速した。
インド健康・医療保険市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、病院治療、日帰り入院処置、および保険会社を通じて販売される特定の重篤疾患給付を含む医療費補償を目的として、インドで引き受けられた健康・医療保険料の価値として測定される。
対象外の範囲:旅行保険、傷害のみの補償、および信用連動型補償は除外され、政府制度の移転も保険料市場価値としては計上しない。
セグメンテーション概要
- 保険種別
- 個人健康保険
- 家族フロータープランおよび団体健康保険
- 高齢者向けプラン
- 重大疾病保険
- トップアップおよびスーパートップアップ
- 補償種別
- 入院
- 外来・日帰り治療(外来)
- 在宅治療
- 出産・新生児補償
- 代替療法(アーユシュ)
- 人口統計(年齢層)別
- 0〜18歳
- 19〜45歳
- 46〜60歳
- 61歳以上
- 提供者種別
- 公的保険会社
- 民間保険会社
- 専業健康保険会社
- 販売チャネル別
- 代理店・ブローカー
- バンカシュアランス
- デジタル・オンライン
- 直接販売
- 企業販売(団体保険)
- 地域別
- 北インド
- 南インド
- 東インド
- 西インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、IRDAI年次報告書、財務省発表、および医療費の方向性に関するインド政府の国家健康会計(National Health Accounts)など公開・非有料ソースを使用して、保険料プールのコンテキストとタイムラインを構築することから始まった。また、インフレおよびインドルピーから米ドルへのトレンドに関するインド準備銀行のマクロシリーズをレビューし、査読済みの健康財政および保険普及率研究の公表結果を活用して前提条件を現実的に保った。
業界側では、保険会社の年次報告書、投資家向けプレゼンテーション、および商品申請書を使用して、保険料ミックスのシフト、保険期間の慣行、および価格設定に影響するクレームコストに関するコメンタリーを把握した。一部の有料サブスクリプションは、保険会社の財務情報およびインテリジェンス、ならびにニュースおよび財務追跡にのみ使用し、保険料の成長および主要な規制変更を見逃さないようにした。デスクソースリストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開文書も参照した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、保険料成長ドライバー、損害率の方向性、およびデスクソースがレベルでしか記述しないことが多い商品レベルのシフト(グループ対小売や上乗せ行動など)を検証するために使用された。インドの保険会社、販売代理店、医療費支払い関係者、および保険管理者と対話し、異なる顧客タイプおよび主要州クラスターにわたる価格設定、更新行動、およびクレームインフレに関する前提条件を確認した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:17% |
| 中位層:42% | 部門・ユニットリーダー:26% |
| 中小プレイヤー:20% | マネージャー:57% |
市場規模算定と予測
規模算定については、モデルは主にトップダウンの保険料プール再構築から構築されており、健康部門別の保険会社レベルの元受保険料が規制当局の報告に整合され、対象範囲内の定義項目に合わせて調整される。保険料プールが設定されると、サンプリングされた保険料×推定被保険者数、チャネルミックスの確認、および一部の保険会社の報告済み健康保険料の積み上げなど、選択的なボトムアップ近似を使用して分割・検証され、最終合計の調整使用される。
報告済みの健康保険料成長率、医療インフレの方向性、クレーム頻度および重大度に関するコメンタリー、グループと個人補償間のミックスシフト、平均保険金額の動向、および更新対新規契約の貢献度など、数値を実際の市場動向に結びつけるためのいくつかの実務的インプットが使用された。予測は、保険料成長が医療費インフレおよびインタビュー対象者が議論した予想される保険普及率の変化に連動するシナリオ分析を用いて策定された。中小保険会社や非公式な販売チャネルについてボトムアップのシグナルが欠如している場合、ギャップは観察された保険料シェアに基づく比例配分によって処理され、その後業界全体の合計と照合された。
データ検証と更新サイクル
アウトプットは、規制当局が報告した健康保険料合計、保険料の手頃さに影響するマクロ指標、および会計変更や一時的な政策変更から生じる可能性のある前年比の急激な変動などの独立したシグナルと照合される。差異が異常に見える場合は、前提条件の連鎖を再検討し、デスクソースの経路を再確認した上で、選定した回答者と再接触して何がいつ変化したかを確認する。
承認前に、通貨換算のタイミング、年度ラベリング、および対象範囲の境界が一貫して適用されるよう、結果は複数ステップのアナリストレビューを経る。レポートは年に一度更新され、主要な規制変更、大規模な保険料率のリセット、または対象保険料プールを変化させる公開開示など、重要なイベントが発生した場合には中間更新が実施される。納品直前に最終確認が完了し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのインドの健康・医療保険市場規模と他の公表推計との比較
インドの健康・医療保険の公表市場規模が大きく異なって見えることがあるのは、ソースが常に同じ保険料定義、時間的基準、または政府支援型補償に関する包含事項を使用しているわけではないためである。元受保険料として構築された推計と収益として構築された推計が存在し、通貨換算年が整合されていない場合にも差異が生じる。
元受保険料の定義と一定ドル換算のタイミングを追跡することにより、Mordor Intelligenceは規制当局スタイルの保険料プールに近い位置に置かれているが、一部の推計は新規契約のみ、より広い収益構造、または合計を上方に引き上げるより広い商品バンドルを混在させている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.46 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 16.17 ビリオン 米ドル(2025年) | 市場を全体的な市場価値または収益として捉え、異なる基準年を使用しており、元受保険料以外の項目が含まれる可能性があり、前年比の比較可能性が低下する。 |
| グローバル分析出版社B | 15.06 ビリオン 米ドル(2024年) | 元受保険料を使用しているが、別途新規契約保険料の観点も報告しており、より高い成長前提を持つ短い予測期間は、より長期間の見通しよりも急峻なカーブを生み出す可能性がある。 |
総じて、この差異は計算上の問題よりも、何が計上されているか、どの年がアンカーとして扱われているかによって説明される。我々のアプローチは保険料プールのロジックに追跡可能であり、明確な包含・除外事項を使用し、インタビーに基づく現実確認で結果を相互検証することで、推測なしに繰り返し更新できる。
レポートで回答される主要な質問
インド健康・医療保険市場の2031年までの成長見通しは?
インド健康・医療保険市場は、医療費の上昇、規制上のサービス基準、および発行・請求のためのデジタルインフラの拡大に支えられ、2031年にかけて年平均成長率8.13%で成長する見込みです。
インド健康・医療保険において最も急成長しているチャネルはどれですか?
デジタル・オンライン販売が最も急成長しているチャネルであり、API主導の発行と組み込みパートナーシップが手動ステップを削減し、小売コホート全体へのアクセスを拡大しています。
政府プラットフォームはインド健康・医療保険市場にどのような影響を与えていますか?
国家健康保険請求交換とABHA IDが相互運用性、追跡可能性、および請求処理速度を向上させており、顧客体験を高め管理コストを削減しています。
インド健康・医療保険においてどの保険種別が採用をリードしていますか?
家族フロータープランおよび団体保険が、雇用主プログラムと家庭向けの共有保険金額給付によりリードしており、重大疾病保険は購入者が壊滅的リスク保護を優先する中で最も急成長しています。
インド健康・医療保険の地域別展望はどうですか?
西インドは都市密度と雇用主補償により最大のシェアを占め、南インドは強力な制度実施と高い健康リテラシーを背景に最も急成長している地域です。
インド健康・医療保険における保険会社の主要な業務上の優先事項は何ですか?
優先事項には、再価格設定規律、不正請求分析、ポートフォリオの健全性、および規制当局主導のサービスベンチマークの下での直通オンボーディングと迅速なキャッシュレス請求決定のための技術近代化が含まれます。