
- アジア
- アジア太平洋
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルメニア
- イギリス
- イタリア
- イラク
- インド
- ウクライナ
- エジプト
- エストニア
- オーストラリア
- オランダ
- カザフスタン
- カナダ
- カンボジア
- コロンビア
- サウジアラビア
- シンガポール
- スウェーデン
- スペイン
- スリランカ
- スロバキア
- タイ
- チェコ
- チリ
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ハンガリー
- バングラデシュ
- フィリピン
- ブラジル
- フランス
- ベトナム
- ペルー
- ポーランド
- マレーシア
- ミャンマー
- メキシコ
- モロッコ
- ヨーロッパ
- ヨルダン
- ラオス
- ロシア
- 香港
- 中国
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるインドネシア貨物・物流市場分析
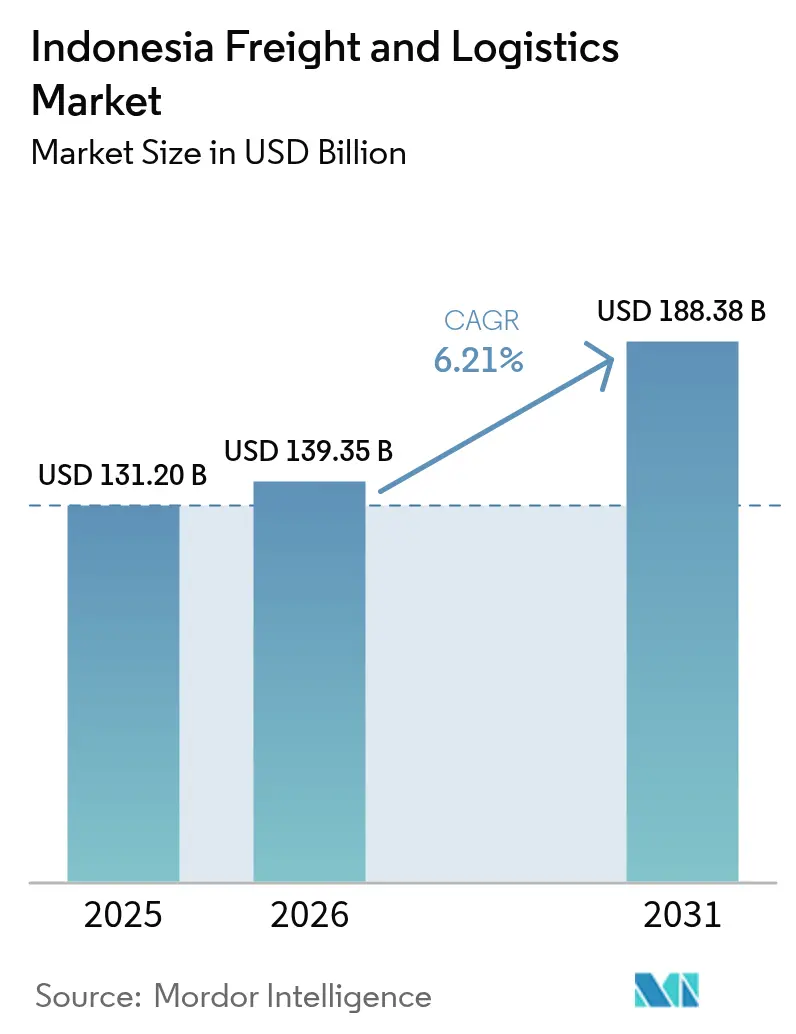
インドネシア フレート・物流市場規模は、2026年の1,394億米ドルから2027年には1,480億米ドルに増加し、2032年までに1,984億米ドルに達すると予想されており、2027年から2032年にかけてCAGR 6.04%で成長します。
インドネシアのオンライン購買、日用品消費、製造業輸出の拡大が、小包取扱およびフレートサービスへの需要を広げています。完成した道路網は、これらの物流動線を港湾や工業生産拠点と結びつけることができます。2026年2月28日に中東で始まったイランの戦争は、この拡大に原油価格の不確実性を加えました。業務統合によりテクノロジーと物理的な取扱を連携させることで、事業者は実行力を通じた競争力を獲得できます。オンライン主導の小包サービスにおいては、道路接続ゲートウェイでの柔軟な取扱が、燃料コストに左右される車両容量に全ての拡大判断を委ねることなく、出荷ピークに対応する手段を提供します。
主要レポートのポイント
- エンドユーザー産業別では、製造業が2026年のインドネシア フレート・物流市場シェアの28.52%を占め、卸売・小売業は2027年から2032年にかけてCAGR 6.52%で最も速く成長すると予測されています。
- 物流機能別では、フレート輸送が2026年のインドネシア フレート・物流市場規模の58.86%のシェアを占め、クーリエ・エクスプレス・小包(CEP)は2027年から2032年にかけてCAGR 6.95%で最も速く成長すると予測されています。
- 地域別では、ジャワ島が2026年のインドネシア フレート・物流収益の60.4%を占め、東インドネシア、スラウェシ島、パプア島、小スンダ列島が最も速く成長する地域を形成しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースの急成長と小包取扱量の急増 | +2.5% | 全国規模 | 短期(2年以内) |
| インフラ大型プロジェクト(有料道路、港湾、空港) | +2% | クアラ・タンジュンおよびインドラプラ | 長期(4年以上) |
| 製造業輸出の回復(自動車、電子機器、繊維) | +1.7% | 全国規模 | 中期(2~4年) |
| 国内消費の拡大と中間層の支出増加 | +1.4% | 全国規模 | 中期(2年~4年) |
| 国家物流エコシステム(NLE)デジタルプラットフォームの展開 | +0.8% | 全国規模 | 中期(2~4年) |
| 水産養殖・水産物輸出によるコールドチェーン需要 | +0.5% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースブームと小包取扱量の急増
オンライン購買は、通常の小包取扱と集中的なプロモーションピークを吸収できる容量の両方に対する需要を生み出します。インドネシアのeコマース取引頻度は2025年第3四半期に14億4,000万件に達し、前年同期比20.5%増となりました。J&T Expressのインドネシアにおける出荷量は、2025年11月11日の11.11 eコマースキャンペーン期間中に前年同期比最大40%増加しました。[1] この組み合わせは、仕分けおよび配送能力への投資を支え、キャンペーンへの露出が平均スループットと同様に商業的な関連性を持つ柔軟性をもたらします。小包事業者にとって、これらの集中したピークに追加処理能力を合わせることで、単一のプロモーション日に恒久的な設備投資を依存させることなく、オンライン購買の成長をサービス収益に転換できます。
インフラ大型プロジェクト(有料道路・港湾・空港)
インドネシアの有料道路規制当局は、2025年に7本のインドネシア有料道路で合計95.49キロメートルの有料道路が開通したと報告しました。[2] PT Hutama Marga Waskitaは、2025年3月9日に北スマトラのクアラ・タンジュン~インドラプラ区間(10.15キロメートル)を当初無料で開通させました。同事業者は、このリンクによりインドラプラとクアラ・タンジュン間の移動時間が30分から10分に短縮されると述べました。また、同区間をクアラ・タンジュン港およびセイ・マンケイ経済特区への接続として位置づけました。港湾および工業地帯への流通が短縮されるという事業者の説明は、荷主に短い道路オプションを提供し、この北スマトラ回廊沿いのトラック輸送サービスへの需要を支えます。
製造業輸出の回復(自動車・電子機器・繊維)
輸出の成長は、電気機器および車両サプライチェーンにサービスを提供する物流事業者の商業基盤を広げます。インドネシアの電気機械・機器・部品のFOB輸出額は2026年1月から8月に130億6,000万米ドルに達し、2025年同期比5.18%増となりました。鉄道・路面電車用車両以外の車両およびその部品・付属品のFOB輸出額は同期間に84億8,000万米ドルとなり、7.04%増加しました。これらの拡大する輸出事業は、工場出荷と国際出発を調整しながら貨物価値を保護できる物流サービスへの機会を生み出します。両製品ストリームにサービスを提供することで、事業者の輸出顧客基盤を広げ、単一の製造カテゴリーへの依存を低減できます。
国内消費の拡大と中間層の支出増加
日用品消費は、オンラインショッピングのプロモーションピークを超えた流通業務を支えます。インドネシア統計局(BPS)は、インドネシアの家計消費が2025年に4.98%成長し、GDP成長に2.62パーセントポイント献したと報告しました。インドネシア銀行の調査では、2026年8月のインドネシアにおける食品・飲料・タバコの実質小売売上高が前年同期比2.6%増を記録しました。この商品カテゴリーの成長は、サプライヤーと小売店を結ぶ流通業者に具体的な需要基盤を提供し、家計支出全体の拡大を補完します。流通業者にとって、日用品への需要は定期的な店舗補充ルートを支え、個別のオンラインキャンペーンに合わせて組み立てられた容量とは異なる運営基盤を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深刻な都市渋滞とラストマイルのボトルネック | -1.1% | ジャカルタのタンジュン・プリオク | 短期(2年以内) |
| 規制の断片化と許認可の重複 | -0.8% | 南スマトラの保税物流センター | 中期(2年~4年) |
| 燃料価格の高い変動性 | -0.6% | 全国規模 | 短期(2年以内) |
| 物流テック人材の不足 | -0.4% | 東ジャワ沿岸部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深刻な都市渋滞とラストマイルのボトルネック
渋滞は、蓄積された貨物の放出を即時の収益機会ではなく輸送能力の制約にする可能性があります。2025年4月、16日間の休日トラック禁止令の解除がタンジュン・プリオクで深刻な渋滞を引き起こし、2日間の物流遅延と推定1,200億インドネシアルピア(740万米ドル)の損失をもたらしました。この事例は、制限後の同期的な出荷がトラックの通行が再び許可された後でもゲートウェイを過負荷にする可能性を示しています。そのゲートウェイにサービスを提供する事業者にとって、車両の折り返し遅延は後続の集荷・配送に利用できる容量を減少させます。制限終了後に追加荷物を受け入れると、使用可能な容量よりも速く配送コミットメントが増加し、通常サービスの回復コストが上昇します。
規制の断片化と許認可の重複
相反する要件は、保税物流センターへの輸出取扱集中の商業的メリットを低下させる可能性があります。2025年5月、インドネシア国会第XI委員会副委員長のファウジ・アムロ氏は、貿易省・産業省、検疫機関、BPDPKSからの規制の重複が南スマトラの保税物流センターを通じた輸出を妨げていると述べました。同氏は、検疫機関が輸出製品を出荷前にコンテナプーリングのために保管することを義務付けており、輸出業者の物流コストが増加していると指摘しました。第XI委員会は、財務省が関係省庁・機関と規制の重複に対処する戦略について調整することに合意しました。追加の保管ステップは、統合取扱から求められる時間的優位性を消費し、貨物が出発する前に輸出業者のコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
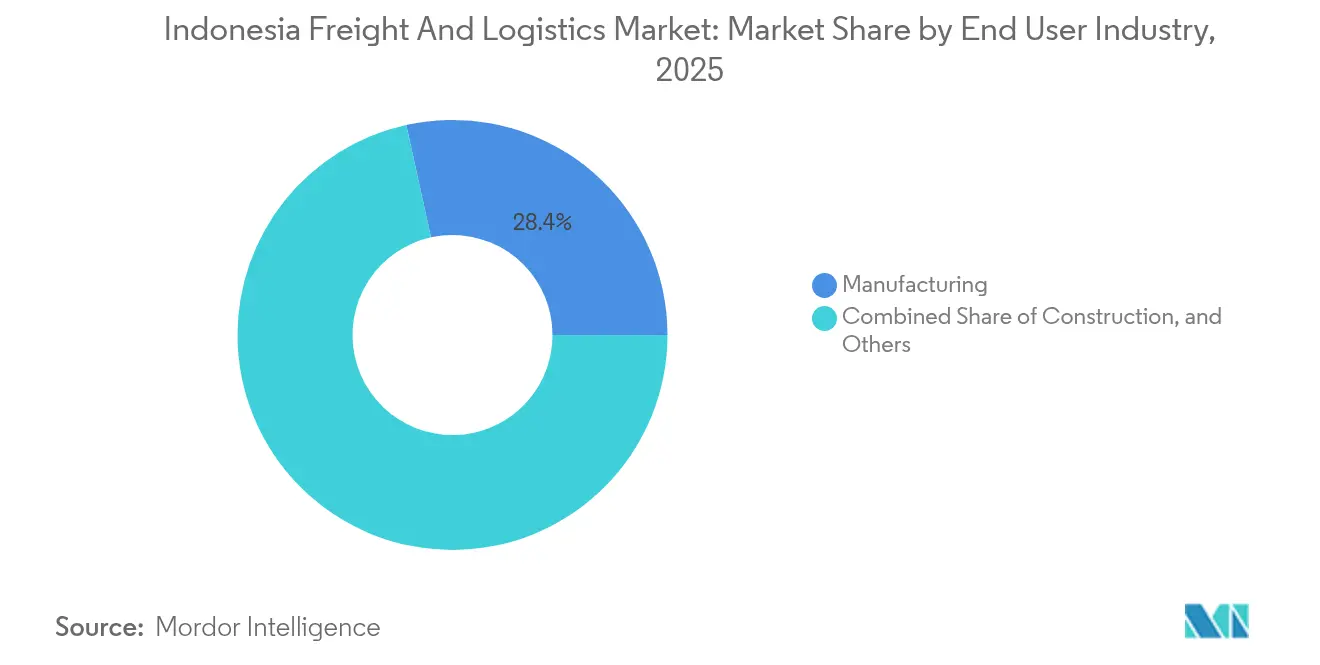
産業規模と小売流通の拡大製造業は2026年のインドネシア フレート・物流市場規模の28.52%のシェアを占めました。同産業は2025年の国内GDPの19.07%に貢献しており、最大のエンドユーザーセグメントとしての地位を支える工業生産基盤を示しています。インドネシアの加工産業輸出額は2026年1月から8月に1,596億米ドルに達し、2025年同期比7.87%増となりました。この輸出向け生産基盤は、工場の物流動線と国際貨物取扱を結びつけられる物流事業者に有利であり、国境を越えた実行を産業顧客へのサービスの不可欠な部分とし、国内輸送だけにとどまらない関係を拡大します。
卸売・小売業は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.52%が予測されています。インドマレットは2025年にインドネシアで944店舗を開店し、小売ネットワークを24,000店舗以上に拡大しました。同小売業者は2025年に流通効率と商品供給を支えるため37の流通センターも運営しました。追加された店舗は小売業者主導のネットワークの配送義務を拡大し、小売主導の物流成長を店舗レベルの補充実行に結びつけます。



物流機能別:
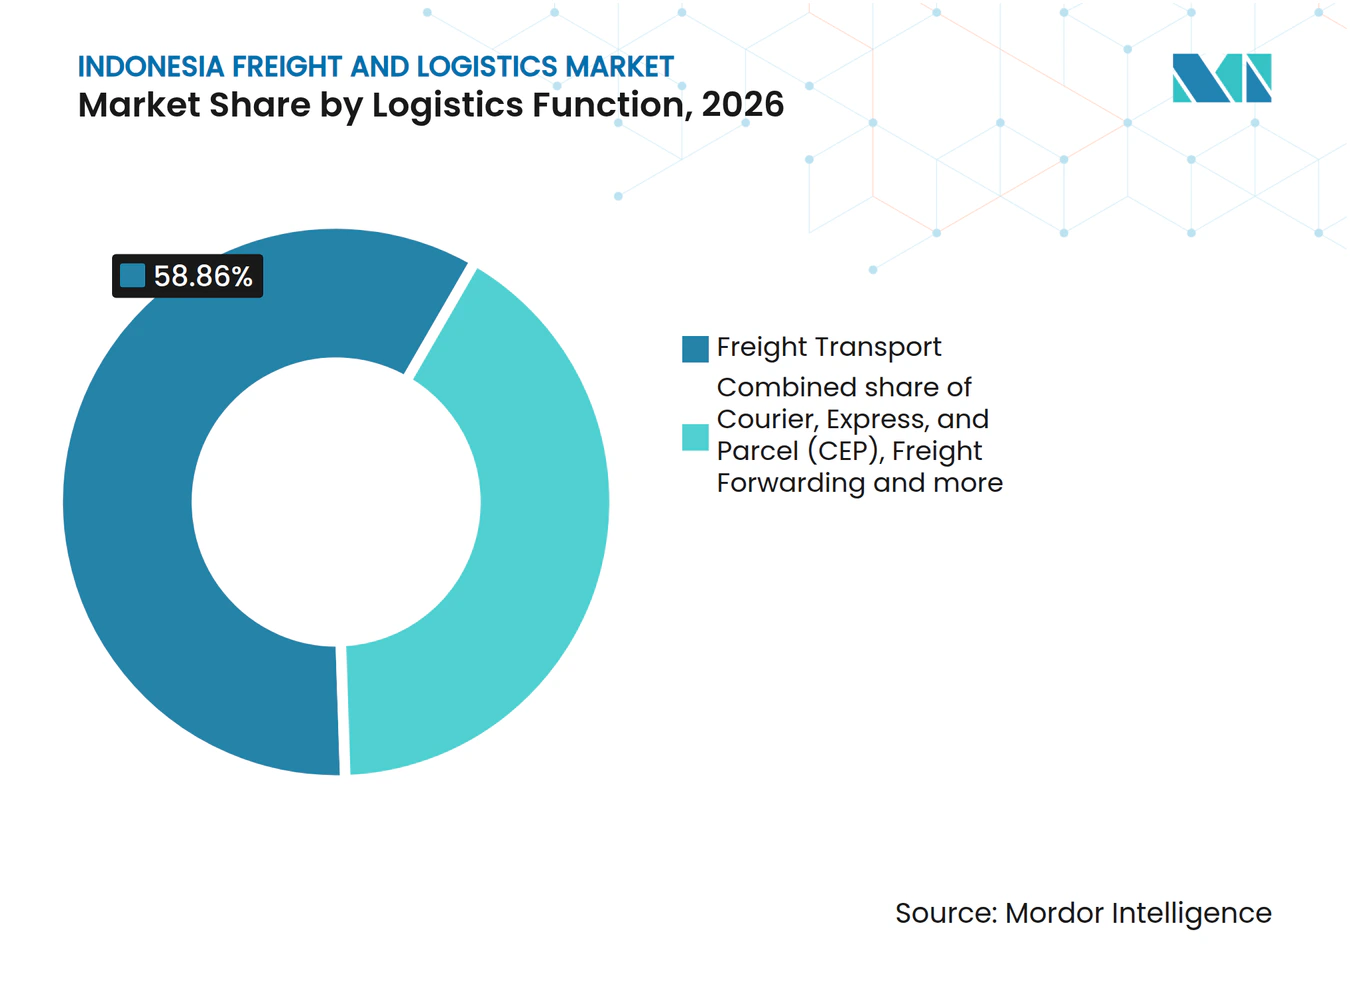
輸送能力と商業者向け小包サービスフレート輸送は2026年のインドネシア フレート・物流市場シェアの58.86%を占めました。インドネシアの国内海上フレートは2025年に約5億840万メトリックトンの貨物を輸送しており、最大セグメントを支える物理的規模を示しています。海運事業者にとって、船舶容量と貨物の利用可能性および港湾取扱を調整することが、この広大な物理的フローを配送輸送サービスに転換する中心となります。このトン数は海上輸送されるため、船舶スペースと港湾取扱スロットへのアクセスが国内海運事業者が受け入れられる業務量を決定し、確保された輸送能力に直接的な商業的価値を与えます。
クーリエ・エクスプレス・小包(CEP)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.95%が予測されています。ファッション出荷は2026年第2四半期のJ&T Express インドネシアの出荷量の45%以上を占めました。このミックスは、単一の小売カテゴリーが小包ネットワークの運営提案をどのように形成できるかを示しています。ファッション、書類、美容製品のeコマース取引が同事業者の2026年第2四半期の出荷急増を牽引しました。小包事業者にとって、ファッション主導の成長は、書類や美容製品が出荷ミックスを広げる場合でも、商業者集中を運営上のリスクとします。

地域分析
ジャワ島 フレート・物流市場
ジャワ島は最大の地域であり、2026年のインドネシア フレート・物流市場規模の60.4%のシェアを占めました。PT Pelabuhan Tanjung Priok(PTP Nonpetikemas)は、2026年第1四半期にタンジュン・プリオク支店で403万トン/立方メートルのスループットを記録しました。PTP NonpetikemasはPT Pelindo Multi Terminalの子会社であり、そのタンジュン・プリオク支店は多目的ターミナルを運営しています。同支店は2026年第1四半期のPTP Nonpetikemasの連結スループット1,240万トン/立方メートルの32.4%に貢献しました。同事業者のスループットの約3分の1をジャワ島の1支店に集中させることで、そこでの取扱パフォーマンスがネットワーク全体の容量に重要な影響を与えます。
東インドネシア、スラウェシ島、パプア島、小スンダ列島 フレート・物流市場
東インドネシア、スラウェシ島、パプア島、小スンダ列島は、マカッサル港が第3の国家ハブへと発展し、ジャワ島のゲートウェイへの依存を低下させることで、最も速く成長する地域を形成してます。PELNIの政府指定T-24貨物ルートは、タンジュン・ペラクからファクファク、カイマナ、ドボ、トゥアルを経由してタンジュン・ペラクに戻る完全な回路で2025年に2,184TEUを輸送しました。PELNIが運航する政府指定S-5B貨物ルートは、クパン、ラランツカ、レウォレバ、カラバヒを結ぶ完全な回路で2025年に1,282TEUを輸送しました。これらの指定ルートは地域フレート事業者にとって異なる接続を示しており、T-24がジャワ島のゲートウェイと東部港湾を結ぶ一方、S-5Bは小スンダ列島の港湾を結んでいます。
スマトラ島とバタム島は、商品ゲートウェイと一般貨物の業務が異なるターミナルサービスを必要とするため、異なるフレートの提案を示しています。2025年3月、PT Pelindo Multi Terminalはスマトラ島のベラワン支店が主に中国と日本向けのパーム油輸出を取り扱っていると述べました。バタム島のバトゥ・アンパル公共ターミナルは2026年1月から8月に138万メトリックトンの一般貨物を取り扱い、年間目標の102%に達しました。これは商品特化型の輸出役割と異なるフレート業務を取り扱う一般貨物ターミナルを対比させています。バトゥ・アンパルは2026年8月までに通年の一般貨物目標を超過した一方、ベラワンの報告された輸出役割は中国と日本向けのパーム油出荷に集中していました。
規制の枠組みと見通し
この比較は選択された管轄区域を対象とし、インドネシアの国家出荷書類規則とDKIジャカルタの運送業者認可要件に焦点を当てています。公道貨物運送業者の観点から見ると、商業上の問題は義務が出荷、会社、または車両にどのように付随するかです。これらのコンプライアンス単位を分けておくことで、事業者はサービスを設計する際に出荷書類と車両レベルの認可を区別できます。
規制表
| 判断要素 | インドネシア | DKIジャカルタ |
|---|---|---|
| 主管当局 | 運輸省および陸上輸送総局 | 投資・統合ワンストップサービス局(DPMPTSP) |
| 主要な法令または方向性 | PM 60/2019、第52条および第56条 | Pergub 9/2017、第5条から第7条 |
| 商業上の効果 | 貨物委託書および輸送契約が必要;有効な支払証明が契約として機能する場合がある | 会社営業許可証および各公共自動車に取り付けられた管理カード |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアとDKIジャカルタが中程度の評価を受けているのは、国家規則が有効な支払証明を輸送契約として認める一方、ジャカルタが各公共自動車に会社認可と管理カードを要求しているためです。2025年8月4日、立法者、政府、物流ドライバー協会は、2027年の完全実施を計画したゼロODOL政策を策定するチームを結成することに合意しました。2026年10月12日、運輸省はタンジュン・ペラク港を最初の計画的な施行パイロットとして発表し、DKIジャカルタ外の東ジャワに検査施設を準備しました。国家の方向性は「強化」であり、計画された検査が車両コンプライアンス監視を強化するためです。一方、DKIジャカルタの「変化なし」は、東ジャワのパイロットではなく継続的な許可証と管理カードの義務を反映しています。
バリューチェーンの段階
バリューチェーンは、倉庫保管・フルフィルメント、フレート輸送、最終小包配送を連続したサービス収益の源泉として比較します。保管事業者は委託品が移動する前に取扱業務を獲得できる一方、輸送事業者は拠点間の輸送から収益を得ます。これらの段階を組み合わせることで荷主の引き渡し調整を削減できますが、配送の信頼性はいずれか一つの施設を超えた実行に依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 倉庫保管・フルフィルメント | JNEロジスティクスやサムデラ・ロジスティクス・サービス(旧GACサムデラ・ロジスティクス、サムデラ・インドネシアの一部)などのサードパーティ倉庫事業者 | 保管、取扱、フルフィルメントサービス料 | 倉庫出荷と出発スケジュールの不一致 | 車両到着に合わせた出荷スロットの調整 |
| フレート輸送・流通 | PT Linfox Logistics IndonesiaやCKB Logisticsなどのフレート管理事業者 | 輸送・フレート管理サービス収益 | 貨物の準備状況と車両の利用可能性の整合 | 合意された積載時間帯に合わせた積荷の統合 |
| 最終小包配送 | PT Jalur Nugraha Ekakurir(JNE Express)などの国内小包事業者 | 小包・書類配送料 | 分散した配送先 | 地域サービスポイントを中心とした配送停留所のグループ化 |
| 情報源: Mordor Intelligence | ||||
JNEロジスティクスは倉庫管理と流通を組み合わせており、倉庫管理システムが保管に出入りする商品を監視しています。この組み合わせにより、荷主が一つの事業者から複数の活動を購入する場合、出荷の可視性が実際の差別化の源泉となります。したがって、事業者が出荷時に輸送能力もコミットできる場合、倉庫契約は流通業務への入口となり得ます。
競合環境
市場集中度
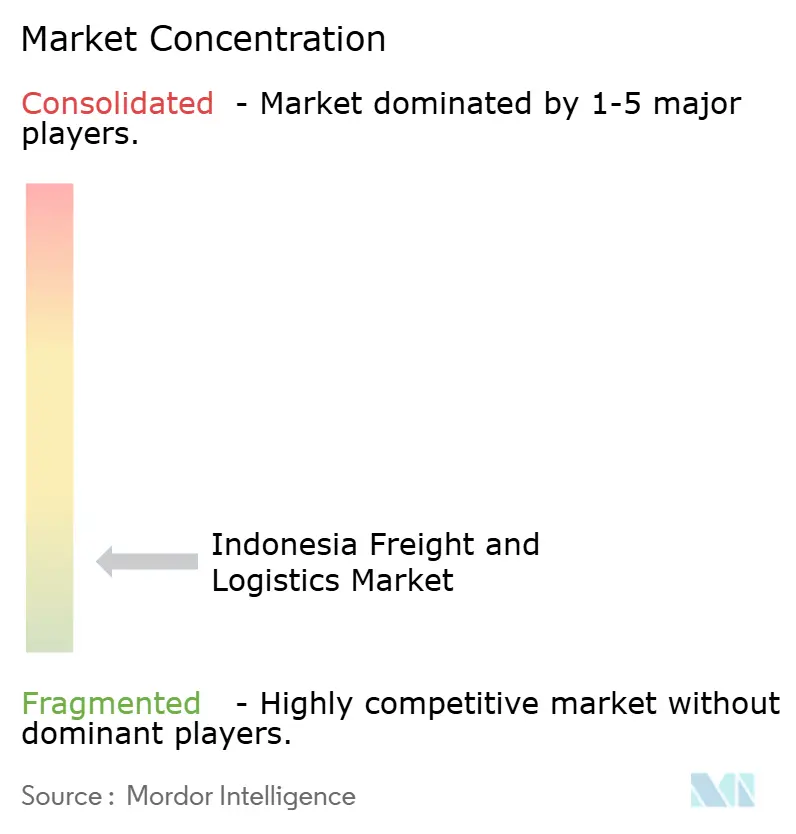
競合環境は、国内配送ネットワークと国際物流グループにわたって断片化されており、規模は異なるサービスモデルを通じて表現されています。J&T Expressはインドネシアで小包配送を運営しており、2026年第2四半期の出荷量は前年同期比65%以上増加しました。DHL Groupは、DHL Express Indonesiaのエクスプレス物流ネットワークを通じて参加しており、PT Pos Indonesia(Persero)は国有の郵便・物流会社です。Kuehne+Nagelはインドネシアの子会社を持ち、DSV A/S(DB Schenkerを含む)は国際輸送・物流事業を組み合わせており、競合環境において地域事業体と国境を越えたグループが並立しています。
PT Pos Indonesia(Persero)は2025年11月にSiCepat Ekspresとの業務統合を開始し、国有インフラと民間企業のテクノロジーシステムを組み合わせました。DHL Express Indonesiaはスラバヤに新しいサービスポイントを開設し、ダルマワンサ、マラン、チハンペラス、ファトマワティの既存4サービスポイントを移転しました。また、輸出業者と中小企業を対象に1,000万米ドルの投資を行い、東ジャワにスラバヤ・ゲートウェイ&サービスセンターを開設しました。これらの動きは、出荷の異なる段階に競争を置いており、Pos IndonesiaはSiCepat Ekspresのシステムを通じたネットワーク引き渡しに取り組み、DHLは東ジャワで輸出業者と中小企業へのアクセスを拡大しています。
DSV A/Sは2025年4月30日にドイツ鉄道からSchenkerの買収を完了し、DSVの規模を倍増させ、グローバルな輸送・物流業務を統合しました。DSVは、インドネシアにおける地域のDSVとSchenkerの事業を一つの統合会社に統合することが2026年5月4日に正式に完了したと述べました。この倍増はDSVのグローバル企業を指し、5月のマイルストーンはインドネシアの事業に関するものです。インドネシアのマイルストーンにより、DSVの競合課題は所有権の変更から統合された地域事業を通じた実行へと移行しました。5月の統合により、DSVのインドネシア業は拡大した国際グループに支えられた単一の地域会社内に置かれました。
インドネシア フレート・物流産業リーダー
-
J&T Express
-
DHL Group
-
PT Pos Indonesia (Persero)
-
Kuehne+Nagel
-
DSV A/S (Including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア フレート・ロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- J&T Express
- Kuehne+Nagel
- Linfox Pty Ltd.
- LOGWIN
- Ninja Van (Including Ninja Xpress)
- NYK (Nippon Yusen Kaisha) Line
- Pancaran Group
- PT ABM Investama TBK (including CKB Logistics)
- PT Bina Sinar Amity (BSA Logistics Indonesia)
- PT Cardig International
- PT Citrabati Logistik Internasional
- PT Dunia Express Transindo
- PT Jalur Nugraha Ekakurir (JNE Express)
- PT Kamadjaja Logistics
- PT Lautan Luas TBK
- PT Pandu Siwi Sentosa (Pandu Logistics)
- PT Perusahaan Perdagangan Indonesia (including BGR Indonesia)
- PT Pos Indonesia (Persero)
- PT Repex Wahana (RPX)
- PT Samudera Indonesia Tangguh
- PT Satria Antaran Prima TBK (SAPX Express)
- PT Siba Surya
- PT Soechi Lines Tbk
- Puninar Logistics
- SF Express (KEX-SF)
- Sinotrans, Ltd.
- United Parcel Service of America, Inc. (UPS)
最近の産業開発事情 インドネシア フレート・ロジスティクス市場
- 2026年8月:ESR、インドネシア投資庁(INA)およびその他の資本パートナーが、西ジャワのチカランに2つの近代的な物流施設を開発するための共同投資を発表しました。
- 2026年5月:DSVは、インドネシアにおける地域のDSVとSchenkerの事業を一つの統合会社に統合することが正式に完了したと述べました。
- 2026年4月:PELNIは初の大規模石炭輸送を完了し、航海用船契約のもとスプラマックス型バルクキャリアMVマジェスティック・ラクソノでボンタンからスラバヤへ55,000メトリックトンを輸送しました。
スコープと方法論
最終利用者産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
物流機能
| 宅配便・エクスプレス・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | ||
| 貨物フォワーディング | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| 貨物輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 温度管理別 | 温度管理なし |
| 温度管理あり | ||
| その他サービス | ||
| 最終利用者産業 | 農業・漁業・林業 | ||
| 建設業 | |||
| 製造業 | |||
| 石油・ガス、鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能 | 宅配便・エクスプレス・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | |||
| 貨物フォワーディング | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| 貨物輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫・保管 | 温度管理別 | 温度管理なし | |
| 温度管理あり | |||
| その他サービス | |||
市場の定義
- 農業・漁業・林業(AFF) - 本最終利用者産業セグメントは、AFF(農業・漁業・林業)産業プレーヤーが負担する外部委託物流支出を対象としています。対象となる最終利用者プレーヤーは、農作物の栽培・家畜の飼育・木材の収穫・天然の生息地からの魚類やその他の動物の収穫、および関連支援活動に主として従事する事業所です。ここでは、物流サービスプロバイダー(LSP)が、メーカーや供給業者から生産者への投入物(種子・農薬・肥料・農業機器・水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物・農業用品)のスムーズな流れのための調達・保管・取扱い・輸送・流通活動において重要な役割を果たしています。これには、輸送または保管される物品の保存期間に応じて必要な場合に、温度管理あり・温度管理なし物流の両方が含まれます。
- 建設業 - 本最終利用者産業セグメントは、建設業プレーヤーが負担する外部委託物流支出を対象としています。対象となる最終利用者プレーヤーは、住宅・商業ビルの建設・修繕・改修、インフラ工事・土木工事・土地の区画分割・開発に主として従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、緊急を要する資材供給、その他の付加価値サービスの提供を通じて、建設プロジェクトの収益性向上と効果的なプロジェクト管理において重要な役割を果たしています。
- 宅配便・エクスプレス・小包 - 宅配便・エクスプレス・小包(CEP市場とも呼ばれる)サービスとは、小型の品物(小包・荷物)の輸送を専門とする物流・郵便サービスプロバイダーを指します。(1)重量70kg/154ポンド未満の貨物・小包・荷物、(2)企業顧客の荷物(企業間取引(B2B)・企業対消費者(B2C))および個人顧客の荷物(消費者間取引(C2C))、(3)非エクスプレス小包配送サービス(標準・繰延)およびエクスプレス小包配送サービス(日付確定エクスプレスおよび時間確定エクスプレス)、(4)国内および国際小包の全体的な市場規模(米ドル)と市場量(小包件数)を対象としています。
- 人口統計 - 市場の総アドレス可能需要を分析するために、人口成長と予測が調査・提示されています。性別(男性/女性)・開発地域(都市部/農村部)・主要都市などのカテゴリ別人口分布のほか、人口密度・最終消費支出(成長率・GDP比率%)などの主要パラメータを示しています。このデータは需要・消費支出の変動と潜在需要の主要拠点(都市)の評価に使用されています。
- 輸出トレンドと輸入トレンド - 経済の物流パフォーマンス全体は、その貿易パフォーマンス(輸出入)と正の有意な(統計的)相関があります。そのため、本産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)における貿易総額・主要商品/商品グループ・主要貿易パートナーが、主要な貿易・物流インフラ投資と規制環境の影響とともに分析・提示されています。
- 貨物フォワーディング - 本稿での貨物フォワーディングとは、荷主と運送業者の間で貨物の輸送手配・追跡を行う貨物輸送手配(FTA)産業を指し、これに主として従事する事業所を含みます。対象となる物流サービスプロバイダー(LSP)は、貨物フォワーダー・船社代理店(NVOCC)・通関業者・海運代理店です。貨物フォワーディングにおけるその他セグメントは、通関・通関手続き、貨物関連書類作成、物品の混載・分割、貨物保険・コンプライアンス、倉庫・保管の手配、荷主との調整、その他の輸送モード(道路・鉄道)による貨物フォワーディングなどのFTA付加価値サービスから得られる収益を対象としています。
- 貨物輸送価格トレンド - 輸送モード別の貨物輸送価格(米ドル/トンキロメートル)は、調査期間を通じて本産業トレンドに示されています。このデータは、インフレ環境・貿易への影響・貨物回転量(トンキロメートル)・輸送モード別セグメントによる貨物・物流市場需要、ひいては全体的な貨物・物流市場規模の評価に使用されています。
- 貨物輸送量トレンド - 輸送モード別の取扱貨物量(トン換算)は、調査期間を通じて本産業トレンドに示されています。このデータは、貨物輸送市場規模を評価するために、平均輸送距離(キロメートル)・貨物量(トンキロメートル)・貨物輸送価格(米ドル/トンキロメートル)などのパラメータのひとつとして使用されています。
- 貨物輸送 - 貨物輸送とは、国内の原産地から目的地まで、または国境を越えて(国際)、商品(原材料/最終製品/中間製品/完成品(固体・流体の両方を含む))を輸送するための物流サービスプロバイダー(外部委託物流)の雇用を指します。
- 貨物・物流 - 道路・鉄道・海上・航空・パイプラインなど1つ以上の輸送モードを通じた、国内(国内)または国境を越えた(国際)、原産地から目的地までの商品(原材料または固体・流体を含む完成品)の輸送に関与する、貨物輸送(貨物輸送)・代理業者を通じた貨物輸送手配(貨物フォワーディング)・倉庫保管(温度管理あり・温度管理なし)・CEP(国内または国際宅配便・エクスプレス・小包)・その他の付加価値物流サービスへの外部支出(または外部委託)が貨物・物流市場を構成しています。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらし、燃料価格の下落は短期的な収益性の向上と最良のディールを消費者に提供するための市場競争の激化をもたらす可能性があります。そのため、燃料価格の変動が調査期間を通じて調査・提示されており、その要因と市場への影響も示されています。
- 経済活動別GDP(国内総生産)分布 - 調査対象地域(レポートの範囲に応じた国または地域)における名目GDP(国内総生産)とその主要経済セクター別分布が、本産業トレンドに調査・提示されています。GDP(国内総生産)は物流産業の収益性と成長に正の相関があるため、物流需要への主要な貢献セクターを分析するために投入産出表・供給使用表と合わせて使用されています。
- 経済活動別GDP(国内総生産)成長率 - 調査対象地域(レポートの範囲に応じた国または地域)における主要経済セクター別の名目GDP(国内総生産)成長率が、本産業トレンドに提示されています。このデータは、すべての市場最終利用者(対象の経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレ率 - 卸売価格インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、本産業トレンドに提示されています。このデータは、インフレ環境がサプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格・ドライバーの賃金・福利厚生・エネルギー/燃料価格・メンテナンスコスト・有料道路料金・倉庫賃料・通関業者費用・運賃・宅配便料金などの物流運営コスト要素に直接影響を与え、ひいては全体的な貨物・物流市場に影響を与えるため、インフレ環境の評価に使用されています。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長・路面カテゴリ別道路延長分布(舗装済み対未舗装)・道路区分別道路延長分布(高速道路対幹線道路対その他道路)・鉄道延長・主要港湾取扱コンテナ量・主要空港取扱貨物量などの変数が、本産業トレンドで分析・提示されています。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより深く分析するために調査されたすべての主要変数・パラメータが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または入手可能な最新データポイント)の形式で、そのパラメータの簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化や一般戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)合意・契約、(2)事業拡大、(3)財務再構成、(4)合併・買収、(5)パートナーシップ、(6)製品イノベーションが含まれます。市場における主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、それらの主要戦略的動向が調査・提示されています。
- 定期船運航二国間接続性指数 - これは、ある国の組み合わせがグローバル定期船運航ネットワークにどの程度統合されているかを示すものであり、二国間貿易の決定において重要な役割を果たし、その国とその周辺地域の繁栄に貢献する可能性があります。そのため、レポートの範囲に応じた国・地域に接続する主要経済国が、「定期船運航接続性」産業トレンドで分析・提示されています。
- 定期船運航接続性 - 本産業トレンドは、海上輸送セクターの状況に基づいてグローバル海運ネットワークへの接続状態を分析しています。レポートの範囲に応じた地域(国・地域)における調査期間を通じた定期船運航接続性・二国間海運接続性・港湾定期船運航接続性指数の分析が含まれます。
- 定期船運航接続性指数 - これは、各国が海上輸送セクターの状況に基づいてグローバル海運ネットワークにどの程度接続されているかを示すものです。海上輸送セクターの5つの構成要素に基づいています:(1)ある国にサービスを提供する海運会社の数、(2)これらのサービスで使用される最大船舶の規模(TEU換算)、(3)ある国を他国と接続するサービスの数、(4)ある国に配備された船舶の総数、(5)それらの船舶の総キャパシティ(TEU換算)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、各国がグローバルに競争する基盤となります。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略・政府サービス・投資・政策・燃料/エネルギーコスト・インフレ環境などに影響されます。そのため、本産業トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスが調査期間を通じて分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好・トラックタイプのポートフォリオ・トラック価格・現地生産・トラック修理・メンテナンスサービスの普及率・顧客サポート・技術革新(電気自動車・デジタル化・自律型トラックなど)・燃費・ファイナンスオプション・年間メンテナンスコスト・代替品の入手可能性・マーケティング戦略などの要因に影響されます。そのため、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場状況・予測期間中の市場見通しに関するコメンタリーが、本産業トレンドに提示されています。
- 製造業 - 本最終利用者産業セグメントは、製造業プレーヤーが負担する外部委託物流支出を対象としています。対象となる最終利用者プレーヤーは、材料や物質を新製品へと化学的・機械的・物理的に変換する工程に主として従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料のスムーズな流れの維持・完成品の流通業者や最終顧客への時間通りの納品・ジャストインタイム製造のための顧客への原材料の保管・供給において重要な役割を果たしています。
- 海運船隊積載能力 - 海運船隊積載能力は、経済の海上インフラと貿易の発展状況を示します。生産量・国際貿易・主要最終利用者産業・海運接続性・環境規制・港湾インフラ開発への投資・港湾コンテナ貨物取扱能力などの要因に影響されます。本産業トレンドは、調査対象地域(レポートの範囲に応じた国・地域)における調査期間を通じた、コンテナ船・タンカー・バルクキャリア・一般貨物船などの船種別海運船隊積載能力と影響要因を示しています。
- 輸送モード別シェア - 貨物の輸送モード別シェアは、モード別生産性・政府規制・コンテナ化・輸送距離・温度管理要件・物品の種類・国際貿易・地形・配送速度・貨物重量・バルク出荷などの要因に影響されます。また、重量別(トン)モードシェアと貨物回転量別(トンキロメートル)モードシェアは、平均輸送距離・経済における主要商品グループの重量・輸送回数によって異なります。本産業トレンドは、調査基準年における輸送モード別(トンおよびトンキロメートル)に輸送された貨物の分布を示しています。
- 石油・ガス、鉱業・採石業 - 本最終利用者産業セグメントは、採掘産業プレーヤーが負担する外部委託物流支出を対象としています。対象となる最終利用者プレーヤーは、石炭・鉱石などの天然鉱物固体、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械・掘削機器・採掘鉱物・原油・天然ガス・精製/加工製品の輸送において重要な役割を果たしています。
- その他最終利用者 - その他最終利用者セグメントは、金融サービス(銀行・金融サービス・保険(BFSI))・不動産・教育サービス・ヘルスケア・専門サービス(行政・廃棄物管理・法務・建築・エンジニアリング・デザイン・コンサルティング・科学研究開発(R&D))が負担する外部委託物流支出を対象としています。物流サービスプロバイダー(LSP)は、必要な機器・資源の輸送・機密書類・ファイルの発送・医療物資・消耗品(手袋・マスク・注射器・機器などの外科用品・器具を含む)の輸送など、これらの産業への/からの物資・書類の確実な移動において重要な役割を果たしています。
- その他サービス - その他サービスセグメントは、(1)道路・鉄道・航空・海上・内陸水路による貨物輸送の付加価値サービス(VAS)、(2)海上貨物輸送のVAS(港湾・埠頭などの ターミナル施設の運営・水路ロックの運営・航行・水先案内・係船活動・はしけ輸送・サルベージ活動・灯台活動などの雑多な支援活動)、(3)陸上貨物輸送のVAS(鉄道駅・貨物取扱所などのターミナル施設の運営・鉄道インフラの運営・入換・シャンティング・牽引・路上支援・輸送目的のガス液化などの雑多な支援活動)、(4)航空貨物輸送のVAS(空港ターミナルなどのターミナル施設の運営・空港・航空交通管制活動・飛行場でのグラウンドサービス活動・滑走路メンテナンス・航空機の点検/フェリー/メンテナンス/試験・航空機給油サービスなどの雑多な支援活動)、(5)倉庫・保管サービスのVAS(穀物サイロ・一般商品倉庫・冷蔵倉庫・貯蔵タンクなどの運営・自由貿易地帯での物品保管・急速冷凍・輸送用物品の梱包・配送用の荷物の梱包・準備・ラベル貼付/印刷・キット組立・包装サービスなどの雑多な支援活動)、(6)宅配便・エクスプレス・小包サービスのVAS(集荷・仕分け)から得られる収益を対象としています。
- 港湾寄港と実績 - 港湾の実績は、経済の貨物移動・貿易・グローバル接続性・成長戦略の成功・生産・流通システムへの投資魅力、ひいてはGDP(国内総生産)・雇用・一人当たり所得・産業成長に重要な鍵を握っています。そのため、港湾内での船舶滞在中央値時間・入港船舶の平均船齢・規模・積載能力・コンテナ積載能力・港湾寄港・コンテナ港湾取扱量などの港湾実績パラメータが、本産業トレンドで分析・提示されています。
- 港湾定期船運航接続性指数 - これはグローバル定期船運航ネットワークにおける港湾の位置を反映しており、指数値が高いほど接続性が良好であることを示します。効率的で接続性の高い港湾は(1)輸送コストの最小化・サプライチェーンの連携・国際貿易のサポートに貢献し、(2)国内外市場の可能性を生産者がより有効活用できるようにすることでスケールメリットと専門性の発展を促進します。そのため、レポートの範囲に応じた国・地域における戦略的に重要な主要港湾が、「定期船運航接続性」産業トレンドで分析・提示されています。
- 港湾取扱量 - 港湾が年間に取り扱う貨物量または船舶数を反映しています。(1)貨物トン数、(2)コンテナTEU、(3)船舶入港数に関連することがあります。取り扱いコンテナ総数(TEU)での港湾取扱量は、「港湾寄港と実績」産業トレンドに提示されています。
- 生産者物価インフレ - これは生産者の観点からのインフレ、すなわち一定期間における産出物に対して受け取る平均販売価格を示します。生産者物価指数の年間変化(前年比)は「インフレ率」産業トレンドにおいて卸売価格インフレとして報告されています。WPI(卸売価格指数)が最も包括的な方法で動的な価格変動を把握するため、政府・銀行・産業界・ビジネス界で広く使用されており、貿易・財政その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと合わせて使用されています。
- セグメント別収益 - セグメント別収益は、市場における主要プレーヤー全員についての三角測量または算出値が提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した貨物・物流市場固有の収益を指します。年次報告書・ウェブページで企業が報告した財務状況・サービスポートフォリオ・従業員数・車両数・投資額・進出国数・主要注目経済国などの主要パラメータの調査・分析を通じて算出されます。財務情報の開示が乏しい企業については、D&B Hoovers・Dow Jones Factivaなどの有料データベースが利用され、業界・専門家とのインタラクションを通じて検証されています。
- 輸送・保管セクターのGDP(国内総生産) - 輸送・保管セクターGDP(国内総生産)の価値と成長は、貨物・物流市場規模と直接的な関係にあります。そのため、本変数が調査期間を通じて金額(米ドル)および総GDP(国内総生産)に占めるシェア%として調査・提示されており、投資・開発・現在の市場状況に関する簡潔かつ関連性の高いコメンタリーで補完されています。
- Eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及率の急上昇に加え、可処分所得の増加が相まって、Eコマース市場はグローバルに目覚ましい成長を遂げています。オンラインショッパーは注文品の迅速かつ効率的な配送を求めており、特にEコマースフルフィルメントサービスにおける物流サービスへの需要増加をもたらしています。そのため、調査対象地域(レポートの範囲に応じた国または地域)のEコマース産業における総商品取扱高(GMV)・過去および将来の成長・主要商品グループの内訳が、本産業トレンドで分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造製品の流通業者・消費者への輸送を確保します。両産業の需要と供給は相互に密接に関連しており、シームレスなサプライチェーンにとって重要です。そのため、調査対象地域(レポートの範囲に応じた国または地域)における製造業の総付加価値(GVA)・GVA(総付加価値)の主要製造セクターへの内訳・製造業の調査期間中の成長が、本産業トレンドで分析・提示されています。
- タイプ別トラック輸送車両数 - トラックタイプの市場シェアは、地理的嗜好・主要最終利用者産業・トラック価格・現地生産・トラック修理・メンテナンスサービスの普及率・顧客サポート・技術的破壊(電気自動車・デジタル化・自律型トラックなど)などの要因に影響されます。そのため、トラックタイプ別トラック保有台数の分布(調査基準年のシェア%)・市場の破壊的要因・トラック製造への投資・トラック仕様・トラックの使用・輸入規制・予測期間中の市場見通しが、本産業トレンドに提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な目的は、運営コストの削減と収益性の向上です。一方、運営コストの測定は、費用を管理し業績改善の領域を特定するための業務変更の必要性・場所を把握するのに役立ちます。そのため、本産業トレンドでは、トラック輸送の運営コストとそれに関連する変数(ドライバーの賃金・福利厚生・燃料価格・修理・メンテナンスコスト・タイヤコストなど)が調査基準年を通じて調査され、調査対象地域(レポートの範囲に応じた国または地域)に対して提示されています。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品・冷蔵その他の種類の倉庫・保管施設の運営から得られる収益を対象としています。これらの事業所は、料金と引き換えに物品を保管し安全に維持する責任を負います。それらが提供する付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされます。ここでのVASとは、顧客の物品の流通に関連する一連のサービスを指し、ラベル貼付・バルク分割・在庫管理・軽作業組立・注文入力・フルフィルメント・梱包・ピック&パック・値付け・タグ付け・輸送手配などが含まれます。
- 卸売・小売業 - 本最終利用者産業セグメントは、卸売業者と小売業者が負担する外部委託物流支出を対象としています。対象となる最終利用者プレーヤーは、一般的に変換を行わずに商品の卸売または小売に主として従事し、商品販売に付随するサービスを提供する事業所です。物流サービスプロバイダー(LSP)は、原材料調達・輸送・注文フルフィルメント・倉庫保管・需要予測・在庫管理などの活動をカバーし、生産拠点から流通業者を経て最終顧客への物資・完成品の確実な流れにおいて重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 軸重(アクスルロード) | 車輪付き車両の軸重とは、特定の車軸に接続したすべての車輪が路面に加える全荷重です。 |
| バックホール | バックホールとは、輸送車両が最初の目的地から出発地点への帰路の輸送です。 |
| 船荷証券(ビル・オブ・レーディング) | 船荷証券とは、運送業者が荷主に発行する法的書類であり、輸送される物品の種類・数量・目的地を詳細に記載しています。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料/軽油(バンカーと呼ばれる燃料)を供給するプロセスです。船内燃料タンクへの燃料の積み込みと配分のロジスティクスを含みます。バンカー(燃料)の取引を行う人物はバンカートレーダーと呼ばれます。 |
| バンカリングサービス | バンカリングサービスとは、船舶に要求された品質・数量のバンカーを供給することです。 |
| Cコマース(協調商取引) | Cコマース(コラボレーティブコマース)は、企業の内部人員・ビジネスパートナー・顧客が取引コミュニティ全体を通じて行う電子的に実現されたビジネスインタラクションを指します。取引コミュニティは、産業・産業セグメント・サプライチェーンまたはサプライチェーンセグメントである場合があります。 |
| カボタージュ | カボタージュとは、ある国に登録された車両が別の国の国内領土内で行う輸送です。 |
| カーテージエージェント | カーテージエージェントとは、航空または海上運送業者が直接サービスを提供していない場所での貨物の集荷・配送を行う地上輸送サービスです。 |
| コントラクトロジスティクス | コントラクトロジスティクスとは、輸送・倉庫保管・注文フルフィルメントなどの物流関連事項を専門とするサードパーティー企業への資源管理業務の外部委託を指します。 |
| 宅配便(クーリエ) | メッセージ・荷物などの送付に使用される事業者。宅配便サービスとは、物品または書類の迅速・即時の戸口から戸口への集荷・配送サービスを指します。国内または国際対応が可能です。そのような配送サービスを提供する企業は宅配便会社と呼ばれます。宅配便会社はサービス提供のために人材を雇用します。宅配便会社に雇用されたそのような人物は宅配便業者と呼ばれます。 |
| クロスドッキング | クロスドッキングとは、入庫配送車両の荷を降ろし、従来の倉庫物流の慣行を省いて材料を直接出庫配送車両に積み込む物流管理の実践であり、時間とコストを節約します。 |
| クロストレード | クロストレードとは、第三国に登録された車両が2つの異なる国の間で行う国際輸送です。第三国とは、積載/乗船国でも荷降ろし/下船国でもない国です。 |
| 通関 | 通関とは、輸入許可証/許可書の提示・輸入関税の支払い・貨物の性質に基づくFCC(連邦通信委員会)やFDA(米国食品医薬品局)承認などの必要書類の提出など、指定された手続きを通じて税関によって貨物を引き渡すために関与する手続きです。 |
| 税関封印 | 税関封印とは、物品・商業輸送手段または倉庫の不可侵性を確保するために税関職員が貼付するシール・スタンプまたはその他の予防手段です。 |
| 危険物 | 危険物(または有害物質やHAZMAT(ハズマット))には、可燃性液体/固体・ガス(圧縮・液化・加圧溶解)・腐食性物質・酸化性物質・爆発性物質および製品・水との接触で可燃性ガスを放出する物質・有機過酸化物・毒性物質・感染性物質・放射性物質・雑多な危険物および製品が含まれます。 |
| 直送(ダイレクトシップメント) | 直送とは、サプライヤーまたは製品オーナーから顧客に直接物品を届ける方法です。ほとんどの場合、顧客が製品オーナーから物品を注文します。この配送方式は輸送・保管コストを削減しますが、追加の計画と管理を必要とします。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物など異なる輸送モードを接続するトラック輸送サービスの一形態(インターモーダル)です。長距離輸送の前後に物品を一つの場所から別の場所に輸送する短距離輸送です。ドレイジトラックはコンテナ船・保管場所・注文フルフィルメント倉庫・ヤードなどさまざまな目的地との間で貨物を移動させます。通常、ドレイジは短距離のみで物品を輸送し、一つの都市圏内のみで運行します。また、単一シフトで一人のトラック運転手のみを必要とします。 |
| ドライドック | ドライドックとは、修繕時または船舶が整備所に移送される際に使用される用語です。ドライドック中は、船体の水没部分の清掃・点検ができるように船全体が乾燥した陸地に引き出されます。 |
| ドライバン | ドライバンとは、外部環境の影響から積荷を守るために完全に密閉されたセミトレーラーの一種です。パレット積み・箱詰めまたはバラ積みの貨物を輸送するために設計されたドライバンは、温度管理機能がなく(冷蔵「リーファー」ユニットとは異なり)、大型積載物は輸送できません(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | フィーダリングとは、地域内の積載または空のコンテナを長距離外航航行のための「母船」に移送する輸送サービスです。 |
| 最終需要 | 最終需要には、最終用途として消費されるすべての種類の商品(物品およびサービス)が含まれ、個人消費・政府消費・企業の資本投資・輸出が含まれる場合があります。最終用途として消費されるすべての種類の商品(物品およびサービス)を含み、個人消費・政府消費・企業の資本投資・輸出が含まれる場合があります。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指します。これは小包が販売者の倉庫を出発し、宅配便の集荷業者が処理または倉庫への輸送のために引き取る時点です。荷物が郵便局または宅配便のハブに到着すると、仕分けられて顧客の玄関先に届くまでさらに輸送されます。 |
| 財政保管サービス | これは、他の施設から明確に区分された施設であり、授権保管業者が、税関当局が定める条件の下でその事業の過程において、関税留保制度のもとで消費税対象品が生産・加工・保管・受領または発送される場所を意味します。 |
| フラットベッド | 後部ボディが平坦な形状であり、物品の積み降ろしが容易な構造です。フラットベッドトラックは主に重量物・大型・幅広・頑丈な物品の輸送に使用されます。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種です。後部ボディが平坦な形状であり、物品の積み降ろしが容易な構造です。フラットベッドトラックは主に機械・建設資材・機器などの重量物・大型・幅広・頑丈な物品の輸送に使用されます。トラックのボディがオープンであるため、輸送する物品は雨に対して脆弱であってはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに相当します。 |
| 貨物輸送時間(トランジットタイム) | トランジットタイムとは、指定された集荷場所から引き取られた後、貨物が最終目的地に配送されるまでにかかる時間です。 |
| ハラール物流 | ハラール物流とは、消費時点でのハラール製品の完全性を確保するために、シャリア法の原則に従って車両管理・保管/倉庫保管・材料取扱いなどの物流業務を管理するプロセスを指します。 |
| 運搬(ホーレッジ) | 物品の商業的輸送。 |
| インバウンド物流 | インバウンド物流とは、材料やその他の物品が企業に持ち込まれる方法です。このプロセスには、入庫資材の注文・受領・保管・輸送・管理のステップが含まれます。インバウンド物流は、供給と需要の方程式における供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除いた、企業に販売される物品・サービス・維持・修繕・建設が含まれます。 |
| 国際積み込み(インターナショナルローデッド) | 報告国(すなわち、輸送を行う車両が登録されている国)での物品の積み込み場所と、異なる国での荷降ろし場所。 |
| 国際荷降ろし(インターナショナルアンローデッド) | 報告国(すなわち、輸送を行う車両が登録されている国)での物品の荷降ろし場所と、異なる国での積み込み場所。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人の住宅または小売店)に移動する配送プロセスの最終ステップを指します。 |
| 積み合わせトラック輸送(LTL:レス・ザン・トラックロード) | レス・ザン・トラックロード(LTL)は、比較的少量の積み荷または貨物量向けの輸送サービスです。LTLプロバイダーは、ハブアンドスポークシステムを使用して複数の異なる企業の積み荷と輸送要件をトラックに混載し、物品を目的地に届けます。 |
| 機関車牽引(ロコモーティブホーレッジ) | 機関車に牽引された坑道車を使用した、石炭・鉱石・作業員・資材の地下輸送。機関車はバッテリー・ディーゼル・圧縮空気・トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせで動力供給される場合があります。 |
| ミルクラン | ミルクランとは、複数のサプライヤーから1人の顧客への混載貨物を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズに応えるためにトラックを毎週送る代わりに、1台のトラック(または車両)がサプライヤーを巡回してその顧客向けの積み荷を集荷します。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を集荷して乳製品加工会社に配送するという酪農業の慣行にちなんで名付けられました。 |
| 多国間混載(マルチカントリーコンソリデーション) | マルチカントリーコンソリデーション(MCC)は、異なる原産国からの貨物を統合して満載コンテナ(FCL)を組み立てる費用対効果の高いソリューションです。MCCは、複数の国から少量の物品を輸入するが、より経済的なFCL運賃を活用したい企業に最適です。 |
| 複合一貫輸送(マルチモーダルロジスティクス) | 複合一貫輸送または複合一貫海運は、複数の輸送モードを必要とする物流・貨物プロセスを指します。 |
| オムニチャネル物流 | オムニチャネル流通は、複数の販売チャネルから注文を購入・受け取る方法を顧客に提供するために企業が取るマルチチャネルアプローチです。方法には次のものが含まれます:1. オンラインで購入し、実店舗で受け取る;2. オンラインで購入し、自宅または別の場所に配送する;3. 店舗で購入し、自宅または別の場所に配送する;4. 倉庫または製造センターから店舗・自宅またはその他の場所にドロップシップする;5. オンラインで購入し、店舗またはオンラインで返品する;6. オンラインで購入し、オンラインで返品する。 |
| OOG(アウトオブゲージ)貨物 | アウトオブゲージ(OOG)貨物とは、大きすぎて6面体の輸送コンテナに積み込むことができない貨物です。この用語は、最大40HCコンテナ寸法を超えるすべての貨物の非常に大まかな分類です。すなわち、長さ12.05mを超えるもの・幅2.33mを超えるもの・または高さ2.59mを超えるものです。 |
| その他船舶 | その他船舶には:液化石油ガス(LPG)運搬船・液化天然ガス(LNG)運搬船・パーセル(化学品)タンカー・特殊タンカー・冷蔵船・オフショア支援船・タグボート・ドレッジャー・クルーズ船・フェリー・その他の非貨物船が含まれます。 |
| その他特殊貨物 | その他特殊物品には、スリング付き物品(スリングまたは複数のスリング付きで供給される物品または複数の品目)・移動ユニット(自走式ユニット・非自走式ユニット・未展開車両)・特大機器積載物(大きすぎるか重すぎることが多い軽量・重量機械)・電子機器などの付加保護が必要な高付加価値貨物・金融サービス向け道路貨物が含まれます。 |
| 外部委託貨物輸送 | 料金または報酬と引き換えの輸送;物品の有償運送。 |
| パレット | 物品の持ち上げと積み重ねを容易にするために設計された高床式プラットフォーム。 |
| パートロード | パートロードとは、トラックを部分的にしか満たさない物品を指します。積み荷の量は積み合わせトラック輸送(LTL)の積み荷よりも多いですが、トラックを完全には占有できません。つまり、そのキャパシティは満載トラック輸送(FTL)の積み荷をはるかに下回ります。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| Qコマース(クイックコマース) | Qコマース(クイックコマースとも呼ばれる)は、通常1時間以内の迅速な配送に重点を置いたEコマースの一種です。 |
| 岸壁(クエイ) | 船舶の積み降ろしのために水辺に沿ってまたは水の中に突き出た石造りまたは金属製のプラットフォーム。 |
| リコマース(再販商取引) | リコマースとは、以前に所有されていた品物を、再利用・リサイクルまたは転売する購入者にオンラインマーケットプレイスを通じて販売することです。 |
| リバースロジスティクス | リバースロジスティクスとは、顧客から販売者またはメーカーに物品を戻すサプライチェーン管理の一種です。 |
| 道路貨物輸送サービス | 国内の原産地から目的地まで、または国境を越えて(国際)商品(原材料または固体・液体の両方を含む製造品)を輸送するためのトラック輸送業者の雇用が道路貨物輸送市場を構成します。サービスは満載トラック輸送(FTL)または積み合わせトラック輸送(LTL)、コンテナ化または非コンテナ化、温度管理あり・温度管理なし、短距離または長距離の場合があります。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RORoまたはro-ro)船とは、自動車・オートバイ・トラック・セミトレーラートラック・バス・トレーラー・鉄道車両などの車輪付き貨物を、自力走行または自走式モジュールトランスポーターなどのプラットフォーム車両を使用して船内外に乗り降りさせるように設計された貨物船です。 |
| スワップボディ | スワップボディ(スワップボディ・交換可能コンテナまたは相互交換可能ユニット)とは、道路・鉄道輸送向けの標準貨物コンテナの一種です。 |
| タンクバージ | タンクバージとは、主に河川や内陸水路を通じて液体・固体または気体の商品や貨物をバルクで貨物スペース(またはタンク)内に輸送するために建造または改造された非自走式船舶であり、ある内陸水路から別の内陸水路への通過時に海洋・海を通じて商品や貨物を輸送することもあります。輸送される商品や貨物はタンクの内部と直接接触します。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック/トレーラーの一般的な名称として使用されます。カーテンは上部のランナーと前後の取り外し可能なレール/ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを両側面全体で使用した容易かつ効率的な積み降ろしが可能です。走行時に閉じると、垂直の荷重拘束ストラップがトラックベッドの下のロープレールに取り付けられ、両側面に沿ってトラックベッドとカーテンを接続します。カーテン両端のウインチがカーテンを張ることで「タウトライナー」という名前の由来となっています。これにより、カーテンが風でなびいたり音を立てたりするのを防ぎ、軽い積み荷が横に滑るのを防ぐのにも役立ちます。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で物品をある輸送モードから別の輸送モードに移転することを指す輸送用語です。 |
| 坪(つぼ) | 35.58平方フィートに相当する日本の面積単位。 |
| 未舗装道路 | 砕石・炭化水素バインダーまたはビチューメン剤・コンクリートまたは石畳で舗装されていない安定化基盤の道路。 |
| 船舶整備サービス(ベッセルハズバンダリーサービス) | 船舶の維持・修繕・清掃・船体・艤装・機器の保守管理を含む。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するために、ステップ1で特定された変数と要因が入手可能な過去の市場データに照合して検証されます。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格に含まれておらず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と最終化: この重要なステップでは、すべての市場数値・変数・アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は調査対象市場の全体像を生成するために、さまざまなレベルおよび機能を横断して選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




