
Mordor Intelligenceによるインドネシアプラスチック市場分析
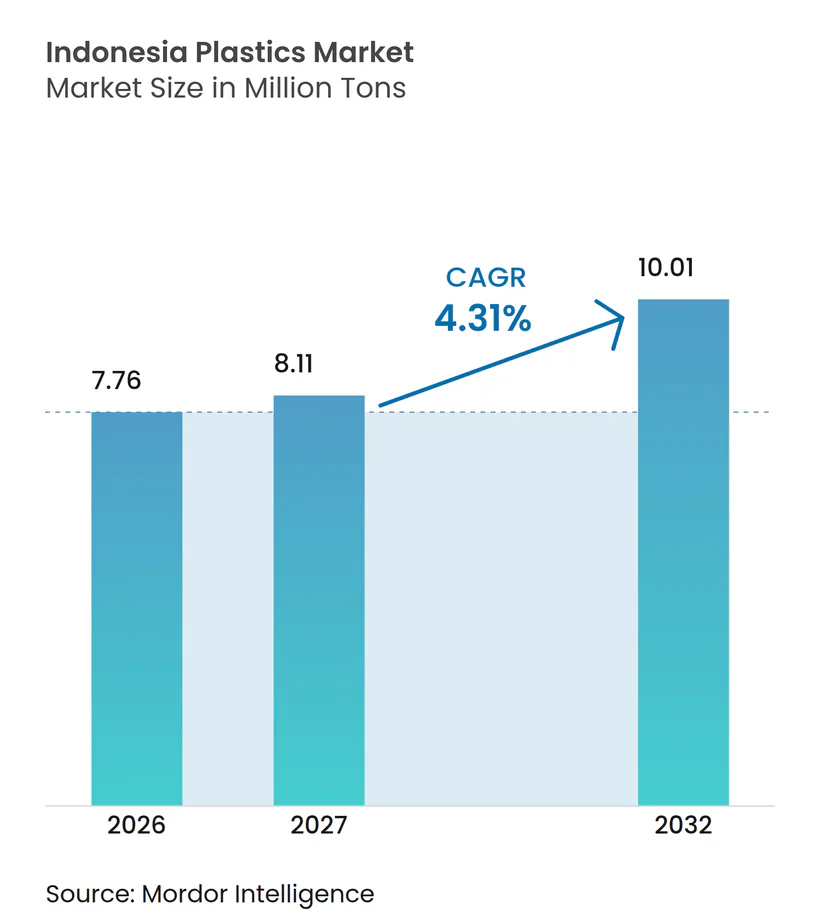
インドネシア プラスチック市場規模は、2026年の776 ミリオン トンから2027年には811 ミリオン トンに増加し、2032年までに1,001 ミリオン トンに達すると予測されており、2027年~2032年にかけてCAGR 4.31%で成長します。
国内ポリプロピレン生産と小包輸送需要は、インドネシアにおいて相補的な樹脂機会を生み出しており、地域の生産基盤と保護包装用途を結びつけています。対象生産者の廃棄物削減義務は、テイクバックが選択される場合にリサイクル可能な製品を優遇し、用途別グレードおよび認証製品により、サプライヤーは異なる加工・持続可能性仕様に対応できます。炭素関連の電力コストへのエクスポージャーは、加工収益を制約する可能性があります。2026年2月28日以降の米国およびイスラエルによるイランへの軍事作戦に起因するホルムズ海峡の海上輸送混乱は、4月までにインドネシアの石油化学事業所におけるナフサおよびLPGの入手可能性を制約し、フィードストックへのアクセスが近期の樹脂供給の制限要因となっています。
レポートの主要ポイント
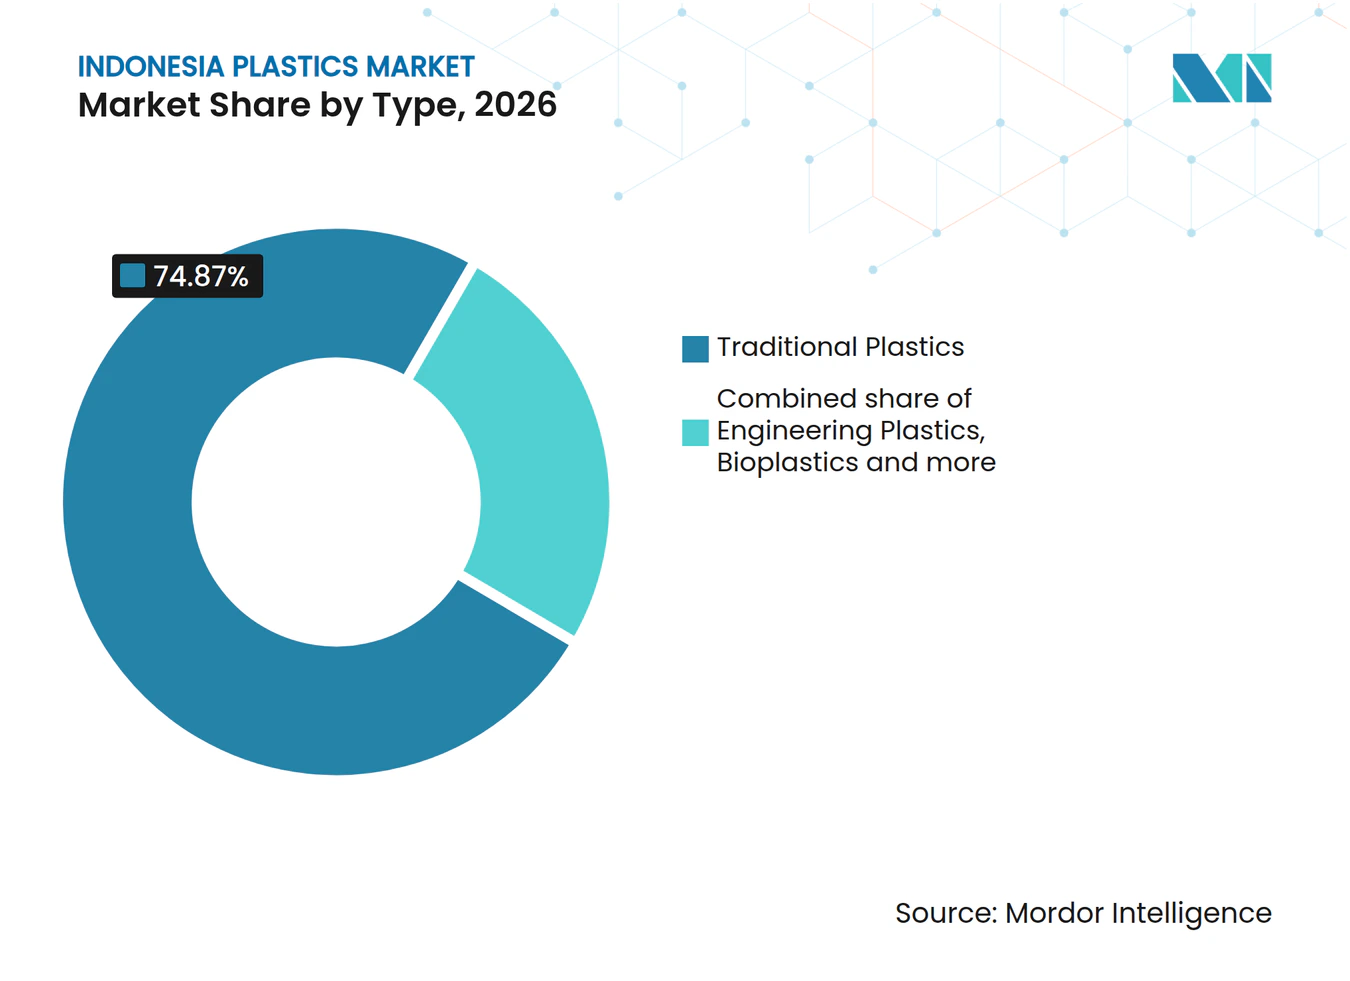
- タイプ別では、従来型プラスチックが2026年のインドネシア プラスチック市場シェアの74.87%を占め、バイオプラスチックは2027年~2032年にかけてCAGR 5.85%で最も速く成長すると予測されています。
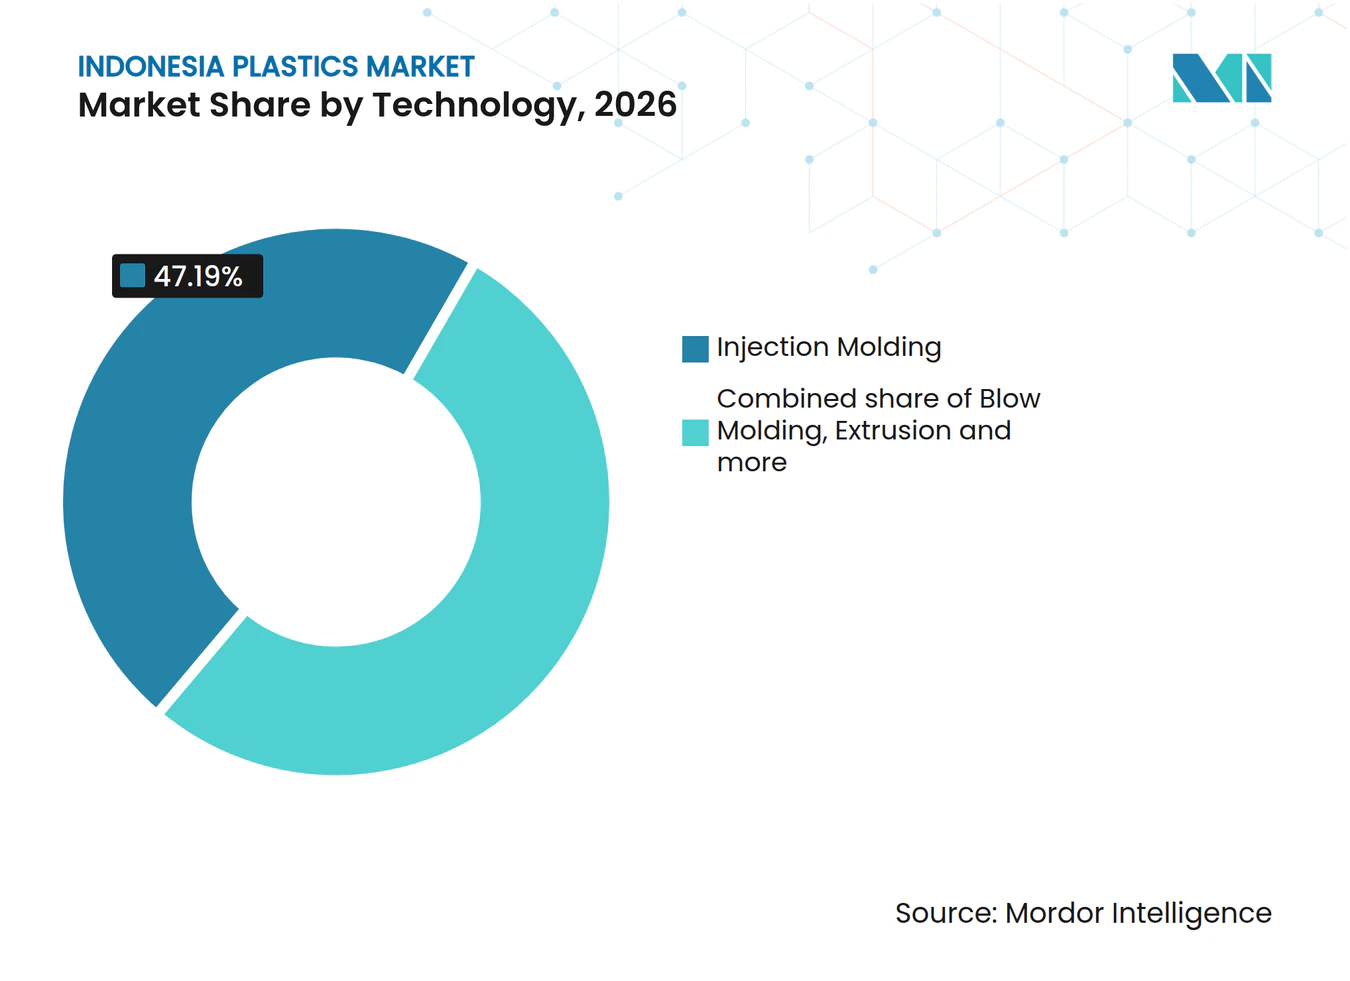
- 射出成形が加工技術をリードし、2026年のインドネシア プラスチック市場規模の47.19%のシェアを占め、ブロー成形は2027年~2032年にかけてCAGR 5.05%で最も速く成長すると予測されています。
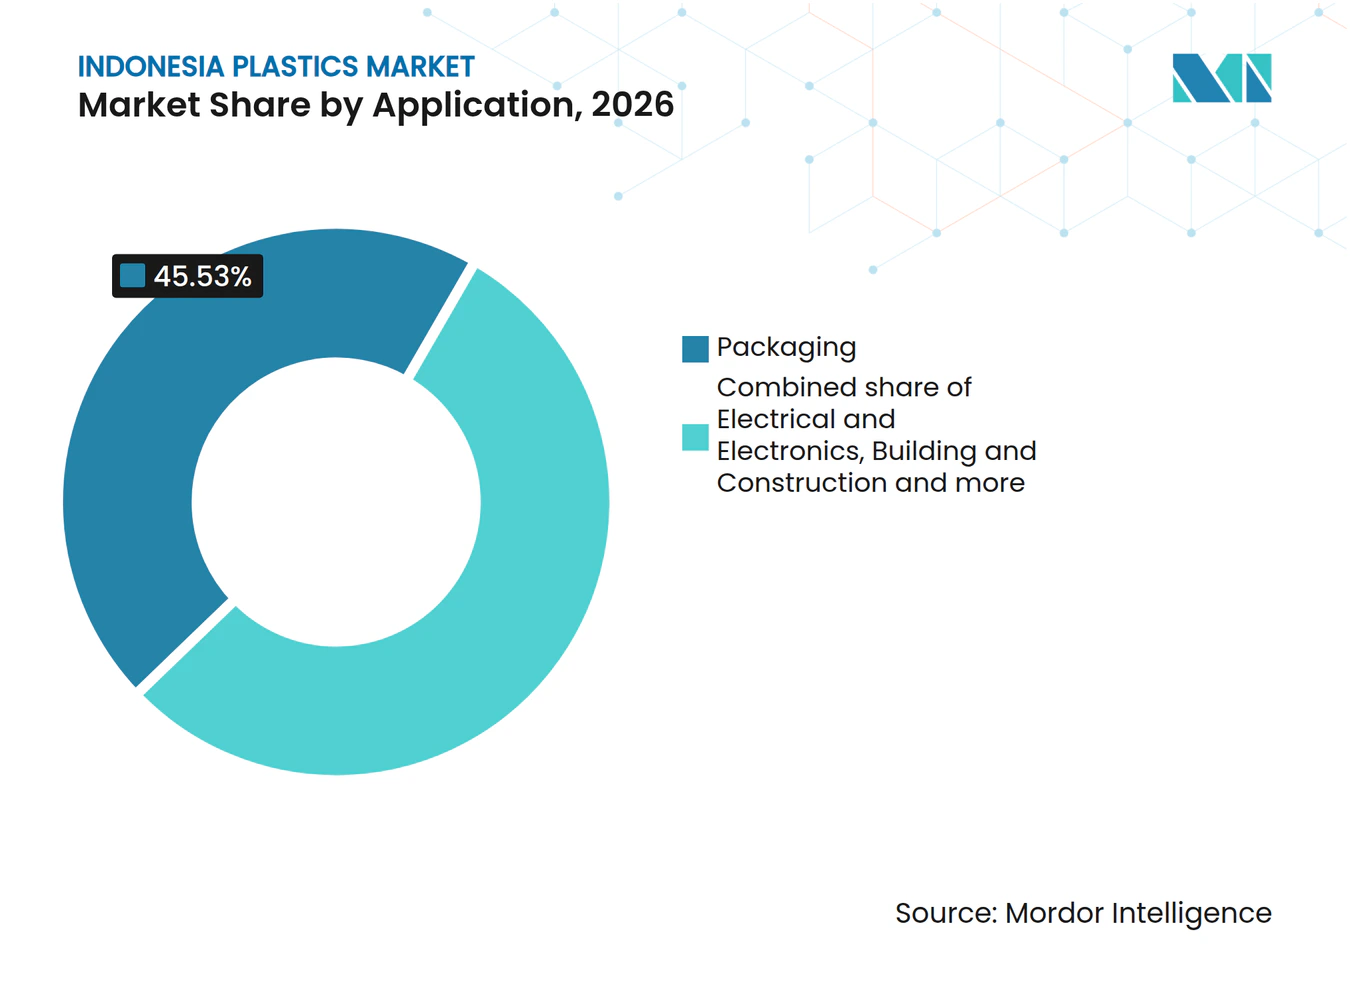
- 用途別では、包装が2026年の樹脂量の45.53%と最大のシェアを占め、2027年~2032年にかけてCAGR 5%で最も速く成長すると予測されています。
- 地理的には、ジャワ島が樹脂消費をリードし、メラクでのポリエチレン生産およびバロンガンでのポリプロピレン生産を擁しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 下流石油化学コンプレックスの拡張(チレゴン、トゥバン) | +1.7% | チレゴン工業地帯 | 中期(2~4年) |
| OEMによる軽量自動車部品の採用 | +1% | 全国 | 中期(2~4年) |
| 耐久性のある二次包装を必要とするEコマース物流の急成長 | +1.4% | 全国 | 短期(2年以内) |
| リサイクル可能樹脂需要を促進する強制的EPRおよび廃棄物分別パイロット | +1.1% | 全国 | 中期(2~4年) |
| 東ジャワにおける海藻系バイオプラスチッククラスター | +0.3% | シドアルジョ、東ジャワ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
下流石油化学コンプレックスの拡張(チレゴン、トゥバン)
国内石油化学の拡張は、下流加工向けの地域生産基盤を構築することでプラスチック需要を支援できます。LOTTE Chemical Indonesiaは2025年5月にチレゴンコンプレックスの建設を完了し、年間ポリプロピレン生産能力は35万メトリックトンです。2025年11月6日の竣工式において、インドネシアのエネルギー・鉱物資源大臣は、チレゴンコンプレックスの総生産能力について国内70%・海外30%の販売比率を見込みました。同省はまた、年間最大14億米ドルの石油化学輸入代替を見込んでいます。2026年4月8日、LOTTE Chemical Indonesiaはホルムズ海峡の混乱によりナフサおよびLPGの入手可能性が影響を受け、調達ルートの変更を余儀なくされたため、生産が減少したと報告しまた。この拡張によりポリプロピレン加工業者に国内供給オプションが提供されますが、その能力の実現はフィードストックの入手可能性に依存します。
OEMによる軽量自動車部品の採用
インドネシアでは、OEMがより重い設計の代わりに射出成形バンパーを検討することで、樹脂需要の軽量化ルートとなる可能性があります。この機会は、提案されたポリマー配合でバンパーの衝撃・表面要件を満たすことに依存します。部品サプライヤーは、材料重量の低減を適合性の十分な証明として扱うのではなく、成形部品を認定する必要があります。樹脂需要は、認定された代替が生産に入る車両へのポリマー含有量を増加させる場合にのみ増加します。商業的な機会は、特定のバンパープログラムの材料仕様を獲得することにあり、需要は軽量車両への一般的な選好ではなく、そのプログラムの生産に結びついています。
耐久性のある二次包装を必要とするEコマース物流の急成長
オンライン販売者がより多くの小包を発送するにつれて、保護用外装包装の需要が拡大し、物流活動が別の包装購入と結びつく可能性があります。J&T Expressのインドネシアにおける出荷量は2025年に60%以上増加しました。2025年1月の販売者向け配送ガイダンスにおいて、Everproはすべての商品に外装包装を義務付け、ポリメーラーバッグやプラスチックシールなどの推奨オプションを示しました。これらの要件により、送り主は小包保護の一般的なニーズが材料形式の選択となる時点に置かれます。適切なメーラーやシールを提供するコンバーターは、宅配業者が包装の購入者でない場合でも、配送サービスの要件を通じて販売者の需要に対応できます。
リサイクル可能樹脂需要を促進する強制的EPRおよび廃棄物分別パイロット
拡大生産者責任(EPR)は、廃棄物削減義務の対象となる企業にとって、リサイクル可能な包装設計を商業的考慮事項とする可能性があります。PermenLHK P.75/2019に基づき、対象となるインドネシアの生産者は2020年~2029年のロードマップを策定し、防止、テイクバックによるリサイクル、または再利用を通じて2029年までに廃棄物を30%削減することを目標としています。テイクバックによるリサイクルは、材料サプライヤーがリサイクル可能な樹脂および包装製品を開発できるコンプライアンスルートを生み出します。防止と再利用が代替ルートであるため、最も強い需要との結びつきは、回収ベースのアプローチを選択する生産者にあります。テイクバックルートは包装が回収・リサイクルできる場合にのみ機能するため、材料選択はコンプライアンス計画の一部となります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチック袋への潜在的な物品税 | -0.6% | 全国 | 中期(2~4年) |
| エネルギーコストを引き上げる炭素価格制度 | -0.4% | ジャワ、マドゥラ、バリ | 長期(4年以上) |
| 内陸樹脂物流コストを増大させる鉄道インフラの格差 | -0.2% | タンジュン・プリオク港、ジャカルタ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチック袋への潜在的な物品税
使い捨てプラスチック袋への物品税は、小売ショッピングバッグ購入者にサービスを提供するコンバーターに製品固有のコスト負担をかけることになります。購入者がバッグの使用を減らしたり形式を変更したりすることで対応した場合、その影響は対象製品の樹脂需要の低下を通て上流に波及する可能性があります。エクスポージャーは課税対象のバッグ形式に集中するため、正確な製品定義が商業的に重要となります。コンバーターは代替形式で対応できますが、製品の再設計によって課税対象のままの用途にサービスを提供するコストが除去されるわけではありません。残るリスクは、税制による価格上昇がコンバーターとその顧客に波及するにつれて、バッグ用樹脂サプライヤーにとって実行可能な販売先が狭まることです。
エネルギーコストを引き上げる炭素価格制度
炭素価格制度は、電力価格変動にさらされているプラスチック加工業者に対して条件付きのエネルギーコスト制約を生み出します。2026年3月までに、インドネシアは電力部門の排出量に対する排出量取引制度を実施しましたが、炭素税は未実施のままです。大統領令110/2025は、規制対象施設の運営者が温室効果ガス排出上限を超えた場合に炭素税を支払うことを義務付けています。2024年~2030年のジャワ、マドゥラ、バリの電力システムに関する2025年のシミュレーションでは、モデル化された炭素税が高いほど電力価格が高くなることが示されました。その結果生じるコスト転嫁は加工コストを増加させ、電力コストにさらされた事業所での樹脂処理量拡大の根拠を弱める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
従来型樹脂の規模と地域バイオポリマー生産従来型プラスチックは2026年のインドネシア プラスチック市場規模の74.87%のシェアを占めました。Polytama Propindoは2025年にインドネシアで266,262メトリックトンのポリプロピレン樹脂を生産しました。[1] 同社のMasplene樹脂は、医療用マスク材料、米袋、包装、家庭用プラスチック製品などの製品に使用されています。この最大セグメントにとって、用途の広がりは生産者のスループットをいくつかの異なる加工事業と結びつけ、確立されたポリプロピレン生産に複数の潜在的な供給先を生み出しています。
バイオプラスチックは最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.85%が予測されています。CJ CheilJedangの事業部門であるCJ Biomaterialsは、インドネシアのパスルアン施設でバイオプラスチックである非晶質PHAを生産しています。同社の商業モデルには、PHAペレットを溶融・成形して製品にする下流企業へのPHAペレットの販売が含まれています。外部企業がCJ Biomaterialsのペレットを製品に成形するため、PHA販売の拡大はそれらの企業の加工需要に依存しており、成形段階での製品開発がバイオプラスチック成長へのルートとなっています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
技術別:
設置済み成形能力が異なる購買グループを結びつける射出成形は2026年のインドネシア プラスチック市場シェアの47.19%を占めました。PT Asia Pramulia は2025年にスラバヤ工場で23台の射出成形機を稼働させました。PT Indonesia Thai Summit Plastechは、自動車プラスチック部品事業において射出成形、スプレー塗装、車両内装組立を組み合わせています。これらの事業は、最大グメントが包装製造と車両部品生産の両方にサービスを提供できることを示しており、それぞれ異なる下流加工要件を持っています。
ブロー成形は最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 5.05%が予測されています。2025年、PT Asia Pramulia はスラバヤ工場で24台、パスルアン工場で10台のブロー成形機を稼働させてプラスチック包装を製造しました。パスルアンのブロー成形設備は、リークテスト、ラベリング、ボトル印刷設備によって支援されていました。容器成形とそれ以降の工程を結びつけることで、加工プロセスが中空形状の生産を超えて延長されるため、包装購入者に対してより完全な商業的提案が可能となります。

注記: 個別セグメントのシェアはレポート購入時に入手可能
用途別:
稼働中の包装生産がさらなるフィルム投資を支える包装は2026年の樹脂量の45.53%と最大のセグメントシェアを占め、2027年~2032年にかけてCAGR 5%で最も成長が速いセグメントになると予測されています。PT Panca Budi Idamanは2025年に128,000メトリックトンのプラスチック包装を生産しました。生産者の完成包装の生産量は、樹脂サプライヤーにとって確立された加工販売先を示しており、この用途に将来の追加ラインへの投資と並ぶ商業的基盤を与えています。樹脂生産者は、生産能力を稼働中の包装事業が使用する材料に変換することでその基盤にサービスを提供するため、完成品のスループットは発表された加工能力と同様に重要となる場合があります。
包装への投資は、代替ポリオレフィンフィルムルートを支援できる材料の商業的役割も開きます。PT Indopoly Swakarsa Industryは2025年5月21日にインドネシアでハイブリッド二軸延伸ポリプロピレンおよびポリエチレン包装フィルムラインを竣工しました。このラインは年間25,000メトリックトンの能力を追加しました。この投資は、同じハイブリッド生産設備を中心にポリプロピレンおよびポリエチレンフィルムの機会を開発できる明確な生産環境を生み出しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ジャワ プラスチック市場
ジャワ島は樹脂消費において主導的な地位を占めています。PT LOTTE CHEMICAL TITAN Nusantaraはバンテン州メラクの施設でポリエチレンを生産し、Polytama Propindoのポリプロピレン工場は西ジャワのバロンガンに位置しています。したがって、ジャワ島は主導的な樹脂消費とともに、メラクでのポリエチレン生産とバロンガンでのポリプロピレン生産の両方を擁しています。
スマトラプラスチック市場
スマトラ島の独自の貢献として、南スマトラにおける製油所に連結したポリプロピレン生産があります。南スマトラのプラジュ製油所は2025年に50,050メトリックトンのPolytamポリプロピレン樹脂を生産しました。Polytamは包装、自動車、家庭用産業に原材料として供給しています。これにより、特定の樹脂生産地点が複数の下流用途と結びつき、その商業的関連性が異なるタイプの加工事業にわたって広がります。
カラワンプラスチック市場
Changsuは2026年1月15日、カラワンのスリヤチプタ工業団地にPT Changsu Industrial Indonesiaを通じて初の海外場を開設し、BOPAフィルム生産を開始しました。Dongsung Chemicalは2025年2月にカラワンでの本格操業を開始し、2025年4月にはプレポリマー、ポリエステルポリオール、ポリウレタン樹脂の年間合計能力67,000トンを報告しました。2025年4月30日、Dongsungはカラワンの港湾近接性と自動車サプライチェーンの位置を活用して顧客への納品を支援する計画を示しました。同社は同工場を東南アジア、南北アメリカ、欧州への計画的な拡張基盤として位置付けました。フィルム加工とポリウレタン材料により、カラワンはジャワ島のメラクおよびバロンガンにおけるポリエチレンおよびポリプロピレン生産と並ぶ独自の産業的役割を担っています。
規制の枠組みと見通し
この比較は選択された管轄区域を対象とし、国家規制およびジャカルタの規制が使い捨て小売ショッピングバッグメーカーにサービスを提供する樹脂サプライヤーにどのような影響を与えるかに焦点を当てています。国家政策にはショッピングバッグの禁止スケジュールが含まれており、ジャカルタはすでに指定された小売店舗でそれらのショッピングバッグを規制しています。2026年10月6日、環境省・環境管理庁はP.75/2019の代替草案について協議しました。草案は包装設計に基づく生産者費用と2028年からの完全義務化を提案し、2026年11月の採択を目標としていました。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主管当局 | 環境省・環境管理庁(権限ある地方当局と連携) | 貿易機関および公務員警察部隊と連携する環境機関 |
| 主要な手段または方向性 | P.75/2019;ショッピングバッグ禁止は2030年1月1日に予定(地方による早期禁止の対象) | 知事規制142/2019;小売ショッピングバッグ規制は2020年7月1日発効 |
| 商業的影響 | 使い捨てショッピングバッグ販売先の将来的な制限 | ショッピングセンター、スーパーマーケット、伝統的市場でのショッピングバッグ需要の制限 |
| 現在の政策の魅力度 | 中 | 低 |
| 政策の魅力度の将来的な方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
移行期間がビジネスに猶予を与えるため、国家レベルの魅力度は「中」ですが、2030年の禁止と提案された2028年の義務化は「強化」の方向性を支持しています。ジャカルタは、指定された小売店舗がすでに規制に直面しており、その地域の製品用途について「変化なし」を支持する運用枠組みがあるため、ショッピングバッグ用樹脂サプライヤーにとって「低」となっています。未包装食品向けの使い捨てプラスチック包装袋に対する別途の許可は、より環境に優しい代替品が入手可能になるまで継続されます。ジャカルタの早期規制は地域の移行機会を狭め、他の許可された小売場所にサービスを提供するサプライヤーにとって国家の期限がより重要となっています。
バリューチェーンの段階
バリューチェーンは、樹脂生産者、供給仲介業者、包装コンバーターが国内生産と下流需要を結びつけながらどのように収益を得るかを比較しています。2026年1月、国内ポリプロピレン生産者はインドネシアの年間ポリプロピレン需要の約半分を供給し、残りは輸入に依存していると報告されました。この供給構造は、国内生産と輸入材料の両方が加工業者に届く必要があるため、地域工場と並んで仲介業者に商業的役割を与えています。したがって、サプライヤーの収益は生産、樹脂供給、包装加工において発生する可能性があり、バリューチェーンは地域樹脂工場のを超えた広がりを持っています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 樹脂生産 | PT Polytama Propindoなどのポリプロピレン生産者;PT LOTTE CHEMICAL TITAN TbkおよびPT LOTTE CHEMICAL TITAN Nusantaraなどのポリエチレン生産者 | 樹脂販売 | 国内ポリプロピレン供給不足 | 代替供給ルートを維持しながら国内生産を拡大 |
| 樹脂取引・供給 | PT Sumitomo Indonesiaなどの樹脂サプライヤー;PT Panca Budi Idamanなどの樹脂トレーダー | 樹脂取引・流通収益 | コンバーターのニーズへの国内・輸入グレードのマッチング | 適格な国内・海外調達オプションを維持 |
| 包装加工・流通 | PT Asia PramuliaおよびPT Panca Budi Idamanなどの包装メーカー | 完成包装の販売・流通収益 | 製品固有の加工能力への樹脂入手可能性の整合 | 生産拡大前に意図した成形ラインで候補グレードをテスト |
| 情報源: Mordor Intelligence | ||||
PT Polytama Propindoは2026年6月22日、インドラマユにおけるポリプロピレン工場バロンガンプロジェクトのエンジニアリング、調達、建設作業を開始しました。その作業の開始は、商業的利益が将来の実行に依存する生産者側の対応を示しており、投資サイクル中は取引チャネルが需要にサービスを提供できます。加工事業は販売可能な包装を通じてさらに下流で価値を獲得するため、拡大した樹脂基盤の商業的利用には加工能力が不可欠です。追加の国内能力は、仲介業者が適切な供給ポートフォリオを組み立てる役割を排除することなく、調達ミックスを変化させる可能性があります。
競合環境
市場集中度
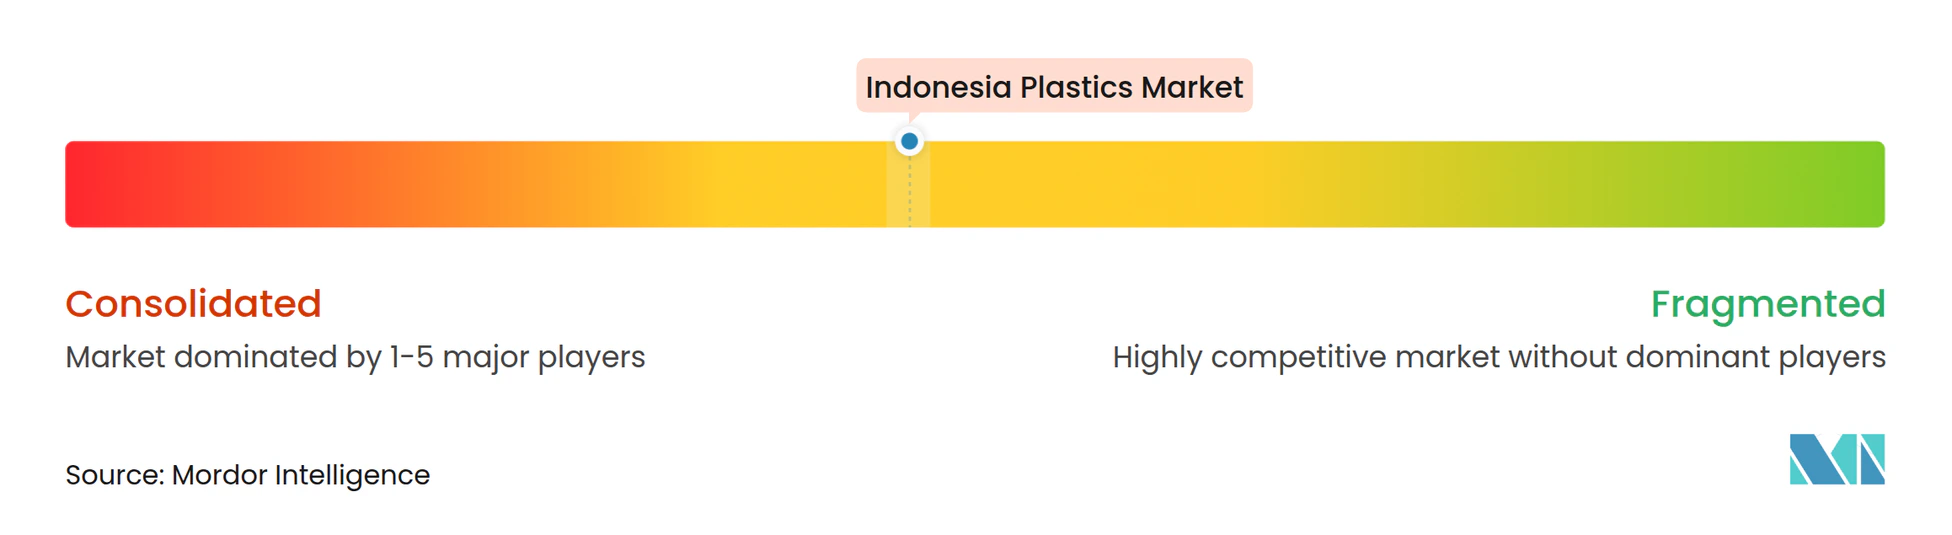
供給面では、Chandra Asri Group、LOTTE CHEMICAL TITAN HOLDING BERHAD、Asahimas Chemical Company、PT Pertamina (Persero)、Sulfindo Adiusahaからなる確立された生産者コアがあります。Chandra Asri Groupは、ポリエチレン生産のエネルギー強度削減やポリプロピレン生産のエネルギー性能改善などの取り組みにより、2025年国家エネルギー効率賞を受賞しました。Sulfindo Adiusahaのポリ塩化ビニル(PVC)事業はPT Satomo Indovyl Polymerとの合弁事業です。LOTTE CHEMICAL TITAN HOLDING BERHADの子会社であるPT Lotte Chemical Indonesiaは、エチレンおよびプロピレンとポリプロピレンを含む年間設計能力を持つチレゴンコンプレックスを開発・運営しています。
2025年9月30日時点で、PT Tuban Petrochemical IndustriesはPT Polytama Propindoの99.999%を保有し、Pertaminaが63%を所有していました。2025年10月、Milliken & CompanyとPT Polytama Propindoは、Millikenが薄肉射出成形専用のインドネシア初のUL認定ポリプロピレン樹脂と説明するMasplene MAS9475を発売しました。この協業は地域の樹脂生産者と技術パートナーを結びつけ、より広いポリプロピレン製品群の中でそのグレードに用途固有のポジションを与えています。特定グレードの認定は、未分化なポリプロピレン供給の増加よりも、薄肉成形購入者にとって用途開発をより有用なものにする可能性があります。
2025年6月、Asahimas Chemical CompanyのAnyer工場は、PVC樹脂および関連化学製品を対象としたISCC PLUS認証を取得しました。[2] この認定は、材料仕様に国際的に認められた持続可能性基準を含む顧客への対応を支援できます。2025年7月、AGCは認証がAnyer工場での製造を通じたバイオマス由来および再生可能原材料の持続可能な管理とトレーサビリティを対象としていると報告しました。認証範囲はPVC樹脂とともに、Anyer工場での塩化ビニルモノマー、苛性ソーダ、塩酸、次亜塩素酸ナトリウムを対象としています。サイトに連結したトレーサビリティにより、持続可能性を重視する購入者はPVC樹脂だけでなく供給工場も認定する根拠を得られます。
インドネシア プラスチック産業リーダー
-
Chandra Asri Group
-
LOTTE CHEMICAL TITAN HOLDING BERHAD
-
Asahimas Chemical Company
-
PT Pertamina (Persero)
-
Sulfindo Adiusaha
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシアプラスチック市場 このレポートでカバーされる企業
- Asahimas Chemical Company
- Chandra Asri Group
- Dow
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries N.V.
- Mitsubishi Chemical Group Corporation
- PT Indonesia Nanya Indah Plastics
- PT Pertamina (Persero)
- PT Polychem Indonesia Tbk
- PT Standard Toyo Polymer (Tosoh Corporation)
- PTT Global Chemical Public Company Limited
- Sulfindo Adiusaha
- TORAY INDUSTRIES, INC.
市場参加者にとっての主要機会
この機会は、見込まれるリサイクルポリオレフィン供給を異なる加工購入者向けの有用な樹脂製品に変換する方法を比較しています。2026年10月15日、Circulate Capitalはインドネシアのリサイクル業者Bumi Baru Plastikに対し、リサイクルポリプロピレンおよびポリエチレン加工の拡大と下流製造ラインの追加のための成長資本を発表しました。[3] 発表された目標には、産業・商業顧客向けの特殊コンパウンドおよびバブルラップが含まれており、リサイクル投資を特定の下流用途と結びつけています。これらの目標は、追加能力と製造ラインが計画される中で、材料認定と購入者開発の機会を生み出しています。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 認定済みリサイクルポリプロピレン供給 | 発表された資本がリサイクルPP加工の拡大を支援 | 産業用プラスチックコンバーター | 定義された部品仕様に対してリサイクルPPを認定 | 加工規模拡大に伴う繰り返し可能な材料性能の達成 | Bumi Baru Plastikおよび参加コンバーター |
| 保護包装向けリサイクルポリエチレン | 計画された下流統合にはバブルラップが含まれる | 産業・商業ユーザーにサービスを提供する保護包装コンバーター | 特定の保護包装用途を中心にリサイクルPE供給を開発 | リサイクルフィードストック品質の加工プロセスへの適合 | Bumi Baru Plastikおよび保護包装生産者 |
| 用途固有のリサイクルポリオレフィンコンパウンド | 特殊コンパウンドは発表された下流目標の一部 | カスタマイズされたコンパウンドを必要とする産業購入者 | 定義された産業用途向けの配合を共同開発 | 配合要件の一貫した商業生産への転換 | Bumi Baru Plastikおよび産業用コンパウンドユーザー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、計画された加工拡大に先立ち、定義された産業用途を中心にリサイクルポリオレフィン樹脂を認定することです。樹脂販売により独立したコンバーターが後の変換を行えるようになり、直接コンパウンドおよび包装販売によりその活動の多くをリサイクル業者内に留めることができます。今後2年間でリサイクルPPおよびPE加工能力を5倍に拡大するという発表された目標は、計画された量が到来する前に早期の材料認定を有用なものにしています。
最近の産業開発事情 インドネシアプラスチック市場
- 2026年10月:Circulate Capitalは、インドネシアのリサイクル業者Bumi Baru Plastikに対し、リサイクルポリプロピレンおよびポリエチレン加工の拡大と、特殊コンパウンドおよびバブルラップを含む下流製造ラインの設立のための成長資本を発表しした。
- 2026年10月:インドネシアの環境省・環境管理庁はP.75/2019を置き換える規制草案について協議し、包装設計に基づく生産者費用と2028年からの完全義務化を提案しました。
- 2026年6月:PT Polytama Propindoは2026年6月22日、インドラマユにおける第2ポリプロピレン工場のエンジニアリング、調達、建設作業を開始し、国内樹脂生産のプロジェクトパイプラインを拡大しました。
インドネシアプラスチック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア プラスチック市場は、インドネシアの加工業者が消費するプラスチック樹脂の年間数量(トン)を測定します。プラスチックタイプ、加工技術、最終用途用途別に分類された樹脂を対象としています。
対象外:樹脂とは別に販売されるナフサ、モノマー、その他のプラスチックフィードストック、完成プラスチック製品および包装済み商品、プラスチック加工機械は除外されます。
セグメンテーション概要
- タイプ別
- 従来型プラスチック
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- エンジニアリングプラスチック
- ポリエチレンテレフタレート(PET)
- ポリアミド
- ポリカーボネート
- スチレン系コポリマー(ABSおよびSAN)
- ポリブチレンテレフタレート(PBT)
- フッ素樹脂
- ポリオキシメチレン(POM)
- ポリメチルメタクリレート(PMMA)
- その他のエンジニアリングプラスチック
- バイオプラスチック
- 従来型プラスチック
- 技術別
- ブロー成形
- 押出成形
- 射出成形
- その他の技術
- 用途別
- 包装
- 電気・電子
- 建築・建設
- 自動車・輸送
- 家具・寝具
- その他の用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、エチレン・アルファオレフィン共重合体(HS 3901.40.00)の税関輸入数量に関するインドネシアのWTO通知、インドネシア環境省の生産者ロードマップFAQ、PermenLHK P.75/2019のUNEP法的記録、プラスチック材料フローに関する世界銀行分析などのソースを使用しています。環境省FAQおよびUNEP記録は、P.75/2019の廃棄物削減義務の対象となる生産者および包装材料を説明し、世界銀行分析はインドネシアのプラスチック材料フローを枠組みとして示しています。アナリストは、貿易・生産記録を照合することで、国内加工に入る樹脂を製品、廃棄物、フィードストックから区別しています。
企業の提出書類、年次報告書、投資家向け資料、生産者の開示情報、信頼性の高いインドネシアのビジネス・貿易プレスは、稼働能力、生産量、計画プロジェクト、製品グレード、顧客用途に関する証拠を追加できます。アナリストはそれらの開示情報を公式の貿易・規制証拠と比較し、報告された数量が重複したり異なる単位を使用したりする場合は明確化を求めます。これらの指定ソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インドネシアの樹脂生産者・輸入業者、コンバーター、流通業者、下流の調達・業務リーダーとの構造化インタビューおよびサーベイにより、国内加工に入る樹脂量と、材料、プロセス、用途別の需要分布を明確にできます。回答者は二次調査結果を検証し、報告された能力、生産量、貿易、稼働率のギャップを説明し、フォローアップ質問と独立したソース記録との比較を通じて矛盾する数量を調整するのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | |
| 中位層:43% | 機能・部門リーダー:35% | |
| 中小規模:23% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、国内樹脂生産と樹脂輸入を合算し、樹脂輸出を差し引き、インドネシアの加工に入らない文書化された在庫変動または材料を調整することで、インドネシアの見かけ上の国内樹脂入手可能量から始まります。主要指標には、地域ポリマー工場での生産・稼働率、樹脂ファミリーの税関数量、コンバーターのスループットと能力、包装・建設・自動車・電子機器における最終用途生産、材料代替や在庫行動を示す可能性のある樹脂価格が含まれます。生産・貿易記録がコンバーター活動と照合されると、国内消費推計が形成されます。歴史的な数量とセグメントシェアは、生産者の生産量、貿易記録、コンバーター活動、開示された最終用途需要を使用して、タイプ、加工技術、用途にわたって照合されます。選択的なサプライヤーの集計とサンプリングされたコンバーターのスループット確認が国内合計を検証し、ギャップは最も近い比較可能な年と明示的な仮定を使用して限定されます。時系列パターンとこれらの需要指標が多変量回帰予測を支援し、シナリオ分析が発表された能力、輸入入手可能性、規制による樹脂使用の変化をテストします。インドネシアの業界専門家は変数レベルの予測の方向性と実際的な妥当性を検討でき、未解決のインプットは観察された事実として扱われるのではなく範囲として保持されます。
データ検証と更新サイクル
アナリストは生産、貿易、能力、コンバーター需要、最終用途シグナルを三角測量し、独立した推計間の外れ値、二重計上、単位の不一致、材料の差異を調査してから承認します。第2レビューではソースの日付、計算、セグメント合計、予測ドライバーを確認し、説明のつかない差異や能力、貿易、規制、報告された需要の重大な変化によって回答者への再連絡が行われます。証拠基盤は年次で更新され、重大な市場イベント後にサイクル間で更新され、新たな納品前レビューで再確認されます。
Mordor Intelligenceのインドネシア プラスチック市場規模と他の公表推計との比較
公表された推計は、計上する取引・製品および需要モデル化に使用するインプットが異なる場合があります。インドネシア プラスチック市場は、インドネシアの加工業者が消費するプラスチック樹脂の年間数量(トン)を測定します。
主要なギャップドライバーには、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、地域ポリマー工場での生産・稼働率、樹脂ファミリーの税関数量、コンバーターのスループットと能力、包装・建設・自動車・電子機器における最終用途生産、材料代替や在庫行動を示す可能性のある樹脂価格が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 811 ミリオン トン(2027年) | |
| グローバルコンサルタンシーA | 7,126 KMT(2025年) | その推計は2027年のレポート数値よりも早い測定年のものです。 |
| 地域コンサルタンシーB | 500 ミリオン メトリックトン(2026年) | 2026年のベースでは、この推計は本レポートの2027年値811 ミリオン トン(1年後)を38.3%下回っています。主要コモディティ樹脂を対象としており、本レポートの合計にはエンジニアリングプラスチックとバイオプラスチックも含まれています。 |
Mordor Intelligenceのアナリストは生産、貿易、能力、コンバーター需要、最終用途シグナルを三角測量し、独立した推計間の外れ値、二重計上、単位の不一致、材料の差異を調査してから承認します。
レポートで回答される主要な質問
インドネシア プラスチック市場の規模と予測される成長は?
数量は2026年の776 ミリオン トンから2027年には811 ミリオン トン、2032年までに1,001 ミリオン トンに増加すると予測されており、2027年~2032年にかけてCAGR 4.31%で成長します。
インドネシアのプラスチック需要を支える要因は何ですか?
国内石油化学能力と小包輸送需要が重要な要因です。J&T Expressのインドネシアにおける出荷量は2025年に60%以上増加しました。
インドネシアのプラスチック需要をリードする用途はどれですか?
包装は2026年の樹脂量の45.53%を占め、2027年~2032年にかけてCAGR 5%で最も速く成長すると予測されています。
インドネシアの樹脂産業を形成する企業はどこですか?
主要参加者にはChandra Asri Group、LOTTE CHEMICAL TITAN HOLDING BERHAD、Asahimas Chemical Company、PT Pertamina (Persero)、Sulfindo Adiusahaが含まれます。
インドネシアのプラスチック加工投資を制約する可能性があるものは何ですか?
炭素価格エクスポージャーが加工経済性に影響を与える可能性があります。ジャワ、マドゥラ、バリを対象とした2025年のシミュレーションでは、モデル化された炭素税が高いほど電力価格が高くなることが示されました。
インドネシアのプラスチック産業を支える地域はどこですか?
ジャワ島が樹脂消費をリードし、メラクでのポリエチレン生産とバロンガンでのポリプロピレン生産を擁しています。