
インド低温物流市場規模とシェア
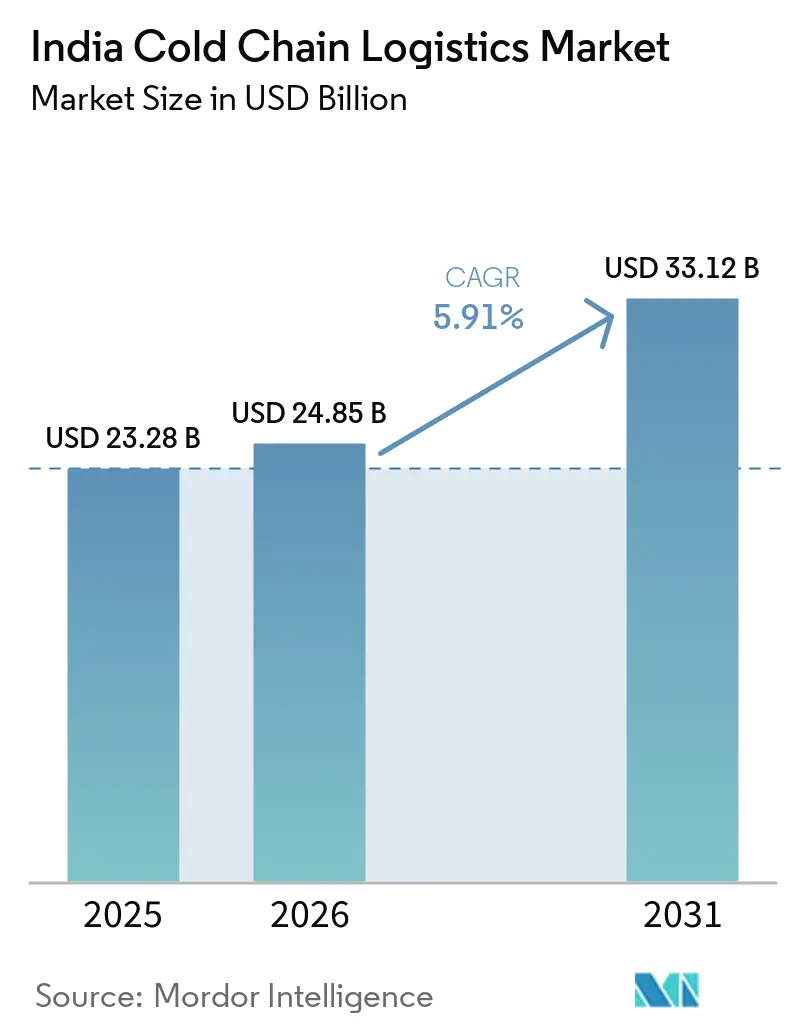
Mordor Intelligenceによるインド低温物流市場分析
インド コールドチェーン ロジスティクス市場規模は、2026年の24.85 ビリオン 米ドルから2027年には26.32 ビリオン 米ドルに拡大し、2032年までに35.46 ビリオン 米ドルに達する見込みで、2027年〜2032年にかけてCAGR 6.14%で成長する見通しです。
インドにおける小売業の拡大と食料品配送は、より広範な冷凍食品販売拠点ネットワークにおける冷蔵ディストリビューションの機会を創出しています。政府が支援するインフラストラクチャーは、製品準備・保管・移送の各段階を結びつけています。資本要件と農場レベルでのアクセス不足が、これらの機会を実用的なサービスに転換するうえでの制約となっています。オペレーターは、自動化された設備の増強、より特化した転送サービス、ヘルスケアに特化したハンドリングを通じて対応し、顧客に対する運営上の責任をより明確に示すことができます。したがって、収益面では、資本を投下する前に契約顧客を確保し、冷蔵車両が積載可能な量に小規模農家の出荷を集約するオペレーターが有利となります。
主要レポートのポイント
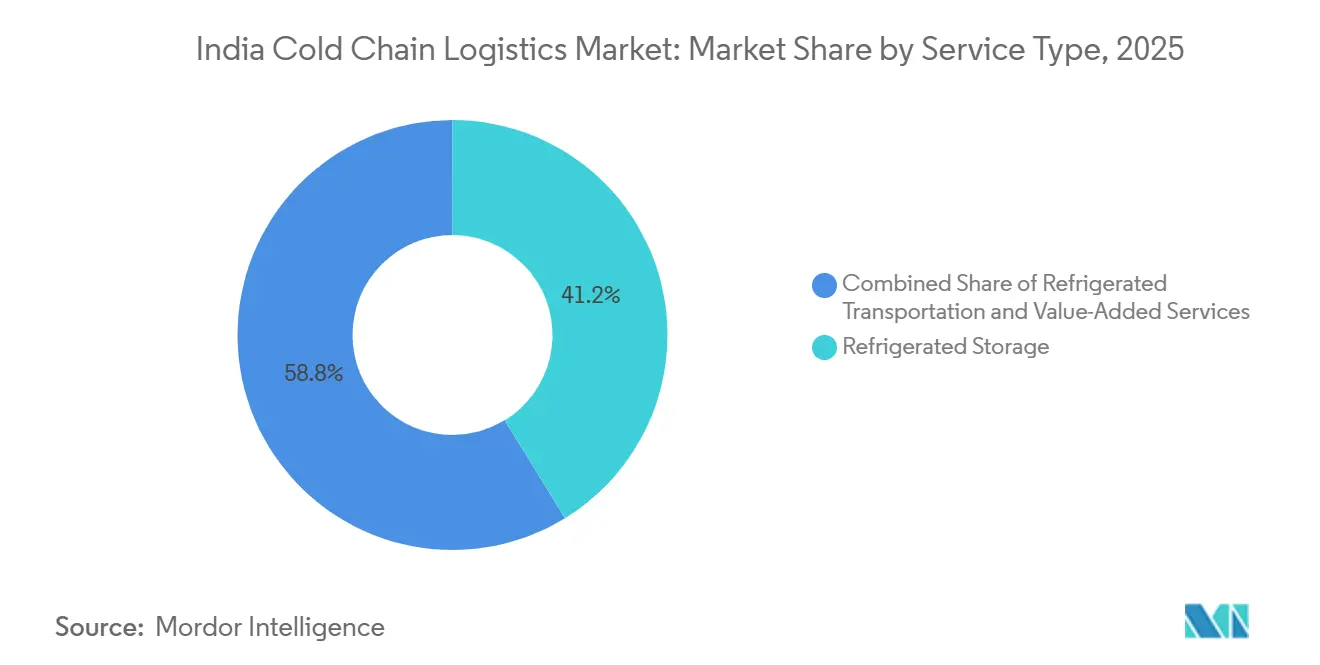
- サービスタイプ別では、冷蔵保管が2026年のインド コールドチェーン ロジスティクス市場シェアの41.16%を占め、付加価値サービは2027年〜2032年にかけてCAGR 6.6%で成長すると予測されています。
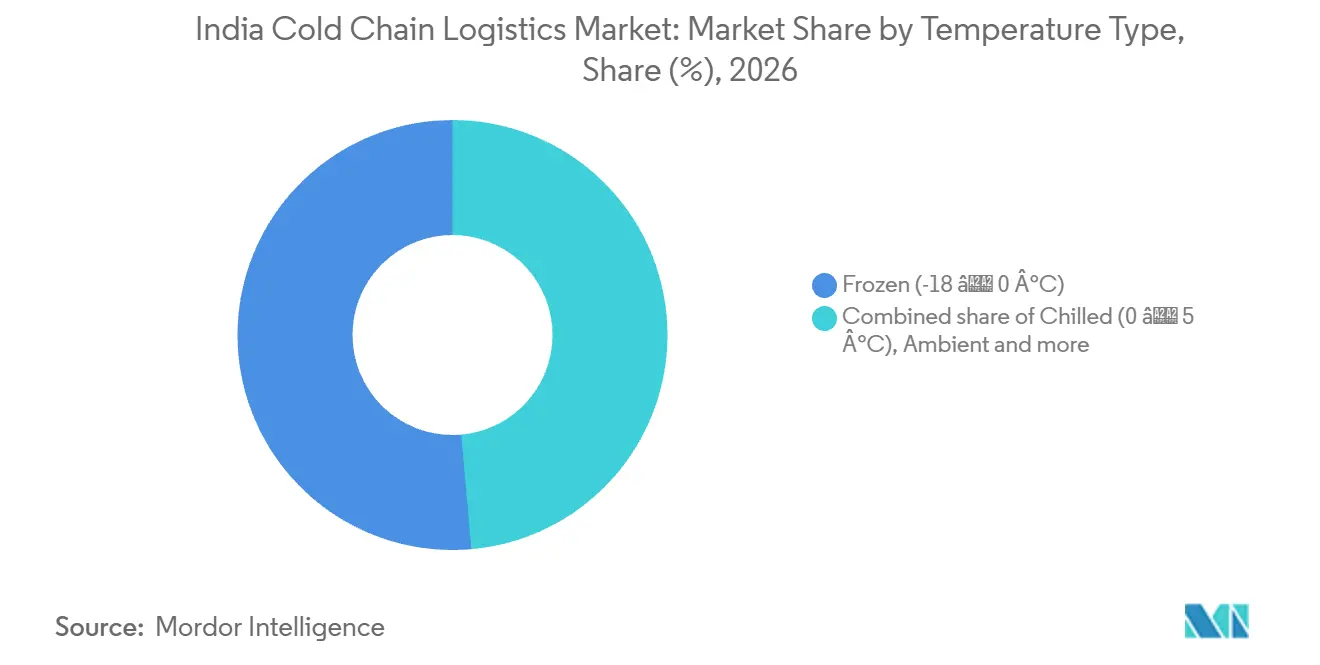
- 温度タイプ別では、冷凍サービス(-18〜0℃)が2026年のインド コールドチェーン ロジスティクス市場規模の51.4%のシェアでトップとなり、チルドサービス(0〜5℃)は2027年〜2032年にかけてCAGR 6.5%で最も速く成長すると予測されています。
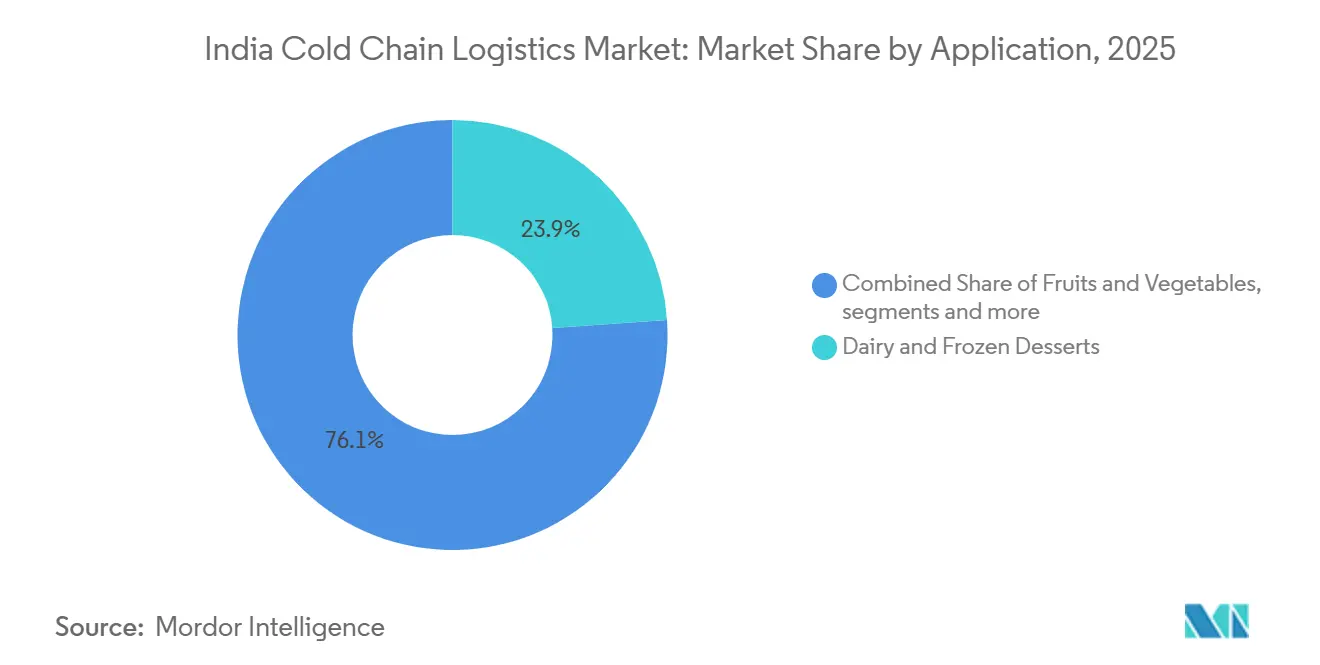
- 用途別では、乳製品・冷凍デザートが2026年に23.87%のシェアでトップとなり、医薬品・バイオロジクスは2027年〜2032年にかけてCAGR 6.55%で最も速く成長すると予測されています。
- 地域別では、インド西部が2026年に22.77%のシェアでトップとなり、インド東部は2027年〜2032年にかけてCAGR 6.35%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 組織化された小売業および冷凍FMCGディストリビューションの拡大 | +2.1% | マハラシュトラ州、カルナータカ州、ゴア州、テランガーナ州、アーンドラ・プラデーシュ州 | 中期(2〜4年) |
| PMKSYの統合コールドチェーンおよび付加価値インフラストラクチャースキームによる政府支援 | +1.9% | 全国 | 中期(2〜4年) |
| 医薬品・ワクチン コールドサプライチェーン需要の増大 | +1.7% | 全国 | 短期(2年以内) |
| eコマース食料品・冷凍食品配送の成長 | +1.5% | 全国 | 短期(2年以内) |
| IoTおよびリアルタイム温度モニタリングの採用 | +0.7% | 全国 | 中期(2〜4年) |
| 中東・東南アジアへの生鮮品輸出の増加 | +0.6% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
組織化された小売業と冷凍日用消費財流通の拡大
小売業の拡大が冷蔵ディストリビューションを後押しするのは、増大する製品フローが冷凍品を保管できるより多くの販売拠点ネットワークに到達する場合です。NielsenIQは、インドの近代的な小売FMCGの販売量が2026年4月〜6月期に前年比17.5%増加したと報告しています。Krishival Foodsは、Melt N Mellowアイスクリームの小売用ディープフリーザーネットワークを、2026年度初めの3,732台からFY2026年3月31日時点で15,490台まで拡大しました。同社のディストリビューションフットプリントは、マハラシュトラ州、カルナータカ州、ゴア州、テランガーナ州、アーンドラ・プラデーシュ州にわたるディストリビューターを含んでいました。小売用フリーザーの追加は、それぞれが補充拠点となるため、拡大した販売ネットワーク全体にわたるアイスクリームディストリビューターの冷蔵配送業務を拡大します。
PMKSYの統合コールドチェーンおよび付加価値インフラストラクチャースキームによる政府支援
政府支援は、孤立した冷蔵倉庫では提供できない連結した段階に資金を提供する場合に最も有効です。2026年6月30日時点で、食品加工産業省は統合コールドチェーンおよび付加価値インフラストラクチャースキームの下で409の承認プロジェクトと311の完成または稼働中プロジェクトを報告しました。[1] 同スキームは、園芸および非園芸農産物、エビを除く魚介類・水産物、酪農製品、食肉・家禽の農場レベルでの準備と、保管・梱包・冷凍・冷蔵ディストリビューションを連結しています。この設計により適格なプロジェクト実施者は、保管をサービス全体と見なすのではなく、製品ハンドリングと次の移送段階の間の接続に対処することができます。完成した施設は、補完的な輸送・ハンドリングの機会を生み出す一方、承認パイプラインに連動したサービス能力は実際のプロジェクト実施に追随する必要があります。
医薬品・ワクチン コールドサプライチェーン需要の増大
ワクチン接種キャンペーンは、対象者に届けるべきワクチンの接種回数を通じてコールドチェーン需要を高めます。インドの国家HPVワクチン接種キャンペーンは、2026年2月の開始から2026年9月11日までに800万回分以上のワクチンを投与しました。このキャンペーンは、政府施設において14歳の女子を対象に、保護者の同意のもとで無料かつ任意の単回接種を提供しました。これらのワクチンを政府施設に届けることは、キャンペーンを支援するすべてのプロバイダーのサービス要件の一部として、アウトバウンドディストリビューションのカバレッジを位置づけています。
電子商取引食料品・冷凍食品配送の成長
冷凍食品配送は、製品需要と広範なクイックコマーフルフィルメントネットワークを結びつけます。Swiggyは、2026年6月30日に終了した四半期において、Instamartの全体的なグロスオーダーバリューが前年比40%増加したと報告しました。[2] 同四半期において、食料品およびその他の生活必需品事業は、1,200以上のダークストアを通じて130以上の都市で月間1,400万人以上のアクティブユーザーにサービスを提供しました。Redseerは、インドのクイックコマースプラットフォームにおける冷凍調理済み食品の販売額が2024年から2025年にかけて約88%増加したと推計しました。Redseerはこのカテゴリーを、定着しており全体的なクイックコマースよりも成長が緩やかと表現しています。コールドチェーンプロバイダーにとって、冷凍食品の販売増は、冷蔵保管と個々のフルフィルメント拠点を結ぶルートによって対応可能な繰り返しの輸送需要を創出します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コールドチェーン資産への高額な初期設備投資 | -0.9% | 全国 | 中期(2〜4年) |
| Tier-3および農村地域における冷蔵保管の普及不足 | -0.7% | 全国 | 長期(4年以上) |
| 季節的な需要変動による稼働率低下 | -0.5% | ジャンムー・カシミール州 | 短期(2年以内) |
| 輸送中の温度逸脱による変質リスク | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コールドチェーン資産への高額な初期設備投資
コールドチェーンの拡大には、補助金以外の資金調達を呼び込める投資計画が必要です。Grant Thornton Bharatの2026年10月の評価では、補助金だけではインドのコールドチェーンディストリビューションインフラの不足分に対する推計資本要件を満たすことができないとされました。同評価では、資産の資金調達適格性は、マルチコモディティ施設、補完的な季節需要、契約稼働率、並びに加工業者、小売業者または輸出業者からアンカーオフテイクに依存すると述べられています。提案された施設が補助金で賄えない資金調達を確保できない場合、建設は待機状態となり、追加のディストリビューション能力の提供が遅れることになります。
Tier-3および農村地域における冷蔵保管の普及不足
農村部のコールドチェーンアクセスは、農場レベルの冷却と小口貨物の輸送経済性を結びつけることに依存しています。FICCIとGrant Thornton Bharatの2026年10月の評価では、インドの農場ゲートにおいてフィールドヒートが迅速に除去されないことが多く、選別・梱包時の冷却も不十分であることが判明しました。[3] また、小口貨物だけでは冷蔵車両を単独で支えることができないことも明らかになりました。生産者は、初期冷却と冷蔵集荷の両方において個別の障壁に直面する能性があり、それぞれが継続的なサービスへのアクセスを制限しています。集約されていない小口荷物は、下流に冷蔵保管が利用可能な場合でも、採算の取れない集荷区間という問題に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
保管規模がより特化したネットワークサービスを支援冷蔵保管は2026年のインド コールドチェーン ロジスティクス市場規模の41.16%のシェアを占めました。2026年1月31日時点で、インドには8,831か所の冷蔵保管施設があり、合計容量は4,029万メートルトンでした。全国の容量数値は物理的な保管量を示し、セグメントシェアはサービス収益を示します。保管プロバイダーは、この既存の設備基盤の契約使用を確保することで繰り返し収益を拡大でき、さらなる施設建設と並んで顧客スループットに商業的な重要性を与えることができます。
付加価値サービスは最も成長の速いセグメントとなる見込みで、2027年〜2032年にかけてCAGR 6.6%が予測されています。2025年度〜2026年度において、Gateway Distriparks Limitedの子会社であるSnowman Logistics Ltdは、そのネットワーク全体にわたる顧客に合わせた拠点固有の付加価値サービスを提供しました。拠点固有のカスタマイズにより、プロバイダーは個々の顧客の製品フローに合わせたハンドリング業務から収益を得るルートを確立できます。運営上の意味は、ネットワークが共通の顧客関係を維持しながら異なる拠点で異なるサービスパッケージをサポートできることです。これによる拡大経路は、既存のフットプリント内でのより深いサービス提供であり、成長は冷蔵倉庫スペースの追加にのみ依存する必要はありません。
注記: 個別セグメントのシェアはレポート購入後に入手可能
温度タイプ別:
冷凍インフラとチルドサービスの継続性が投資を形成冷凍サービス(-18〜0℃)は最大のセグメントで、2026年に51.4%のシェアを占めました。Balmer Lawrieはヴィジャヤワーダに4室、ハイデラバードに6室、ナヴィムンバイに7室の冷凍チャンバーを運営しています。デリーNCR及びブバネーシュワルの施設にはそれぞれ6室と8室の冷凍チャンバーがあります。この多拠点基盤は、冷凍保管能力が顧客の目的地にわたって分散配置される仕組みを示しており、単一施設の能力に加えてネットワークカバレッジに商業的役割を与えています。このようなフットプリントを開発するオペレーターにとって、拠点間で信頼できる冷凍保管サービスを再現することが拡大提案の一部となります。これは、顧客が自社の製品フローが必要とする場所に利用可能な能力を必要とするためです。
チルドサービス(0〜5℃)は最も成長の速いセグメントとなる見込みで、2027年〜2032年にかけてCAGR 6.5%が予測されています。2025年にColdStar専務取締役Sameer Varma氏は、乳製品、冷凍デザート、調理済み食品、ミタイの祝祭期の注文が通常の祝祭期増加分を約20〜25%上回る可能性があると推計しました。混合注文のチルド部分については、この予測される増加は、祝祭期の出荷期間中により多くのハンドリング能力が必要であることを示しています。その能力は、保管と輸送の両方においてバンドの下限と上限を維持する必要があります。季節的な注文に対応するオペレーターは、そのため合意された温度帯内で追加のスループットが必要となります。より低い設定温度だけではより多くのチルドハンドリング能力を提供できないためです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
乳製品スループットと医薬品特化が異なるサービスニーズを創出乳製品・冷凍デザートは2026年のインド コールドチェーン ロジスティクス市場シェアの23.87%を占めました。国家酪農開発プログラムの下で、2026年6月までに約1,680万リットル/日の牛乳チリング能力が整備されました。インドは2024〜25年度に2億4,787万メートルトンの牛乳を生産しました。相当な酪農生産量と専用のチリングインフラの組み合わせは、物流プロバイダーに集荷・保管・配送を結びつけるための製品特化した基盤を与えています。酪農顧客にとって、サービスの価値はチリングポイントを超えた継続性の維持にあるため、オペレターはそのインフラを製品フローの次の段階に結びつけることから収益を得ることができます。
医薬品・バイオロジクスは最も成長の速いセグメントとなる見込みで、2027年〜2032年にかけてCAGR 6.55%が予測されています。2025年8月12日、Celcius Logisticsはインドにおける医薬品、ワクチン、バイオロジクスに特化した医薬品ロジスティクス部門Celcius+を発表しました。専用の医薬品サービス設計は、あらゆる冷蔵貨物を同一に扱うのではなく、この購入者グループの要件を中心にハンドリングを組織化する方法を提供します。ワクチンについては、インドの公的免疫コールドチェーンが2026年3月に政府医療供給デポから一次保健センターまでの約30,000拠点にわたっていました。これらの例は、特化した商業的医薬品サービスと公的ワクチンディストリビューションネットワークを区別しており、両者が複数の配送段階にわたる継続性を必要とする場合でも、プロバイダーに異なる顧客インターフェースを与えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
インド西部 コールドチェーン ロジスティクス市場
インド西部は2026年のインド コールドチェーン ロジスティクス市場規模の22.77%のシェアでトップとなりました。2026年6月30日時点で、マハラシュトラ州における食品加工産業省の統合コールドチェーンおよび付加価値インフラストラクチャースキームの59完成プロジェクトが176,800メートルトンの冷蔵保管能力を創出しました。グジャラート州では、同スキームの25完成プロジェクトが同日までに56,800メートルトンの冷蔵保管能力を創出しました。これらの稼働資産は、複数の州にわたる地域サービスの基盤を提供し、既存施設を中心としたロジスティクスの提案を発展させることができます。マハラシュトラ州とグジャラート州のスキーム施設を輸送・ハンドリング契約で結びつけることで、顧客に州境を越えたディストリビューションサービスを提供できます。
インド東部 コールドチェーン ロジスティクス市場
インド東部は最も成長の速い地域となる見込みで、2027年2032年にかけてCAGR 6.35%が予測されています。Snowman Logistics Ltdは、2025年6月25日に西ベンガル州コルカタに5,630パレット規模の自社所有温度管理倉庫の建設を完了し、稼働を開始しました。完成した施設は、オペレーターが保管とその後のディストリビューション提案を組み立てる具体的な拠点となり、倉庫能力と地域サービスカバレッジの接続に商業的な意義をもたらします。コルカタの保管拠点を必要とする製品フローを持つ顧客にとっては追加のサービス選択肢が開かれる一方、オペレーターの機会は物理的な能力を繰り返しの保管・ハンドリング業務に転換できるかどうかにかかっています。
インド北部には、2026年1月31日時点で388か所の冷蔵施設を持つハリヤーナー州に既存の保管基盤があります。インド中部のマディヤ・プラデーシュ州は同日現在341か所の冷蔵施設を持ち、地域サービスのための別の州レベルの基盤を提供しています。インド南部では、DP WorldがOcean Network Expressと共同で、2025年10月6日にハイデラバードのティマプールからナヴァ・シェヴァまでの地域医薬品輸出業者向け冷蔵レール輸送サービスを開始しました。これらの例は、北部および中部地域の確立した保管拠点と、南部の特定の医薬品輸出チャネル開発を区別しています。倉庫カバレッジのみに基づく地域戦略は、専用輸出ルートによって生まれる貨物と顧客インターフェースを中心に冷蔵サービスを組織化する別の機会を見逃すことになります。
規制の枠組みと展望
本比較は、農産物を商業的に保管する非小売・非製造オペレーターを対象として、インドの国家制度と西ベンガル州のオーバーレイ規制を対象としています。国家規制は、食品の種類に応じて必要な場合に冷蔵保管を義務付け、対象となる非小売食品保管に対して先入れ先出し(FIFO)および先期限先出し(FEFO)の在庫ローテーションを定めています。西ベンガル州のコールドストレージの定義は、28.3168立方メートル未満の冷蔵キャビネットおよびチリングプラントを除外しています。同州の農産物の対象範囲には、農業、畜産業、園芸業、魚介類、甲殻類、およびこれらを全部または一部原材料とする食品・飲料が含まれます。
規制テーブル
| 判断要因 | インド国家制度 | 西ベンガル州オーバーレイ規制 |
|---|---|---|
| 主管機関 | インド食品安全基準局 | 農業(マーケティング)担当マーケティング局長兼農業局次長 |
| 主要な法令または指示 | FSSAI認可規則;2026年6月の在庫ローテーション改正 | コールドストレージ認可および事前建設許可制度 |
| 商業的効果 | 定義されたオペレーターに対する製品依存の冷却および在庫ローテーション義務 | 対象農産物の商業的保管に対する建設前の書面による許可とライセンスの取得 |
| 現在の政策的魅力度 | 中程度 | 中程度 |
| 政策的魅力度の今後の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの魅力度が中程度なのは、製品依存の冷却義務と2026年6月の在庫ローテーション義務がすでに対象となる非小売食品保管に適用されているためです。2026年1月のドラフトでは、非製造事業者を提案された日次生産量および原材料使用記録の対象から除外することが検討されており、保管専業のオペレーターには義務が追加されないため「変化なし」を支持します。西ベンガル州も中程度で、商業オペレーターは建設許可とイセンス取得が必要であり、「変化なし」は積極的な許可・新規ライセンス・更新の枠組みを反映しています。拡大を検討するオペレーターにとって、州の追加的な参入障壁は、国家の食品ハンドリング義務をサービスモデルに組み込んでいる場合でも、建設開始時期に影響します。
バリューチェーン段階
バリューチェーンは、コールドチェーン能力を構築するサプライヤーと、温度管理製品の保管・準備・輸送から収益を得るオペレーターを比較します。Blue Starはモジュール型コールドルームを供給し、Rinacはインドでターンキーコールドチェーンプロジェクトを設計・製造・設置・試運転します。これらの上流活動は物理的なサービスプラットフォームを確立しますが、その設備・プロジェクト収益はオペレーターの継続的なロジスティクス収益とは異なる段階に位置します。
バリューチェーン分析テーブル
| 主要活動 | 主要プレーヤー | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設備・施設開発 | Blue Starなどのコールドルーム設備サプライヤー;Rinacなどのターンキープロェクト請負業者 | 設備販売、プロジェクト納品および設置収益 | 冷凍設計を意図する運営業務と整合させること | 設備選定・試運転前に運営要件を定義する |
| 温度管理保管 | Coldman LogisticsおよびIndicoldなどの倉庫オペレーター | 保管・倉庫運営サービス収益 | 冷蔵保管と入出荷の調整 | チャンバー運営に合わせた移送手順の最適化 |
| 注文準備・付加価値ハンドリング | Coldman Logisticsなどのハンドリングサービスプロバイダー(再梱包・ラベリング・パレタイジング・注文集約を提供) | 準備・ハンドリングサービス収益 | 出荷前に複数のハンドリングタスクを順序付けること | 定義されたサービスウィンドウ内での関連する準備タスクの統合 |
| 冷蔵輸送・ディストリビューション | Crystal Groupなどの自社フリートおよびパートナーネットワーク調整者;IndiMoveを通じたIndicoldなどの統合プロバイダー | 冷蔵輸送・ディストリビューションサービス収益 | フリートとパートナーの引継ぎ間で責任を調整すること | 共通の引継ぎ要件と例外処理手順の使用 |
| 情報源: Mordor Intelligence | ||||
最も強力な統合機会は、保管製品との次の移送の境界において生じます。ここでは、個別の活動が一つの使えるサービスになる必要があります。Indicoldは自社保管ネットワークとIndiMove冷蔵輸送を一つのサービス体制のもとに統合しています。この構造により、オペレーターの提案に調整機能を組み込むことができます。一方、準備・保管・輸送に異なる運営チームが関与する場合に責任が明確に保たれるかどうかが、継続的な商業的課題となります。
競合環境
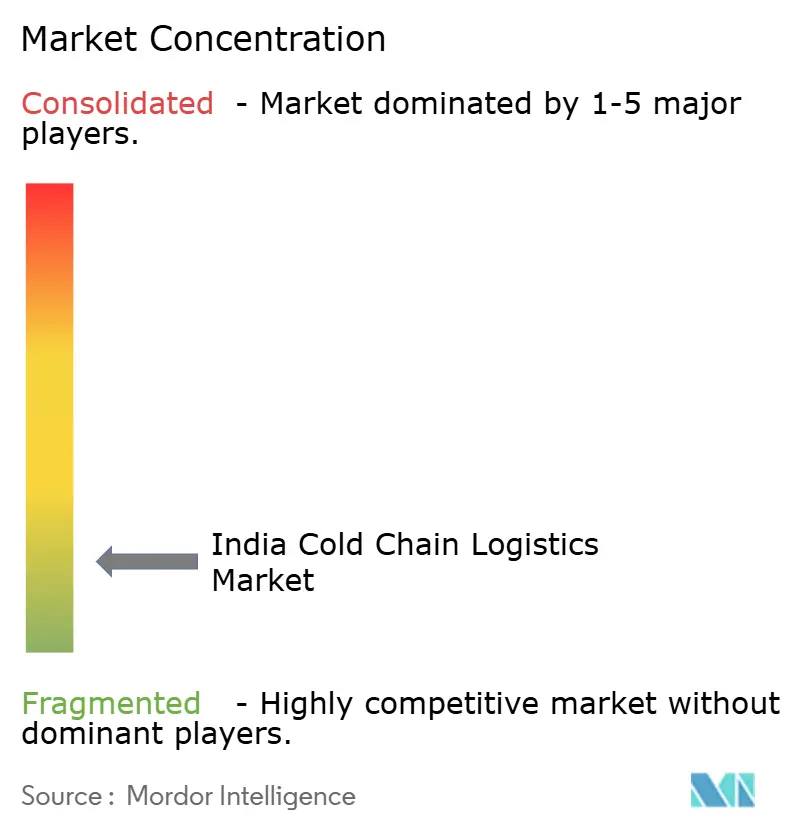
Snowman Logistics Ltd、ColdEx Logistics Pvt Ltd、TCI Express Ltd、DHL Supply Chain India、Mahindra Logistics Ltdは主要なプレーヤーです。Snowmanの温度管理ロジスティクス事業は、TCI Expressのエクスプレスおよび医薬品コールドチェーンサービス、DHL Supply Chain Indiaのヘルスケア保管・ディストリビューションとともに位置づけられています。主要5社以外では、Indicoldが2025年4月25日にグジャラート州デトロジに10,000パレット規模の第2の完全自動化冷凍倉庫を稼働させました。特化した自動化施設オペレーターは、複数のハンドリングおよびディストリビューションサービスを組み合わせるプロバイダーに対して冷凍保管業務で競争できます。
サービス戦略はまた、倉庫中心の提案では別のハンドリングタスクが組織化されないままとなる特定の移転ポイントにも対処しています。GMR Aero Cargo & Logisticsは2026年1月13日、ハイデラバード空港で+2℃〜+25℃の温度帯でのターミナルから航空機への移送のためのエアサイド冷蔵トラックを運行開始しました。2025年度〜2026年度において、TCI ExpressのPharma Cold Chain Expressはワクチン、冷凍血漿、医薬品を対象とし、移動データロガーと高度なトレーサビリティシステムによる継続的な監視を提供しました。これらの例は、特定の物理的インターフェースにおける制御と、サービスジャーニー全体にわたる可視性を区別しており、オペレーターに責任の定義の異なる方法を与えています。医薬品顧客にとって、提案は対象となる引継ぎと含まれる監視の両方を特定した場合により具体的になり、サービス境界が競争差別化の一部を形成します。
競争の方向性は、特定の顧客グループの要件に運営上の責任を結びつける提案を優遇します。DHL Supply Chain Indiaはビワンディにヘルスケア専用のマルチクライアント拠点を運営し、医薬品・医療機器向けの温度管理保管とコールドチェーンディストリビューションを提供するライセンス施設です。このポジショニングは、定義されたヘルスケア運営環境をサービス提案の一部とし、物理的な保管提案と並んで規制上の適合性が考慮されます。2025年度〜2026年度において、TCI Expressは鉄道による温度管理医薬品配送を開始し、医薬品提案を別の輸送モードに拡大しました。専用ヘルスケア拠点と鉄道サービス拡充を合わせることで、医薬品顧客はプロバイダーに委託する保管環境と輸送モードについてより具体的な選択肢を得ることができます。
インド コールドチェーン ロジスティクス産業リーダー
-
Snowman Logistics Ltd
-
ColdEx Logistics Pvt Ltd
-
TCI Express Ltd
-
DHL Supply Chain India
-
Mahindra Logistics Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インド コールドチェーン ロジスティクス市場 このレポートでカバーされる企業
- Snowman Logistics Ltd
- ColdEx Logistics Pvt Ltd
- TCI Express Ltd
- DHL Supply Chain India
- Mahindra Logistics Ltd
- Gubba Cold Storage Ltd
- Cold Star Logistics Pvt Ltd
- CONCOR Cold Chain Logistics
- Crystal Logistic Cool Chain Ltd
- R. K. Foodland Pvt Ltd
- Indraprastha Cold Storage
- Arihant Cold Storage
- Godamwale
- Siddhi Cold Chain
- Coldrush Logistics
- Coldman Warehousing & Distribution
- Indicold Private Limited
- GK Cold Chain Solutions
- Transworld
- CEVA Logistics (Stellar Value Chain Solutions Pvt Ltd)
市場参加者にとっての主要な機会
この機会では、インドの果物・野菜販売業者が利用できる冷蔵ロジスティクスを実現しうるサービスモデルを比較ます。アジア開発銀行による選定チームへのモバイルコールドチェーンユニットのパイロット応募受付期間は2026年10月5日から30日までです。この公募は1パイロットあたり最大450,000 米ドルを提供し、10%の共同資金調達を求めています。これにより、同じ販売業者のニーズに対して異なる運営モデルをテストするルートが提供され、商業的持続可能性は資金援助期間後の有料利用に依存します。
市場機会テーブル
| 機会 | なぜ今か | 購買者・主要セグメント | 推奨される取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 販売業者側での共有冷蔵保管 | パイロット支援がアクセス可能なモバイル冷却をテストするルートを提供 | 短期間の保管を必要とする果物・野菜販売業者 | 管理されたモバイル保管サービスを中心に販売業者の需要を集約する | 日常運営を支えるのに十分な繰り返しの有料利用 | IndicoldなどのベンダーおよびStorageオペレーター |
| 集約された冷蔵補充 | モバイルユニット公募が、サービスアクセスをテストする場を創出 | 共有供給拠点からの補充を必要とする販売業者グループ | スケジュールされた冷蔵配送ラウンドに出荷を統合する | 実行可能なルート内に十分な販売業者の積荷を揃えること | IndicoldなどのベンダーおよびReefer(冷蔵輸送)サービスプロバイダー |
| ハブ連携型冷蔵注文移送 | 資金援助によるテストが、モバイルアクセスと既存ロジスティクスの連携を検証できる | 共通の冷蔵引継ぎ拠点を利用する販売業者グループ | モバイルユニットをクロスドッキングおよび短距離配送サービスに接続する | 過剰なハンドリング時間なしに引継ぎを調整すること | Indicoldなどの統合ロジスティクスプロバイダーおよびベンダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、小規模な個別販売業者の要件をサービス可能な共有ワークロードに変換する運営モデルにあります。Indicoldはインドで温度管理倉庫、冷蔵輸送、クロスドッキング、ラストマイル配送を提供しています。これらの能力により、統合プロバイダーはモバイルアクセスをより広範なディストリビューションサービスと結びつける潜在的なパートナーとなりますが、決定的な商業的課題は、集約された販売業者の利用がパイロット支終了後もその接続を維持できるかどうかです。
最近の産業開発事情 インド コールドチェーン ロジスティクス市場
- 2026年7月:Snowman Logisticsはハイデラバードにおいてアセットライトのビルドトゥスーツモデルによる10,000パレット規模の温度管理倉庫の建設開始を発表し、運営開始は「来年第2四半期」を予定。
- 2026年1月:GMR Aero Cargo & Logisticsがハイデラバード空港において、貨物ターミナルと航空機間の温度管理貨物輸送のためのエアサイド冷蔵トラックを運行開始。
- 2025年10月:DP WorldがOcean Network Expressとの協力のもと、地域の医薬品輸出業者向けにハイデラバードのティマプールからナヴァ・シェヴァへの専用冷蔵レールフレートサービスを開始。
インド コールドチェーン ロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド コールドチェーン ロジスティクス市場は、インドにおける温度管理または特定温度条件下での物品の保管・輸送・付加価値ハンドリングを提供するロジスティクスサービスへの年間支出を測定します。インドのすべての地域、および食品、ヘルスケア、化学品、その他の生品用途にわたるこれらのサービスを対象としています。
スコープの除外:コールドチェーン設備・施設の販売、取り扱われる物品自体の販売、単独の設備設置・修理・オーバーホール、およびインド国外でのみ提供されるロジスティクスサービスは対象外となります。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- 公共倉庫
- 民間倉庫
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 冷蔵保管
- 温度タイプ別
- チルド(0〜5°C)
- 冷凍(−18〜0°C)
- 常温
- 超低温(−20°C未満)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・水産物
- 乳製品・冷凍デザート
- ベーカリー・菓子
- 調理済み食品
- 医薬品・バイオ製剤
- ワクチン・臨床試験材料
- 化学品・特殊材料
- その他の生鮮品
- 地域別
- 北インド
- デリー首都圏
- パンジャブ州
- ハリヤーナー州
- その他
- 南インド
- カルナータカ州
- タミル・ナードゥ州
- テランガーナ州
- その他
- 西インド
- マハーラーシュトラ州
- グジャラート州
- その他
- 東インド
- 西ベンガル州
- オディシャ州
- その他
- 中央インド
- マディヤ・プラデーシュ州
- チャッティースガル州
- 北インド
データソース、市場規模推計および検証
デスクリサーチ
食品加工産業省の年次報告書および統合コールドチェーンスキーム関連資料、国家園芸委員会の冷蔵保管レジストリ、インド食品安全基準局の認可要覧、農産物・加工食品輸出開発公社の年次報告書は、インドのプロジェクト状況、保管インフラ、運営要件、輸出フローなどのインプットを提供します。これらのソースは、設置能力と商品移動量と有料ロジスティクスサービスを区別し、製品・地域別の需要とサービスカバレッジに関する情報を提供します。
企業のファイリング、年次報告書、投資家向け資料、信頼できるインドのビジネス系メディアは、これらの公的データシリーズを補完するために、プロバイダーの能力、ネットワーク追加、サービス開始、顧客・価格コンテキストを提供でき、相反する観察は独立したインフラおよびエンドマーケット指標と照合されます。これらのソースは網羅的ではなく、収集・検証・照合にはさらなるソースが活用されます。
プライマリインタビューおよびサーベイ
構造化インタビューおよびアンケートは、インドの冷蔵保管オペレーター、冷蔵フリートおよび統合ロジスティクスプロバイダー、食品・医薬品荷主、および関連する業界・規制専門家を企業規模・職位を問わず対象とします。質問は、二次調査から導出されたサービス境界、稼働率、実現サービス料金、顧客需要、地域・用途別の分割を検証します。アナリストは、矛盾する回答を独立した公的指標と照合し、重要なサービス・価格・量のギャップが残る場合は回答者に照会します。
プライマリリサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 大手企業:35% | CXO:20% | |
| 中堅企業:45% | 機能・事業部門責任者:35% | |
| 中小企業:20% | マネージャー:45% |
市場規模推計と予測
トップダウン推計では、契約ールドストレージ、冷蔵輸送、関連ハンドリングに対するインドの年間支出を、定義されたサービス境界内のプロバイダー収益および顧客支出の証拠を用いて算出します。冷蔵保管能力とプロジェクト稼働、冷蔵フリートとルート追加、商品生産と輸出、組織化された小売業とヘルスケアディストリビューション、並びに運営稼働率とサービス料金は、対象需要と収益動向を示します。セグメントシェアはサービス収益と取り扱われるサービスの製品・温度・地域構成から構築し、直接の収益詳細が限られる場合は能力と稼働率をチェックとして使用します。シナリオ分析では、インフラ、需要、エネルギーコスト、稼働率の異なる経路のもとで変数を予測し、選択的にサンプリングしたプロバイダーの集計とサービス料金×量のチェックで全国合計を検証します。インドのオペレーター、荷主、セクター専門家には変数レベルの前提と予測経路への異議申し立てを求め、アナリストはギャップを入手可能な証拠で支持される範囲のみを採用して独立した公的データシリーズと照合します。
データ検証とアップデートサイクル
アナリストはプロバイダー収益・能力・稼働率シグナル、公的プロジェクト記録、輸出とエンドマーケットのトレンド、サービス料金の証拠を三角測量し、サインオフ前に地域・サービス・用途・年度別の重要な差異を調査します。第2レビューでは市場境界、単位、換算、セグメント集計、予測ドライバーを確認し、サービスカバレッジ・価格・量・タイミングに未解決の不整合がある場合は回答者への再問い合わせを実施します。証拠基盤は毎年更新し、重要な政策・能力・需要・コストイベントが見通しを変えた場合はサイクル間でも更新し、納品直前に新たなレビューを実施します。
Mordor IntelligenceのインドコールドチェーンロジスティクスMarket Sizingと他の公表推計との比較
公表推計は、カウントする取引・製品や需要モデリングに使用するインプットが異なる場合があります。インド コールドチェーン ロジスティクス市場は、インドにおける温度管理または特定温度条件下での物品の保管・輸送・付加価値ハンドリングを提供するロジスティクスサービスへの年間支出測定します。
主なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオ分析では、インフラ、需要、エネルギーコスト、稼働率の異なる経路のもとで変数を予測し、選択的にサンプリングしたプロバイダーの集計とサービス料金×量のチェックで全国合計を検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 26.32 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 14.16 ビリオン 米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値(1年後)の26.32 ビリオン 米ドルより46.2%低い水準です。公表されたタイプ別分割では収益を倉庫と輸送のみに配分しており、報告されたサービス構成から付加価値ロジスティクスが除外されています。 |
| 地域コンサルタンシーB | 16.4 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値(2年後)の26.32 ビリオン 米ドルより37.7%低い水準です。公表された上方収益予測により、後年比較より前のベースが低くなっています。 |
Mordor Intelligenceのアナリストはプロバイダー収益・能力・稼働率シグナル、公的プロジェクト記録、輸出とエンドマーケットのトレンド、サービス料金の証拠を三角測量し、サインオフ前に地域・サービス・用途・年度別の重要な差異を調査します。
レポートで回答される主要な質問
インド コールドチェーン ロジスティクス市場の規模と成長見通しは?
市場は2027年に26.32 ビリオン 米ドル、2032年までに35.46 ビリオン 米ドルに達する見込みで、2027年〜2032年にかけてCAGR 6.14%で成長する見通しです。
インドにおける温度管理ロジスティクス需要を牽引する要因は何ですか?
組織化された小売業と食料品配送が需要を支えています。Instamartの全体的なグロスオーダーバリューは、2026年6月30日に終了した四半期において前年比40%増加しました。
インドのコールドチェーン ロジスティクス産業でどのサービスが主導しているか?
冷蔵保管が最大のサービスセグメントで、2026年に41.16%のシェアを占めました。
インドのコールドチェーン ロジスティクス産業の主要プレーヤーはどの企業ですか?
Snowman Logistics Ltd、ColdEx Logistics Pvt Ltd、TCI Express Ltd、DHL Supply Chain India、Mahindra Logistics Ltdが主要プレーヤーです。
インドでコールドチェーン能力を拡大するうえでの主な制約は何ですか?
高額な初期投資が拡大を制約しています。Grant Thornton Bharatの2026年10月の評価では、補助金だけではインドのコールドチェーンディストリビューションインフラの不足分に対する推計資本要件を満たすことができないとされました。
インドのどの地域がコールドチェーンサービスをリードし、また成長予測が高いのはどの地域ですか?
インド西部が2026年に22.77%のシェアでトップとなりました。インド東部は2027年〜2032年にかけてCAGR 6.35%で最も速く成長すると予測されています。