
インドネシアボトルウォーター市場規模およびシェア
Mordor Intelligenceによるインドネシアボトルウォーター市場分析
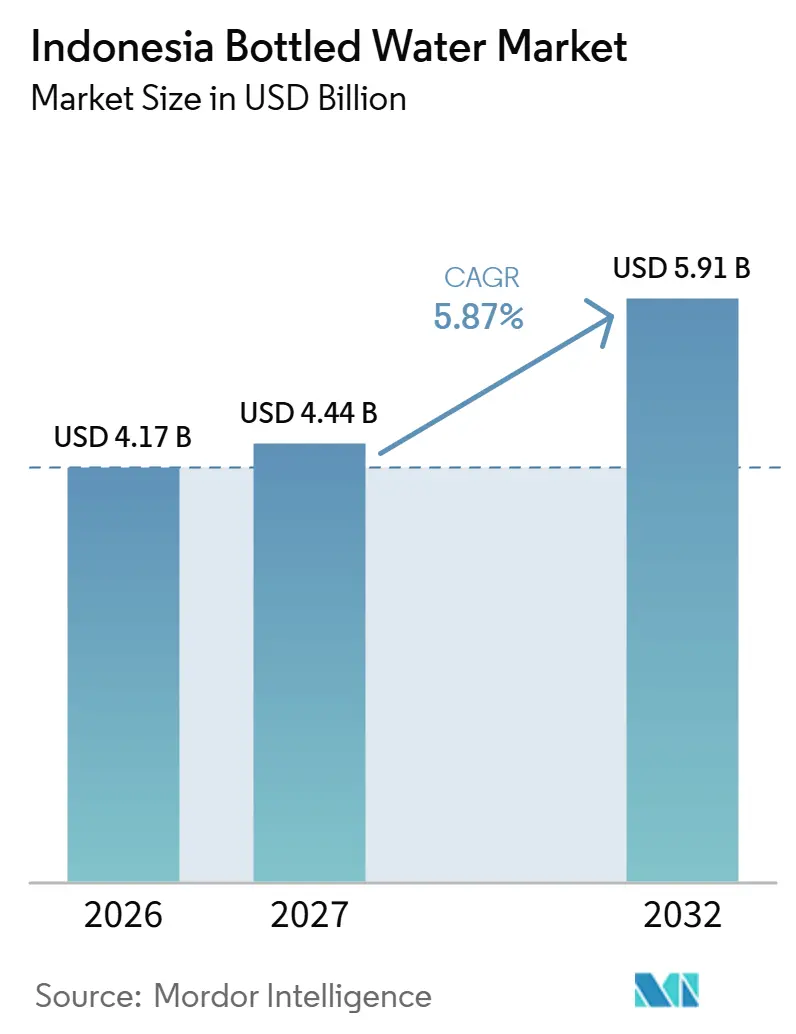
インドネシア ボトルドウォーター市場規模は、2026年の4.17 ビリオン 米ドルから2027年には4.44 ビリオン 米ドルへと増加し、2032年までに5.91 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 5.87%で成長します。
都市モビリティと差別化された水分給がインドネシアの拡大を支えており、携帯ボトルは通勤の飲用機会に適合し、再利用可能なガロン容器が家庭用供給を支援しています。これらの機会は、微粒子に関連する品質懸念やバリ島の地元プラスチック包装規制によるマイナス影響を上回っています。生産者は提供フォーマットを拡充し、ホスピタリティ企業との提携を通じてこれら固有の購買層へのアクセスを図っています。こうした対応により、既存の家庭内および外出時の飲用ニーズの中で追加の飲用機会を通じた拡大の道筋が開かれます。バリ島のボトリング業者が当該機会に参入できるのは、同州の包装規制下で生産可能な水製品を提供する場合に限られます。
主要レポートの要点
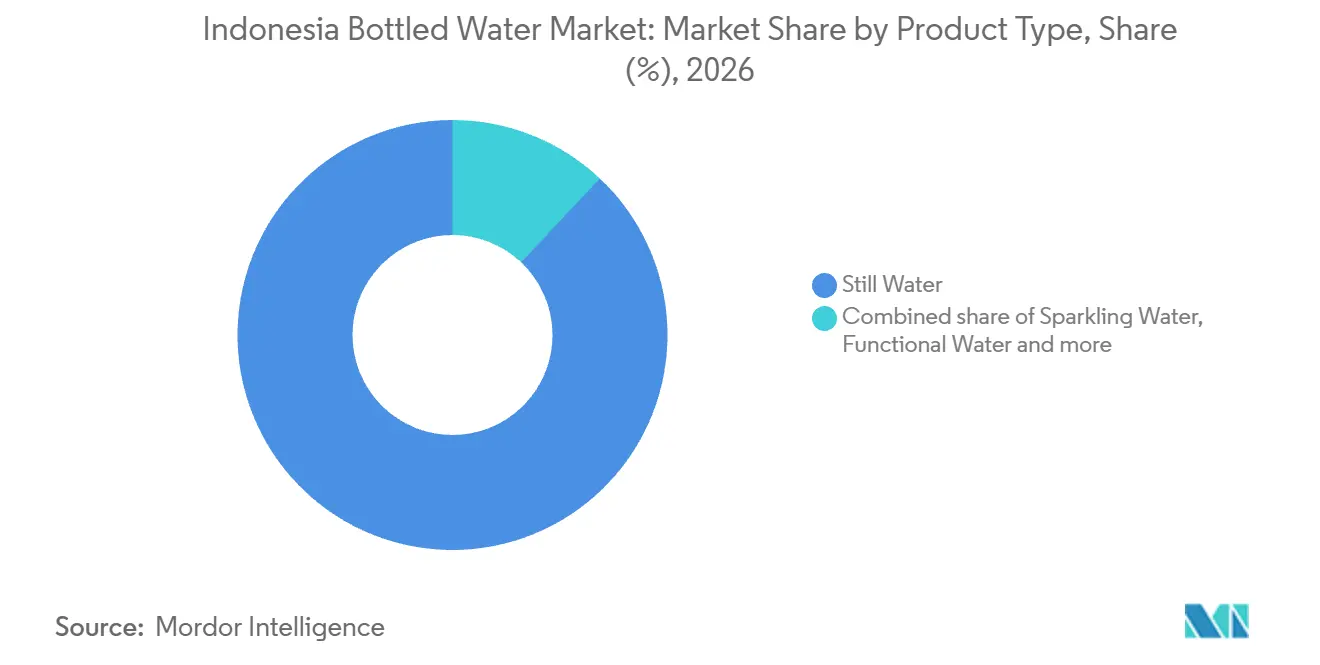
- 製品タイプ別では、スティルウォーターが2026年のインドネシア ボトルドウォーター市場シェアの87.98%を占め、機能性水は2027年~2032年の予測CAGRが8%と最も高い成長セグメントです。
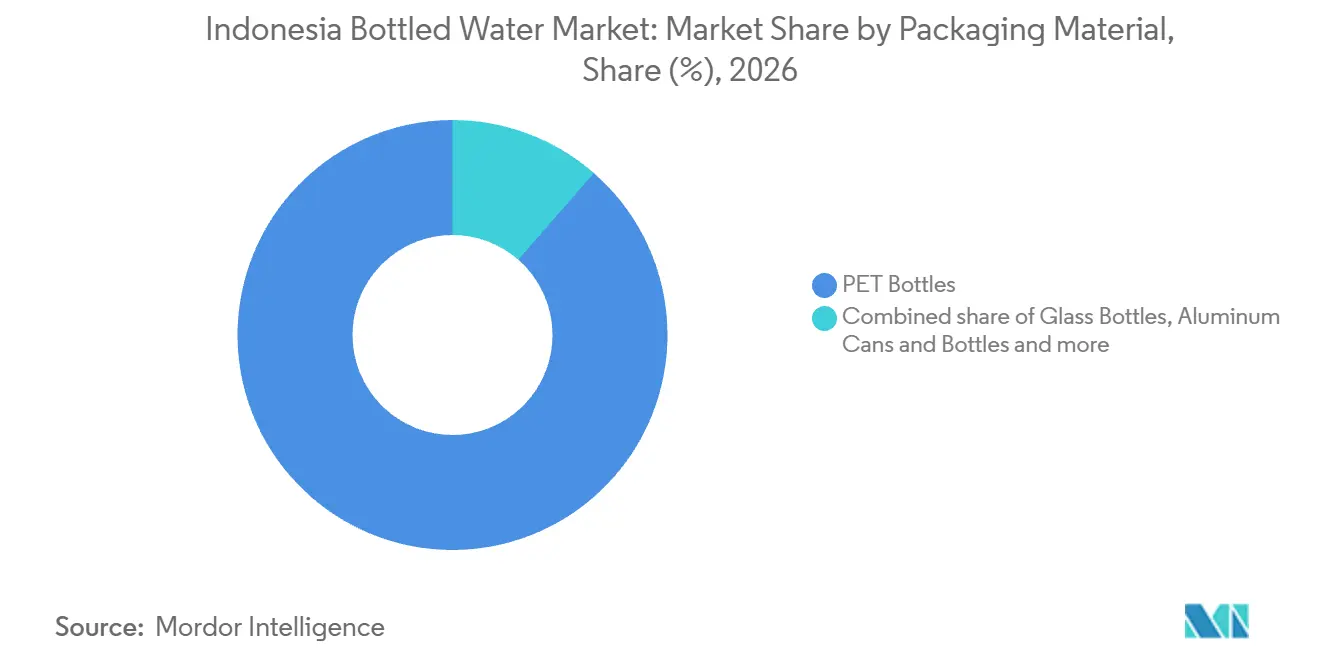
- 包装材料別では、PETボトルが2026年のインドネシア ボトルドウォーター市場規模の88.57%のシェアを占め、ガラスボトルは2027年~2032年のCAGR 7.55%と最も高い成長が予測されています。
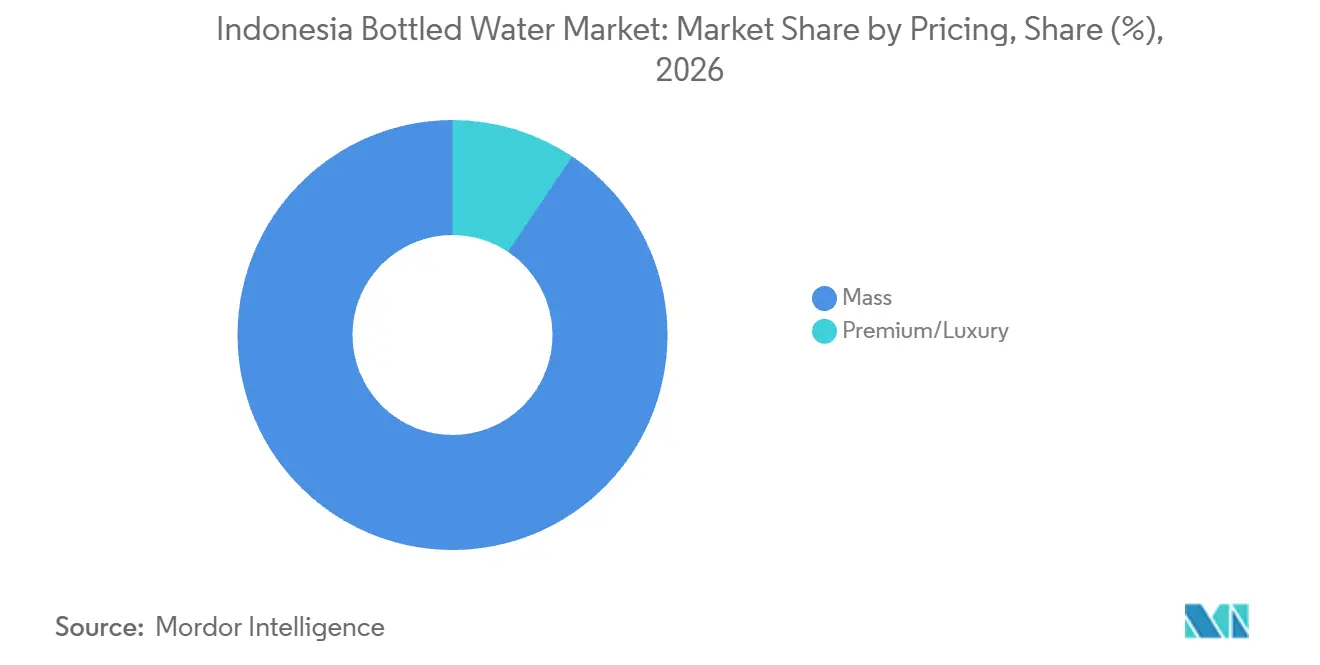
- 価格帯別では、マス製品が2026年の市場の90.61%を占め、プレミアム/ラグジュアリーウォーターは2027年~2032年のCAGR 7.3%と最も高い成長が予測されています。
- 流通チャネル別では、オフトレードが2026年の市場の77.72%を占め、オントレードは2027年~2032年のCAGR 6.95%と予測される最も高い成長セグメントです。
- 地域別では、ジャワが2026年の市場の61.79%を占め、カリマンタンは2027年~2032年のCAGR 6.6%と最も高い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響率(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| プレミアムおよび機能性ボトルウォーター製品の成長 | +1.6% | 全国 | 中期(2〜4年) |
| 利便性と環境負荷軽減のための革新的包装ソリューション | +1.4% | 全国 | 中期(2~4年) |
| 急速な都市化が外出時の水分補給需要を押し上げている | +1.3% | ジャボデタベク都市通勤圏 | 長期(4年以上) |
| 先進的な浄水・ボトリング技術の採用 | +1.2% | 中部ジャワのクラテン | 中期(2〜4年) |
| 清涼飲料からの転換を伴う健康意識の高まり | +0.8% | 全国 | 中期(2〜4年) |
| 観光・ホスピタリティセクターの拡大 | +0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムおよび機能性ボトルウォーター製品の成長
PT Super Wahana Tehnoの報告発行体であるニホン・トリムは、PT Super Wahana Tehnoをインドネシアにおけるアルカリ飲料水の主要企業として位置づけています。同社は、当該事業者のボトルドウォーター事業全体が2026年4月~6月において前年比39.2%の純売上高成長を記録したと報告しています。同社はこの成長を、市場シェア拡大を目的としたテレビ・ソーシャルメディア広告の強化および販促施策に起因するものとしています。この結果は、差別化されたウォータービジネスと消費者へのリーチへの投資を結びつけ、機能性ポジショニングに広範な認知獲得の道筋を与えています。ニホン・トリムはまた、インドネシア国民の所得上昇に支えられた健康意識の高まりについても言及しています。健康意識の向上と所得の上昇により、アルカリ水サプライヤーは幅広い消費者コミュニケーションを通じて健康志向のプロポジションを訴求する余地を持っています。
利便性と環境負荷軽減のための革新的包装ソリューション
2026年7月、AQUAはその19リットルボトルドウォーター製品のすべてに再利用可能ボトルを使用していると発表しました。同社の流通システムは空容器を顧客から回収し、洗浄・殺菌・充填のために工場に返送しています。こ運用ループにより、容器の回収と次の充填サイクルが結びつけられ、家庭用水の供給において再利用が具体的な役割を担います。同じプロフィールの中で、AQUAはAQUA LIFEの包装が先進的なリサイクル技術を用いてフードグレード材料に加工されたリサイクルプラスチックのみから製造されていると述べています。この2つのアプローチにより、AQUAは異なる包装システムを通じて家庭用リフィルとリサイクル素材ボトルを提供でき、水の購買者に提供できるフォーマットを拡充しています。
急速な都市化が外出時の水分補給需要を押し上げている
都市モビリティは、住宅外での短時間・繰り返しの飲用機会において携帯水に潜在的な役割を与えています。世界銀行の国連源泉データシリーズによると、2025年のインドネシア総人口に占める都市居住者の割合は国内定義で59.4%となっています。PT Kereta Api Indonesia(KAI)は、2026年1月~7月においてKAI Commuterのジャボデタベク路線が2億1,050万人の旅客を輸送したと報告しています。この数値は、すぐに飲める携帯ボトルが即時の水分補給ニーズを満たせる大規模なビリティ環境を示しています。このような機会を標的とするサプライヤーにとって、個包装へのアクセスは家庭用水の注文量よりも重要性が高い場合があります。ジャボデタベクでは、通勤者が移動中に入手・飲用できる水を中心に構築された流通プロポジションが有利に働きます。
先進的な浄水・ボトリング技術の採用
2026年7月7日のAQUAクラテン工場訪問において、カートリッジろ過とオゾン・銀による殺菌の稼働が確認されました。ろ過により水が殺菌工程に移送される前に微粒子が除去されます。オゾン・銀工程は、水の自然な特性を変えることなく清潔さを保つことを目的としています。その後、製品タンクがガロン充填ラインと個包装ボトル充填ラインの両方に供給します。AQUAは一つの品質プロポジションで家庭用と携帯用の水の購買者に対応でき、包装サイズが異なる精製プロセスではなく飲用機会を反映する形を実現しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マイクロプラスチックおよびナノプラスチックに関する健康懸念 | -0.5% | 全国 | 中期(2~4年) |
| 水不足と持続可能性の問題 | -0.4% | バリ州 | 短期(2年以内) |
| 価格感応度と激しい競争 | -0.3% | 全国 | 短期(2年以内) |
| 厳格な規制遵守とコスト | -0.2% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マイクロプラスチックおよびナノプラスチックに関する健康懸念
マイクロプラスチックの検出は、純粋さを訴求するボトルドウォーターにとって製品品質上の課題をもたらします。2025年、マカッサルのムスリム・インドネシア大学公衆衛生学部での実験室試験において、検査対象となったローカルブランドのボトルドウォーターサンプル4品すべてからマイクロプラスチックが検出され、平均0.028粒子/mLという結果が出ました。この発見は、検査対象製品における粒子含有量を具体的な懸念事項とします。微粒子関連の純粋さを主張しようとする生産者は、自社の最終製品に関する証拠が必要です。2026年6月のボトルドウォーター監督公聴会において、インドネシアの食品医薬品規制当局BPOMはマイクロプラスチック試験基準と方法を策定すると述べました。この基準への対応により、主張を販売に伴わせる前に生産者の試験作業が増します。
水不足と持続可能性の問題
バリ州通達第9号(2025年)は、廃棄物削減政策に基づき、1リットル未満の使い捨てプラスチック包装飲料水のローカル生産を禁止しています。同通達への法廷での異議申し立ては一審および控訴審で棄却され、2026年7月29日の期限までに上告も提出されませんでした。小型プラスチック容器を中心に事業を構成しているバリ島のボトリング業者にとって、この制限は工場が製造できる完成品の水製品を限定します。水を別の販売チャネルに移行しても、地元生産禁止は変わりません。影響を受けるボトリング業者は包装の仕組みを変更する必要があり、地元で生産された代替品を提供できるようになるまでのコストと時間的な遅れが生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティルウォーターの規模と機能性水の資格要件スティルウォーターは最大セグメントであり、2026年の市場の87.98%を占めました。2026年6月にインドネシア国内10カ所の販売店認識に関する調査が実施され、1,033人の回答者のうち589人がAQUAを最も売れているミネラルウォーターブランドとして挙げまた。これは、一般ミネラルウォーターに対する小売直面型の需要コンテキストを示しており、ブランドの認知されたパフォーマンスが既存の店舗活動に根ざしています。ほとんどの調査対象販売店がAQUAを最も売れているブランドとして挙げた状況において、競合するスティルウォーターブランドは、すでに確立されたミネラルウォーターブランドが店頭販売を支えている売り場でのスペースを獲得する必要があります。
機能性水は最も高い成長セグメントであり、2027年~2032年にかけてCAGR 8%が予測されています。ニホン・トリムは、PT Super Wahana Tehnoのインドネシア国内ボトルドウォーター事業全体が2025年4月1日~2026年3月31日の会計年度において前年比29.2%の純売上高成長を記録したと報告しています。拡大するアルカリ水事業者は、差別化された水分補給の成長事例を示しています。2025年4月21日以降、BPOMは高pHの包装水の登録にインドネシア国家規格(SNI)証明書を義務付け、当該登録を中~高リスクに分類しています。この資格要件は、酸素添加の有無にかかわらず高pHの水に適用され、アルカリポジショニングはサプライヤーが追加の飲料水需要を追求するための水の特性を提供します。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
包装材料別:
PETの普及率とガラスの提供機会PETボトルは最大セグメントであり、2026年の市場の88.57%を占めました。2025年1月、バリ島デンパサールのAQUAエージェントは、再利用可能なPETウォーターガロンの販売が有望で消費者の関心が高いと述べました。また、清潔で透明な外観が購買者を引き付ける可能性があり、容器が割れにくいと説明しました。この話は、容器の物理的機能に加えて、水の提案の中で顧客に向けた包装の視認性に役割を与えます。AQUAのエージェントは販売時にこれらのPETガロンの特性を実演でき、容器自体が自社の水を選ぶ理由の一部となります。
ガラスボトルは最も高い成長セグメントであり、2027年~2032年にかけてCAGR 7.55%が予測されています。2025年のデンパサールでのバリ芸術祭において、出店者は非プラスチック包装の水を販売するよ指示されました。あるフード出店者は、350ミリリットルのガラスボトルのミネラルウォーターを1日2ケース(48本)販売したと報告しています。会場のルールにより、ガラスが適格な提供フォーマットとなり、出店者がそれを在庫する具体的な理由が生まれました。非プラスチック包装の水を必要とするイベントへの出店者からの注文が、この需要への経路となります。
注記: 個別セグメントの詳細シェアはレポート購入時にご利用いただけます
価格帯別:
マスの手頃さとプレミアムな提供プロポジションマス製品は2026年のインドネシア ボトルドウォーター市場規模の90.61%のシェアを占めました。AQUAのインドネシア向けラインナップには、家庭での水分補給用の19リットルボトルと小型の携帯ボトルが含まれます。19リットルフォーマットは家庭での飲水機会を一つの容器にまとめ、携帯ボトルは持ち運びのニーズに対応します。この区別により、家庭用水の供給における手頃さと、移動中に携帯する個人用ボトルとでは、手頃さが異なるプロポジションとなります。
プレミアム/ラグジュアリーウォーターは最も高い成長セグメントであり、2027年~2032年にかけてCAGR 7.3%が予測されています。PT Sariguna Primatirta Tbkは2026年5月30日に、それぞれ750ミリリットルボトルの「Cleo Platine Water Glass」と「Cleo Platine Sparkling Water Glass」を発売しました。これらの製品はインドネシアのプレミアムレストラン、ホテル、その他の特別な販売チャネルをターゲットとしています。このチャネル選択により、水の提供フォーマットがプレミアムプロポジションの一部となり、当該販売店が製品に特定の場を提供します。同じ750ミリリットルボトルサイズでスティルウォーターとスパークリングウォーターを提供することで、プレミアム販売店は一つの提供フォーマット内で2種類の水の選択肢を展開できます。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
デポのリーチとホテルとのパートナーシップオフトレードは2026年のインドネシア ボトルドウォーター市場シェアの77.72%を占めました。2025年の調査において、インドネシア国家運輸安全委員会(KNKT)は、Danone-AQUAの販売代理店であるPT Tirta Varia Inti Pratamaが1,000台以上の車両と16カ所のデポを運営していると報告しました。その流通網はジャカルタ、タンゲラン、デポック、バラジャ、セランをカバーしていると記されています。このネットワークにおける生産者からデポへの配送は、工場出荷後の水の入手可能性を支える中間流通層を示しています。この規模の販売代理店は、工場での引き取りとデポの在庫状況を調整する必要があり、デポレベルの実行能力がウォーターブランドとそれが提供する地元販売店とを結ぶ重要な要素となります。
オントレードは最も高い成長セグメントであり、2027年~2032年にかけてCAGR 6.95%が予測されています。2025年10月21日、J99コーポレーションはJiwater-Azanaホスピタリティのパートナーシップを表し、同ホテルグループのカンファレンスでJiwaterを公式飲料水として導入しました。ネットワーク全体での使用が経営幹部の目標として示されました。このパートナーシップは、個々のウォーターブランドがホテル管理チャネルにアクセスする方法を示しており、想定される関係性は単一の独立した施設を超えて広がります。ホテルレベルでの採用が、カンファレンスでの紹介と幹部がより広いAzanaネットワークに供給するという目標との間の重要なステップとなります。
地域分析
ジャワ ボトルドウォーター市場
ジャワは2026年のインドネシア ボトルドウォーター市場規模の61.79%のシェアを占めました。インドネシアの住民台帳によると、2025年末時点でジャワは国内居住者人口の55.81%を占めています。2025年10月20日の西ジャワ州知事訪問後、Pojoksatuはインドネシアの報告によれば、PT Tirta Investamaのスバン工場が1日に150,000本のAQUAガロンフォーマット容器を充填し販売していると伝えました。これらの需要と供給の事例は、島内の大規模な居住者基盤と具体的な包装水の生産実態を結びつけています。報告されたスバン工場の充填量は、充填済みガロン容器の移送をジャワの大規模な居住者基盤へのリーチと並ぶ相当の実行タスクとします。
カリマンタン ボトルドウォーター市場
カリマンタンは最も高い成長率の地域であり、2027年~2032年にかけてCAGR 6.6%が予測されています。PT Sariguna Primatirta Tbkは2026年9月17日の報告によると、2026年第4四半期にポンティアナックで新たなボトルドウォーター工場の稼働を開始する計画でした。新たな生産拠点は、同社に地域の水製品を展開するための別の拠点を提供します。西カリマンタンのポンティアナックは、計画通り2026年第4四半期に工場が稼働した場合、インドネシアで最も成長の速い地域内にSarigunaの充填能力を追加することになります。
スマトラでは、PT Sariguna Primatirta Tbkがペカンバルのボトルドウォーター工場の2026年第4四半期稼働を予定していました。スラウェシでは、2026年9月16日の報告によると、同社のパル飲料水工場が2026年第3四半期に稼働を開始したとされています。インドネシアのその他地域では、インドネシア統計局バリ事務所(BPS Bali)が2025に外国人直接観光客695万人を記録しました。工場プロジェクトは地元生産に関するものであり、バリ島の入国者数は訪問者向けチャネルにおける潜在的な飲用機会を生み出します。バリ島の地元生産規制は、ボトリング業者が訪問者向けチャネル向けに製造できるフォーマットを決定するのに対し、Sarigunaのスマトラへのエクスパンションはペカンバル工場の2026年第4四半期のスケジュール遵守にかかっています。
規制の枠組みと見通し
本比較は、工業省規制62/2024(Permenperin 62/2024)の認証を受け、インドネシアで使い捨て包装を供給しようとするボトルドウォーター生産者の観点から各管轄区域を比較したものです。国内製品資格とバリ島の包装規制は、その生産者の販売経路の異なる部分に影響します。Permenperin 62/2024は対象となる生産者、輸入者、販売代理店に対し、プロセス監査と製品試験を含むタイプ5認証を通じた強制SNI要件の充足を義務付け、BPOM登録には証明書と適合試験結果が必要です。これにより、アクセスは製品・フォーマット面での意思決定となり、州レベルの制限が国内登録要件と並んで評価されます。
規制表
| 意思決定要因 | インドネシア | バリ島 |
|---|---|---|
| 主要当局 | 工業省;BPOM | 州および地区/市のサトポル PP(関連地域機関を含む) |
| 主な法令または方向性 | Permenperin 62/2024 強制SNI;BPOM 23/2023 登録要件 | 州知事通達9/2025 生産フォーマット制限 |
| 商業的効果 | プロセス監査と製品試験;高pH登録書類 | 地元事業者が製造できる包装水のフォーマットを限定 |
| 現在の政策の魅力度 | 中程度 | 低 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアの「中程度」評価は、既存証明書が2026年10月18日までに更新を要する定義された認証経路を反映しています。2026年10月6日、環境省は拡大生産者責任を含む生産者廃棄物削減規則案に関するパブリックコンサルテーションを開催しました。[2] すでに新規定を満たしている生産者にとって、「変化なし」は既存証明書の移行後の継続性を反映する一方、提案されている廃棄物規則は代替義務が採択されないまま包装面の潜在的なリスクを加えます。バリ島の追加フォーマット制限は「低」の魅力度を支持し、報告された生産者移行期間後に有効となる制限は既存の州制約について「変化なし」を支持します。
バリューチェーンの段階
バリューチェーンは、包装製造、水の生産、流通を、サプライヤー収益の異なる源泉として比較します。PT Hanja Prima LokaとPT Tri Sukses Packagingは、PETボトル、プリフォーム、キャップを含む飲料水包装を製造しています。DanoneのAQUAはインドネシア国内でボトルドウォーターを生産し、国内各地の水源から水を調達しています。これらの役割は、包装受注、完成品水の販売、包装済み水の流通における価値獲得を示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 包装製造 | PT Hanja Prima LokaおよびPT Tri Sukses Packagingなどの飲料水包装ーカー | ボトル、プリフォーム、キャップの販売 | 容器とクロージャーを充填フォーマットに合致させること | 同一フォーマット要件に対して代替包装サプライヤーを資格認定する |
| 水源処理とボトリング | DanoneのAQUAなどのボトルドウォーター生産者 | 完成品ボトルドウォーターの販売 | 水源の入手可能性への依存 | 確認済みの水源入手可能性とボトリングのコミットメントを整合させる |
| 地域流通 | 西ジャワのPT Tirta Utama Abadiなどのボトルドウォーター販売代理店 | 包装水受注に対する流通収益 | ルート特有の配送リスク | 生産者からデポへの配送手配にルートリスク管理策を組み込む |
| 情報源: Mordor Intelligence | ||||
2025年2月4日、PT Tirta InvestamaのCaringin工場から1,152本の19リットルミネラルウォータージャグを積載したトラックが、Ciawi 2料金所で多重車両衝突事故に巻き込まれました。[1] 当該輸送便は、販代理店PT Tirta Varia Inti Pratamaのプルイットデポ向けでした。衝突はジャグが充填・積載された後の工場からデポへの輸送区間で発生しており、充填済み製品が生産者と販売代理店の在庫の間でどこにリスクにさらされるかを示しています。
競争環境
競争環境は、広範な国内生産・流通ネットワークを持つ多国籍ウォーターブランドによって構成されています。The Coca-Cola CompanyのAdeSはCoca-Cola Europacific Partners Indonesiaによって国内で製造され、Nestlé IndonesiaはNestlé Pure Lifeを通じて参加し、Danone(PT Tirta Investama、AQUA)はAQUAのボトルドウォーター生産パートナーシップを通じて参加しています。PT Mayora Indah Tbkの関連会社PT Tirta Fresindo JayaはLe Mineraleを製造しています。2026年6月、PT Sariguna Primatirta Tbkはインドネシア全国に430の流通ネットワークと11,000の流通パートナーを有すると報告し、2026年第3四半期には33の工場を保有していました。この工場と流通の実績は、Sarigunaが国内供給ルート全体にリーチを持つことを意味し、物理的な配送規模が他のプレーヤーのブランドウォーターの存在感と並ぶ競争資源となっています。
PT Sariguna Primatirta Tbkは2025年に全社的な純売上高の増加を報告しました。ボトルドウォーターは同社の最大の報告済み販売カテゴリーでした。2025年には、Cleo 1リットル持ち運び用ボトルドウォーターと500ミリリットルのCleo Liteを発売し、後者はより環境に優しいボトルデザインを採用していると説明しました。両製品の発売は、Sarigunaの最大の報告済み販売を供給したカテゴリーに位置しており、同社はコアラインを拡充しています。
規制上のポジショニングは、生産者が現地で製造できる包装水フォーマットを変更することで競争を方向転換し得ます。2025年6月、AQUA生産者であるPT Danone Indonesiaはバリ島での1リットル未満の使い捨てプラスチックボトルドウォーターの生産を停止することに同意し、2026年6月まで延長を受けました。示された移行には技術転換と人員適応が必要とされました。このコミットメントは、州の規制が異なる現地生産を必要とする場合にこうした能力が競争上のポジショニングを形成し得る理由を示しています。規制が影響する飲用機会において信頼性の高い適格フォーマットを提供することが、水の購買関係を維持するための業務適応を競争の一部とします。
インドネシアボトルウォーター産業のリーダー企業
-
The Coca-Cola Company
-
Nestlé Indonesia
-
Danone (PT Tirta Investama – AQUA)
-
PT Mayora Indah Tbk
-
PT Sariguna Primatirta Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
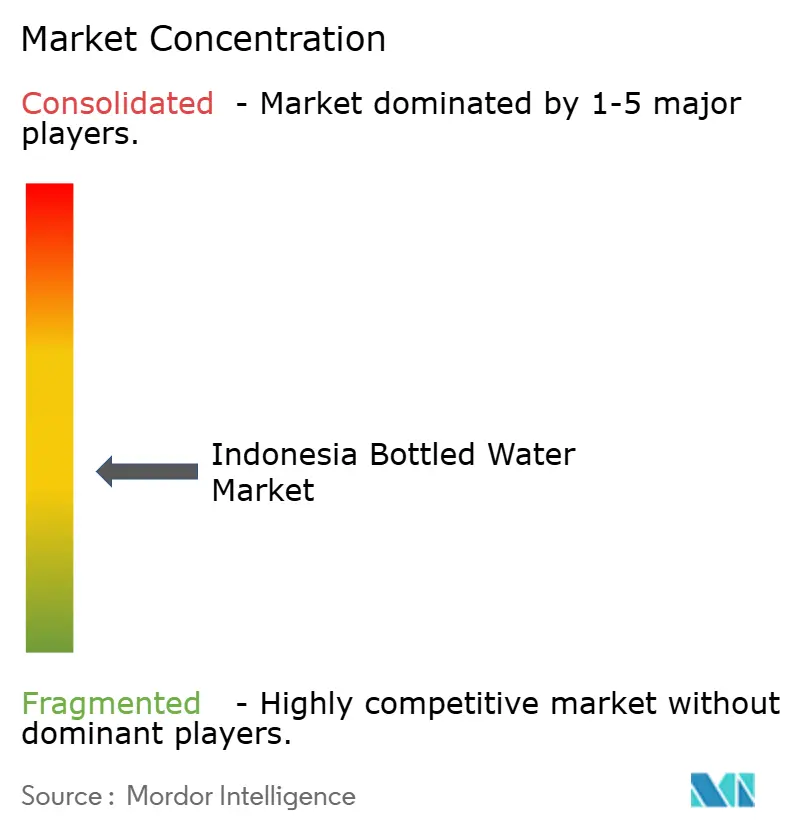
インドネシア ボトルドウォーター市場 このレポートでカバーされる企業
- Danone (PT Tirta Investama – AQUA)
- PT Mayora Indah Tbk
- PT Sariguna Primatirta Tbk
- Nestlé Indonesia
- The Coca-Cola Company
- PT Indofood CBP Sukses Makmur Tbk
- Fraser & Neave Ltd
- PT Pristine Prima Indonesia
- PT Tirta Fresindo Jaya
- Asahi Group – Vittoria Sparkling
- PT Super Wahana Tehno
- PT ABC President Indonesia
- PT Nojorono Pratama
- PT Wings Food
- PT Tempo Scan Pacific
- PT Akasha Wira International
- PT Aetra Air Jakarta (Private-label)
- PT Langgeng Sukmasejati
- PT Namasindo Plas
- PT Sutindo Chemical Indonesia
市場参加者の主要機会
これらの機会は、州のパッケージサイズ規制のもとでバリ島の購買者にボトルドウォーターを販売するための3つの方法を比較しています。提案されるプレイは、個人の小売購買、ホスピタリティサービス、共有消費をそれぞれ切り離しています。生産者にとって、これは包装の代替を提供モデルの選択に変え、異なる容器と飲用機会にわたって水の販売が維持されることを意味します。
市場機会表
| 機会 | 今がその理由 | 購買者/主要セグメント | 推奨プレイ | 主な障壁 | 潜在的な受益者 |
|---|---|---|---|---|---|
| 大型フォーマットの小売ウォーター | バリ島のパッケージサイズ閾値が許容可能な提供内容を変える | バリ島のオフトレード購買者 | 少なくとも1リットルの容器を明確な分量および持ち運び情報とともに供給する | より大きな個人購入の受容 | 大型フォーマットのボトルドウォーター生産者 |
| 現地給のガラスボトルウォーター | 包装の代替が代替提供容器を支持する | バリ島のホテル・レストランの潜在的購買者 | 現地生産のガラスボトルウォーターを中心にリピート供給を開拓する | ソフトローンチをリピート注文に転換すること | PT ITS Badung Hebatなどのガラス水生産者 |
| 共有包装水の提供 | 閾値により個人提供サイズの再考が促される | バリ島のオフィスおよび組織化されたグループ | 共有飲用機会向けに少なくとも1リットルの容器を提供する | パッケージサイズをグループの提供形式に合わせること | 大型フォーマットの業務用注文に対応するボトリング業者 |
| 情報源: Mordor Intelligence | |||||
バドゥン県とスプルー・ノペンベル工科大学(ITS)は2026年9月18日、PT ITS Badung Hebatが生産するガラスボトルウォーターのBalissをソフトローンチしました。[3] この地元生産により、ガラス水のプポジションには特定のサプライヤーが確立され、リピート注文によりローンチが継続的な包装水ビジネスへと転換されます。核心となる機会は、バリ島の制限されたプラスチックフォーマット外の容器を供給することで、影響を受ける飲用機会に結びついた販売を維持することです。
最近の産業開発事情 インドネシア ボトルドウォーター市場
- 2026年10月:インドネシア環境省は10月6日、拡大生産者責任を含む生産者廃棄物削減に関する省令案についてパブリックコンサルテーションを実施しました。
- 2026年9月:バドゥン県とスプルー・ノペンベル工科大学(ITS)は9月18日、PT ITS Badung Hebatが生産するガラスボトル包装飲料水のBalissをソフトローンチしました。
- 2026年9月:PT Sariguna Primatirta Tbkは9月16日、ポンティアナックとペカンバルの新たな包装飲料水施設が2026年第4四半期に稼働開始予定であると発表しました。
インドネシア ボトルドウォーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア ボトルドウォーター市場は、インドネシアで販売される包装済みのスティルウォーター、スパークリングウォーター、機能性水、フレーバーウォーターに対するエンドユーザーの年間支出を計測しています。包装材料、価格帯、ジャワ、スマトラ、カリマンタン、スラウェシ、インドネシアのその他地域にまたがる小売およびオントレードの購買を対象としています。
対象範囲の除外:未包装または配管による飲料水、家庭用水ろ過設備、ブランド包装なしに直接供給されるバルクタンカー水、別売りの水処理・ボトリング機械、ならびにソフトドリンクやジュースを含むその他の飲料は除外されます。
セグメンテーションの概要
- 製品タイプ別
- スティルウォーター
- スパークリングウォーター
- 機能性ウォーター
- フレーバーウォーター
- 包装材料別
- PETボトル
- ガラスボトル
- アルミ缶およびアルミボトル
- その他
- 価格帯別
- マス
- プレミアム/ラグジュアリー
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア/食料品店
- 家庭・オフィス向けスペース
- オンライン小売
- その他のオフトレードチャネル
- 地域別
- ジャワ
- スマトラ
- カリマンタン
- スラウェシ
- インドネシアその他地域
データソス、市場規模推計、バリデーション
デスクリサーチ
二次調査は、工業省の強制的なインドネシア国家規格の枠組み、国家食品医薬品庁の包装水登録要件、リフィルデポと工業用包装水を区別する貿易省のガイダンス、および実施タイミングに関するANTARAの報道など、製品と規制の文脈を定義するための情報源を使用しています。Akasha Wira Internationalの2024年年次報告書は、インドネシアボトル入り飲料水企業協会の業界販売および需要状況に関する見解を伝えています。
次に、企業の公開資料、投資家向け資料、信頼性の高い報道機関が運営・チャネル・価格のシグナルを相互確認します。アナリストはこれらの情報源を使用して、消費者向け包装水の販売とリフィル活動を区別し、製品資格を理解し、報告された市場推計と併せて生産者およびチャネルのシグナルを解釈します。挙げられた情報源は例示的なものであり、網羅的ではなく、収集・バリデーション・明確化にはさらなる情報源が役立てられています。
一次インタビューと調査
構造化インタビューと調査には、インドネシアボトルドウォーター生産者、包装・流通の専門家、小売業者、フードサービスまたはホスピタリティ購買者が含まれ、回答者の役職は商業、オペレーション、財務機能にわたります。これらの議論は、包装フォーマット、実現価格、チャネルおよび島嶼別需要、規制上の影響に関する二次的な証拠を検証し、生産者・販売者・購買者の視点間のソースフォローアップと相互確認を通じてギャップを明確化します。証拠が乏しい場合、アナリストは限界を記録し、仮定を使用する前に利用可能な企業・チャネル・公的指標を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 中小規模プレーヤー:25% | マネージャー:45% |
市場規模推計と予測
アナリストは、包装水の需要と販売エビデンス、家庭および通勤者の需要パターン、製品・包装ミックス、フォーマット別の実現価格、オフトレードとオントレードのミックス、主要な島嶼グループ全体の流通の差異を用いて、トップダウンプローチでインドネシアの消費者による包装ボトルドウォーターの年間支出を推定します。多変量回帰により、過去の市場価値をこれらの需要・価格・チャネル指標に関連付け、シナリオ分析により購買力・製品ミックス・包装規制・ルート拡大の変化に応じた見通しを調整します。市場合計は、公表されたスプリットと企業・小売業者・業界のエビデンスを用いて、製品・包装・価格・チャネル・地理的シェアに割り当てられます。選択的なボトムアップ検証では、最終消費者への販売と重複する生産者・卸売業者間の取引を除外しつつ、サンプリングされた販売価格に数量を乗じたもの、またはサプライヤー・チャネルのロールアップとトップダウン推計とを比較します。単位・ローカルカバレッジ・価格詳細が不足している場合、アナリストは文書化された範囲を使用し、国内指標と照合します。島嶼別・包装別のエビデンスは詳細において異なる場合がありますが、報告されたシェアと予測は同一のインドネシア全体の支出プールと照合されます。一次専門家が各変数の役割と方向性を確認し、不合理なセグメントや地域的な経路についてアナリストの再評価を促します。
データバリデーションと更新サイクル
独立した確認により、市場推計が生産者・小売業者・流通・業界・規制・消費者需要シグナルと三角測量され、アナリストは合計・シェア・過去の変化・予測の差異について異常値を検証します。査読者は重要な差異をソースのカバレッジ・測定年・価格または数量エビデンス・分類に遡って追跡し、アナリストはサインオフ前に問題を解決するか、発信元または関連回答者に明確化を求めます。モデルは年次で更新され、重要な規制・供給・需要イベントが見通しを変化させた場合にはサイクル間で再開され、納品前に新たなソースと計算のレビューが行われます。
Mordor Intelligenceのインドネシア ボトルドウォーター市場規模と他の公表推計との比較
公表されている推計は、計上する取引・製品および需要モデリングに使用される入力において異なる場合があります。インドネシア ボトルドウォーター市場は、インドネシアで販売される包装済みのスティルウォーター、スパークリングウォーター、機能性水、フレーバーウォーターに対するエンドユーザーの年間支出を計測しています。
主な格差要因には、本調査の定義された対象範囲と市場特有のモデリングの選択が含まれます。多変量回帰により、過去の市場価値をこれらの需要・価格・チャネル指標に関連付け、シナリオ分析により購買力・製品ミックス・包装規制・ルート拡大の変化に応じた見通しを調整します。市場合計は、公表されたスプリットと企業・小売業者・業界のエビデンスを用いて、製品・包装・価格・チャネル・地理的シェアに割り当てられます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論の格差 |
|---|---|---|
| Mordor Intelligence | 4.44 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 3.5 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値である4.44 ビリオン 米ドルを2年先として21.2%下回っています。公表された2025年ベース観測値はレポート年より前であり、市場の成長経路においてより早い時点をカバーしています。 |
| 地域コンサルタンシーB | 3.8 ビリオン 米ドル(2024年) | 2024年のベースでは、この推計は本レポートの2027年値である4.44 ビリオン 米ドルを3年先として14.4%下回っています。公表された2024年の値は過去年の観測値であり、個包装ボトルから大型ガロンまでのフォーマットを含んでいます。 |
Mordor Intelligenceでは、独立した確認により市場推計が生産者・小売業者・流通・業界・規制・消費者需要シグナルと三角測量され、アナリストは合計・シェア・過去の変化・予測の差異について異常値を検証します。
レポートで回答されている主要な質問
インドネシア ボトルドウォーター市場の規模と成長見通しはどのようなものですか?
市場は2027年の4.44 ビリオン 米ドルから2032年までに5.91 ビリオン 米ドルへと、2027年~2032年にかてCAGR 5.87%で成長する見込みです。
インドネシアにおけるボトルドウォーターの需要を牽引しているものは何ですか?
都市モビリティ、再利用可能な家庭用包装、差別化されたウォータープロポジションが需要機会を生み出しています。AQUAは2026年7月、19リットルボトルドウォーター製品のすべてに再利用可能ボトルを使用していると報告しました。
どのボトルドウォーターの製品タイプが販売をリードしていますか?
スティルウォーターが2026年の市場の87.98%を占めてリードし、機能性水は2027年~2032年にかけてCAGR 8%と最も高い成長が予測されています。
インドネシアのボトルドウォーター業界にはどのような企業が参加していますか?
The Coca-Cola Company、Nestlé Indonesia、Danone、PT Mayora Indah Tbk、PT Sariguna Primatirta Tbkがブランドまたは生産者関係を通じて参加しています。Le Mineraleの生産者であるPT Tirta Fresindo JayaはMayora Indahの関連会社です。
バリ島のボトルドウォーター生産者に影響する包装規制はどのようなものですか?
バリ島では、1リットル未満の使い捨てプラスチック包装水の生産が制限されており、地元のボトリング業者にフォーマット転換の課題が生じています。
インドネシアのどの地域がボトルドウォーターの需要と成長をリードしていますか?
ジャワが2026年の市場の61.79%を占めてリードしています。カリマンタンは2027年~2032年にかけてCAGR 6.6%と最も高い成長が予測されています。