
ボトル入り飲料水市場規模とシェア
Mordor Intelligenceによるボトル入り飲料水市場分析
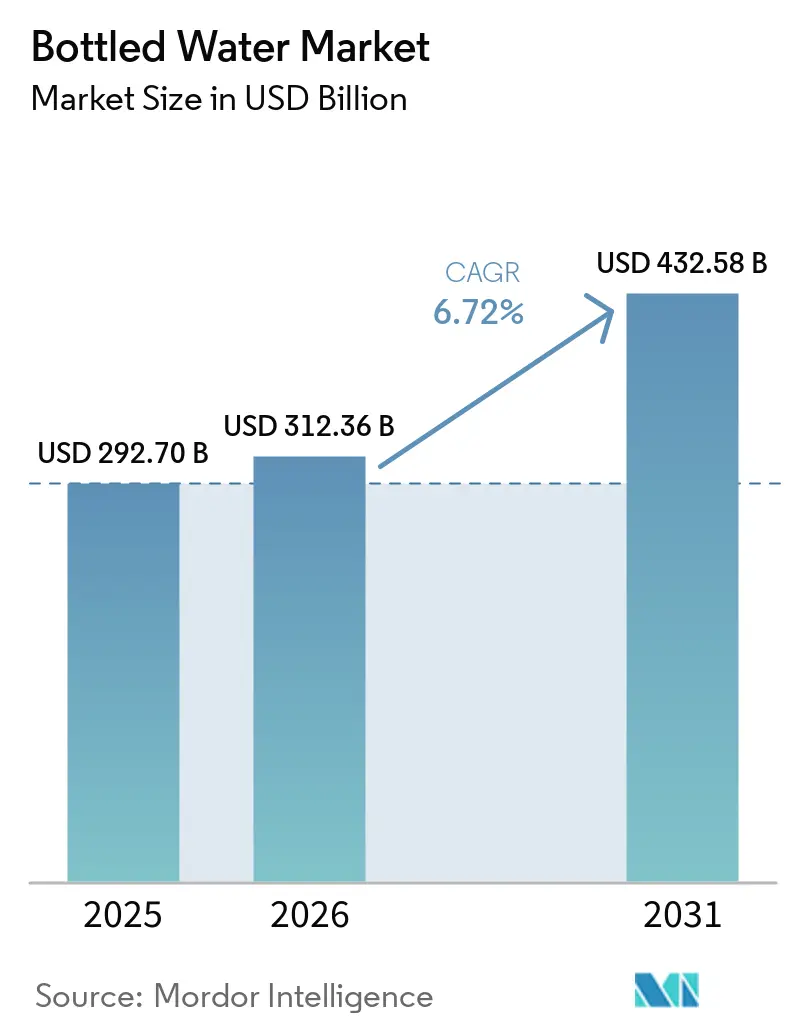
ボトル入り飲料水市場規模は、2026年の3,124億米ドルから2027年には3,334億米ドルに成長し、2027年~2032年にかけてCAGR 6.38%で2032年には4,542億米ドルに達すると予測される。
インドにおける移動中の利便性の高いアクセスは、待機中の消費者にパッケージウォーターを近づけることで購買機会を拡大できる。プレミアムブランディングとリサイクルPETは、欧州向けサプライヤーに日常的な水分補給製品を差別化する追加手段を提供できる。地域での処理と再利用可能なガラスモデルも、差別化をホスピタリティサービスの提案へと転換できる。包装義務と製品保証に関する懸念は、これらの提案を維持するために必要な作業を増加させる可能性がある。旅行アクセスとホスピタリティボトリングは拡大への異なる経路を提供しており、パッケージコンプライアンスがサプライヤーの小売製品または会場ベースの給水サービスを拡大できるかどうかに影響する。
主要レポートのポイント
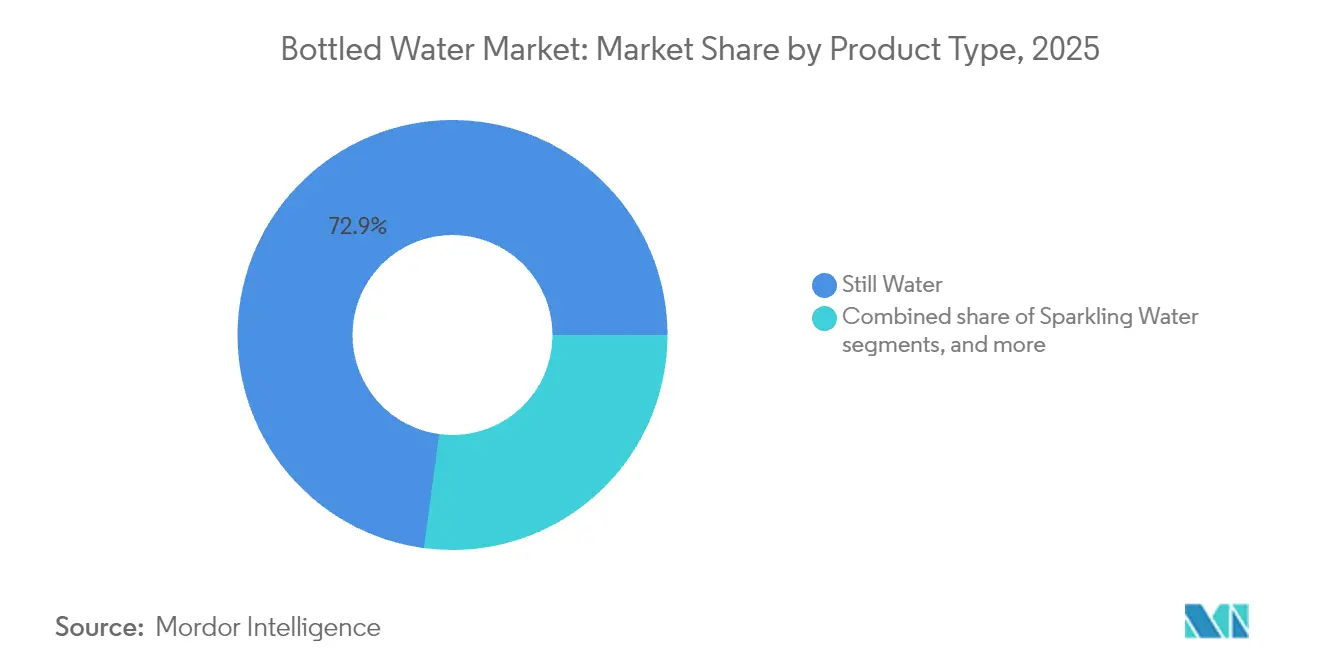
- 製品タイプ別では、スティルウォーターが2026年のボトル入り飲料水市場シェアの72.61%を占め、機能性・フレーバーウォーターは2027年~2032年にかけてCAGR 7.85%で最も速く成長するセグメントである。
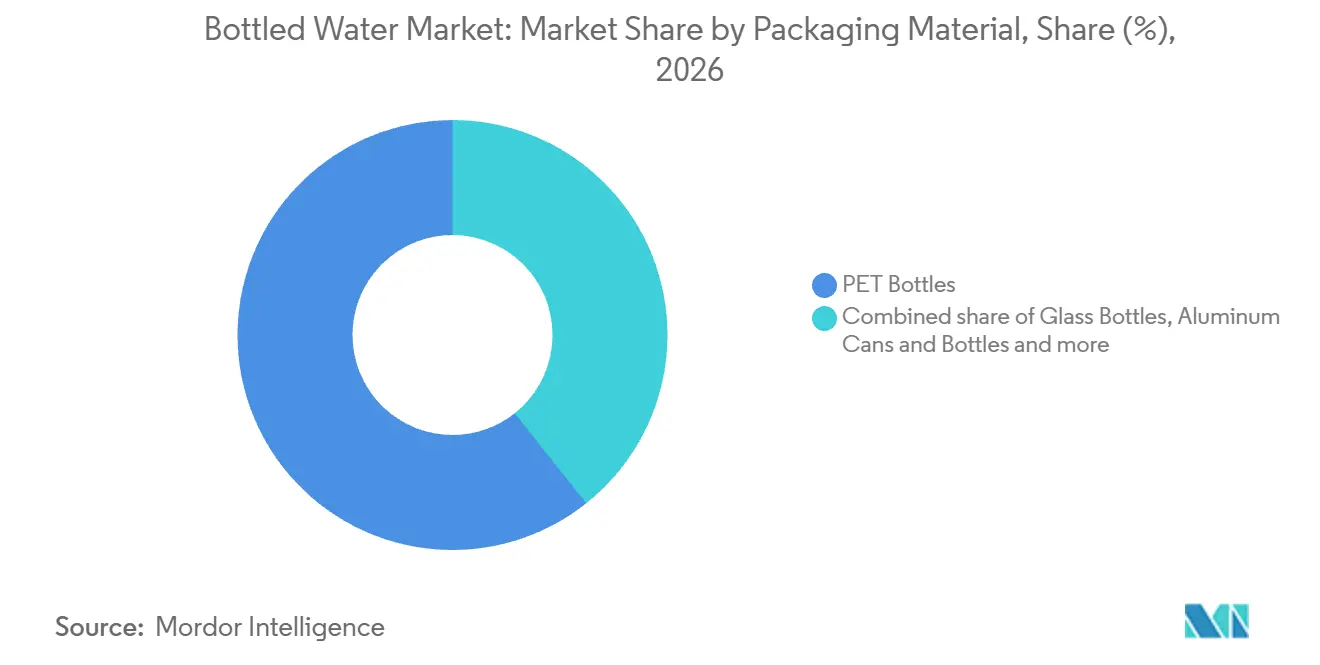
- PETボトルは2026年のボトル入り飲料水市場規模において60.69%のシェアで包装材料をリードし、ガラスボトルは2027年~2032年にかけてCAGR 8.45%で最も速く成長すると予測される。
- 価格帯では、マス価格帯の水が2026年の全体市場の88.47%のシェアを占め、プレミアム・ラグジュアリーウォーターは2027年~2032年にかけてCAGR 8.95%で最も速く成長するセグメントと予測される。
- 流通チャネル別では、オフトレードが2026年の全体市場の63.49%のシェアを占め、オントレードは2027年~2032年にかけてCAGR 6.85%で最も速く成長するセグメントと予測される。
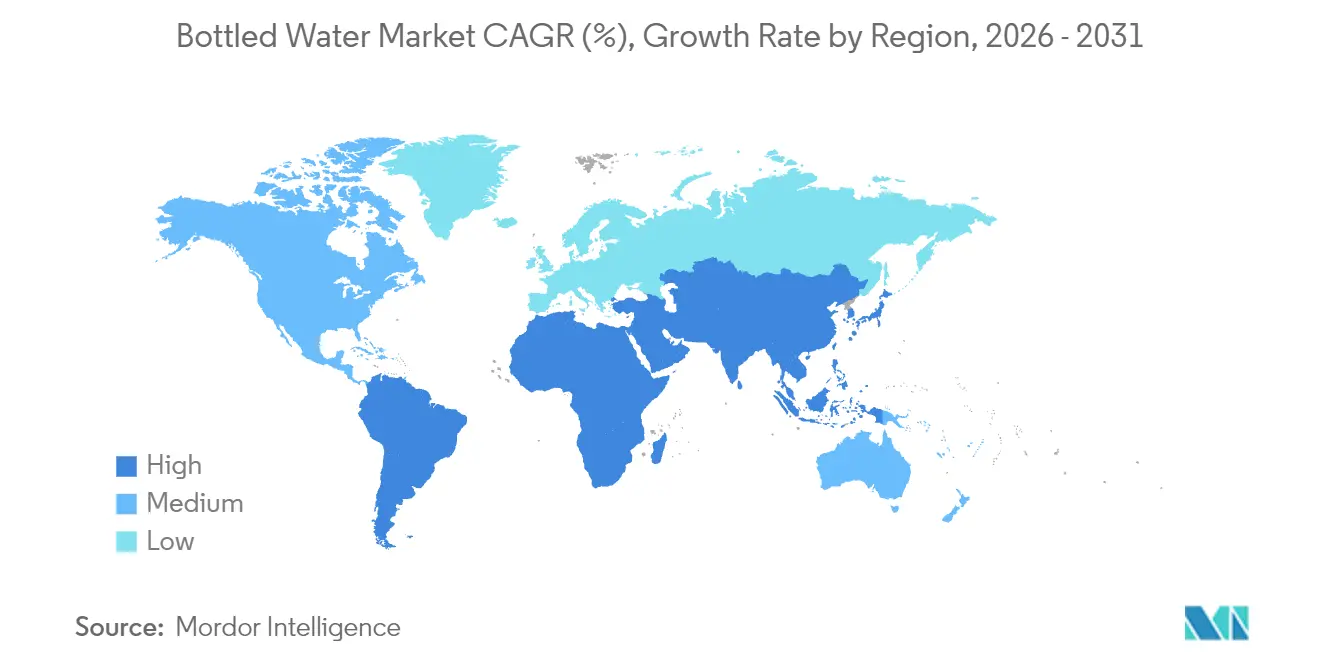
- 地理的には、北米が2026年の市場の27.93%のシェアを占め、南米は2027年~2032年にかけてCAGR 9.55%で最も速く成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化と「許容される嗜好品」としてのポジショニング | +1.7% | 欧州の消費者市場 | 中期(2〜4年) |
| 利便性と環境への影響を考慮した革新的な包装ソリューション | +1.9% | 欧州の消費者市場 | 短期(2年以内) |
| 新興メガシティにおける外出先での水分補給の増加 | +2.4% | インドのムンバイ空港 | 短期(2年以内) |
| 高度な精製・ボトリング技術の採用 | +1.6% | カナダのモントリオール地域 | 中期(2〜4年) |
| 水不足地域における深層帯水層からの採水 | +0.5% | フランスのヴェルジェズ集水域 | 長期(4年以上) |
| 観光・ホスピタリティセクターの拡大 | +0.9% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアム化と「許容される嗜好品」としてのポジショニング
プレミアムポジショニングは、差別化されたブランドとより価値の高い製品ミックスを通じて競争する手段を水メーカーに提供する。Nestle SAは2026年第2四半期において、地域を問わずS.Pellegrino水が高い一桁台の成長を報告した。また、同社のウォーター&プレミアムビバレッジ統合セグメントにおける小売パフォーマンスが、同四半期においてプレミアムミックスとイノベーションの恩恵を受けたとも述べた。これらの結果は、特定の水ブランドおよびより広い飲料ポートフォリオの両方において、プレミアム製品が商業的役割を果たすことを裏付けている。この戦略を追求するサプライヤーにとって、ブランド開発とアソートメント設計が売上構成に影響を与えうる。より豊かなプレミアムミックスを販売することで、ボトル販売量の増加のみを成長メカニズムとすることなく、小売収益を支えることができる。
利便性と環境への影響を考慮した革新的な包装ソリューション
包装開発は、水ブランドが飲料のアイデンティティとともにボトルの素材構成を変える手段を提供する。2025年、Danone SAのVolvic天然ミネラルウォーターブランドは、欧州においてすべてのプラスチックボトル本体を100%リサイクルPETで製造した。キャップとラベルはその数値から除外された。リサイクル樹脂により、ボトルの素材構成がプラスチックボトル形式の中で目に見える製品属性となる。100%という数値がキャップとラベルを除外しているため、リサイクル素材の属性はパック全体ではなくボトル本体を指す。
新興メガシティにおける外出先での水分補給の増加
出発ターミナル内の旅行者にとって、パッケージウォーターへのアクセスは購入が待機エリアに届く方法に依存する場合がある。2026年4月1日、Adani Airport HoldingsとBlinkitは、ムンバイ空港第2ターミナル国内線出発エリアにパッケージウォーターを含むターミナル内配送を開始した。水は空港セキュリティプロトコルの下、承認されたターミナル内在庫から調達された。開始時、乗客はBlinkitアプリを通じて搭乗ゲートやラウンジを含む場所への配送を注文できた。このモデルは、既存の水の提供を追加の注文チャネルを通じてアクセス可能にすることで需要を支えることができる。パッケージウォーターサプライヤーにとって、承認されたターミナル在庫への組み込みが、モバイル注文と管理された出発エリア内の乗客を結ぶ商業的リンクとなる。
高度な精製・ボトリング技術の採用
高度な浄水技術と自動化により、地域の水供給を統合された生産プロセスを持つボトル入りホスピタリティ製品へと転換できる。BE WTRは2025年6月27日、モントリオールに市水と独自のろ過技術を使用した自動ボトリング施設を開設したと報告した。そのロボットプロセスは、消毒、すすぎ、充填、キャッピング、ラベリングを組み合わせ、スティルウォーターとスパークリングウォーターで1日9,000本の生産能力を有すると述べた。レストラン、ホテル、会場にとって、これらの統合されたプロセスは、地域で処理された水を繰り返し可能なボトル入り飲料水サービスに結びつけることができる。1つの統合ラインでスティルとスパークリングの両方のホスピタリティ注文に対応できるため、自動化によって地域の提供が1つの水スタイルに限定され必要はない。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロプラスチックおよびナノプラスチックの健康懸念 | -0.8% | 米国のセントラルアパラチア地域 | 短期(2年以内) |
| 使い捨てプラスチック規制の勢い | -1.1% | 欧州連合加盟国 | 短期(2年以内) |
| カーボンフットプリントラベリングとスコープ3の精査 | -0.4% | タイおよびラオス | 中期(2年~4年) |
| 厳格な政府による禁止措置と罰則 | -0.3% | 韓国の生産地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マイクロプラスチックおよびナノプラスチックの健康懸念
粒子に関連する健康懸念は、プラスチック包装水のサプライヤーにとって最終製品の保証をより重要にする可能性がある。2025年のセントラルアパラチア地域における研究では、ボトル入り飲料水サンプルは家庭内水サンプルよりも統計的に有意に高いマイクロプラスチック濃度の中央値を示した(p = 0.001)。同研究は、マイクロプラスチック摂取による人体への健康影響はまだ調査中であると指摘した。したがって、水源を前面に出したプレミアム製品は、完成した飲料に関する安心感を必要とする場合があり、商業的な課題が水源のアイデンティティを超えて拡大する。製品全体に関する不確実性は、日常的な水分補給における繰り返し購入にも摩擦をもたらす可能性がある。残された課題は、水とパッケージの提案を合わせて正当化することであり、水源の品質の約束だけでは説得力が低下する可能性がある。
使い捨てプラスチック規制の勢い
プラスチック包装に関する法規制は、素材要件と廃棄容器に対する責任の両面から水サプライヤーを制約する。2025年から、EU加盟国は、各国内市場に出回るPETボトル全体の平均として、3リットル以下の対象となる使い捨てPET飲料ボトルに少なくとも25%のリサイクルプラスチックが含まれることを確保しなければならない。[1] 2024年12月31日以降、EU規則はまた、対象となる使い捨てプラスチック飲料容器の生産者に対し、生産者責任の下でまだカバーされていない場合、認知向上、公共回収、およびポイ捨て清掃コストを課している。これらの義務は、包装の決定を樹脂調達と廃棄物管理支出の両方に結びつけ、拡大に利用可能な資金を潜在的に制限する。ボトルのデザインが変わらなくても、対象となる生産者は販売後の回収および清掃支出に責任を負う。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティルウォーターの規模と機能的差別化スティルウォーターは2026年のボトル入り飲料水市場規模の72.61%のシェアを占めた。Nongfu Spring Co. Ltdは、2026年上半期のパッケージ飲料水製品の収益が2025年上半期と比較して2.1%増加したと報告した。これらの製品は2026年上半期の同社総収益の32.4%を占めた。同期間のグループ収益は16%増加したため、パッケージ飲料水はグループ全体よりもはるかに緩やかな成長にとどまり、グループ収益に占める割合は低下した。
機能性・フレーバーウォーターは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 7.85%と予測される。PepsiCo Inc.は、2026年第2四半期において北米のエンハンスドウォーター部門でPropelが販売量と純収益の成長を達成し、金額シェアと販売量シェアを獲したと報告した。同ブランドの電解質強化水としての役割は、そのビジネス内で特定の機能的アイデンティティを与えている。機能的な付加価値の提案は、定義された水分補給用途を中心にサプライヤーが差別化する根拠を提供し、水製品を選ぶ理由を広げることができる。Propelの推定年間小売売上高が10億米ドル超であることは、電解質強化水が独自のラインとして規模に達していることを示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装材料別:
PETの露出と再利用可能ガラスの開発PETボトルは2026年のボトル入り飲料水市場シェアの60.69%を占めた。国際ボトル入り飲料水協会は、2025年の米国ボトル入り飲料水市場販売量において、シングルサーブPETボトルが暫定的に70%を占めたと報告した。最大セグメントの商業基盤は、パッケージレベルの変化に対する露出も生み出す。そのフォーマットが米国の販売量の大部分を占めているため、素材要件の変更は新フォーマットの立ち上げだけでなく、既存の売上にも影響を及ぼすことになる。
ガラスボトルは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.45%と予測される。BE WTRは2025年5月にシンガポールのBiG400施設を再利用可能なガラスボトル向けに立ち上げ、スティルウォーターとスパークリングウォーターで年間250万本の生産能力を有すると報告した。アルミ缶は2026年4月にL.A. LibationsがRe:Lid USAのクロージャーを使用した再封可能な水の事例を導入し、最大14回の再封を想定して設計され、当初は南カリフォルニアのGelson's Marketsで販売された。報告された循環型ガラスモデルは繰り返しのボトルサービスを支え、Re:Lidのクロージャーは1つの缶を再封可能にし、1つのパッケージ内で返却・再充填作業と利便性を分離している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:
マス小売供給とプレミアムブランド開発マス価格帯の水は最大セグメントであり、2026年に88.47%のシェアを占めた。プライベートラベルメーカー協会は、2025年12月28日終了の52週間における米国のストアブランドのボトル入り飲料水売上高が82.9億米ドルであったと報告した。ストアブランドの水は、この価格帯における価値志向の小売事例を提供する。ストアブランドは2025年の米国ボトル入り飲料水カテゴリー売上高の31.2%の金額シェアを占めており、小売業者のプライベートラベルへの供給はカテゴリー支出のほぼ3分の1に達する。
プレミアム・ラグジュアリーウォーターは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.95%と予測される。Nestle SAは2025年にS.PellegrinoとPerrierの市場シェア拡大を報告した。より広いプレミアムビバレッジポートフォリオ全体において、同社はMaison Perrierが2025年に80市場に展開していたと報告した。このフットプリントは、プレミアムブランドが生産者の水分補給提案を国境を越えて拡大し、水のアイデンティティとともに流通リーチに役割を与える方法を示している。Nestle SAはまた、2026年第2四半期においてSanpellegrinoとMaison Perrierが強い二桁成長を報告し、Maison Perrierの国際展開とプレミアムビバレッジイノベーションの展開を反映していると述べた。
流通チャネル別:
小売規模とホスピタリティボトリングオフトレードは最大セグメントであり、2026年に63.49%のシェアを占めた。Primo Brands Corporationは、2025年年次報告書において、米国の小売ブランドボトル入り飲料水において販売量シェアで第1位のプレイヤーであると述べた。2026年6月30日終了の四半期において、同社は地域のスプリングウォーターおよびプレミアムブランドが牽引する小売チャネルの成長を報告した。[2] 小売向け生産者にとって、地域のスプリングウォーターのアイデンティティとプレミアム製品は、同じチャネル内で異なるポジションを支え、複数の製品提案を中心に水ポートフォリオを開発することを可能にする。
オントレードは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 6.85%と予測される。フィジーのデナラウにあるSofitel Resort and Spaは、2025年6月までの12か月間にゲストと会議参加者向けに自社施設で48,200リットル超をボトリングした。2025年12月、BE WTRはFour Seasons Abu DhabiがBE WTRを水分補給パートナーとして選定し、ホテルの自動補充施設でスティルウォーターとスパークリングウォーターとして地域の水道水を処理してボトリングしていると報告した。施設内にボトリングを組み込むことで、給水関係をホテル自身のサービス運営の一部にすることができる。これらのオンサイトボトリングの事例は、チャネルの価値が配送ケースではなくボトリングシステムとそのサービスに存在しうることを示している。
地域分析
北米ボトル入り飲料水市場
北米は2026年のボトル入り飲料水市場規模の27.93%のシェアを占めた。3ガロンおよび5ガロンジャグで配送される水を含む米国のより広いボトル入り飲料水カテゴリーにおいて、国際ボトル入り飲料水協会は2025年の小売売上高が513億米ドル超であり、2024年から1.5%増加したと報告した。同協会はまた、その広いカテゴリーにおける2025年の米国の1人当たり平均消費量が47.7ガロンであったと報告した。この規模は、繰り返しの水分補給機会を商業的に重要なものとし、サプライヤーが独自の水ブランドと消費者への経路を開発するための確立された消費基盤を提供している。
南米ボトル入り飲料水市場
南米は最も速く成長する地域であり、2027年~2032年にかけてCAGR 9.55%と予測される。Coca-Cola FEMSAは、ブラジル、アルゼンチン、コロンビア、ウルグアイの部門全体で、2026年上半期に水のユニットケースが8,050万ケースであり、2025年上半期の7,630万ケースと比較して増加したと報告した。そのカテゴリーにはフレーバーウォーターが含まれ、5リットル超のパッケージは除外され、ユニットケースは192オンスの完成飲料として定義された。Coca-Cola Andinaはまた、2025年下半期にブラジルのドゥケ・デ・カシアスにミネラルウォーターラインを稼働させた。専用のミネラルウォーター生産能力は、ボトラーの既存の水流通を補完し、地域の拡大に対応するための追加経路として地域生産能力を活用できる。
欧州では、EU法が「スプリングウォーター」を自然の状態で採取・源泉ボトリングされた飲料水に限定してり、採掘、微生物学的基準、ラベリング、飲料水品質要件および処理制限の対象となる。Natural Mineral Waters Europeの2026年産業レポートは、欧州で販売されるパッケージウォーターの97%が天然ミネラルウォーターおよびスプリングウォーターであるとした。アジア太平洋では、中国のパッケージウォーター産業が2026年上半期にPETボトル樹脂コストの急激な上昇に直面した一方、産業利益は前年比2%増加した。中東・アフリカでは、Tibah Airportsがサウジアラビアのメディナ空港のハッジターミナル外で旅行者に5リットルのザムザム水ボトルを提供しており、有効なパスポート、1回の購入につき1本、受託手荷物とは別の携行が必要とされる。したがって、水源のアイデンティティは欧州の支配的な天然水カテゴリーに対応するEUサプライヤーにとって重要であり、中国のコストとメディナの規制は生産経済とトランザクション規模に影響を与える。
規制の枠組みと見通し
この比較は、PETボトルで無味の水を販売する生産者の観点から選択された法域を対象としている。現行および発表済みの規則は、水のアイデンティティと品質、認定された水源、ラベル、ボトルの組成または取り扱いに適用される場合がある。明確なコンプライアンス経路は市場アクセスを支え、必要な承認、ラベル、または素材の調整は生産者が水製品を開発する方法に影響を与えうる。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | チリ | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 食品医薬品局(FDA) | 連邦農業・食料・地域アイデンティティ省;州の水源認定当局;中央包装登録機関 | 水基準に関する国家衛生健康委員会;ラベリングに関する国家市場監督管理総局(SAMR)および地方部門 | 執行に関する各自治体;認証に関する環境省 | 水の枠組みに関する国家保健省;包装政策草案に関する林業・漁業・環境省 |
| 主要な法令または方向性 | 21 CFR 165.110および第129部;2026年6月のFDAによる特定のペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の許容レベル設定計画 | ミネラルウォーターおよびテーブルウォーター条例;包装法施行法;EU包装規則 | GB 19298-2014(天然ミネラルウォーターを除く);2027年3月16日からのSAMR命令第100号に基づくラベリング | 法律21.368および政令30;2026年10月6日の上院による延長法案の承認 | 砂糖、甘味料、香料、その他の食品を含まない密封水に関するR.718;2025年12月の国家廃棄物管理戦略2026草案 |
| 商業的影響 | 製品のアイデンティティ、品質、および衛生的な工場慣行の維持 | 天然ミネラルウォーターの水源認定と包装コンプライアンス | 微生物学的基準と名称のコンプライアンス;2027年の措置に基づく各最小販売単位への外装必須情報の記載 | 2025年~2029年は国内で回収・リサイクルされたプラスチックを最低15%、2030年~2039年は25%のボトル本体最低基準(キャップとラベルを除く);各段階の1月1日以降に充填後に密封されたボトルに適用 | 対象水の生産、ラベリング、安全コンプライアンス;回収・リサイクル目標を達成できなかった包装についてのみ生産者責任の履行が認められる、2026年~2031年のデポジット返金制度の実施提案 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 厳格化 | 厳格化 | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
成文化された米国の水基準は現在の高い魅力度を支え、ドイツの製および包装義務は中程度を支えており、FDAの2026年6月のPFAS計画とドイツの2030年リサイクル段階的導入から厳格化と評価される。中国の中程度の評価と厳格化の見通しは、GB 19298-2014に基づく製品要件と2027年3月16日に予定されるラベリング措置を反映している。チリの中程度の評価は使い捨てボトルの国内リサイクル素材最低基準を反映しており、厳格化は2030年の15%から25%への予定引き上げに基づいており、2026年10月6日に上院が法律として送付した法案は規制の施行開始を延長し、一部の認証要件を変更する。南アフリカの中程度と変化なしの評価は、密封された無味の水を規制するR.718に基づいており、2025年12月の草案は包装全般に対する2026年~2031年のデポジット返金制度を提案し、回収・リサイクル目標を達成できなかった包装をカバーするシステムについてのみ生産者責任の履行を認めている。
バリューチェーンの段階
バリューチェーンは、水源へのアクセス、包装供給、ボトリング、流通がサプライヤーの収益をどのように生み出し、継続性に影響を与えるかを比較する。Primo Brandsは、2025年年次報告書において、米国とカナダ全体で80以上のスプリング水源、50以上の生産施設、200以上のデポを有すると報告した。[3] この統合されたフットプリントは、水メーカーが水源の可用性、完成パッケージ、配送カバレッジの調整に責任を持ちながら、複数の段階にわたって価値を獲得できる方法を示している。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 水の調達 | Primo Brandsなどの統合スプリングウォーター生産者 | 統合生産者のボトル入り飲料水売上 | 単一の供給拠点への依存 | 代替の許可された水源を維持する |
| 包装供給 | Ballなどのアルミ缶メーカー;Amcorなどの飲料ボトルおよびクロージャーサプライヤー | 容器およびクロージャーの売上 | 樹脂、ガラス、アルミニウム価格への露出 | 素材およびサプライヤーの代替品を認定する |
| 生産およびボトリング | Primo Brandsなどの統合水メーカー | ボトル入り飲料水製品の売上 | 水の可用性と包装資材の調整 | 水源と包装の可用性に合わせて生産計画を調整する |
| 流通 | Primo Brandsなどの水流通業者;The Coca-Cola Companyなどの飲料システムオペレーター | 卸売および小売チャネルを通じた製品売上 | ボトラーの領域と配送カバレッジの調整 | 生産拠点をデポおよび流通業者のカバレッジに合わせる |
| 情報源: Mordor Intelligence | ||||
水源の多様化と包装の柔軟性は異なるリスクに対処するため、一方の段階での強みが他方のレジリエンスを完全に代替することはできない。Primo Brandsは、2025年年次報告書において、複数のスプリングを単一の供給拠点に対する保護として説明し、包装コモディティ価格への露出を別途開示した。これらの能力をボトリングと流通と調整するサプライヤーは、完成した水の供給の継続性を守ることができ、包装サプライヤーはそれを維持するために必要な素材から収益を獲得する。
競争環境
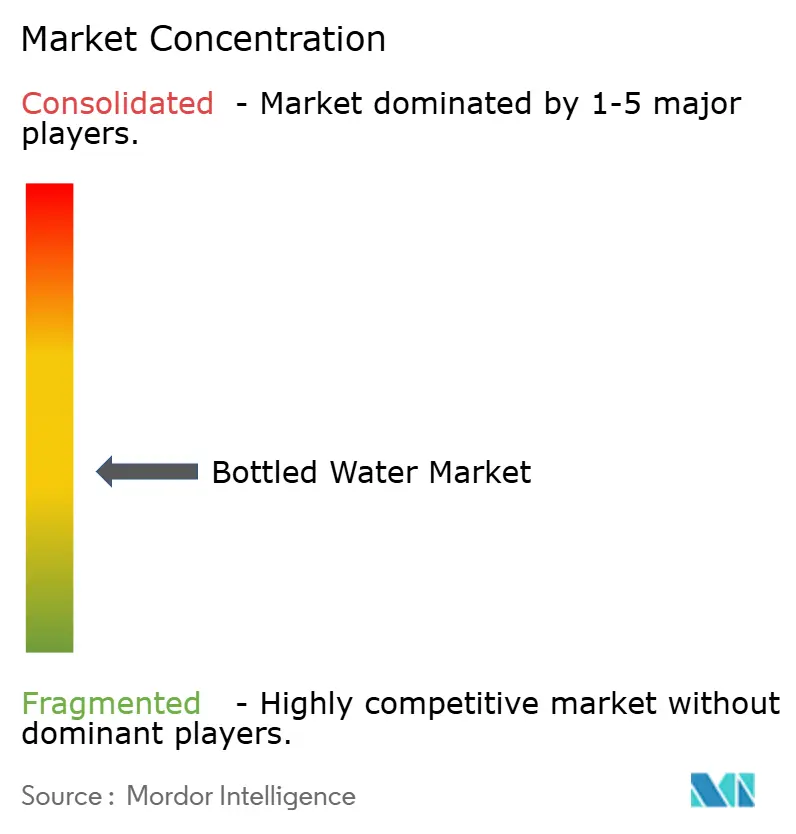
競争は中程度に分散しており、主要な水事業者は多角化した飲料グループ内で事業を展開している。主要な競合他社には、Danone SA、PepsiCo Inc.、The Coca-Cola Company、Nestle SA、Nongfu Spring Co. Ltdが含まれる。Danone SAは2026年上半期のウォーターカテゴリーにおいて3.6%の同一条件売上成長を報告した。PepsiCoの国際飲料フランチャイズはAquafinaを含む飲料濃縮液を認定・独立ボトラーに販売・マーケティングし、The Coca-Cola Companyはボトリングパートナーと流通システムを通じて飲料ブランドをマーケティングしている。したがって、チャレンジャーの購買者へのルートは、水ブランド自体だけでなく、ボトリングと流通へのアクセスにも依存する。
企業戦略は、水と隣接する機能性飲料カテゴリーにわたって水分補給ポートフォリオを拡大し、収益成長への複数の経路を生み出すことができる。Nongfu Spring Co. Ltdは、2026年上半期に中国での機能性飲料収益が前年比15.5%増加し、同社収益の11.3%を占めたと報告した。同社は、カテゴリーのイノベーションと既存製品のアップグレードにより、そのビジネスの消費シーンにわたる存在感が広がったと述べた。機能性飲料は2026年上半期においてパッケージ飲料水よりも少ない収益をもたらし、Nongfu Springを機能性飲料ブランドおよび他の水サプライヤーとの競争に置いている。
競争の方向性はまた、主要な水事業者がどのように所有され、競争当局によって審査されるかにも依存する。2026年9月16日、欧州委員会はPlatinum Equity GroupとNestle SAがNestle Watersの共同支配を取得する提案取引の通知を受理した。通知は、申請時点でNestle WatersがNestleに完全所有・単独支配されていると説明した。別途、Niagara BottlingはAbsopureの米国における小売ボトル入り飲料水事業の買収を2026年6月に完了した。通知は1つのブランドではなくNestle Waters全体の事業をカバーしているため、提案された共同支配は上記5つの主要プレイヤーの1社の水事業に適用されることになる。
ボトル入り飲料水業界のリーダー
-
Danone SA
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestle SA
-
Nongfu Spring Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ボトル入り飲料水市場 このレポートでカバーされる企業
- Nestle SA
- Danone SA
- The Coca-Cola Company
- PepsiCo Inc.
- Nongfu Spring Co. Ltd
- Suntory Holdings Ltd
- Primo Brands Corporation
- Fiji Water Company LLC
- Bisleri International Pvt Ltd
- VOSS of Norway ASA
- Hint Inc
- JUST Goods, Inc. (Just Water)
- Wahaha Group Co. Ltd
- CENTR Brands Corporation (Centr)
- Disruptive Beverages Inc. (Ayala's Herbal Water)
- Keurig Dr Pepper (Bai, Core Hydration)
- Crag Spring Water
- Callaway Blue Spring Water
- Vitamin Well
- Saratoga Springs Water
市場参加者にとっての主要な機会
この機会は、EU消費者に対応する小売業者および輸入業者向けの再利用可能および再生可能なボトル入り飲料水製品を比較する。2030年1月1日から、アルコール飲料および非アルコール飲料の対象となるEU最終流通業者は、再利用システム内の再利用可能な販売包装でこれらの製品の少なくとも10%を提供しなければならない。販売面積が100平方メートル以下の流通業者はその暦年について免除され、加盟国は適格な島嶼および低密度自治体に対して特定の免除を付与できる。EU市場に出回る包装は2026年8月12日からリサイクル可能でなければならず、リサイクルを考慮した設計基準は2030年または関連する委任法令が発効してから24か月後のいずれか遅い方から適用される。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 小売向け再利用可能ボトル入り飲料水レンジ | 飲料再利用目標が準備の必要性を生み出す | 対象となるスーパーマーケット流通業者 | 消費者向け水ボトルと実行可能な返却システムを組み合わせる | 繰り返しのボトル返却の確保 | 補充・返却業務を調整できる水メーカー |
| リサイクル可能なプライベートラベルの日常用水 | リサイクル可能性義務がEU市場に出回る包装に影響する | マス価格帯の水を委託する小売業者 | 委託レンジ全体で文書化されたリサイクル可能なパッケージを標準化する | 完全なパッケージの認定 | 適応可能な包装能力を持つ契約ボトラー |
| リサイクル可能なプレミアムウォーターの輸出製品 | 包装の適格性がEU消者へのアクセスに影響する | プレミアムボトル入り飲料水を調達する輸入業者 | 水レンジを拡大する前に輸出包装を認定する | 輸出業者と輸入業者間の包装変更の調整 | パッケージのリサイクル可能性を文書化できるプレミアムウォーター生産者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、小売業者または輸入業者の水レンジの一部として包装の適格性を供給することである。リサイクル可能性は即時の販売経路を支え、2030年の再利用目標はボトル返却を調整するための中期的な必要性を生み出す。返却調整を製品提供に組み込む生産者は、対象となる流通業者に対して繰り返しのボトル使用を商業サービスとして提供できる。
最近の産業開発事情 ボトル入り飲料水市場
- 2026年10月:チリ上院が使い捨てプラスチックおよびプラスチックボトル規制の施行開始を延長し、一部の認証要件を変更する法案を法律として送付した。
- 2026年9月:欧州委員会がPlatinum Equity GroupとNestle SAがNestle Watersの共同支配を取得する提案取引の通知を受理した。
- 2026年6月:Niagara BottlingがAbsopureの米国における小売ボトル入り飲料水事業を買収した。
ボトル入り飲料水市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ボトル入り飲料水市場は、製品、包装、価格分類および小売・フードサービスチャネルにわたり、世界中で人間の消費向けに販売されるパッケージ飲料水の年間金額をカバーする。
対象外:再利用可能な5ガロンジャグを含む大型ディスペンサーで販売されるバルクウォーター、水道水を含むボトル入り以外の飲料水、清涼飲料やジュースなどの他の飲料、ボトラーに別途販売される空のボトル・缶・その他の包装、および別途販売される水ディスペンサーおよびクーラーは除外される。
セグメンテーションの概要
- 製品タイプ別
- スティルウォーター
- スパークリングウォーター
- 機能性・フレーバーウォーター
- ビタミン強化
- 電解質・スポーツ
- 植物・果実注入
- 包装材料別
- PETボトル
- ガラスボトル
- アルミ缶・アルミボトル
- その他
- 価格帯別
- マス
- プレミアム・ラグジュアリー
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- 家庭・オフィススペース
- オンライン小売
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、製品の安全性と処理の文脈を確立するための世界保健機関の飲料水品質ガイダンス、衛生的な取り扱いを検討するためのFAO/WHOのパッケージ飲料水に関するコーデックス規範、水源と製品規則のための欧州連合の天然ミネラルウォーター指令、グローバル市場構造と消費に関する国際連合大学の研究などのソースを活用する。これらのソースは、グローバル評価のための関連する製品形態、地域の規制条件、および独立した需要・販売量指標の定義に役立つ。
企業の年次報告書、規制当局への提出書類、投資家向け資料、公開協会データ、信頼性の高いビジネスプレスは、生産者の売上、チャネルの動向、包装コスト、および市場レベルの仮定を検証できる国別チェックを提供する。挙げられたソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立られる。
一次インタビューおよびサーベイ
ボトル入り飲料水メーカー、包装・ボトリング専門家、小売・フードサービスチャネルリーダーへのインタビューは、製品ミックス、消費者販売金額、チャネルカバレッジ、地域需要に関する二次推計を検証する。回答者は主要な仮定の方向性と実際の根拠を検討し、相反する情報は公開された企業・業界証拠と照合され、未解決のギャップは明示的な範囲またはシナリオ仮定として表現される。アナリストのフォローアップは、推計が三角測量される前に、報告されたカバレッジ、価格水準、またはカテゴリー境界における重大な不一致を対象とする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 機能・ユニットリーダー:30% | アジア太平洋:40% |
| 中位層:45% | マネージャー:50% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:20% | CXO:20% | 南北アメリカ:27% |
市場規模算定と予測
トップダウンモデルは、消費者購入価格でのパッケージ飲料水のグローバル最終売上を推計し、観察された生産者・小売業者の証拠を用いて、製品タイプ、包装材料、価格帯、チャネル、および報告された5地域にわたって価値を配分する。主要指標には、対応可能な消費を枠組みするための人口と都市化、カテゴリー規模を固定するためのボトル入り飲料水の消費・販売データ、サプライヤー合計を確認するための報告された水セグメント収益、価格と販売量の動きを分離するための平均販売価格とインフレ、価値とシェアの変化を説明するための包装とチャネルミックスが含まれる。アナリストは、これらの指標に一貫した過去系列がある場合は多変量回帰を適用し、ソースカバレッジまたは構造的変化が単一トレンドを信頼できないものにする場合はシナリオ分析を使用する。シェアは互換性のあるカテゴリー売上から構築され、市場合計に合計されることが確認される。選択的なボトムアップチェックは、サンプリングされた小売またはフードサービスの販売量に観察された販売価格を乗じ、サプライヤーまたはチャネルの推計を積み上げ、ギャップは正確な観察として外挿するのではなく、文書化された範囲と感度ケースを通じて処理される。一次回答者は、変数レベルの仮定と予測の方向性が生産者、包装、チャネルの条件に合致するかどうかを検討し、アナリストは予測仮定を維持する前に独立したソース指標とコメントを照合する。
データ検証と更新サイクル
アナリストは、市場合計とセグメントシェアを独立した生産者収益、小売・フードサービスシグナル、貿易データ、価格・販売量指標と三角測量し、前期および隣接カテゴリーとの異常値と重大な差異を調査する。第2のレビューでは、ソースの定義、単位、算術、地域カバレッジ、および各仮定の方向性を確認し、未解決の不一致は承認前に関連するソースまたは回答者に明確化のために差し戻される。データセットは年次で更新され、重大な規制、供給、または所有権のイベントが市場を変化させた場合はサイクル間でも見直され、納品前に新たなソースと計算の確認が行われる。
Mordor Intelligenceのボトル入り飲料水市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要をモデル化するために使用する入力において異なる場合がある。ボトル入り飲料水市場は、製品、包装、格分類および小売・フードサービスチャネルにわたり、世界中で人間の消費向けに販売されるパッケージ飲料水の年間金額をカバーする。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれる。主要指標には、対応可能な消費を枠組みするための人口と都市化、カテゴリー規模を固定するためのボトル入り飲料水の消費・販売データ、サプライヤー合計を確認するための報告された水セグメント収益、価格と販売量の動きを分離するための平均販売価格とインフレ、価値とシェアの変化を説明するための包装とチャネルミックスが含まれる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,334億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,888億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の値である3,334億米ドルを2年後の時点で13.4%下回っている。古い測定年が後の市場水準を下回る推計を生み出している。 |
| グローバルコンサルタンシーB | 5,153億米ドル(2031年) | 2031年のベースでは、この推計は本レポートの2027年の値である3,334億米ドルを4年前の時点で54.6%上回っている。2021年のベースからのより長い予測期間がより高い予測合計を支えている。 |
Mordor Intelligenceのアナリストは、市場合計とセグメントシェアを独立した生産者収益、小売・フードサービスシグナル、貿易データ、価格・販売量指標と三角測量し、前期および隣接カテゴリーとの異常値と重大な差異を調査する。
レポートで回答される主要な質問
ボトル入り飲料水市場の規模と成長見通しは?
市場は2027年に3,334億米ドル、2032年には4,542億米ドルに達すると予測され、2027年~2032年にかけてCAGR 6.38%で成長する。
ボトル入り飲料水の需要を牽引しているものは何か?
利便性と差別化された水製品が需要を支えている。2026年4月、Adani Airport HoldingsとBlinkitは、空港セキュリティプロトコルの下で承認されたターミナル在庫を使用して、ムンバイ空港第2ターミナル国内線出発エリアでパッケージウォーターの配送を開始した。
どの製品タイプがボトル入り飲料水の売上をリードしているか?
スティルウォーターが2026年の全体市場の72.61%のシェアを占め、機能性・フレーバーウォーターは2027年~2032年にかけてCAGR 7.85%で最も速く成長すると予測される。
ボトル入り飲料水の主要な競合他社はどの企業か?
主要プレイヤーには、Danone SA、PepsiCo Inc.、The Coca-Cola Company、Nestle SA、Nongfu Spring Co. Ltdが含まれる。
ボトル入り飲料水サプライヤーにとっての主要な包装上の課題は何か?
2025年から、EU加盟国は各国内市場に出回るPETボトル全体の平均として、3リットル以下の対象となる使い捨てPET飲料ボトルに少なくとも25%のリサイクルプラスチックが含まれることを確保しなければならない。包装コンプライアンスは結果として成長見通しを形成する。
ボトル入り飲料水産業をリードしている地域はどこか?
北米が2026年の全体市場の27.93%を占めた。南米は最も速く成長する地域であり、2027年~2032年にかけてCAGR 9.55%と予測される。