
Mordor Intelligenceによるインド道路貨物輸送市場分析
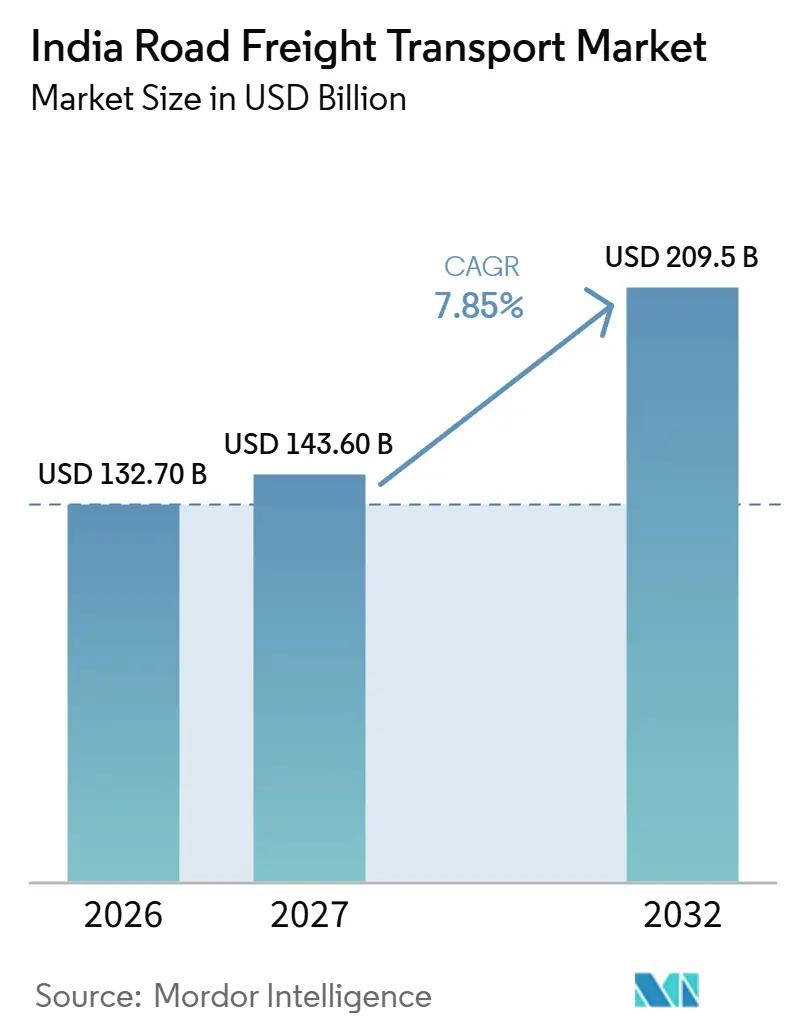
インド道路貨物輸送市場規模は、2026年の1,327億米ドルから2027年には1,436億米ドルに増加し、2032年までに2,095億米ドルに達すると予測されてり、2027年~2032年にかけてCAGR 7.85%で成長します。
インドの製造業拡大と急速消費財(FMCG)流通網の拡大は、生産拠点と分散した顧客との間の協調的な道路輸送に対する需要を強化しています。プロバイダは、ネットワークの可視性とパートナー車両へのアクセスを通じて対応し、輸送要件と利用可能な輸送能力を接続されたサービスに統合することができます。2026年2月28日に始まった西アジア紛争による原油価格の急騰は、この拡大に燃料コストの圧力を加えました。需要の増加がキャリア収益に転換されるのは、人員を配置した輸送能力が信頼性の高い配車を支援し、フレート料金が運営コストを回収できる場合に限られます。
主要レポートのポイント
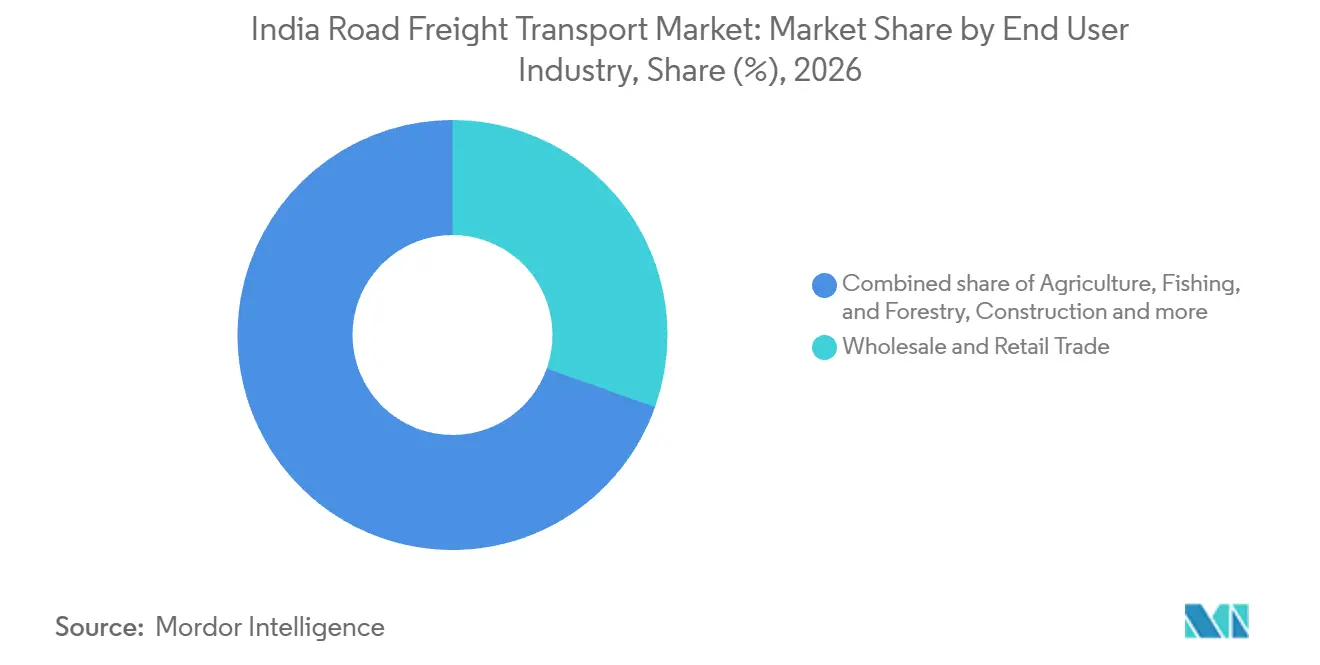
- エンドユーザー産業別では、卸売・小売業が2026年のインド道路貨物輸送市場シェアの30.44%を占め、製造業は2027年~2032年にかけてCAGR 9.95%で最も速く成長するセグメントと予測されています。
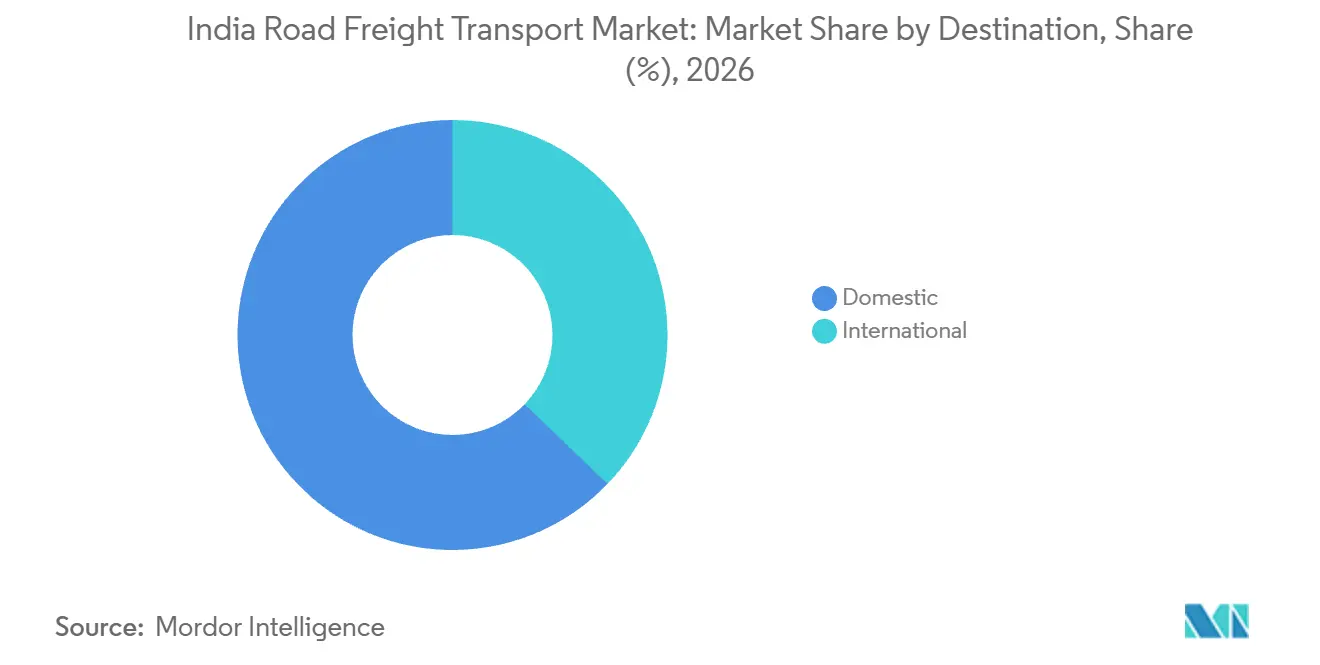
- 目的地の構成は国内輸送が主導し、2026年のインド道路貨物輸送市場規模の62.82%のシェアを占め、国際輸送は2027年~2032年にかけてCAGR 8.85%で最も速く成長すると予測されています。
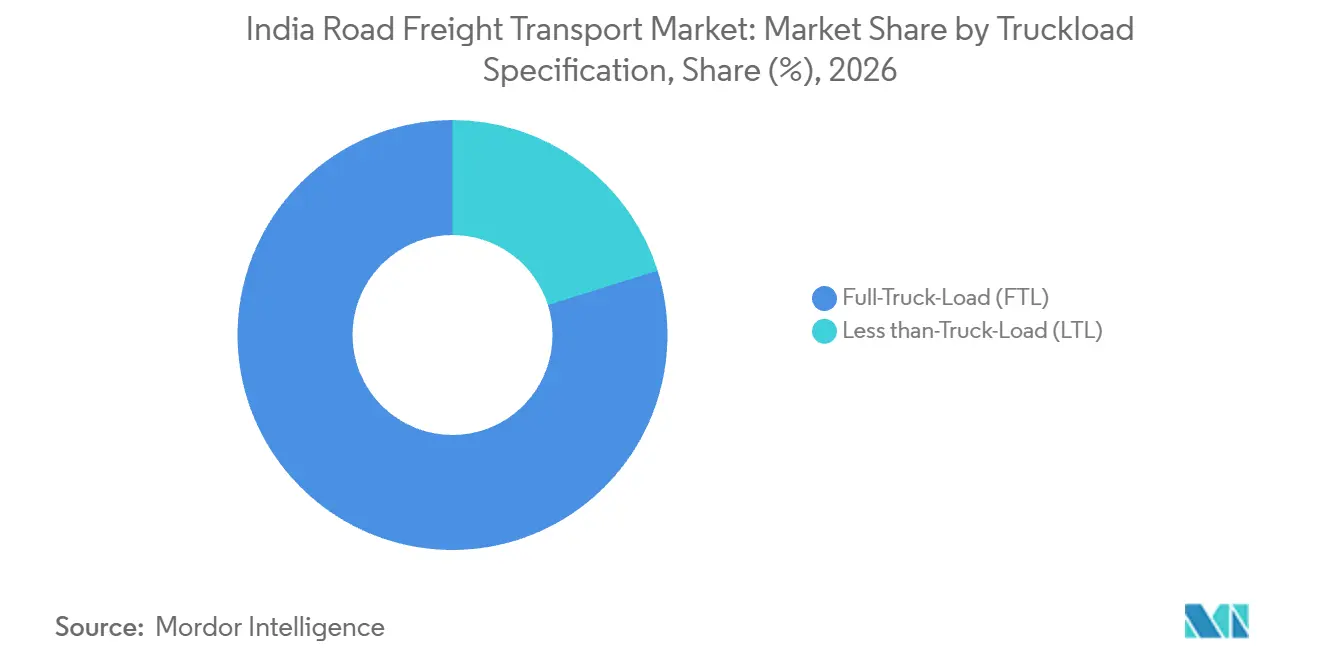
- フルトラックロード(FTL)サービスが2026年のトラック積載仕様の構成で79.84%のシェアを占め首位となり、レス・ザン・トラックロード(LTL)サービスは2027年~2032年にかけてCAGR 9.85%でも速く成長すると予測されています。
- コンテナ化別では、非コンテナ化フレートが2026年の道路貨物サービス価値の86.31%を占め、コンテナ化フレートは2027年~2032年にかけてCAGR 8.78%で最も速く成長するセグメントです。
- 輸送距離の構成は長距離輸送が優勢で、2026年に75.42%のシェアを占め、短距離輸送は2027年~2032年にかけてCAGR 8.85%で最も速く成長すると予測されています。
- 貨物形態は固体貨物が主導し、2026年の道路貨物サービス価値の72.88%を占め、液体貨物は2027年~2032年にかけてCAGR 9.17%で最も速く成長すると予測されています。
- 非温度管理サービスが2026年の温度管理構成で94%のシェアを占め首位となり、温度管理サービスは2027年~2032年にかけてCAGR 9.4%で最も速く成長すると予測されています。
- 地理的には、西部および南部の回廊が2025年の全体的なフレート量を主導し、南インドの急成長軌道は2031年まで続きます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メイク・イン・インディア・イニシアチブの下での製造業の推進 | +3% | 全国規模 | 長期(4年以上) |
| 農村部・準都市部へのFMCG流通の拡大 | +2.2% | 全国規模 | 中期(2~4年) |
| 建設・インフラ資材輸送の成長 | +2.4% | 全国規模 | 中期(2〜4年) |
| 第2・第3層都市における倉庫の拡大 | +1.8% | マディヤ・プラデーシュ州インドール | 中期(2〜4年) |
| 複合一貫輸送を支援する専用貨物回廊 | +0.9% | ニュー・レワリからニュー・パランプールまで | 長期(4年以上) |
| クイックコマースおよびハイパーローカル配送モデルの成長 | +1.2% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
「メイク・イン・インディア」イニシアチブ下での製造業の推進
インドの製造業の実質付加価値(固定価格ベース)は2025年~2026年に10.7%成長しました。これは2022年~2023年を基準年とする改訂シリーズに基づく暫定推計です。[1] 実質製造業活動の拡大は、生産投入物と完成品の輸送を担うキャリアに対する需要の根拠を強化します。生産量を増加させる工場は、原材料の入荷と完成品の出荷の両方を必要とし、生産の両側で積載トリップの可能性を生み出します。ルートが一致する場合にそれらの輸送を調整することで、キャリアは工場間の空車回送を削減する手段を得られます。追加生産は、製造業者が新たな目的地を追加する前であっても、既存の工場ルートにおける車両能力への需要を高める可能性があります。
農村部・準都市部へのFMCG流通の拡大
追加の消費者販売店への到達は、流通カバレッジと輸送規模の両方に価値が依存するフレート機会を生み出します。ヒンドゥスタン・ユニリーバーは2025年~2026年度に農村部の奥地への展開を拡大しながら、合計リーチに約200,000店舗を追加しました。この拡大を担うキャリアにとって、フレート要件はブランドが追加の小売店舗に到達するにつれて、より広い配送フットプリントに広がります。互換性のある配送を組み合わせることで、各目的地がフルトラックロードを生成することを要求せずに、分散した販売店を商業的に対応可能にすることができます。追加された各店舗は個別の配送地点であるため、拡大はスケジュールする配送先の数を増加させ、回路内で組み合わせる数を商業的に重要なものにします。
建設・インフラ資材輸送の成長
建設は、完成したインフラが通常の交通を担う前に、プロジェクト実行中に輸送需要を生み出し、資材運搬業者に商業的な役割を与えます。インド国家道路公社は2025年~2026年度に5,313キロメートルの国道を建設し、4,640キロメートルの目標を約15%上回りました。[2] 道路工事を担うキャリアにとって、建設活動の場所と順序が、追加の資材運搬能力が収益を得られる場所を決定します。このような工事は実行中に集中した需要を支援できますが、完成した区間はそれに割り当てられた車両の要件を変化させます。完成した区間はそれが担っていた工事を終了させるため、運搬業者の稼働率はトラックが次の建設現場にどれだけ迅速に再配置できるかに依存します。
第2・第3層都市にわたる倉庫の拡大
地域フルフィルメント能力は、補充フレートの目的地であると同時に、顧客流通の出発点でもあります。2025年6月、アマゾン・インディアはプライムデー2025に先立ち稼働した5つの新センターの一環として、インドールに初のフルフィルメントセンターを開設しました。戦略的パートナーがセンターを運営・管理し、その合計保管能力は180万立方フィートを超えました。このようなノードを担うキャリアにとって、商業的な機会は地域保管補充および出荷流通を結びつけることにあります。戦略的パートナーがこれらのセンターを運営しているため、インドール開設に関連する補充および出荷輸送はそれらのパートナー事業者を通じて契約される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 長距離ルートにわたる慢性的なドライバー不足 | -1.4% | ジャワハルラール・ネルー港 | 長期(4年以上) |
| 高度に断片化した小規模フリート事業者基盤 | -1.1% | 全国規模 | 長期(4年以上) |
| ディーゼル価格の変動によるマージンへの影響 | -0.8% | 全国規模 | 短期(2年以下) |
| 都市部の渋滞とファーストマイル・ラストマイルの非効率性 | -0.5% | ムンバイおよびデリー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
長距離ルートにわたる慢性的なドライバー不足
貨物と車両が配車準備完了であっても、ドライバーの確保が貨物輸送業務を制約する可能性があります。2024年4月のインタビューを含む2025年の国際運輸労働者連盟の調査では、インドのトラック業界における魅力に欠ける労働条件がドライバー不足を招いてると報告されました。2026年5月、インドの港湾・海運・水路省は、コンテナ貨物ステーションのトレーラードライバー不足により、ジャワハルラール・ネルー港で25,000個の輸入コンテナの搬出が遅延したと報告しました。商業的な結果は、貨物取扱能力と道路ネットワークへのフレート放出に必要な労働力との間のミスマッチです。2026年2月、アルカーゴ・グループはインドの港湾物流回廊において、軽自動車免許を持つ女性を対象とした大型自動車ドライバー訓練を開始しました。ドライバーが必要な輸送に割り当てられない場合、追加の車両能力だけでは配車のボトルネックやそれに伴う貨物遅延を解消することはできません。
高度に断片化した小規模フリート事業者基盤
断片化したスポット契約は、小規模キャリアが運営コストを回収するために必要な運賃に対するコントロールを弱める可能性があります。ICRAは2026年6月に、小規模フリート事業者がインドの道路物流産業を支配しており、スポット契約が普及していると報告しました。燃料コストの転嫁は比較的迅速に行われる可能性がありますが、地域市場におけるトラックの需給に応じて不完全になる場合があります。したがって、迅速な価格調整が繰り返しサービスを維持するために利用可能な収益を保全するとは限りません。信頼性の高い能力を求める荷主にとって、商業的な制約は実行可能な運賃での継続性です。なぜなら、混雑したスポット市場は個々の事業者を未回収コストにさらす可能性があるからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
小売規模と新たな製造能力の出会い卸売・小売業は2026年のインド道路貨物輸送市場規模の30.44%のシェアを占めました。デリバリーのエクスプレス・パーセル事業は2025年~2026年度に10億個のeコマース小包を配送しました。この小売関連の運営規模は、輸送ネットワークが道路輸送に集約するための個別の貨物の実質的な流れを提供します。最大のセグメントにとって、商業的な課題は、すべての目的地を専用トラックの割り当てとして扱うことなく、多数の個別注文を調整された能力に変換することです。大規模な小包基盤は共有道路出発を支援しますが、注文が特定のルートで実行可能な積荷に組合わさる場合にのみ、より多くのトラックを投入することが価値を持ちます。
製造業は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 9.95%と予測されています。CGセミは2026年7月にサナンドのG1半導体組立・パッケージング・テスト施設で商業生産を開始しました。この施設の最大能力は年間3億ユニットであり、CGパワー・アンド・インダストリアル・ソリューションズがこの合弁事業の過半数パートナーです。統計・計画実施省の速報推計によると、インドの製造業の鉱工業生産は2026年8月に前年比9%成長しました。生産量の増加は輸送を必要とする投入物と完成品を増加させ、工場出荷を担うキャリアにとってより大きな潜在的輸送タスクを生み出します。



目的地別:
国内リーチと国境を越えたサービス国内輸送は2026年のインド道路貨物輸送市場シェアの62.82%を占めました。VRLロジスティクスは2025年~2026年度にシステム内のGST識別番号に基づき、インド全土で100万人以上の顧客を報告し、すべての事業活動がインド国内であると述べました。その顧客には、法人企業、通関・転送業者、卸売業者および小売業者が含まれていました。法人企業から卸売業者・小売業者まで多様な顧客を持つ国内キャリアの輸送量は、単一のアカウントではなく、共有ルートで多くの荷主にサービスを提供することに依存する可能性があります。
国際輸送は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.85%と予測されています。ペトラポール陸上港は2025年~2026年度にインド・バングラデシュ国境で111,210件の貨物移動を記録しました。この運営基盤は、道路輸送とその国境インターフェースが接続されたサービスを形成する陸上越境地点に国際フレート機会の一部を置きます。キャリアはこれらの確立された越境フローを中心に能力を組織化でき、商業的なパフォーマンスは旅程全体での貨物の引き渡しの継続性に依存します。国境での引き渡しが停滞すると、割り当てられたトラックは国内区間を超えてコミットされたままとなり、各国際配送に拘束される能力が増加します。

トラック積載仕様別:
フルロードが価値を固定し、混載が拡大フルトラックロード(FTL)は最大のセグメントであり、2026年の道路貨物サービス価値の79.84%を占めました。セーフ・アンド・セキュア・ロジスティクスのインド予約台帳では、FTLは2025年8月から2026年3月にかけて貨物件数の24%を占めましたが、課金トン数の85.3%を占めました。したがって、このフォーマットは個別注文の数が同じでなくても、相当量の貨物重量を運ぶことができます。車両を満載にするだけの貨物を持つ荷主にとって、このサービスは共有出発ではなく、貨物に合わせた能力をパッケージ化します。買い手はその積荷のための車両移動にコミットするため、事業者はその貨物への車両能力の展開から収益を得ます。
レス・ザン・トラックロード(LTL)は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 9.85%と予測されています。デリバリーのパート・トラックロード(PTL)フレートトン数は2026年~2027年度第1四半期に542,000メトリックトンに達し、2025年~2026年度第1四半期から18.4%増加しました。共有能力により、小規模な貨物はトラック全体を満載にすることなく幹線輸送にアクセスできます。そのモデルは、個別注文が実行可能な組み合わせ輸送を形成しなければならないため、出発地点での集約を事業の中心に置きます。PTLトン数が増加するにつれて、より充実した出発が輸送コストをより多くの貨物に分散させ、追加の出発は車両とターミナル能力に対する異なる要件を生み出します。
コンテナ化別:
バルク貨物と新たな積載形態非コンテナ化フレートは最大のセグメントであり、2026年の道路貨物サービス価値の86.31%を占めました。石炭省は2024年~2025年度に道路による外部原料炭の出荷量して2億9,850万メトリックトンを記録しました。アダニ・ポーツ・アンド・スペシャル・エコノミック・ゾーン(APSEZ)は2025年~2026年度報告書において、コンテナ化およびバルク貨物トラック事業全体で25,000台以上の自社所有・管理トラックを報告しました。したがって、バルク輸送はより広いフレートネットワーク内で提供でき、事業者はこの事業を他の貨物輸送と組み合わせることができます。報告されたトラック総数はコンテナ化とバルク業務にまたがるため、2者間の配分が非コンテナ化フレートに利用可能な能力を決定します。
コンテナ化フレートは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.78%と予測されています。2026年5月7日、ジャワハルラール・ネルー港湾局は道路によるコンテナ化貨物の1日平均ゲート移動量が約20,000TEUであると報告しました。ボルボ・トラックスは2025年2月15日にナグプールでデリバリーが運行するロードトレインを発表し、24フィートのコンテナ化中間トレーラーを含みます。定期的なターミナル移動は出発計画を商業的に重要にします。なぜなら、業者は輸送する貨物に合わせてトラックの可用性を一致させなければならないからです。ロードトレインの構成は組み合わせ車両移動で運ばれる積荷を拡大し、運営上の決定をその大型出発のための十分な貨物の組み立てに向けます。
輸送距離別:
長距離規模と繰り返される都市間接続長距離輸送は最大のセグメントであり、2026年の道路貨物サービス価値の75.42%を占めました。セーフ・アンド・セキュア・ロジスティクスは2025年8月から2026年3月にかけて1,500~1,999キロメートルのルートで134,506件の貨物を記録しました。そのネットワークは西から東への小包ルートに重点が置かれていました。これらの距離で運営するキャリアにとって、配送後の車両配置は最初の配車と同様に次の収益獲得移動を形成する可能性があります。この西から東へのネットワークでは、次の積荷を確保することが、積載移動からの収益を通じてどれだけの空車回送を回収しなければならないかを決定します。
短距離輸送は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.85%と予測されています。2026年5月までに、アマゾン・インディアは都市内フレートのためにアイシャー・プロXの電気トラック約50台を展開しました。これらは都市郊外のフルフィルメントハブと顧客に近いマイクロフルフィルメントセンターの間で商品を輸送しました。そのモデルは施設間の繰り返し補充を支援でき、有用な車両能力は近隣ノード間のフローによって決定されます。都市規模のリンクは短いターンアラウンドを促進します。なぜなら、迅速に積載・放出するトラックはルートを延長せずに出発を追加できるからです。
貨物形態別:
産業用固体貨物と専門的な液体輸送固体貨物は最大のセグメントを形成し、2026年の道路貨物サービス価値の72.88%を占めました。ACCは2025年~2026年度のセメント販売量として4,390万メトリックトンを報告し、前年比12%増加しました。拡大する実物販売基盤は、キャリアに潜在的な流通タスクを生み出します。キャリアの商業的要件は、生産者の出荷ニーズに合わせて生産的な積載移動を手配することです。キャリアのセメント契約が出荷割り当てを固定している場合、追加積荷へのアクセが生産者の販売増加が輸送収益を増加させられるかどうかを決定します。
液体貨物は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 9.17%と予測されています。TCIグループの子会社であるTCIケムログは、道路・鉄道・沿岸ルートにわたる固体・液体・気体製品の化学物流サービスを提供しています。マルチモーダルな化学品輸送にはISOタンクコンテナ、ガスタンカー、フレキシタンクを使用しています。液体貨物の買い手にとって、商業的価値は封じ込め、道路集荷、および特定の輸送に使用される他の輸送区間の接続に依存します。専門業者はそれらのインターフェースでの調整された機器と取り扱いを通じてフレートサービスを差別化し、専門的な貨物要件を道路輸送と結びつけることができます。
温度管理別:
常温リーチと冷蔵サービスの拡大非温度管理輸送は最大のセグメントであり、2026年の道路貨物サービス価値の94%を占めました。2026年8月の報告によると、乳製品メーカーのミルキー・ミスト・デイリー・フード・リミテッドはインドの57の通関・転送業者倉庫デポに給するため、自社物流フリートで34台の常温トラックを運営していました。常温車両は生産者のより広い流通ネットワークの専用部分を形成でき、輸送要件はそのサービスに割り当てられた商品を中心に組織化されます。積極的な温度管理を必要としない商品の買い手にとって、輸送は能力、タイミング、デポカバレッジを中心に組織化できます。したがって、デポ契約に対する外部キャリアの根拠は、生産者自身の常温フリートと比較したサービスまたは稼働率の向上にあります。
温度管理輸送は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 9.4%と予測されています。2025年4月までに、ディーピカ・フローズン・フード・キャリアはMXL冷蔵トラック10台を追加し、フリートを40台に増やしました。各新型トラックのペイロード能力は21メトリックトンでした。冷蔵輸送にコミットされた能力は、道路区間全体でその積荷に指定された条件を維持するというコミットメントでもあります。したがって、ペイロードと温度管理は一つのサービスコミットメントを形成し、専門事業者に両方の能力一緒に提供する必要がある顧客に対して明確な役割を与えます。
地理的分析
西部および南部回廊の道路貨物輸送市場
西部および南部の回廊が2025年の全体的なフレート量を主導しました。2020年~2021年度からバーラトマーラの下で2026年3月17日までに、インド国家道路公社はマハーラーシュトラ州で2,457キロメートル、タミル・ナードゥ州で1,235キロメートルの国道を建設しました。これらの累積道路工事は、国内両地域での繰り返しのフレート移動に関連するインフラを提供します。回廊に特化したキャリアにとって、その道路基盤の商業的価値は、顧客が利用する場所にわたって連続した積荷を結びつけることに依存します。この期間において、マハーラーシュトラ州のバーラトマーラ建設はタミル・ナードゥ州の約2倍であり、この対となる高速道路拡張のより多くを西部回廊に置いています。
南インド道路貨物輸送市場
2031年まで続く南インドの急成長軌道は、産業物流能力に関する機会を生み出します。2025年9月、アルカーゴ・ロジスティクスの一部であるアルカーゴ・サプライ・チェーンは、チンナイ近郊のパナパッカムに即時稼働可能な施設としてロジスティクスパークを開設すると発表しました。発表された設計には、1日300台以上の車両を処理できる30のトラックベイと、月間約60,000メトリックトンの施設スループット能力が含まれていました。パークの発表されたトラック処理能力が輸送業務を生み出すためには、ベイアクセスと車両到着をともにスケジュールする必要があります。
地域差はフレートサービスのアクセス区間にも影響を与えており、ラクナウは北インドにおける都市配送の制約を示しています。商工省産業・内部貿易振興局の「州別物流容易性(LEADS)2025」は、ラクナウおよびウッタル・プラデーシュ州の他の主要都市において、ラストマイル配送に影響を与える慢性的な渋滞と高速道路以外の交通流の悪化を指摘しました。北東部諸州は異なる物流エコシステムのパフォーマンスパターンを示し、ミゾラムはエグゼンプラー、トリプラとメガーラヤはハイパフォーマーに分類されました。北東部諸州の中では、アルナーチャル・プラデーシュ、ナガランド、マニプル、アサムが同じ評価でアクセラレーターに分類されました。したがって、都市アクセス条件と州の物流能力は、一つの全国フレート契約内で異なる実行コストを生み出す可能性があります。
規制の枠組みと見通し
この比較は、新しい電気トラックの購入を計画している道路貨物事業者の観点から選択された管轄区域を対象としています。国家政策は将来のトラック安全要件を設定し、マハーラーシュトラ州は貨物車両課税とEV政策免除を組み合わせています。フリート購入者にとって、商業的な影響は車両機器と登録の選択が購入日とどのように相互作用するかから生じます。
規制表
| 意思決定要因 | インド | マハーラーシュトラ州 |
|---|---|---|
| 主要機関 | 道路交通・高速道路省 | 自動車局;EV政策の主管機関としての運輸局 |
| 主要な手段または方向性 | 2027年10月および2028年1月からのトラック安全要件の採用 | 積載重量に基づく貨物車両税;2030年3月までの適格登録に対するEV政策2025の免除 |
| 商業的影響 | 将来の制動、安定性、緊急制動、および運転支援機器の要件 | 貨物車両税は積載重量に存;適格EVは自動車税の完全免除を受ける |
| 現在の政策の魅力度 | 中 | 高 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
採用された国家スケジュールは、2027年10月1日から改訂された制動・安定性・緊急制動要件を、2028年1月1日から列挙された運転支援システムを追加します。マハーラーシュトラ州の税免除は、2025年4月1日から2030年3月31日まで州内で販売・登録されたEVに適用されます。[3] 州の自動車税の完全免除はマハーラーシュトラ州の現在の高評価を支持し、国家スケジュールの採用された機器義務は将来のフリート購入に対する中程度の評価を支持します。2030年3月31日までの免除期間は適格購入に対する州政策の継続性を支持し、積載重量課税が免除外の露出を決定します。
バリューチェーンの段階
バリューチェーンは、輸送集約、幹線輸送、終流通をキャリア収益の異なる源泉として比較します。2025年~2026年度、トランスポート・コーポレーション・オブ・インディア(TCI)の部門であるTCIフレートは、19,000以上のピンコードにわたるハブ・アンド・スポーク方式の陸上輸送を報告しました。そのサービスはFTL、LTL、超大型貨物、越境貨物をカバーしていました。これらのサービス全体にわたって、キャリアの収益は集荷と最終流通を介在する陸上輸送と結びつけることに依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 輸送集荷と混載 | VRLロジスティクスおよびTCIフレートなどのLTLキャリア | 集荷および混載フレート料金 | 共有出発を満たすための出発地点での輸送量不足 | 調整された出発時刻を中心に互換性のある貨物を組み合わせる |
| 幹線輸送 | マヒンドラ・ロジスティクスおよびDelhivery Ltd.などのFTL事業者 | 幹線フレート料金 | 積荷場所と利用可能な車両のミスマッチ | 輸送ネットワーク全体で連続した積載移動を結びつける |
| 最終流通 | VRLロジスティクスおよびDelhivery Ltd.などの小包キャリア | 配送フレート料金 | ターミナルの放出と配送スケジュールのミスアライン | ターミナル配車と目的地配送ラウンドを調整する |
| 情報源: Mordor Intelligence | ||||
VRLは2025年~2026年度に競争的な価格設定と局所的な輸送量の緩和を報告し、過去2年間にわたって選択された低マージン事業からの撤退も報告しました。その経験は、料金がネットワーク業務を維持できない場合に貨物を拡大することの限界を示しています。不採算の輸送を拒否することは、そのようなネットワークが能力を管理する方法の一部です。
競争環境
市場集中度
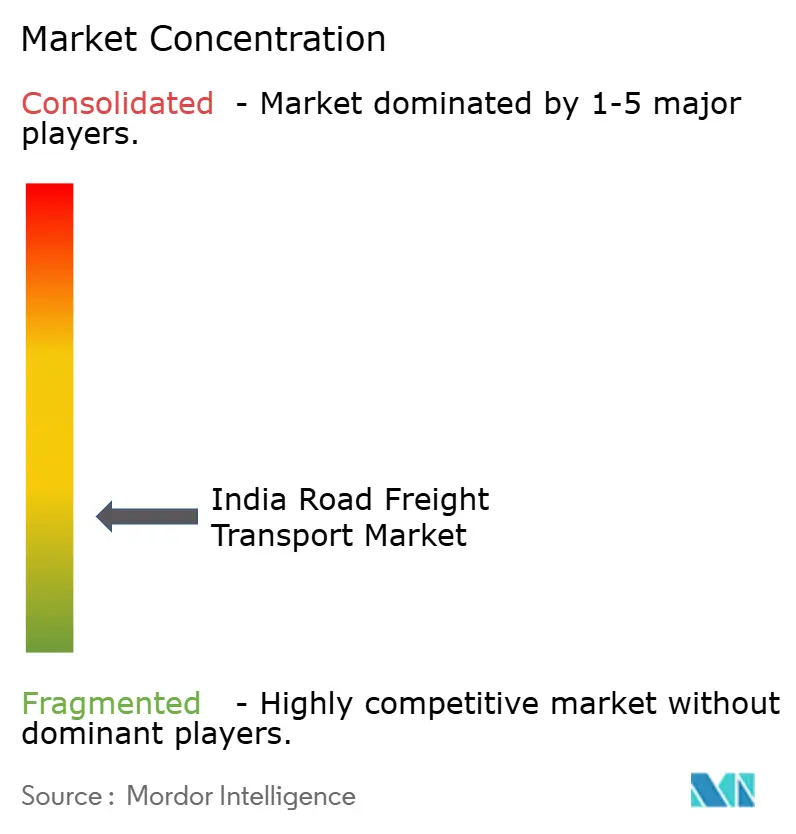
断片化した競争環境には、A.P. Moller-Maersk、Allcargo Logistics(AllcargoGATIを含む)、CJ Darcl Logistics Limited、Delhivery Ltd.、DHL Groupが含まれます。2024年~2025年度、AllcargoGATIのネットワークには18のエクスプレス流通センター、22のロジスティクスパーク、84の流通ハブが含まれ、4,300台以上のベンダートラックによって支援されていました。CJ Darcl(道路輸送とマルチモーダル物流を含む事業)は、2026年3月31日時点でその市場ネットワークにおいて110万台以上の車両へのアクセを報告しました。両ネットワークは外部車両能力に依存しているため、ベンダー関係とネットワークカバレッジが自社所有車両を超えた規模を支援します。
2024年~2025年度、AllcargoGATIは幹線ネットワークへのリアルタイム可視性を提供する独自のデジタルプラットフォームであるHubEyeを立ち上げました。その可視性をベンダー供給ネットワーク全体のターミナルとトラック移動に接続することで、配車のより緊密なコントロールを支援し、デジタル調整を物理的なリーチと並んで商業的に関連性のあるものにすることができます。CJ Darclの全インドB2Bの道路輸送モデルは、ベンダー調達車両とコンテナトラックやトラクタートレーラーを含む選択的に自社所有する商用車両を組み合わせ、能力を手配する2つの方法を提供します。企業荷主にとって、これらのアプローチは複数の出発地と目的地にまたがる契約ネットワーク内で、能力アクセス、移動可視性、配車調整の責任を集中させることができます。
Delhivery Ltd.は2025年7月にエコム・エクスプレスの買収を完了し、エコム・エクスプレスを子会社とました。DHL GroupのDHLサプライチェーン事業は、ビワンディに−190°Cから45°Cの温度管理保管を備えたヘルスケア専用のマルチクライアント物流センターを運営しています。ビワンディ施設は医薬品と医療機器にサービスを提供しています。小包競合他社にとって、完了した買収はより大きな統合ネットワークを持つデリバリーグループと競争することを意味します。フリートの追加は規制上のポジショニングを競争に持ち込みます。なぜなら、事業者は新しいトラック仕様を道路交通・高速道路省が採用した安全機器スケジュールに合わせなければならないからです。
インド道路貨物輸送産業リーダー
-
A.P. Moller-Maersk
-
Allcargo Logistics(AllcargoGATIを含む)
-
CJ Darcl Logistics Limited
-
Delhivery Ltd.
-
DHL Group
- 注:主要企業の掲載順は順位を示すものではありません。
インドの道路貨物輸送市場 このレポートでカバーされる企業
- A.P. Moller-Maersk
- Allcargo Logistics (including AllcargoGATI)
- CJ Darcl Logistics Limited
- Delhivery Ltd.
- DHL Group
- Expeditors International of Washington, Inc.
- GEODIS
- Mahindra Logistics
- Nippon Express Holdings
- Transport Corporation of India (TCI)
- V-Trans
- Varuna Group
- VRL Logistics Ltd.
- Safexpress
- Shree Tirupati Logistics
- Xpressbees
- Om Logistics Supply Chain
- CKB Group
- Glottis
- SAR Logistics
最近の産業開発事情 インドの道路貨物輸送市場
- 2026年5月:アショク・レイランドはVRLロジスティクスからフレートトラックとスタッフバスを含む715台の車両注文を発表しました。発表時点で300台のトラックが納車済みであり、415台の車両が2026年中に納車予定でした。
- 2026年4月:タタ・モーターズはBillionE Mobilityへの電気プライムムバーの納車を開始し、段階的納車のための追加250台の注文を発表しました。インドでの長距離鉄鋼・セメントおよびその他の産業フレートへの展開が計画されています。
- 2026年4月:グリーンライン・モビリティ・ソリューションズはインドでの10,000台以上のLNGおよび電気トラックの展開計画を支援するため、ニキル・カマスからの2,000万米ドルのコミットメントを含む2億7,500万米ドルの株式投資を発表しました。
スコープと方法論
エンドユーザー産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
目的地
| 国内 |
| 国際 |
トラック積載仕様
| フルトラックロード(FTL) |
| 積み合わせ輸送(LTL) |
コンテナ化
| コンテナ化 |
| 非コンテナ化 |
距離
| 長距離輸送 |
| 短距離輸送 |
貨物形態
| 液体貨物 |
| 固体貨物 |
温度管理
| 非温度管理 |
| 温度管理 |
| エンドユーザー産業 | 農業・漁業・林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 目的地 | 国内 |
| 国際 | |
| トラック積載仕様 | フルトラックロード(FTL) |
| 積み合わせ輸送(LTL) | |
| コンテナ化 | コンテナ化 |
| 非コンテナ化 | |
| 距離 | 長距離輸送 |
| 短距離輸送 | |
| 貨物形態 | 液体貨物 |
| 固体貨物 | |
| 温度管理 | 非温度管理 |
| 温度管理 |
市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連する支援活動に従事する事業所です。ここでは、バリューチェーン全体にわたって、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業関連商品)のスムーズな流れのための調達、保管、取り扱い、輸送、流通活動において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレーヤーは、主に住宅・商業ビル、インフラ、土木工事の建設・修繕・改修、土地の区画整理・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間的に重要な供給品の管理、および効果的なプロジェクト管理のためのその他の付加価値サービスの提供により、建設プロジェクトの収益性向上において重要な役割を果たしています。
- コンテナ化道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。FTL道路貨物輸送は、他の出荷と組み合わせない単一の完全積み荷として特徴付けられます。これは、(i)単一荷主の貨物専用の出荷、(ii)出発地から1つ以上の目的地への直接輸送、(iii)バルク郵便トラック輸送を含む出荷、(iv)コンテナ(フルコンテナロード、FCL)・非コンテナトラック輸送サービスの両方を含む出荷、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む出荷、(vi)バルク液体タンカー輸送を含む出荷、(vii)廃棄物のトラック輸送を含む出荷、(viii)危険物のトラック輸送を含む出荷から構成されます。仕分け、混載、混載解除の関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的に)相関があります。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資と規制環境の影響とともに分析されています。
- 液体貨物 - このセグメントは、道路貨物輸送サービスのエンドユーザーが、採掘、製造、食品加工、農業などの産業で使用されるバルク液体の輸送に対して負担する外部(アウトソーシング)物流支出を捉えています。これには、(i)化学品・危険物(例:酸)、(ii)水(飲料水および廃水)、(iii)石油・ガス(上流および下流、例:ガソリン、燃料、原油、プロパン)、(iv)食品グレードのバルク液体(例:牛乳、ジュース)、(v)ゴム、(vi)農業化学品などの液体の輸送が含まれます。これらの貨物は一般的にタンカートラックで輸送されます。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者に最良の取引を提供するための市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動は調査期間にわたって研究され、原因と市場への影響とともに提示されています。
- フルトラックロード(FTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーがフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。FTL道路貨物輸送は、他の出荷と組み合わせない単一の完全積み荷として特徴付けられます。これは、(i)単一荷主の貨物専用の出荷、(ii)出発地から1つ以上の目的地への直接輸送、(iii)バルク郵便トラック輸送を含む出荷、(iv)コンテナ(フルコンテナロード、FCL)・非コンテナトラック輸送サービスの両方を含む出荷、(v)温度管理または非温度管理輸送サービスを必要とする貨物を含む出荷、(vi)バルク液体タンカー輸送を含む出荷、(vii)廃棄物のトラック輸送を含む出荷、(viii)危険物のトラック輸送を含む出荷から構成されます。仕分け、混載、混載解除の関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)における名目国内総生産とその主要経済セクター別の分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への潜在的な主要貢献セクターを分析するために投入産出表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)における主要経済セクター別の名目国内総生産の成長が、この産業トレンドで提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレ - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドで提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤの価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、保守コスト、通行料、倉庫賃料、通関業務、フォワーディング料率、宅配料率など物流の運営コスト要素に直接影響し、貨物・物流市場全体に影響を与えます。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために研究されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには、(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究されてこのセクションで提示されています。
- 積み合わせ輸送(LTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが積み合わせ輸送(LTL)サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。LTL道路貨物輸送は、複数の配送のために単一のトラックに複数の出荷を組み合わせるネットワーク内の輸送として特徴付けられます。これは、(i)主に完全トラック積み荷未満の一般・特殊貨物トラック輸送に従事する事業所、(ii)通常は複数の荷主からの出荷を単一のトラックに統合して積み込みターミナルと積み降ろしターミナル間を輸送し、積み降ろしターミナルで積み荷が仕分けられ出荷が配送のために再ルーティングされるターミナルの使用を特徴とする事業所、(iv)トラック輸送サービスの場合のコンテナ未満積み(LCL)輸送・混載輸送から構成されます。範囲内の活動には、(i)地域集荷、(ii)幹線輸送、(iii)地域配送が含まれます。仕分け、混載、混載解除の関連付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争する上で重要です。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスが調査期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的な好み、トラック種類のポートフォリオ、トラック価格、地域生産、トラックの修理・保守サービスの浸透度、顧客サポート、技術革新(電気自動車、デジタル化、自律型トラックなど)、燃料効率、ファイナンスオプション、年間保守コスト、代替品の可用性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場シナリオおよび予測期間にわたる市場予測に関するコメンタリーが、この産業トレンドで提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレーヤーは、主に材料または物質を新製品に化学的、機械的または物理的に変換することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料のスムーズな流れを維持し、完成品の流通業者またはエンドカスタマーへの適時配送を可能にし、ジャスト・イン・タイム製造のために原材料を顧客に保管・供給する上で重要な役割を果たしています。
- 輸送モード別シェア - 貨物の輸送モード別シェアは、輸送モードの生産性、政府規制、コンテナ化、輸送距離、温度管理要件、貨物の種類、国際貿易、地形、配送速度、出荷重量、バルク出荷などの要因に影響されます。また、トン数(トン)によるモード別シェアとフレートターンオーバー(トン・キロメートル)によるモード別シェアは、平均輸送距離、経済で輸送される主要商品グループの重量、輸送回数によって異なります。この産業トレンドは、調査基準年における輸送モード別(トンおよびトン・キロメートル)の貨物輸送の分布を表しています。
- 石油・ガス、鉱業・採石業 - このエンドユーザー産業セグメントは、採掘業プレーヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(BFSI)、不動産、教育サービス、ヘルスケア、専門サービス(行政、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。物流サービスプロバイダー(LSP)は、必要な機器や資源の輸送、機密文書・ファイルの配送、医療品・医療用品(手袋、マスク、注射器、機器などの外科用品・器具を含む)の移動など、これらの産業への・からの物資や文書の確実な移動において重要な役割を果たしています。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、すなわち一定期間にわたって産出物に対して受け取る平均販売価格を示します。生産者価格指数の年間変化(前年比)は、「インフレ」産業トレンドにおいて卸売物価インフレとして報告されています。WPIは最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- 道路貨物価格トレンド - 輸送モード別の貨物価格(米ドル/トン・キロメートル)が調査期間にわたってこの産業トレンドで提示されています。このデータは、インフレ環境、貿易への影響、フレートターンオーバー(トン・キロメートル)、道路貨物輸送市場の需要、ひいては道路貨物輸送市場規模の評価に使用されています。
- 道路貨物トン数トレンド - 輸送モード別の貨物トン数(トン単位の貨物重量)が調査期間にわたってこの産業トレンドで提示されています。このデータは、貨物輸送市場規模を評価するための平均輸送距離(キロメートル)、貨物量(トン・キロメートル)、貨物価格(米ドル/トン・キロメートル)以外のパラメーターの一つとして使用されています。
- 道路貨物輸送 - 商品(原材料または製造品)の輸送のために道路貨物輸送物流サービスプロバイダー(LSP)または運送業者(アウトソーシング物流)を雇用することが道路貨物輸送市場を構成します。調査の範囲には、(i)報告国に登録された運送業者による貨物の道路輸送、(ii)原材料または製造品(固体および液体の両方)の輸送、(iii)商業用自動車(剛性トラックまたはトラクタートレーラー)を使用した輸送、(iv)フルトラックロード(FTL)または積み合わせ輸送(LTL)輸送、(v)コンテナ化または非コンテナ化輸送、(vi)温度管理または非温度管理輸送、(vii)短距離または長距離(幹線道路、OTR)輸送、(viii)中古オフィスまたは家庭用品の輸送(引越し業者)、(ix)その他の特殊貨物輸送(危険物、超大型貨物)、(x)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ミドルマイル・ラストマイル配送が含まれます。範囲には含まれないのは、(i)他国に登録された運送業者による輸送、(ii)ラストマイル食事配達市場、(iii)食料品配達市場、(iv)宅配・速達・小包(CEP)プレーヤーが行う・報告する道路ネットワークを介した輸送です。
- 道路延長 - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長の分布(舗装対未舗装)、道路分類別道路延長の分布(高速道路対幹線道路対その他の道路)などの変数が分析され、この産業トレンドで提示されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算されて提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した道路貨物輸送市場固有の収益を指します。これは、企業が年次報告書、ウェブページで報告した財務、サービスポートフォリオ、従業員数、フリート規模、投資、進出国数、主要関心経済などの主要パラメーターの研究・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが利用され、業界・専門家とのインタラクションを通じて検証されています。
- 短距離道路貨物輸送 - このセグメントは、道路貨物輸送サービスのエンドユーザーが地域トラック輸送(100マイル未満)に対して負担する外部(アウトソーシング)物流支出を捉えています。これには、(i)単一の行政区域とその後背地内での貨物の道路輸送、(ii)小型トラックおよびピックアップトラックによる輸送、(iii)コンテナ化およびドライバルクサービスによる輸送、(iv)港湾、コンテナターミナル、空港からの複合一貫輸送、(v)道路貨物輸送プレーヤーが行うアウトソーシングされたファーストマイル・ラストマイル配送が含まれます。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は貨物・物流市場規模、ひいては道路貨物輸送市場規模と直接的な関係があります。したがって、この変数は調査期間にわたって研究され、この産業トレンドにおいて価値(米ドル)およびGDP総額に占めるシェア%として提示されています。このデータは、投資、動向、現在の市場シナリオに関する簡潔で関連性の高いコメンタリーによって補完されています。
- eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及の拡大、可処分所得の増加が相まって、世界的にeコマース市場の驚異的な成長をもたらしました。オンラインショッパーは注文の迅速かつ効率的な配送を求めており、特にeコマースフルフィルメントサービスを中心に物流サービスへの需要が増加しています。したがって、調査対象地域(レポートの範囲に応じた国または地域)のeコマース産業における総商品取扱高(GMV)、過去の成長と予測成長、主要商品グループの内訳が分析され、この産業トレンドで提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと製造品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって重要です。したがって、粗付加価値(GVA)、GVAの主要製造セクターへの内訳、調査期間にわたる製造業の成長が分析され、この産業トレンドで提示されています。
- 種類別トラッキングフリート規模 - トラック種類の市場シェアは、地理的な好み、主要エンドユーザー産業、トラック価格、地域生産、トラックの修理・保守サービスの浸透度、顧客サポート、技術的混乱(電気自動車、デジタル化、自律型トラックなど)などの要因に影響されます。したがって、トラック種類別のトラック保有台数の分布(調査基準年のシェア%)、市場の混乱要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、予測期間にわたる市場予測が、この産業トレンドで提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を向上させることです。一方、運営コストを測定することで、費用を管理しパフォーマンス改善の領域を特定するために運営上の変更を行うべきかどうか、またどこで行うべきかを特定するのに役立ちます。したがって、この産業トレンドでは、トラック輸送の運営コストと関連変数(ドライバーの賃金・福利厚生、燃料価格、修理・保守コスト、タイヤコストなど)が調査基準年にわたって研究され、調査対象地域(レポートの範囲に応じた国または地域)について提示されています。
- 卸売・小売業 - このエンドユーザー産業セグメントは、卸売業者と小売業者が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレーヤーは、主に商品の変換なしに卸売または小売を行い、商品の販売に付随するサービスを提供することに従事する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文履行、倉庫・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にエンドカスタマーへの物資と完成品の確実な移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| カボタージュ | ある国に登録された自動車による道路輸送で、別の国の国内領土で行われるもの。 |
| クロスドッキング | クロスドッキングは、サプライヤーまたは製造工場からの製品が、わずかな取り扱いまたは保管時間で顧客または小売チェーンに直接配送される物流手順です。クロスドッキングは流通ドッキングターミナルで行われ、通常は最小限の保管スペースで2つの(入荷と出荷の)側面にトラックとドック扉が配置されています。「クロスドッキング」という名称は、入荷ドックを通じて製品を受け取り、それをドックを横断して出荷輸送ドックに移送するプロセスを説明しています。 |
| クロストレード | 第三国に登録された道路自動車によって行われる2つの異なる国間の国際道路輸送。第三国とは、積み込み・乗船国および積み降ろし・下船国以外の国です。 |
| 危険物 | 道路で輸送される危険物のクラスは、国連危険物輸送勧告第15改訂版(国連、ジュネーブ、2007年)で定義されたものです。クラス1:爆発物、クラス2:ガス、クラス3:引火性液体、クラス4:可燃性固体・自然発火性物質・水と接触すると可燃性ガスを発生する物質、クラス5:酸化性物質および有機過酸化物、クラス6:毒性および感染性物質、クラス7:放射性物質、クラス8:腐食性物質、クラス9:その他の危険物質および物品が含まれます。 |
| 直送 | 直送は、サプライヤーまたは製品オーナーから顧客に直接商品を配送する方法です。ほとんどの場合、顧客は製品オーナーから商品を注文します。この配送スキームは輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレイジ | ドレイジは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態です。長距離輸送プロセスの前後に、ある場所から別の場所に貨物を輸送する短距離輸送です。ドレイジトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなどのさまざまな目的地との間で貨物を移動させます。通常、ドレイジは短距離のみで貨物を輸送し、1つの都市圏内でのみ運行します。また、1回のシフトで1人のトラック運転手のみを必要とします。しかし、それにもかかわらず、貨物への・からの商品を届けるため、長距離輸送において重要な役割を果たしています。複合一貫輸送をより効率的にし、エンドカスタマーへの商品のシームレスな移送を可能にします。 |
| ドライバン | ドライバンは、外部の要素から積み荷を保護するために完全に密閉された半トレーラーの一種です。パレット積み、箱詰め、またはばら積み貨物を運ぶように設計されたドライバンは温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、超大型積み荷を運ぶことができません(フラットベッドトレーラーとは異なり)。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。 |
| フラットベッドトラック | フラットベッドトラックは剛性設計のトラックの一種です。貨物の積み降ろしを容易にするために平らな形状の荷台を持っています。フラットベッドトラックは主に機械、建設資材、機器などの重量物、超大型、幅広、繊細でない貨物の輸送に使用されます。トラックのオープンボディのため、輸送される貨物は雨に弱くてはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵します。 |
| 入荷物流 | 入荷物流は、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷する供給品の注文、受け取り、保管、輸送、管理のステップが含まれます。入荷物流は需要と供給の方程式の供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、保守・修理・建設が含まれます。 |
| 国際積み込み | 報告国(すなわち輸送を行う車両が登録されている国)での貨物の積み込み場所と、異なる国での積み降ろし場所。 |
| 国際積み降ろし | 報告国(すなわち輸送を行う車両が登録されている国)での貨物の積み降ろし場所と、異なる国での積み込み場所。 |
| 超大型貨物(OOG) | 超大型貨物(OOG)とは、単純に大きすぎるために6面の輸送コンテナに積み込めない貨物のことです。この用語は、最大40HCコンテナ寸法を超える寸法を持つすべての貨物の非常に大まかな分類です。すなわち、長さが12.05メートルを超えるもの、幅が2.33メートルを超えるもの、または高さが2.59メートルを超えるものです。 |
| パレット | 貨物の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| 部分積み荷 | 部分積み荷とは、トラックを部分的にしか満たさない貨物を指します。本質的に、出荷量は積み合わせ輸送(LTL)の出荷よりも大きいです。また、出荷はトラックを完全に占有することができず、すなわちその容量はフルトラックロード(FTL)の出荷よりもはるかに少ないです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン系薬剤、コンクリート、または石畳で舗装された道路。 |
| 逆物流 | 逆物流は、サプライチェーンを通じて内向きに処理されるもの、またはサプライチェーンを「逆方向に」移動するものを処理するサプライチェーンのセクターで構成されます。 |
| 道路貨物輸送サービス | 商品(原材料または製造品、固体および液体の両方を含む)を国内(国内)または越境(国際)で出発地から目的地まで輸送するためにトラック輸送代理店を雇用することが道路貨物輸送市場を構成します。サービスはフルトラックロードまたは積み合わせ輸送、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離である場合があります。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイドトラック・トレーラーの総称として使用されています。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体で使用して簡単かつ効率的に積み降ろしができます。走行のために閉じると、垂直荷重拘束ストラップがトラックベッドの下のロープレールに取り付けられ、両側でトラックベッドとカーテンを接続します。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名称の由来です。これにより、カーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い積み荷が横にずれるのを防ぐのにも役立ちます。 |
| 有償輸送 | 報酬を受けての貨物の運搬。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン系薬剤、コンクリート、石畳で舗装されていない安定化基盤を持つ道路。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目ベースです。インフレは価格の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、レベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




