
Mordor Intelligenceによる貨物輸送市場分析
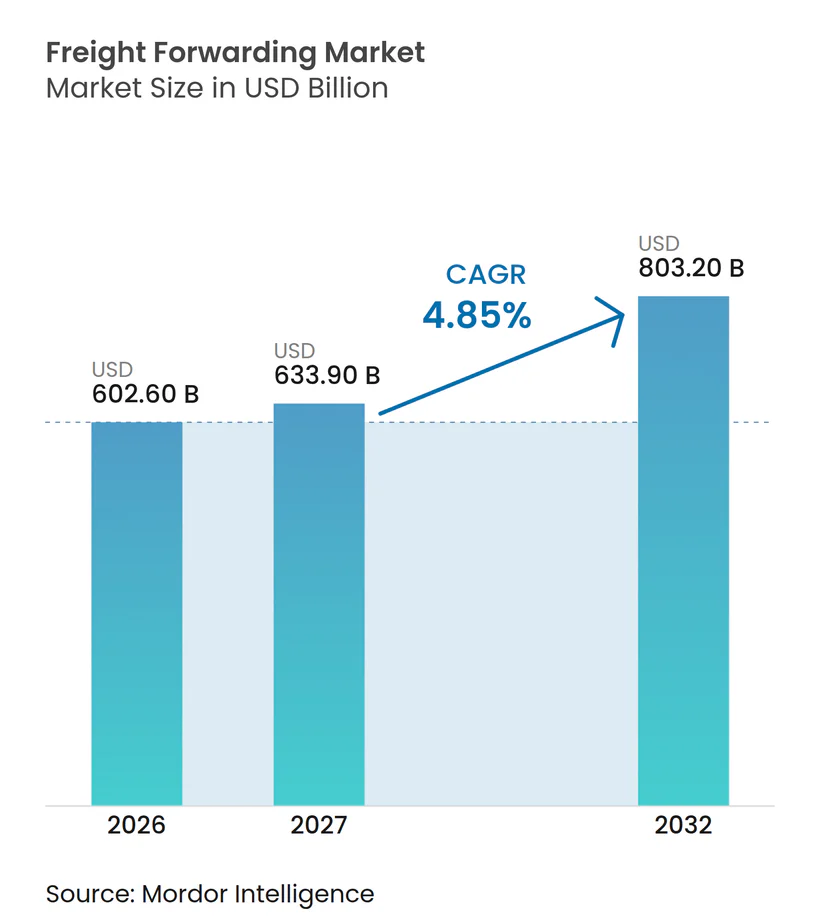
フレート・フォワーディング市場規模は、2026年の6,026億米ドルから2027年には6,339億米ドルに増加し、2032年までに8,032億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 4.85%で成長します。
医薬品および食品向けの小包成長とコールドチェーンニーズが、インドにおける温度管理倉庫を含む、より専門化されたフォワーディングサービスを支えています。米国では、2026年6月に対象となる非郵便輸入品に対する免税デ・ミニミス扱いが無期限に停止されました。これは、関税回避を防ぐために2025年8月に導入された政策を継続するものであり、これらの貨物には正式または非正式な通関申告が必要となります。2026年2月にイラン紛争における軍事的緊張がホルムズ海峡の海上輸送を混乱させ、ルーティングの柔軟性が信頼性の高いサービスの一部となっています。フォワーダーは貨物可視性、明確に割り当てられた通関申告責任、および専門的なカーゴ取り扱いで対応できますが、そのサービス提案は港湾遅延やドライバー不足を反映したものでなければなりません。
主要レポートのポイント
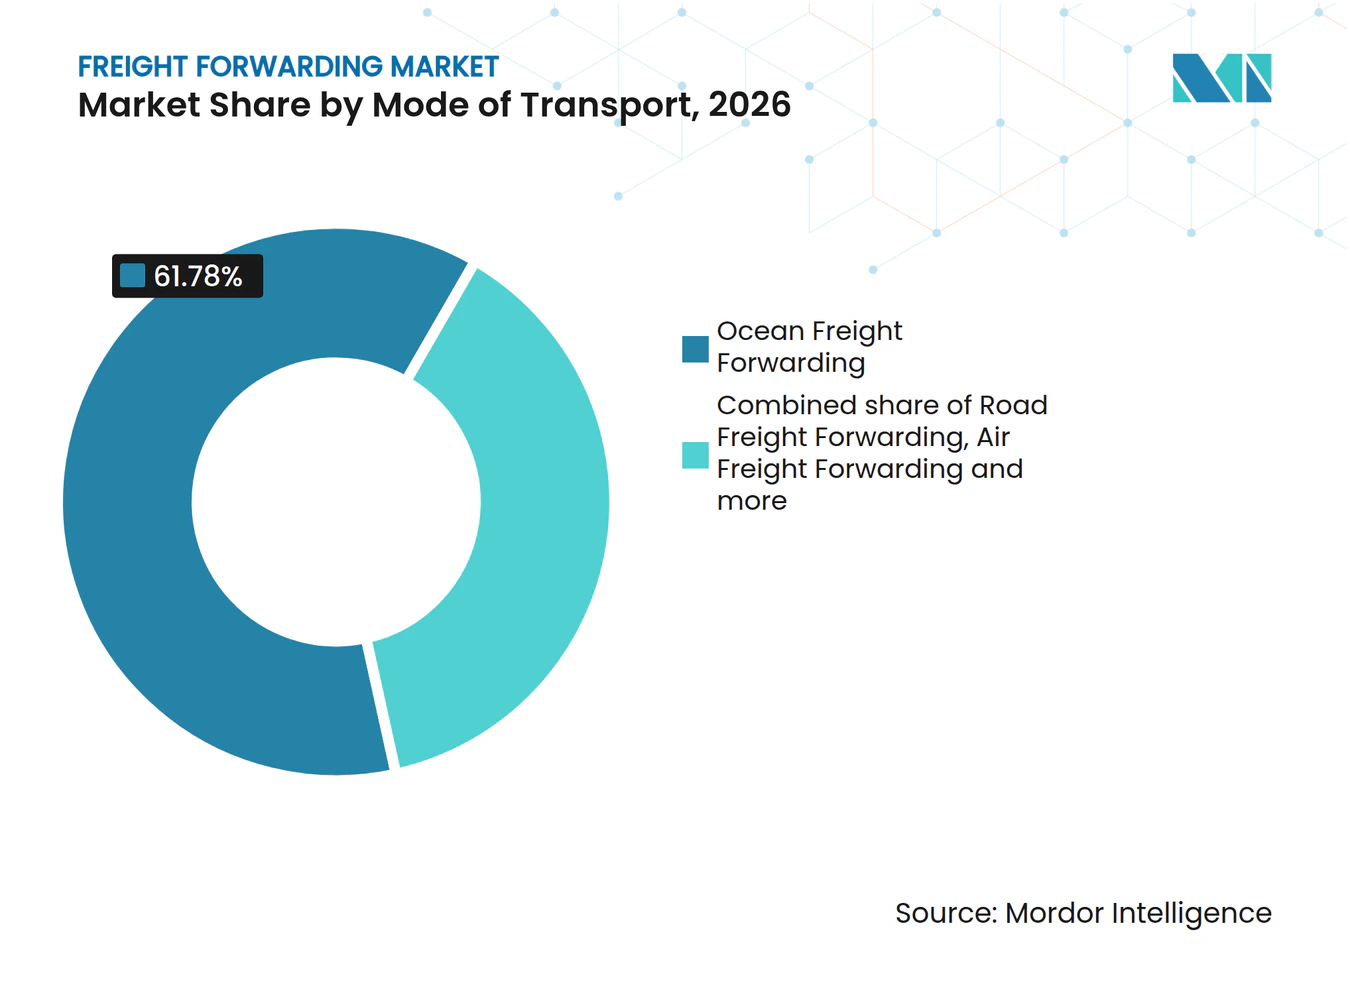
- 輸送モード別では、海上フレート・フォワーディングが2026年のフレート・フォワーディング市場シェアの61.78%を占め、マルチモーダルおよびインターモーダル・フォワーディングは2027年〜2032年にかけてCAGR 6.05%で最も速く成長すると予測されています。
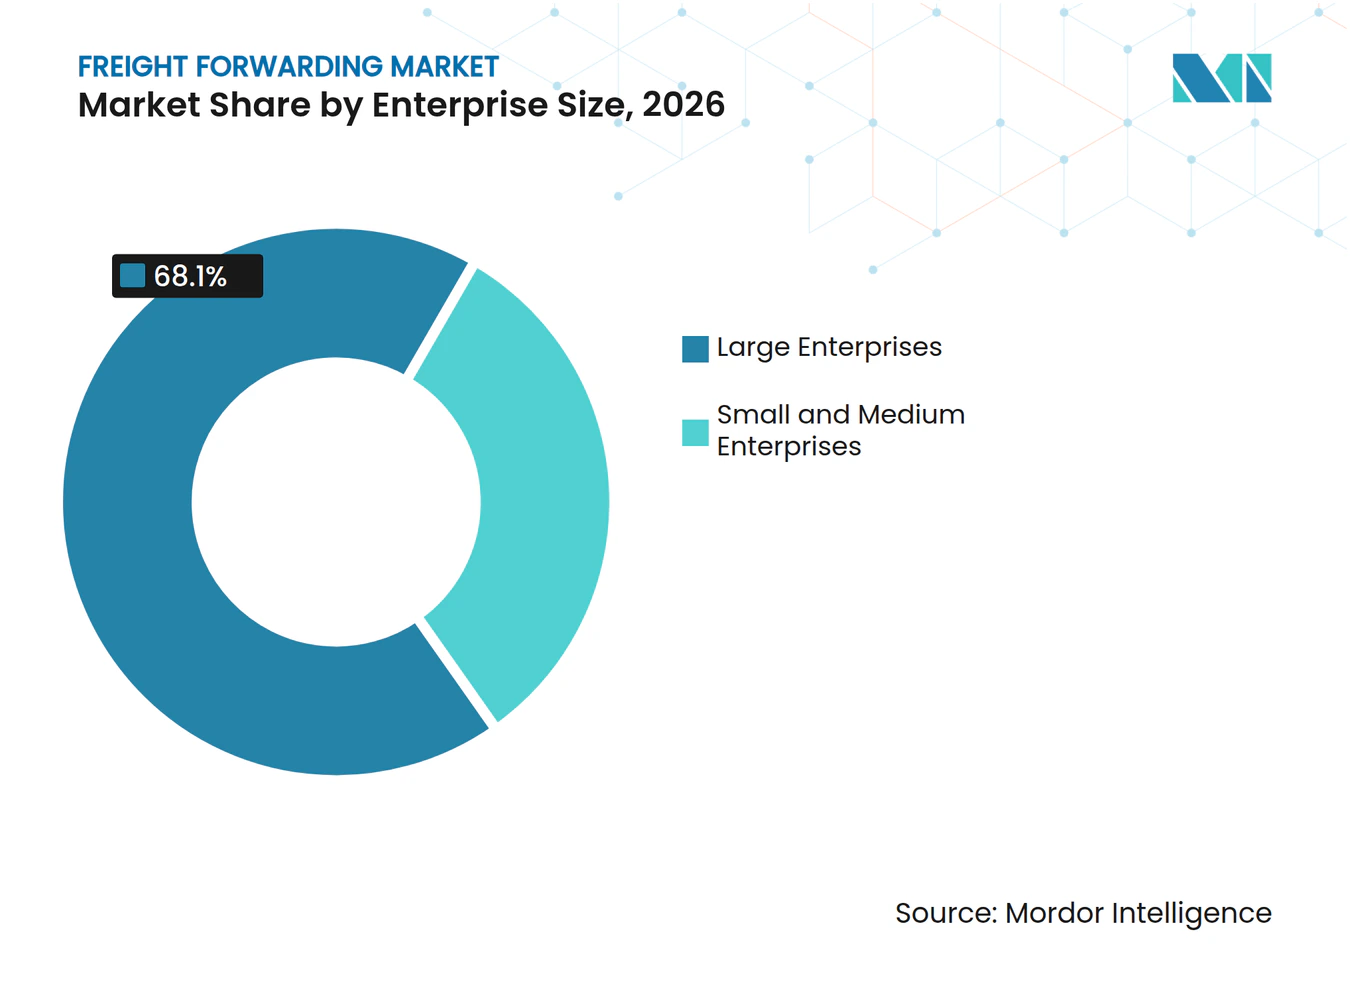
- 企業規模別では、大企業が2026年のフレート・フォワーディング市場規模の68.1%のシェアを占め、中小企業は2027年〜2032年にかけてCAGR 6.2%で最も速く成長すると予測されています。
- フォワーダーモデル別では、従来型アセット・ライト・フォワーダーが2026年の市場の80.37%を占め、デジタルファースト/オンラインプラットフォームは2027年〜2032年にかけてCAGR 17.4%で最も速く成長すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2026年の市場の29.69%でトップとなり、ヘルスケア・医薬品は2027年〜2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
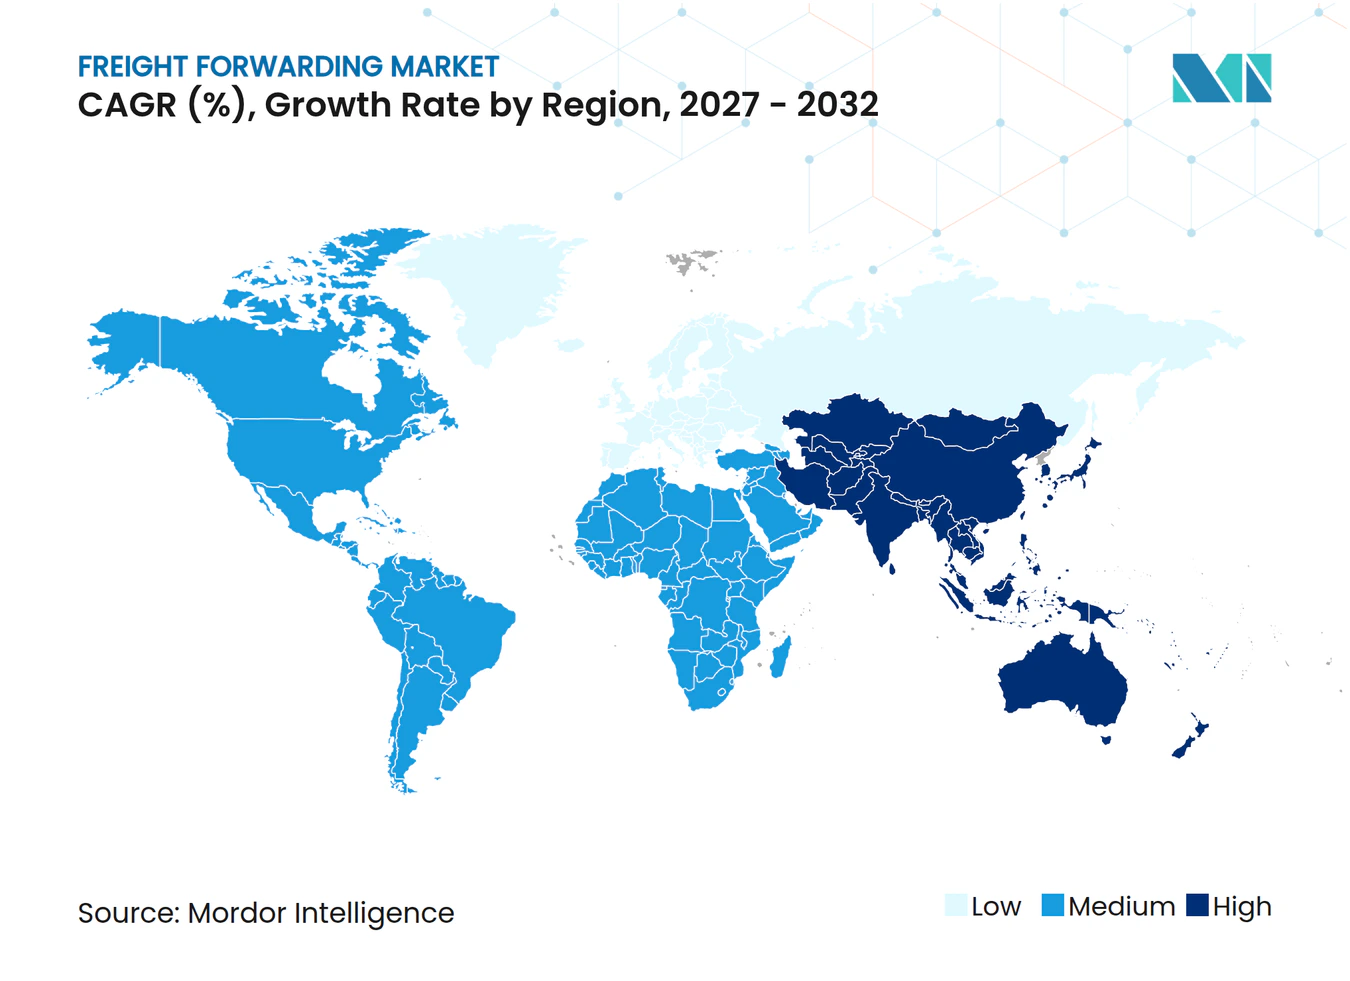
- 地域別では、アジア太平洋が2026年の市場の37.4%でトップとなり、2027年〜2032年にかけてCAGR 7.4%で最も速く成長する地域としても予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
貨物フォワーディング市場の促進要因影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境Eコマース小包の急増 | +2% | 欧州連合の輸入目的地 | 短期(2年以内) |
| エンド・ツー・エンドの物可視性の導入 | +1.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| ニアショアリングおよび「チャイナ・プラス・ワン」貿易シフト | +1% | メキシコ全土の製造拠点 | 中期(2〜4年) |
| 医薬品および食品向けコールドチェーン投資 | +1.5% | 米国およびインド | 中期(2〜4年) |
| 荷主のESG目標とカーボンプライシング需要 | +0.6% | アメリカ合衆国 | 長期(4年以上) |
| 生成AIによるダイナミック・ロード・マッチング | +0.3% | 米国、カナダ、西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境Eコマース小口荷物の急増
越境小包の成長は、多数の小口貨物を管理可能な国際輸送にまとめるフォワーディングの機会を生み出しています。Eコマース貨物の大部分とその他一部の輸入品を含むEUの低価格輸入貨物は、2025年に26%増加し、約59億個に達しました。この拡大する貨物量は、個々の商品価値が低い場合でも、混載、書類作成、引き渡しの潜在的な作業量を増加させます。商業者にとって、これらのステップを調整するフォワーディングサービスは、断片化した国際注文の対応を容易にします。
エンド・ツー・エンドの貨物可視性の導入
貨物可視性は、貨物信号が使用可能な顧客情報となる場合に、フォワーダーに物理的輸送の手配を超えたサービス層を提供します。2025年11月、Kuehne+Nagelは、同社の道路顧客可視性プラットフォームがChorusviewで構築された1億台以上のネットワーク対応デバイスのグローバルネットワークを使用していると報告しました。[1] このプラットフォームは、スマートラベルおよびセンサーデータをクラウドに送信し、人工知能が貨物インサイトを生成しました。この組み合わせにより、物理的な貨物情報とフォワーダーの顧客サービスを接続し、孤立した位置情報の更新を超えた有用な情報を提供できます。リーダーネットワークにより道路フォワーディングサービスにAI処理済みの貨物インサイトを含めることができるため、道路フォワーダーを選択する荷主は、輸送価格だけでなく、輸送に伴って提供される情報に基づいてサービスを比較できます。
ニアショアリングおよび「チャイナ・プラス・ワン」貿易シフト
ニアショアリングは、新たな生産拠点がルート要件を変化させることで、製造業者間でメリットが不均一であっても、場所固有のフォワーディング機会を生み出す可能性があります。Intretechは2025年10月にメキシコのヌエボ・レオン州アポダカに施設を開設し、約2,000人の雇用創出とアメリカ大陸の顧客への近接性向上を報告しました。グローバルバリューチェーンに統合された100人以上の従業員を持つメキシコの製造業者を対象とした調査では、2024年7月〜2025年6月にニアショアリング関連の生産・販売・投資の増加を報告した企業は9.1%であり、2023年7月〜2024年6月の20.3%から低下しました。このコントラストは、確認された製造拠点とそのサプライヤーまたは顧客との接続を中心に構築されたサービスを支持します。地域顧客にサービスを提供する工場は、アウトバウンドの流通タスクを変えながら、国際的な投入リンクを必要とする場合があります。したがって、選択的なコリドーカバレッジは、すべての製造業者を同じサプライチェーンシフトの受益者として扱うよりも、商業的に適合しています。
医薬品・食品向けコールドチェーン投資
温度管理が必要なカーゴは、国際フォワーディングと製品の取り扱いニーズに適した保管を組み合わせる機会を生み出します。DHL Global Forwardingは2025年12月に、温度管理が必要な医薬品、ライフサイエンス、ヘルスケアフレートのために、ロサンゼルス国際空港近くのコールドストレージ容量を拡大するために150万米ドルを投資することを約束しました。DP Worldは2025年5月に、インドのナビムンバイのタロジャにコールドチェーン倉庫を開設しました。この倉庫は11,000パレットポジションと、医薬品、乳製品、冷凍食品、生鮮農産物カーゴ向けの複数の温度ゾーンを備えています。[2] 空港への投資はフォワーディングのインターフェースを対象としており、インドの倉庫はいくつかの温度管理カーゴカテゴリーの運営保管容量を追加します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 港湾混雑とコンテナ不均衡 | -0.8% | 中国および米国 | 短期(2年以内) |
| 世界的なドライバーおよび倉庫労働力不足 | -0.7% | 欧州全域の道路輸送市場 | 中期(2〜4年) |
| 地政学的リスクとルートリスク | -0.5% | ホルムズ海峡および湾岸諸国 | 短期(2年以内) |
| デ・ミニミス基準の厳格化とコンプライアンス負担 | -0.3% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
港湾混雑とコンテナ不均衡
港湾混雑は、利用可能な船舶容量が荷主の輸送要件を満たすのに十分な信頼性で展開できない場合に、フォワーディングを制約します。UNCTADは、2025年のコンテナ貨物流量の増加が港湾運営に負担をかけ、ターンアラウンドタイムと遅延を増加させ、実効的な船舶供給と信頼性を低下させたと報告しました。貨物流量の増加には、中国から米国への輸送が含まれていました。これらの輸送を手配するフォワーダーにとって、港湾インターフェースでの遅延は、航海が予約されていても、サービスコミットメントを損なう可能性があります。これにより、名目上の船舶スペースの不足だけでなく、貨物全体にわたるタイミングの制約が生じます。
世界的なドライバーおよび倉庫労働力不足
ドライバー不足は、フォワーダーが顧客需要を実行可能な道路輸送に転換することを妨げる可能性があります。IRUの2025年調査では、18市場で約290万件のトラックドライバーのポジションが未充足であり、対象となるトラックドライバー労働力の11%に相当することが判明しました。調査対象の欧州道路輸送事業者の約3分の2が、十分なドライバーを確保できないために新規契約を断ったと報告しました。この拒否は、労働問題をフォワーディングプロバイダーが顧客のために調達する必要がある輸送容量と結びつけています。事業者が輸送を実行するために必要な人員を欠いている場合、追加の予約では制約を解決できません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
貨物フォワーディング市場セグメント分析
輸送モード別:
コンテナ規模とインターモーダル調整海上フレート・フォワーディングは、2026年のフレート・フォワーディング市場規模の61.78%のシェアを占めました。DHLは、フォワーダーが管理する部分のグローバル海上フレート輸出量を2025年に6,900万TEUと推定しました。最大セグメントのコンテナ規模は、フォワダーが幅広いコンテナ化された輸出要件を調整することで、混載およびルーティングサービスをサポートできます。
マルチモーダルおよびインターモーダル・フォワーディングは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 6.05%が予測されています。2025年9月、CMA CGM Groupは、統合された低炭素インターモーダルサービスを強化するために、英国のインターモーダル鉄道フレート事業者Freightliner Ltdの買収を発表しました。Freightlinerは、発表された取り決めの下で、複数顧客対応の事業者として運営上の自律性を維持しました。このような取り決めにより、鉄道能力をより広範な物流サービスと接続しながら、買収グループ以外の顧客へのアクセスを維持できます。フォワーディングの機会は、基盤となる輸送事業者が独自の運営役割を維持しながら、単一サービスとしてモード間のインターフェースを調整することにあります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
企業規模別:
ネットワークプログラムと中小輸入業者大企業は2026年のフレート・フォワーディング市場シェアの68.1%を占めました。Amazon Indiaは2025年8月に12の新しいフルフィルメントセンターの開設と6つの既存センターの拡張を発表し、860万立方フィートの追加保管容量を表しています。物流業界のパートナーが新しい施設を運営・管理する予定でした。このような複数拠点のプログラムは、複数のフルフィルメント拠点と国際貨物輸送を調整する潜在的なニーズを生み出し、フォワーダーにプログラム全体の調整タスクを与えます。この種の顧客にサービスを提供する貨物は、より大きな流通フットプリントに適合する必要があり、個々の輸送の統合がサービス提案の一部となります。
中小企業は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 6.2%が予測されています。英国の中小企業雇用主のうち、商品またはサービスを直接輸入している割合は、2024年の23%から2025年には24%に上昇しました。その母集団の商品輸入企業の中で、貨物固有のフォワーディングサービスは、複数の流通拠点をカバーするプログラムを必要とせずに、越境輸送と通関責任を結びつけることができます。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
フォワーダーモデル別:
アセット・ライトの幅広さとデジタル取引従来型アセット・ライト・フォワーダーは最大のセグメントであり、2026年の市場の80.37%のシェアを占めました。アセット・ライトモデルと説明するKuehne+Nagelは、2025年に433万TEUの海上ロジスティクス量と、その事業におけるグローバルリーディングポジションを報告しました。同社の海上ロジスティクス事業は、フルコンテナロード輸送と、専門的なリーファー、医薬品、Eコマース、プロジェクトサービスを組み合わせました。このサービスミックスは、アセット・ライトビジネスが標準化されたコンテナ手配から、より広範なフォワーディングモデル内のカーゴ固有のタスクへと拡張きることを示しています。
デジタルファースト/オンラインプラットフォームは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 17.4%が予測されています。Freightosのベンダーニュートラルプラットフォームは、2026年第3四半期のフレートおよび関連サービスの純予約数の速報値として494,000件を報告し、前年同期比15%増となりました。[3] この数には、期末前のキャンセルを差し引いたサードパーティセラーおよびClearitとの予約、ならびに手数料を生成するホワイトラベルポータル予約が含まれていました。Freightosはまた、2026年第3四半期に予約を行った個人バイヤーユーザーが約21,900人であったと報告しました。共有予約ネットワークは、多くの参加者にわたって利用を集約できるため、ユーザーアクセスと取引実行が、フォワーダー自身のサービス容量と並ぶ潜在的な成長ルートとなります。
エンドユーザー産業別:
小売規模と医薬品専門化小売・Eコマースは最大のセグメントを形成し、2026年の総市場の29.69%のシェアを占めました。有給従業員を持つ企業の米国小売Eコマース売上高は、2026年第2四半期に季節調整済みで3,402億米ドルと推定されましたが、価格変動の調整は行われていません。EUでは、過去12ヶ月間にインターネットを使用した16〜74歳のインターネットユーザーの78%が、2025年に私的使用のためにオンラインで商品またはサービスを購入または注文しました。物理的な商品を輸入する小売業者にとって、これらのパターンは、国際輸送と最終顧客にサービスを提供するフルフィルメントネットワークを接続するアップストリームのフォワーディングサービスを支持します。
ヘルスケア・医薬品は最も速く成長するセグメントを形成し、2027年〜2032年にかけてCAGR 8.15%が予測されています。2025年10月、U-Freight Groupは、中国の医療機関向けに欧州の拠点から中国全土の指定港まで医薬品リーファーコンテナを輸送する契約を受注したと発表しました。この欧州から中国への受注は、コンテナの出発地と目的地の要件を調整するプロバイダーにとって、地理的な実行能力と医薬品専門化が補完的な販売ポイントとなることを示しています。自動車関連物流では、DHLが2026年6月にFIA世界耐久選手権および24時間ル・マンとの物流パートナーシップを延長し、アジア・ル・マン・シリーズを追加しながら、レースカーおよび機材輸送を継続しました。
地域分析
アジア太平洋フレート・フォワーディング市場
アジア太平洋は2026年のフレート・フォワーディング市場規模の37.4%のシェアを占め、2027年〜2032年にかけてCAGR 7.4%で最も速く成長すると予測されています。ベトナムの空港は2025年に約180万メトリックトンのカーゴを取り扱い、記録を更新しました。国際カーゴが取扱量の74.7%を占めました。アジア太平洋に登録された航空会社も、2026年8月の航空カーゴ需要(メトリックトンキロメートル換算)が前年同期比4.3%増を記録しました。ベトナムの記録的な取扱量と国際カーゴの構成比は、フォワーダーに地域の空港実行能力と越境容量を接続する地域成長の機会を提供します。
北米では、カナダの米国以の目的地への輸出額が2025年に16%増加し、カナダの港湾および空港を通じたフレート需要が増加しました。カナダの商品および資源への需要が海外成長を支え、海上、鉄道、航空ゲートウェイへの依存度が高まりました。南米では異なる道路ベースの機会があり、ブラジルの地域への道路輸出額は2025年に226億米ドルに達しました。工業化された高付加価値商品がこの地域の道路貿易を支え、越境道路実行がカーゴミックスに関連するものとなりました。商業的な専門性はそれに応じて異なり、カナダの海外ゲートウェイ統合とブラジルからの地域工業品ルーティングが、異なる輸送要件に対応しています。
欧州では、EU登録車両が運搬した2025年の道路フレート活動(メトリックトンキロメートル換算)の24.4%を国際輸送が占めました。この越境コンポーネントは、フォワーダーに国内ネットワーク間の道路輸送を調整するサービス基盤を提供し、機会は国境を越えた実行に集中しています。中東・アフリカでは、DP Worldが2025年10月にアラブ首長国連邦のジェベル・アリからソマリランドのベルベラへの海上サービスを開始しました。発表されたサービスには、アデンとジブチへの定期寄港が含まれており、カーゴはベルベラからエチオピアに向けて接続できます。この内陸オプションにより、フォワーダーは追加の海上ゲートウェイを通じてエチオピア向けの旅程を開発する基盤を得て、荷主が利用できるルーティングの選択肢が拡大します。
地域版
規制の枠組みと見通し
この比較は、港湾に接続されたローカルサービスを確立し、認可された場合に通関関連業務を行う国際フォワーダーの観点から、選択された管轄区域を検討しています。米国に拠点を置く海上フォワーダーは、サービスを提供する前に連邦海事委員会のライセンスと財務責任条件を満たす必要があり、対象となるサウジアラビアの事業所は運輸総局のフォワーディングライセンスを必要とします。通関申告または港湾登録はその後、役割固有の要件を追加するため、商業的な比較は、フォワーダーが実施しようとする活動によって決まります。
規制表
| 判断要素 | 米国 | ドイツ | シンガポール | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 連邦海事委員会 | ドイツ税関(ツォル) | シンガポール税関 | 連邦歳入庁 | 運輸総局;港湾登録のためのザカート・税務・税関庁 |
| 主要な法令または方向性 | 46 CFR第515部 海上フォワーダーライセンスおよび財務責任 | 海上および内陸水路輸送向けEU入国データシステムICS2リリース3 | 輸出入規制、第IVA部;税関能力テスト(SC 401) | Siscomexフレートエージェント認可 | フレート・フォワーディング活動規制および港湾登録 |
| 商業的効果 | 米国に拠点を置く海上フォワーダーは、米国貿易サービスを提供する前にライセンスと財務責任の証明が必要 | 2025年4月1日までにハウスビル発行者を含む;入国申告書が必要 | 申告主体、代理人、申告者は申告前に登録が必要(長官例外あり) | 連邦歳入庁がシステム参加のためのフレートエージェント認可を管理 | サービス前ライセンスに加え、港湾固有の倉庫およびハンドラー要件 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国は、サービス前の海上フォワーダーライセンスと財務責任が明確な参入タスクとして定義されており、既存の認可フレームワークの継続が期待されるため、「中」の評価を受けています。ドイツの完了したICS2展開とシンガポールの申告登録および申告者テストの要件は「中」の評価を支持しており、両システムで継続的な申告および資格業務が継続性を固定しています。ブラジルの「中」の評価は、フレートエージェントのSiscomex認可を管理する連邦歳入庁を反映しており、確立された当局構造がシステムアクセスルートの継続性を支持しています。サウジアラビアは、港湾登録に通関および転送または統合物流ライセンス、倉庫証拠、港湾ハンドラー契約が必要であり、より複雑な参入プロセスを維持しているため、「低」の評価を受けています。
バリューチェーンの段階
バリューチェーンは、代表的な国際輸入輸送を通じて、フレートを調整する企業と、それを移動・取り扱い・通関する事業者を比較します。DSVのサービスフローは、予約、集荷、倉庫保管、通関業務から目的地配送までをカバーし、輸送はキャリアに外注されます。フォワーディングサービス収益、キャリアフレート収益、カーゴ取り扱い収入が、この調整された輸送全体にわたって異なる収益プールを生み出します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 予約および輸送調整 | DSV A/SやDHL GroupのGlobal Forwarding、Freightディビジョンなどのフォワーダー | フォワーディングサービス収益 | 外注輸送区間全体のコミットメントの調整 | 完全な輸送を確認する前にキャリアコミットメントを調整する |
| 主要輸送 | A.P. Moller - Maerskなどの海上キャリア | フレート収益 | 2025年の過剰容量と関税関連の継続性の課題への露出 | レーン需要に容量コミットメントを合わせ、ルーティングの代替手段を維持する |
| カーゴ取り扱いおよび保管 | Swissportなどの航空カーゴハンドラー | カーゴ取り扱いおよび保管サービス収益 | キャリアの到着と倉庫取り扱いスロットの調整 | インターフェース全体で到着と取り扱い計画を同期させる |
| 目的地通関 | Managed by MaerskによるA.P. Moller - Maerskや、DHL GroupのGlobal Forwarding、Freightディビジョンなどのブローカレッジプロバイダー | ブローカレッジサービス収益 | 貨物情報と通関書類の一貫性 | 貨物記録を提出する前に共有データを確認する |
| 内陸配送 | Kuehne+NagelやDSV A/Sなどの道路物流プロバイダー | 道路フォワーディングおよび配送サービス収益 | 2025年の欧州容量逼迫により調達価格が上昇 | レーン別に運送業者コミットメントを多様化する |
| 情報源: Mordor Intelligence | ||||
アセット・ライト・フォワーダーは、基盤となる輸送を他の事業者に依存しながら、幅広いサービスを構築できます。DHL Groupは、2025年の欧州道路フレート需要の低迷と、調達価格を上昇させた容量逼迫を報告しました。したがって、フォワーダーは、需要の軟化だけでは解決できない調達問題に直面しています。なぜなら、利用可能な輸送の減少が道路区間の確保コストを引き上げる可能性があるからです。道路段階が逼迫した場合でも、より広い需要環境が低迷していても、輸入輸送を完了する能力を保護するために、運送業者全体で代替手段を維持することが重要です。
競合環境
市場集中度
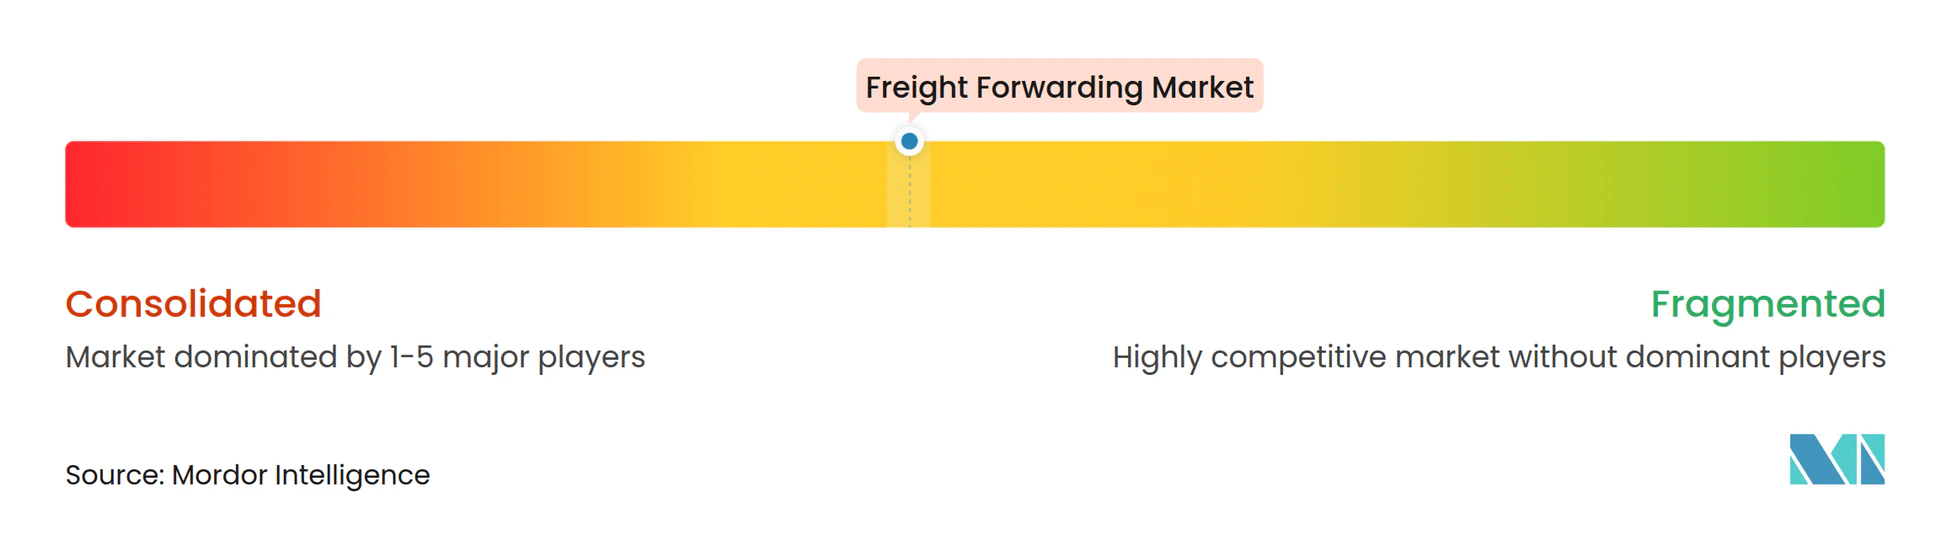
競争は、いくつかの大規模な国際フォワーディングネットワークを中心に展開されており、買収主導の拡大がスケールを追加しながら、主要プロバイダー間の競争を維持しています。Kuehne+Nagelは海上、航空、道路物流サービスを運営しており、DHL GroupはDHL Global Forwardingを通じてフォワーディングに参加しています。C.H. RobinsonのGlobal Forwarding事業は、2025年第4四半期に前年同期比120ベーシスポイントの粗利益率拡大を達成し、より強力な収益管理に支えられました。Expeditors International of Washington, Inc.は航空および海上フレートを転送し、DSV A/Sは航空・海上サービスを運営しています。2025年、Kuehne+Nagelの航空フレートトン数は前年同期比7%増の220万メトリックトンとなり、DHL Global Forwardingの輸出航空フレートは1%減の約180万メトリックトンとなり、マルチモーダルの重複にもかかわらず乖離しました。
専門的な買収は、航空フレートプロバイダーが提供するサービスを変え、一般的なネットワーク量を単純に増加させるのではなく、実行能力を追加することができます。Kuehne+Nagelは2025年12月4日にEastway Global Forwarding Ltd.の株式100%を取得し、アイルランドのリムリックに本社を置き、130カ国にわたるネットワークを持つ航空宇宙物流専門会社を追加しました。同社の航空ロジスティクス事業部は、この買収を通じて時間重視のアーク・オン・グラウンドサービスのポートフォリオを拡大しました。航空宇宙顧客は、時間重視の航空機サービスと一般的なネットワークカバレッジを比較検討でき、買収した専門能力が全体的な貨物量への貢献を超えたプロバイダー選択において役割を果たします。
DSVの2025年の業績は、買収主導の拡大が国際航空・海上フォワーディングネットワークをどのように拡大できるかを示してます。DSV航空・海上の課金重量による航空フレート量は44%増加し、TEUによる海上フレート量は2025年に前年同期比38%増加し、買収したSchenkerの量を含んでいます。DSVはこれらの増加をSchenkerに帰属させ、有機的成長と無機的成長を分離できないと述べました。Expeditorsはまた通関ブローカレッジを提供しており、より広範な国際物流サービスの中に通関サービスを位置づけています。DHL Global Forwardingの2026年9月のTradeNavigatorの立ち上げにより、顧客はTradeConnect環境内で自然言語の質問でグローバル通関申告データを照会できるようになり、通関情報がネットワークの幅広さと並ぶフォワーディングサービスの一部となっています。
貨物輸送業界のリーダー
-
Kuehne+Nagel
-
DHL Group
-
C.H. Robinson
-
Expeditors International of Washington, Inc.
-
DSV A/S
- 注:主要企業の掲載順は順位を示すものではありません。
フレート・フォワーディング市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- C.H. Robinson
- CIMC Wetrans Logistics
- CMA CGM Group (including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- Hellmann Worldwide Logistics
- KLN Logistics Group, Ltd.
- Kintetsu World Express
- Kuehne+Nagel
- Lineage, Inc.
- LX Pantos
- Nippon Express Co., Ltd.
- Rhenus Logistics
- Sinotrans, Ltd.
- Toll Group
- Uber Freight LLC
- UPS Supply Chain Solutions, Inc.
- XPO, Inc.
- Yusen Logistics Co., Ltd.
市場参加者にとっての主要な機会
この機会は、国際貨物輸送の積極的な通関要件を中心に構築されたサービスと、オープンな機関調達ルートを比較しています。2026年の国連事務局の関心表明(EOI)は、適格なマルチモーダル海上・陸上フォワーダーに、将来の入札招待のための名簿へのルートを提供します。EUに商品を持ち込む、またはEUを通過する経済事業者は、輸入管理システム(ICS2)を通じて入国要約申告(ENS)に安全保障データを提出する必要があります。キャリアが完全な申告に必要なデータを持っていない場合、複数の申告には契約上の調整と、ハウスレベルの申告者との事前のリンケージ詳細の交換が必要です。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨アクション | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 国連マルチモーダル入札アクセス | EOI回答は2026年12月31日まで受付 | 世界中の国連事務局の業務 | 国連グローバルマーケットプレイスでのベーシックレベル以上の国連事務局登録受理後に回答する | ベンダー登録および関連サービスコードの資格 | 適格な海上・陸上フレート・フォワーダー |
| 道路・鉄道輸送向けICS2調整 | ICS2は2026年に全輸送モードで運用 | EUに商品を持ち込む、またはEUを通過する事業者 | 複数申告が選択された場合、申告役割と事前リンケージデータ交換に合意する | キャリアとハウスレベルの申告者間で断片化したデータ | ハウスレベルのENS申告をサポートするフォワーダー |
| 米国低価格非郵便輸入品通関 | 2026年6月の停止により、対象輸入品には正式または非正式な申告が必要 | 対象となる米国向け貨物を持つ小売・Eコマース輸入業者 | 適格な当事者が実行する申告とフォワーディングを組み合わせる | 申告資格を持つ申告当事者の要件 | 申告資格を持つ能力またはパートナーを持つフォワーダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、対象となる貨物の輸送と申告責任を明確に割り当てるフォワーディングサービスです。1人1日あたり800米ドル以下の対象となる米国非郵便商品は、法定例外を除き、正式または非正式な申告を使用する必要があり、免税の法定終了は2027年7月1日に予定されています。法定終了は、フォワーディングサービスへの適格な申告実行の統合の根拠を強化し、停止自体を超えてサービス設計に通関能力を関連させます。
貨物フォワーディング市場における最近の業界動向
- 2026年10月:CMA CGM GroupとFedExは複数年の航空・海上フレート契約を締結し、CMA CGMは非独占的な条件でFedExの優先海上キャリアとなり、両社はアジア・欧州を含むルートでの航空カーゴ容量協力を計画しました。
- 2026年9月:DHL Global Forwardingは、TradeConnect環境内で顧客が自然言語の質問でグローバル通関申告データを照会できる人工知能を使用したツール、TradeNavigatorを立ち上げました。
フレート・フォワーディング市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバルフレート・フォワーディング市場は、世界中でカーゴ輸送を手配する仲介業者が獲得した年間総収益を測定します。書類作成、混載、通関ブローカレッジなどの貨物調整サービスを含みます。
範囲の除外:専用小包・CEPネットワーク、純粋なトラック輸送または倉庫保管のみの契約、および社内荷主物流チームは除外されます。
セグメンテーションの概要
- 輸送モード別
- 海上貨物輸送
- フルコンテナロード(FCL)
- コンテナ未満積載(LCL)
- 道路貨物輸送
- フルトラックロード(FTL)
- トラック未満積載(LTL)
- 航空貨物輸送
- 鉄道貨物輸送
- マルチモーダルおよびインターモーダル輸送
- 海上貨物輸送
- 企業規模別
- 中小企業
- 大企業
- フォワーダーモデル別
- 従来型アセットライトフォワーダー
- デジタルファースト・オンラインプラットフォーム
- ハイブリッドアセット活用型フォワーダー
- エンドユーザー産業別
- 産業・製造業
- 小売・Eコマース
- ヘルスケアおよび医薬品
- 石油・ガス・エネルギー
- 食品・飲料
- 自動車
- 化学品
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- ベトナム
- インドネシア
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
例示的な公開インプットには、貿易量と地域方向に関するWTO商品貿易予測と統計、海上貿易、フレートレート、港湾待機時間、ルート混乱に関するUNCTADの海上輸送レビュー、道路容量制約に関するIRUリサーチ、越境小口小包輸送に関する欧州委員会の税関データが含まれます。国内税関・統計局、港湾当局、物流協会は、入手可能な場合、レーンレベルの貿易、カーゴ、労働、通関証拠を追加できます。このようなソースは、フォワーディング収益の直接的な指標としてではなく、需要と運営条件をテストするのに役立ちます。
公開年次報告書、規制申告書、投資家向けプレゼンテーション、信頼性の高い物流・貿易プレスは、企業レベルの証拠を相互確認するための報告されたセグメント結果、ネットワーク変更、買収、サービス立ち上げ、経営陣のコメントを提供できます。これらの名前付きソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイには、グローバル、地域、中小規模のフレート・フォワーダーのシニアエグゼクティブ、機能リーダー、オペレーションマネージャー、ならびにAPAC、EMEA、アメリカ大陸の荷主物流・調達スペシャリストが含まれます。回答は、貨物量、パススルー請求、サービス価格、モードおよび産業ミックス、地域活動に関する二次証拠をテストします。請求処理またはサービス帰属について二次ソースが矛盾する場合、推定値が三角測量される前に定義を調整するためのフォローアップ質問が行われます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | CXO:20% | APAC:40% |
| ミドルティア:45% | 機能・ユニットリーダー:35% | EMEA:30% |
| スモールプレイヤー:25% | マネージャー:45% | アメリカ大陸:30% |
市場規模算定と予測
トップダウンモデルは、総請求書の境界からグローバル年間フォワーディング収益を推定し、選択された合計をサンプリングされたフォワーディングサービス価格に貨物量を乗じたものとサプライヤーまたはチャネルのロールアップと照合します。主要インプットには、貨物需要を示す商品貿易価値と量、海上、道路、航空、鉄道、マルチモーダルサービス全体に需要を分配するモード固有のカーゴ活動、請求価格とパススルー金額をテストするフレートレートと燃料の動き、使用可能な容量とレーンミックスを調整する港湾待機時間とルート変更、道路実行を評価するドライバーの可用性が含まれます。セグメントシェアは、モード、荷主規模、フォワーダーモデル、エンドユーザー、地域の証拠から構築され、推定値はグローバル合計に調整されます。シェアまたはレーンインプットが欠落している場合、隣接する公式指標と透明な範囲が推定値を導き、サポートされていない残差は未分類のままとなります。多変量回帰は収益を貿易、貨物活動、レート、容量指標に関連付けることができ、重要なルート、関税、混雑変化のシナリオ分析を行います。一次専門家は各変数の方向性と仮定が運営条件と一致するかどうかを確認でき、サンプリングされたボトムアップチェックのギャップは記録され、独立した企業・貿易シグナルと照合されます。
データ検証と更新サイクル
アナリストは、独立した貿易、カーゴ、税関、港湾、レート、企業シグナルに対してモデルを三角測量し、異なる単位と境界を調整し、承認前に外れ値または重要な差異を調査します。貿易、港湾、労働、レートの指標が異なる方向を示す場合、アナリストは予測を修正する前に、タイミング、レーンミックス、または請求が差異を説明するかどうかをテストします。第2のアナリストがソースのトレーサビリティ、数式、セグメント合計、予測仮定をレビューし、矛盾する定義、説明のつかないインプット変更、または独立したシグナルとの重要な差異によって再接触がトリガーされます。データセットは年次で更新され、重要な貿易、政策、ルートイベントに対してサイクル間で更新され、納直前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのフレート・フォワーディング市場規模と他の公開推定値との比較
公開推定値は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。グローバルフレート・フォワーディング市場は、世界中でカーゴ輸送を手配する仲介業者が獲得した年間総収益を測定します。
主要なギャップ要因には、調査の定義された範囲と市場固有のモデリングの選択が含まれます。主要インプットには、貨物需要を示す商品貿易価値と量、海上、道路、航空、鉄道、マルチモーダルサービス全体に需要を分配するモード固有のカーゴ活動、請求価格とパススルー金額をテストするフレートレートと燃料の動き、使用可能な容量とレーンミックスを調整する港湾待機時間とルート変更、道路実行を評価するドライバーの可用性が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,339億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,254億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値6,339億米ドルより64.4%低く、2年後の値です。出版社はその記載ベースからの継続的な成長を予測しており、これにより以前の市場価値が後年の推定値を下回る可能性があります。 |
| グローバルコンサルタンシーB | 1,662億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値6,339億米ドルより73.8%低く、2年後の値です。このページは、パンデミック時代のレートプレミアムの以前の解消に収益水準を帰属させ、その後回復を説明しており、これにより以前の推定値が後年の値を下回る可能性があります。 |
Mordor Intelligenceのアナリストは、独立した貿易、カーゴ、税関、港湾、レート、企業シグナルに対してモデルを三角測量し、異なる単位と境界を調整し、承認前に外れ値または重要な差異を調査します。
レポートで回答される主要な質問
フレート・フォワーディング市場の規模と成長見通しはどのようなものですか?
2026年の6,026億米ドルから、業界は2027年に6,339億米ドル、2032年までに8,032億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 4.85%で成長します。
国際フォワーディングサービスへの需要を支える要因は何ですか?
小包混載、貨物可視性、コールドチェーン取り扱いが需要を支えています。Eコマースの大部分とその他一部の輸入品を含むEUの低価格輸入貨物は、2025年に26%増加し、約59億個に達しました。
フレート・フォワーディングをリードする輸送モードはどれですか?
海上フレート・フォワーディングが2026年の市場の61.78%のシェアでトップとなりました。
主要な国際フレート・フォワーダーはどの企業ですか?
主要プロバイダーには、Kuehne+Nagel、DHL Group、C.H. Robinson、Expeditors International of Washington, Inc.、DSV A/Sが含まれます。
欧州でフォワーダーが新規ビジネスのために調達できる道路輸送容量を制限しているものは何ですか?
IRUの2025年調査では、欧州の道路輸送事業者の約3分の2が、十分なドライバーを確保できないために新規契約を断ったと報告しました。
フレート・フォワーディングをリードする地域はどこですか?
アジア太平洋が2026年の市場の37.4%のシェアでトップとなり、2027年〜2032年にかけてCAGR 7.4%で成長すると予測されており、最も速い地域成長でもあります。