
Mordor Intelligenceによるインドのインスタントラーメン市場分析
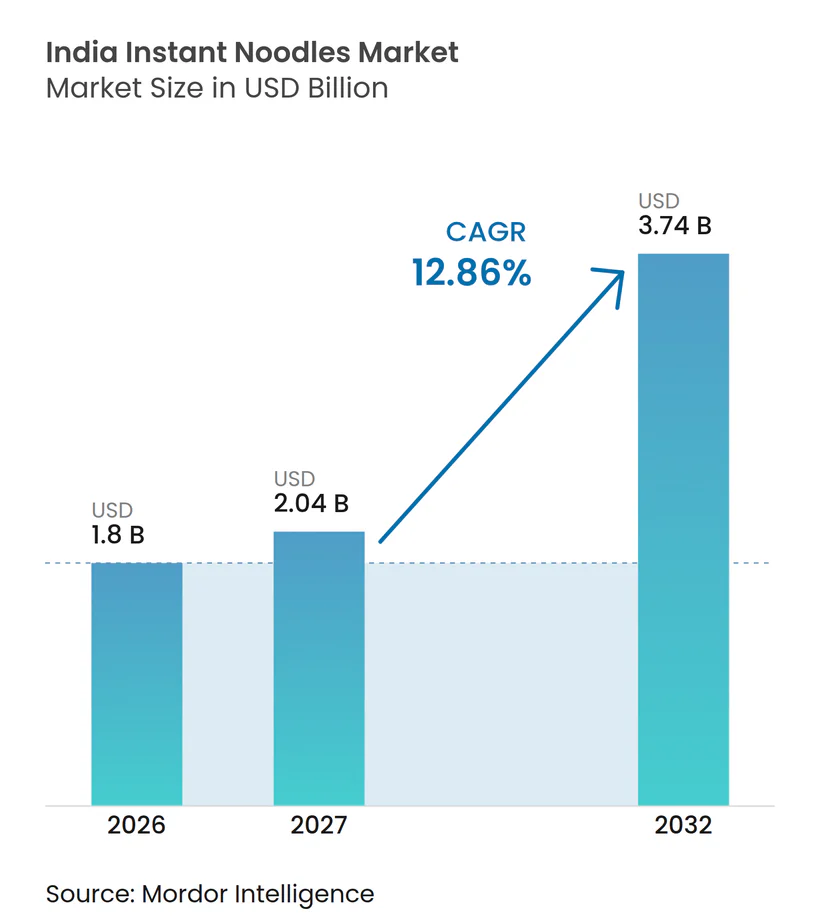
インドのインスタントヌードル市場規模は、2026年の18億米ドルから2027年には20.4億米ドルに増加し、2032年までに37.4億米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 12.86%で成長します。
インドでは、手軽なヌードル食は農村部へのアクセス拡大や調理時間が限られた都市部の食事機会から需要を引き出すことができます。韓国フレーバーや子ども向けカップは、味の差別化と特定の食事機会を組み合わせることで、サプライヤーが提案を広げるさまざまな方法を提供します。その拡大に伴い、製品がより多くの購買者に届くにつれて、明確な食事識別と食品安全の実行が求められます。韓国フレーバーをウッタル・プラデーシュ州およびタミル・ナードゥ州の流通に合わせることで、アクセスを広げることができます。
主要レポートのポイント
- 製品タイプ別では、ベジタリアンヌードルが2026年のインドのインスタントヌードル市場シェアの67.78%をリードし、2027年〜2032年にかけてCAGR 13.12%で最も速く成長すると予測されています。
- シングルサーブパックがサービングカテゴリーをリードし、2026年のインドのインスタントヌードル市場規模の61.98%のシェアを占め、マルチサーブパックは2027年〜2032年にかけてCAGR 13.06%で最も速く成長すると予測されています。
- パッケージング別では、パケットヌードルが2026年に74.35%の最大シェアを保持し、カップ/ボウル製品は2027年〜2032年にかけてCAGR 14.01%で最も速く成長すると予測されています。
- フレーバーバリアント別では、マサラが2026年に79.88%のシェアでリードし、スパイシー(韓国)ヌードルは2027年〜2032年にかけてCAGR 12.97%で最も速く成長すると予測されています。
- スーパーマーケットおよびハイパーマーケットが2026年に41.01%のシェアで流通をリードし、オンライン小売店は2027年〜2032年にかけてCAGR 14.26%で最も速く成長すると予測されています。
- 地域別では、北部の州が一人当たりのインスタントヌードル費量でリードしています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速な都市化と生活様式の変化 | +4% | 全国 | 長期(4年以上) |
| 韓国/Kフレーバーウェーブによるプレミアム化 | +3.3% | 全国 | 中期(2〜4年) |
| 製品イノベーションとパッケージング | +3.1% | 全国 | 中期(2〜4年) |
| 手軽な即食食品への需要増加 | +4.1% | 全国 | 中期(2〜4年) |
| フレーバーの実験とトレンドの採用 | +1.1% | 全国 | 短期(2年以内) |
| eコマースおよびクイックコマースプラットフォームの成長 | +1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な都市化と生活様式の変化
都市部の世帯にとって、インスタントヌードルの価値は限られた調理時間内に軽食を可能にすることにあります。世界銀行は、2025年のインドの都市人口を国内定義に基づき522,441,248人と推計しました。都市部の世帯が短い休憩時間の食事にヌードルを採用すれば、ポーションサイズと調理要件がその人口基盤を需要に転換する手段となります。ポーションの設計は、プレミアムフレーバーの差別化だけでなく、特定の食事タスクへの適合性においても競争することになります。このような大規模な都市基盤において限定的な世帯採用であっても、短い食事休憩に適したパックへの相当な需要を支えることができます。
韓国/Kフレーバーウェーブによるプレミアム化
プレミアム化には、安価な日常ヌードルパックと共存できるフレーバー提案が必要です。2025年9月、Mintは、Nestlé Indiaの韓国スタイルのMAGGIヌードルが自社のマスマーケットヌードルよりも高い価格帯に位置付けられていると報じました。この比較は、確立されたブランドが同じ広い食事カテゴリー内で別の支出層を提供できることを示しています。2025年6月30日に終了した四半期において、ITCは最近発売したYiPPee!の韓国ヌードルシリーズが消費者の支持を受けてスケールアップを続けていると報告しました。価格比較と報告されたトレンドは、独自の需要テストを持つ韓国製品の提供を支持しています。別の韓国ティアは、マスマーケットのヌードル提案を維持しながら価格ラダーを広げることができます。
製品革新と包装
2026年6月、Indo NissinはGeki Korean Ramenラインナップにチーズとトリュフのフレーバーツイスターをそれぞれ加えたKimCheeseとTruffCarboを追加しました。これらの追加により、仕上げのステップが別のヌードルフレーバーに頼るだけでなく、製品差別化の一部となります。2025年1月、Indo NissinはNissin ポケモンラーメンを発売し、カップ形式でインド初の子ども向けインスタントヌードルと説明しました。[1] 子ども向けカップは、対象とする利用者と提供形式を一つの製品提案に組み合わせています。製品開発は、仕上げのステップによるフレーバーカスタマイズと、子ども向けカップによる特定の食事機会の両方に対応ています。
便利な即食食品への需要増加
利便性主導の需要は、製品へのアクセスと購買者に求められる調理タスクの両方に依存しています。Nestlé Indiaは、MAGGIヌードルがQ2 FY2026-27において農村部への浸透を通じて拡大したと報告しました。FY2025-26中、Tata Consumer Productsは、2〜3分で調理できる、素早いスナックや軽い外出先での食事機会向けに設計されたベジタリアンインスタントマサラヌードルを発売しました。最初の例は馴染みのあるブランドのリーチを拡大することに関するものであり、2番目は短い食事機会に対する具体的な製品メカニズムを提供しています。農村部へのリーチはパックが購入できる場所に対応し、短い調理時間はいつ食べられるかに対応するため、一方への投資がもう一方の代替にはなりません。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高ナトリウム、MSG、保存料に関する健康上の懸念 | -1.5% | 全国 | 長期(4年以上) |
| 規制および食品安全の精査 | -1.1% | 全国 | 中期(2〜4年) |
| 激しい競争と価格競争 | -0.7% | 全国 | 短期(2年以内) |
| 子ども向けプロモーションを制限するHFSS(高脂肪・高塩分・高糖分)広告規制 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高ナトリウム、MSG、保存料に関する健康上の懸念
ナトリウムや特定の添加物を制限しようとする購買者は、インスタントヌードルの食事を世帯の日常的な食事ルーティンから外す場合があります。その懸念は、購買者が製品の利便性とフレーバーを評価していても、購入頻度を制限する可能性があります。フレーバー主導のアップグレードだけでは食事上の異議を解決できません。なぜなら、購買者は成分と消費頻度の意図を判断しているからです。明確に説明された製品提案はその購買者が選択をするのに役立ちますが、個人的な食事制限を取り除くことはできません。残る商業的制約は、その特定の購買者の食事ルーティンに製品が組み込まれる頻度の上限です。
規制および食品安全の精査
微生物学的コンプライアンスは、最初のレシピとパッケージデザインを超えて、ヌードル事業に継続的な検証負担をかけます。FSSAIは、インスタントヌードルに対して、n=5、c=0のサンプリングプランおよび25gでの不検出という基準で適切なサルモネラ検査を要求しており、製造後および市場での賞味期限を通じて基準が適用されます。n=5、c=0の下では、5サンプルのうち1つでも陽性であれば、サンプリングされたバッチは不合格となります。賞味期限の条件はまた、コンプライアンスタスクを工場のみの結果を超えて延長します。拡大するラインナップにおいて、追加される各バリエーションは消費者向け提案と並んでこのコンプライアンス義務を負います。バッチの不合格は販売可能な供給を中断させる可能性があり、微生物学的管理は生産だけでなく流通においても商業的制約となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
食事識別がポートフォリオの幅を支えるベジタリアンヌードルは2026年に67.78%のシェアで最大セグメントであり、2027年〜2032年にかけてCAGR 13.12%で最も速く成長するセグメントと予測されています。植物由来の原材料、添加物または加工助剤を含む適格なベジタリアンヌードルパッケージは、コントラストのある背景の前面パネルの製品名またはブランド名の近くに、緑色の輪郭の正方形の中に緑色の塗りつぶされた円を表示しなければなりません。世帯はその前面パネルの手がかりを使用してフレーバー名や提供形式が異なる場合でも、主要なベジタリアンラインナップ全体の適合性を確認できます。ラインナップが拡大するにつれて、食事識別をフレーバーから分離することで、生産者は認識可能な適合性の手がかりを維持しながら食事体験を変化させる余地が生まれます。
ノンベジタリアンヌードルは、同じ食事カテゴリーに別のラベリングと製品アイデンティティの決定をもたらします。FSSAIは、動物由来の原材料、添加物または加工助剤を含む包装されたノンベジタリアン食品に、茶色の輪郭の正方形の中に茶色の塗りつぶされた三角形を付けることを要求しています。Nestlé IndiaはMAGGI チキンヌードルをMAGGI 2分ヌードルラインの唯一のノンベジタリアンバリアントとして識別しています。これにより、動物由来の区別がブランドのより広いポートフォリオ内で特定のバリエーションをどのように提示するかに商業的に関連します。MAGGI 2分ヌードルラインの中で、明確な食事識別により、チキンバリエーションは利便性の提案を共有しながらも独自の選択肢として残ることができます。


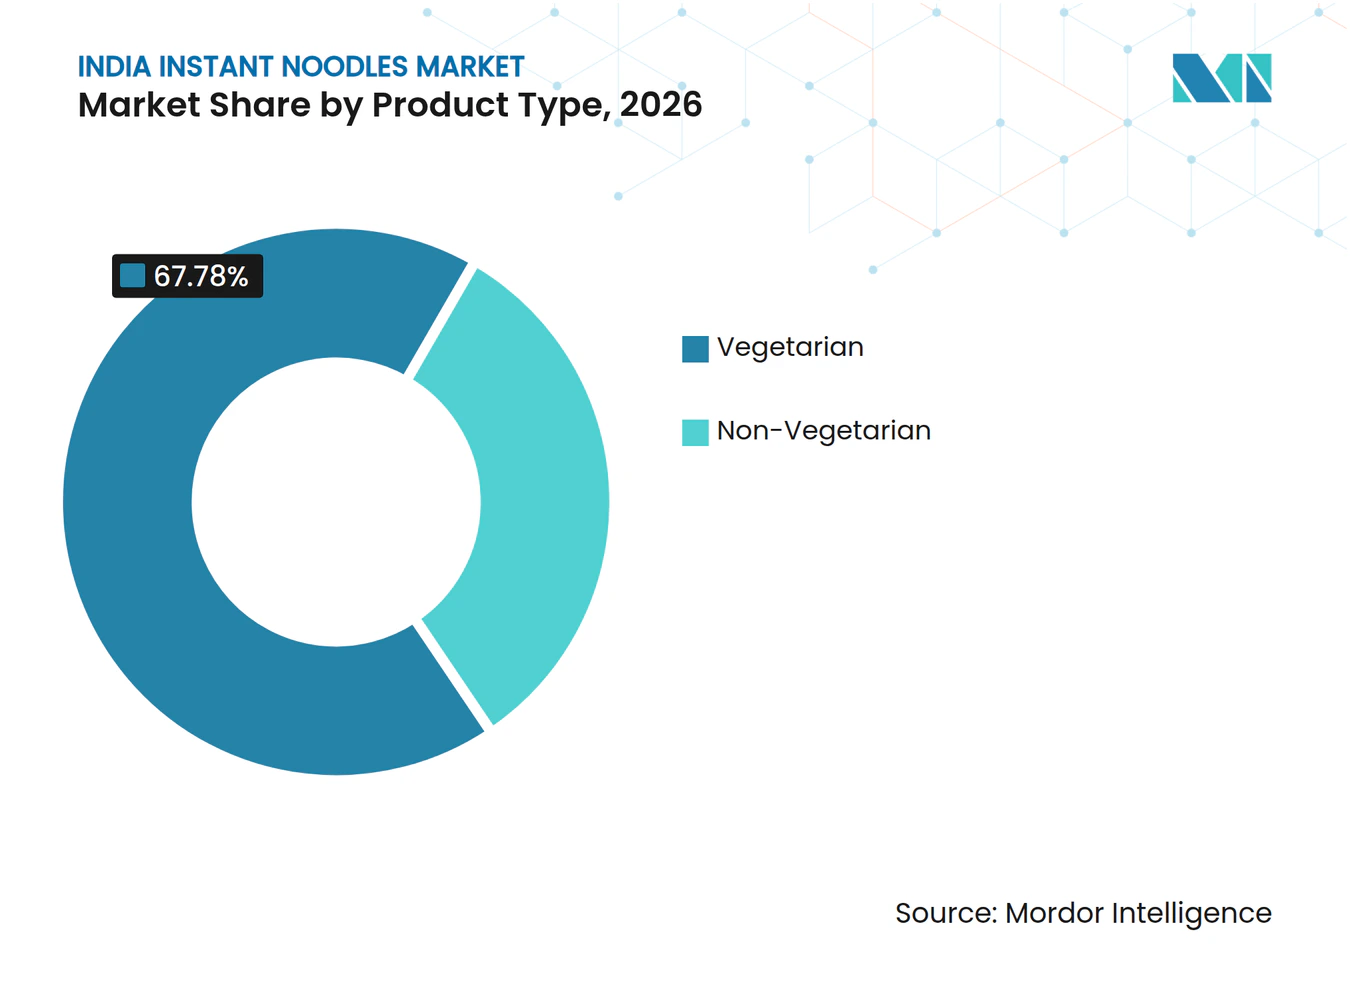
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービング別:
個別ポーションがリードしながら大容量パックが拡大シングルサーブパックは2026年のインドのインスタントヌードル市場規模の61.98%のシェアを占めました。最大セグメントは、購買者が調理前に大量のものを分ける必要なく、定義されたポーションを通じて個人の食事に対応できます。その商業的役割は、食事機会がそのサービングで終わる場合に最も強く、パックが特定の食事タスクに適合することを可能にします。
マルチサーブパックは、2027年〜2032年にかけてCAGR 13.06%で最も速く成長するセグメントと予測されています。この形式により、食事機会を共有したり、大容量パックから繰り返したりすることができ、異なる世帯での役割を与えます。複数人分のヌードルを調理する世帯は、提供量が大容量パックに実用的な価値を加えるかどうかを判断しながら、製品を供給される食事全体で評価できます。生産者は、明確なポーションガイダンスと意図されたサービング数に適した構成を通じて、その使用を独自の提供に転換できます。成長の論理は、調理の利便性をヌードルを選ぶ理由として維持しながら、世帯の食事決定ごとにより多くの食料を供給することです。

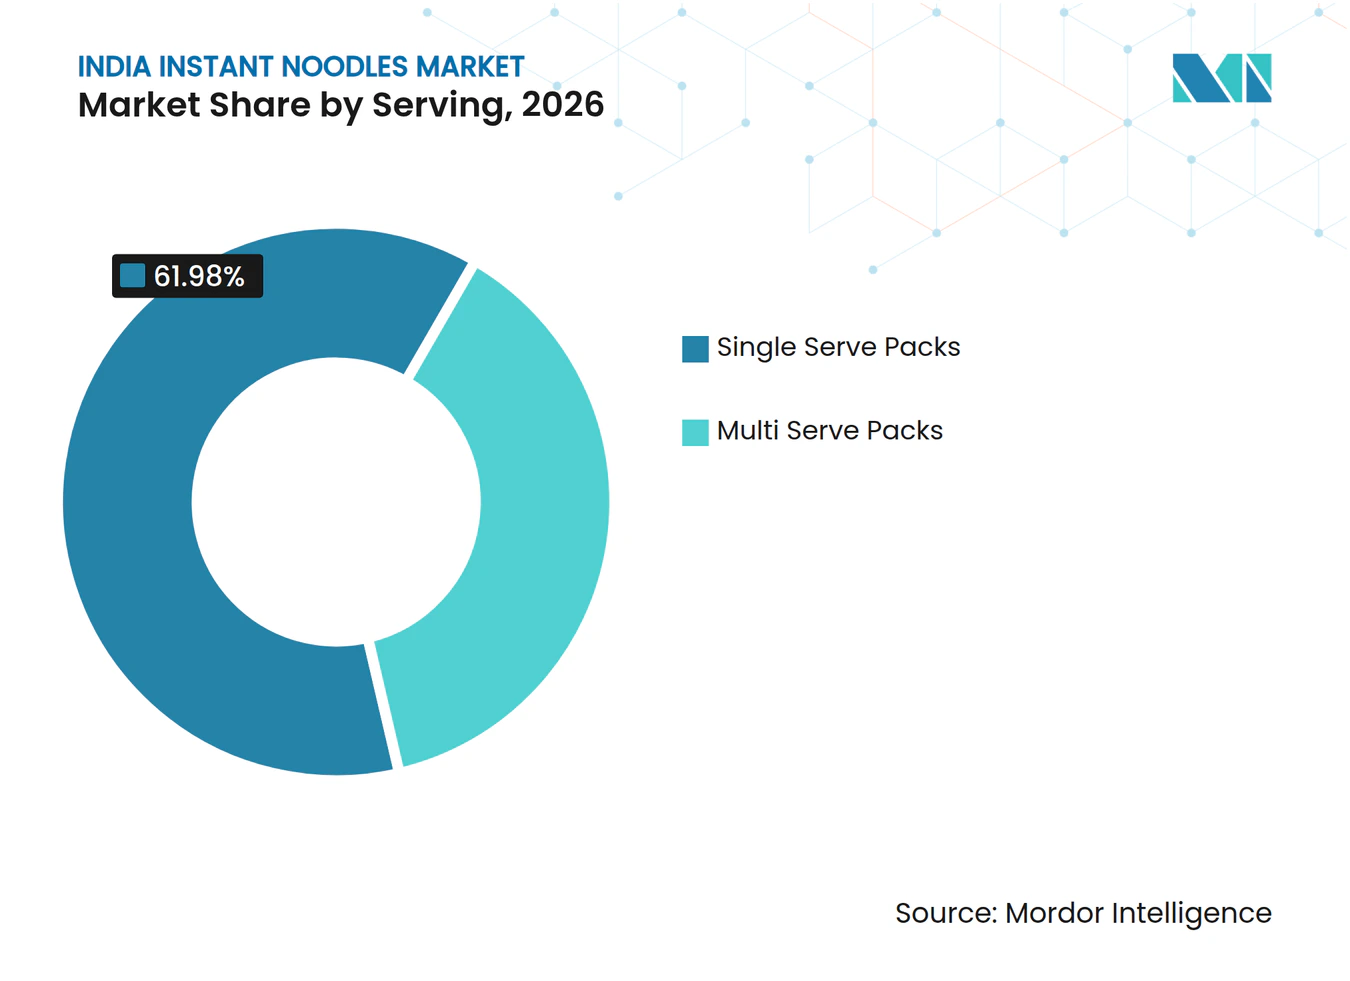
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
パッケージング別:
パケットが規模を支え、カップがリーチを拡大パケットヌードルは2026年のインドのインスタントヌードル市場シェアの74.35%を占めました。最大セグメントは、家庭用調理器具でヌードルを調理する購買者に対応でき、その調理器具が包装食品の周りで調理と提供の機能を提供します。この分担により、生産者はヌードルの量と調味料を中心に提案を構築でき、世帯は食事の調理と提供方法を選択します。商業的差別化は、ヌードルと調味料の組み合わせに基づくことができ、ポーションの選択と調理指示がパケットを世帯での意図さた使用に結びつけます。
カップ/ボウル製品は、2027年〜2032年にかけてCAGR 14.01%で最も速く成長するセグメントと予測されています。2026年4月までに、Wow! Momo Foodsの包装食品部門は月間カッパヌードルの売上が約3,000万インドルピー(32万米ドル)に達し、全国1,000以上のReliance Retail店舗で入手可能と報告しました。この企業例は、カップヌードルシリーズの実質的な物理的小売アクセスルートと運営収益ストリームを結びつけています。カップヌードルサプライヤーにとって、店舗ネットワークは調理の利便性を超えて、自己完結型のサービングを物理的にアクセス可能な選択肢に変えます。
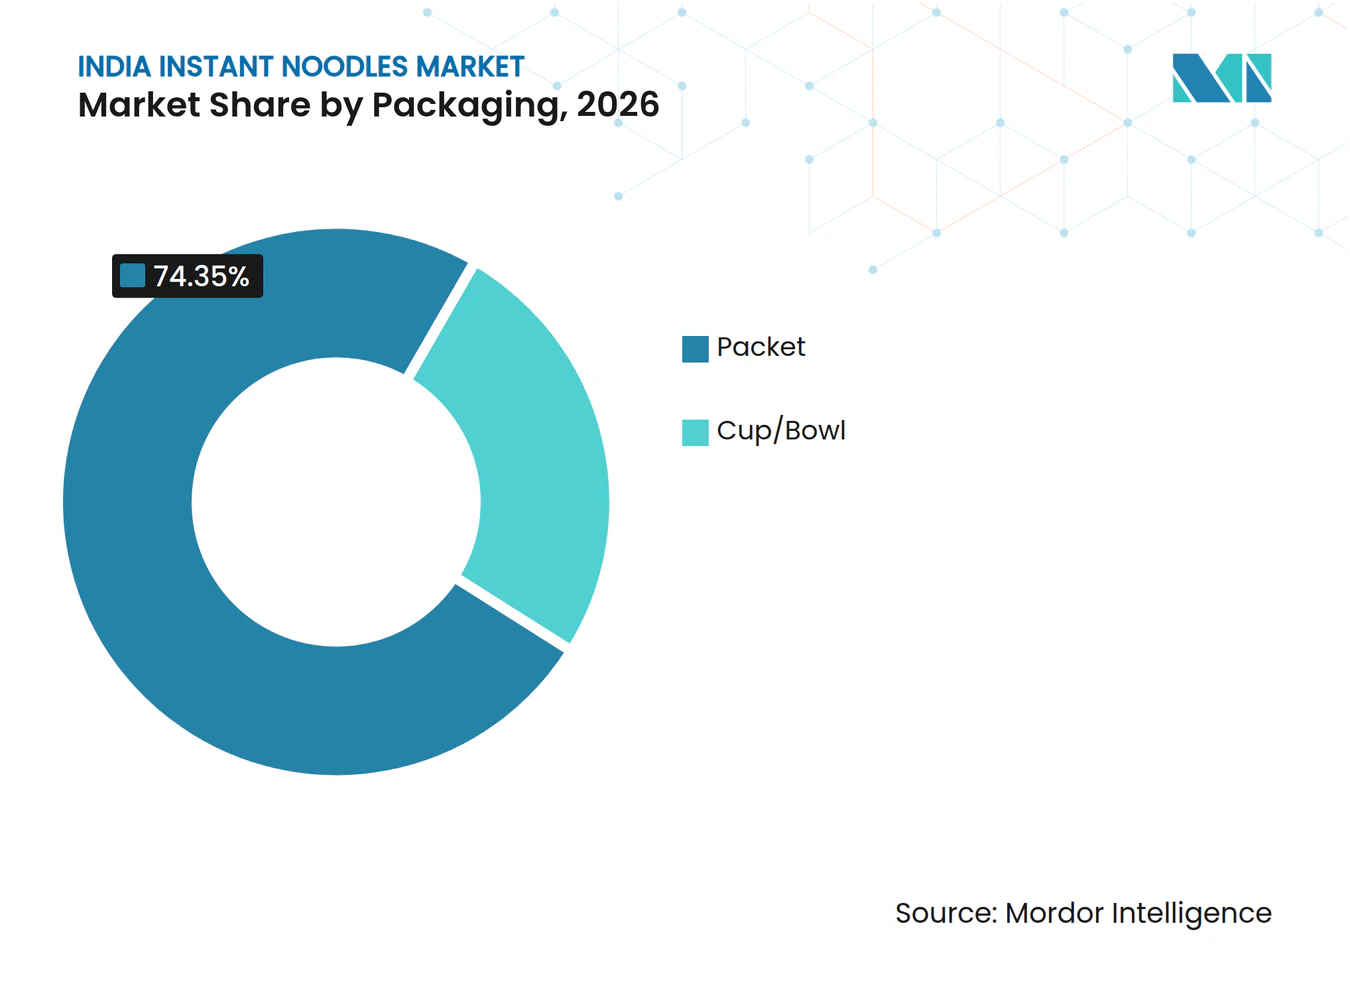
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバーバリアント別:
マサラの洗練が韓国需要と融合マサラは2026年に79.88%のシェアで最大のフレーバーセグメントでした。Nestlé Indiaは、ダブルマサラクラシックヌードルがFY2025-26のQ1において国内事業でポジティブなモメンタムを生み出したと報告しました。その結果は、サプライヤーが商業的開発パスとして馴染みのあるフレーバーカテゴリー内でのレシピ改良を検討する理由を与えます。認識可能なマサラのアイデンティティは継続性を提供しながら、特定のバリエーションがそのアイデンティティ内で購買者に別の味の選択肢を与えることができます。
スパイシー(韓国)ヌードルは、2027年〜2032年にかけてCAGR 12.97%で最も速く成長するセグメントと予測されています。2025年、サムヤン カルボ イタリアン ホットチキンフレーバーラーメンはInstamart全国で最も注文された韓国SKUでした。同プラットフォームの128以上のインド都市を対象とした2025年1月〜11月の分析では、ヌードルが韓国製品注文の約10件中9件を占めました。指名されたホットチキン製品はフレーバー提案に具体的な注文ベースの例を与え、より広い韓国製品ミックスはその周囲のショッピングコンテキストを示しています。サプライヤーは、スパイシーラーメンを韓国食品アソートメント内の特定の味の選択肢として位置付けることができ、製品はその食事体験を通じてリピートの食事機会を獲得することが期待されます。
流通チャネル別:
店舗ネットワークとデジタルリーチが異なるタスクに対応スーパーマーケットおよびハイパーマーケットは2026年に41.01%のシェアで最大セグメントでした。Avenue Supermartsは2026年9月30日時点でインドに518のDMart店舗を報告しており、再建のために顧客に閉鎖されたサンパダ店舗1店を含みます。[2] そのネットワークは、大型フォーマット小売業者が消費者製品に提供できる物理的アクセスを示しており、ヌードルメーカーに棚での存在感への実質的なルートを与えます。確立されたヌードルシリーズにとって、商業的決定は、買い物客のより大きな食料品購入の中でそのアクセスをフレーバーとパックサイズの一貫した選択肢に変える方法です。
オンライン小売店は、2027年〜2032年にかけてCAGR 14.26%で最も速く成長するセグメントと予測されています。2026年6月30日に終了した四半期において、Instamarkは月間平均1,350万人のトランザクションユーザーを記録し、131都市にわたる1,171のアクティブなダークストアで期間を終えました。この運営基盤は、消費者食品サプライヤーに広範なアソートメントのローカルフルフィルメントを中心に組織されたプラットフォームへのアクセスを提供します。このチャネルを使用するヌードル生産者は、スーパーマーケットの通路ではなく、デジタルで提示された選択肢の中で競争します。デジタル選択肢は、特定のフレーバーまたはポーション提案を、実証された運営規模を持つローカルフルフィルメントルートに結びつけることができます。
地域分析
北部州のインスタントヌードル市場
北部の州は一人当たりのインスタントヌードル消費量でリードしています。小麦中心の食事とデリーNCR、パンジャブ、ウッタル・プラデーシュなどの都市ハブがその地位を支えています。Swiggyは、2025年にウッタル・プラデーシュ州ラクナウのInstamarkの顧客が2分以内にMAGGI マジックマサラヌードルのパックを受け取ったと報告しました。ラクナウの取引は、ウッタル・プラデーシュ州の購買者へのクイックコマースルートを示し、包装ヌードルへのアクセスを北部ハブに結びつけています。
グジャラートとタミル・ナードゥは、製品供給を異なる生産拠点に結びつける具体的な事業を通じて、地域の全体像に製造の側面を加えています。Nestlé Indiaは2025年10月1日までにグジャラート州サナンドにMAGGIヌードルの生産ラインを追加しました。ITC Limitedはタミル・ナードゥ州プドゥコッタイのヴィラリマライ工場でSunfeast YiPPee!インスタントヌードルを製造・包装しています。これらの事業は、サプライヤーが商業的なラインナップを整理し、その背後にある製造を調整する方法に生産地理を関連させます。サナンドとヴィラリマライは、MAGGIとYiPPee!の供給を2州の指定工場に結びつけ、工場レベルの調整を地域ラインナップ決定の具体的な出発点とします。
地域のフレーバー需要はまた、製造拠点の場所と並んで、ウッタル・プラデーシュ州とタミル・ナードゥ州に商業的な視点を与えます。2026年9月、Flipkart Minutesは、ウッタル・プラデーシュ州のバラバンキとカンプール、タミル・ナードゥ州のセーレムとティルップールを含むティア2以上の地域で韓国ヌードルの強い需要を報告しました。これらの報告された嗜好は、インスタントヌードルサプライヤーに地域の韓国フレーバーアソートメントをテストする具体的な理由を与えます。バラバンキ、カンプール、セーレム、ティルップールはそのトライアルの都市レベルの参照点を提供します。
規制の枠組みと見通し
選択された管轄区域は、インドおよびマハラーシュトラ州の一般小売に供給するコンプライアントなインスタントヌードルメーカーの観点から比較されています。FSSAIの製品基準は揚げインスタントヌードルと非揚げインスタントヌードルを区別し、付属の調味料をヌードルの定義から除外しています。メーカーはヌードルに付属する場合、その調味料を明確にラベル表示しなければなりません。製品分類とパッケージの実行は、したがってメーカーのコンプライアンスタスクの補完的な部分を形成します。
規制表
| 決定要因 | インド | マハラーシュトラ州 |
|---|---|---|
| 主要機関 | インド食品安全基準局 | マハラーシュトラ州食品医薬品局および地区指定担当官 |
| 主要な法令または指針 | インスタントヌードル製品基準および2026年食品事業ライセンス改革 | 州のライセンスおよび執行を通じて管理される国家食品安全の枠組み |
| 商業的効果 | 停止、取消または返上の対象となる永続的ライセンスによる製品および調味料ラベルのコンプライアンス | 地区ライセンス管理および非コンプライアント食品販売を禁止する権限 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの2026年3月の改革は、衛生および安全義務を維持しながら定期的なライセンス更新を廃止し、リスクベースの検査を通じて繰り返しの違反を対象としました。[3] インドの中程度の評価はそれらの継続的な義務を反映し、マハラーシュトラ州の評価は地区ライセンス、ライセンス取消および非コンプライアント食品販売を禁止する権限を反映しています。マハラーシュトラ州食品医薬品局の州全体の命令は、2026年7月28日から2028年8月31日まで、政府、補助金受給および私立学校にわたって2020年の学校食品規制を実施します。その命令とFSSAIの2026年8月の栄養素定義草案は学校環境に関するものであり、既存のライセンス枠組みの下での一般小売コンプライアンスの継続性を支持しています。
バリューチェーンの段階
バリューチェーンは、サプライヤーが収益を獲得し製品実行を管理する場所を説明するために、包装供給、ヌードル製造、小売アクセスを比較しています。UFlex LimitedとHuhtamaki India Ltd.はインドでラミネートやポーチを含むフレキシブル包装を供給しています。CG Foods IndiaやITC Limitedなどのヌードルメーカーは、製品仕様と包装の調整を製造価値の源泉とし、生産とブランド包装製品を組み合わせています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 包装供給 | UFlex LimitedおよびHuhtamaki India Ltd.などのフレキシブル包装サプライヤー | ラミネート、ポーチおよびカスタマイズ包装の販売 | パック仕様の変更の調整 | ラインナップを変更する前に代替仕様を認定する |
| ヌードル製造および包装 | CG Foods IndiaおよびITC Limitedなどのヌードルメーカー | 製造・包装されたヌードルの販売 | ヌードル、調味料および包装の可用性の調整 | コンポーネントと包装要件を一緒にスケジュールする |
| 小売販売 | BigBasketなどのオンライン食料品小売業者 | 商品再販売収益 | アソートメントの可用性をリピートのローカル注文に変換する | 実証されたローカル需要に補充を合わせる |
| 情報源: Mordor Intelligence | ||||
CG Foods Indiaはシッキム州ランポのユニットで白と茶色のWai Waiインスタントヌードルを製造しています。1つのユニットでの2つのバリエーションは、地理的な工場拡大とは異なり、単一の生産拠点内で製品の幅をどのように支えられるかを示しています。CG Foodsの価値獲得は、したがって両バリエーションにわたる完成ヌードルの販売に結びついており、ラミネートおよびポーチサプライヤーは包装コンポーネントから収益を得ます。
競合環境
市場集中度
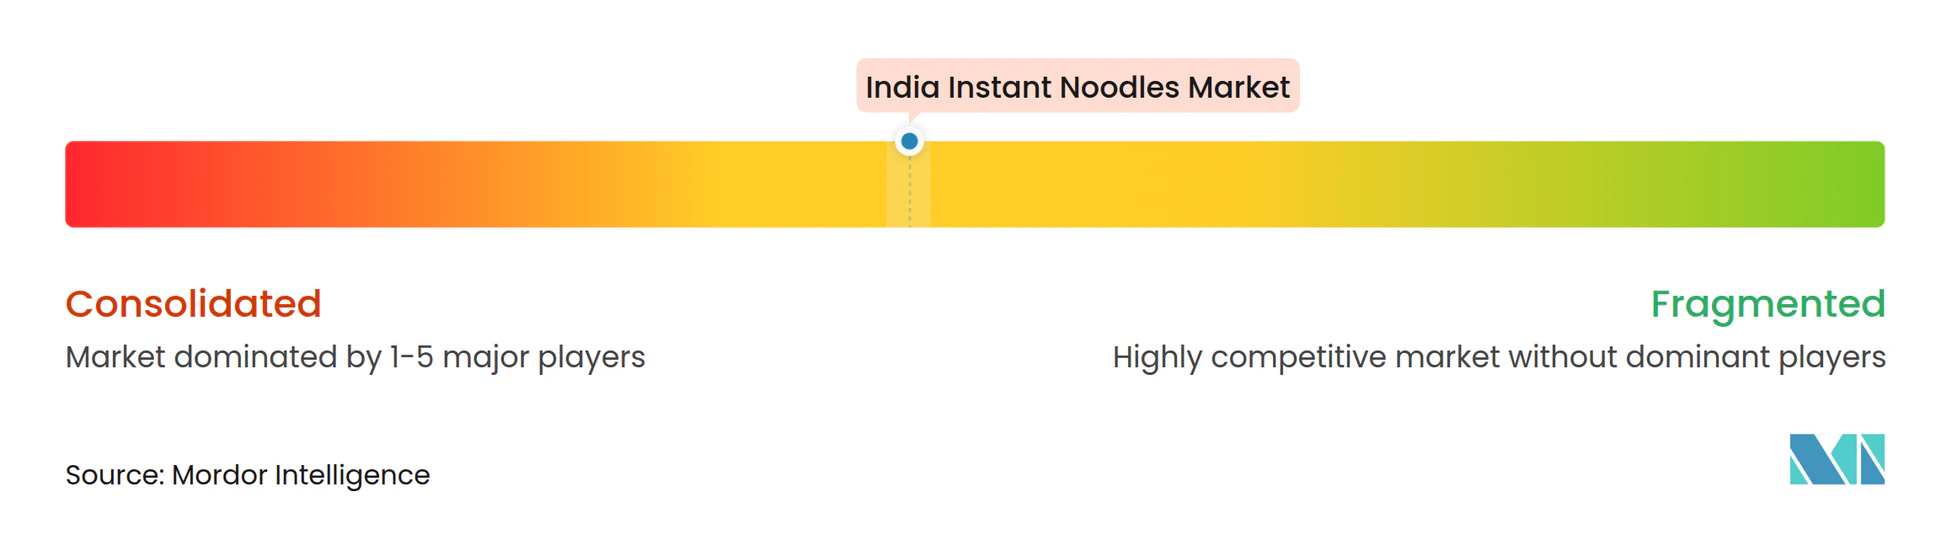
競合構造は、Nestlé India Limited、ITC Ltd.(YiPPee!)、Hindustan Unilever Limited(Knorr)などの確立された包装食品事業と、専門的および地域的な挑戦者によって形成されています。Indo Nissin Foods Private LimitedはカップヌードルとGekiラーメンを提供し、Patanjali Foods Limitedはアッタヌードル製品で競争しており、そのサプライヤーベース内で提供形式とレシピのアイデンティティが競争の可視的なポイントとなっています。Nestlé Indiaは、Q2 FY2025-26においてMAGGIヌードルが二桁の数量成長を報告しました。MAGGIの報告された数量モメンタムに対して、独自の食事または味の提案は挑戦者に別のコアレシピよりも明確な差別化ポイントを与えます。
サプライヤー戦略はレシピ開発と契約製造にまたがり、同じ資産モデルに依存せずにアソートメントを広げるさまざまな方法を生み出しています。2025年、Hindustan UnileverはKnorrの韓国ラーメンシリーズにスパイシーコチュジャンを追加しました。Patanjali Foodsの2025年4月の目論見書は、ヌードルおよび朝食シリアル事業のためにラジャスタン州、ウッタラーカンド州、ハリヤーナー州にわたる4つの契約製造ユニットを説明しました。その事業は、独占ディストリビューター、一般および近代的な取引チャネル、およびPatanjali Ayurved Limitedを通じて販売されました。目論見書は、契約製造を大幅な設備投資なしに需要を満たすことに結びつけ、パートナーの能力とチャネルの調整をPatanjaliのアソートメント拡大の中心に置きました。
競合の方向性は、拡大するアソートメント全体での規律ある消費者コミュニケーションと組み合わせた認識可能な味の提案を支持しています。Indo Nissinは2026年1月にカップヌードルワールドシリーズにシンガポールラクサと韓国アーミーシチューのフレーバーを発表しました。そのような追加は買い物客に地理的に名付けられたより多くの選択肢を与え、実際の食事体験の明確な説明を製品提案の一部とします。FSSAIは食品事業者とマーケターに対し、真実で明確、意味があり、誤解を招かない広告とラベリングの主張を行うことを要求しています。シンガポールラクサと韓国アーミーシチューについては、差別化は食品クレーム要件を満たしながら製品を区別するのに十分なほど正確にフレーバー体験を説明することに依存しています。
インドのインスタントヌードル業界リーダー
-
Nestlé India Limited
-
ITC Ltd. (YiPPee!)
-
Hindustan Unilever Limited (Knorr)
-
Indo Nissin Foods Private Limited
-
Patanjali Foods Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのインスタントヌードル市場 このレポートでカバーされる企業
- Nestlé India Limited
- ITC Ltd. (YiPPee!)
- Indo Nissin Foods Private Limited
- CG Foods India Private Limited (Wai Wai)
- Hindustan Unilever Limited (Knorr)
- Patanjali Foods Limited
- Capital Foods (Smith and Jones)
- Inbisco India (Mamee)
- Millet Amma
- Future Consumer Limited (Tasty Treat)
- Tata Consumer Products (Ching's)
- ITA Foods (MasterChow)
- Bambino Agro
- Balaji Wafers Private Limited
- Gopal Snacks Ltd
- Well Grow Co. Limited
- Haldiram Snacks Food Pvt. Ltd
- Veeba Foods
- Tat Hui Foods PTE Ltd
- Supreme Nutri Grain Private Limited
市場参加者にとっての主要な機会
機会は、インスタントヌードルサプライヤーにとっての小規模都市参入、補完的なフレーバー提供、プラットフォームベースの発見を比較しています。Instamarkの2025年の注文分析では、ベジタリアン韓国スタイルラーメンがティア2都市のトップ製品の中に位置付けられました。小規模都市への参入者にとって、ベジタリアンラーメンはより広い韓国食品カテゴリー内で定義された出発アソートメントを提供します。
市場機会表
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 小規模都市の韓国アソートメント参入 | Instamarkの2025年分析でベジタリアン韓国スタイルラーメンがティア2都市のトップ製品に位置付けられた | 小規模都市のクイックコマース買い物客 | 選択されたサービスエリアで集中したベジタリアンインスタントラーメンシリーズをテストする | 初期の関心をリピート注文に変換すること | インスタントヌードルブランドオーナーおよびローカル流通パートナー |
| ヌードルとソースの発見提供 | ベンガルールのコチュジャンソース注文がInstamarkで2025年1月〜11月に491%増加したと報告された | 韓国の食事フレーバーを探求する買い物客 | 別々に表示された価格でオプションのヌードルとソースの組み合わせをテストする | 補完的な関心が組み合わせ購入に転換するかどうかを確立すること | インスタントヌードル生産者および韓国ソースサプライヤー |
| 手頃なリピート購入ポジショニング | 2026年6月の報告は、ラムヨンの継続的な消費を品質と手頃な価格に結びつけた | ラーメンを繰り返しの食事として検討している消費者 | 一貫したコアレシピと手頃なリピート購入パックを組み合わせる | 定期的な使用を支える価格での品質の維持 | フレーバーの一貫性と価値のバランスを取れる生産者 |
| 情報源: Mordor Intelligence | |||||
2025年8月11日、Flipkart MinutesはSamyangとNongshimの韓国インスタント製品を含むグルメセレクションを発売しました。Instamarkのティア2の発見と合わせて、この発売は2025年に韓国インスタントブランドがクイックコマースのアソートメントに参入していることを示しています。プラットフォームへの掲載は、サプライヤーが店舗流通を構築する前に小規模都市の需要をテストする方法を提供します。
最近の産業開発事情 インドのインスタントヌードル市場
- 2026年6月:Indo NissinがインドのGeki Korean Ramenラインナップにキムチーズとトラッフカルボのバリアントを追加しました。
- 2026年5月:NongshimがBlinkitと流通契約を締結し、Shin Ramyun Kimchi Stir Fryインド限定発売を行いました。
- 2026年1月:Indo Nissinがインドのカップヌードルワールドシリーズにシンガポールラクサと韓国アーミーシチューのフレーバーを導入しました。
インドのインスタントヌードル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドのインスタントヌードル市場は、インドにおける包装インスタントヌードル製品への年間消費者支出を測定します。製品はヌードルの種類、サービングサイズ、パッケージ形式、フレーバー、および販売チャネルによって分類されます。
スコープの除外:生鮮または冷蔵ヌードル、レストランで調理されたヌードル料理、その他の包装便利食品、別売りの調味料、ヌードル、または包装コンポーネント、およびインド国外での消費者販売は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ベジタリアン
- ノンベジタリアン
- 提供サイズ別
- シングルサーブパック
- マルチサーブパック
- 包装別
- カップ/ボウル
- パケット
- フレーバーバリアント別
- マサラ
- スパイシー(韓国風)
- 中華風
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンス/食料品店
- オンライン小売店
- その他の流通チャネル
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、コンプライアントな包装製品を定義するためのインド食品安全基準局の製品基準および微生物学的基準、カテゴリー使用を追跡するための世界インスタントヌードル協会のインドサービング需要シリーズ、需要条件を組み立てるための世界銀行のインド都市化分析、製品特性を検討するための消費者問題省の比較インスタントマサラヌードルテストなどのソースを使用します。これらのソースは、レポートの小売価値の境界に対して確認できる規制、カテゴリー量、人口統計、および製品の証拠を提供します。
企業の年次報告書、取引所への提出書類、投資家向け資料、および信頼できるインドのビジネスプレスは、製品発売、チャネル拡大、および企業固有の運営シグナルとともにカテゴリーコンテキストを補完できます。企業の売上は市場総価値として扱われません。指名されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよびサーベイ
インドを拠点とする包装食品メーカー、ヌードルブランドおよびカテゴリーマネージャー、小売バイヤー、ディストリビューター、および食品業界の専門家との構造化インタビューおよびサーベイは、二次証拠の解釈、チャネルカバレッジ、パックおよびフレーバーの区別、価格または製品ミックスの変化をテストできます。アナリストは回答者の証拠を公開されたカテゴリーシグナルおよび企業開示と比較し、ターゲットを絞ったフォローアップを通じて矛盾する回答を調査し、単一の推定を決定的なものとして扱わずにギャップに対処するために独立したソース間の三角測量を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模測定と予測
モデルはトップダウンで年間インドの消費者小売支出を推計し、次にサプライヤーおよびチャネルの証拠とサンプリングされた小売価格×製品量に対して選択された合計を確認します。歴史的価値と予測価値は、インドのインスタントヌードルサービング、都市人口と世帯形成、製品とパックのミックス、小売およびオンラインの可用性、観察された価格とプレミアム化トレンドなどのカテゴリー需要シグナルとともに評価されます。これらの指標は、カテゴリーリーチ、購入頻度、アソートメント、および購入あたりの価値を説明するのに役立ちます。セグメントシェアは、公開されたカテゴリーおよびチャネルの証拠、企業の製品および流通開示、小売アソートメントの観察、およびインタビューの確認から構築され、証拠は製品タイプ、サービング、パッケージング、フレーバー、およびチャネルにわたって比較され、シェアが市場合計に一致するようにします。多変量回帰は、比較可能な観察が利用可能な場合に歴史的価値を需要、流通、および価格指標に関連付けることができ、シナリオ分析は、まばらな履歴または市場の変化が単一の適合関係を不適切にする場合に代替パスをテストします。欠落した入力は文書化されたプロキシと感度範囲を通じて処理されます。一次回答者は各予測変数の役割と方向性に異議を唱えることができ、選択的なサプライヤーのロールアップまたはサンプリングされた価格量チェックはトップダウン推計に照合され、最終範囲に情報を提供する前に説明のないギャップが調査されます。
データ検証と更新サイクル
アナリストは公式統計、協会の需要データ、企業開示、小売指標、およびインタビューの証拠を三角測量し、次に算術、単位、セグメント合計、年の整合性、および異常な変化を独立したシグナルに対して確認します。レビュアーは重要な差異をソース定義または仮定に遡り、アナリストはサインオフ前に異常を解決し、矛盾する回答者の証拠、説明のない価格または数量の動き、製品またはチャネルの境界の変化、またはソースへの重要な改訂によってターゲットを絞った再連絡がトリガーされます。モデルは毎年更新され、重要なイベントが需要または供給条件を変える場合はサイクル間に更新され、納品前に新鮮なソース、計算、および叙述のレビューを受けます。
Mordor Intelligenceのインドのインスタントヌードル市場規模と他の公開推計との比較
公開された推計は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドのインスタントヌードル市場は、インドにおける包装インスタントヌードル製品への年間消費者支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。多変量回帰は、比較可能な観察が利用可能な場合に歴史的価値を需要、流通、および価格指標に関連付けることができ、シナリオ分析は、まばらな履歴または市場の変化が単一の適合関係を不適切にする場合に代替パスをテストします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 20.4億米ドル(2027年) | |
| グローバルコンサルタンシーA | 17.6億米ドル(2023年) | 2023年のベースでは、この推計は4年後の本レポートの2027年の価値20.4億米ドルを13.7%下回っています。公開された2024年〜2030年の予測は本レポートの2027年〜2032年の見通しよりも速く成長し、将来の価値を引き上げます。 |
| 地域コンサルタンシーB | 58.5億米ドル(2024年) | 2024年のベースでは、この推計は3年後の本レポートの2027年の価値20.4億米ドルを186.8%上回っています。記載されたライスヌードルおよびフードサービスカテゴリーは包装消費者小売販売を超えて拡張されています。 |
Mordor Intelligenceのアナリストは公式統計、協会の需要データ、企業開示、小売指標、およびインタビューの証拠を三角測量し、次に算術、単位、セグメント合計、年の整合性、および異常な変化を独立したシグナルに対して確認します。
レポートで回答される主要な質問
インドのインスタントヌードル市場規模はどのように変化すると予想されますか?
市場規模は2026年の18億米ドルから2027年には20.4億米ドルに増加し、2032年までに37.4億米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 12.86%で成長します。
インドでのインスタントヌードルの需要を促進しているものは何ですか?
より広いアクセスと素早い食事準備が需要を支えています。Nestlé IndiaはQ2 FY2026-27においてMAGGIが農村部への浸透を通じて拡大したと報告しました。
最大のシェアを持つインスタントヌードルの製品タイプはどれですか?
ベジタリアンヌードルが2026年に67.78%のシェアでリードし、2027年〜2032年にかけてCAGR 13.12%で成長すると予測されています。
インドのインスタントヌードル業界で競合している企業はどこですか?
主要な参加者には、Nestlé India Limited、ITC Ltd.(YiPPee!)、Hindustan Unilever Limited(Knorr)、Indo Nissin Foods Private Limited、およびPatanjali Foods Limitedが含まれます。
インスタントヌードルの拡大に伴う食品安全上の課題は何ですか?
FSSAIは、製造終了時および市場での賞味期限中に、n=5、c=0および25gでの不検出という基準で適切なサルモネラ検査を要求しています。
インドのヌードルセクター内での地域的な役割はどのように異なりますか?
北部の州が一人当たりの消費量でリードしています。Nestlé Indiaは2025年10月までにグジャラート州サナンドにヌードルラインを追加し、ITCはタミル・ナードゥ州でヌードルを製造しています。