
インスタントラーメン市場規模とシェア
Mordor Intelligenceによるインスタントラーメン市場分析
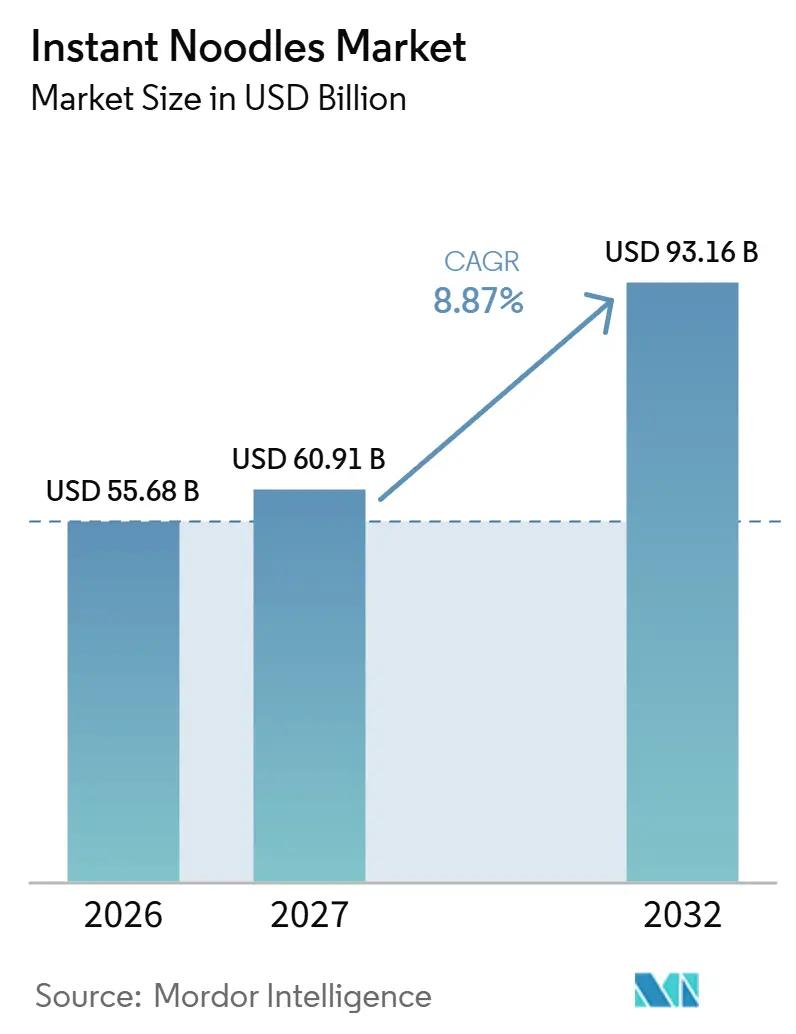
インスタントラーメン市場規模は、2026年の55.68 ビリオン 米ドルから2027年には60.91 ビリオン 米ドルに増加し、2032年までに93.16 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 8.87%で成長します。市場数量は、2026年の1,237 ビリオン サービングから2027年には1,272 ビリオン サービングに増加し、2032年までに1,460 ビリオン サービングに達すると予測されており、2027年〜2032年にかけてCAGR 2.8%で成長します。
短時間での調理と強化レシピが、日常の麺食の訴求力を広げています。日本では、スープなし形式がテクスチャーと風味による差別化をもたらしています。台湾では、2025年11月以降、家庭の食料備蓄に関するガイダンスが防災上の観点から示されました。スープなしおよび強化レシピと低ナトリウム処方を組み合わせるメーカーが成長を享受しています。食事中のナトリウム摂取制限が繰り返し食べる頻度を制約しているためです。
主要レポートのポイント
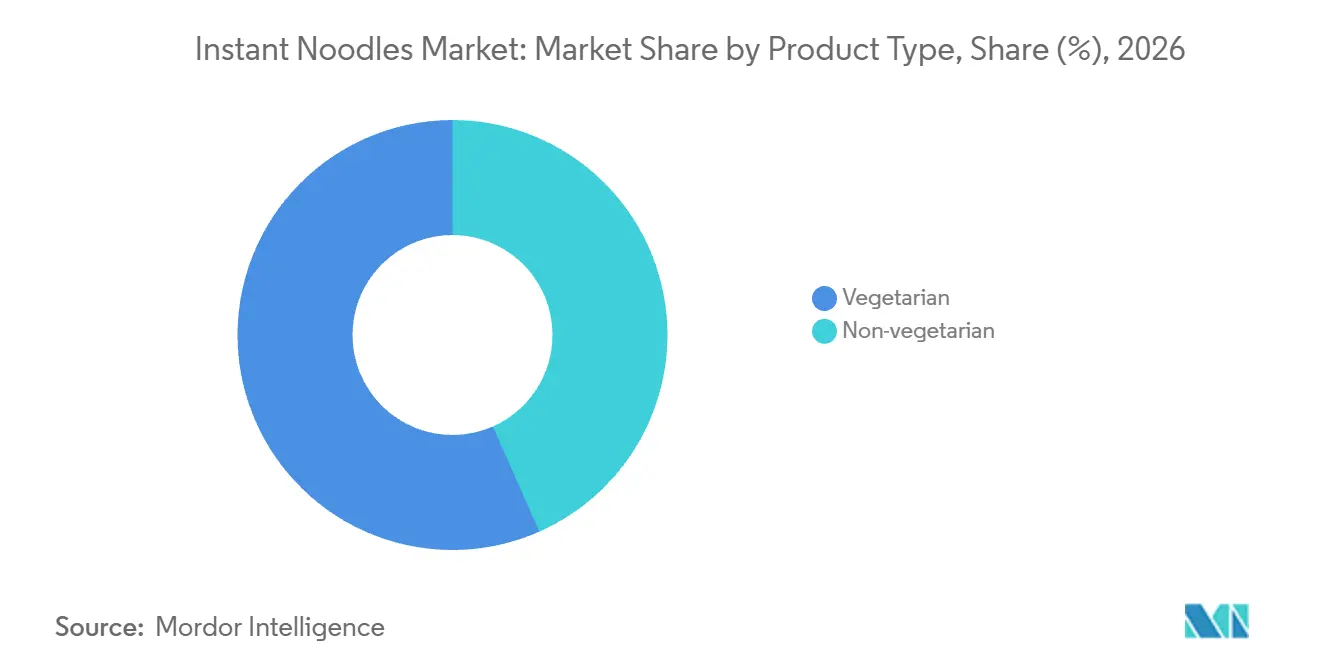
- 製品タイプ別では、ベジタリアン製品が2026年のインスタントラーメン市場シェアの56.62%を占めて首位となり、2027年〜2032年にかけてCAGR 9.4%で最も速く成長するセグメントとなっています。
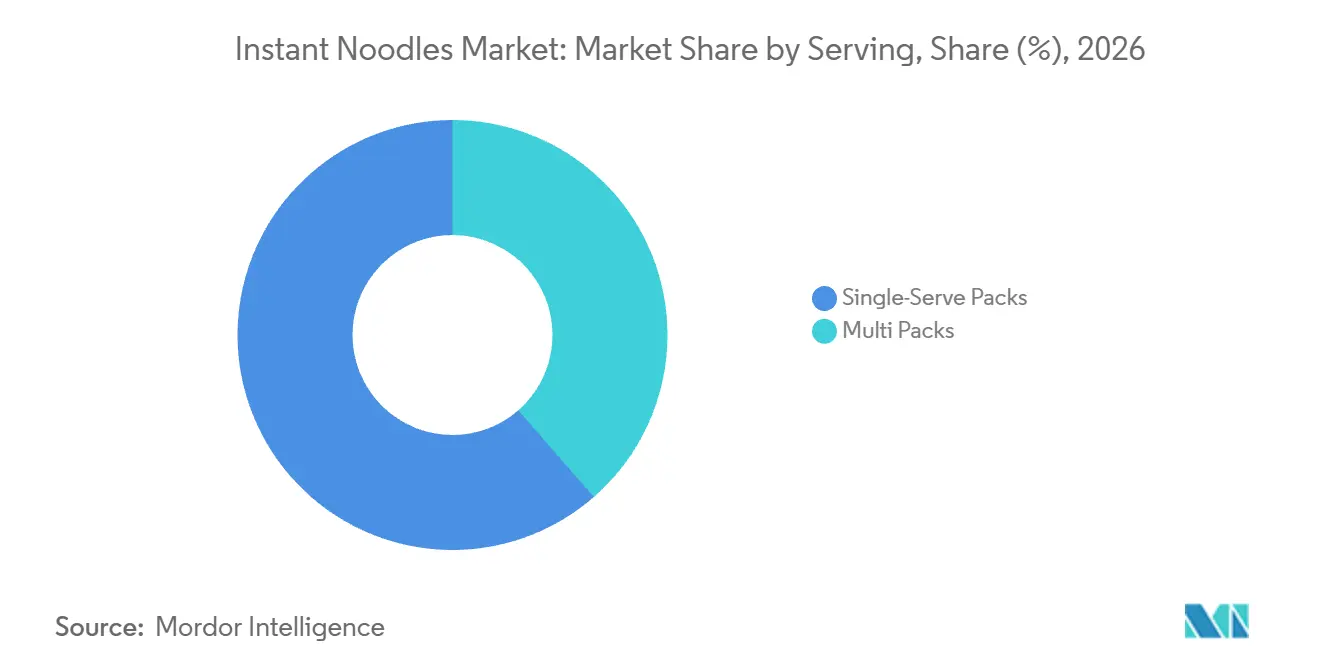
- サービング別では、シングルサーブパックが2026年のインスタントラーメン市場規模の61.42%のシェアを占めて首位となり、マルチパックは2027年〜2032年にかけてCAGR 10.05%で最も速く成長すると予測されています。
- 包装別では、パケトが2026年の市場価値の63.25%を占めて首位となり、カップおよびボウル製品は2027年〜2032年にかけてCAGR 10.3%で最も速く成長するセグメントとなっています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の市場価値の42.63%を占めて首位となり、オンライン小売店は2027年〜2032年にかけてCAGR 10.5%で最も速く成長すると予測されています。
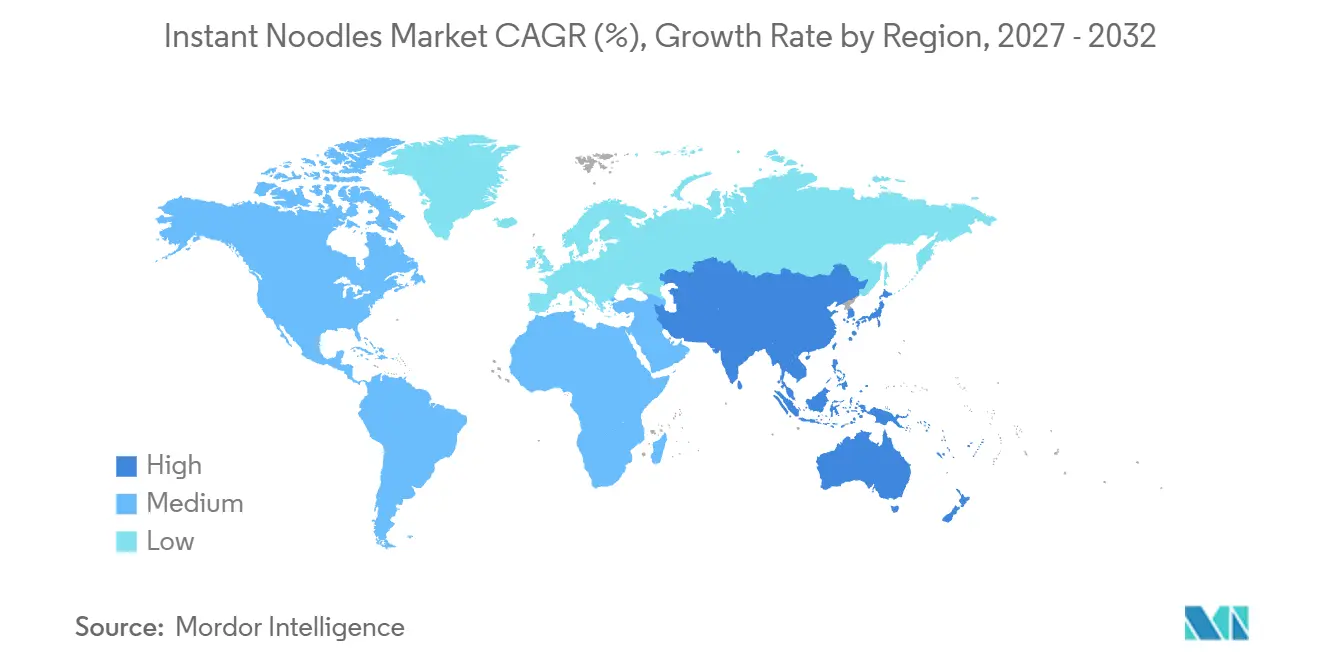
- 地域別では、アジア太平洋が2026年の市場価値の75.77%を占めて首位となり、2027年〜2032年にかけてCAGR 10.25%で最も速く成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多忙なライフスタイルが手軽な即席食品への需要を増加させる | +4.1% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| ビタミンおよびミネラルを添加した強化麺が栄養ニーズに対応する | +2.4% | インドネシアおよび日本 | 長期(4年以上) |
| 炒め麺やスープなし麺などの革新的なテクスチャーが食通を引きつける | +2.8% | 日本および欧州 | 中期(2〜4年) |
| 長い賞味期限が備蓄および緊急時の使用を支援する | +1.2% | 日本および台湾 | 短期(2年以内) |
| オンライン小売および配送プラットフォームが製品の入手可能性を拡大する | +1% | インドおよびフィリピン | 中期(2〜4年) |
| 豊富なフレーバーバリエーションが多様な味の好みを引きつける | +0.8% | 米国およびインドネシア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多忙なライフスタイルが手軽な即席食品への需要を増加させる
時間に追われる消費者にとって、熱湯を注ぐだけで調理できる食事は、日常の食事準備の手間を大幅に削減します。世界即席麺協会(WINA)は、修正後の2025年合計として世界のインスタントラーメン需要を1,234 ビリオン サービングと推計しました。このサービング数の規模は、追加の食事機会を商業的に重要なものにしています。追加の食事機会は、各パックの量を増やすことなく需要を増加させます。その規模において、食事機会が仮に1%増加すれば、約12 ビリオン サービングの追加需要に相当します。
ビタミンおよびミネラルを添加した強化麺が栄養ニーズに対応する
強化により、メーカーは馴染みのある利便性の高い食事の中で栄養ニーズに対応でき、栄養面でのポジショニングがコアレンジを支援することを可能にします。PT Indofood Sukses Makmur Tbkは、2025年においてすべてのIndomieインスタントラーメン製品に鉄分、ビタミンA、およびビタミンB1、B6、B12、ナイアシン、葉酸、パントテン酸を含むBコンプレックスビタミンが添加されていたと報告しました。[1] 具体的な加物の明示は、調理速度ではなくレシピ組成における具体的な根拠をその訴求力に与えます。メーカーは、利便性と栄養内容を両立させたい家庭にアプローチする際に、これらの具体的な添加物を可視化することができます。追加需要は、栄養素が麺を家庭が本来除外するであろう食事として受け入れ可能にするかどうかにかかっています。
炒め麺やスープなし麺などの革新的なテクスチャーが食通を引きつける
スープなし形式は食体験で競争でき、インスタントラーメンの訴求力を馴染みのあるスープ以外にも広げることができます。Nissin Foods Holdings Co., Ltd.は2025年の統合報告書において、スープなし麺はテクスチャーと風味のより強い感覚を提供すると述べました。INTAGEのSRI+全国小売データによると、日本の袋タイプの焼きそばの売上は2025年に12%増加しました。欧州では、Nissinは2026年3月期において、ソバの純売上高がカップヌードルの2.9倍であったと報告しており、通常のカップを比較対象とし、マルチパックおよびその他の品目を除外しています。日本の売上増加と欧州の製品実績は、スープなしのテクスチャーをスープ主導のバリエーションに対する商業的に実証された代替手段としています。
長い賞味期限が備蓄および緊急時の使用を支援する
緊急備蓄は、常温保存可能な麺に、最終的に消費される食事とは切り離された用途を与えます。日本の農林水産省は、カップ麺の賞味期限の目安を約6ヶ月とし、3日分の食料備蓄から始め、1週間分を目標とすることを推奨しています。有限な保存期間は、使用可能な備蓄を単にパック数を最大化するよりも商業的に意味のあるものにします。サプライヤーは、パック数量を家庭の計画的な食料品の品揃えに合わせ、調理要件を明確に保つことで、この機会を支援することができます。1週間分を目標とする家庭は、備蓄を維持するか交換するかを決定する際に、パックの日付を約6ヶ月の目安と照合する必要があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高ナトリウム含有量に関する健康上の懸念の高まり | -1.9% | マレーシアおよびカナダ | 中期(2〜4年) |
| グルテンおよびMSGに関る懸念が敏感な消費者グループの消費を制限する | -0.8% | インドおよび中国 | 長期(4年以上) |
| 使い捨てプラスチック包装に関する環境上の懸念 | -0.5% | 南オーストラリアおよびドイツ | 中期(2〜4年) |
| 偽造品および無ブランド製品が信頼されるブランドを損なう | -0.2% | 中国、東南アジア、および米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高ナトリウム含有量に関する健康上の懸念の高まり
健康上の塩分制限は、消費者がインスタントラーメンの食事を検討する頻度を制約し、ナトリウム含有量を頻繁な使用への障壁にする可能性があります。マレーシア保健省は2020年の食事ガイダンスにおいて、インスタントラーメンを含む高塩分食品の摂取を制限し、同じ食品グループ内でより低ナトリウムの食品を選ぶよう勧告しています。これにより、ナトリウム組成は、より幅広いフレーバーだけでは解決できない食事上の懸念事項となります。カナダは、適用されるナトリウム閾値を満たす対象の包装済み食品に対し、免除および計算規則に従い、規定の前面表示シンボルを表示することを義務付けています。適用される閾値を満し、免除されない麺のレシピについては、そのシンボルが販売時点の主要表示面にナトリウム警告を表示します。
グルテンおよびMSGに関する懸念が敏感な消費者グループの消費を制限する
成分を忌避する消費者にとって、麺製品はフレーバーや調理速度が問題になる前に購入テストで不合格になる可能性があります。タイとデンマークの消費者を対象とした2022年のインタビュー調査では、ある参加者がMSGのためにインスタントラーメンを食べないと述べ、MSG不使用バージョンを購入する意向を示しました。その回答における購入条件は処方であり、異なるフレーバーではその特定の食事機会を取り戻すには不十分です。インドのパッケージ食品規則は別途、小麦を含むグルテン含有穀物を、列挙された例外に従い、アレルゲン表示に記載することを義務付けています。MSG忌避の参加者にとって、より明確な表示は処方上の懸念を特定するものの解決はせず、その食事機会は既存のレシピでは利用できないままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベジタリアン処方がコアレンジをリードベジタリアン麺は2026年のインスタントラーメン市場シェアの56.62%を占め、最大のセグメントとなっており、2027年〜2032年にかけてCAGR 9.4%で最も速く成長するセグメントになると予測されています。2025年3月、Wow! Momoはインドのファストムービングコンシューマーグッズのカップ麺セグメントにWow! Noodlesというベジタリアンフレーバーを含むラインで参入したと発表しました。レストランブランドの参入は、サプライヤーがベジタリアン製品を包装食品に拡大している具体的な例を提供しています。その新ラインは、食事カテゴリーを単なる包装表示として扱うのではなく、ベジタリアンレシピをカップ形式に取り入れています。
インドの食品安全基準局(FSSAI)の既存規制では、植物由来の原材料、添加物、加工助剤を含むベジタリアン食品パッケージに、緑色の輪郭の正方形の中に緑色の塗りつぶされた円を表示することを義務付けています。動物由来の原材料、添加物、加工助剤を含むインドのノンベジタリアン麺パッケージには、規制5(4)(c)の最小寸法を満たす茶色の輪郭の正方形の中に茶色のりつぶされた三角形が必要であり、卵のみがノンベジタリアン原材料である場合、製造業者、包装業者、または販売業者は表示を追加することができます。緑色のシンボルは、適格な包装食品のベジタリアンステータスを可視化し、メーカーにインドでそれを区別するための明確な方法を提供します。植物由来の添加物および加工助剤はベジタリアンレシピの境界の一部であるため、食事上の約束は麺の主原料を超えて及びます。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
サービング別:
個食がマルチパックの拡大とともに売上を支えるシングルサーブパックは2026年のインスタントラーメン市場規模の61.42%のシェアを占めました。日本では、日清食品株式会社のカップヌードルが2025年4月から2026年3月にかけてカップタイプのインスタンラーメン売上高で首位となりました。78グラムの個食として販売されるカップヌードルは、2025年度(2025年4月〜2026年3月)においても日本で9期連続の記録的な売上を達成しました。この例は、個食形式を調理の利便性だけでなく、持続的なブランド売上と結びつけています。
マルチパックは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 10.05%が予測されています。Premier Foods plcは、2026年3月28日に終了した52週間において、英国グロサリー事業でNissin麺の売上が増加したと報告しており、出前ラーメンチキンマルチパックおよびソバプロテインポットの発売が支援しました。Ottogi Corporationは、ステッカー挿入プロモーションとともに提供されたジン・ラーメン5パックマルチパックの生産数1,300万個が2025年上半期に50日以内に完売したと述べました。両事例はマルチパックの競争をバンドルデザインに位置づけており、英国ではレシピ固有のパック、OttogiからはプロモーションバックアップされたOttogiの5パックとなっています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
包装別:
パケットがリードしながらカップが流通を拡大パケット麺は最大の包装シェアを保持し、2026年の市場価値の63.25%を占めました。Tingyi (Cayman Islands) Holding Corp.は、2025年の高価格帯パケットインスタントラーメンの売上高が110.6 ビリオン 人民元(1.55 ビリオン 米ドル)であり、2024年から0.3%減少したと報告しました。この相当規模の高価格帯製品カテゴリーは、容器形式と価格帯が別々の商業的選択肢を表すため、パケットのリーダーシップを差別化された価格設定と両立させます。Tingyi の結果は、パケット形式内に相当規模のプレミアム層を位置づけており、パケットを選択することが低価格のみでの競争を意味するわけではありません。
カップ/ボウル麺は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 10.3%が予測されています。日清食品株式会社は、2026年3月期において、あっさりおいしいカップヌードルシリーズおよびカップヌードルビッグが日本で安定した売上貢献をもたらしたと報告しており、後者は2025年9月にリニューアルされました。Nissin Foods HoldingsはFY2026のCFOメッセージにおいて、ブラジルでカップタイプのインスタントラーメンへの需要が急速に拡大しており、現地での生産能力を拡大していると述べました。WINAはベトナムの郊外でカップタイプ麺の流通が拡大していると説明しました。ブラジルの需要拡大とベトナムの郊外流通の拡大は、カップ形式の成長への異なる経路を提供しており、日本の結果は確立されたレンジの維持に関するものです。
流通チャネル別:
スーパーマーケットがリードしながらオンライン販売が進展スーパーマーケットおよびハイパーマーケットは最大のセグメントであり、2026年の市場価値の42.63%を占めました。すべての製品カテゴリーにわたり、日本のスーパーマーケットは2025年に16.8 トリリオン 日本円(112.3 ビリオン 米ドル)の小売売上を記録しました。この全カテゴリーの小売合計は2024年から4.7%増加しました。この結果は、日本におけるスーパーマーケット形式の小売規模を示しています。
オンライン小売店は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 10.5%が予測されています。FORTUNE Indonesiaが報告したCompasのデータによると、インドネシアにおけるインスタントラーメンおよびパスタのオンライン取引額は2026年上半期に前年比91%増加しました。メーカーにとって、これは製品開発に流通上の決定を加えるものであり、商業的機会は包装食品がどのように販売されるかと食事に何が含まれるかの両方に関わります。インドネシアで報告されたデジタル拡大は、麺とパスタの複合カテゴリーの購買者にリーチするためのオンライン流通を国固有の優先事項にしています。
地域分析
アジア太平洋のインスタントラーメン市場
アジア太平洋は2026年のインスタントラーメン市場シェアの75.77%を占め、最大かつ最も速く成長する地域であり、2027年〜2032年にかけてCAGR 10.25%が予測されています。WINAは2025年の中国/香港のインスタントラーメン需要を432.7 ビリオン サービングと推計しており、地域内に相当規模の消費基盤を確立しています。インドの推計需要は2024年の88.2 ビリオン サービングから2025年には96 ビリオン サービングに増加し、追加的な増分消費の別の泉を加えています。メーカーにとって、インドでのサービング成長は、中国/香港のはるかに大きな確立された消費基盤への供給とは異なる拡大機会を提供しています。
北米では、WINAはチキンが米国で最も人気のあるインスタントラーメンのフレーバーであり、短い麺は一般的にスプーンとフォークを使って食べられ、電子レンジ対応製品も人気があると述べています。この組み合わせは、調理と食事行動を商業的に関連するデザイン上の選択肢にし、麺の長さ、食器、加熱方法の間の密接な適合を促しています。欧州は異なる数量の背景を示しており、WINAは2025年にサービング数でインスタントラーメン需要が成長しなかった唯一の地域であったと報告しました。その状況において、欧州のメーカーの数量増加は、カテゴリーの拡大に依存するのではなく、既存のサービングのより大きなシェアを獲得することを必要とします。
南米の使用プロファイルはブラジルによって示されており、WINAはチキンを中心とした風味豊かなスープなしインスタントラーメンへの好みと、人気のあるクリーースープバリエーションを説明しています。この組み合わせは、スープなし麺とクリーミースープ食の別々の製品ポジションを支援し、テクスチャーと風味が地域の食事機会を形成しています。中東およびアフリカでは、ナイジェリアが異なる需要例を提供しており、子供や学生が朝食、スナック、学校の昼食として麺を食べています。これらの機会は、学校の食事や食間の使用に適した製品の潜在的な役割を生み出し、意図された食べ手を製品デザインの中心に置いています。ナイジェリアの子供や学生が1回の食事で大量の麺を好むことは、小さなスナックサイズのパックが満腹感のある食事には適合しにくいことを意味します。
規制の枠組みと見通し
この比較は、国内流通を担う確立された包装麺メーカーの観点から選択された管轄区を評価しています。アルゼンチンでは、食品管理の執行を国家農産物衛生品質局(SENASA)が担い、保健省の衛生管理局が監督権限を保持しています。カナダの栄養シンボルは閾値、免除、禁止事項、計算規則に依存し、アルゼンチンの警告シールは適用される制限を超える最終食品組成に依存します。2026年8月12日以降、ドイツでは、他のEU法令が既に配置を禁止していない場合、食品接触包装はペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の制限に従います。
規制表
| 決定要因 | カナダ | ドイツ | 中国 | アルゼンチン | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | カナダ食品検査庁;ヘルスカナダ | 連邦州監視機関;連邦消費者保護食品安全局の調整 | 国家市場監督管理総局 | SENASA | サウジ食品医薬品局 |
| 主要な法令または方向性 | カナダ安全食品規則;食品医薬品規則 | 規則(EU)2025/40 | インスタントラーメン製造ライセンス;GB 7718-2011およびGB 7718-2025 | アルゼンチン食品法典(CAA);法律27.642;政令697/2026 | SFDA.FD GSO 1871:2022;SFDA.FD GSO 9:2022 |
| 商業的影響 | 州間取引まは輸出のための製造、包装または表示ライセンス;条件付き栄養シンボル | 食品接触PFASの制限;段階的なリサイクル適格性認定 | 製造ライセンス管理;2027年3月16日以降、免除に従い直接原材料アレルゲンの警告 | SENASA食品管理;閾値を超えた場合の警告シール | 採用された麺および包装済み食品表示基準に対する評価 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 厳格化 | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カナダの前面表示シンボルの義務は2026年1月1日から適用されており、その日付以前に輸入、カナダ国内で製造、または小売で包装された製品は引き続き販売が認められており、カナダ食品検査庁の将来の規制計画には麺固有の表示変更は発表されておらず、「変化なし」の判断を支持しています。中国の2027年3月16日以降(免除に従い)、原材料として直接使用される列挙されたアレルゲンに対する推奨から義務的な警告への切り替えは、「厳格化」の判断を支持しています。アルゼンチンの完了した権限移譲により、CAAおよび条件付き警告ベルの義務が有効であり、サウジアラビアの採用された麺および表示基準は確立されたコンプライアンスの枠組みを提供しています。ドイツは、関連する委任法令が発効してから24ヶ月後または2030年1月1日のいずれか遅い方から、第6条(10)に従い、リサイクル適格性グレードA、BまたはCを通じて厳格化します。
バリューチェーンの段階
バリューチェーンは、小麦粉生産、包装部品供給、完成麺製造を比較し、各サプライヤーの収益を下流で必要な能力から分離しています。Interflour GroupのSarawak Flour Millはマレーシアのサラワクでインスタントラーメンセグメントに供給しており、Korpack Corporationはインスタントラーメン用のカスタマイズされたカップ、ボウル、蓋を製造しています。この構造において、小麦粉および包装サプライヤーは原材料販売から収益を得、完成食品メーカーは包装食品の販売から収益を得ます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 麺用小麦粉生産 | Interflour GroupのSarawak Flour Millなどの製粉業者 | 麺メカーへの小麦粉販売 | 小麦粉仕様の認定 | 同一仕様で追加の小麦粉供給源を認定する |
| 包装部品生産 | Korpack Corporationなどのカップ、ボウル、蓋のサプライヤー | カスタマイズされた包装の販売 | 形式変更時の仕様適合 | 完全なカップと蓋の組み合わせを認定する |
| 麺の製造および完成品の販売 | Nissin Foods Holdings Co., Ltd.グループなどの製造グループ(事業会社を通じて) | 完成包装麺の販売 | 麺の生産と包装の入手可能性の調整 | 生産スケジュールを認定された包装形式に合わせる |
| 情報源: Mordor Intelligence | ||||
Nissin Foods Holdingsのグループは製造例を提供しており、事業会社がインスタントラーメン事業を含むより広い事業範囲内で生産を行っています。Korpackのカスタマイズされたカップ、ボウル、蓋は、包装デザインをカップ麺製品内の独自の供給上の決定にしています。カップ形式の変更はその部品段階と麺製造の両方を伴うため、完成品の拡大は部品サプライヤーが消費者ブランドを所有することなく上流のビジネスを生み出すことができます。
競合環境
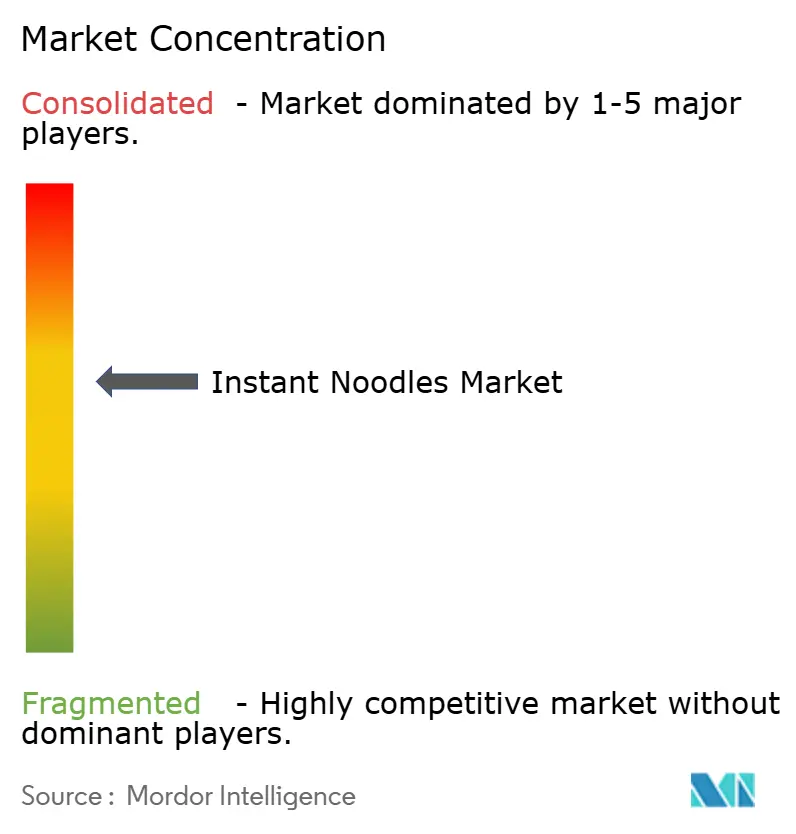
市場は確立されたブランドメーカーを中心に適に集中しており、競争は製品デザインから生産能力まで及んでいます。主要プレーヤーにはNissin Foods Holdings Co., Ltd.、Unilever PLC、Nestlé S.A.が含まれます。Nongshim Co., Ltd.およびPT Indofood CBP Sukses Makmur Tbkも主要参加者の中に含まれます。日清食品株式会社は2026年8月、日本のつくばみらいにカップヌードル専用工場の建設計画を発表し、2027年5月に着工、2029年度に操業開始を予定しています。発表された工場は、そのスケジュールの実行に依存するものの、将来の生産能力を製品デザインと並ぶブランド競争の一部にしています。
Nestléは2025年に欧州でMaggi Saucy Noodlesを発売し、数分で調理できる小食向けに日本のテリヤキとパッタイのレシピを提供しました。Nestléは2025年に麺が食品カテゴリーの最大の成長ドライバーであったと報告しました。[2] Nestléはその貢献をSaucy Noodlesの取り組みに帰しした。報告された結果は、焦点を絞った手軽な食事レシピレンジを、Nestléの食品カテゴリー内での成長への実証済みの経路としており、製品開発を能力拡大と並ぶ競争的アプローチとして位置づけています。
2025年、台湾の食品安全リストがIndomieのバッチを2つの管轄区域で審査対象としました。2025年9月18日、インドネシアの国家食品医薬品監督庁(BPOM)は、台湾の食品医薬品署がエチレンオキシド(EtO)を0.1 mg/kgで含むと記載した同一バッチのPT Indofood CBP Sukses Makmur Tbk製品Indomie Soto Banjar Limau Kuitの保存サンプルにおいて、エチレンオキシド(EtO)および2-クロロエタノール(2-CE)が検出されなかったと報告しました。[3] EtOの定量限界0.003 mg/kgおよび2-CEの0.005 mg/kgにおいて、結果はインドネシアの0.01 mg/kg未満の制限を満たしました。試験されたサンプルについて、この結果は生産およびレシピ開発と並んで製品保証を支援できる残留物コンプライアンスの証拠を提供しています。輸出市場でのリストアップが本国での保存サンプル試験を促し、主要メーカーの輸出保証が両管轄区域の規制当局を関与させる可能性があることを示しています。
インスタントラーメン産業のリーダー
-
Nissin Foods Holdings Co., Ltd.
-
Unilever PLC
-
Nestlé S.A.
-
Nongshim Co., Ltd.
-
PT Indofood CBP Sukses Makmur Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インスタントラーメン市場 このレポートでカバーされる企業
- Nissin Foods Holdings Co., Ltd.
- Unilever PLC
- Nestlé S.A.
- Nongshim Co., Ltd.
- PT Indofood CBP Sukses Makmur Tbk
- Tingyi (Cayman Islands) Holding Corp.
- Samyang Foods Co., Ltd.
- Toyo Suisan Kaisha, Ltd.
- Ajinomoto Co., Inc.
- Ottogi Corporation
- Acecook Co., Ltd.
- Uni-President Enterprises Corp.
- Wings Food
- Masan Consumer Holdings
- Vifon
- Capital Foods Pvt Ltd.
- Thai President Foods PCL
- Paldo Co., Ltd.
- Baixiang Food Group
- Mr Lee’s Pure Foods Co.
市場参加者にとっての主要な機会
この機会は、新規ビジネス購買者への包装麺の供給と、より広い製品レンジを支援することを目的とした生産拡大を比較しています。2026年6月、インドのリテーラーおよびレストランがセルフサービスのラミョンバーを追加しており、包装インスタントラーメンの外食チャネルを創出しています。この形式の長期的な商業的成功は製品品質と手頃な価格に依存しており、これらの条件がサプライヤーの提供の中心となっています。2026年8月、Nissin Foods Brazilは、パラナ州ポンタグロッサ工場がインスタントラーメンの生産能力を拡大するために2027年初頭に操業開始する予定であると述べました。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| リテーラー運営のラミョンステーション | インドで台頭するセルフサービスチャネル | ラミョンバーを運営するリテーラー | セルフサービス調理向けに焦点を絞った包装麺の品揃えを構築する | 手頃な食事価格 | Nongshim Co., Ltd.などの麺メーカー |
| レストランのラミョン品揃え | セルフサービス形式のレストランへの採用 | レストラン運営者 | オペレーター設計のラミョンメニュー向けに包装レンジを供給する | 一貫した製品品質 | Nongshim Co., Ltd.などの麺メーカー |
| ブラジルの生産およびレンジ拡大 | ポンタグロッサ工場は2027年初頭に予定 | ブラジルの包装麺チャネル | 生産準備に合わせてレンジ拡大を段階的に実施する | 建設および生産立ち上げ | Nissin Foods Brazil |
| 情報源: Mordor Intelligence | |||||
インドのチャネルは、メーカーが包装食品サプライヤーとしての役割を持しながら新規ビジネス購買者へのアクセスを提供します。麺の品揃えとその経済性に集中でき、リテーラーまたはレストランが会場を運営します。ポンタグロッサ工場はブラジルに異なる機会を生み出しますが、その生産能力の恩恵は試運転と立ち上げに依存します。
最近の産業開発事情 インスタントラーメン市場
- 2026年8月:Nissin Foods Brazilは、パラナ州のポンタグロッサ工場がインスタントラーメンの生産能力を拡大するために2027年初頭に操業開始する予定であると述べました。
- 2026年8月:日清食品株式会社は、日本のつくばみらいにカップヌードル専用工場の建設計画を発表し、2027年5月に着工、2029年度に操業開始を予定しています。
インスタントラーメン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インスタントラーメン市場は、消費者が熱湯で戻すための調味料が付属した工場生産の常温保存可能な麺製品の年間メーカー販売価値を測定しています。パケット、カップ、ボウル製品の世界的な販売はメーカー販売格で評価されています。
スコープの除外:冷蔵または生ラーメン、ウェット麺キット、手打ち麺、レストランで調理されたサービングは除外されています。
セグメンテーションの概要
- 製品タイプ別
- ベジタリアン
- ノンベジタリアン
- サービング別
- シングルサーブパック
- マルチパック
- 包装別
- カップ/ボウル
- パケット
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア/食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米のその他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次分析は、国および地域のサービングに関する世界即席麺協会の需要ランキング、穀物および油脂の投入条件に関する国連食糧農業機関の食料見通し、地域の食品加工および消費の文脈に関する米国農務省海外農業局の国別レポート、インドの食品安全基準局の製品基準、および日清食品の統合報告書などの公開メーカー提出書類などのソースを活用します。これらのソースは、物理的需要と価値を区別し、製品定義と規制を確認し、小麦粉、油脂、パック形式、チャネルアクセスの変化を包装麺の売上に関連付けるのに役立ちます。
公開提出書類、投資家向け資料、業界報告、国家統計、税関または小売データは、生産者の売上、市場アクセス、地域のタイミングを確認することでこれらの参照を補完することができます。これらの指定されたソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよびサーベイ
構造化インタビューには、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたるインスタントラーメンメーカー、原材料および包装サプライヤー、流通業者、小売業者、外食購買者のエグゼクティブおよび機能リーダーが含まれます。インタビューのプロンプトは、製品の境界、メーカー販売価格、パックおよびチャネルミックス、サービング数量、地域の前提を文書的証拠と照合してテストします。矛盾または欠落した入力は変数ごとに記録され、第二のソースまたは的を絞ったフォローアップで確認され、推計に反映される前に三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | アジア太平洋:55% |
| 中位層:43% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:25% |
| 小規模プレーヤー:25% | マネージャー:50% | 南北アメリカ:20% |
市場規模算定と予測
トップダウンモデは、世界のメーカー販売価値とサービング数を別々に推計し、観察された企業売上、市場シェア、需要ランキング、小売または業界指標、報告された製品ミックスを使用して、各シリーズを製品タイプ、サービング形式、包装、流通チャネル、地域に配分します。価値の投入には、包装麺の売上、平均メーカー販売価格、レシピ、パック、チャネルミックスの変化が含まれます。数量の投入には、報告されたサービング数と国別需要が含まれ、価格とミックスの効果が価値とサービング数が異なる動きをする理由を説明します。所得と都市世帯の成長、食品投入コスト、小売の入手可能性、オンラインアクセス、製品発売が見通しに情報を提供し、シリーズが短いまたはショックがトレンドを乱す場合には時系列平滑化またはシナリオ分析が使用されます。選択的なボトムアップチェックは、サンプリングされた年間包装数量にメーカーレベルの販売価格を乗じ、サプライヤー、流通業者、チャネルのロールアップをグローバルモデルと比較します。カバレッジが一致しない部分は分離され、残りのギャップは根のないサプライヤーの詳細で埋めるのではなく、より広いシリーズから推計されます。専門家インタビューは、前提が保持される前に変数レベルの予測の方向性と妥当性をテストし、欠落しているチャネルまたは国の証拠を特定します。
データ検証と更新サイクル
アナリストはメーカーの提出書類、需要および業界シグナル、チャネル証拠、国別データを三角測量し、異常な前年比の動き、一貫性のない単位、トップダウンとサンプリングされたボトムアップチェックの間の重大な差異を調査します。第二のアナリストレビューは、主要な投入を情報源に遡り、承認前に調整を確認し、定義、価格、数量、またはチャネルカバレッジが矛盾する場合にフォローアップインタビューが実施されます。モデルは年次で更新され、重大な市場イベント後にはより早く更新され、納品前に新たなソースと計算のレビューが行われます。
Mordor Intelligenceのインスタントラーメン市場規模と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される入において異なる場合があります。パケット、カップ、ボウル製品の世界的な販売はメーカー販売価格で評価されています。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。トップダウンモデルは、世界のメーカー販売価値とサービング数を別々に推計し、観察された企業売上、市場シェア、需要ランキング、小売または業界指標、報告された製品ミックスを使用して、各シリーズを製品タイプ、サービング形式、包装、流通チャネル、地域に配分します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 価値:60.91 ビリオン 米ドル(2027年)/数量:1,272 ビリオン サービング(2027年) | |
| グローバルコンサルタンシーA | 57.3 ビリオン 米ドル(2025年) | ソースの測定基準後の上昇シーケンスは、より低い初期期間の値を支持しています。 |
| グローバルコンサルタンシーB | 57.02 ビリオン 米ドル(2025年) | ソースの測定基準後の上昇シーケンスは、より低い初期期間の値を支持しています。 |
Mordor Intelligenceのアナリストはメーカーの提出書類、需要および業界シグナル、チャネル証拠、国別データを三角測量し、異常な前年比の動き、一貫性のない単位、トップダウンとサンプリングされたボトムアップチェックの間の重大な差異を調査します。
レポートで回答される主要な質問
インスタントラーメン市場の規模と成長見通しは?
価値は2027年に60.91 ビリオン 米ドル、2032年までに93.16 ビリオン 米ドルと予測されており、2027年〜2032年にかけてCAGR 8.87%で成長します。
インスタントラーメンへの需要を支えるものは何ですか?
短時間での調理、強化レシピ、スープなし形式が需要を支えています。2025年においてすべてのIndomieインスタントラーメン製品に鉄分、ビタミンA、Bコンプレックスビタミンが添加されていました。
どの製品タイプがインスタントラーメンの売上をリードしていますか?
ベジタリアン麺は2026年の市場価値の56.62%を占め、2027年〜2032年にかけてCAGR 9.4%で最も速く成長すると予測されています。
インスタントラーメンの主要な競合企業はどこですか?
Nissin Foods Holdings Co., Ltd.、Unilever PLC、Nestlé S.A.、Nongshim Co., Ltd.、PT Indofood CBP Sukses Makmur Tbkが主要プレーヤーです。
インスタントラーメンの繰り返し消費を制限する可能性のある健康上の懸念は何ですか?
マレーシアの2020年の食事ガイダンスは、インスタントラーメンを含む高塩分食品の摂取を制限し、同じ食品グループ内でより低ナトリウムの代替品を選ぶよう勧告しています。
包装インスタントラーメンの売上をリードする地域はどこですか?
アジア太平洋は2026年の市場価値の75.77%を占め、2027年〜2032年にかけてCAGR 10.25%で最も速く成長する地域となっています。