
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
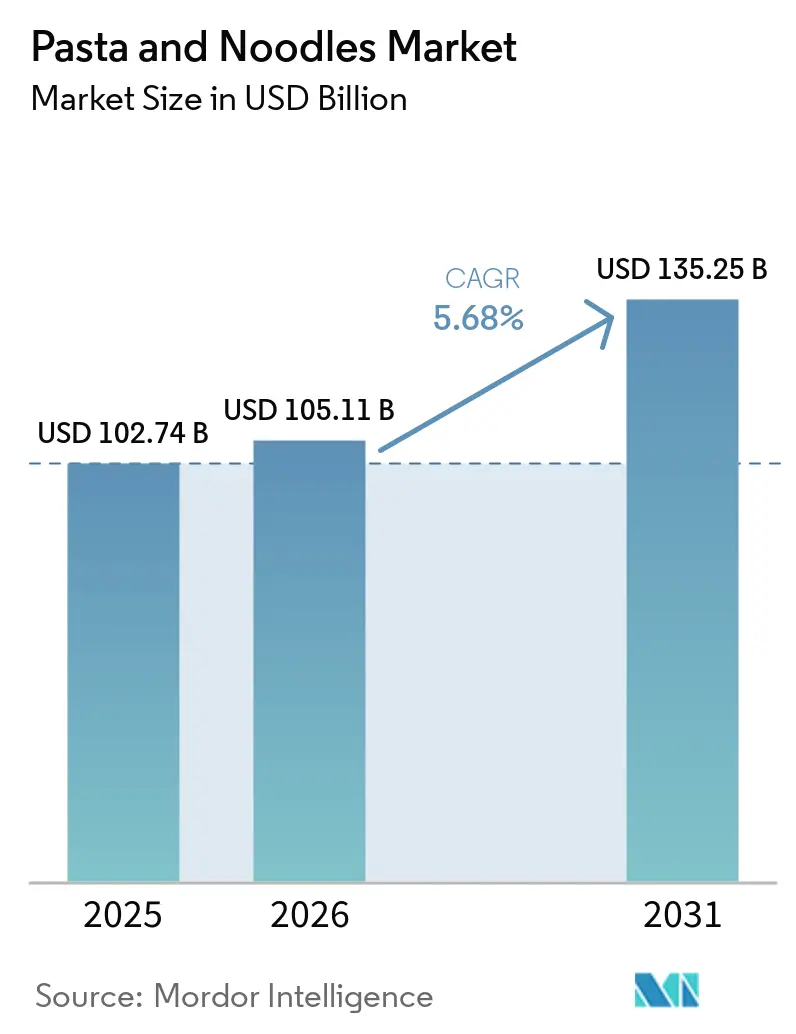
| 市場規模 (2026) | 105.11 十億米ドル |
| 市場規模 (2031) | 135.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパスタおよびヌードル市場分析
パスタおよびヌードルの市場規模は2026年に1,050.11億米ドルと評価され、2025年の1,027.40億米ドルから成長し、予測期間中に5.17%のCAGRで推移して2031年には1,352.50億米ドルに達すると予測されている。消費者需要は、従来の小麦パスタからグルテンフリー、タンパク質強化、古代穀物を使用したバリアントへと拡大しており、家庭では利便性と健康志向を両立させようとしている。押出成形および乾燥技術の改善により、食感と賞味期限が向上し、プレミアム製品とバリュー製品が共存できる環境が整いつつある。アジア太平洋地域および南米におけるサプライチェーンへの投資が納期を短縮し、地域の新興企業が多国籍の既存企業に対抗する動きを促進している。一方、北米およびヨーロッパにおける前面表示規制の強化は、低ナトリウム処方への転換と原材料の透明性確保を加速させており、機動力のあるブランドに参入機会をもたらしている。しかし、為替変動と原材料コストの上昇は、ヘッジ戦略を持たないプレーヤーの利益率を脅かしている。
主要レポートのポイント
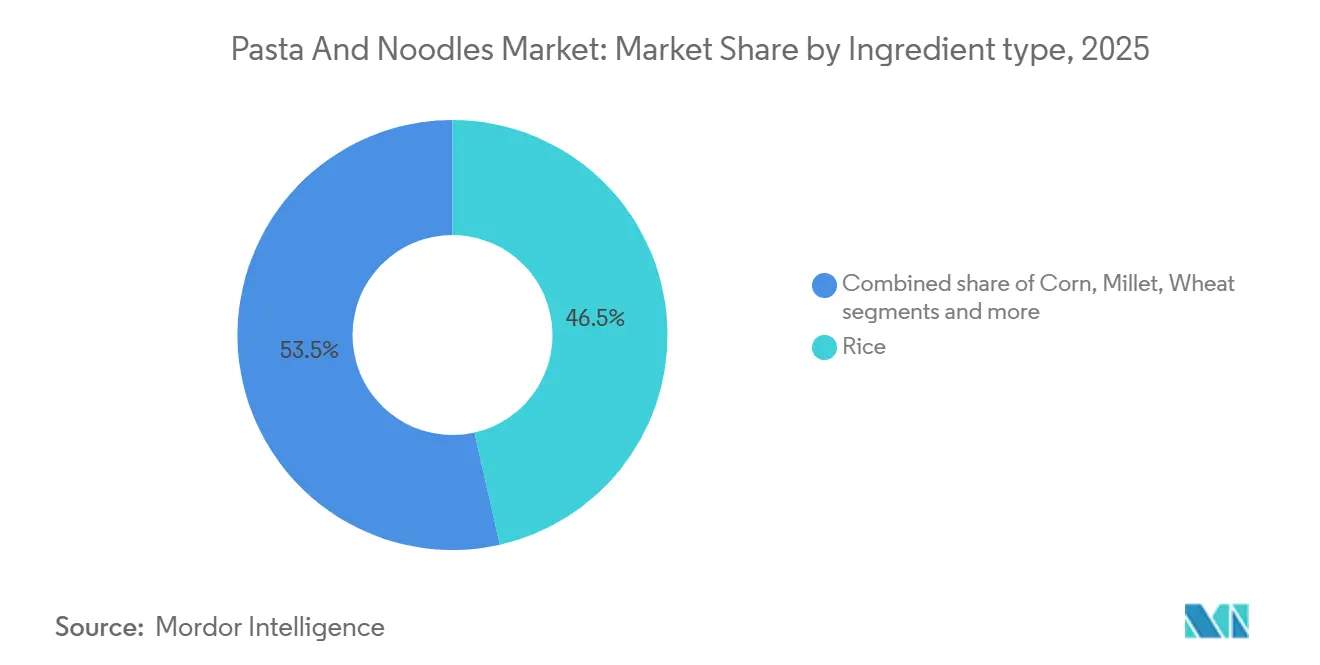
- 原材料タイプ別では、米が2025年の価値シェアの46.48%を占め、雑穀(ミレット)は2031年にかけて7.21%のCAGRで成長する見込みである。
- 製品タイプ別では、乾燥タイプが2025年に70.11%のシェアでトップとなり、インスタント製品は2031年にかけて6.88%のCAGRで成長すると予測されている。
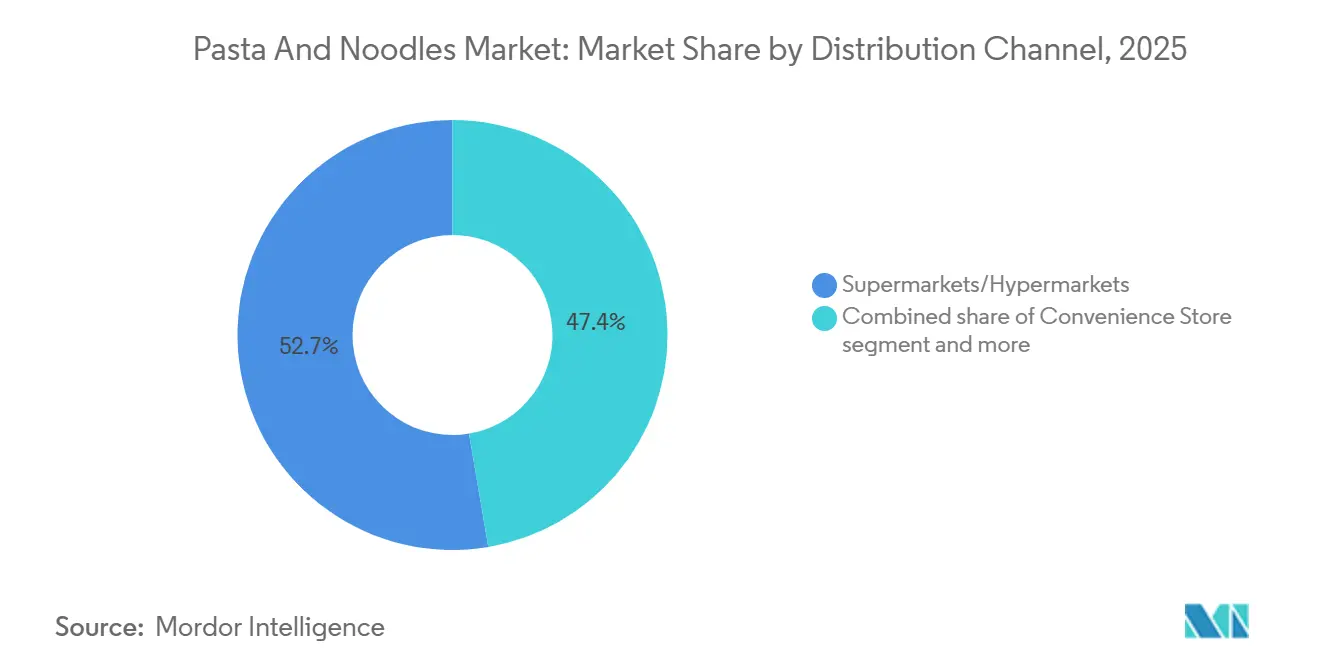
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の52.65%を占め、オンラインチャネルが最も速い成長軌道を示し、2031年にかけて7.55%のCAGRで拡大している。
- 地域別では、ヨーロッパが2025年の収益の40.25%を占め、アジア太平洋地域が7.32%のCAGRで最も速い地域拡大を遂げる見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア料理の影響力の高まり | +1.2% | 世界全体、特に北米、欧州、ラテンアメリカの都市部での普及が最も強い | 中期(2〜4年) |
| 常温保存可能製品への需要の増大 | +0.8% | アジア太平洋が中心、中東およびアフリカ(特にナイジェリア、エジプト、ケニア)への波及 | 短期(2年以内) |
| タンパク質強化、グルテンフリー、全粒穀物バリアントを後押しする健康トレンド | +1.0% | 北米と欧州がリード、オーストラリアおよびインドの都市部での採用が拡大 | 長期(4年以上) |
| 食感と保存安定性向上のための生産技術の進歩 | +0.7% | 世界全体、資本集約的な採用は日本、韓国、イタリア、米国に集中 | 中期(2〜4年) |
| 発展途上市場における可処分所得の増加 | +1.1% | アジア太平洋(インド、インドネシア、ベトナム)、サブサハラアフリカ(ナイジェリア、ケニア)、南米(ブラジル、コロンビア) | 長期(4年以上) |
| 主要市場プレーヤーによる戦略的広告活動 | +0.5% | 世界全体、中国、米国、ブラジルでのメディア支出が最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア料理の世界的な影響
ラーメン、フォー、パッタイが西洋市場で主流化したことで、ヌードルはエスニックな珍しい食べ物から日常的な食事の選択肢へと変貌し、レストランチェーンやフードサービス事業者がアジアのフォーマットをコアメニューに取り入れています。2025年、米国農務省はソーシャルメディアのレシピトレンドや著名シェフの推薦によって高まった消費者の親しみを反映し、2024年比で米麺の輸入が23%増加したと報告しました[1]。この料理の普及はレストランにとどまらず、小売データによると、韓国のインスタントヌードルブランドが2025年に欧州のスーパーマーケットで二桁成長を達成し、ドイツとフランスの消費者がかつて専門店に限られていたスパイシーでうまみ豊かなフレーバープロファイルに引き寄せられていることが示されています。この変化は単に見た目の問題ではなく、従来のパスタとは大きく異なる食感や調味のパラダイムを試す意欲を示しており、歴史的にイタリアおよびアメリカのブランドが支配してきた市場でアジアのメーカーが流通を確立するための参入機会を生み出しています。
常温保存可能製品への需要の増大
アジア太平洋およびアフリカ全域での都市化と核家族世帯の増加により、冷蔵と調理時間を最小限に抑えた常温保存可能な食品フォーマットの重要性が大幅に高まっています。電力網が依然として不安定なナイジェリアでは、インスタントヌードルが低所得の都市労働者にとって重要な食の選択肢となっています。国家統計局によると、インスタントヌードルの消費量は2025年に前年比18%増加すると予測されており、手軽で手頃な食事の選択肢としての役割が増大していることが浮き彫りになっています[2]。同様に、インドネシアでは政府主導のインフラ整備プログラムがラストマイル流通ネットワークを強化し、以前は生鮮市場や青空市場に依存していた農村部にも袋麺が届くようになっています。この変化は、一単位あたりのコストを下げるバルク割引を提供するeコマースプラットフォームの影響力の高まりによってさらに後押しされています。これらの割引は袋麺をより手頃にするだけでなく、価格に敏感な消費者の買いだめを促し、これらの地域での需要をさらに押し上げています。
タンパク質強化、グルテンフリー、全粒穀物バリアントを後押しする健康トレンド
精製炭水化物のリスクに対する消費者の意識が処方見直しの波を引き起こし、メーカーはレンズ豆ベース、ひよこ豆強化、キノア混合のヌードルを導入して健康志向の消費者層を取り込もうとしています。2025年、欧州食品安全機関は包装前面表示ガイドラインを更新し、食物繊維とタンパク質含有量のより明確な開示を義務付け、イタリアのパスタメーカーが栄養基準を満たしながら伝統的な食感を保持した全粒小麦ラインを発売するよう促しました。同時に、グルテンフリーバリアントはセリアック病患者を超えてグルテンを炎症性と認識する消費者にまで拡大しており、ニールセンの小売追跡データによると北米での売上は2025年に14%増加しました。卵白、エンドウタンパク、スピルリナ添加物によって達成されるタンパク質強化は、フィットネス愛好家や手軽なタンパク源を求める高齢者層のニーズに応えており、このトレンドはオーストラリアとスカンジナビアで特に顕著です。しかし、これらのプレミアム製品は従来品より30〜50%高い価格プレミアムを要求するため、コスト重視の市場への浸透を制限し、高所得地域にイノベーションが集中する二極化した市場環境を生み出しています。
食感と保存安定性向上のための生産技術の進歩
押出成形技術の改善により、メーカーは工業規模で伝統的な手延べヌードルの食感を再現できるようになり、真空乾燥と改良雰囲気包装により防腐剤なしで賞味期限を延長できるようになっています。Toyo Suisanなどの日本の設備メーカーは高度な乾燥システムを中国およびインドのメーカーにライセンス供与し、弾力性を保ちながら水分含有量を10%以下に低減しており、これはプレミアムインスタントヌードルにとって重要な品質パラメーターです。イタリアでは、Barillaの2024年の高圧処理設備への投資により、パスタが長期保存後もアルデンテの食感を保持できるようになり、輸送時間が60日を超える輸出市場の需要に応えています。これらの技術的飛躍は、化学防腐剤の必要性を排除することでクリーンラベル処方も促進し、欧州連合および北米の規制圧力と一致しています。しかし、資本集約性は中小企業にとって依然として障壁であり、多国籍企業にイノベーションが集中し、プレミアムセグメントと低価格セグメントの品質格差が拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小麦などの原材料コストの上昇とサプライチェーンの混乱 | -0.9% | 世界全体、小麦輸入に依存する北アフリカ、中東、南アジアで特に深刻 | 短期(2年以内) |
| 高炭水化物、ナトリウム、カロリー含有量に関する健康上の懸念 | -0.6% | 北米と欧州が懸念をリード、中国の都市部とブラジルでの意識が高まりつつある | 中期(2〜4年) |
| 厳格な食品安全、表示、および規制遵守要件 | -0.4% | 欧州連合、米国、カナダ、アジアの輸出志向メーカーへの波及 | 長期(4年以上) |
| 特定地域における文化的嗜好と食習慣が市場浸透を制限 | -0.3% | 伝統的な主食が支配するサブサハラアフリカ、中東、南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料コストの上昇とサプライチェーンの混乱
食糧農業機関の価格指数によると、オーストラリアの干ばつ条件とロシアおよびウクライナによる輸出制限を背景に、小麦価格は2024年1月から2025年12月の間に22%急騰しました[3]。この変動は、小麦がヌードル生産コストの60〜70%を占めるエジプトやモロッコなどの輸入依存地域のメーカーに不均衡な影響を与えています。米価格も同様の不安定さを示し、インドの2024年の非バスマティ米輸出禁止が東南アジアおよび東アフリカ全域で供給不足を引き起こし、メーカーはより高いプレミアムでタイおよびベトナムから調達せざるを得なくなりました。サプライチェーンの混乱は商品にとどまらず、中東の石油化学プラントのメンテナンス停止に起因するポリエチレン不足により、2025年に包装材料コストが15%上昇しました。ヘッジメカニズムや垂直統合を持たない小規模な地域ブランドは深刻な利益率圧縮に直面しており、ナイジェリアおよびケニアの複数のメーカーが高回転品目に集中するためにSKUポートフォリオを縮小しています。これらのコスト圧力は先物契約や雑穀やソルガムなどの代替穀物への多様化によって部分的に緩和されていますが、非伝統的な原材料に対する消費者の受容は依然として一様ではありません。
高炭水化物、ナトリウム、カロリー含有量に関する健康上の懸念
肥満と高血圧を標的とした公衆衛生キャンペーンにより、インスタントヌードルへの精査が強まっており、通常1食あたり1,500〜2,000ミリグラムのナトリウムを含み、世界保健機関の1日摂取量推奨値を超えています。2025年、英国の国民保健サービスは高ナトリウム食と心血管疾患の関連性を強調する「ヌードルを見直そう」キャンペーンを開始し、主要小売業者が1食あたり1,200ミリグラムを超える製品の取り扱いを中止するよう促しました。韓国の食品医薬品安全処は2024年にインスタントヌードルへの包装前面ナトリウム警告表示を義務付け、消費者が生鮮または冷蔵の代替品に移行したことで2025年の国内インスタントヌードル消費量が9%減少したことと相関しています。精製炭水化物への懸念も同様に顕著であり、栄養士は白小麦粉ヌードルに関連する血糖値スパイクを軽減するための全粒穀物代替品を推奨しています。これらの逆風は、健康リテラシーが高く消費者がプレミアム代替品に乗り換える購買力を持つ富裕市場で最も顕著であり、発展途上市場の価格重視セグメントは栄養最適化よりも手頃さを優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
グルテンフリー需要の加速に伴い雑穀が台頭米粉ベースのヌードルは2025年に原材料タイプ別の価値シェアの46.48%を占め、ベトナム、タイ、中国南部における根強い消費に支えられており、これらの地域では米麺が食文化の定番となっている。しかし、ミレット(雑穀)バリアントは2031年まで年率7.21%で拡大しており、これはすべての原材料カテゴリーの中で最も速い成長であり、グルテンフリーのポジショニングと微量栄養素の豊富さが北米および欧州の健康志向の消費者に訴求していることが背景にある。小麦は成長が緩やかであるにもかかわらず、依然として数量面でのリーダーであり、地中海食におけるパスタ産業の優位性とアジア全域でのインスタントヌードルの普及に支えられている。コーンベースのヌードルはニッチな位置を占め、主にトウモロコシが文化的に好まれるラテンアメリカ市場に向けられているが、メーカーがコーンと小麦粉または米粉を組み合わせたブレンド処方で対応しているテクスチャーの課題により、普及は依然として制約されている
ミレットの台頭は、古代穀物に関するより広範なトレンドを反映しており、国連が2023年を「国際ミレット年」と宣言したことで、西洋の消費者の間でこの穀物の認知度を高める啓発キャンペーンが活発化した。ITC Limitedなどのインドの生産者はミレットヌードルラインを立ち上げ、輸出市場をターゲットとし、インドが世界最大のミレット生産国であるという立場を活かして、キノアやアマランスベース製品に対してコスト競争力のある代替品を提供している。規制面での支援は、インドが2024年にミレットヌードルを公共配給制度に組み込み、低所得世帯へのアクセスを補助金で支援し、消費を一般化させたことに明らかである。小麦ベースのセグメントはグルテン回避トレンドによる逆風に直面しているが、デュラム小麦パスタはイタリアにおける原産地呼称保護認証と、大量生産品に対して40〜60%の価格プレミアムを実現する職人的な生産方法を通じてプレミアム化の可能性を維持している。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
インスタントフォーマットが都市化を活用乾燥ヌードルおよびパスタは2025年の製品タイプ別収益の70.11%を占め、料理用途での汎用性と小売およびフードサービスチャネルの両方に適した長い賞味期限を反映しています。しかし、インスタントヌードルはアジア太平洋およびアフリカでの都市化が一人前の即席食事への需要を牽引する中、2031年にかけて6.88%で成長し、他のすべてのフォーマットを上回っています。缶詰および冷凍バリアントはより小さなシェアを占め、利便性が生鮮調理を上回る北米および欧州市場に集中しており、チルドまたは冷蔵ヌードルは自宅でレストラン品質の食感を求めるプレミアムセグメントに対応しています。インスタントカテゴリーの勢いはインドで特に顕著であり、一人当たり消費量は2020年から2025年の間に倍増し、インスタントヌードルを1食あたり0.30米ドル未満に位置付ける積極的な価格戦略によって支えられており、屋台料理の代替品と競争力があります。
技術的な強化によりインスタントとプレミアムセグメントの境界が曖昧になっており、エアドライおよびノンフライのインスタントヌードルが急速な調理を維持しながら脂肪含有量を30〜40%削減する健康的な代替品として台頭しています。Nissin Foodsの2025年の日本における「カップヌードルプロ」ラインの発売は、1食あたり15グラムのタンパク質と低ナトリウムを特徴とし、機能的なメリットに25%のプレミアムを支払う意欲のあるフィットネス志向の消費者を対象としており、この収束を例示しています。乾燥パスタの回復力はその汎用性とイタリアおよび地中海料理への文化的な定着から生まれていますが、世帯規模が縮小し単身世帯が分量管理されたインスタントフォーマットに引き寄せられる成熟市場では成長が鈍化しています。冷凍ヌードルセグメントはミールキットの普及から恩恵を受けており、HelloFreshなどの企業が定期購入ボックスに調理済みヌードルを組み込んでいますが、このチャネルは北米および西欧以外ではまだ初期段階にあります。
流通チャネル別:
eコマースが従来の小売を混乱させるスーパーマーケットおよびハイパーマーケットは2025年の流通シェアの52.65%を維持し、棚スペースの優位性とプロモーション力を活用して数量販売を牽引していますが、オンライン小売チャネルは2031年にかけて7.55%で拡大しており、すべての流通モードの中で最も速い成長を示しています。この変化は中国で最も顕著であり、アリババのTmallやJD.comなどのプラットフォームがヌードル販売の35%を占め、従来の卸売業者を迂回して流通コストを15〜20%削減する直接消費者向けモデルを可能にしています。コンビニエンスストアは24時間営業フォーマットと密な都市フットプリントが衝動買いを促進する日本と韓国で依然として重要ですが、eコマースが一単位あたりのコストを下げるバルク割引と定期購入サービスを提供するにつれてそのシェアは侵食されています。フードサービス事業者や自動販売機を含むその他の流通チャネルはニッチな役割を果たしており、自動販売は自動小売インフラが成熟している日本で特に関連性があります。
eコマースの台頭は競争力学を再形成しており、小規模ブランドがデジタルマーケティングとインフルエンサーパートナーシップを活用して、従来の小売スロッティングフィーを負担することなく認知度を構築しています。インドでは、地域のヌードルブランドがAmazonとFlipkartを通じて全国流通を達成し、既存プレーヤーに有利な物理的小売ネットワークの必要性を回避しています。定期購入モデルは北米で支持を集めており、Thrive Marketなどの企業が割引価格でオーガニックおよびスペシャルティヌードルを提供し、利便性と価値を求める健康志向の消費者に訴求しています。しかし、農村部でのラストマイル物流の課題と消費者が製品を実際に確認したいという嗜好が、スーパーマーケットと青空市場が依然として支配的なアフリカおよびラテンアメリカの一部でのeコマース浸透を制限しています。このチャネルの成長軌道は、多様な消費者セグメントにわたって関連性を維持しようとするブランドにとって、物理的小売とデジタルフルフィルメントを統合するオムニチャネル戦略が必須条件になることを示唆しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパのパスタおよびヌードル市場
ヨーロッパは2025年のヌードルおよびパスタ市場収益の40.25%を占め、イタリア貿易振興機構によると2025年にイタリアのパスタ輸出額が32億ユーロ(35億米ドル)に達したこと、およびドイツのプレミアム・オーガニック製品を優先する堅固な売インフラに支えられている。しかし、人口停滞と植物性タンパク質への食生活の多様化により一人当たり消費量が減少しているため、同地域の成長は鈍化している。フランスとスペインでは、クスクスやセモリナ粉ベースのヌードルを好む北アフリカ系移民コミュニティに牽引されて緩やかな成長が見られる一方、ポーランドやルーマニアなど東ヨーロッパ市場では所得の向上と食習慣の西洋化により拡大が続いている。英国はブレグジット後の貿易再編によりイタリア産パスタ輸入に関税上の複雑さが生じており、一部の英国小売業者は生産コストが20〜30%低いトルコやエジプトからの調達に切り替えている。規制遵守は依然として厳格であり、欧州食品安全機関が小麦輸入に対する農薬残留基準を厳しく施行しているため、市場参入を目指すEU域外サプライヤーのコストが上昇している。
アジア太平洋、ヨーロッパおよび北アメリカのパスタおよびヌードル市場
アジア太平洋地域は2031年にかけて7.32%の成長率で拡大しており、最も速い地域成長率を記録している。これは、2025年に80億食に達したインドのインスタントヌードル消費の急増(インド・ブランド・エクイティ財団)と、消費者がバリューブランドから日本よび韓国の輸入品(価格が50〜80%高い)へと移行している中国のプレミアム化トレンドによって牽引されている。日本の国内市場は成熟しており、一人当たりの消費量は横ばいとなっているが、プレミアムラーメンおよびうどんの北米・ヨーロッパ向け輸出は2025年に19%増加しており、これは料理観光と若年層の間でアニメを通じた文化的親近感が高まっていることが背景にある。オーストラリアのヌードル市場はアジア系移民の増加により恩恵を受けており、ベトナム系およびタイ系コミュニティが米麺への需要を維持し、小売品揃えの拡充を促進している。東南アジア市場、特にインドネシア、ベトナム、フィリピンでは、Indofoodなどの地元プレーヤーとNestléなどのグローバル参入企業が、ブランドロイヤルティが流動的でプロモーション競争が激しい価格敏感なセグメントでシェアを争う激しい競争が展開されている。
南北アメリカおよび中東・アフリカのパスタおよびヌードル市場
北アメリカと南アメリカは対照的軌跡を示しており、米国とカナダではナトリウムおよび精製炭水化物に関する健康上の懸念により緩やかな成長にとどまっている一方、ブラジル、コロンビア、ペルーでは都市化と女性労働参加率の上昇が簡便な食事ソリューションへの需要を高め、拡大が続いている。メキシコのヌードル市場は米国との地理的近接性に強く影響されており、国境を越えた貿易が米国ブランドへのアクセスを促進しているが、Herdezなどの地場メーカーはチリとライムを取り入れた文化的に適合したフレーバーでシェアを拡大している。中東およびアフリカは依然として新興市場であり、アラブ首長国連邦と南アフリカが駐在員人口と西洋化した小売フォーマットにより消費をリードしている。ナイジェリアのインスタントヌードル市場はアフリカ大陸最大であり、手頃な価格と地場メーカーによる積極的な流通が成長を牽引している。トルコは欧州および中東向けの生産拠点としての戦略的地位を強化しており、競争力のある人件費と優遇貿易協定に支えられ、近隣市場への輸出は2025年に12%増加した。
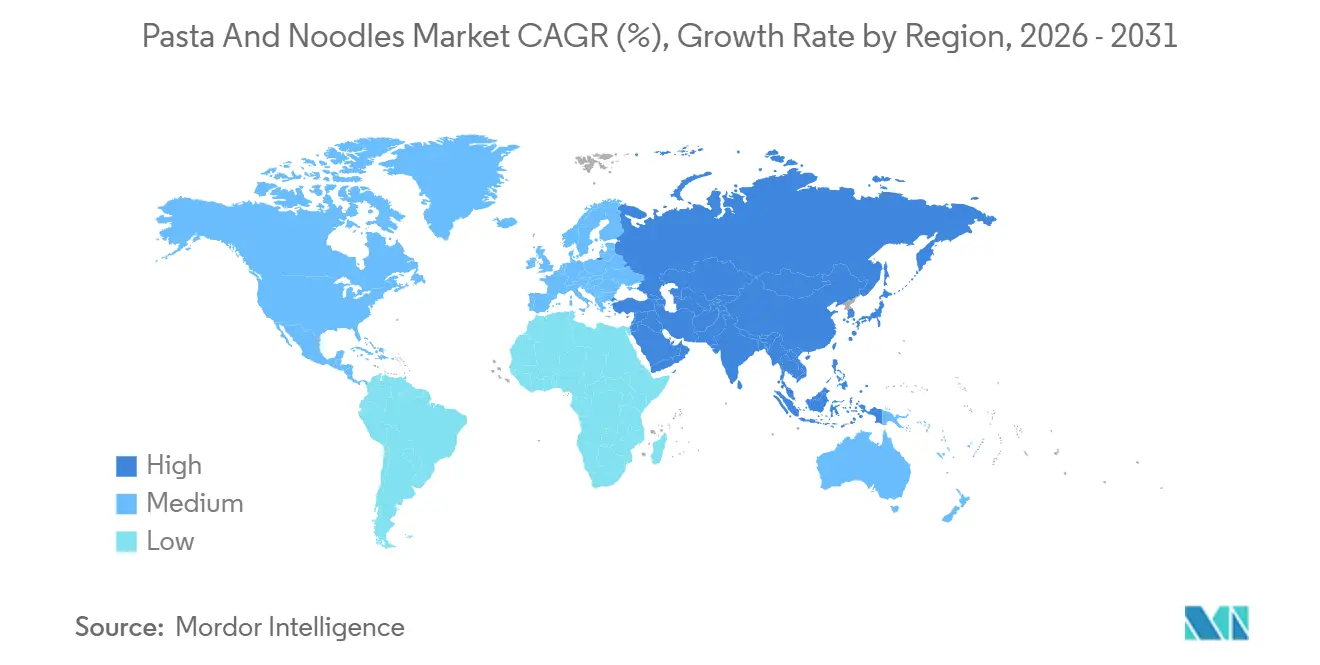
地域版
競合環境
市場集中度
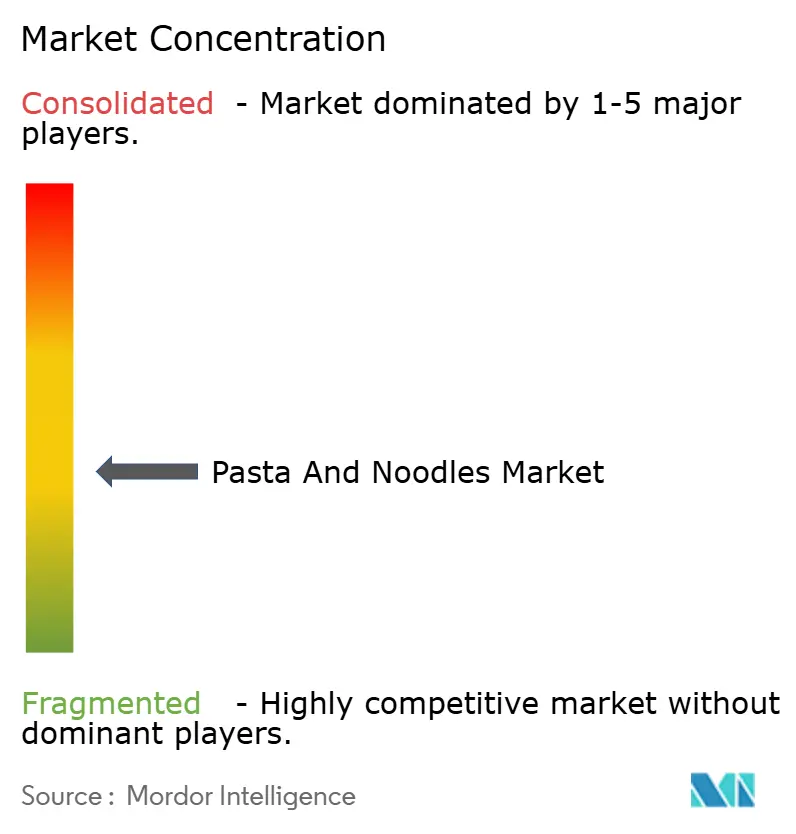
主要企業が世界のパスタおよびヌードル市場を支配しており、市場は適度に分散しています。地域メーカーと新規参入者は、Nestlé S.A.、Nissin Foods Holdings Co. Ltd.、Unilever PLC、Barilla Group、The Campbell Soup Companyなどの確立された多国籍企業と競争しています。これらの企業は、製品ポートフォリオの拡大、プレミアム製品の開発、新しい地理的市場への参入、および市場ポジションを維持するための価値ベース製品の提供に注力しています。
成長機会は、パスタ消費が増加しているがブランド嗜好が依然として柔軟な新興市場に存在しています。市場はまた、特定の栄養要件を対象とした機能性および強化製品を中心とした特化セグメントにも可能性を示しています。地域メーカーは地元の原材料と文化的な真正性を強調することで競争力のあるポジションを維持しています。
製造技術は重要な差別化要因となっており、高度なプロセスが製品品質、一貫性、および保存性を向上させています。この競争環境はイノベーションと市場の多様化を促進し、消費者にとってより広い製品選択と品質向上をもたらしています。
パスタおよびヌードル業界リーダー
-
Nestlé S.A.
-
Nissin Foods Holdings Co. Ltd.
-
Barilla Group
-
The Campbell Soup Company
-
Ebro Foods, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
パスタおよびヌードル市場 このレポートでカバーされる企業
- Nestlé S.A.
- Nissin Foods Holdings Co. Ltd.
- Unilever PLC
- Barilla Group
- The Campbell Soup Company
- Ebro Foods S.A.
- ITC Limited
- General Mills Inc.
- Ottogi Corporation
- CJ CheilJedang Corporation
- Toyo Suisan Kaisha Ltd.
- Conagra Brands Inc.
- Samyang Foods Co.
- Indofood CBP Sukses Makmur Tbk
- F. Divella S.p.A.
- Lotus Foods Inc.
- Rana Giochi and C. S.p.A.
- Kraft Heinz Company
- Marico Limited
- Symington’s Ltd.
最近の産業開発事情 パスタおよびヌードル市場
- 2025年5月:Maggiが米国ポートフォリオを新しいヌードルラインで拡大しました。製品はインディアン・クラシック・マサラ、チャイニーズ・スパイシーガーリック、コリアン・スパイシーBBQの3つのフレーバーを特徴としています。
- 2025年3月:General MillsがOld El PasoおよびTotino'sブランドでラーメンヌードルを発売しました。新製品ラインにはファヒータとビーフ・ビリアフレーバーのOld El Paso ラーメンヌードル、チーズピザとバッファロースタイルチキンピザバリエーションのTotino'sラーメンヌードルが含まれています。
- 2024年10月:VeebaのWokTokが新しい中国ソースとインスタントヌードルで製品ポートフォリオを拡大しました。同社はチャウメン、マンチュリアン、マサラ、カンパオ、スパイシーコリアン1Xの5種類のインスタントカップヌードルを発売しました。ヌードルは精製小麦粉(マイダ)、パーム油、グルタミン酸ナトリウム(MSG)を使用せずに製造されています。
- 2024年8月:Noodle Loversが電子レンジ対応のパスタ2種類、「トゥーウンバパスタ」と「ロゼパスタ」を発売しました。これらは簡単な電子レンジ調理でレストラン品質の味を提供します。これらの料理はクリームベースのソースにスパイスを加えた伝統的なイタリアパスタの韓国風アレンジです。
パスタおよびヌードル市場 レポートの範囲と調査方法論
市場定義および主要カバレッジ
本調査では、グローバルなヌードルおよびパスタ市場を、原材料ベース(小麦、米、トウモロコシ、キビ、またはブレンド)にかかわらず、乾燥、インスタント、缶詰、冷凍、またはチルド形態小売、フードサービス、および機関チャネルに販売される、工業的に生産されたすべてのストランド、シート、または成形された無発酵生地の製品と定義しています。
スコープ除外:パスタまたはヌードルが1食分の重量の半分未満を占める即食複合食品は、スコープ外とします。
セグメンテーション概要
- 原材料タイプ別
- 米
- 小麦
- トウモロコシ
- 雑穀
- その他
- 製品タイプ別
- 乾燥
- インスタント
- 缶詰および冷凍
- チルド/冷蔵
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- メキシコ
- カナダ
- 北米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- スウェーデン
- 欧州その他
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米その他
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
詳細な調査方法論およびデータ検証
一次調査
アジア太平洋、欧州、および南北アメリカ全域の加工業者、契約包装業者、大手卸売業者、および専門eグローサーとの複数の構造化対話により、パックサイズのトレンド、平均販売価格、およびマージンの転嫁状況を検証しました。栄養士およびQSR調達マネージャーとのフォローアップ調査により、予測に組み込まれた健康トレンドの前提条件をストレステストしました。
デスクリサーチ
まず、FAO商品バランス、UN Comtrade輸出ログ、USDA生産概要、Eurostat小売指数などのオープンな権威ある情報源からベースラインの消費および貿易指標を収集しました。世界即席麺協会の栄養摂取統計および包装廃棄物申告書は、数量変化を価値にマッピングするために活用ました。企業の10-K、投資家向け資料、およびDow Jones Factivaにアーカイブされた厳選ニュースにより、価格およびブランドミックスに関するインサイトを補完しました。記載されている情報源は参照した情報の幅広さを示すものであり、クロスチェックおよび明確化のために多数の追加データセットも検討しました。
次に、政府の栄養調査、国内家計支出パネル、および業界団体の出荷ダッシュボードを原材料の内訳とチャネルダイナミクスについてスクリーニングし、モデリング作業を開始する前に地域別ウェイトを精緻化しました。
市場規模推計および予測
一人当たり摂取量と通関調整済み生産量に基づくトップダウン再構築により、2025年の初期価値プールを算出し、その後、選択的なボトムアップのサプライヤーロールアップおよびサンプリングされたASP×数量チェックにより裏付けを取りました。
主要なモデルドライバーには、一人当たりの1日平均サービング数、小売単価の推移、小麦および米の商品指数、新興都市におけるインスタント形態の普及率、包装食品のオンライン食料品シェア、および改良コストに影響を与える規制上のナトリウム上限が含まれます。
5年間の見通しは、多変量回帰とシナリオ分析を組み合わせて生成されており、原材料インフレとチャネルミックスの弾力性が主要変数として機能します。一貫した貿易データが不足している国のシリーズは、最終的な三角測量の前にピア平均を用いてギャップを補完しました。
データ検証および更新サイクル
アウトプットは2名のアナリストによるレビュー、過去の比率に対する自動分散スクリーン、およびシニアによる承認を経ます。モデルは年次で更新され、原材料価格が15%超変動した場合、またはトップ5のメーカーが重要なガイダンスを発表した場合に中間更新が実施されます。各クライアントへの納品直前に最終確認が繰り返されます。
Mordorのパスタおよびヌードルベースラインが確固たる根拠を持つ理由
企業が異なる製品ミックス、チャネルスコープ、および更新頻度を選択するため、公表数値はしばしば乖離します。摂取統計を貿易照合と整合させ、毎年更新することで、Mordorは乖離を抑し、比較可能性を高く維持しています。
主要なギャップ要因としては、競合調査がパスタのみに焦点を当てフードサービスフローを省略していること、または原材料インフレ管理なしに小売スキャナーデータを外挿していることが挙げられます。通貨換算のタイミングおよびより短い予測期間も、さらなる分散をもたらします。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 102.74 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 75.50 ビリオン 米ドル(2025年) | グローバルコンサルタンシーA | パスタのみのスコープ、ヌードルおよびチルドSKUを除外 |
| 87.97 ビリオン 米ドル(2024年) | 業界団体B | 基準年が古く、主に小売販売レシートに依存 |
| 83.10 ビリオン 米ドル(2024年) | 業界誌C | 限定的な地理的範囲および出荷価値換算係数 |
この比較は、原材料の幅広さ、デュアルチャネルカバレッジ、および最新の通貨修正が適用された場合、Mordorが意思決定者が自信を持って再現および監査できる、バランスのとれた透明性の高いベースラインを提供することを示しています。
レポートで回答される主要な質問
2031年の世界のヌードルおよびパスタ市場の予測値はいくらですか?
市場は2031年までに1,352億5,000万米ドルに達すると予測されています。
2031年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は最も速い拡大が見込まれており、7.32%のCAGRで成長している。
最も勢いを増している製品タイプはどれですか?
インスタントフォーマットが最も速い成長を示しており、6.88%のCAGRで上昇する見込みです。
流通においてeコマースはどのような役割を果たしていますか?
直接消費者向けおよび定期購入モデルが規模を拡大する中、オンラインチャネルは7.55%のCAGRで拡大しています。