
インドのコネクテッドカー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 150.01 十億米ドル |
| 市場規模 (2027) | 186.42 十億米ドル |
| 市場規模 (2032) | 551.62 十億米ドル |
| 成長率 (2027 - 2032) | 24.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのコネクテッドカー市場分析
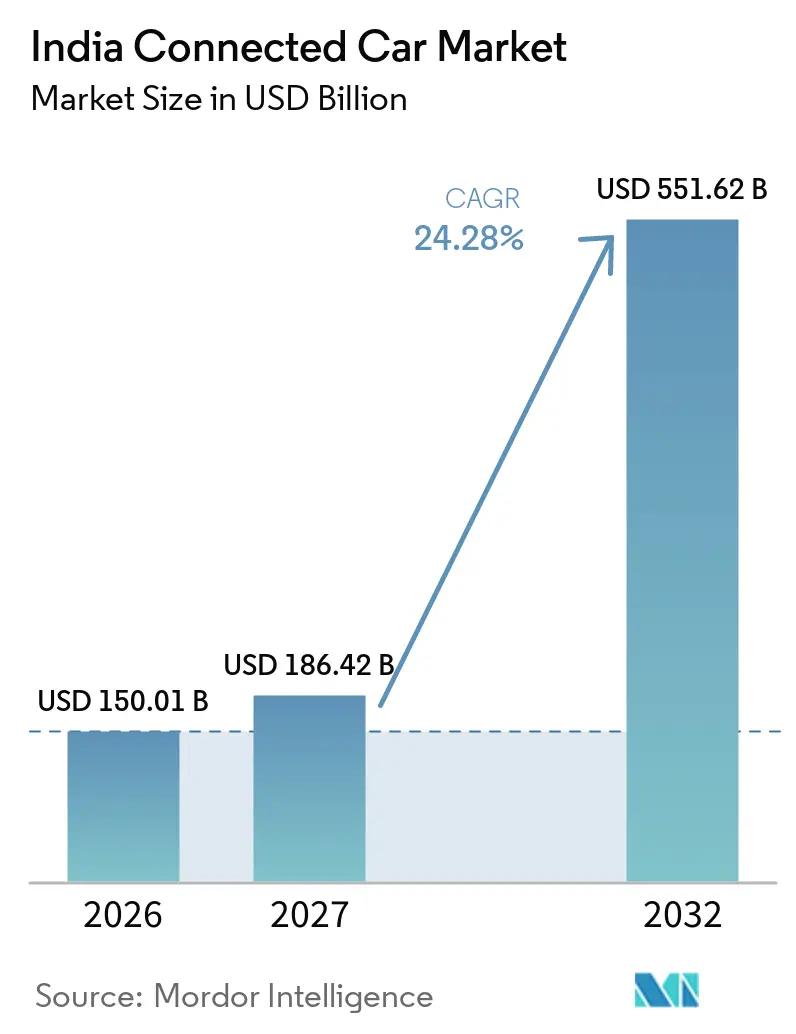
インドのコネクテッドカー市場規模は2026年に150.01 ビリオン 米ドルと評価され、2027年の186.42 ビリオン 米ドルから2032年には551.62 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは24.28%です。テレマティクスの義務化規制、急速な5Gカバレッジの拡大、スマートフォンに近い車両体験に対する消費者の需要が成長を牽引しており、インドのコネクテッドカー市場はグローバルおよび国内サプライヤーにとっての一大拠点となっています。AIS-140、NavICポジショニング、Bharat NCAP 2.0といった規制の推進により、エントリーレベルの車両にも接続機能が組み込まれる一方、インドのコネクテッドカー市場は世界第3位の自動車生産基盤の恩恵を受け、OEMが電子部品コストを迅速に償却することを可能にしています。テレコム・OEM間の収益分配モデルはサブスクリプションの障壁を下げ、インドのコネクテッドカー市場が可処分所得の増加に見合った手頃なデータプランを提供することを可能にしています。デタ侵害が信頼を損なう中、組み込みサイバーセキュリティスタックは購買チェックリストの上位に移行しており、安全なOTAパイプラインを証明するベンダーが競争優位を獲得しています。
主要レポートの要点
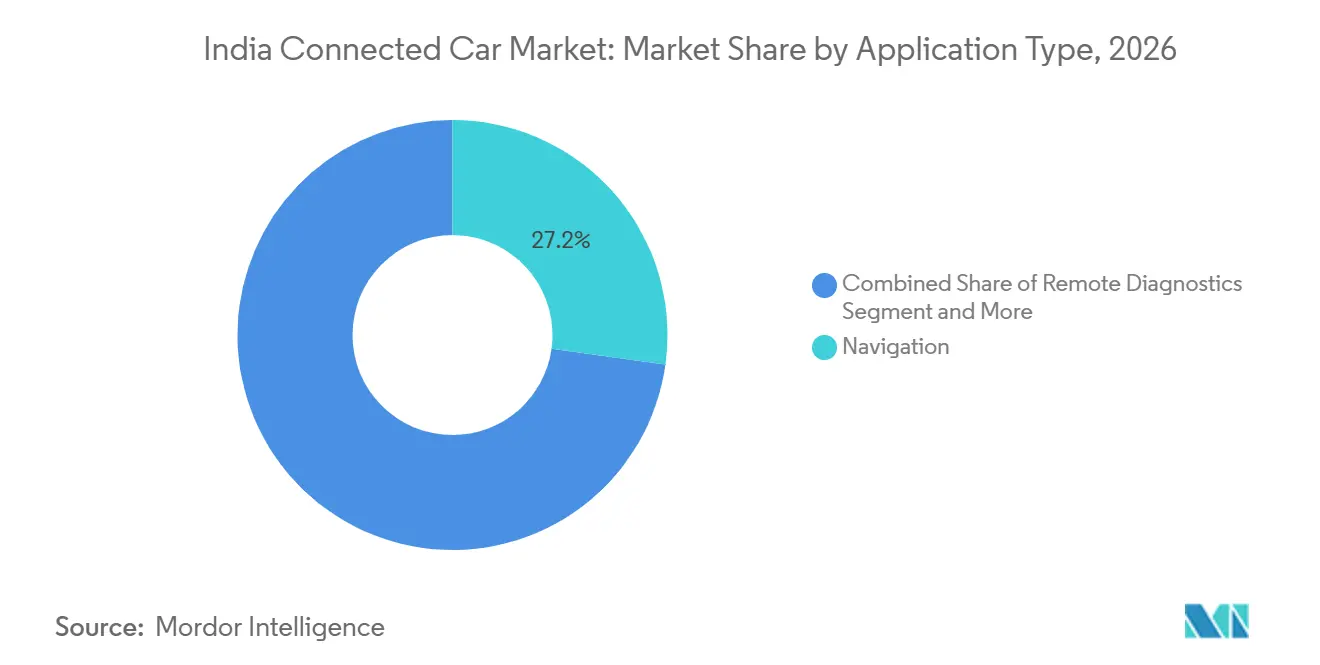
- アプリケーション別では、ナビゲーションが2026年のインドのコネクテッドカー市場シェアの27.20%を占め、無線(OTA)アップデートは2032年にかけてCAGR 26.15%で急成長すると予測されています。
- 接続タイプ別では、組み込みソリューションが2026年のインドのコネクテッドカー市場規模の46.55%を占め、統合システムは2027年から2032年にかけてCAGR 25.10%で拡大すると予測されています。
- 通信モデル別では、車両対インフラ(V2I)が2026年のインドのコネクテッドカー市場シェアの52.45%を占め、車両対クラウド(V2C)通信がCAGR 26.05%で2032年まで最高成長率を記録しました。
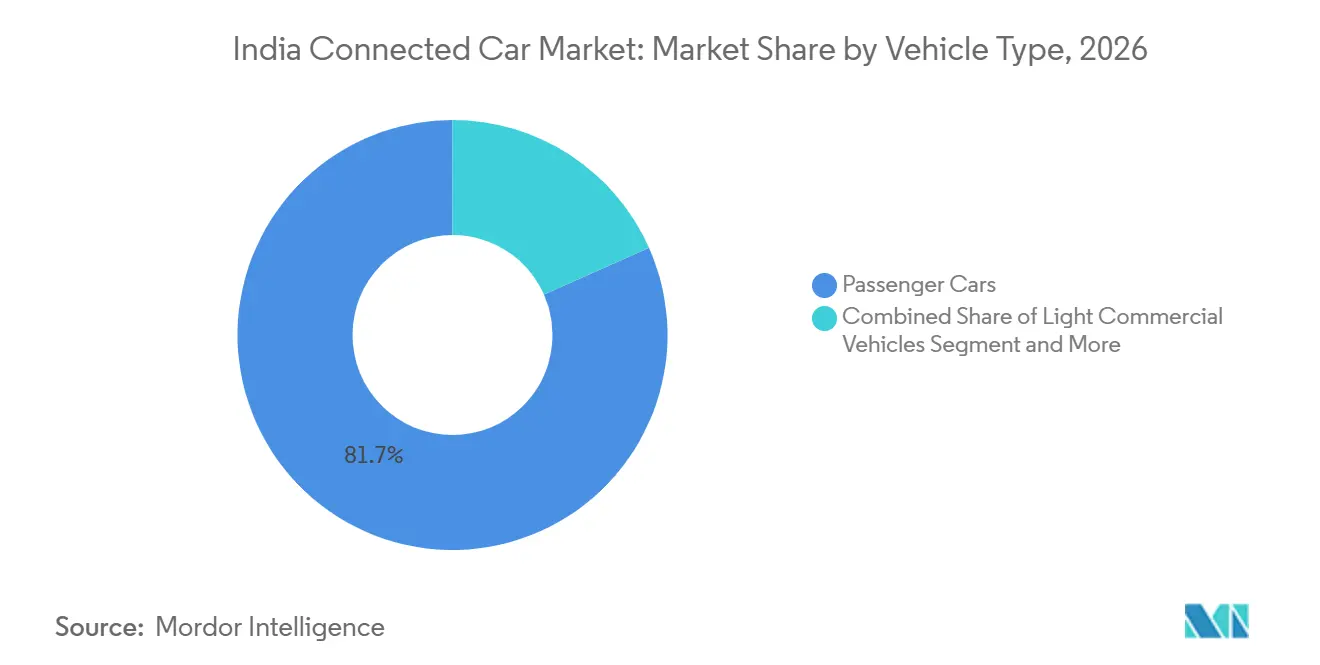
- 車両タイプ別では、乗用車が2026年のインドのコネクテッドカー市場シェアの81.65%を占め、小型商用車が2032年にかけてCAGR 24.95%で最速の成長を記録する見込みです。
- 販売チャネル別では、OEM工場装着が2026年のインドのコクテッドカー市場シェアの86.65%を占め、アフターマーケットの後付けはCAGR 25.90%で拡大しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドのコネクテッドカー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急速なスマートフォンと4G/5G普及 | +6.2% | 全国主要都市および第1層都市 | 短期(2年以内) |
| 政府のAIS-140およびAV-NEXT規制 | +5.8% | 全国、商用車および新興乗用車市場 | 中期(2〜4年) |
| OEM・テレコム収益分配モデル | +4.1% | 高ARPUの都市クラスター | 中期(2〜4年) |
| 可処分所得の上昇と支出拡大 | +3.7% | 第1層および第2層都市 | 長期(4年以上) |
| 車載NavICコンプライアンス | +3.2% | 全国幹線道路 | 短期(2年以内) |
| 従量課金制保険パイロット | +2.8% | 高密度都市交通ゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速なスマートフォンと4G/5G普及
インドの5Gユーザー数は2026年10月時点で約5億5,000万人に達し、車両とスマートフォンの融合に向けた準備が整ったキャンバスを形成しており、インドのコネクテッドカー市場を大衆普及へと導いています [1]。現在、購入者の大多数が新車選択の際に接続機能を重要視しており、OEMはコンパクトSUVにも統合eSIMとモバイルアプリを搭載することで応えています。KiaはSyrosモデルの発売にAirtel eSIMを同梱し、オーナーがリアルタイム交通情報、ジオフェンシング、盗難アラートにアクセスできるようにしました。インドのコネクテッドカー市場はまた、クラウドトランザクションが既存のテレコム課金基盤上で動作するため、サブスクリプションコストをモバイルデータと同水準に抑えられるという恩恵も受けています。消費の期待がスマートフォンからダッシュボードへと移行するにつれ、インフォテインメントおよび安全アプリケーションは「あれば便利」から「必須条件」へと変化し、モデルライン全体での標準装備化が加速しています。
政府のAIS-140およびAV-NEXT義務化規制
AIS-140は商用車への追跡装置および緊急ボタンの搭載を義務付けています。同時に、AV-NEXTドラフトロードマップは乗用車へのNavIC統合を求めており、法令遵守がインドのコネクテッドカー市場への主要な参入条件となっています。Bharat NCAP 2.0のスコアリングは、テレマティクス対応のeコールおよびクラッシュ通知に追加スターを付与することで、接続型安全機能をさらに高く評価しています。予測可能な需要曲線により、ティア1サプライヤーはECUを国内でスケールアップでき、ユニットコストの削減と国内付加価値の向上が実現します。長期的には、最低限の要件を超えるブランドがより高い安全スコアを訴求することで、義務的なコンプライアンスが競争上の差別化要因となります。
OEM・テレコム収益分配モデル
KiaとAirtel、HondaとJio、そしてMaruti SuzukiとMapMyIndiaの提携は、車両ライフサイクル全体にデーコストを分散させる収益分配モデルを示しており、初期費用の衝撃を軽減しています。テレコム各社はARPUの増加を得る一方、OEMはエントリーレベルのロードサイドアシスタンスからプレミアムコンシェルジュまでのサブスクリプションバンドルに接続機能を転換しています。こうしたモデルは、予知保全や位置情報連動クーポンなどのサービスを収益化することで、インドのコネクテッドカー市場が低マージンのハードウェアの罠から脱却するのを助けています。課金、SIM管理、サイバーセキュリティがすでにテレコムネットワーク内に存在するため、自動車パートナーはゼロから構築するのではなく、成熟したプラットフォームに接続することができます。
可処分所得の上昇と意欲的な支出
都市部の世帯は近年大幅に増加しており、多くの世帯がスマートフォンの利便性を再現する車載技術に貯蓄を充てています。HyundaiのCreta EVなどのコンパクトSUVは接続機能を標準装備として提供し、これらの技術を贅沢品ではなく憧れの対象として位置付けています。若い購買層は音声アシスタントで操作できる車両をますます好むようになってお、この傾向は所得の上昇とともにティア2都市にも広がっています。フリートオーナーにとっては、テレマティクスが燃料費とメンテナンスコストの削減に役立ち、初期投資を相殺します。その結果、インドのコネクテッドカー市場は、テクノロジーがライフスタイルの差別化要因として機能するクロスオーバーなどの高成長車体スタイルにおいて、より高い普及率を経験しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データ侵害とサイバー攻撃への懸念 | −3.2% | 都市市場 | 短期(2年以内) |
| 地方幹線道路でのLTE通信の断絶 | −2.8% | 北部および東部の内陸地域 | 中期(2〜4年) |
| コネクテッドサービスサブスクリプションの低ARPU | −2.1% | 第2層および第3層都市 | 長期(4年以上) |
| レガシーフリートの後付け不能 | −1.9% | 旧型トラックを有する物流拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ侵害とサイバー攻撃への懸念
グローバルなインフォテインメントシステムへのランサムウェア攻撃は、走行データの共有をためらうインドの購買層に警戒感を与えました。SecureThingsのようなスタートアップが異常検知ソフトウェアを提供している一方、EUのWP.29サイバーセキュリティ条項に相当するインド固有の規制が存在しないため、普及は依然として不均一です。義務的な基準がない中、中小OEMはサイバーセキュリティへの支出を任意と見なし、信頼を損なうギャップを生じさせています。消費者がSIMモジュールをオフにしたり、データ収集への同意を拒否し始めた場合、高プロファイルなハッキング事件がインドのコネクテッドカー市場の成長を化させる可能性があります。
地方幹線道路でのLTE通信の断絶
ジャールカンドの鉱物地帯を結ぶ国道や北東部の観光ルートはブラインドスポットに悩まされており、接続型トラックはSMSビーコニングに頼らざるを得ません。2026年に完了予定のBSNL 4G拡張はこのギャップを埋める予定ですが、暫定的なダウンタイムがフリート分析の効果を薄めることになります [2]。OEMはデュアルプロファイルモデムとストア・アンド・フォワードロジックを追加する必要があり、これがBOMコストを引き上げ、価格重視のセグメントにおける成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーションタイプ別:ナビゲーションが主導し、OTAアップデートが加速
ナビゲーションは2026年のインドのコネクテッドカー市場シェアの27.20%を占めました。これは、混雑した都市の道路網と品質にばらつきのある道路標識により、リアルタイムの経路変更が不可欠となったためです。MapMyIndiaのような地域マッピングパートナーは、日常の通勤者に響く道路の穴ぼこアラートや給油所データを提供しています。一方、無線(OTA)アップデートは、OEMが1回のリモート修正で何千ものサービス拠点への訪問を回避できることを認識するにつれ、2032年にかけてCAGR 26.15%で成長すると予測されています。OTAアップグレードに関するインドのコネクテッドカー市場規模は2032年までに大幅に成長すると予測されており、車両価値に占めるソフトウェアの割合の増大を裏付けています。リモート診断とマルチメディアストリーミングがこれに続き、テレコムによる車載データプランとファミリーモバイルのバンドル提供が追い風となっています。Bharat NCAP 2.0のもとで緊急eコールの採用が増加しており、安全性が販売テーマとして強化されています。
アプリケーション採用の第2波はパーソナライゼーションを中心に展開されています。車内気候のプリセットがクラウドプロファイルを通じて同期され、音声アシスタントが地域の方言を学習します。こうした進化により、インドのコネクテッドカー市場はソフトウェアの領域としてさらに確固たる地位を築き、継続的なデリバーがモデルイヤーの更新サイクルを凌駕するようになるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
接続タイプ別:コスト圧力にもかかわらず埋め込み型ソリューションが主導
組み込みeSIMモジュールは2026年のインドのコネクテッドカー市場シェアの46.55%に搭載されました。これは、OEMが診断、ファームウェア、データルーティングにわたるライフサイクル管理を求めているためです。スマートフォンのデータを活用する統合型接続は、サプライチェーンコストの上昇と消費者のMSRP上昇への反発を受け、CAGR 25.10%で最速の成長を遂げています。ハイブリッドアプローチは、購買者が自身のデータを持ち込む一方で、車両が重要な安全通信のために低帯域幅のフォールバックeSIMを保持するミッドトリムバリアントに採用されることが多いです。
テザード型システムは普及率においてニッチな存在にとどまり、主にアフターマーケットのドングルに使用されています。しかし、低いハードウェアコストにより、フリートの後付けには引き続き活用されています。予測期間を通じて、インドのコネクテッドカー産業は、高付加価値または規制対応が重要なユースケースには組み込み型、バジェットラインには統合型というデュアルコア戦略に落ち着く可能性が高いです。
通信モデル別:V2Iインフラが現在の採用を牽引
車両対インフラ(V2I)は2026年のインドのコネクテッドカー市場シェアの52.45%を占め、適応型信号機とトールプラザのデジタル化への自治体投資に支えられています。例えば、ベンガルールのコマンドセンターは企業フリートと信号フェーズデータを共有し、アイドリング時間を最小化しています。V2Iのシェアは、安価なストレージと分析を背景に車両対クラウド(V2C)の利用がCAGR 26.05%で2032年まで拡大するにつれ、緩やかに低下すると予測されています。V2Cサービスに関連するインドのコネクテッドカー市場規模は、分析とコンテンツストリーミングへの需要を反映して成長が見込まれています。
V2V(車両対車両)とV2P(車両対歩行者)はデリー・ジャイプール高速道路などのパイロッ回廊に限定されています。普及には5.9GHz帯の周波数割り当てと路側ユニットの資金調達に関する明確化が待たれます。しかし、クリティカルマスが形成されれば、ブラインドスポットの危険や歩行者の接近に関するピアツーピアアラートが新たな成長の変曲点を生み出す可能性があります。
車両タイプ別:乗用車が主導し商用車セグメントが加速
乗用車は2026年のインドのコネクテッドカー市場の81.65%を占め、高い販売台数とブランド間の激しい機能競争に牽引されました。テクノロジーに精通した購買者が接続型ダッシュボードを譲れない価値と同一視するため、コンパクトSUVが市場を支配しています。小型商用車はラストマイルオペレーターが配送効率を追求する中、CAGR 24.95%で最速の成長を記録しています。大型トラックは燃費指導のために接続機能を採用していますが、対象フリートの更新が遅いため、台数は抑制されています。
EV販売の増加に伴い、乗用車セグメントとLCVセグメントの両方が、バッテリー状態管理と充電経路計画のために接続機能への依存度を高めています。一方、フリートオーナーはADAS活用による保険割引を活用する計画をてており、ダウンタイムが高い機会損失をもたらす農業・鉱業輸送ルートへの普及を深めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
販売チャネル別:アフターマーケット成長にもかかわらずOEM統合が主導
OEM工場装着は2026年のインドのコネクテッドカー市場シェアの86.65%を占めました。これは、保証の保証とAIS-140コンプライアンスが購買者に内蔵キットを選択させるためです。このルートは、地域モジュール調達に報奨を与える生産連動インセンティブスキームからの補助金のほぼ全額を獲得します。しかし、アフターマーケット販売は、2020年以前の数百万台の車両がセキュリティとナビゲーションの後付けを求める中、CAGR 25.90%で急成長しています。チップセットメーカーのQuectelやEmbitelなどのインテグレーターは、プラグアンドプレイボックスを通じてこのロングテールを狙っています。保険会社にとって、後付けはフリートが10年かけて入れ替わるのを待たずに新たなデータストリームを生み出しす。
デュアルチャネルエコシステムにより、インドのコネクテッドカー市場はプレミアムな工場装着システムと手頃な追加機能のバランスを取り、到達可能な顧客基盤全体を拡大しています。
地域分析
デリーNCR、ムンバイ、プネー、ベンガルール、ハイデラバードを含む大都市圏クラスターが、現在のコネクテッドカーのアクティベーションの大部分を占めています。これらの地域は、ほぼ途切れない5Gカバレッジ、密なディーラーネットワーク、アプリベースの決済に慣れた消費者という恩恵を受けています。複数のOEM研究開発センターを擁するプネーは、初期の無線(OTA)ロールアウトのテスト拠点としても機能しています。西インドでは、高い一人当たり所得と混雑した交通が、ナビゲーションおよびeコールサービスの知覚価値を高めています。
インドール、コインバトール、ラクナウなどのティア2都市が次の成長フロンティアを代表しています。光ファイバーバックホールの拡大と平均所得の上昇に伴い、OEMはこれらの購買者向けにカスタマイズされたミッドスペックのコネクテッドビークルトリムを投入しています。しかし、都市周辺の環状道路でのLTEカバレッジの不安定さがフォールバックモードを必要とし、サポートコストを増加させています。デジタルインディア政府プロジェクトは農村部の基地局アップグレードにリソースを割り当てていますが、2026年まで段階的に完了するため、短期的な信頼性のギャップが生じています。
ムンバイ・チェンナイ間やデリー・コルカタ間などの長距離貨物回廊は、接続要件の別の側面を浮き彫りにしています。フリートマネージャーはeウェイビル規範に準拠するために分単位の追跡を必要としていますが、オディシャ高原やジャールカンド州の森林地帯のカバレッジブラックスポットが価値提案を低下させています。パイロット衛星・セルラーハイブリッドモデムがこれらのギャップへの対処を目指しています。その結果、インドのコネクテッドカー産業は、超高密度の大都市ネットワークから断続的な農村カバレッジまで、多様な接続プロファイルに対応するよう製品を適応させています。
競争環境
インドのコネクテッドカー市場には、大手OEM、チャレンジャーブランド、テレコム、ティア1電子部品サプライヤー、無線(OTA)プラットフォームスペシャリストが混在しています。Maruti Suzuki、Hyundai、Tata Motorsは、インストールベースとディーラーリーチを活用して新モデルにテレマティクスをプリロードしています。MG Motorは全バリアントにわたってAI音声アシスタントを積極的に展開し、既存プレイヤーに追随を迫っています。テレコムのAirtelとJioは、ネットワーク、課金、サイバーセキュリティの専門知識を持ち込み、SIMライフサイクルツールを組み込みながらデータプランを収益化しています。
テクノロジースタートアップが機動力を加えています。FleetxはOEMのダッシュデータに匹敵するAI配送分析を拡大するために34.2 ミリオン 米ドルを調達しました。MapMyIndiaのNavIC優先マップは複数の発売モデルでデフォルトとなりました。SecureThingsやCybellumなどのサイバーセキュリティニッチプレイヤーは、新興のWP.29スタイルの要件を満たす侵入検知システムを売り込んでいます。
OEMがデジタルの深みを求める中、M&Aが活発化しています。Tata Motorsは物流SaaSを商用ラインナップに組み込むため、Freight Tigerの重要な株式を取得する画を明らかにしました [3]。HyundaiはSavariと提携し、インドの周波数規則に根ざしたV2Xスタックを共同開発しました。競争優位は今や金属プレス加工よりも、クラウドの稼働時間、脆弱性への対応時間、開発者エコシステムに依存しており、インドのコネクテッドカー市場におけるソフトウェア定義型自動車の論拠を裏付けています。
インドのコネクテッドカー産業リーダー
-
Maruti Suzuki India Ltd
-
Hyundai Motor India Ltd
-
Tata Motors Ltd
-
Mahindra & Mahindra Ltd
-
Kia India Pvt Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
調査範囲と方法論
インドにおけるコネクテッドカーのバリューチェーンは、接続性の実現要素(通信ネットワーク、eSIMプロビジョニング、クラウドプラットフォーム)から、ハードウェアおよびソフトウェア層(TCU、アンテナ、GNSS、コックピットドメインコントローラー、OTAスタック、サイバーセキュリティツール)を経て、OEM統合と、ディーラー、フリート運営者、保険会社を通じた下流の販売に至る。ハードウェア面では、Tier-1サプライヤーとエレクトロニクスメーカーがインフォテインメントおよびテレマティクス制御ユニットを供給しており、最近の生産能力の動きは、組み込み型接続性とOTAを支えるコア・モジュールの国産化を示している。これにはSamsung HARMANのインド事業が複数の大手OEMにデジタルコックピットとTCUを供給する例が含まれる。
ソフトウェアおよびシステム統合は、プネーなどの自動車エンジニアリング拠点にますます集中しており、そこでOEMとパートナーはソフトウェア定義車両の機能、V2X対応、サービスの収益化レイヤーを構築している。上流の依存関係には依然として輸入半導体や専門的な自動車部品が含まれ、また規格・コンプライアンス要件(例:商用テレマティクス向けAIS-140、CSMS向けAIS-189)が、インドの型式認証・試験インフラ(例:ARAI関連の適合プロセス、NATRiP対応施設)を通じて、部品仕様、検証サイクル、試験要件を形成している。
インドのコネクテッドカー産業リーダー
インドのコネクテッドカー市場には、大手OEM、チャレンジャーブランド、テレコム企業、第1層電子機器サプライヤー、および無線ソフトウェア更新(OTA)プラットフォーム専門企業が混在しています。Maruti Suzuki、Hyundai、Tata Motorsは設置済み顧客基盤とディーラーリーチを活用して新モデルにテレマティクスをプリロードしています。MG Motor IndiaはすべてのバリアントでAI音声アシスタントを前面に押し出し、既存企業がそれに追随することを余儀なくされています。テレコム企業のエアテル(Airtel)とJioはネットワーク、課金、サイバーセキュリティの専門知識をもたらし、SIMライフサイクルツールを組み込みながらデータプランを収益化しています。
テクノロジースタートアップは機動性を加えています。フリートx(Fleetx)はOEMのダッシュデータに対抗するAI配送分析の拡大に向けてUSD 3,420万を調達しました。MapMyIndiaのNavICファーストマップは2025年の複数の車種でデフォルトとなりました。SecureThingsやCybellumのようなサイバーセキュリティニッチプレイヤーは、新興のWP.29スタイルの要件を満たす侵入検知システムを提案しています。
OEMがデジタルの深みを求めるにつれ、合併・買収(M&A)が活発化しています。Tata Motorsは、物流SaaS(サービスとしてのソフトウェア)を商用ラインナップに組み込むため、フレイト・タイガー(Freight Tiger)の相当なステークの取得計画を明らかにしました [3]。Hyundaiはサバリ(Savari)と提携し、インドの周波数規則に根ざしたV2X(車両対あらゆるもの)スタックを共同開発しました。競争上の優位性は今や金属プレス加工よりも、クラウドの稼働時間、脆弱性対応時間、開発者エコシステムにかかっており、インドのコネクテッドカー市場におけるソフトウェア定義自動車論を裏付けています。
市場機会と将来展望
短期的な機会としては、インドがサイバーセキュリティとV2Xガバナンスを制度化する中でのコンプライアンス主導のセキュリティおよびライフサイクルソフトウェア運用が挙げられる。AIS-189(CSMS範囲)の発行と、TRAIの2026年4月のV2Xコンサルテーションが相まって、OEMおよびサプライヤーは、サイバーセキュリティ管理、安全なOTAパイプライン、監査対応プロセスを商品化するよう促されており、これは乗用車・商用車の両プラットフォームで提供可能であり、特に工場出荷時の接続性が新車装着の大半を占める分野で顕著である。
もう一つの機会は、コックピットおよびテレマティクス用電子機器に関するインドの急速に拡大する現地エンジニアリングおよび製造基盤にあり、これはコネクテッド機能の国内統合の深化とOTA主導の機能展開を支えている。この変化の証左として、Samsung HARMANのプネーにおけるコネクテッドカー製造の拡大や、JSW MotorsとTata Elxsiによるプネーでのソフトウェア定義モビリティ・エンジニアリングセンター構築のパートナーシップが挙げられ、これはインドの利用ケース(ナビゲーションのローカライズ、フリートの生産性、方言対応の音声体験)に合わせたOTA、車載アプリ、コネクテッドサービスパッケージのエコシステムを拡大している。
最近の業界動向
- 2026年7月:Maruti Suzukiは、インキュベーションプログラムを通じてSarvam AIを含む5つのスタートアップを取り込み、生成AIエージェントを活用してコネクテッドエコシステム全体での顧客対応を強化した。この動きは、基本的なテレマティクスを超えたソフトウェア主導のエンゲージメント層へのOEMの注力を示し、コネクテッドサービスの差別化と顧客維持を支えている。
- 2026年5月:VE Commercial Vehicles(VECV)は、VE Connected Solutionsへの出資比率を追加で23%引き上げ、総保有比率を74%とした。出資比率の引き上げにより、商用車コネクティビティにおけるテレマティクス実行と製品ロードマップの支配力が強化され、車両、フリートデータ、サービス提供の統合が緊密化した。
- 2024年10月:Kia IndiaはAirtel Businessと提携し、Kia Connect 2.0プラットフォームを展開、Airtelのネットワーク上で車両管理、AI音声、リモート制御、安全機能を拡充した。この提携により、インドにおける通信事業者とOEMの運営モデルが強化され、接続性の提供とサービス提供を組み合わせることで、大衆向けバリアント全体でコネクテッド機能を拡大した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、乗用車および商用車全体にわたる車内接続、データ交換、リモートまたはデジタル機能を可能にするコネクテッドカーの機能とサービスからインドで生み出される価値として定義されます。
調査範囲の除外事項:車両接続用途に設置されていないスタンドアロンの消費者向けガジェットおよびアクセサリー、ならびに自動車に関連しない非自動車IoT支出は除外します。
セグメンテーション概要
- アプリケーションタイプ別
- ナビゲーション
- リモート診断
- マルチメディアストリーミング
- ソーシャルメディアおよびその他のアプリ
- OTAアップデート
- ロードサイドアシスト
- eコールおよびSOSアシスタンス
- リモートオペレーション
- 自動駐車/コネクテッド駐車
- 自動操縦(オートパイロット)
- ホーム統合
- 盗難車両回収/警告
- 接続タイプ別
- 埋め込み型
- 統合型
- 有線テザリング型
- 通信モデル別
- 車車間通信(V2V)
- 車両対インフラ(V2I)
- 車両対歩行者(V2P)
- 車両対クラウド(V2C)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 販売チャネル別
- OEM工場装着
- アフターマーケット後付け
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の採用シグナルから始めて価値に遡ることができるよう、モデルの事実的な基盤を確立しました。インドの車両保有台数、新規登録、政策シグナルをマッピングするために、道路交通・高速道路省の刊行物、SIAM(インド自動車工業会)のリリース、インド自動車研究協会の参考資料(AIS関連通知を含む)、インド電気通信規制庁の更新情報を含む公的・公式ソースが使用されました。
接続レイヤーがブラックボックスとして扱われないよう、電気通信省のリリース、関連電子機器カテゴリーのインド税関貿易統計、インドにおけるテレマティクスとV2X対応を論じた査読済みまたは学会論文も精査しました。これを企業の提出書類、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道で補完し、企業財務・ニュースインテリジェンスおよび特許データベースへの有料サブスクリプションを選択的に活用して機能ロードマップを把握しました。これらのソース例は例示的なものであり、網羅的ではなく、データ収集、検証、明確化のために他の多くの公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、マーケティングされているものだけでなく、インドで実際に装着・アクティベート・課金されているものを確認することに重点を置きました。OEM側の機能担当者、部品・ソフトウェアサプライヤー、テレコム・プラットフォームのステークホルダー、フリート・モビリティオペレーターなどの下流ユーザーを含む多様な関係者と対話し、国内の主要な自動車ハブと需要センターにわたって視点のバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:20% |
| 中位層:49% | 機能・ユニットリーダー:28% |
| 中小プレイヤー:21% | マネージャー:52% |
市場規模算定と予測
規模算定は、インドの車両販売台数と保有台数を使用して対象インストールベースを再構築する需要プールの構築から始まり、主要機能バケット全体の接続装着率とアクティベーション率でフィルタリングされます。トップダウンとボトムアップのロジックを1つのモデルで使用し、ヘッドラインはマクロ指標から構築され、サプライヤーのロールアップとサンプリングされた価格×数量の計算を使用して検証されます。
主要ドライバーとして扱われたインプットには、乗用車対商用車の率、組み込み型対テザード型接続の普及率、テレマティクス義務化に関連する装着タイミング、4Gおよび5Gカバレッジの準備状況、典型的なサブスクリプションのアタッチ率と更新行動(複数年バンドルを含む)が含まれます。公開価格が一貫していない場合、価格帯はインタビューのフィードバックを使用して正規化され、公開されている機能パッケージとファイナンシングバンドルと照合されました。予測については、新モデルが工場装着モジュールとともに出荷される速度、規制の進化、データプランの経済性の動向に関する仮定を基盤としたシナリオ分析が使用されました。ボトムアップ検証のギャップは、保守的な採用範囲を使用し、その後、専門家のフィードバックで車両あたりの暗示的な収益を再検証することで対処されました。
データ検証と更新サイクル
アウトプットは、車両出荷台数、接続モジュールの可用性、テレコムカバレッジの進捗などの独立したシグナルと比較した際に合計値が現実的であり続けるよう、複数のチェックを通じて検証されます。差異はインプットレベルで調査され、単一の仮定によって数値が引っ張られている場合、その仮定はサインオフ前にフォローアップコールとデスク再確認を通じて再テストされます。
各レポートは年次で更新され、政策変更、コネクテッド機能に関連する大規模なリコール、接続プランの急激な価格変動など、重大な変化が観察された場合には中間更新が行われます。納品前に最新のレビューパスが完了し、クライアントが古いスナップショットではなく最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのインドのコネクテッドカー市場規模算定と他の公表推計との比較
インドのコネクテッドカーの公表市場規模は、同じテーマを説明していても大きく異なって見える場合があります。これは、カウントされる収益ストリームと採用のタイミングが同一の方法で処理されていないためです。通常、差異は、コネクテッド収益として扱われるもの、起点として選択された年、および車両の経年に伴う価格とアクティベーションの仮定の違いから生じます。
この市場における主要なギャップ要因には、推計がコネクテッド機能とサービスのみをカウントするか、より広範な車両電子機器の価値もカウントするか、および非アクティブな工場装着モジュールが収益としてカウントされるかどうかが含まれます。もう一つの一般的な要因は、サブスクリプションとバンドルプランの取り扱いです。一部のモデルは高速な有料アタッチ率を想定し、他のモデルは収益化をより長い更新サイクルにわたって分散させます。通貨換算のタイミングと更新頻度も重要であり、インドの自動車販売と機能の発売は1年以内に変化する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 150.00 ビリオン 米ドル(2025年) | |
| 産業出版社A | 3.50 ビリオン 米ドル(2024年) | この推計は、より小さな有料収益プールと異なる基準年に基づいており、車内アプリケーション価値と長期的なサブスクリプション収益化を完全にスケールインせずに、近期の接続収益に焦点を当てているようです。 |
| 産業出版社B | 8.43 ビリオン 米ドル(2024年) | 調査範囲と時間軸がページ全体で混在した数値で提示されており、暗示される市場境界がずれる可能性があり、価格とアクティベーションに関するモデルの仮定がインドの車両保有台数と発売ペースに一貫して結び付けられていません。 |
車両出荷台数、インストールベースの構築、機能アクティベーションの確認は、Mordor Intelligenceがテレマティクス、インフォテインメント、ドライバーアシスタンス全体のアプリケーション価値を含むコネクテッドカーの収益プールに整合し続けるための根拠となっています。調査範囲を比較可能な収益ラインと年度に絞り込むと、残りの差異は通常、サブスクリプションのアタッチ仮定と、組み込み接続が新モデル全体で標準化される速度に帰着します。
レポートで回答される主要な質問
インドのコネクテッドカー市場の現在の規模と成長率はどのくらいですか?
インドのコネクテッドカー市場規模は2026年に150.01 ビリオン 米ドルと評価され、2027年の186.42 ビリオン 米ドルから2032年には551.62 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは24.28%です。
2026年に最大の市場シェアを持つ車両タイプはどれですか?
乗用車は2026年のインドのコネクテッドカー市場規模の81.65%を占めました。
2026年に最大のシェアを持つアプリケーションはどれですか?
ナビゲーションがリアルタイム交通情報と地域マッピング統合に牽引され、2026年に27.20%のシェアで市場をリードしています。
無線(OTA)アップデートが最も速く成長しているのはなぜですか?
OTAはサービスセンターへの訪問を削減し、OEMがリモートで機能を展開することを可能にし、2032年にかけCAGR 26.15%を牽引しています。