
コネクテッドカーデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 72.52 十億米ドル |
| 市場規模 (2031) | 143.47 十億米ドル |
| 成長率 (2026 - 2031) | 14.62 % |
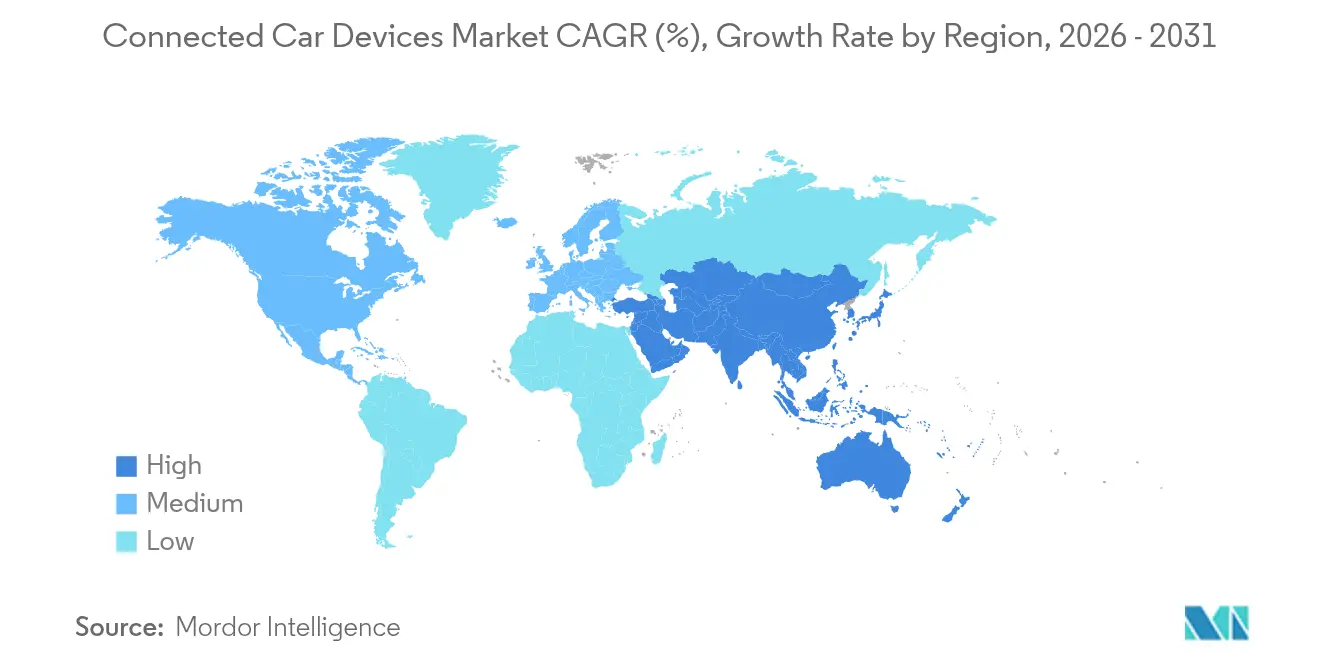
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
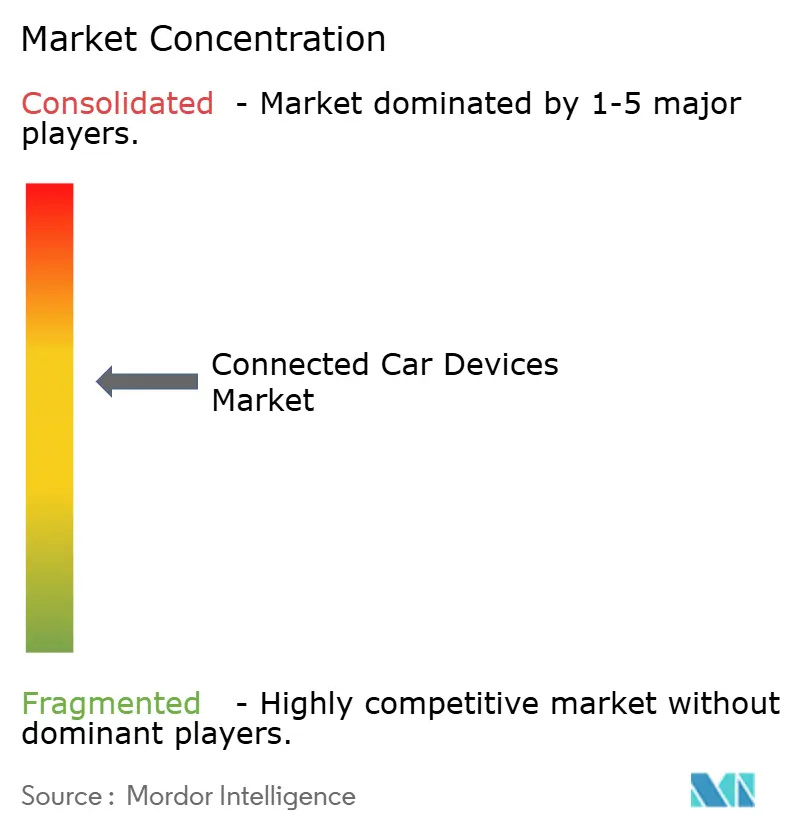
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコネクテッドカーデバイス市場分析
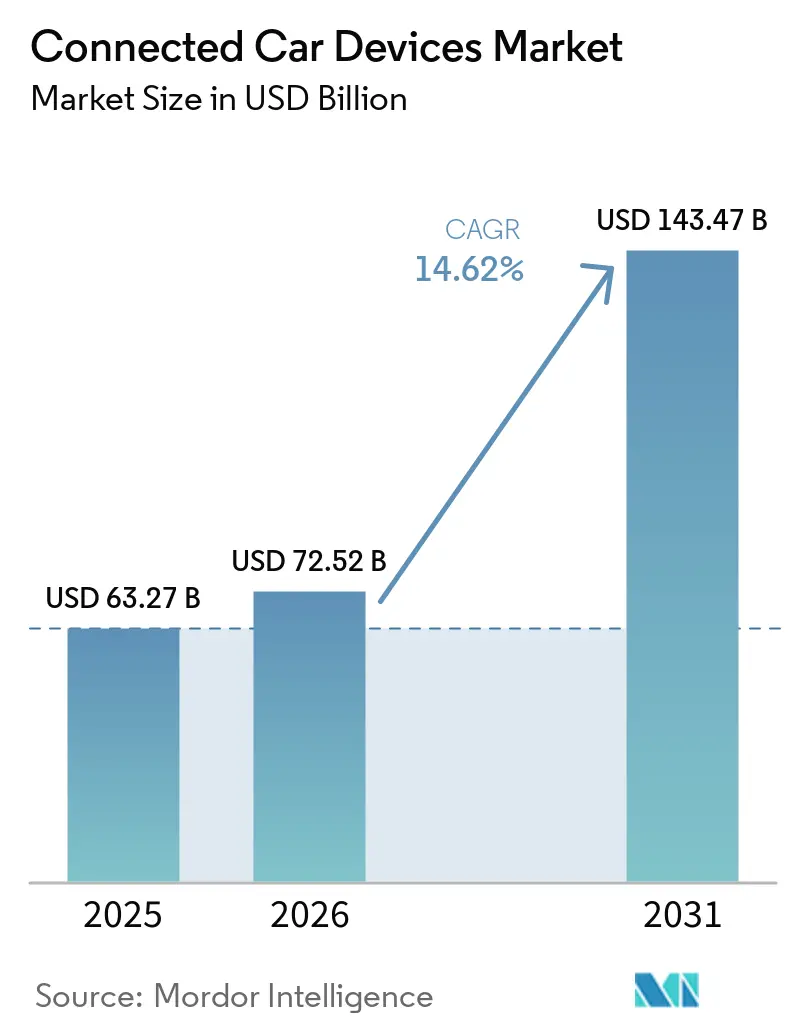
コネクテッドカーデバイス市場規模は2026年に720億5,200万米ドルと推定され、2025年の632億7,000万米ドルから成長し、2031年には1,434億7,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)14.62%で拡大します。需要は、5Gの急速な展開、eコールおよびADASに関する新たな義務化規制、シームレスな接続性に依存するソフトウェア定義型車両へのシフトを背景に生じています。OEMはサブスクリプションサービスとデータ収益化の基盤として組み込みモジュールを位置づけており、コネクテッドサービスによる車両1台あたりの潜在収益は1,600米ドルに上ります。セルラー車車間・路車間通信(C-V2X)標準の普及と、安全性が重要な機能の遅延を低減するエッジAIチップセットの拡大が成長を後押ししています。
主要レポートのポイント
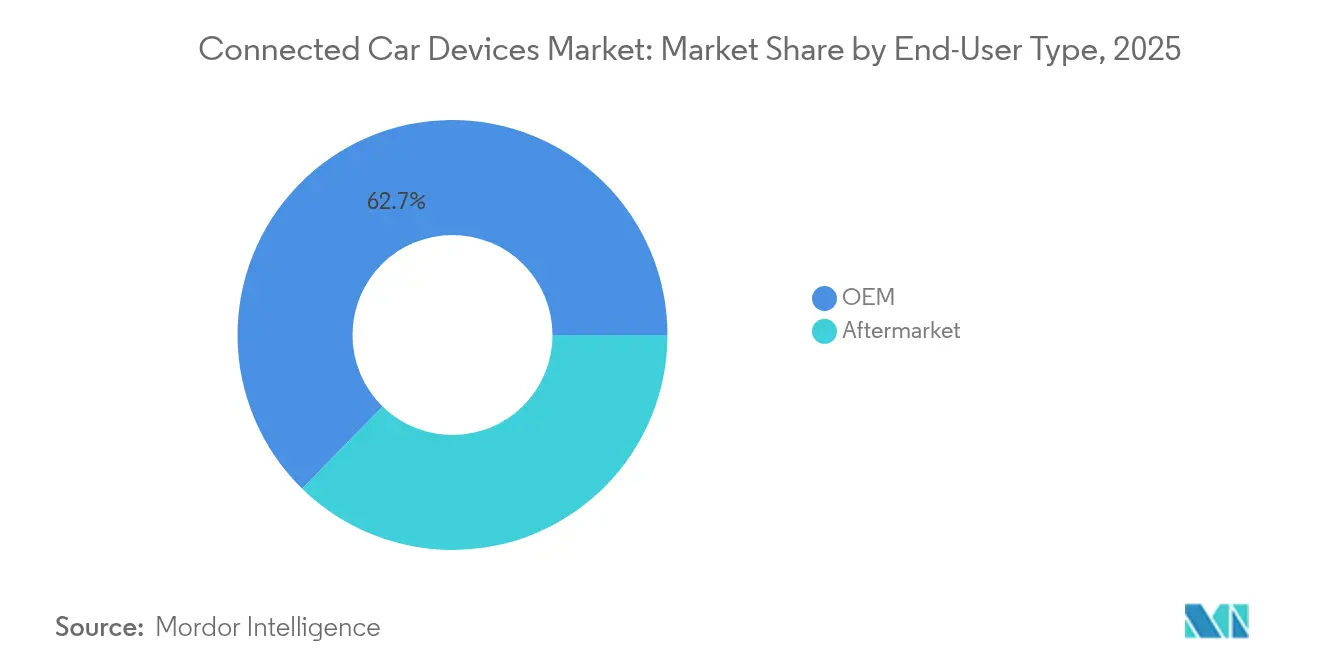
- エンドユーザータイプ別では、OEMチャネルが2025年のコネクテッドカーデバイス市場シェアの62.68%を占めてリードし、アフターマーケットソリューションは2031年までに年平均成長率(CAGR)15.51%で拡大する見込みです。
- 通信タイプ別では、車車間通信技術が2025年のコネクテッドカーデバイス市場規模の39.05%を占め、車両対グリッド通信は2031年までに最速の年平均成長率(CAGR)14.92%を記録する見通しです。
- 製品タイプ別では、ドライバーアシスタンスシステムが2025年のコネクテッドカーデバイス市場規模の40.74%のシェアを占め、サイバーセキュリティハードウェアが年平均成長率(CAGR)14.67%で最も急速に拡大します。
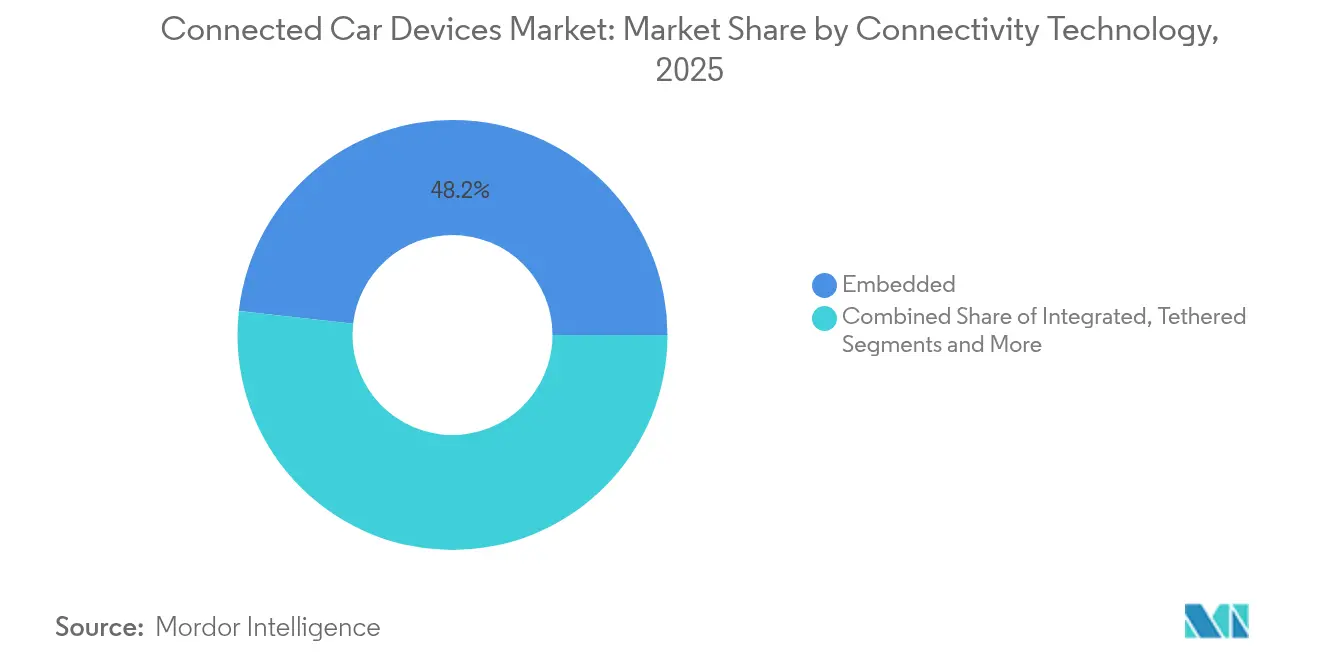
- 接続技術別では、組み込みソリューションが2025年に48.22%の収益シェアを占めて優位に立ち、C-V2Xセグメントは年平均成長率(CAGR)15.19%を達成する軌道にあります。
- 車両推進タイプ別では、内燃機関モデルが2025年に75.62%のシェアを維持し、バッテリー電気自動車が今後10年間で最高の年平均成長率(CAGR)14.93%を記録します。
- 地域別では、北米が2025年のコネクテッドカーデバイス市場シェアの38.26%を占めましたが、アジア太平洋地域は2031年までに最も高い年平均成長率(CAGR)15.02%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gの急速な展開とキャリア・OEM | +3.2% | 中国、韓国、米国での早期成果を伴うグローバル | 中期(2~4年) |
| eコールおよびADASの義務化規制 | +2.8% | 北米とEUが中核、中国での実施 | 短期(2年以内) |
| サブスクリプションベースの収益目標 | +2.1% | グローバル、プレミアムセグメントが先行 | 中期(2~4年) |
| エッジAIチップの実現 | +1.9% | グローバル、プレミアムおよびEVセグメントが主導 | 長期(4年以上) |
| 利用ベース保険の推進 | +1.7% | 北米とEU、アジア太平洋地域へ拡大 | 中期(2~4年) |
| クロスインダストリーのアプリストアエコシステム | +1.4% | グローバル、先進国市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gの急速な展開とキャリア・OEMパートナーシップ
自動車向け5G接続は2027年までに実現収益が指数関数的に成長すると予測されています。Cisco と TELUS はすでに自動化プラットフォーム上で150万台以上の5G車両をプロビジョニングし、自律走行機能に不可欠なリアルタイムに近いレベルまで遅延を削減しています。現在のパートナーシップは、接続性、エッジコンピューティング、開発者ツールを統合されたサービスにバンドルし、OEMが新サービスをより迅速に展開できるようにしています。これらのアライアンスは、キャリアが帯域幅プロバイダーから戦略的テクノロジーパートナーへと移行するため、サプライヤーの状況を変えています。その結果生まれたサービスプラットフォームは、プレミアムインフォテインメント、リモート診断、高精細マップを支え、ユーザー1人あたりの平均収益の向上を支援します。
eコールおよびADASの義務化規制
米国道路交通安全局(NHTSA)は、2029年9月までにすべての軽自動車に歩行者検知機能付き自動緊急ブレーキを義務付けており、年間コンプライアンスコストは3億5,400万米ドル、生涯便益は58億2,000万米ドルを超えます[1]。欧州は一般安全規則のもとでeコールおよび一連のドライバーアシスタンス機能を施行し、中国は北京だけで7,000台以上の5G-A基地局を設置してインテリジェントモビリティの車路クラウドパイロットを拡大しています。これらの義務化規制はタイムラインの不確実性を排除し、OEMが接続センサーを標準装備として統合することを促しています。サプライヤーは予測可能な生産量から恩恵を受け、消費者は事故率を低下させる普遍的な安全機能を享受します。
サブスクリプションベースの収益目標
ハードウェアの利益率が低下する中、自動車メーカーは継続的な収益源を模索している。VolvoのEX90電気SUVはQualcommのデジタルコクピットを搭載し、機能をオンデマンドで解放する仕組みを採用しており、VolkswagenのCariadユニットは有料の自動運転パッケージの展開を検討している。業界予測によれば、ソフトウェアが車両イノベーションの4分の3以上を占めるようになるとされている。成功の鍵は、基本機能のペイウォール化に対する反発を避けながら、消費者に明確な価値を提供することにある。プラットフォームは、セキュアなOTA(無線通信経由)アップデート、利用状況分析、柔軟な課金体系をサポートし、ブランドが安全性やパフォーマンスを損なうことなくサービスをパーソナライズできるようにする必要がある。コネクテッドビークル市場において、ファクトリーゲートウェイは独自のCANメッセージにアクセスし、セキュアなOTAアップデートを可能にすることで、General MotorsのOnStarのようなOEMプログラムに、アフターマーケットのプラグインでは実現できない機能セットを提供している。
車内推論のためのエッジAIチップ
NXPのS32N55とHonda-Renesasが開発中の2,000 TOPSプロセッサは、集中型のAI対応アーキテクチャへの移行を示しています[2]。エッジにコンピューティングを配置することでクラウドへの依存を低減し、接続性が低い場合でもリアルタイムのドライバーモニタリング、センサーフュージョン、予知保全を可能にします。高度なAIハードウェアにより、車両1台あたりの半導体コンテンツは2030年までに倍増すると予測されています。複数の電子制御ユニットをドメインコントローラーに統合することで配線を削減し、重量を節約し、アップデートを簡素化しますが、シリコンに組み込まれた堅牢な熱管理とサイバーセキュリティ保護が必要です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティの脆弱性 | -2.4% | グローバル、プレミアムセグメントで深刻 | 短期(2年以内) |
| マルチバンドV2Xの高い部品表(BOM)コスト | -1.8% | グローバル、新興市場に集中 | 中期(2~4年) |
| OEMのサービスマージンを侵食するデータクラウドのエグレス料金 | -1.6% | グローバル、北米とEUに集中 | 中期(2~4年) |
| 半導体サプライチェーンの脆弱性 | -1.4% | グローバル、アジア太平洋の製造業で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティの脆弱性とリコール
Pwn2Own Automotive 2024コンテストでは、Alpineのインフォテインメントユニット「Halo9」においてゼロクリックエクスプロイトが96%の成功率で発見され、リモートからの侵害の容易さが浮き彫りになりました[3]。2023年にはソフトウェア関連のリコールが3,000万台以上の車両に影響を与え、NISTに登録されたCVE-2023-6248の脆弱性により、広く普及しているテレマティクスゲートウェイの完全なデバイス乗っ取りが可能になります。車両が走るデータセンターになるにつれて攻撃対象領域が拡大し、販売後のパッチコストや評判へのダメージが増大します。規制当局はセキュリティバイデザインを要求し、サプライヤーにハードウェアルートオブトラスト、セキュアなOTAフレームワーク、継続的なペネトレーションテストの組み込みを求めています。
マルチバンドV2Xモジュールの高い部品表(BOM)コスト
DSRC、C-V2X、および新興の5Gサイドリンクを1つのボックスでサポートすることで、RF(無線周波数)の複雑さと製造コストが上昇します。自動車向け半導体は2027年までにトップに立つ軌道にあり、V2Xラジオは最もコストの高いコンポーネントの一つです。OEMはコスト削減のために地域別にSKUを多様化するか、グローバルプラットフォームを維持するユニバーサルモジュールを採用するかの選択を迫られています。DSRCとC-V2Xの暫定的な重複はスケールメリットを制限し、価格に敏感な市場ではコア機械コンテンツと接続性を天秤にかけます。生産量が増加し標準が収束するまで、高いモジュール価格はプレミアムセグメント以外での普及を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザータイプ別:
OEMの優位性が統合を推進OEMの設置は2025年のコネクテッドカーデバイス市場シェアの62.68%を占めました。これは、工場装着ハードウェアが車両診断、電力管理、保証フレームワークと深く統合されているためです。自動車メーカーは組み立て時にモジュールを組み込み、eコールおよびADAS義務への準拠を確保し、OTA(無線通信経由)アップグレードを合理化し、データに対するブランドコントロールを強化します。ソフトウェア定義型アーキテクチャへの依存度の高まりは、OEMがリモート機能の有効化や予知保全などの収益創出サービスに接続性を結びつけるにつれ、このチャネルのリーダーシップを確固たるものにします。
しかし、アフターマーケットプロバイダーは年平均成長率(CAGR)15.51%で急速に拡大しており、保険会社やフリートマネージャーがレガシー資産を後付けしています。プラグアンドプレイのドングルや有線のブラックボックスは、行動ベースの保険料やアセットトラッキングを支えるリアルタイムの利用データを提供します。HARMANのレディアップグレードキットは、設置速度とクロスブランド互換性を必要とする混合フリート向けにカスタマイズされたソリューションの典型例です。OEMのコントロールは依然として強力ですが、価格に敏感なオーナーや商業オペレーターがコネクテッドカーデバイス市場内で競争の多様性を確保する並行アフターマーケットを引き続き牽引しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


通信タイプ別:
V2Vが現在の展開をリード車車間通信リンクは2025年のコネクテッドカーデバイス市場収益シェアの39.05%を占めました。これは、路側ユニットを必要とせずに衝突警告を提供するためです。成熟した標準と実証された安全性の向上により、OEMは特に5つ星安全評価を目指す高販売量モデルでV2Vを優先的に採用しています。前方衝突警告がダウンタイムと保険コストを削減する商業フリートでも後付けが普及しています。
車両対グリッド機能は、エネルギー公益事業者が自動車メーカーと提携して再生可能エネルギーが多いグリッドを安定させるにつれ、2031年までに年平均成長率(CAGR)14.92%を記録すると予測されています。接続性と組み合わせた双方向充電器により、電気自動車は蓄積した電力をネットワークに戻すことができ、オーナーとグリッドオペレーターに新たな収益をもたらします。車両対インフラおよび車両対歩行者セグメントの成長はスマートシティへの支出に続きますが、これらはより広範な公共投資に依存しています。時間の経過とともに、統合されたV2Xスイートがすべてのモードを融合しますが、エコシステムが成熟するにつれてV2Vが礎石であり続けます。
製品タイプ別:
ADASシステムが市場リーダーシップを確立ドライバーアシスタンスシステムは2025年のコネクテッドカーデバイス市場の40.74%のシェアを占め、自動緊急ブレーキ、車線維持、インテリジェント速度アシスタンスに関する規制期限を反映しています。レーダー、カメラ、LiDARデータを接続性と組み合わせることで、車両はセンサー性能を向上させるクラウドベースの地図と交通情報にアクセスできます。消費者は即時の安全上の利点を認識し、マスマーケットセグメントでの高い価格を正当化します。
サイバーセキュリティハードウェアは現在の収益ではニッチですが、ソフトウェア中心の車両が異常検知、暗号化、セキュアブートのための専用プロセッサを必要とするため、年平均成長率(CAGR)14.67%で最も急速に拡大します。テレマティクスボックスはフリートモニタリング、稼働率、メンテナンスサイクルに不可欠であり続け、インフォテインメントプラットフォームはエンターテインメント、ナビゲーション、空調コントロールを統合するデジタルコックピットへと進化しています。ADAS、インフォテインメント、セキュリティをモジュラーアーキテクチャにバンドルできるサプライヤーは、コネクテッドカーデバイス市場内で製品の境界が曖昧になるにつれてより大きな価値を獲得できます。
接続技術別:
組み込みソリューションが優位組み込みモデムは2025年に48.22%の収益シェアを確保しました。これは、購入者が追加デバイスなしにオンデマンドサービスを常に期待しているためです。ネイティブSIMはプロビジョニング、アップデート、診断を簡素化し、自動車メーカーがグローバルローミングパートナー全体でパフォーマンスを保証できるようにします。キャリアを通じたサブスクリプションバンドルは、プレミアムおよびボリュームモデルのデフォルトとして組み込み設計をさらに定着させます。
セルラーV2Xの採用は、5Gスタンドアロンネットワークがより高いスループット、強化されたサイドリンク範囲、将来の自動運転機能を実現するにつれ、年平均成長率(CAGR)15.19%で上昇します。統合型およびテザード型オプションはニッチなアプリケーションで存続します。テザードドングルは低価格車やアフターマーケットの後付けに適し、統合型ソリューションは中間グレードのトリムのコストと柔軟性のバランスを取ります。4G、5G、Wi-Fiを切り替えるソフトウェア定義型ラジオへの収束によりSKUが削減されますが、組み込みアーキテクチャはコネクテッドカーデバイス市場の基盤であり続けます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両推進タイプ別:
内燃機関車がシェアリーダーシップを維持内燃機関プラットフォームは2025年の出荷台数の75.62%を占め、今後10年間もコネクテッドハードウェアの最大の収益プールであり続けます。内燃機関モデルへのeコール、テレマティクス、基本インフォテインメントの後付けにより、OEMは既存の生産ラインを活用しながらデータを収益化し、安全規制に準拠できます。これらの生産量は、すべての推進タイプにわたってコンポーネントコストを低下させるスケールメリットを支えます。
バッテリー電気自動車はゼロエミッション義務が強化されるにつれ、年平均成長率(CAGR)14.93%で成長します。その高電圧アーキテクチャと集中型ソフトウェアスタックは、インテリジェント充電、ルートベースのエネルギー最適化、車両対家庭への電力供給などの高度なコネクテッドサービスの理想的なホストとなります。ハイブリッドおよび燃料電池バリアントも、推進モードとメンテナンスサイクルを同期させる接続性から恩恵を受けます。BEVのシェアが上昇しても、内燃機関車の膨大な設置台数がコネクテッドカーデバイス市場内で主要な顧客グループであり続けます。
地域分析
北米コネクテッドカーデバイス市場
北米は2025年のコネクテッドカーデバイス市場シェアの38.26%を占めました。普及を牽引しているのは、インフラ投資・雇用法に基づく連邦資金援助と、ADAS、高精細インフォテインメント、5Gホットスポットを豊富に搭載したプレミアムSUVに対する消費者の需要です。米国運輸省および5G自動車協会との継続的なパイロットプログラムがC-V2Xへの信頼を高める一方、厳格なサイバーセキュリティおよびプライバシー規制が調達仕様を形成しています。カナダとメキシコは統合されたサプライチェーンの恩恵を受け、地域のOEM工場がコネクテッドモジュールとソフトウェアスタックを標準化することを可能にしています。これらの要因が、北米全域における健全な買い替えサイクルとアフターセールスサブスクリプションを持続させています。
アジア太平洋コネクテッドカーデバイス市場
アジア太平洋地域は2031年に向けて最速の15.02% CAGRを達成する軌道に乗っています。中国の車両・道路・クラウド構想が官民支出の基盤となっており、北京だけでもインテリジェントモビリティ向けに7,000基以上の5G-A基地局が設置されています。国内ブランド混雑した電気自動車市場での差別化を図るためにコネクティビティを組み込む一方、地域サプライヤーは二輪車やマイクロカー向けにコスト最適化されたテレマティクスを提供しています。日本と韓国は半導体製造の強みと早期の5G展開を活用し、次世代C-V2Xサイドリンク機能のテストを進めています。インドは安全基準の強化とスマートフォンに精通した消費者による常時接続インフォテインメントへの需要を背景に、大容量の機会として台頭していますが、価格感度の高さからテザリングソリューションも依然として有効です。
欧州コネクテッドカーデバイス市場
欧州は、義務的なe-Callや一般安全規則などの統一規制のもとで安定した勢いを維持しています。ドイツ、英国、フランスが普及を牽引しており、高級ブランドがプレミアムトリムラインにコネクティビティを標準装備し、ミドルレンジブランドもこれに追随しています。エネルギー効率および炭素削減目標が、EV充電を再生可能エネルギー出力に合わせる車両・グリッド間連携パイロットへの関心を高めています。厳格なデータ主権法がクラウドホスティングの選択に影響を与え、欧州拠点のプロバイダーに優位性をもたらしています。サイバーセキュリティ認証に関するEU全域の標準が策定中であり、国境を越えた型式認証の合理化とコネクテッドカーデバイス市場のさらなる活性化が期待されています。

規制環境
安全性が重視されるコネクティビティおよびライフサイクルサイバーセキュリティ管理に関する規制が強化されている。米国では、国家道路交通安全局(NHTSA)が2029年9月までにすべての軽自動車に歩行者検知機能付き自動緊急ブレーキを義務付ける規則を最終決定した。これにより、ADAS機能性能とコンプライアンス文書化に使用される、コネクテッドセンシング、コンピューティング、更新可能なECUのOEM統合が加速している。
欧州では、EUデータ法(規則(EU) 2023/2854)が2025年9月に施行され、ユーザーおよび指定第三者への標準化された車両データアクセスと共有に向けたコンプライアンス上の推進力が生まれ、テレマティクスバックエンドと車載データパイプラインの再構築が進んでいる。UN ECE WP.29は、UN規則第155号(CSMS)および第156号(SUMS)を通じて、世界的な車両サイバーセキュリティおよびソフトウェア更新ガバナンスの基盤としての位置付けを維持している。2026年6月、英国車両認証機関(VCA)は、すべての新型車両に対しUN R155およびUN R156への完全準拠を義務付け、UNECE WP.29/GRVAは2026年に管理システム証明書を車両型式認証当局とより直接的に連携させることで監視を強化する提案を進めた。
バリューチェーン分析
コネクテッドカーデバイスのバリューチェーンは、半導体およびRFコンテンツ(モデム、GNSS、セキュアエレメント)、Tier1統合(テレマティクス制御ユニット、デジタルコックピット/インフォテインメント、ADASドメインコントローラー、サイバーセキュリティハードウェア)、OEMのE/Eアーキテクチャおよびソフトウェア統合、販売後の運用(OTA更新プラットフォーム、クラウドデータストレージと分析、課金・サブスクリプション管理、フリートおよび保険用途)を包含する。ソフトウェア定義車両プログラムの規模拡大に伴い、価値獲得はプラットフォームソフトウェア、クラウド運用、データサービスへ移行しており、一方で組み込みコネクティビティ(eSIM/iSIMプロビジョニング、キャリアプラットフォーム、ローミング)は部品表とサービス提供スタックの両方でますます重要な位置を占めている。
制約要因とてこの効果は統合とコンプライアンスの境界に存在する。マルチバンドV2Xハードウェアは部品表と検証の複雑さを増大させ、サイバーセキュリティ管理要件(CSMS/SUMS)はサプライヤーとOEMの双方に継続的なプロセスコストを追加する。地政学的要因もまた調達とベンダー適格性審査を再形成しており、中国・ロシアとのサプライチェーン関係を持つ特定のコネクテッドビークル用ハードウェア・ソフトウェア取引を制限する米国商務省の最終規則(2025年1月)を含め、OEMおよびTier1サプライヤーはモジュール調達、ソフトウェアコンポーネント、クラウドバックエンドを市場アクセス維持のために再マッピングすることを迫られている。コンポーネント専門企業とプラットフォーム提供企業を結びつけるパートナーシップ(例えば、FocalPointがSTMicroelectronicsと協力し、S-GNSS AutoをTeseoデバイスに統合(2026年7月))も、リファレンスデザインと相互運用可能なビルディングブロックへの重視の高まりを示し、設計組み込みサイクルの短縮に寄与している。
競合状況
コネクテッドカーデバイス市場は適度に分散していますが、半導体メーカー、クラウドハイパースケーラー、通信機器企業が確立されたティア1サプライヤーに挑戦するにつれ、競争が激化しています。InfineonによるMarvellの自動車用イーサネット部門の買収は、高帯域幅ネットワーキングとパワーエレクトロニクスおよびマイクロコントローラーの垂直統合への推進を示しています。QualcommによるAutotalksの買収は、SnapdragonデジタルシャーシにデュアルモードDSRC/C-V2X機能を追加し、接続性、コンピューティング、AIアクセラレーターを融合したターンキープラットフォームを提供する競争を示しています。
パートナーシップが今やイノベーションのペースを決定しています。BoschとMicrosoftはドメイン専門知識と生成AIを組み合わせてソフトウェア検証ワークフローを自動化し、OTA(無線通信経由)アップデートのリリースサイクルを短縮しています。AWSはToyotaと協力してコネクテッドサービスのバックエンドをホストし、GoogleはAndroid Automotive OSとアプリサービスを複数の欧州ブランドに拡大しています。これらのアライアンスにより、自動車メーカーはブランドアイデンティティを手放すことなくクラウドのスケールを活用し、モデルレンジ全体でサービス展開を加速できます。
サイバーセキュリティとエッジ推論には多くのホワイトスペースの機会があります。Blaizeなどの専門企業は、リアルタイム認識のためのエネルギー効率の高いグラフストリーミングプロセッサを提供しています。アーキテクチャが集中型コンピューティングに収束するにつれ、セキュアでアップグレード可能かつ標準準拠のモジュールを提供できるサプライヤーが交渉力を高めます。同時に、価格圧力とポートフォリオの重複が統合を促進し、プレーヤーがコネクテッドカーデバイス市場でのスケールを求めるにつれてさらなる合併が示唆されます。
コネクテッドカーデバイス業界リーダー
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
Autoliv Inc.
-
Valeo SA
- 注:主要企業の掲載順は順位を示すものではありません。
コネクテッドカーデバイス市場
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Harman International
- Valeo SA
- Magna International
- Panasonic Corp.
- Visteon Corp.
- Autoliv Inc.
- Infineon Technologies AG
- Autotalks Ltd.
- Qualcomm Inc.
- NXP Semiconductors
- NVIDIA Corp.
- Sierra Wireless
- Cisco Systems
- Huawei Technologies
- AT&T
- Verizon
- Vodafone Group
- Ericsson
- LG Electronics
- Telit

市場機会と将来展望
データアクセスへのコンプライアンスと標準化は、OEMおよびアフターマーケットのエコシステム全体で相互運用可能なテレマティクスおよびデータ共有レイヤーに具体的なホワイトスペースを生み出している。EUデータ法(2025年9月施行)は、メーカーとサプライヤーを車両生成データ共有のための技術的アプローチへと推進しており、COVESAはビークルシグナル仕様(VSS)およびビークル情報サービス仕様(VISS)を、プラットフォーム間でデータ交換を実運用化するための実用的な標準として位置付けている。車載セキュリティハードウェア(ルートオブトラスト、セキュアブート、セキュアOTA)を準拠データインターフェースと組み合わせられるサプライヤーは、地域やブランドをまたいだ再作業を削減できる。
コックピット、コネクティビティ、ADASにわたるプラットフォーム統合もまた、ソフトウェア定義車両のロードマップに沿ったスケーラブルでアップグレード可能なデバイスアーキテクチャを持つサプライヤーに機会を開いている。2026年5月、StellantisはQualcommとのパートナーシップを拡大し、STLA Brainプラットフォームと並んでSnapdragon Digital Chassisの機能(コネクティビティ、コックピット、運転支援)を採用した。これは、マルチブランド展開を簡素化する事前統合済みのコンピューティングおよびコネクティビティスタックへの需要を反映している。キャリア側では、Verizonが米国内で新造されたBMWグループ車両向けに、KDDIのGlobal Communications Platform経由で5GスタンドアロンおよびLTE接続の提供を開始した(2026年7月)。これは、キャリア認証を満たし、遠隔プロビジョニングを可能にし、コネクテッドセーフティ、診断、サブスクリプション配信のための低遅延サービスをサポートできるデバイス・モジュールベンダーにとっての機会を強化している。
Recent Industry Developments in コネクテッドカーデバイス市場
- 2026年6月:DensoのMobiQ C-V2X路側機モジュールが、スペインのDEKRA研究所での試験を経てOmniAirモジュール認証を取得した。この認証は、インフラ・車両間展開における相互運用性の主張を強化し、標準化された適合性証拠を必要とする機関や統合事業者による調達を支援する。
- 2025年6月:ContinentalがAudi Q6 e-tron向けにCoSmA超広帯域(UWB)デジタルアクセスシステムの供給を開始した。量産供給の開始は、頑健な車載コネクティビティとサイバーセキュリティ設計に依存する、セキュアなスマートフォンベースのアクセス機能のOEM採用が拡大していることを示している。
- 2024年4月:Trend MicroのZero Day Initiativeが2024年のPwn2Own Automotiveコンテストを実施し、研究者らはAlpineのHalo9インフォテインメントユニットに対するゼロクリックエクスプロイトを実証した。この結果は、インフォテインメントおよびテレマティクスのエンドポイントが攻撃対象領域を拡大していることを再確認させ、コネクテッドカーデバイスプログラム全体でハードウェア裏付けされたセキュリティとセキュアな更新パイプラインへの需要を加速させている。


コネクテッドカーデバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、コネクテッドカーデバイス市場は、テレマティクス、V2X通信、コネクテッド安全機能およびインフォテインメント機能を通じて、車両の接続性、データ交換、ドライバーおよび車両とのインタラクションを可能にする車載ハードウェアおよび組み込みデバイス層を対象としている。
対象外の範囲:定期的な接続サービスのサブスクリプション、スタンドアロンのスマートフォンアプリ、および車載デバイスを伴わない純粋なソフトウェアのみのプラットフォームは対象外とする。
セグメンテーション概要
- エンドユーザータイプ別
- OEM
- アフターマーケット
- 通信タイプ別
- V2V
- V2I
- V2P
- V2N
- V2G
- 製品タイプ別
- ドライバーアシスタンスシステム(ADAS)
- テレマティクス
- 車内インフォテインメント
- サイバーセキュリティハードウェア
- 接続技術別
- 組み込み型
- 統合型
- テザード型
- DSRC
- C-V2X(4G/5G)
- 車両推進タイプ別
- 内燃機関車
- 電気自動車
- バッテリー電気自動車
- ハイブリッド電気自動車
- 燃料電池電気自動車
- プラグインハイブリッド電気自動車
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、車両生産台数、保有台数、接続性の普及状況といった測定可能なシグナルにモデルを紐付けるために活用した。国家交通機関、通信規制当局および標準化団体、ITUの発表資料、UNECEおよびその他の車両安全規制、ならびに生産台数と登録台数に関するOICAなどの統といった公開情報を参照した。前提条件を現実的なものに保つため、査読済みのモビリティおよびV2X研究論文、特許データベース、信頼性の高い自動車・電子機器専門メディアからの補足情報も活用した。
公開情報に加え、企業財務・インテリジェンス、ニュース・財務情報、特許カバレッジに関する有料サブスクリプションを活用し、製品ポジショニングのマッピングおよびコネクテッドデバイス事業への収益エクスポージャーの妥当性確認を行った。貿易フロー(モジュールおよび電子サブアセンブリ)が重要な場合は、出荷レベルの輸出入データセットを参照し、供給動向が採用状況の主張と方向性として一致しているかを検証した。ここに記載されているソースはあくまで例示であり、明確化および相互確認のために多数の追加公開文書や申請書類を参照している。
一次インタビューおよびサーベイ
一次調査は、OEM側のプログラムチーム、ティア2およびモジュールサプライヤー、アフターマーケットチャネル関係者、ならびにAPAC・EMEA・アメリカ大陸にわたるエンジニアリング専門の有識者へのインタビューおよび構造化サーベイを中心に実施した。これらの対話を通じて、車両あたりのデバイス搭載数、グレード別の標準的な機能バンドル、C-V2XとDSRCの移行タイミングなど、広範な採用状況に関する記述を実用的なインプットへと変換した。見解が相反する場合は、モデルを確定する前に前提条件を精緻化できるよう、追加のフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | APAC:40% |
| 中位層:48% | 部門・ユニットリーダー:32% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:54% | アメリカ大陸:26% |
市場規模の算定と予測
規模の算定は、トップダウン型の需要再構築アプローチを用いて行った。車両生産台数と保有台数をアドレス可能なコネクテッドデバイスのプールに変換し、車両クラスおよび地域別の接続性普及率と機能適合性でフィルタリングした。この第一段階の推計は、その後、選択的なボトムアップ検証によって裏付けた。具体的には、主要デバイスカテゴリーのサンプルデバイスASP(平均販売価格)に推定ユニット数を乗じる方法や、アフターマーケットの取り付け率に関するチャネルチェックを実施し、特定地域の数値が過大に見える場合に合計値を調整した。
モデルで使用したインプットは実用的かつ観測可能なものであり、新車生産・登録動向、コネクテッドグレードのシェア、テレマティクスコントロールユニットおよびV2Xモジュールの搭載率、4Gから5GおよびC-V2Xへの移行タイミング、車両あたりの典型的な電子部品コンテンツの変化、ならびにeCallに関連する要件などの規制上のマーカーが含まれる。予測は、シナリオ分析と簡易的な多変量回帰レイヤーを組み合わせて実施し、普及率、車両生産台数、接続技術ミックスを主要ドライバーとして業界専門家とともに議論・ストレステストを行った。特定の国における特定デバイスタイプのボトムアップ検証でデータが不足していた場合は、比較可能な市場のプロキシASPおよび採用比率を適用し、追加のヒアリングを通じて再検証した。
データ検証と更新サイクル
検証は、独立した指標を用いた段階的なトライアンギュレーションによって実施した。モデルのアウトプットを車両生産計画、接性採用シグナル、および報告された電子部品コンテンツの動向と照合した。外れ値は变数レベルで調査し、乖離がユニット前提、ASPの推移、または地域ミックスのいずれに起因するかを特定した上で、承認前に修正を行った。
数値の整合性、一貫したスコープ適用、および最終的な成長経路が記載されたドライバーと一致していることを確認するため、第二のアナリストによるレビューを実施した。レポートは年次で更新され、規制変更や車両生産台数の急激な変動など、重要なイベントが発生した場合には中間更新を行う。納品前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのコネクテッドカーデバイス市場推計と他の公表推計との比較
コネクテッドカーデバイスに関する公表数値が完全に一致することはほとんどない。その理由は、この用語がカバーする内容が異なる場合があり、各調査会社がハードウェア、ソフトウェア、サービス収益の組み合わせを独自に設定しているためである。また、起点として選択する年、通貨換算のタイミング、技術ミックスの変化速度の前提によっても差異が生じる。
接続サービスのサブスクリプションはMordor Intelligenceの本市場のスコープ外であり、これが2026年の数値がデバイス価値と定期的なデータプランおよびプラットフォーム料金を合算した推計よりも低く見える主な理由である。残りの差異は通常、アフターマーケットデバイスがOEM搭載ユニットと同様にカウントされているかどうか、ADASとテレマティクスのデバイスコンテンツの扱い方、およびC-V2Xの採用がネットワークと車両プラットフォームのサイクルに連動した段階的な普及として、あるいは早期の急速な普及としてモデル化されているかどうかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 72.52 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 138.03 ビリオン 米ドル(2025年) | より早い基準年を使用しており、デバイス価値とコネクテッドサービスおよびプラットフォーム関連収益を合算した広義の定義を含んでいる可能性があり、2025年の起点が押し上げられている。 |
| 業界調査会社B | 62.10 ビリオン 米ドル(2025年) | より狭い製品グループ分けと異なる技術区分による販売市場の視点に焦点を当てており、機能バンドルとOEM搭載の車両あたりコンテンツが保守的に扱われる場合、高付加価値デバイスカテゴリーを過小評価する可能性がある。 |
この表は、差異の大部分が算術的な誤りではなく、スコープとタイミングによって説明されることを示している。デバイスのみの収益を定期サービスから分離し、採用の普及ペースを車両生産サイクルに連動させることで、市場規模は明確な変数に遡って追跡しやすくなり、更新時の再確認も容易になる。


レポートで回答される主要な質問
コネクテッドカーデバイス市場の現在の規模はどのくらいですか?
コネクテッドカーデバイス市場規模は2026年に720億5,200万米ドルに達し、年平均成長率(CAGR)14.62%で2031年までに約1,434億7,000万米ドルに倍増する見込みです。
どの地域が市場をリードしていますか?
北米は規制上の義務とプレミアム車両の高い普及率により、2025年に38.26%の市場シェアを占めました。
OEMがサブスクリプションサービスに注力する理由は何ですか?
OEMはハードウェアマージンの縮小を補うために継続的な収益を解放することを目指しており、コネクテッドサービスによる車両1台あたりの潜在収益は1,600米ドルに上ります。
最も急速に成長しているセグメントはどれですか?
車両対グリッド通信、サイバーセキュリティハードウェア、バッテリー電気自動車はそれぞれ2031年まで13.5%を超える年平均成長率(CAGR)を記録します。
サイバーセキュリティリスクはどのように対処されていますか?
自動車メーカーはハードウェアルートオブトラストを組み込み、継続的なペネトレーションテストを実施し、新興のセキュリティバイデザイン規制に対応するために専門企業と提携しています。
5Gはコネクテッド車両においてどのような役割を果たしますか?
スタンドアロン5Gは遅延をリアルタイムに近いレベルまで削減し、高度なドライバーアシスタンス、高精細マッピング、将来の自律走行機能を実現しながら、新たなキャリア・OEMサービスプラットフォームをサポートします。


 お客様のデータは安全であり、販売や共有は一切行われません。

