
インドのクレーン市場規模とシェア
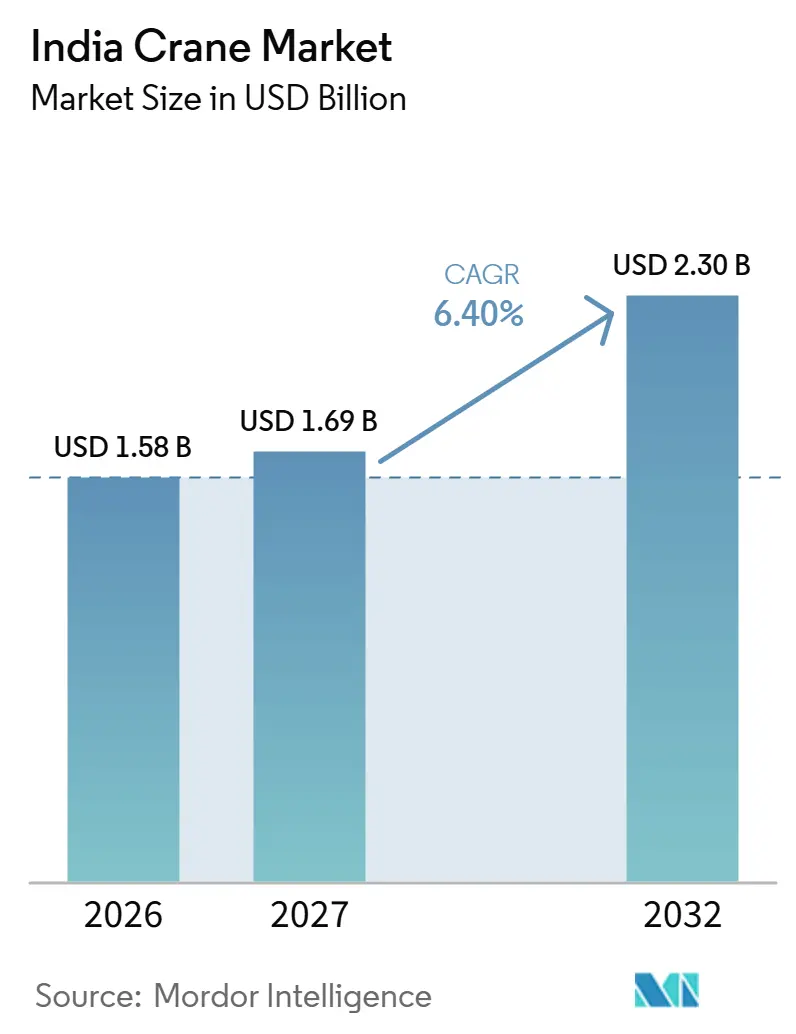
Mordor Intelligenceによるインドのクレーン市場分析
インドのクレーン市場規模は、2026年の15.8億米ドルから2027年に16.9億米ドルに増加し、2032年までに23億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 6.4%で成長します。市場数量は、2026年の1万710ユニットから2027年に1万1,200ユニットに増加し、2032年までに1万4,020ユニットに達すると予測されており、2027年〜2032年にかけてCAGR 4.6%で成長します。
インドにおけるインフラ整備と風力開発は、建設マイルストーンにクレーン需要を結びつけています。国内製造および用途別のクローラー構成により、サプライヤーは建設工事にさまざまな方法で対応できます。これにより、吊り上げ能力とプロジェクト実行を結びつけた完全な機器パッケージの機会が生まれます。オペレーター不足と輸入コストの圧力は、プロジェクトニーズを機器発注に転換するプロセスを遅らせる可能性があります。
レポートの主要な要点
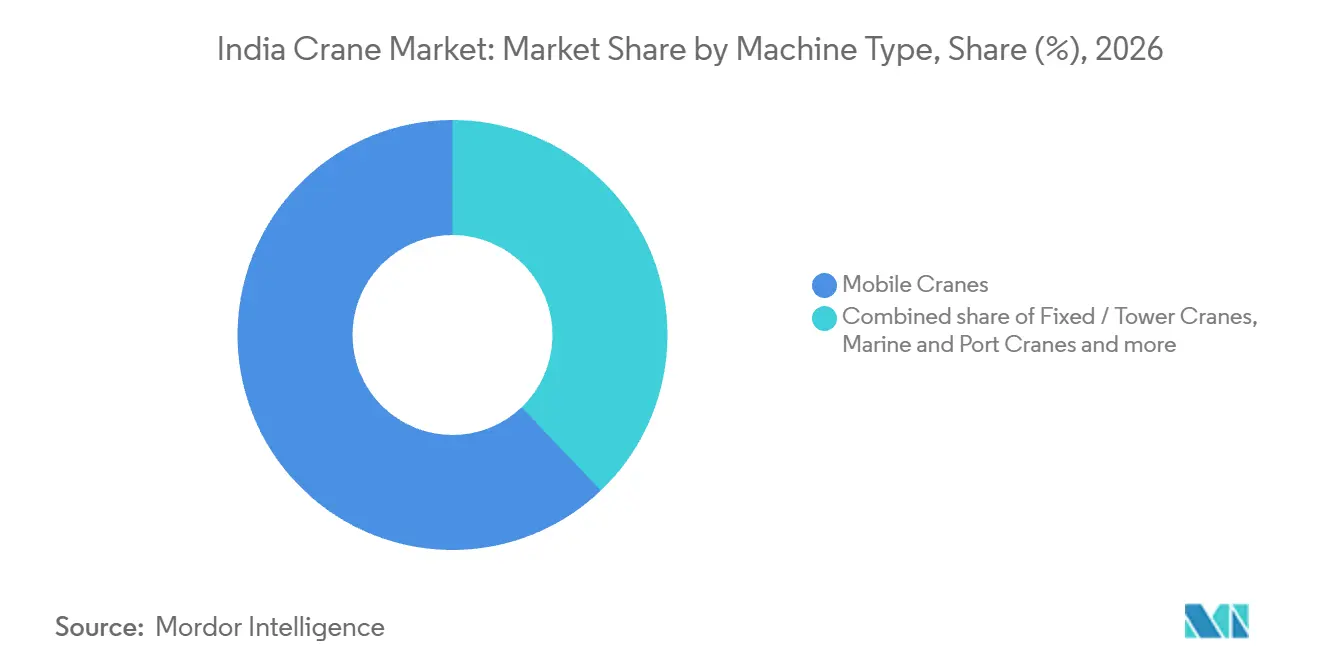
- 機械タイプ別では、モバイルクレーンが2026年のインドのクレーン市場シェアの62.13%を占め、固定式/タワークレーンは2027年〜2032年にCAGR 7.9%で最も速く成長すると予測されています。
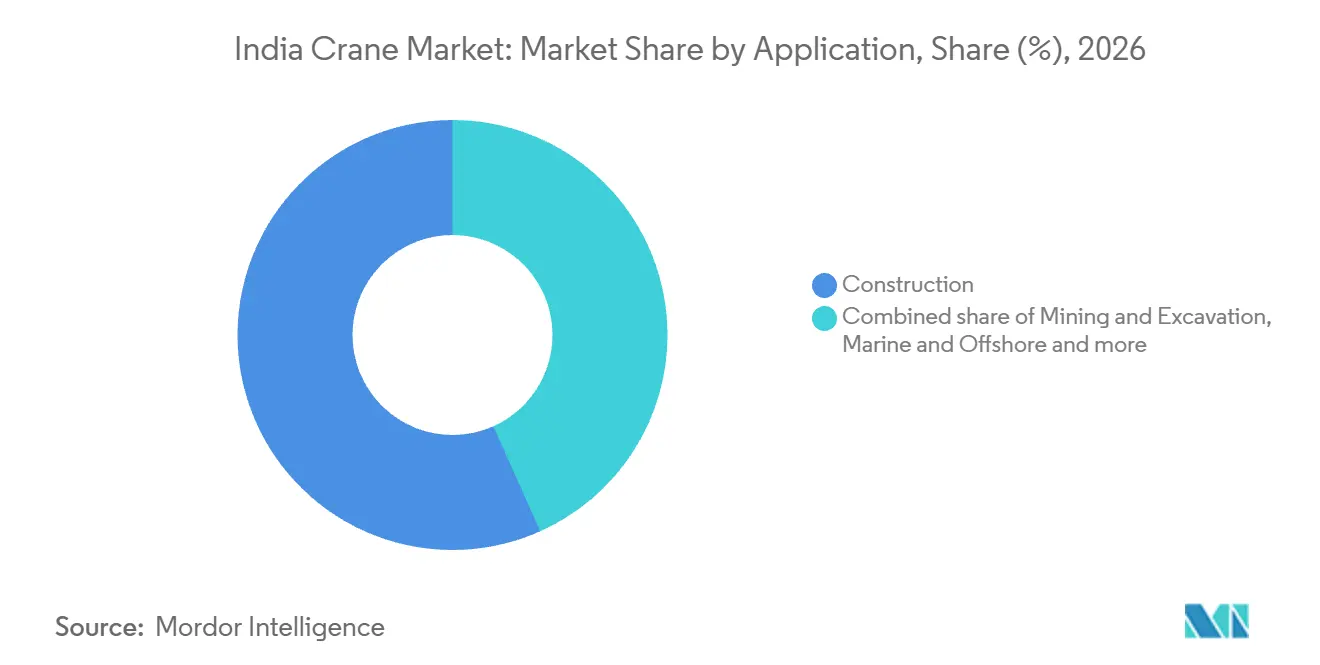
- 用途別では、建設が2026年のインドのクレーン市場規模の56.69%を占め、エネルギーおよびユーティリティは2027年〜2032年にCAGR 9.9%で最も速く成長すると予測されています。
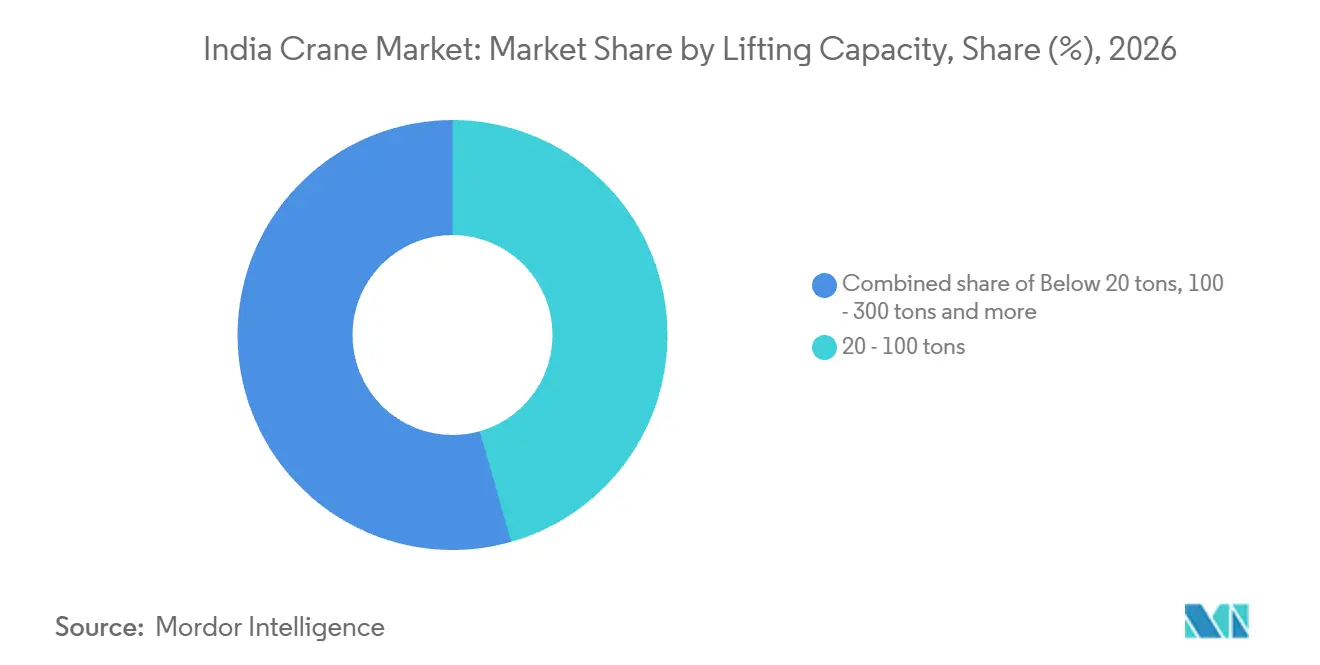
- 吊り上げ能力は、2026年の機器支出の45.6%を占める20〜100トンカテゴリーが最大であり、300トン超のクレーンは2027年〜2032年にCAGR 8.8%で最も速く成長すると予測されています。
- ブームタイプ別では、テレスコピックブームが2026年の機器支出の52.91%を占め、ラティスブームは2027年〜2032年にCAGR 9.2%で最も速く成長すると予測されています。
- 動力源別では、ディーゼルが2026年の機器支出の82.1%を占め、フル電動クーンは2027年〜2032年にCAGR 9.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国家インフラパイプライン(NIP)投資の急増 | +2.9% | 全国 | 中期(2〜4年) |
| スマートシティミッションの下での住宅主導型都市再生 | +0.8% | カルナータカ州トゥマクールおよびケーララ州ティルヴァナンタプラム | 短期(2年以内) |
| 重量物吊り上げ需要を牽引する再生可能エネルギーの整備拡大 | +2.6% | カルナータカ州アランド | 中期(2〜4年) |
| メトロ鉄道およびRRTSコリドーにおける官民パートナーシップ | +1.4% | マハーラーシュトラ州プネー | 中期(2〜4年) |
| EPCコントラクターにおけるレンタル優先調達モデル | +0.6% | ハリヤーナー州パーニーパット | 短期(2年以内) |
| 自動化の推進:テレマティクスおよび自律型クレーン開発計画 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家インフラパイプライン(NIP)投資の急増
国家インフラパイプライン(NIP)はクレーンを必要とする可能性のあるプロジェクトプールを拡大しますが、機器需要はそのプール内の建設進捗に依存します。国家インフラパイプライン(NIP)は2026年3月時点で約14,563件のプロジェクトを有し、2019年の設立時の約6,800件と比較して増加しています。[1] ICRAはまた、パイプライン投資が2026年3月時点で2019年の設立時から約92%増加したと報告しています。FY2026の評価では、パイプライン価値が依然として高い水準にあるにもかかわらず、プロジェクト追加が緩やかになっていることが確認されました。登録プロジェクトのストックの増加と追加の鈍化は異なる需要シグナルを示しており、クレーン需要は作業が吊り上げ集約型の建設段階に達した時点で生じます。
スマートシティミッションの下での住宅主導型都市再生
完成した住宅プロジェクトは、スマートシティミッションの再開発を通じて提供された近隣住区規模の住宅整備を示しています。トゥマクール・スマートシティプロジェクトでは、55〜60世帯をスラムから新たに建設された無償提供のG+4アパートに移転させました。スマートシティ・ティルヴァナンタプラム有限会社は、スマートシティミッションの下でラジャジ・ナガル地区に4階建て32戸のアパートブロックを建設し、水道接続待ちの状態で2026年7月に入居準備が整いました。トゥマクールは2026年9月にプロジェクトの全面完了を報告しました。両建物はいずれも4〜5階建てに過ぎず、この再開発活動を低層住宅建設に位置づけています。
重量物吊り上げ需要牽引する再生可能エネルギーの整備拡大
再生可能エネルギーの建設は、機器が実際の建設作業に利用可能でなければならないタービン設置段階においてクレーン能力への需要を生み出します。インドはFY2025-26に6.05 GWの風力エネルギー容量を導入し、これは単年度最高の追加量となりました。[2] Sanghvi Moversは、カルナータカ州の211.2 MWのSJVNアランド風力プロジェクトで8基の風力発電機を設置した際にCC3800-1クローラークレーンが使用されたと報告しています。機器メーカーにとっての関連機会は、クレーンプロバイダーが風力プロジェクトに供給する設置能力を提供することです。実証された建設経験は、コントラクターが次のタービン設置工事の機器を選定する際に、クローラークレーンの提案を強化することができます。
メトロ鉄道およびRRTSコリドーにおける官民パートナーシップ
プネー都市圏発公社(PMRDA)は、2017年新メトロ鉄道政策の下、設計・建設・資金調達・運営・移管モデルを採用し、プネーメトロ3号線を延長23.2キロメートルの高架PPPとして実施しています。2025年9月、コンセッショネアであるPITCMRL(タタ・シーメンスコンソーシアム)は、35年間のPPPコンセッション内でKéolisに10年間の運営契約を付与しました。同路線は2025年9月にKéolisが契約を受領した時点で建設中でした。路線の公開開業は2026年9月に延期されました。高架アライメントにより、高架橋と駅の建設がコンセッションの建設フェーズ内に位置づけられ、PPPモデルが構造的な吊り上げ作業の必要性と結びついています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 認定クレーンオペレーターおよびリガーの不足 | -1% | 全国 | 中期(2〜4年) |
| 輸入部品コストを引き上げるルピーの変動 | -0.7% | 全国 | 短期(2年以内) |
| インド各州にわたる安全規制の断片化 | -0.2% | 全国 | 長期(4年以上) |
| 小規模レンタルフリートの運転資本サイクルの高コスト | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
認定クレーンオペレーターおよびリガーの不足
オペレーターのスキル不足は、機器は利用可能であってもそれを安全に操作できるクルーがいない場合にレンタルフリートを制約します。2026年6月、Vertikal Rentalsのマネージングディレクターはオペレータースキルの不足を同社最大の成長制約として述べました。同マネージングディレクターは、安全に操作できるオペレーターがいれば30%多くの機器を展開できると述べました。この不足は追加機器の収益を生む利用を制限する可能性があるため、フリートの拡張はクルーの確保に依存します。Vertikalはまた2026年6月に、展開前に理論・実技評価を行うチェンナイ研修プログラムを設立したと述べました。展開可能なオペレーターが確保されるまで、追加機器は意図された吊り上げ作業の待機中に保有コストを生じさせる可能性があります。
輸入部品コストを引き上げるルピーの変動
輸入機器はサプライヤーに対してコスト負担をさらし、為替レートの不確実性がその吸収をより困難にする可能性があります。2026年6月、XCMG Indiaは輸入機器および部品のランデッドコストが大幅に増加したと報告しました。同月のインドのマテリアルハンドリング機器産業に関する報告でも、通貨変動が間接的なコスト不確実性の追加的な要因として識別されました。FY2025-26において、インドルピーはINR 85台半ばからINR 93〜94/米ドルへと下落しました。Action Construction Equipment(ACE)は2026年6月に、国内製造基盤がコストショックの一部吸収に貢献したと述べました。部分的な吸収により、輸入依存のサプライヤーは機器マージンの圧縮かクレーン購入を延期させかねない価格引き上げかの選択を迫られます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
モバイルの規模が特殊タワー需要に対応モバイルクレーンは2026年のインドのクレーン市場規模の62.13%を占め、最大のセグメントとなりました。ACEは2025年11月のプレゼンテーションでインドのモバイルクレーンセグメントでのリーダーシップを主張し、ピックアンドキャリークレーンメーカーとしての立場を示しました。吊り上げと荷物の移動の両方を必要とするバイヤーにとって、製品選定はこれらの作業が一つの機器割り当てどのように収まるかを中心に展開します。ACEが主張するリーダーシップは、モバイルな吊り上げと荷物移動に対応するサプライヤーにとってピックアンドキャリー専門性を競争上の参照点とします。
固定式/タワークレーンは2027年〜2032年にCAGR 7.9%で最も速く成長するセグメントと予測されています。2026年7月、ACEはFY2027においてインドにおける自社タワークレーンの販売量が増加すると見込んでいました。2026年5月、ACEは最近ガーデンリーチ造船・エンジニアリング社(Garden Reach Shipbuilders and Engineers)に特殊タワークレーン約3台を供給し、船舶建造および完成した船舶への材料積み込みに使用されていると述べました。2026年5月、ACEのエグゼクティブディレクターは、年間約700台のタワークレーン販売のうち、造船所向けの大型ユニットはおそらく10台、15台、または20台程度と推定しました。これにより、造船所はACEのタワークレーン事業における特殊な販路として位置づけられ、船舶建造と完成後の材料配置の両方に対応する構成が提供されます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
建設の規模が特殊電力需要を支える建設は2026年のインドのクレーン市場シェアの56.69%を占め、最大のセグメントとなりました。2026年7月の議会回答において、ニティン・ガドカリ連邦道路交通・幹線道路大臣は、バーラトマーラ第I期で付与された26,425キロメートルのうち22,709キロメートルが完成したと述べました。このプログラムの規模は、土木工事の実施を機器メーカーにとって相当規模の潜在的な顧客基盤とし、吊り上げニーズを特定の建設パッケージと結びつけます。付与された工事が完成に向けて進むにつれて、クレーンの繰り返し発注は新たなアクティブな作業フロントに依存するため、サプライヤーの建設機会は蓄積された道路基盤ではなくプロジェクト実行を追います。
エネルーおよびユーティリティは2027年〜2032年にCAGR 9.9%で最も速く成長するセグメントと予測されています。2025年9月16日、L&Tは重土木インフラ事業部門がタミル・ナードゥ州クダンクラム5・6号機向けにNPCILの機械パッケージ受注を獲得したと発表しました。2×1,000 MWe原子力プロジェクトパッケージには、原子炉およびタービンシステムとともにポーラークレーンおよびトレッスルクレーンの設置が含まれていました。2026年7月、バーラト重電機(BHEL)は、電力部門西部地区拠点における建設、積み込み、積み下ろし、その他エンジニア指示業務のために、250メートルトン油圧クローラークレーンを雇用する3年間のフレームワーク契約の入札を募集しました。提案されたフレームワークはフリートプロバイダーを通じた吊り上げを、付与と個別作業指示を条件として集約し、原子力パッケージはより広い建設契約内にクレーン設置を組み込んでいます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
吊り上げ能力別:
中型用途が重量物吊り上げ拡大の基盤20〜100トン定格のクレーンが最大のセグメントであり、2026年の機器支出の45.6%を占めました。2026年5月、ACEのエグゼクティブディレクター・ソラブ・アガルワル氏は、一般的に30〜35トン未満のピックアンドキャリークレーンが人気であり、建設および産業用の吊り上げと移動の主力であると述べました。この重複により、吊り上げ・移動作業がこの広い能力カテゴリーの下限内に位置づけられます。これは繰り返しの荷物移動を中心とした機器提案を支持しており、能力はバイヤーの作業に合わせて選定され、帯域全体を一つの仕様として扱うのではありません。
300トン超のクレーンは2027年〜2032年にCAGR 8.8%で最も速く成長するセグメントと予測されています。2026年10月15日、BHELは西ベンガル州ラグナートプルの2×660 MWプロジェクトで、350メートルトン以上の油圧クローラークレーン1台の月次レンタの入札を募集しました。指定された作業はまた、最低28メートル半径で最低60メートルトンのフック下吊り上げおよび最低86メートルのクリアランス高さを要求しました。要求された作業は、リーチと高さが要求される場合、はるかに小さな吊り上げ荷重でも高能力機が必要になり得ることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
ブームタイプ別:
テレスコピックの網羅性が構成されたラティス要件に対応テレスコピックブームは2026年の機器支出の52.91%を占め、最大のセグメントでした。Sanghvi MoversはFY2024-25の報告書において、インド全土の130以上の作業現場での運営を支える370台以上のテレスコピックおよびクローラークレーンの複合フリートについて述べています。道路アクセス可能な別々の現場の短期作業を計画するコントラクターは、テレスコピックモバイルクレーンの移動とセットアップ要件を優先する可能性があります。そのバイヤーにとって、クレーンの移動とセットアップに費やす時間は吊り上げに利用可能な時間と直接競合します。
ラティスブームは2027年〜2032年にCAGR 9.2%で最も速く成長するセグメントと予測されています。2026年7月24日、BHELはチャッティースガル州ライガルのラーラプロジェクト向けに、ラッフィングジブ付き350メートルトン以上のラティスブーム油圧クローラークレーンの月次レンタルを求めました。レンタルプロバイダーにとって、適切に定格されたクローラーはこの要求に応えるために指定されたラティスブームとラッフィングジブの構成も提供しなければなりまん。
動力源別:
ディーゼルが主導し電動アーキテクチャが多様化ディーゼルは最大のセグメントであり、2026年の機器支出の82.1%を占めました。燃料は配達されているが電気接続や充電サービスのない遠隔地の土木コントラクターにとって、即時要件はその条件下で運用できる吊り上げ能力です。ディーゼルクレーンは充電設備をプロジェクトに追加することなくその任務に対応します。これにより吊り上げ計画は利用可能な燃料供給に依存し、クレーンの展開を現場の電化とは別に検討できます。
フル電動クレーンは2027年〜2032年にCAGR 9.9%で最も速く成長するセグメントと予測されています。あるインドのターミナルが2025年第3四半期に、系統充電式車載バッテリーとバスバー構成を採用したKonecranes製バッテリー駆動ゴムタイヤ式ガントリークレーン30台を発注し、2027年第1四半期に納入予定です。車載バッテリーにより、系統電力が失われた場合でも継続運用が可能です。ターミナルのバスバーとバッテリーの選択は、充電インターフェースをフル電動機器の仕様に組み込むため、クレーンの提案にはターミナル電力への接続が含まれます。ハイブリッドクレーンも産業用途に使用されており、例えばラジャスタン州デバリのヒンドゥスタン亜鉛(Hindustan Zinc)のデバリ製錬所では、2026年6月に展開された250メートルトンクレーンがディーゼルと電気の両方で稼働できます。
地域分析
マハーラーシュトラ州のコンテナターミナル拡張は、同一の完成した開発内において岸壁と鉄道ヤードのクレーン機能を組み合わせています。2025年9月、PSAはPSAムンバイでフェーズ2を完了し、拡張されたターミナルには岸壁クレーン24台(以前の2倍)と鉄道マウントガントリークレーン8台が備わりました。[3] これらの海岸側と鉄道側のインターフェースは、連続した貨物移送段階にわたって吊り上げ機器を結びつけます。ターナル機器サプライヤーにとって、商業的範囲は一つのオペレーターの開発内における海側と鉄道ヤードの別々の吊り上げ業務をカバーします。
タミル・ナードゥ州トゥティコリンにおけるJSWインフラストラクチャーのドライバルクターミナル開発は、2026年8月までに暫定運用に入っていました。JSWインフラストラクチャーは2025年2月の投資家向けプレゼンテーションで、ドライバルク港湾ターミナルプロジェクトのためにトゥティコリンに納入されたモバイルハーバークレーンについて報告しました。JSWインフラストラクチャーは開発事業者であり、JSW Tuticorin Multipurpose Terminal Pvt Ltdがターミナルの運営主体です。2026年8月、JSWインフラストラクチャーは年間700万メートルトン容量の岸壁について完成したコンベヤー土木工事と進行中の建物土木工事を報告し、FY27第4四半期までの完成を見込んでいます。クレーンの引き渡し完了はターミナル完成予定より早く、残りの土木工事とは別に機器要件が区切られています。
ハイデラバードの季節的な市政吊り上げはコルカタの段階的なターミナル開発と照的であり、オペレーターに異なる展開スケジュールを提供します。2026年9月のガネーシャ像沈水式に備え、大ハイデラバード市政公社は仮設池と主要な湖や貯水池に静置クレーン110台とモバイルクレーン170台を設置しました。この集中的な市政割り当ては、一つのイベント期間内に複数の水辺の場所に静置クレーンとモバイルクレーンをもたらしました。2026年8月、JSWインフラストラクチャーはコルカタのコンテナターミナルが暫定運用中であり、鉄道マウント岸壁クレーンとゴムタイヤ式ガントリークレーンが製作中であり、FY28第3四半期までの完成を見込んでいると報告しました。沈水式サイト間での機器の同期調整は市政展開の課題であり、コルカタでは鉄道マウント岸壁クレーンとゴムタイヤ式ガントリークレーンが暫定運用中も依然として製作中でした。
規制の枠組みと展望
この比較は、対象事業場においてクレーンを購入・使用する工場オペレーターの観点から選定された管轄区域をカバーします。インドの2020年労働安全衛生・労働条件法は、対象雇用主に対して合理的に実行可能な範囲でハザードのない職場を維持し、安全な労働環境を確保することを義務付けています。商業上の区別は、全国的な職場安全フレームワークと工場オペレーターが整備しなければならない州レベルの試験・検査体制との間にあります。
規制テーブル
| 判断要素 | インド | マハーラーシュトラ州 |
|---|---|---|
| 主要当局 | 適切な政府機関およびその職場検査員 | 労働省傘下の労働安全衛生局 |
| 主要手段または指示 | 2020年労働安全衛生・労働条件法;2026年5月8日に通知された中央規則;互換性のある先行規則は中央廃止まで保持 | 1963年マハーラーシュトラ工場規則、法典の保存規定に基づく第64条;2026年工場その他の港湾草案規則 |
| 商業的効果 | 対象雇用主は合理的に実行可能な範囲でハザードのない職場を維持し、安全な労働環境を確保しなければならない | 工場の揚重機械は初回使用前および以後12ヶ月に一度、有能な者による試験が必要であり、安全使用荷重証明書を検査のために提示できるようにしなければならない |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中」評価は、対象事業場における定義された雇用主安全義務と、それを適用するための管理作業を反映しています。互換性のある先行規則の保持は、2025年11月21日に施行された法典と2026年5月8日に通知された中央規則による全国移行を通じた継続性を支援します。マハーラーシュトラ州の「中」評価は、工場の揚重機械に対する定期的な有能者試験と証明書作業を反映しています。これらの互換性のある義務の保持と州の2026年草案規則移行は、対象工場ユーザーに対する政策魅力度の不変の判断を支持します。
バリューチェーンの段階
このチェーンは、メーカー、現地販売主体、レンタルオペレーター、サポートプロバイダーがクレーンの存続期間の連続した段階からどのように収益を得るかを比較します。Action Construction Equipment(ACE)はインドでモバイル、タワー、電動、クローラークレーンを製造し、TIL Ltdは設計、製造、マーケティングとアフターセールスサービスを組み合わせています。これらの役割は、製品構成と現地運営サポートへの引き渡しを、機器価値がバイヤーに届く方法の中心に置いています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設計と製造 | ACEおよびTIL Ltdなどのクレーンメーカー | 完成クレーン機器販売 | 納入前の構成変更 | 製造リリース前に吊り上げ仕様を設定する |
| 販売と現地市場サポート | TIL Ltdなどの機器マーケター;Kobelco Construction Equipment Indiaなどの現地クレーン販売主体 | 機器販売収益 | 販売からサービスへの引き渡し | 販売とサポートの両方について現地責任を割り当てる |
| レンタル展開と重量物吊り上げ | Starlog Enterprisesなどのクレーンレンタルおよび重量物吊り上げオペレーター | クレーン雇用および重量物吊り上げサービス料 | 吊り上げ作業間の待機期間 | 派遣コミットメントをプロジェクトの吊り上げスケジュールと調整する |
| メンテナンスと技術サポート | TIL Ltdなどのメーカーサポートプロバイダー;Starlog Enterprisesなどのフリートメンテナンスプロバイダー | メンテナンス契約、部品販売、技術サービス | 故障診断と修理調整 | 技術サポートとメンテナンスカバレッジを連携させる |
| 情報源: Mordor Intelligence | ||||
クレーン賃貸は元の機器販売後に収益を生み出し、派遣タイミングがレンタル資産の収益発生時期を決定します。Starlogはクレーンレンタルと重量物吊り上げをフリートメンテナンスおよび技術サポートと組み合わせており、その運用上の引き渡しの両側での役割を持ちます。メンテナンス責任を保持している当事者は、レンタル事業が次の派遣に依存している吊り上げ作業の間もサポート収益を追求できます。
競争環境
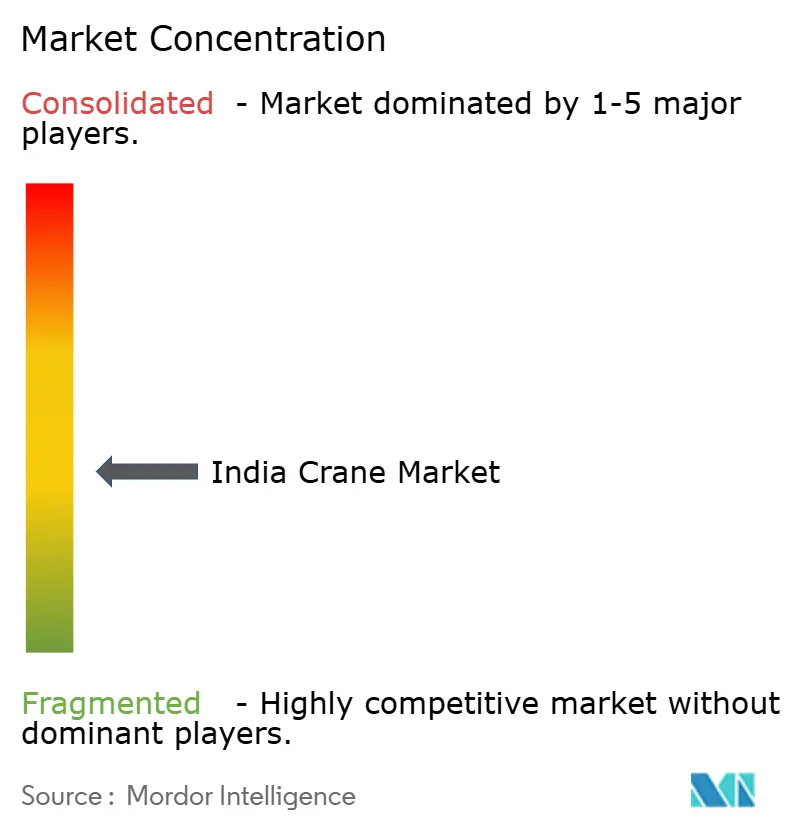
サプライヤーの状況はAction Construction Equipment(ACE)が主導しており、同社はモバイルクレーンとタワークレーンにおけるインド市場のリーダーと自称しています。主要参加者にはAction Construction Equipment(ACE)、Liebherr India、Konecranes India、Tata Hitachi Construction Machinery、Kobelco Construction Equipment Indiaが含まれます。ACEはFY2026にインドでタワークレーンを約680〜690台製造したと述べました。この生産量はACEの製造規模を示し、Kobelco Construction Equipment Indiaのクレーン販売とサービスの役割は、国際ブランドが現地サポートを通じてインドのバヤーにどのようにリーチするかを示しています。
港湾クレーンサプライヤーは電動機器の構成と納入方法で差別化できます。引き渡し方式がバイヤーの機器設置作業を形成します。2025年7月、Liebherrはグリーン・エナジー・リソーシズ(Green Energy Resources)がヴィシャーカパトナムのEQ1Aバースに向けて、それぞれ安全使用荷重124メートルトンと定格された電動LHM 550モバイルハーバークレーン2台を調達したと報告しました。発表では、クレーンが即時展開のために完全に組み立てられた状態で納入されると述べ、電動の提案と定義された引き渡し方式を結びつけました。完全組立済み納入は組立作業をサプライヤーの引き渡し範囲に移し、バース事業者が受領後に手配しなければならない作業を削減します。
競争的拡大にはまた専門的な公共部門ルートもあり、TIL LtdはFY2026第3四半期にインド陸軍およびインド空軍から特別設計の軍用クレーン約170台の受注を確保しました。この結果はサプライヤーに用途特有の競争ポイントを与え、価値提案はバイヤーの特定用途向けに設計されたクレーンに集中します。別途、インドの2020年労働安全衛生・労働条件法が2025年11月21日に施行されました。事業所での使用を目的とした物品の設計者、製造者、輸入者、サプライヤーは、それらの物品が適切に使用される場合に、合理的に実行可能な範囲で安全な設計と構造を確保しなければなりません。これらの受注は防衛バイヤー向けの目的別設計による競争を示し、一方で法典は対象事業所で使用される物品について安全設計を共有されたサプライヤーの義務とします。
インドのクレーン産業リーダー
-
Action Construction Equipment (ACE)
-
Liebherr India
-
Konecranes India
-
Tata Hitachi Construction Machinery
-
Kobelco Construction Equipment India
- 注:主要企業の掲載順は順位を示すものではありません。
インドのクレーン市場 このレポートでカバーされる企業
- Action Construction Equipment (ACE)
- Konecranes India
- Liebherr India
- SANY India
- Escorts Kubota
- Kobelco Construction Equipment India
- Tata Hitachi Construction Machinery
- TIL Ltd
- Palfinger India
- Anupam Industries
- Zoomlion India
- XCMG India
- Tadano India
- Sennebogen India
- Manitowoc India
- Indo Farm Equipment
市場参加者のための主要機会
この比較は専門的な海洋用途をカバーし、定義された島型桟橋機器パッケージと造船所・防衛クレーン開発を対比しています。2026年の入札においてアンダマン・ラクシャドウィープ港湾工事局(Andaman Lakshadweep Harbour Works)はキャンベル湾桟橋に10トンクレーンを指定し、設計、製作、供給、輸送、建設、試験、試運転をカバーしました。2026年1月、ガーデンリーチ造船・エンジニアリング(Garden Reach Shipbuilders and Engineers)とK2 Cranes & Componentsは、海洋、防衛、造船所向けクレーンおよび関連機器を設計、開発、製造するための覚書(MoU)に署名しました。区別は、指定された機器パッケージを満たすことと、特殊バイヤー向けの完成クレーン提案を開発することの間にあります。
市場機会テーブル
| 機会 | なぜ今か | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ターンキー島型桟橋クレーンパッケージ | キャンベル湾向けに統合的な供給と試運転が指定されている | アンダマン・ラクシャドウィープ港湾工事局などの島型桟橋プロジェクトオーナー | 輸送、建設、試験、試運転を一つのパッケージに含む完成クレーンを販売する | 島型桟橋での納入と建設の調整 | ターンキー海洋クレーンサプライヤー |
| 顧客主導の造船所クレーン開発 | 2026年の合意された開発範囲に造船所クレーンが含まれる | 造船所 | 造船所の定義された吊り上げ業務に合わせた完成クレーンを共同開発する | 開発コミットメントを生産へ転換すること | Garden Reach Shipbuilders and EngineerおよびK2 Cranes & Components |
| 防衛向け海洋吊り上げ機器 | 合意された開発範囲に防衛クレーンが含まれる | 防衛部門のクレーンユーザー | バイヤー固有の運用要件に対して完成クレーンを開発する | 防衛要件を最終設計と受注に転換すること | Garden Reach Shipbuilders and EngineerおよびK2 Cranes & Componentsを含む海洋・防衛クレーンエンジニアリングチーム |
| 情報源: Mordor Intelligence | |||||
アンダマン・ラクシャドウィープ港湾工事局のキャンベル湾要件については、機会は工学から試運転までをカバーする統合クレーンパッケージです。島型の輸送と建設をそのパッケージ内で調整することは、実行責任を機器提案の一部とします。造船所での共同開発には異なる商業上のハードルがあり、合意された設計と製造の範囲はバイヤー固有のクレーン受注にならなければなりません。
最近の産業開発事情 インドのクレーン市場
- 2026年7月:Action Construction Equipment(ACE)とKATO Worksは、既存の11エーカーのハリヤーナー州施設においてトラック、クローラー、ラフテレークレーンを製造することを目的とした50:50の合弁会社ACE KATOを発表しました。
- 2026年6月:ヒンドゥスタン亜鉛(Hindustan Zinc)はラジャスタン州デバリの亜鉛製錬所に、ディーゼルと電気の両方で稼働できる250メートルトン容量のハイブリッド電動クレーンを展開しました。
- 2026年1月:ガーデンリーチ造船・エンジニアリング(Garden Reach Shipbuilders and Engineers)はK2 Cranes & Componentsと、インドおよび国際市場向けに海洋、防衛、造船所向けクレーンを設計、開発、製造するための覚書(MoU)に署名しました。
インドのクレーン市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドのクレーン市場は、インドで販売されるクレーン機器への年間支出を測定します。建設、採掘・発掘、マリン・オフショア、産業製造、エネルギーおよびユーティリティ用途に使用される機器をカバーします。
対象外の範囲:定期的なクレーンメンテナンスとオーバーホールサービス、別途販売されるクレーン補修部品、所有権移転のないクレーンレンタル料、フォークリフトおよびホイスト、インド国外でのクレーン機器販売は除外されます。
セグメンテーションの概要
- 機械タイプ別
- モバイルクレーン
- 固定式/タワークレーン
- マリン・港湾クレーン
- 用途別
- 建設
- 採掘・発掘
- マリン・オフショア
- 産業製造
- エネルギーおよびユーティリティ
- 吊り上げ能力別
- 20トン未満
- 20〜100トン
- 100〜300トン
- 300トン超
- ブームタイプ別
- テレスコピックブーム
- ラティスブーム
- ナックルブーム
- 動力源別
- ディーゼル
- ハイブリッド
- フル電動
データソース、市場規模測定、および検証
デスクリサーチ
報道情報局の建設機器販売数字やPAIMANAインフラプロジェクトモニターなどの公式ソースは、直接的なクレーン販売ではなく、親機器セクターとプジェクト実行に関するコンテキストを提供します。新・再生可能エネルギー省の再生可能エネルギー統計と港湾・船舶・水路省の貨物・港湾報告は、風力関連の重量物吊り上げと港湾活動に関するインド固有の指標を提供します。
企業の年次報告書、投資家向けプレゼンテーション、入札通知、法定申告書、信頼できるインドのビジネス・業界報告書は、生産者の活動、機器構成、発注タイミング、容量、価格シグナルを相互検証できます。これらの指定ソースは網羅的ではなく例示的なものであり、さらに多くのソースが収集、検証、明確化に役立てられます。
一次インタビューとサーベイ
構造化されたインタビューと質問票は、インドを拠点とするクレーンメーカーおよび輸入業者、レンタルフリートオーナー、機器ディストリビューター、プロジェクトコントラクター、および吊り上げ要件を担当する調達または技術リーダーをカバーします。回答者は機器カテゴリー、請求額、出荷タイミング、チャネルマージン、プロジェクト連動需要の二次ソース解釈を確認し、ターゲットを絞ったフォローアップは欠落または矛盾する製品・価格観測を解決します。直接的な観測が入手できない場合、アナリストはサプライヤー側のシグナルをプロジェクト、入札、貿易、企業開示と比較し、未検証の代理指標を市場販売として扱うのではなくギャップをレビュー対象として保持します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模測定と予測
このモデルは、価値シリーズには請求額を、数量シリーズにはカウントされたクレーンユニット数を使用して、国内への最初の販売時点でのクレーン機器の年間インド販売量を推定します。トップダウンの推計はインドの機器プールから始まり、開示された販売ミックス、サプライヤーポートフォリオ、入札仕様、チャネルエビデンスを使用して、レポートの機械タイプ、用途、吊り上げ能力、ブームタイプ、動力源カテゴリーに割り当てます。選択的なチェックはサプライヤー集計または観察されたユニット需要に乗じたサンプル機器価格を市場推計と比較します。PAIMANAを通じて追跡されたプロジェクト実行・受注、建設機器販売、再生可能エネルギー容量追加、港湾貨物・開発、クレーン輸入または生産者出荷シグナルが需要タイミングを示し、為替レート変動、鉄鋼・部品コスト、実現売価がユニット当たり価値と製品ミックスの変化を示します。
各変数について、アナリストは十分な一貫した観測が需要をプロジェクトまたは産業指標に結びつける場合に多変量回帰を使用してシリーズを予測し、プロジェクトタイミング、調達、または価格前提が不確かな場合はシナリオ分析を使用します。価値と数量は別々に予測され、その差異は同一に変動すると仮定するのではなく、価格と容量、ブーム、動力、機械タイプのミックスを通じて解釈されます。プロジェクト指標が発表されたが未実行の場合、またはソースがクレーンをより広い機器と組み合わせている場合、シグナルは感度分析として検証され、中央推計は次の検証済み機器または実行観測に従います。インドのクレー販売、レンタルフリート、プロジェクト調達に精通した専門家が変数予測をレビューしカテゴリーシェアに疑問を呈します。サプライヤーカバレッジまたは価格観測が不完全な場合、アナリストは入手可能な開示とチャネルチェックを三角測量し、未解決のギャップをレビューに持ち込みます。
データ検証と更新サイクル
アナリストは請求・出荷エビデンス、企業開示、入札・プロジェクト進捗、独立した需要指標を三角測量し、外れ値を過去期間、ユニット数、製品ミックス、価格、為替レートと照合します。多段階レビューにより、サインオフ前にソースチェックと計算レビューを通じて異常値を解決し、相反する報告、変更されたカテゴリー定義、改訂されたプロジェクトスケジュール、または説明のない価格・数量変動によって再連絡が行われます。データセットは年次更新され、重要な政策、プロジェクト、貿易、または技術イベント後にサイクル間でも更新され、ソース変更、一貫性、市場境界の適合について納品前に新たなレビューが行われます。
Mordor Intelligenceのインドクレー市場推計と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用する入力が異なる場合があります。インドのクレーン市場は、インドで販売されるクレーン機器への年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。各変数について、アナリストは十分な一貫した観測が需要をプロジェクトまたは産業指標に結びつける場合に多変量回帰を使用してシリーズを予測し、プロジェクトタイミング、調達、または価格前提が不確かな場合はシナリオ分析を使用します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 価値:16.9億米ドル(2027年)/ 数量:1万1,200ユニット(2027年) | |
| グローバルコンサルタントA | 10.3億米ドル(2025年) | 公表ベースは現在の推計より以前のものであり、その予測はその以前の観測からの収益成長を示しています。 |
| グローバルリサーチパブリッシャーB | 38億米ドル(2025年) | その定義には倉庫やマテリアルハンリングで使用されるオーバーヘッドクレーンが明示的に含まれており、記載された用途の境界を拡張しています。 |
Mordor Intelligenceのアナリストは請求・出荷エビデンス、企業開示、入札・プロジェクト進捗、独立した需要指標を三角測量し、外れ値を過去期間、ユニット数、製品ミックス、価格、為替レートと照合します。
レポートで回答する主要質問
インドのクレーン市場規模と成長見通しは?
価値は2027年に16.9億米ドル、2032年に23億米ドルと予測されており、2027年〜2032年にかけてCAGR 6.4%で成長します。
インドにおけるクレーン機器の需要ドライバーは何ですか?
インフラ整備と再生可能エネルギー建設が吊り上げニーズを支えています。インドはFY2025-26に記録的な6.05 GWの風力容量を導入しました。
どの機械タイプのクレーンが機器支出をリードしていますか?
モバイルクレーンは2026年の機器支出の62.13%を占めました。固定式/タワークレーンはCAGR 7.9%で最も速く成長すると予測されています(2027年〜2032年)。
インドのクレーン産業の主要参加者はどの企業ですか?
主要参加者にはACE、Liebherr India、Konecranes India、Tata Hitachi Construction Machinery、Kobelco Construction Equipment Indiaが含まれます。
インドのクレーンサプライヤーにどのようなコスト課題がありますか?
XCMG Indiaは2026年6月に輸入機器および部品のランデッドコストが大幅に増加したと報告し、マージンと価格への潜在的な圧力を生み出しています。
2026年のハイデラバードとコルカタでクレーン要件はどのように異なりましたか?
大ハイデラバード市政公社は2026年9月のガネーシャ像沈水式に向けて静置クレーン110台とモバイルクレーン170台を設置しました。コルカタのターミナルは2026年8月に岸壁クレーンとヤードクレーンが製作中の中で暫定運用を行っていました。