
インドネシア カーレンタル市場規模およびシェア
Mordor Intelligenceによるインドネシア カーレンタル市場分析
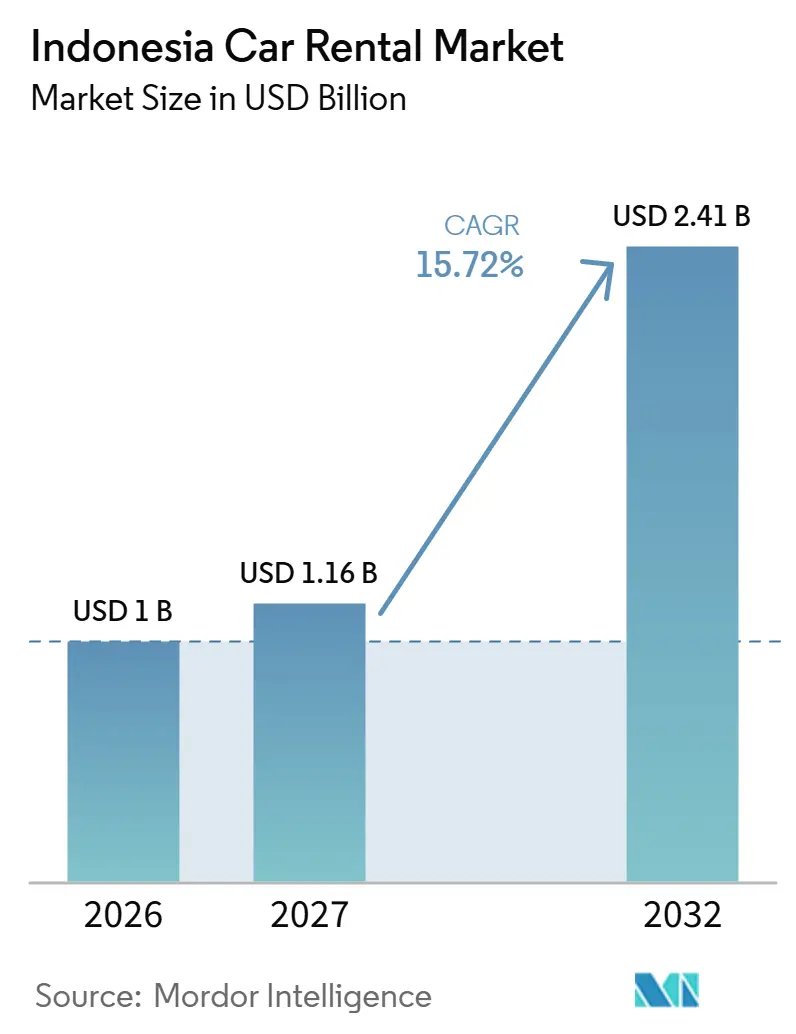
インドネシア レンタカー市場規模は、2026年の10億米ドルから2027年には11.6億米ドルに増加し、2032年までに24.1億米ドルに達すると予測されており、2027〜2032年にかけてCAGR 15.72%で成長します。
インドネシアにおける観光はレンタルの機会を広げ、法人契約は休暇ピーク期を超えた車両利用を支えることができます。デジタル予約の窓口が短縮されたことで、日帰りレンタル事業者は出発直前の交通ニーズにも対応できるようになりました。公共部門のバッテリー電気自動車レンタルは、フリートポリシーと業務用交通ニーズを結びつけ、継続的な車両サービスに紐づいた需要を生み出しています。価格競争はそのサービスを支える収益を圧迫し、予約・ドライバー・整備の調整の重要性を高めています。契約および公共部門の電動フリートは、価格競争やライドヘイリングへの代替にさらされた短期日帰りレンタルへの依存を低減する手段をレンタル事業者に提供します。
主要レポートポイント
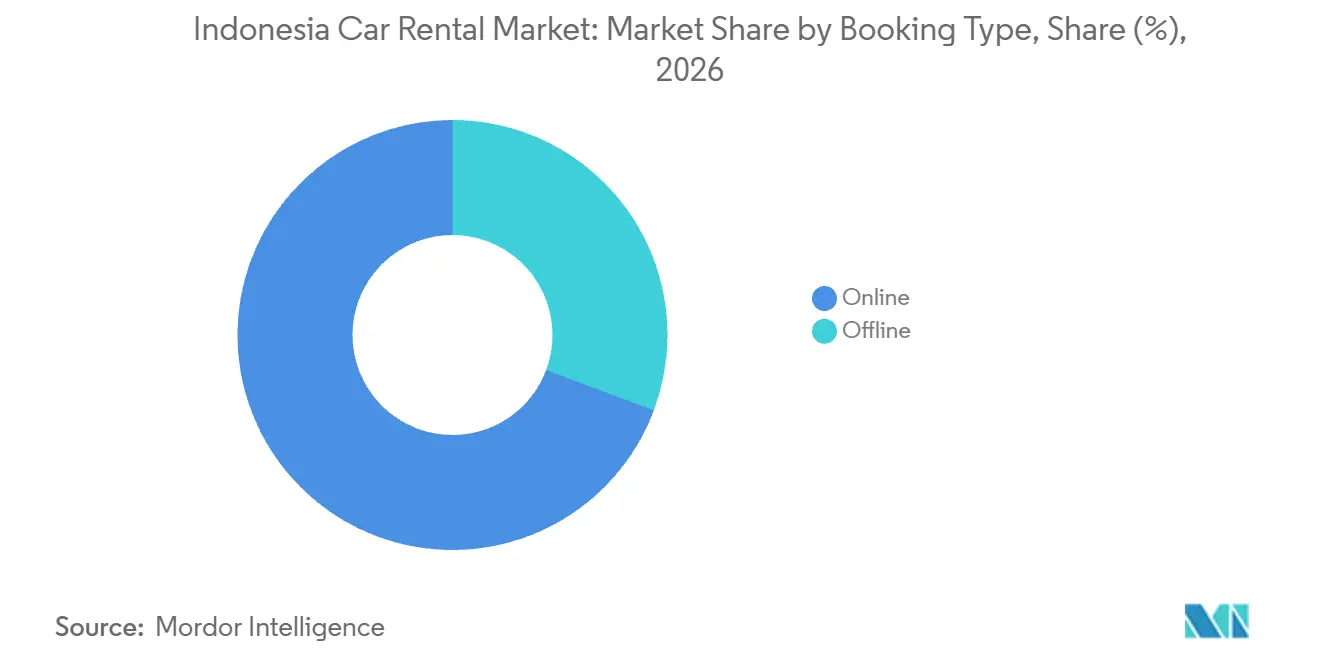
- オンライン予約は2026年のインドネシア レンタカー市場シェアの69.31%を占め、2027〜2032年にかけてCAGR 16.52%で最も速く成長する予約セグメントと予測されています。
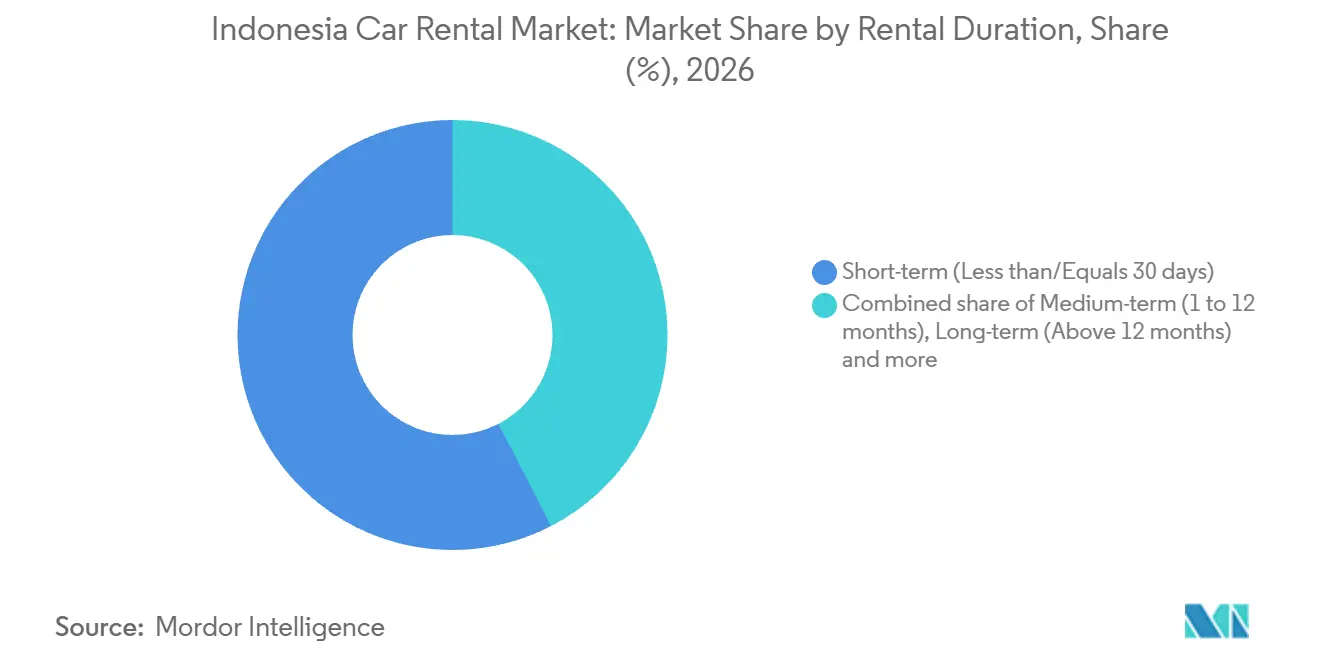
- レンタル期間別では、30日以下の短期レンタルが2026年に市場の57.59%を占め、12ヶ月超のレンタルは2027〜2032年にかけてCAGR 16.78%最も速く成長すると予測されています。
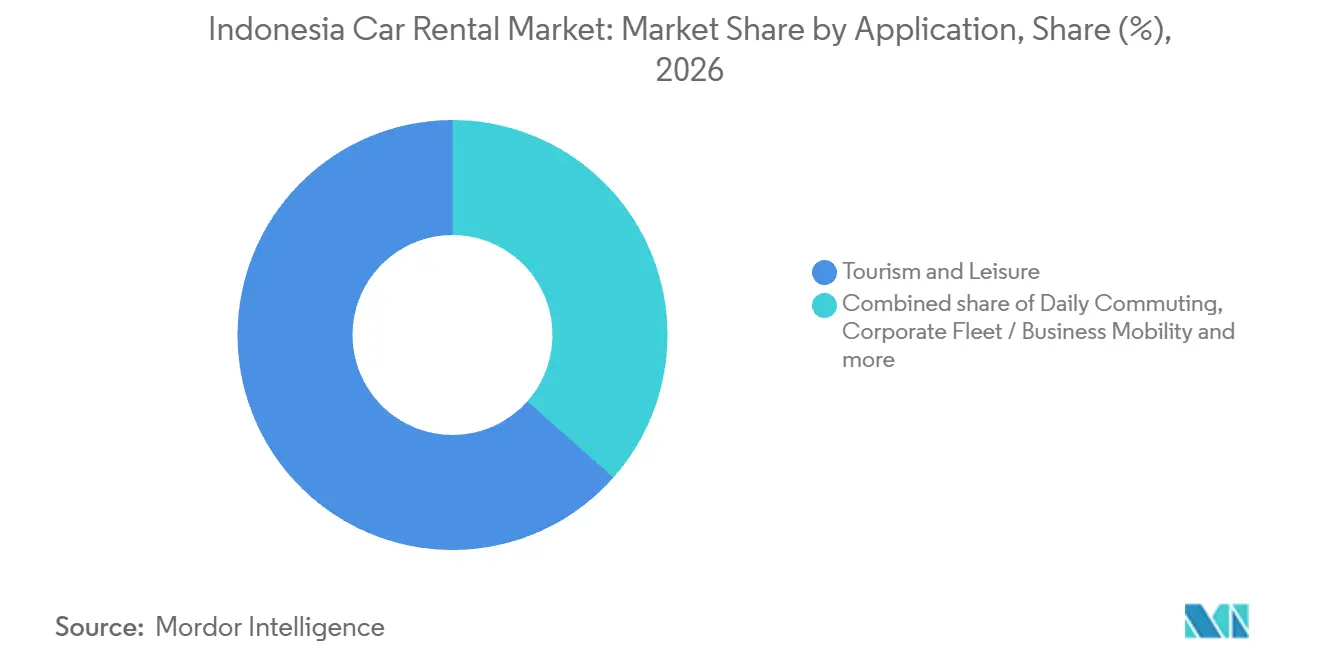
- 観光・レジャーは2026年のインドネシア レンタカー市場規模の63.46%を占め、法人フリートおよびビジネスモビリティは2027〜2032年にかけてCAGR 17.28%で最も速く成長すると予測されています。
- 車両タイプ別需要はエコノミー・ハッチバック車が2026年に市場の44.34%を占め、SUVは2027〜2032年にかけてCAGR 17.05%で最も速く成長すると予測されています。
- 燃料タイプ別では、ガソリン駆動のICE車両が2026年に市場の78.93%を占め、バッテリー電気自動車は2027〜2032年にかけてCAGR 18.2%で最も速く成長すると予測されています。
- 個人顧客がエンドユーザー需要をリードし、2026年に市場の54.67%を占め、法人顧客は2027〜2032年にかけてCAGR 17.66%で最も速く成長すると予測されています。
- レンタルチャネル別では、アグリゲータープラットフォームが2026年に市場の72.06%を占め、スーパーアプリベースのバンドルは2027〜2032年にかけてCAGR 16.95%で最も速く成長すると予測されています。
- ジャワ島が2026年に市場の61.33%を占めて地域需要をリードし、バリ島よびヌサトゥンガラは2027〜2032年にかけてCAGR 17.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドネシア カーレンタル市場の動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国際・国内観光客到着数の増加 | +6.2% | 全国 | 短期(2年以内) |
| デジタルファースト予約プラットフォームの急増 | +4.1% | TRACのインドネシアネットワーク内の都市 | 短期(2年以内) |
| 長期オペレーショナルリースに対する法人需要の拡大 | +4.5% | 全国 | 中期(2〜4年) |
| 政府のEVロードマップによるフリート電動化の加速 | +2.8% | スラバヤおよびその他のインドネシア自治体 | 中期(2〜4年) |
| ハラール対応観光パッケージによるニッチレンタルの促進 | +0.6% | 全国 | 長期(4年以上) |
| 地方空港接続の急速な拡大 | +1.5% | ラブアンバジョ、マカッサル、タンボラカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国際・国内観光客到着数の増加
観光旅行は、旅程において現地調達の車両への一時的なアクセスが必要な場合にレンタルの機会を生み出します。インドネシア統計局(BPS)は、2026年1月から8月にかけてインドネシアへの外国人観光客訪問数が1,058万人に達し、2025年同期比5.38%増加したと記録しました。[1] 同期間の国内観光旅行数は8億4,220万件に達し、2025年同期比4.29%増加しました。これらの増加は、国際到着者と国内旅行者の双方にわたって潜在的なレンタル機会を広げます。国内旅行は外国人訪問の約80倍の規模であるため、外国人到着者の成長率が高いにもかかわらず、居住者の旅行が事業者にとってより大きな潜在的レンタル機会のプールを提供しています。
デジタルファースト予約プラットフォームの急増
予約窓口の短縮により、デジタル流通は事前の休暇計画だけでなく、即時の旅行ニーズにも対応できるようになっています。2026年2月、TRACはTRACtoGo機能をリリースし、インドネシアネットワク都市における日帰りレンタカーおよび空港送迎の最低予約リードタイムを12時間から最短2時間に短縮しました。[2] 月次・年次レンタルは対象外とされました。この変更により、既存の日帰りレンタルフリートが顧客の意思決定に出発直前まで参入できるようになりました。供給側の拠点にとって、この広がった予約窓口は、デジタルチャネルが提供しなければならないものの一部として、近い将来の車両空き状況を位置づけます。
長期オペレーティングリースに対する企業需要の拡大
法人の業務要件は、長期レンタル事業者に休暇旅行のピークを超えた需要基盤を提供します。2025年6月、Adi Sarana Armada(ASSA Rent)は、レンタル顧客の大半が長期契約を持つ法人顧客であり、季節的な需要急増はレンタル量や料金に大きな影響を与えていないと述べました。この顧客構造は、孤立した休暇予約の続ではなく、継続的な車両利用を支えます。2026年第1四半期、ASSAの最高経営責任者は法人レンタル部門を安定していると述べました。それらの業務に対応するフリートは、契約された利用を中心にスケジュールを組むことができ、各休暇期間が終わるたびに代替予約を探す必要性を低減します。
政府EVロードマップによるフリート電動化の加速
公共フリートポリシーは、任意の観光客採用ではなく政府業務に紐づいた電動レンタルの機会を生み出します。2022年大統領令第7号は、インドネシアの地方首長に対し、地域機関の公用バッテリー電気自動車の採用を支援するルールの制定と予算配分を指示しました。レンタル契約は、その車両需要がフリートサービス事業者に届く手段を提供します。2026年9月30日時点で、スラバヤ市政府は市の業務のためにレンタル契約を通じて42台の電気自動車を使用していました。[3] 市長は、燃料価格が上昇した場合、電気自動車を購入するよりもレンタルする方が有利との試算を示し、市は2027年も電動公用車の使用を継続すると発表しました。この結果生じる機会は、継続的なサービスとして公用日常交通を支援できる事業者に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ライドヘイリングスーパーアプリによる短期レンタルの侵食 | -1.7% | 全国 | 短期(2年以内) |
| 既存事業者間の価格主導型競争の激化 | -1.1% | 全国 | 短期(2年以内) |
| 都市部の渋滞と駐車場不足によるセルフドライブの抑制 | -0.7% | ジャカルタ首都圏道路網 | 長期(4年以上) |
| 地域ライセンスおよび税務コンプライアンス負担の分散 | -0.5% | DKIジャカルタおよび西ジャワ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライドヘイリングスーパーアプリによる短期レンタルの侵食
短期レンタル事業者は、顧客が単一の地点間移動のみを必要とする場合に代替リスクに直面します。ライドヘイリングは1回の移動ごとにアクセスを販売すのに対し、レンタルはその移動を超える可能性のある期間、車両を確保します。したがって顧客は、移動を減らすことなくレンタルを断念できるため、都市部のレンタル事業者が対応できる機会の範囲が縮小します。レンタルは、複数の目的地にわたって継続的な車両利用が必要な旅程においてより正当化しやすくなります。単純な移動に対応する事業者にとって、レンタル価格を引き下げることは、車両の確保時間をカバーするために利用可能な収益も削減することになります。
既存事業者間の価格主導型競争の激化
積極的なレンタル価格設定は旅行者に恩恵をもたらす一方で、サービス提供の経済性に圧力をかける可能性があります。2026年3月、インドネシア車両レンタル協会Asperdaの会長エルウィン・スルヤナ氏は、厳しい価格競争と業務上のニーズがインドネシアのレンタル事業者を圧迫していると述べました。2025年のペカンバルのあるレンタル会社の匿名事例研究でも、一部の競合他社による極端な価格浸透戦略が利益率を脅かす可能性があることが判明しました。値引きは、合意されたレタル期間中に車両を提供する義務を取り除くことなく、稼働中の車両から得られる収益を変化させます。競合他社の料金に合わせることは、追加のレンタル収益がコミットしたサービスをカバーできない場合、追加予約を不採算にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約タイプ別:デジタルリーチとローカルサービスの融合
オンライン予約は2026年のインドネシア レンタカー市場規模の69.31%を占め、2027〜2032年にかけてCAGR 16.52%で最も速く成長するセグメントと予測されています。2025年8月、TRACは個人・法人アカウントと緊急ボタンを備えた更新版TRACtoGoアプリをリリースし、1つのプラットフォームでレンタカー、空港送迎、バスレンタルを提供しました。この統合された予約環境により、車両レンタルを単一の顧客インターフェース内で関連する交通サービスと並べて提供できます。事業者独自のアプリは、デジタルアクセスとレンタルサービスを結びつけ、顧客に予約と支援の両方への経路を提供できます。
デジタル予約関係が実用的な価値を維持するためには、オンラインアクセスが現地で提供されるレンタルサービスに転換される必要があります。オフライン予約は物理的なアクセスの役割を持ち、AgungRentが2025年10月29日にスマトラ島の法人レンタカーサービスのためにペカンバル支店を開設したことがその例として挙げられます。この事務所は、事業者の地理的プレゼンスと意図する法人顧客を結びつける、ビジネスレンタルオファーのための地域サービス拠点を表していました。このように、デジタルリーチと物理的プレゼンスは補完的な役割を果たすことができ、オンラインアクセスが顧客をオファーに誘導し、支店がその背後にある地域の業務関係を支援します。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
レンタル期間別:短期旅行がリードし、複数年契約がサービスを延長
30日以下の短期レンタルは2026年に市場の57.59%を占め、最大の期間セグメントとなりました。2025年12月26日、アジボン・トランス・ソロは、2025年12月24日からクリスマスおよび新年の休暇輸送のために15台のフリートが2026年1月初旬まで満車になったと報告しました。休暇期間の予約活動は、車両アクセスの価値が訪問者の旅行に結びついている限られた旅行窓口内で業務を生み出すことができます。連続した短期予約は異なる旅行者間でフリートを再利用できますが、収益機会は休暇旅行が行われる数日間に集中する可能性があります。
12ヶ月超の長期レンタルは、2027〜2032年にかけてCAGR 16.78%で最も速く成長するセグメントと予測されています。1年を超えてコミットするレンタル利用者は、継続的な車両アクセスを選択しているため、サービスは長期にわたる業務期間を通じて有用であり続けなければなりません。供給者にとって、このコミットメントは、個別の予約の連続ではなく、1つの継続的な業務に収益関係を集中させます。12ヶ月を超える契約では、業務に合わなくなった車両は供給者にとって固定費となるため、契約期間よりも適合性の方が重要になります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:レジャー規模と フリートサービス成長の共存
観光・レジャーは2026年のインドネシア レンタカー市場シェアの63.46%を占めました。BPSは2026年8月のインドネシア国内観光旅行数を1億430万件と報告し、2025年8月比11.47%増加しました。2026年7月20日、レント・カー・インドネシアの会長は、公共交通機関が限られている地域ではレンタルが観光客の主要な選択肢であり、国内外の観光客からのドライバー付き需要が高いと述べました。レジャー事業者は、ドライバー付き旅程でこれらの交通ギャップをターゲットにしながら、利用可能な車両を実際の予約に合わせて遊休容量を抑制することができます。
法人フリートおよびビジネスモビリティは、2027〜2032年にかけてCAGR 17.28%で最も速く成長するセグメントと予測されています。2025年11月、QNBインドネシアはIndorentのより広いレンタルポートフォリオにおける電気自動車(EV)調達専用のグリーンタームローンに合意しました。調達と展開により、その資金調達はビジネスレンタル利用者向けの変化した車両オファーに転換されます。2025年3月初旬から、ガルーダ・インドネシアの乗客がインドネシアの16の主要都市でTRACの空港送迎を予約できるようになり、空港送迎は航空旅客チャネルを獲得しました。これらのルートは異なる商業関係を含み、法人プロバイダーはフリートサービスオファーを開発し、空港送迎パートナーはレンタル事業者を航空会社の乗客と結びつけます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:エコノミーがリードし、SUVがピーク旅行をターゲット
エコノミー・ハッチバック車は2026年に市場の44.34%を占め、最大の車両タイプセグメントとなりました。価格敏感な短期滞在レンタル利用者にとって、競争力のある日額料金は数日間だけ車両を確保するコストを削減します。燃費効率は、レンタル期間が短くても走行距離が費用を増加させるため、別の懸念事項に対応します。エコノミーの提案は、車両の座席数と荷物容量に旅程が収まる場合に最も強く、より大きな車両の追加積載スペースが使われないケースに適しています。
スポーツユーティリティビークル(SUV)は、2027〜2032年にかけてCAGR 17.05%で最も速く成長するセグメントと予測されています。2026年7月、レント・カー・インドネシアの会長は、SUVおよびマルチパーパスビークル(MPV)フリートと観光バスが、顧客が十分前もって予約すれば、学校の休暇、大型連休、年末に満車に近づく可能性があると述べました。需要シグナルは旅行カレンダーと予約タイミングの両方に条件付きであるため、休暇の人気は特定の出発日の稼働率を保証しません。早期予約に近い満車が結びついているため、供給者は予想される休暇の関心ではなく、確定した日付のピーク旅行にSUVを割り当てることができます。
燃料タイプ別:ガソリンがリードし、電動フリートが容量を追加
ガソリン駆動の内燃機関(ICE)車両は2026年のレンタル収益の78.93%を占め、最大の燃料タイプセグメントとなりました。ガソリンレンタルは、車両充電へのアクセスを旅程の条件とすることなく旅程に対応できます。必要な停車地で充電が利用できない場合、ガソリン車は追加の充電停車やルート変更を回避できます。多様な旅程に対応する事業者にとって、その独立性により、同じガソリンオファーで電動フリートが個別に評価する必要があるルートをカバーできます。
バッテリー電気自動車は、2027〜2032年にかけてCAGR 18.2%で最も速く成長するセグメントと予測されています。2026年6月17日のタンゲランでの引き渡し式で、Mitra Pinasthika Mustika Rent(MPMRent)はレンタルフリートに初期50台のウーリン・ニュー・ビングオEVライト電気自動車を追加しました。Indorentの低コストグリーンカー(LCGC)、ハイブリッド車、電気自動車を合わせた環境配慮型カテゴリーは、2023年の21%、2024年の27%から2025年にはレンタルフリートポートフォリオの34%に上昇しました。MPMRentの購入は特定の電動モデルを追加し、Indorentのシフトは複数の技術を包含しています。混合ポートフォリオにより、リース事業者は異なる業務要件に他の技術を維持しながら、顧客の業務に電気自動車を選択的に導入できます。
エンドユーザー別:家族旅行と組織契約が需要を形成
個人顧客は2026年に市場の54.67%を占め、最大のエンドユーザーセグメントとなりました。2026年のイード前、スラカルタのアジボン・トランスは前年より強い需要を報告し、一部の予約を断ったと述べました。事業者は15台の車両を保有し、最大15台を追加し、顧客は主に家族旅行のための小〜中型車を求めていました。報告された予約拒否は、その家族旅行の需要に対応する上で車両の空き状況が具体的な制約となることを示しています。地域の事業者がすでに家族の予約を断っている場合、追加車両は既存のフリートが休暇期間内に対応できない需要を取り込むことができます。
法人顧客は、2027〜2032年にかけてCAGR 17.66%で最も速く成長するセグメントと予測されています。インドネシア車両レンタル協会Asperdaは、企業間(B2B)車両レンタルは中長期契約に紐づいているため、2026年のイード旅行シーズン中も比較的安定していたと述べました。法人アカウントは中長期のコミットメントにまたがる可能性があり、顧客関係を1つのレンタル期間製品よりも広いものにします。契約期間をまたいでアカウントに対応することで、顧客が次のレンタルの期間を変更しても組織的な需要を維持する手段を事業者に提供します。
レンタルチャネル別:アグリゲーターがリードし、スーパーアプリがレンタル利用を拡大
アグリゲータープラットフォームは2026年に市場の72.06%を占め、最大のレンタルチャネルセグメントとなりました。2025年8月2〜6日に実施されたインドネシアのZ世代、ミレニアル世代、X世代の542人を対象としたオンライン調査では、47.8%がオンライン旅行代理店を利用してレンタカーを借りたと回答しました。レンタル供給者にとって、これらの確立された購買ルートは自社の直接顧客関係を超えたリーチを拡大できます。レンタカーは6つの名前付きサービスの中で最も利用率が低く、ホテルの87.2%、航空券の73.2%に次ぐ結果となり、他の旅行予約と並んでレンタルをクロスセルする余地があることを示唆しています。
スーパーアプリベースのバンドルは、2027〜2032年にかけてCAGR 16.95%で最も速く成長するセグメントと予測されています。2025年11月17日、GojekはGoCar Rentalを導入し、複数の停車地を含む期間単位でのドライバー付き車両予約を提供しました。当初はバリ島のングラ・ライ国際空港の国内線・国際線ターミナルに限定されていました。時間と目的地を1回の予約で選択することで、顧客が購入するものが孤立した移動からドライバー付きモビリティの期間へと変わります。期間と停車地をバンドルすることで、プラットフォームは1回の予約で旅行タスクに対応し、単一の移動の価格設定を超えてサービス関係を拡大します。
地域分析
ジャワ島 レンタカー市場
ジャワ島は2026年のインドネシア レンタカー市場規模の61.33%を占めました。観光省が再公表したBPSデータによると、東ジャワ州は2026年1〜3月に5,448万4,458件の国内観光旅行を記録し、2025年同期の5,249万8,899件と比較されました。2026年8月西ジャワ、東ジャワ、中部ジャワは国内観光旅行の目的地別で上位3州となり、それぞれ1,871万件、1,644万件、1,379万件を記録しました。これらの目的地別合計は、現地調達のレンタルが対応できる相当規模の訪問者基盤を示しています。事業者はこれらの目的地に観光オファーを分散させることで、単一の到着ゲートウェイを通じて顧客を引き付けることへの依存を低減できます。
バリ島・ヌサトゥンガラ レンタカー市場
バリ島とヌサトゥンガラは、2027〜2032年にかけてCAGR 17.9%で最も速く成長する地域と予測されています。バリ島は2025年に約1,630万件の観光訪問を記録し、うち705万件が国際訪問、約930万件が国内訪問でした。2025年9月28日時点で、168プレミアム・レント・カーのプレミアムレンタルサービスがマタラム、クパン、ラブアンバジョを含むヌサトゥンガラで利用可能になりました。指定された目的地センターにより、地域の供給者は観光・ビジネス旅行とプレミアム車両オファーを結びつける具体的な場所を持つことができます。目的地レベルの利用可能性は、訪問者の露出を販売可能なレンタルサービスに転換でき、車両グレードと地域カバレッジが事業者が対応できる旅行要件を定義します。
スマトラ島では、168プレミアム・レント・カーが2025年9月25日にパレンバン拠点を通じてプレミアムレンタカーサービスを導入しました。東カリマンタンは2026年8月に131万2,879件の国内観光旅行を記録しました。南スラウェシは同月に約367万件の国内観光旅行を受け入れ、2025年8月比16.27%増加しました。パプア・マルク地域では、ジャヤプラ市が2025年1〜7月のパプア州国内観光目的地をリードし、アンボンは2025年7月にマルク州の目的地をリードし、州全体の30万3,820件のうち11万8,240件(約38.92%)を占めました。パレンバンはプレミアムレンタルオファーによる参入を示し、ジャヤプラとアンボンへの旅行集中は、より広い州カバレッジにコミットする前に都市レベルの交通ニーズをテストすることを支持します。
規制の枠組みと見通し
この比較は、セルフドライブ乗用車レンタル事業者の観点から選択された管轄区域を評価します。国家活動規則は、運転者なしのレンタルと運転者付きのレンタルを区別します。政府規制28/2025はリスクベースの事業ライセンスの枠組みを提供します。2026年6月の通知は、新規法人申請へのKBLI 2025標準事業活動分類の使用を2026年6月15日からスケジュールし、改正事項を指定しました。
規制表
| 意思決定要因 | インドネシア | DKIジャカルタ |
|---|---|---|
| 主要機関 | OSS実施のためのBKPM | ジャカルタ交通局 |
| 主要な手段または方向性 | 政府規制28/2025およびKBLI 2025の運転者なしレンタル分類 | 指定道路における奇偶ナンバープレート規制(Pergub 88/2019) |
| 商業的効果 | 運転者なしレンタルの明確な活動分類 | 対象平日の移動はナンバープレートの適格性または免除に依存 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の「中程度」評価は、発表された移行が必要とする申請の整合とともに、定義された活動境界を反映しています。「変化なし」の方向性は、リスクベースの枠組み内の事業分類に焦点を当てた移行に従っています。ジャカルタの「中程度」評価は、2026年5月に確認されたバッテリーEV免を含む規則の例外によってバランスが取られた、対象平日の移動に対する制限を反映しています。市の「変化なし」の方向性は、ジャカルタ知事規制88/2019(Pergub 88/2019)が引き続き適用されることを確認した2026年6月の確認に基づいており、確立された道路アクセスモデルを維持しています。
バリューチェーンの段階
この比較は、フリート構成から予約、車両運用、整備に至るレンタルサービス提供を追跡します。TRACはビジネスレンタルとプロフェッショナルドライバーサービスおよび統合フリート管理を組み合わせています。この組み合わせは、レンタル期間全体を通じて使用可能な交通サービスを調整することに価値獲得を置き、責任は最初の車両引き渡しを超えて拡張されます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| レンタルサービスの構成 | TRACおよびIndorent(PT CSM Corporatama)などの法人レンタル・フリート管理プロバイダー | 契約レンタル収益 | 契約サービスへの車両配分の整合 | レンタル期間とフリート管理バレッジを業務に合わせる |
| 配布と予約 | TravelokaなどのTRACやMoovbyなどのレンタルパートナーを持つ予約プラットフォーム | パートナー流通を通じたレンタル販売 | プラットフォーム予約の背後にある事業者の空き状況 | 予約コミットメントを供給事業者と調整する |
| 車両とドライバーの提供 | TRACおよびAdi Sarana Armada(ASSA Rent)などのレンタル・ドライバーサービス事業者 | レンタルおよびドライバーサービス収益 | ドライバーの業務と車両の調整 | 車両配分と並行してドライバーの展開を管理する |
| サービス継続性の維持 | Batavia Rentなどの整備調整レンタル事業者 | 継続的なレンタルサービス収益 | 損傷または事故後に車両が使用不能になる | 損傷または事故で使用不能になった車両の整備をスケジュールし、代替車を手配する |
| 情報源: Mordor Intelligence | ||||
配布とフリート運用は異なるサービス義務を生み出すため、確定した予約は車両と契約されたドライバーに転換される必要があります。提供後、整備と条件付き代替が、約束された交通がレンタル期間全体を通じて利用可能であり続けるかどうかを決定します。統合プロバイダーは車両レンタルとドライバーサービスの両方から収益を得ることができるため、その法人関係は予約チャネルが処理する予約ステップを超えて拡張されます。
競争環境
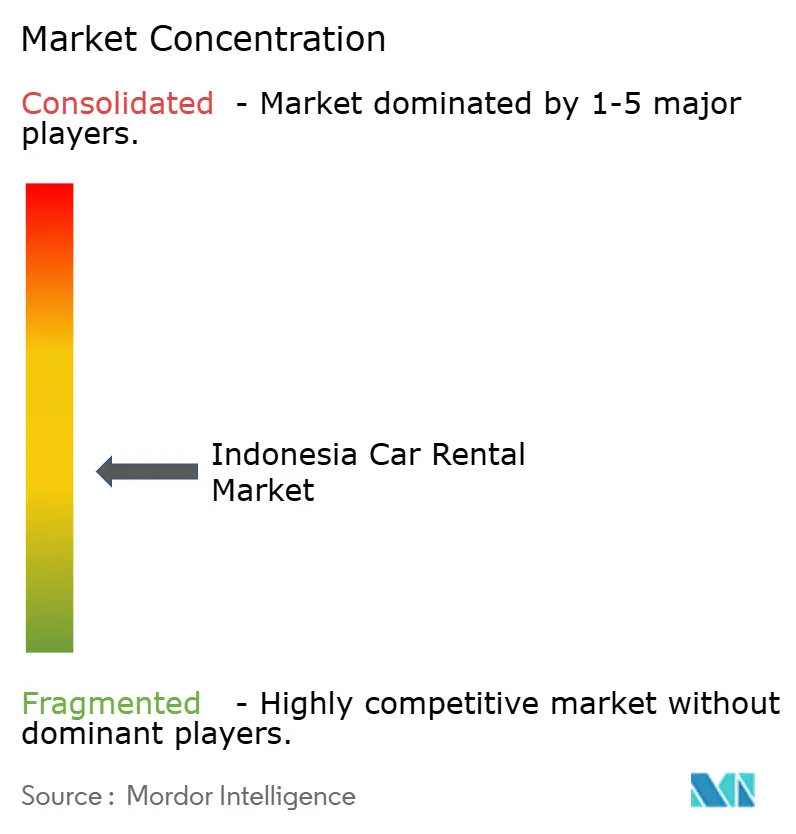
競争は確立されたフリートサービスグループと地域で運営される国際フランチャイズの間に分散しています。TRAC Astra Rent A CarはSerasi Autoraya(セラシ・オトラヤ)のブランドであり、より広い輸送・物流事業は2025年に契約ユニット数28,400台を報告し、3%増加しました。Blue Bird Groupはレンタルとシャトルサービスを運営し、Adi Sarana Armada(ASSA Rent)はオプションのドライバーと整備付きで法人レンタルを提供しています。Mitra Pinasthika Mustika Rentは法人・個人顧客向けに車両レンタルを提供し、Avis Budget Groupのブランドは地域のAvis事業者AVRIを通じてRMAグループのフランチャイズ事業内で運営されています。これらの組み合わせにより、購入者は異なる業務責任を持つ統合フリートサービスと地域で運営される国際ブランドの中から選択できます。
2026年3月、RMAグループはPT Abhitrans Matra Indahを買収し、同事業はAvisブランドの下で運されることになりました。Abhitransはジャカルタ、チレゴン、バリクパパンに約300台の乗用車を保有し、主に石油・ガス分野の50社以上の商業・産業クライアントにサービスを提供していました。既存のプールと業界クライアントの取得は、統合を通じて維持しなければならない地域の運営基盤を維持しながら、法人レンタルのカバレッジを拡大できます。競争上の課題は、その追加の商業的リーチを、買収した事業とより広いフランチャイズネットワーク全体での一貫したフリート実行と組み合わせることです。
Blue Birdのレンタルおよびシャトルサービス(ゴールデンバード、ビッグバード、シティトランスを含む)の合算収益は2025年に2024年比17.2%増加しました。2025年5月、AvisインドネシアのオペレーターAVRIはCoastrと提携し、5,000台以上の車両をデジタル化し、フリートソフトウェア統合を潜在的なサービス差別化要因としました。2025年、インドネシアの競争当局KPPUは、CARROの関連会社Trusty Carsに対し、2022年のMPMRent株式50%取得の届出が12営業日遅延したとして罰金を科しました。KPPUの2022年7月の別途評価では、独占的慣行や不公正競争の可能性はないと判断されていました。レンタル会社の買収者にとって、競争上許容される取引でも申請ペナルティが発生する可能性があるため、届出管理はフリートと顧客の統合と並んで重要です。
インドネシア カーレンタル産業のリーダー企業
-
TRAC Astra Rent A Car
-
Blue Bird Group
-
Adi Sarana Armada (ASSA Rent)
-
Mitra Pinasthika Mustika Rent
-
Avis Budget Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場参加者にとっての主要な機会
この比較は、車両アクセス、支払い設計、有償旅行活動を通じたドライバーパートナーの乗用車レンタル機会を評価します。2026年6月、GrabRentalsはジャカルタでウーリン・ニュー・ビングオEVライト電気自動車を受け取りました。この取り決めにより、個人の車を持たないGrabドライバーパートナーが、直接所有よりも低い初期費用で電気自動車にアクセスできるようになりました。Grabのより広いEVドライバープログラムはまた、レンタル補助金、優先注文配分、インセンティブ階層を提供し、乗用車レンタルオファーに情報を提供できるメカニズムを提供しました。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 個人所有なしの電気自動車アクセス | 提供されたレンタルカーオファーが特定された初期所有コストの障壁に対応 | 個人の車を持たないGrabドライバーパートナー | レンタル契約を通じたドライバーアクセスのための電気自動車プール | ドライバーが購入を避ける車両への資金調達 | GrabRentalsおよびウーリンなどの車両供給者 |
| 定期的なレンタル支払いのサポート | より広いEVサポートがレンタル補助金メカニズムを提供 | 乗用車レンタル契約に参入するドライバー | 定義された車両契約にレンタル料金サポートを適応させる | 初期アクセス障壁の後も定期的なレンタル支払いが残る | GrabRentalsおよび車両をレンタルするドライバー |
| 有償旅行活動に結びついたレンタルオファー | 優先配分とインセンティブ階層がより広いプラットフォームツールを提供 | レンタル車両を使用する乗用車ドライバーパートナー | 旅行配分サポートと車両レンタルオファーを調整する | レンタル義務は有償運転活動によって支えられる必要がある | GrabRentalsおよび車両をレンタルするドライバー |
| 情報源: Mordor Intelligence | |||||
個人の車を持たないドライバーは、レンル契約が特定された所有コストの障壁に対応するため、具体的な購入者グループです。そのオファーを実行可能に保つには、定期的な料金がそれを可能にする運転活動に適合する必要があります。車両アクセスと適切なプラットフォーム配分ツールを組み合わせることで、供給された車両を有償業務と結びつけ、レンタル関係を維持するのに役立つ可能性があります。
最近の業界動向
- 2026年6月:Mitra Pinasthika Mustika Rentはインドネシアの法人顧客向けレンタルフリートに初期50台のウーリン・ニュー・ビングオEVライト電気自動車を受け取りました。
- 2026年6月:ウーリン・モーターズとGrabインドネシアは、ジャカルタでGrabインドネシアの車両レンタル事業であるGrabRentalsにウーリン・ニュー・ビングオEVライト電気自動車を引き渡しました。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
インドネシア レンタカー市場は、観光、レジャー、通勤、ビジネスモビリティ、空港送迎のためにインドネシアの個人および組織に乗用車をレンタルすることによる年間収益を測定しす。短期予約から長期契約まで、オンラインまたはオフラインで予約されたレンタルを対象とします。
対象外:タクシーおよびライドヘイリングの運賃、乗用車の販売、および別途販売される車両修理・整備サービスは除外されます。
セグメンテーションの概要
- 予約タイプ別
- オンライン
- オフライン
- レンタル期間別
- 短期(30日以下)
- 中期(1〜12ヶ月)
- 長期(12ヶ月超)
- 用途別
- 観光・レジャー
- 日常通勤
- 法人フリート/ビジネスモビリティ
- 空港送迎
- 車両タイプ別
- エコノミー/ハッチバック
- 多目的車両(MPV)
- スポーツ・ユーティリティ・ビークル(SUV)
- 高級車/エグゼクティブ
- 燃料タイプ別
- ICE - ガソリン
- ICE - ディーゼル
- ハイブリッド電気
- バッテリー電気(BEV)
- エンドユーザー別
- 法人
- 個人
- レンタルチャネル別
- アグリゲータープラットフォーム
- 直接消費者向け(レンタル会社)
- スーパーアプリベースのバンドル
- 地域別
- ジャワ島
- 大ジャカルタ(ジャボデタベック)
- 西ジャワ州(ジャカルタ除く)
- 中部・東ジャワ州
- バリ島とヌサ・トゥンガラ
- スマトラ島
- カリマンタン島
- スラウェシ島
- パプアおよびマルク諸島
- ジャワ島
データソース、市場規模算定、および検証
デスクリサーチ
インドネシア統計局(BPS)の訪問者到着数および国内旅行に関するANTARAの報道、GAIKINDOの車両販売データ、世界銀行のインドネシア観光セクターの研究などの公開ソースは、需要、フリート供給、目的地インフラの指標を提供します。世界銀行のインドネシア経済見通しは経済・モビリティの文脈を加え、これらのソースはアナリストがレンタル需要を車両の空き状況を支える経済的・物理的条件と比較するのに役立ちます。
企業の年次報告書と取引所への提出書類は、フリート、収益、稼働率、契約の証拠を追加でき、投資家向け資料と信頼できるインドネシアのビジネス報道が日付付きの業務変更と地域の状況の検証に役立ちます。これらのソースは例示的なものであり、網羅的ではなく、さなるソースが収集、検証、明確化に情報を提供します。
一次インタビューと調査
構造化されたインタビュープログラムには、インドネシアのレンタル会社の経営幹部、フリートおよび支店リーダー、デジタル予約マネージャー、法人調達チーム、旅行チャネル担当者を含め、料金、契約期間、車両展開、予約行動を明確にすることができます。アナリストはこれらの議論を使用して二次ソースの解釈をテストし、欠落している地域またはセグメントの証拠を特定し、フォローアップの質問と独立したソースチェックを通じて矛盾する収益とフリートの指標を調整することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能/ユニットリーダー:35% | |
| 中小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
年間収益を推定する際、トップダウンモデルはインドネシアのレンタルサービス収益から始まり、レポートの境界に照合し、選択された事業者のフリート数に稼働率と実現日額まは契約料金を乗じたボトムアップチェックでサンプル検証します。モデルは国内・国際訪問者活動、法人契約需要、フリート交換・空き状況シグナルとしての乗用車販売、レンタル料金、地域の観光または経済活動を追跡できます。これらの指標は、予約タイプ、期間、用途、車両、燃料、エンドユーザー、チャネル、地域にわたる総需要と価値ミックスに情報を提供します。セグメントシェアは、報告された事業者活動、予約・契約パターン、利用可能なフリート構成、旅行または業務用途に従い、残余シェアは直接証拠が評価された後にのみ配分されます。多変量回帰は過去の収益を観光、法人モビリティ、車両供給、価格指標に関連付けることができ、シナリオ分析は2032年までの観光、コスト、フリートアクセスの重要な変化をテストします。ソースの定義が矛盾する場合、アナリストはモデルを事業者レベルのフリートと料金チェックと比較し、インドネシアの専門家に明確化を求め、ギャップを文書化します。変数が欠落している場合、最も近い関連する公開シリーズを使用し、サポートされていないを観測された事実として扱うのではなく、範囲をテストします。
データ検証と更新サイクル
アナリストは市場収益を独立した観光、車両販売、法人リース、事業者開示、予約チャネルシグナルと照合し、セグメントシェアと地域合計を調整のためにチェックします。サインオフ前に、モデル化された値と事業者レベルのチェックの間の外れ値、前年比の断絶、重要な差異を調査し、連続したアナリストパスでソースの日付と定義を確認します。重要な入力が別のソースと矛盾する場合、契約またはチャネルの定義が不明確な場合、または地域の推定値が調整できない場合に再連絡が行われます。モデルは年次更新され、重要なポリシー、フリート、または旅行イベントの後にサイクル間で更新され、納品前に新たなソースと計算のレビューが行われます。
Mordor Intelligenceのインドネシア レンタカー市場推定値と他の公表推定値との比較
公表された推定値は、カウントする取引・製品と需要モデル化に使用する入力が異なる場合があります。インドネシア レンタカー市場は、観光、レジャー通勤、ビジネスモビリティ、空港送迎のためにインドネシアの個人および組織に乗用車をレンタルすることによる年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。モデルは国内・国際訪問者活動、法人契約需要、フリート交換・空き状況シグナルとしての乗用車販売、レンタル料金、地域の観光または経済活動を追跡できます。これらの指標は、予約タイプ、期間、用途、車両、燃料、エンドユーザー、チャネル、地域にわたる総需要と価値ミックスに情報を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.6億米ドル(2027年) | |
| グローバルコンサルタンシーA | 33.3億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値11.6億米ドルを187.1%上回っています。報告された合計には、ドライバー付き車両レンタルと固定月額サブスクリプションモデルが含まれており、乗用車レンタル予約または契約に基づくレンタル料金を超えて拡張されています。 |
| 地域コンサタンシーB | 16.1億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値11.6億米ドルを38.8%上回っています。報告された合計は短期レンタルと定期的な法人オペレーティングリースおよび関連フリートサービスを組み合わせており、測定された収益基盤を広げています。 |
Mordor Intelligenceのアナリストは市場収益を独立した観光、車両販売、法人リース、事業者開示、予約チャネルシグナルと照合し、セグメントシェアと地域合計を調整のためにチェックします。
レポートで回答する主な質問
インドネシア レンタカー市場の規模と成長見通しは?
市場は2027年に11.6億米ドル、2032年までに24.1億米ドルと予測されており、2027〜2032年にかけてCAGR 15.72%で成長します。
インドネシアにおけるレンタカー需要を牽引しているものは何ですか?
観光、デジタル予約、法人リースがレンタルの機会を拡大しています。外国人観光客訪問数は2026年1〜8月に1,058万人に達し、2025年同期比5.38%増加しました。
どの車両タイプがレンタカー需要をリードしていますか?
エコノミー・ハッチバック車が2026年に市場の44.34%を占めてリードし、SUVは2027〜2032年にかけてCAGR 17.05%で最も速く成長すると予測されています。
インドネシアのレタカー市場で競合している企業はどこですか?
主要プロバイダーには、TRAC Astra Rent A Car、Blue Bird Group、Adi Sarana Armada(ASSA Rent)、Mitra Pinasthika Mustika Rent、およびRMAグループ内の地域Avis事業者AVRIを通じたAvis Budget Groupが含まれます。
レンタル事業者が直面している商業上の課題は何ですか?
2026年3月、インドネシア車両レンタル協会Asperdaは、インドネシアのレンタル事業者が厳しい価格競争と業務上のニーズから圧力を受けていると報告しました。2025年のペカンバルの事例研究では、競合他社の低価格戦略による潜在的な利益率への圧力が確認されました。
国内のレンタル見通しをリードしている地域はどこですか?
ジャワ島は2026年に市場の61.33%を占め、バリ島とヌサトゥンガラは2027〜2032年にかけてCAGR 17.9%で最も速く成長すると予測されています。