
コネクテッドTV市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 30.01 十億米ドル |
| 市場規模 (2031) | 37.89 十億米ドル |
| 成長率 (2026 - 2031) | 4.77 % |
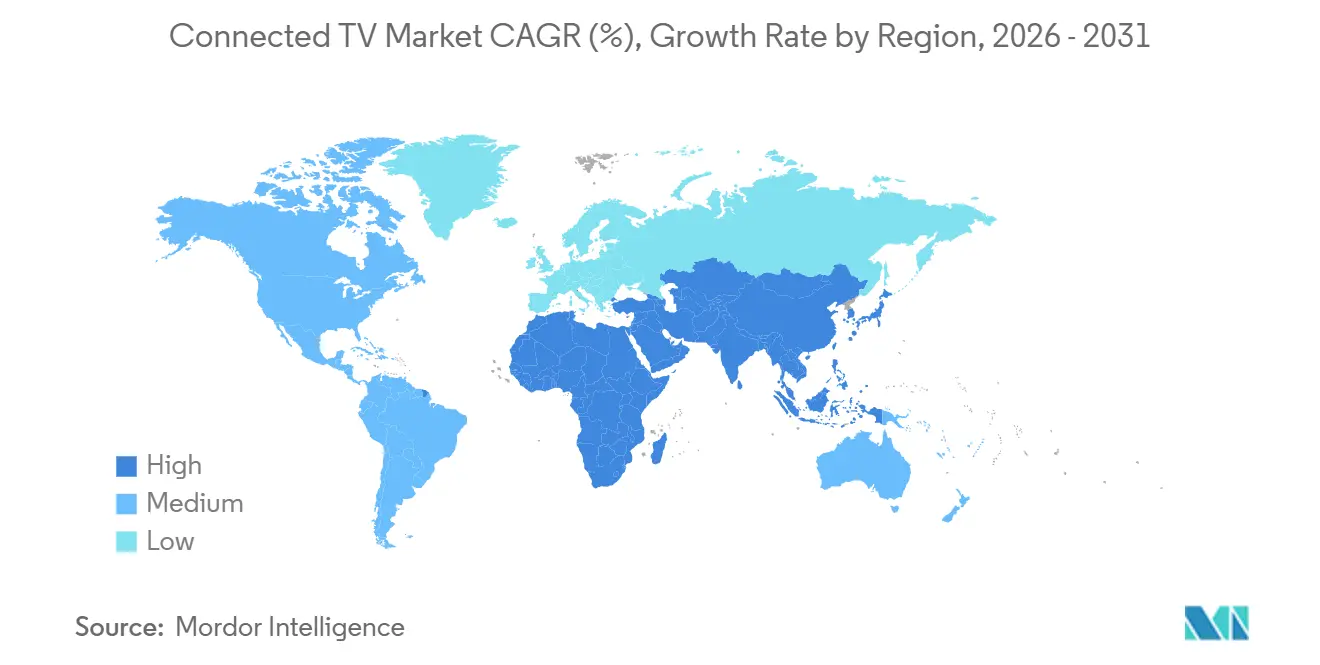
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
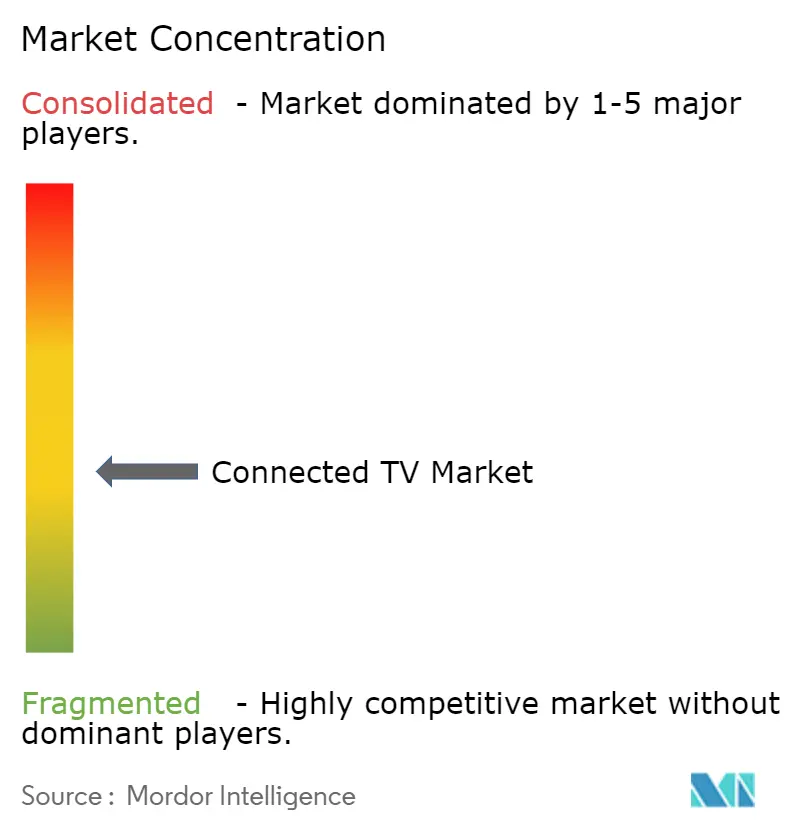
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるコネクテッドTV市場分析
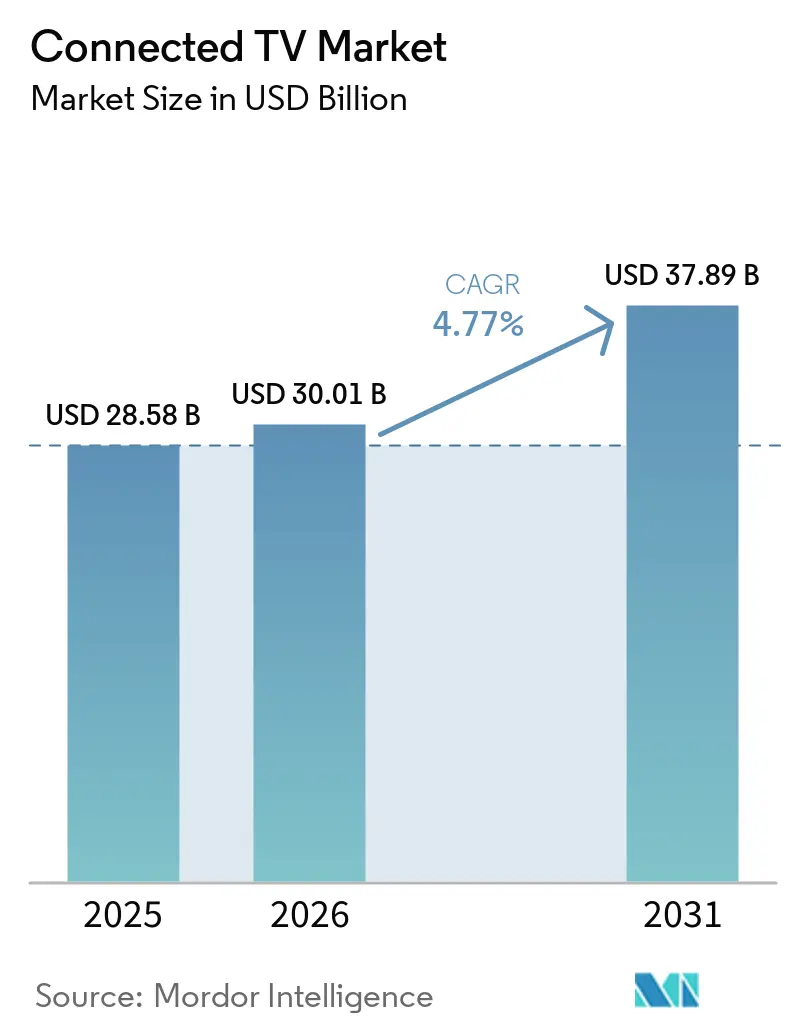
コネクテッドTV市場規模は、2025年の285億8,000万米ドル、2026年の300億1,000万米ドルから2031年までに378億9,000万米ドルに拡大し、2026年から2031年にかけて年平均成長率4.77%を記録する見込みです。
無料広告支援型ストリーミングの拡大、通信事業者によるハードウェア補助、オンデバイス生成AIが、ユニット販売を超えた収益基盤を拡大しており、クラウドレンダリングゲームと統一測定フレームワークが新たな広告予算を解放しています。アジア太平洋地域は出荷台数でトップを占め、北米は広告収益率でリードし、中東・アフリカは積極的な光ファイバー展開により最も急速な成長を遂げています。ハードウェアベンダーはエントリー価格を補助することで販売後の広告・サブスクリプション収益を獲得し、世帯が複数のスクリーンを所有することを促進し、買い替えサイクルを短縮しています。一方、欧州のエネルギー規制とSoC不足が8K普及とマージン拡大を制約しています。
主要レポートのポイント
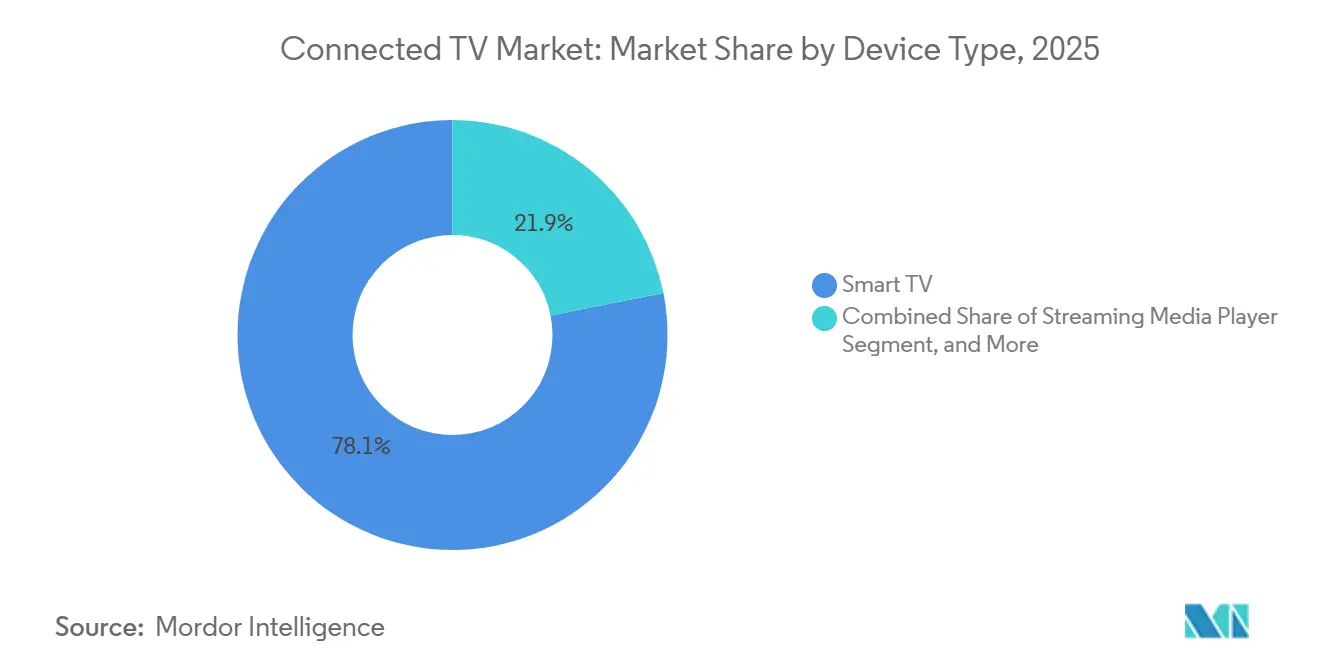
- デバイス別では、スマートTVが2025年のコネクテッドTV市場シェアの78.12%を占め、ストリーミングメディアプレーヤーは2031年までに年平均成長率5.12%を記録する見込みです。
- オペレーティングシステム別では、Tizenが2025年に21.43%の収益シェアを占め、Android TVおよびGoogle TVは2031年まで年平均成長率5.89%で拡大しています。
- 画面サイズ別では、46〜55インチカテゴリーが2025年のコネクテッドTV市場規模の32.16%を占め、66インチ超のパネルは同期間に年平均成長率5.21%で拡大しています。
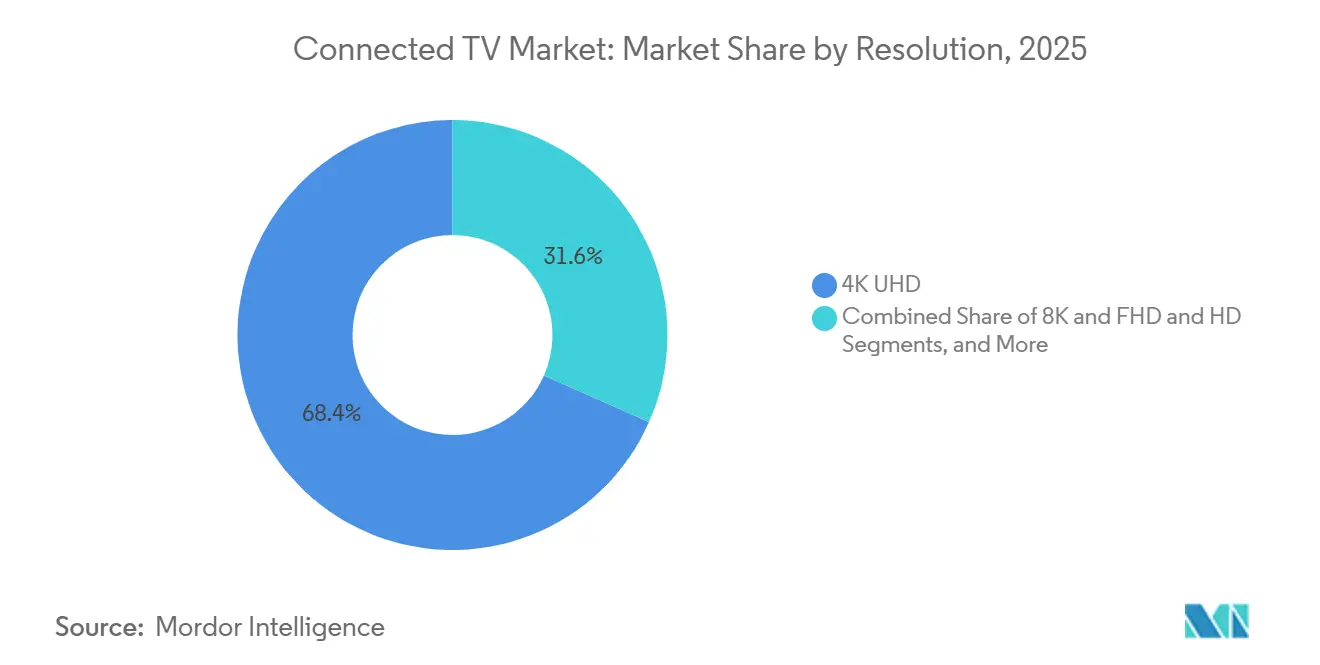
- 解像度別では、4K UHDが2025年に68.37%のシェアを占め、8Kモデルは規制上の逆風にもかかわらず年平均成長率5.56%で推移しています。
- パネル技術別では、LEDおよびミニLEDが2025年に82.53%の収益シェアを獲得し、RGB ミニLEDは2031年までに年平均成長率6.01%で拡大する見込みです。
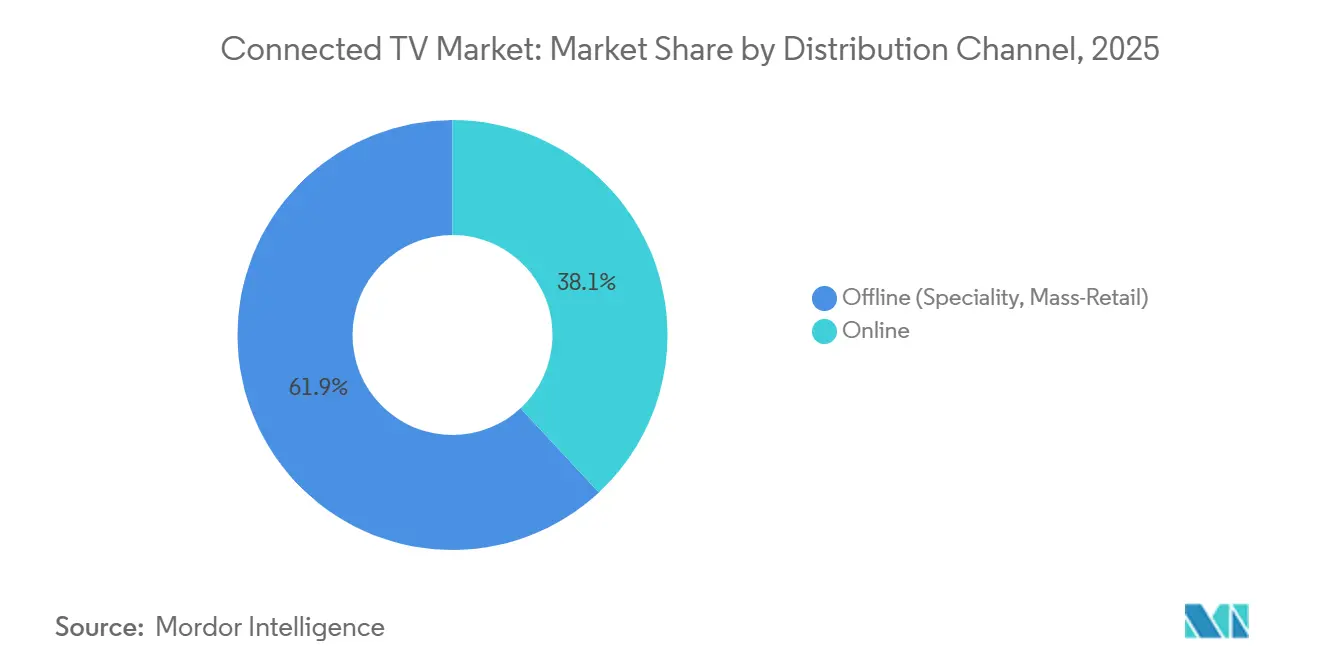
- 流通チャネル別では、オフライン小売が2025年に61.92%のシェアを維持しましたが、直販モデルがマークアップを圧縮する中、オンライン販売は年平均成長率5.92%で成長しています。
- 最終用途別では、住宅用設置が2025年に87.34%のシェアでリードし、商業用展開はホスピタリティおよび教育用ディスプレイへの需要増加により年平均成長率5.33%で成長しています。
- 地域別では、アジア太平洋地域が2025年に44.53%のシェアで首位を占め、中東・アフリカは2031年までに最速の年平均成長率5.72%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米における広告支援型FASTチャネルの普及によるARPU向上 | +1.20% | 北米(西欧およびオーストラリアへの波及効果あり) | 中期(2〜4年) |
| インドおよびインドネシアにおける通信事業者補助スマートTV普及による初回導入加速 | +0.90% | インド、インドネシア(フィリピンおよびベトナムでの新興牽引力あり) | 短期(2年以内) |
| オンデバイス生成AIアップスケーリングが中国・韓国における4Kアップグレードサイクルを促進 | +0.80% | 中国、韓国、日本(北米・欧州での段階的普及あり) | 中期(2〜4年) |
| 100Mbps超の家庭向け光ファイバー展開が北欧でのUHDストリーミングを促進 | +0.60% | 北欧諸国(スウェーデン、フィンランド、ノルウェー、デンマーク)(中央欧州への拡大あり) | 長期(4年以上) |
| 広告測定の標準化(OpenAP、CFlight)が米国でのブランド予算をコネクテッドTVに誘導 | +0.70% | 米国(カナダおよび英国でのパイロットプログラムあり) | 中期(2〜4年) |
| クラウドレンダリングゲームパートナーシップによる新たなユースケースの創出 | +0.50% | グローバル(北米、中国、韓国での早期導入あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米における広告支援型FASTチャネルの普及によるARPU向上
無料広告支援型ストリーミングテレビは、9,640万の米国世帯が前年比43%増の視聴時間を記録した2025年に、100億3,900万米ドルの収益を生み出しました。広告主は確定的ターゲティングに対してプレミアムCPMを支払い、視聴者数の増加を上回るペースで一人当たり平均収益を押し上げています。Rokuはその年に354億プラットフォーム時間を記録し、短尺ソーシャル動画に対する滞在時間の優位性を示しました。FASTの勢いはベンダーにデバイス価格の補助を促し、AmazonとRokuが大規模に実証したモデルです。広告収益の向上は、ハードウェア普及、深いエンゲージメント、継続的収益をすべて同時に支えています。[1]Comscore、「コネクテッドTV世帯数およびFASTチャネル収益データ」、comscore.com
オンデバイス生成AIアップスケーリングが中国・韓国における4Kアップグレードサイクルを促進
SamsungとLGは2025年のスマートTVラインナップにニューラルプロセッサを搭載し、HDストリームをほぼ4K画質にアップスケーリングすることでクラウドレイテンシを排除しました。MediaTekのMT9638チップはTCLやHisenseのミッドレンジ機種にも同様の機能をもたらし、AI視聴のコスト障壁を引き下げました。レガシーHDライブラリが豊富な中国の家庭では新しい4Kパネルの恩恵を実感でき、韓国の購入者はAIを将来への備えと捉えています。主要都市圏での買い替えサイクルは7年から5年に短縮され、プレミアムティアの販売台数と平均販売価格が上昇しました。[2]Samsung、「生成AIアップスケーリングとQD-OLED技術」、samsung.com
インドおよびインドネシアにおける通信事業者補助スマートTV普及による初回導入加速
Reliance Jio、Airtel、Telkomsel、およびXL Axiata-Smartfren統合グループは、テレビを顧客獲得コストとして位置づけ、43インチおよび55インチのセットを光ファイバープランとバンドルしています。ハードウェア補助により初期費用がゼロになり、数百万の第2・第3層都市の世帯が初めてオンラインに接続しています。統合OTTパックはアプリ発見の摩擦を取り除き、ブロードバンドARPUの向上を促進しています。このモデルは、通信事業者がより粘着性の高い契約とクロスセルの機会を求める中、東南アジア全域に拡大しています。[3]Reliance Jio、「JioTele OSローンチおよび光ファイバー家庭向けバンドル」、jio.com
米国における広告測定の標準化がブランド予算をコネクテッドTVに誘導
業界合同委員会が2025年にベースライン指標を設定し、OpenAPとCFlightがクロスプラットフォームリーチとGRP換算ツールを提供しました。この共通通貨により、コネクテッドTVのインプレッションが線形スポットと比較可能であることが購入者に保証され、ブランド支出の再配分が促進されています。インタラクティブ広告局のコンバージョンAPIはさらにポストインプレッション・アトリビューションを統合し、プライバシーに準拠した成果報告を可能にしています。標準化は、より大きな広告プールがより豊かなコンテンツ、低いデバイス価格、高い世帯普及率を支える好循環を生み出しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コネクテッドTV OSエコシステムの断片化がOTTプロバイダーのアプリ移植およびQAコストを増大 | -0.80% | グローバル(マルチOS開発リソースを持たない小規模OTTプラットフォームへの深刻な影響あり) | 中期(2〜4年) |
| 欧州連合の厳格なエネルギー効率規制が8Kパネル出荷を抑制 | -0.50% | 欧州連合(類似のエコデザイン基準を採用する市場への波及の可能性あり) | 長期(4年以上) |
| ミッドレンジTV SoC不足の継続による部品表コストの上昇 | -0.60% | グローバル(28nmおよび40nmプロセスノードに集中した供給制約あり) | 短期(2年以内) |
| 消費者データプライバシー規制の強化がクロスデバイスターゲティングを制限 | -0.40% | GDPRおよびCCPAの下での北米・欧州(アジア太平洋地域での新興規制あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コネクテッドTV OSエコシステムの断片化がOTTプロバイダーのアプリ移植およびQAコストを増大
OTTプレーヤーはTizen、Android TV、webOS、Roku OS、Fire OS向けのコードベースを管理しています。各プラットフォームは独自のSDK、認証、リグレッションテストサイクルを要求し、小規模チームを圧迫しています。Pluto TVは2025年末に旧型デバイスのサポートを終了し、断片化がいかに陳腐化を加速させるかを示しました。プラットフォーム固有の広告技術実装がコストを増大させ、ニッチサービスのロングテールを抑制し、マルチOS開発の負担を担える既存大手に権力を集中させています。
欧州連合の厳格なエネルギー効率規制が8Kパネル出荷を抑制
欧州連合のエコデザイン規則2019/2024は、現行の8Kセットがほとんど満たせない厳格な動作時消費電力上限を設定しています。そのため、SamsungとLGは欧州での8Kローンチを75インチ未満のモデルに限定するか、規制に準拠するために輝度を下げ、グローバルSKU戦略を断片化させました。低いエネルギー効率ラベルは環境意識の高い消費者を遠ざけ、規模の経済を縮小させ、低消費電力のミニLEDおよびマイクロLEDバックライトが成熟するまで8Kのコスト低下を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイス別:
ストリーミングメディアプレーヤーが組み込み画面を上回る成長ストリーミングドングルおよびボックスは2031年まで年平均成長率5.12%というより速い成長を示す一方、スマートTVは依然として78.12%という支配的なユニットシェアを保持しています。ストリーミングプレーヤーのコネクテッドTV市場規模は、レガシーパネルに安価なドングルを追加する世帯や、組み込みストレージまたはOSが陳腐化したコードカッターから恩恵を受けています。Amazonは3億台以上のFire TVデバイスを販売し、最近はAlexaプラス生成AIで会話型発見のためのUIを刷新しました。2025年初頭に米国、カナダ、メキシコでの販売トップとなったRoku OSは、組み込みと外付けの両プロファイルにまたがり、フルセット交換を待たずにコネクテッドTV市場の拡大を支援しています。
ゲーム重視の購入者はコンソールまたはクラウドゲームクライアントを統合したTVを好みます。Microsoftは2025年にXbox Cloud GamingをLGセットに拡大し、TCLは2026年にネイティブ144Hzクラウドゲームサポートを備えたX11Lを発表しました。コンソールはニッチな存在にとどまりますが、その存在はセッション時間を延長し、プレミアムティアの平均販売価格を押し上げ、エントリーハードウェアが大幅に補助されている場合でもベンダーのマージンを支えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


オペレーティングシステム別:
Android TVとGoogle TVがTizenとの差を縮めるAndroid TVとGoogle TVは2026年から2031年にかけて年平均成長率5.89%を誇り、上昇傾向にあります。この変化は、メーカーがGoogle PlayへのアクセスとジェミニAIの利点を求めて独自システムから転換する中で生じています。Android TV OS 10以上の仕様の義務化導入により、パフォーマンスと長寿命化が顕著に改善され、過去の断片化問題に効果的に対処しています。これらの進歩により、一貫性の高いユーザー体験を提供することを目指すメーカーにとって、Android TVとGoogle TVはますます魅力的になっています。
これらのプラットフォームの採用拡大は、進化する消費者の期待に応えるための標準化と機能強化への業界の注力を示しています。webOSとRoku OSはそれぞれ中一桁のシェアを獲得し、直感的なユーザーインターフェースの提供と広告収益の最大化に注力しています。AmazonのFire OSはAndroidの派生版であり、Amazonのストリーミングスティックと一部のサードパーティデバイスを動かし、広告収益化に明確な重点を置いています。特に、小規模ブランドはRoku OSまたはFire OSへの傾倒を強め、社内ソフトウェア開発の必要性を回避しています。このトレンドは、製品差別化よりも迅速な市場参入が優先される新興市場で勢いを増しています。小規模ブランドにおけるこれらのプラットフォームへの選好は、競争が激しくリソースが制約された環境におけるコスト効率と市場投入までの時間短縮の重要性を強調しています。
画面サイズ別:
大型スクリーンがプレミアムを支配リビングルームが進化し、100インチクラスの価格が下落する中、66インチを超えるパネルは年平均成長率5.21%を示しています。Omdiaは80インチ以上のユニット増加を予測し、2025年の900万台から2029年には1,300万台への増加を見込んでいます。この成長は、特にホームエンターテインメント設備において視聴体験を向上させる大型スクリーンへの消費者需要によって牽引されています。2025年、Samsung、Hisense、TCLは115インチモデルを発表し、ホームシアター愛好家とプロジェクターに依存していた商業施設の両方をターゲットにしました。これらの大型スクリーンは、没入型体験を求める消費者とディスプレイソリューションのアップグレードを目指す企業にとってますます魅力的になっています。2025年に32.16%のシェアを占める46〜55インチセグメントは、価格と視聴距離のバランスを取りながら引き続き主流を占めています。
46〜55インチセグメントは、手頃な価格と平均的なリビングルームの寸法への適合性から、世帯間で引き続き人気を博しています。一方、歩留まりの改善により、65インチセットはエントリーレベルの価格で提供されるようになり、世帯が大型スクリーンへのアップグレードを促進しています。一方、32インチ未満のスクリーンは、スペースと予算の制約がサイズを決定するキッチン、寝室、ホスピタリティ設備での存在感を維持しています。これらの小型スクリーンはニッチな用途に対応し、大型ディスプレイへの嗜好が高まる中でも特定のユースケースにおける関連性を確保しています。
解像度別:
4K UHDが大衆市場での支持を維持しながら8Kが待機4K UHDは2025年の出荷台数の68.37%を獲得し、50インチ以上の画面でパネルコストがフルHDに収束するにつれてリードを維持すると予想されています。Samsung、LG、MediaTekチップセットに組み込まれた生成AIアップスケーリングにより、圧縮されたHDストリームがよりシャープに見えるため、100Mbps未満のブロードバンドを持つ世帯でもほぼ4K画質を楽しめます。この技術的な橋渡しは、帯域幅が制約された地域でのアップグレードを加速し、古いコンテンツライブラリの寿命を延ばしています。プレミアムエッジでは、8Kモデルが年平均成長率5.56%で出荷されていますが、真の需要はネイティブビデオパイプライン、ライブスポーツトライアル、および欧州エコデザイン基準を輝度を落とさずに満たせるエネルギー効率の高いバックライトにかかっています。
8Kへの勢いはアジア太平洋地域と北米でより強く、早期採用者はこのフォーマットを長期的な将来への備えと見なし、欧州連合の上限外の電気代を負担できます。パネルメーカーは、より高い平均販売価格を正当化するクラウドゲームとAIサービスをバンドルした75インチ以上のスクリーンでこのニッチを狙っています。一方、フルHDおよびHDセットは、解像度向上よりも初期コスト削減が優先されるインド、インドネシア、その他の価格敏感な市場での通信事業者補助バンドルに残存しています。光ファイバー普及が拡大し、AV1やVVCなどの圧縮コーデックが成熟するにつれて、4Kから8Kへのステップは帯域幅の上限よりも、コンテンツオーナーが差別化された超高解像度プログラミングでパイプラインを満たせるかどうかにかかってくるでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
パネル技術別:
ミニLEDがOLEDのマージンに挑戦LEDおよびミニLEDパネルは合わせて2025年の販売量の82.53%を占め、成熟したサプライチェーンとOLED同等品に対する30〜40%のコスト優位性から恩恵を受けています。RGBミニLEDバックライトは数千のローカル調光ゾーンを追加し、有機パネルとのコントラスト差を縮め、この技術の年平均成長率6.01%という予測を牽引しています。SamsungのQD-OLEDとLG DisplayのOLED.EXラインは、より高いピーク輝度と長い寿命で応え、TCLの41億米ドルの広州工場はOLED生産を拡大し価格プレミアムをさらに圧縮することを目指しています。ミッドレンジでは、QLEDが量子ドットを標準LEDに重ねることでコストを抑え、自発光ピクセルの構造的費用なしに広い色域を提供しています。
戦略的な戦場は今や、生のパネルタイプよりも付加価値処理にシフトしています。Sonyは優れたモーション処理とAIアップスケーリングのための認知プロセッサに依存し、高い平均販売価格で低いユニットシェアを相殺しています。TCLとHisenseはミニLEDを活用してプレミアムティアでの信頼性を獲得し、クラウドゲームオーディエンスをターゲットにした144Hzリフレッシュレートの大型スクリーンをバンドルしています。チップオンボードパッケージングの拡大によりミニLEDバックライトの供給制約は緩和されましたが、OLEDの材料コストはイリジウムやその他の希少金属に依存しており、急速な価格低下を制限しています。予測期間中、競争上のポジショニングは、部品表のコスト削減と、薄いプロファイル、完全な黒、焼き付き保証に対する消費者の支払い意欲のバランスにかかっています。
流通チャネル別:
オンラインが直販経済から恩恵を受けて成長オフライン小売は2025年に61.92%のシェアを維持し、実機デモ、当日受け取り、付加価値設置サービスによって支えられています。大型量販店は休日期間中の目玉商品TVセールを利用して来店客を増やし、専門店は壁掛けとキャリブレーションをバンドルしてプレミアム価格を維持しました。新興市場では、近隣ディーラーとの強固な関係と分割払いスキームが、大型スクリーンの配送損傷を懸念する初回購入者にとって特に物理チャネルの関連性を維持しています。同時に、オンラインで注文して店舗で受け取るなどのオムニチャネルコンセプトが境界を曖昧にし、デジタルで調査しながらも地元での受け取りを好む消費者を満足させています。
電子商取引は、直販ブランドが15〜20%の小売マークアップを回避し、ファーストパーティデータを収集する中、年平均成長率5.92%で成長しています。AmazonのEmber Artlineの899米ドルでのローンチは、競合他社の動き、在庫水準、または広告需要に応じて毎時調整できる機動的な価格設定を示しています。純粋なオンライン販売者もフラッシュセールとインフルエンサーライブストリームを活用して若い層の衝動買いを促進しています。75インチ以上のセットに関する物流上のハードルは、48時間以内に配送と壁掛けをスケジュールするホワイトグローブネットワークを通じて緩和されており、かつて実店舗が独占していたサービスギャップを縮小しています。返品ポリシーが自由化され、拡張現実アプリが消費者の部屋での画面サイズの視覚化を支援するにつれて、プレミアム高額商品でもデジタルストアフロントへのシフトが加速する可能性が高いです。
最終用途別:
商業施設が追いつく住宅向け設置は2025年の総ユニット数の87.34%を占めており、リビングルームの主力テレビが平均55〜65インチ、サブルームでは43インチ未満のセットが主流となるマルチTV世帯に牽引されています。高所得市場では、生成AI・ゲーム統合・広告補助型価格設定が早期買い替えを促進したことで、買い替えサイクルが7年から5年に短縮されました。コードカッティングの増加により、消費者はセットトップボックスの料金を支払う代わりにストリーミングスティックを追加購入するか新しいスマートTVを購入する傾向が強まり、総視聴時間が横ばいであっても接続デバイス数は増加し続けています。コネクテッドプロジェクターなどのニッチカテゴリーはポータブルシネマ環境を求めるエンスージアストに支持されており、スマートスピーカーはTVとの空間オーディオ連携によって普及が進んでいます。これはコネクテッドリビングルーム市場におけるマルチデバイスシナジーを裏付けるものです。サブスクリプション疲れにより視聴者が無料広告支援型チャンネルへシフトするにつれ、堅牢なオペレーティングシステムサポートと期ファームウェアアップデートを提供するディスプレイに価値を見出す世帯が増えています。
商業向け導入は5.33%のCAGRで拡大すると予測されており、従来のホテル客室スクリーンの枠を超えた展開が進んでいます。ホスピタリティチェーンは現在、客室内ペイパービューの解約率を低減しコールセンターコストを削減するため、キャスティング機能とプロパティマネジメント統合を必須要件としています。学校や大学はホワイトボード・ビデオ会議・学習管理機能を統合したインタラクティブフラットパネルを採用しており、講義室では86インチまでディスプレイサイズが拡大しています。企業のロビーではブランディングおよびウェイファインディング用途にベゼルレス4Kビデオウォールが好まれ、小売業者は数日ではなく数分でプロモーションを更新できる一元管理型デジタルサイネージへの移行を進めています。商業向け購入者のハードウェア更新頻度は消費者より低いものの、堅牢なコンポーネント・オンサイト保証・リモート管理スイートに対してより高い平均販売価格を支払うため、ユニット数少なくてもベンダーのマージンは総じて向上します。
地域分析
アジア太平洋地域コネクテッドTV市場
アジア太平洋地域は、中国の生産規模、インドの通信事業者補助金、韓国のプレミアムリーダーシップを背景に、2025年に44.53%の市場シェアを占めた。Xiaomi、Haier、TCLなどの中国ブランドは国内で積極的な価格戦略を展開しながら、工場稼働率の安定化を図るべく輸出も推進した。Reliance JioおよびAirtelのバンドルサービスは、インドにおける普及をティア1都市以外にも拡大させた。韓国は独自パネルおよびオペレーティングシステムを通じて、OLEDおよびQLEDの収益において突出したシェアを確保した。
中東・アフリカおよび北米コネクテッドTV市場
中東・アフリカ地域は、アラブ首長国連邦およびサウジアラビアにおける光ファイバー展開が帯域幅のボトルネックを解消することにより、最も高い5.72%のCAGRが見込まれている。サウジビジョン2030のもとで推進される政府の広帯域通信整備施策が、UHDストリーミングおよび大画面テレビの普及を促進している。北米は広告収益の高さにより、引き続き高付加価値市場としての地位を維持している。Comscoreは2025年に9,640万のコネクテッドTV世帯を計測しており、OpenAPおよびCFlightにより広告主は重複排除済みリーチ指標を用いてプラットフォーム横断的な広告購入が可能となり、リニアTVからの予算移行が進んでいる。
欧州、南米およびアフリカコネクテッドTV市場
欧州では、8Kおよび超高輝度パネルを制限する厳格な省エネ規制への対応が課題となっている。しかし、スウェーデンで光ファイバー普及率が90%を超え、ノルウェー、スウェーデン、デンマークでストリーミング契約が堅調な北欧諸国では、UHDの普及が力強く進んでいる。南米およびアフリカは依然としてエントリーレベルのスマートTV市場にとどまっている。都市化とモバイルブロードバンドの拡大が機会を創出しているものの、価格感度の高さと流通網の脆弱さが、現時点ではプレミアム製品の普及を制限している。

規制環境
規制は、コネクテッドTVのインターフェースがコンテンツをどのように表示するか、映像がどのようにアクセシブルにされるか、プラットフォームの広告開示がどのように扱われるかに焦点を当てる傾向が強まっている。英国では、Media Act 2024によって、コネクテッドTVプラットフォーム上での公共サービス放送事業者(PSB)向けサービスに対するオンライン優先表示制度が確立され、2026年にはOfcomがコネクテッドTVプラットフォームにおける優先表示とアクセシビリティに関する意見募集を実施した一方、二次立法(The Television Selection Services (Designation) Regulations 2026)によって、この制度は対象となるTV選択サービスに対する強制力のある指定へと移行した。
欧州連合では、デジタルサービス法(DSA)が主要なオンラインプラットフォームにとって中核的なコンプライアンス層となっており、広告の透明性、ラベリング、レコメンダーシステムの開示義務が、広告支援型ストリーミングやコネクテッドデバイス上の発見レイヤーの運用方法を形作っている。米国では、FCCが最新の映像機器に対するアクセシビリティ義務の拡大を続けており、クローズドキャプション表示設定要件のコンプライアンス期限の設定や、アクセシブルな緊急情報および関連機器要件に関する作業の推進を行っており、これがスマートTVやストリーミングデバイス全体のOEM UIコントロールやソフトウェア更新のロードマップに影響を与えている。
バリューチェーン分析
コネクテッドTVのバリューチェーンは、パネルおよび半導体の入力(ディスプレイメーカー、バックライトのエコシステム、ミッドティアのTV SoC)、OEMおよびODMによる組み立て(グローバルブランドと受託製造)、オペレーティングシステムおよびアプリストア(Tizen、webOS、Android TV/Google TV、Roku OS、Fire OS)、そしてオフライン小売とD2C(消費者直販)型のeコマースを通じた市場投入までを網羅する。販売後の収益化は重要な価値獲得レイヤーであり、プラットフォーム所有者とOEMはFASTサービスをバンドルし、デバイスレベルの広告スタックを通じて広告在庫を販売している。インドやインドネシアなどの市場では、事業者が補助金付きスマートTVバンドルを光回線プランと組み合わせて提供し、経済性を一度限りのハードウェアマージンから継続的なサービス収益へとシフトさせている。
広告面では、チェーンはコンテンツ所有者やパブリッシャーから始まり、サプライサイドプラットフォーム、エクスチェンジ、データおよびIDレイヤー、デマンドサイドプラットフォームへと続き、出所の透明性や多段階の再販売に関する摩擦が続いている。ads.txt/app-ads.txt、sellers.json、OpenRTBといった透明性ツールは、IAB Tech LabのSupplyChain v1.1アップデート(2026年6月発表)を含む新たなガバナンスによって強化されており、これはビッドリクエストの経路に技術的な所有権の詳細を追加し、購入者側が求める追跡可能なサプライパスと、プログラマティックCTV購入におけるより信頼性の高いメタデータへの需要に応えるものである。
競合環境
2025年、Samsung、LG、TCL、Hisenseは合わせてユニット出荷台数の50%強を占め、市場集中度が中程度であることを示しています。これは、市場が高度に断片化されているわけでも、単一プレーヤーに支配されているわけでもなく、競争ダイナミクスの余地があることを示しています。一方、Amazon、Roku、Googleなどのプラットフォーム大手は競合環境を変えています。これらのプラットフォームは販売後の収益化に注力することで、ハードウェアを補助し、広告リーチを拡大し、新たな収益源を創出しています。SamsungとLGは独自システムであるTizenとwebOSを活用してデバイス経済性を強化し、エコシステムの支配を維持しています。対照的に、TCLとHisenseはRoku OSとFire OSのライセンス供与によって迅速な市場参入を選択し、ハードウェア生産と流通の拡大に注力できるようにしています。
AmazonのEmber Artlineなどの直販プレーヤーは従来の小売マークアップを下回り、確立された価格モデルを破壊し、競合他社に戦略の再考を迫っています。さらに、Microsoft、Nvidia、Amazon Lunaなどのクラウドゲームリーダーとのパートナーシップは、ゲームセッションを延長するだけでなく、プレミアム仕様の必要性を実証しています。これらの提携は、消費者がシームレスなゲーム体験をますます求める中、高性能デバイスへの需要を牽引しています。2025年、特に28〜40nmレンジのミッドレンジSoCの不足が利益マージンを圧迫しました。このサプライチェーンの制約により、小規模ブランドは増大したコストを吸収して収益性に影響を与えるか、ミッドプライスセグメントから撤退してこのカテゴリーの競争を減少させるかを余儀なくされました。
別の側面では、GDPRやCCPAなどのプライバシー規制がコンプライアンスコストを増大させています。このダイナミクスは、これらの要件を管理するリソースを持つ大規模プラットフォームの地位を強化するだけでなく、小規模な広告技術の新規参入者の市場参入を阻んでいます。その結果、企業が規制リスクを軽減しながらユーザープライバシーとデータセキュリティを強化しようとする中、ファーストパーティデータとオンデバイス処理の重要性が急増しています。
コネクテッドTV産業リーダー
Samsung Corporation
LG Electronics
Hisense
TCL
Sony Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
コネクテッドTV市場
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Group Co. Ltd.
- Sony Group Corporation
- Vizio Inc.
- Skyworth Group Ltd.
- Panasonic Holdings Corp.
- Sharp Corp.
- Xiaomi Corp.
- Haier Group Corp.
- Amazon.com Inc. (Fire TV)
- Apple Inc. (Apple TV)
- Roku Inc.
- Alphabet Inc. (Chromecast / Google TV)
- Philips (TPV Technology)
- Vestel Elektronik Sanayi ve Ticaret A.S.
- Funai Electric Co. Ltd.
- Konka Group Co. Ltd.
- Nvidia Corp. (Shield TV)
- Huawei Technologies Co. Ltd.
- Alibaba Group (Tmall Magic Box)
- Realme (BBK Electronics)
- OnePlus Technology (Shenzhen) Co. Ltd.

市場機会と将来展望
標準化された広告シグナリングとフォーマット定義は、プレロールやミッドロールを超えた、より高価値なCTV配置向けの余地を広げており、特にインターフェースがより多くの発見用の画面を追加するにつれてその傾向が強まっている。2026年、IAB Tech LabはCTV Ad Portfolioの更新について公開意見募集を開始し、Pause AdsやMenu Adsといった新興フォーマット向けのシグナルを標準化しようとしている。また、Digital VideoおよびCTV向けのVideo Ad Guidelinesの改訂ドラフトを発行し、さらなる公開意見募集にかけている。これらの取り組みは、断片化したデバイスOS群にわたってより一貫したクリエイティブレンダリング、計測、ブランドコントロールを支え、パブリッシャーやプラットフォームが手作業によるQAの負担を減らしつつ新たな広告在庫を製品化できるようにしている。
コマース連携型CTVも、小売事業者がストリーミングインプレッションをトランザクションデータに結び付けることで、試験導入から規模を持つセルフサーブ型インフラへと移行している。Walmartは2026年6月にVibe.coの買収に合意し、Walmart Connect内でのコネクテッドTV広告へのアクセス拡大を図っており、リテールメディアとCTV広告実行の統合強化を示している。同時に、統合の動きはコンテンツ、配信技術、ファーストパーティデータを大規模に組み合わせようとする継続的な取り組みを反映しており、Fox Corporationが2026年6月にRokuの買収に関する最終契約を締結したことがその一例であり、これによりストリーミングのリーチ、プラットフォームの広告ツール、自社所有コンテンツライブラリを単一の運営体制の中で統合することになる。
Recent Industry Developments in コネクテッドTV市場
- 2026年6月:Fox CorporationがRokuの買収に関する最終契約を発表し、ストリーミング配信と広告収益化機能を単一のエコシステム内に統合することを目指した。この動きは、ストリーミングのリーチと広告ツールを結び付けることで、プラットフォームOSプロバイダーとTV OEM間の競争構図を再形成する。
- 2025年5月:MediaoceanがInnovidの買収を完了し、Flashtalkingと統合してリニアTVとコネクテッドTVにまたがるオムニチャネル広告技術スイートを構築した。これにより、CTVに予算を配分するブランドや代理店向けのクロスチャネルのアクティベーションと計測能力が強化された。
- 2024年6月:欧州連合が、オンラインプラットフォームに対するデジタルサービス法の義務の段階的施行を開始し、広告の透明性とプラットフォームの責任に関する要件を強化した。コネクテッドTVにおいて広告支援型ストリーミングが拡大する中、これらの規則はEU内で事業を行うCTVプラットフォームに対するコンプライアンスおよび報告要件を高めている。


コネクテッドTV市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるコネクテッドTV市場は、インターネットに接続してテレビ画面上で動画コンテンツをストリーミング再生するために使用されるハードウェアデバイスと定義されます。市場価値はデバイス収益(米ドル建て)として計上されます。
対象外の範囲:広告収益、サブスクリプション料金、交換用リモコンなどのアクセサリー、および接続機能を持つために外部ドングルを必要とする旧型テレビは対象外とします。
セグメンテーション概要
- デバイス別
- スマートTV
- 4KおよびUHDスマートTV
- 8Kスマートテレビ
- HD/FHDスマートTV
- ストリーミングメディアプレーヤー
- ゲームコンソール(ストリーミング対応)
- スマートTV
- オペレーティングシステム別
- Android TV / Google TV
- Tizen
- webOS
- Roku OS
- Fire OS
- 画面サイズ別
- 32インチ以下
- 33〜45インチ
- 46〜55インチ
- 56〜65インチ
- 66インチ超
- 解像度別
- 4K UHD
- 8K
- FHDおよびHD
- パネル技術別
- LED / ミニLED
- OLED
- QLED
- 流通チャネル別
- オンライン
- オフライン(専門店、マスリテール)
- 最終用途別
- 住宅用
- 商業用(ホスピタリティ、教育、企業ロビー、デジタルサイネージ)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場規模の算定を確定する前に、コネクテッドTVハードウェアの需要と供給の全体像を明確に構築することから始めました。使用した公開情報源には、TVおよびセットトップボックスの種類別出荷フローが確認できる政府・税関の貿易統計、ならびにFCCなどの機関による標準・政策の更新情報が含まれます。また、ブロードバンドおよび家庭内接続に関してITUなどの組織が公表した市場レベルの接続性シグナルも参照しました。
前提条件を精緻化するため、スマートTV出荷量およびストリーミングデバイスサイクルに関する年次報告書・投資家向けプレゼンテーション・信頼性の高い報道記事に掲載されたデバイスおよびプラットフォームの開示情報を精査しました。また、公開データの集計粒度が不十分な場合に報告済み収益の内訳やユニットフローをクロスチェックするため、企業財務を集計するサブスクリプション型データベースおよび輸出入出荷データベースも活用しました。ここで引用するデスクソースは例示であり、収集・検証・追加確認のために他の公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に確認できない領域、主にデバイス収益の境界および地域・製品クラス別の典型的な価格動向を検証するめに活用しました。出荷タイミング・買い替えサイクル・コネクテッド利用促進におけるストリーミングボックスとスマートTVの比較についてコメントできる、デバイスエコシステム参加者およびチャネル側の専門家と対話しました。
コネクテッドTV市場はグローバルであるため、インタビューは主要な消費地域および供給地域に分散して実施しました。これにより、平均販売価格・ミックスシフト・アップグレードパターンが特定の地域に偏るリスクを低減しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:19% | アジア太平洋:39% |
| 中位層:41% | 部門・ユニットリーダー:22% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:22% | マネージャー:59% | 南北アメリカ:26% |
市場規模算定と予測
規模算定にはトップダウンアプローチを採用しました。家庭向けブロードバンド普及率とコネクテッドデバイスの採用パターンを用いてアドレサブルな設置済みベースを再構築し、買い替えサイクルとアップグレード率を適用して年間ユニット需要に換算しました。需要プールを設定した後、スマートTV・ストリーミングメディアプレイヤー・ストリーミング用途の現行世代コンソールにわたる製品ミックスシフトを反映した地域別平均販売価格を適用して市場価値を算出しました。
合計値の妥当性を確保するため、主要な出荷開示のサンプリング・チャネルコメンタリーによるユニット数の確認・主要地域における平均販売価格×数量のサンプルチェックなど、選択的なボトムアップ近似値との照合を行い、推計を確定しました。モデルの入力変数には、スマートTVおよびストリーミングプレイヤーの出荷モメンタム・平均画面サイズと機能主導のミックス・ブロードバンドおよびWi-Fiの利用可能性・典型的な買い替えサイクル期間・米ドル換算のための為替タイミングが含まれます。予測はシナリオ分析を用いて作成され、採用・買い替えの前提条件を専門家のフィードバックに基づく範囲内で調整し、地域間で最も整合性の高い見解に収束させました。
ボトムアップの手がかりが不完全な箇所については、地域別デバイス輸入動向や過去のミックス比率などのプロキシ指標を用いてギャップを補完しました。これらのプロキシは一次調査の電話インタビューで再検証されており、最終合計値が単一の脆弱なデータポイントに依存しないようにしています。
データ検証と更新サイクル
アウトプットは、ユニット数の急激な変動・非現実的な平均販売価格の動き・マクロシグナルと整合しない地域合計値など、早期に不整合を検出するための複数回のレビューを経て確認されました。また、ブロードバンド世帯数の成長や民生用電子機器の出荷動向などの独立した需要指標と結果を比較し、ミックスやタイミングでは説明できない差異を精査しました。
最終承認前に、前提条件は別のアナリストによるレビューを受け、主要変数が想定レンジを逸脱した場合はフォローアップ電話が実施されます。レポートは年次で更新され、価格・供給・採用に影響を与える重要な要因が変化した場合には中間更新も行われます。最終的な納品前パスは、最新の検証済み見解を反映するために実施されます。
Mordor IntelligenceのコネクテッドTV場規模と他の公表推計との比較
コネクテッドTVの公表市場価値は、この用語が一貫性なく使用されており、一部の推計ではデバイスハードウェアと広告・サブスクリプション・より広範なスマートホームエンターテインメント支出が混在しているため、大きく異なる場合があります。また、ゲームコンソールの取り扱い方法・小売マージンの含有有無・地域をまたいだ米ドルへの価格換算方法によっても差異が生じます。
この表は、主に対象範囲と価値捕捉の選択、ならびに予測における採用・買い替えのモデリングの積極性によって説明される乖離幅を示しています。最大のギャップは通常、あるモデルがコネクテッドTV広告支出を市場内に含めている場合、またはデバイス収益が出荷工場価格ではなく小売価格で計測されている場合に生じます。後者はプロモーションやチャネルマークアップが大きい場合に合計値を膨らませる傾向があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 285.8 ビリオン 米ドル(2025年) | |
| トレードジャーナルA | 333.5 ビリオン 米ドル(2025年) | 米国のコネクテッドTV広告支出をコアバリュープールとして使用しており、グローバルなデバイスハードウェア収益の規模算定とは比較できません。 |
| 地域コンサルタンシーB | 891.8 ビリオン 米ドル(2025年) | 市場を小売価格で評価しており、より広範なスマートTVおよびホームエンターテインメントデバイスセットを含めている可能性があり、ユニット対象範囲と実現価格の前提条件の両方が拡大します。 |
この表は、主な差異が市場をハードウェア収益として扱うか、より広範なマネタイゼーションエコシステムとして扱うかという点、およびデバイスの価値算定に使用する価格ポイントに起因することを示しています。Mordor Intelligenceのモデルでは、スマートTV・ストリーミングメディアプレイヤー・ストリーミングハブとして使用される現行世代コンソールの出荷工場価格ベースのデバイス収益のみを計上しており、これにより推計値はユニット数・ミックス・平均販売価格に基づいて経時的に再検証可能な状態に保たれています。


レポートで回答される主要な質問
コネクテッドTV市場の2026年の規模はどのくらいで、2031年に向けてどのような方向に向かっていますか?
コネクテッドTV市場規模は2026年に300億1,000万米ドルに達し、2031年までに378億9,000万米ドルに達すると予測されており、年平均成長率4.77%で拡大しています。
全体的な市場需要よりも速く成長しているデバイスセグメントはどれですか?
ストリーミングメディアプレーヤーは2031年まで年平均成長率5.12%で成長すると予測されており、統合スマートTVを上回るペースです。
2031年まで最も速い成長を記録すると予想される地域はどこですか?
中東・アフリカはアラブ首長国連邦とサウジアラビアの光ファイバー展開に牽引され、年平均成長率5.72%を記録すると予測されています。
広告支援型FASTチャネルはハードウェア価格にどのような影響を与えますか?
ユーザー一人当たりの広告収益の増加により、プラットフォームオーナーはデバイス価格を補助でき、世帯の初期コストを削減して普及率を高めています。
欧州でのアジア太平洋地域と比較して8K普及が遅い理由は何ですか?
欧州連合のエネルギー効率規制が動作時消費電力を制限し、パネルコストが下落しているにもかかわらず8Kスクリーンの入手可能性を制限し、購入者を遠ざけています。
Tizenのリードに追いついているオペレーティングシステムはどれですか?
Android TVとGoogle TVは、メーカーがGoogle Playへのアクセスとジェミニ AI機能を求める中、年平均成長率5.89%で成長しています。
最終更新日:



