
インド中古車市場規模とシェア
Mordor Intelligenceによるインド中古車市場分析
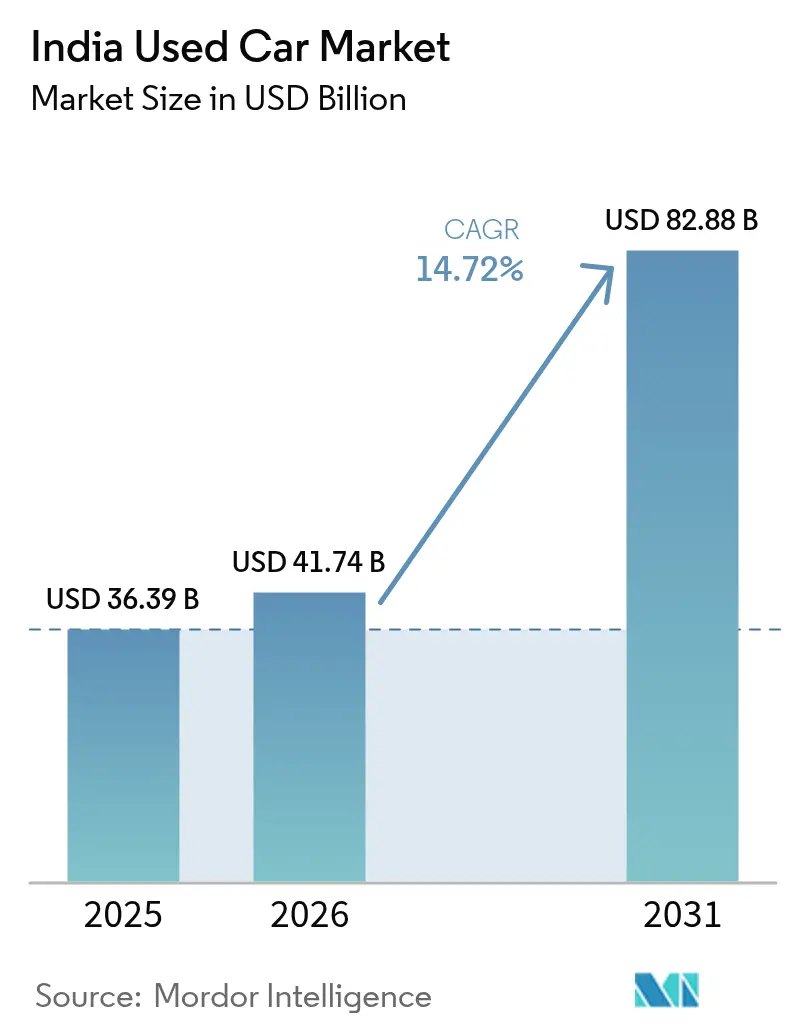
インド中古車市場規模は、2026年の41.74 ビリオン 米ドルから2027年には47.88 ビリオン 米ドルに増加し、2032年までに92.68 ビリオン 米ドルに達する見込みで、2027年~2032年にかけて14.12%のCAGRで成長します。インド中古車市場の数量は、2026年の671 ミリオン 台から2027年には730 ミリオン 台に増加し、2032年までに1,113 ミリオン 台に達する見込みで、2027年~2032年にかけて8.8%のCAGRで成長します。
インドにおける手頃な価格とSUVへのアップグレード需要は、中古車需要をより高い仕様へのアクセスと結びつけています。織系小売業者は、車両検査、信用供与、地域アクセスを通じてその需要を支援できます。信頼性の懸念と年式に基づく融資制限により、成約は特定の車両と購入者に依存します。したがって、商業的な拡大は、車両評価と購入者が完了できる購入を結びつけることにかかっています。
主要レポートのポイント
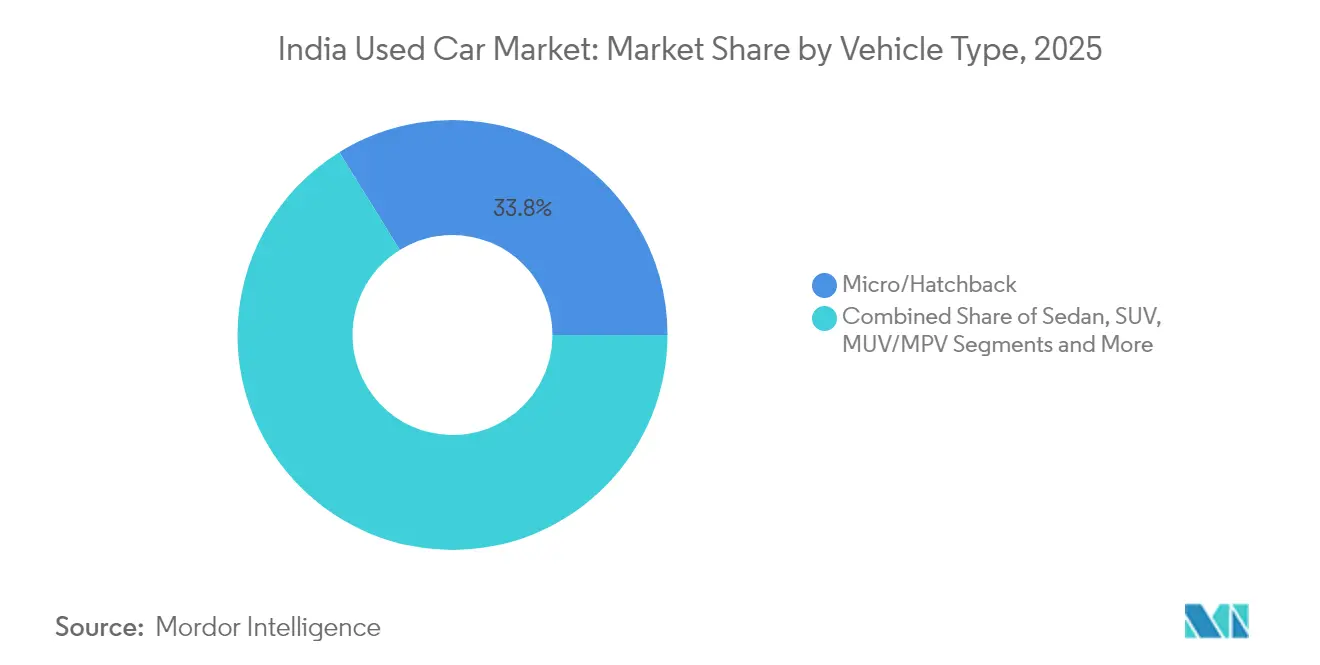
- 車両タイプ別では、マイクロカーおよびハッチバックが2026年のインド中古車市場シェアの33.69%を占め、スポーツユーティリティビークルは2027年~2032年にかけて15.4%のCAGRで最も速く成長すると予測されています。
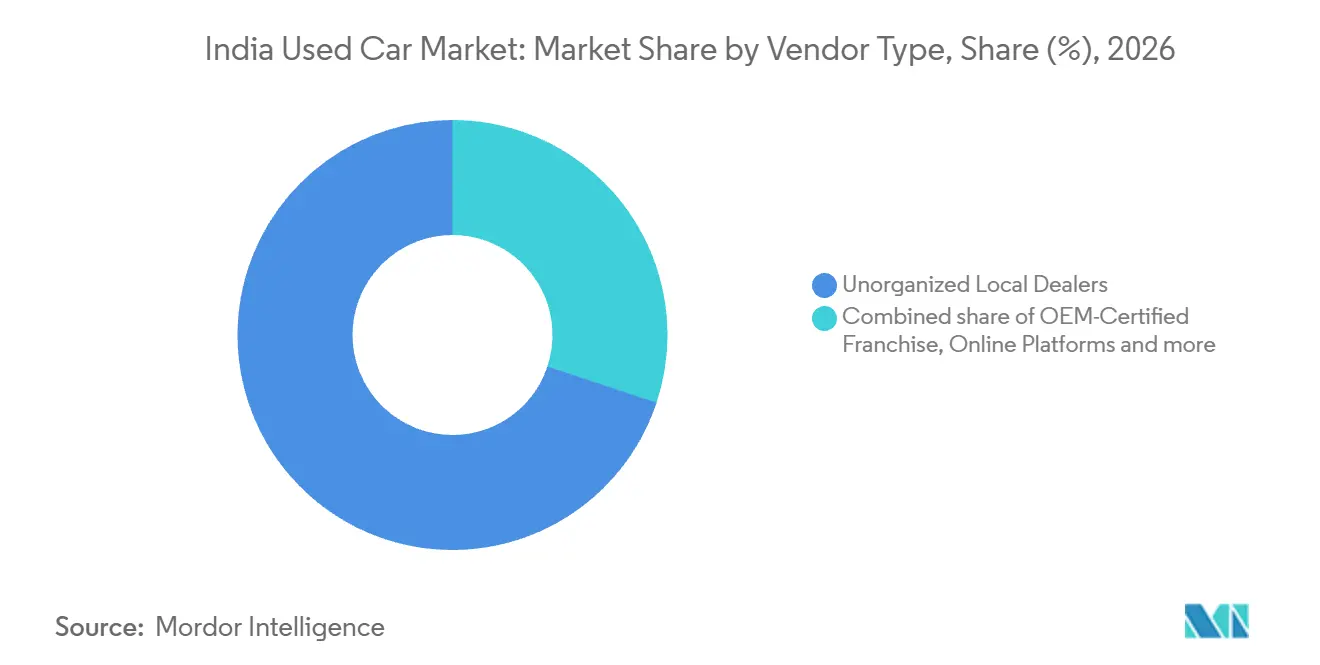
- 販売業者の構成は、2026年のインド中古車市場規模において非組織系地元ディーラーが69.91%のシェアで首位を占め、オンラインプラットフォームは2027年~2032年にかけて26.2%のCAGRで最も速く成長すると予測されています。
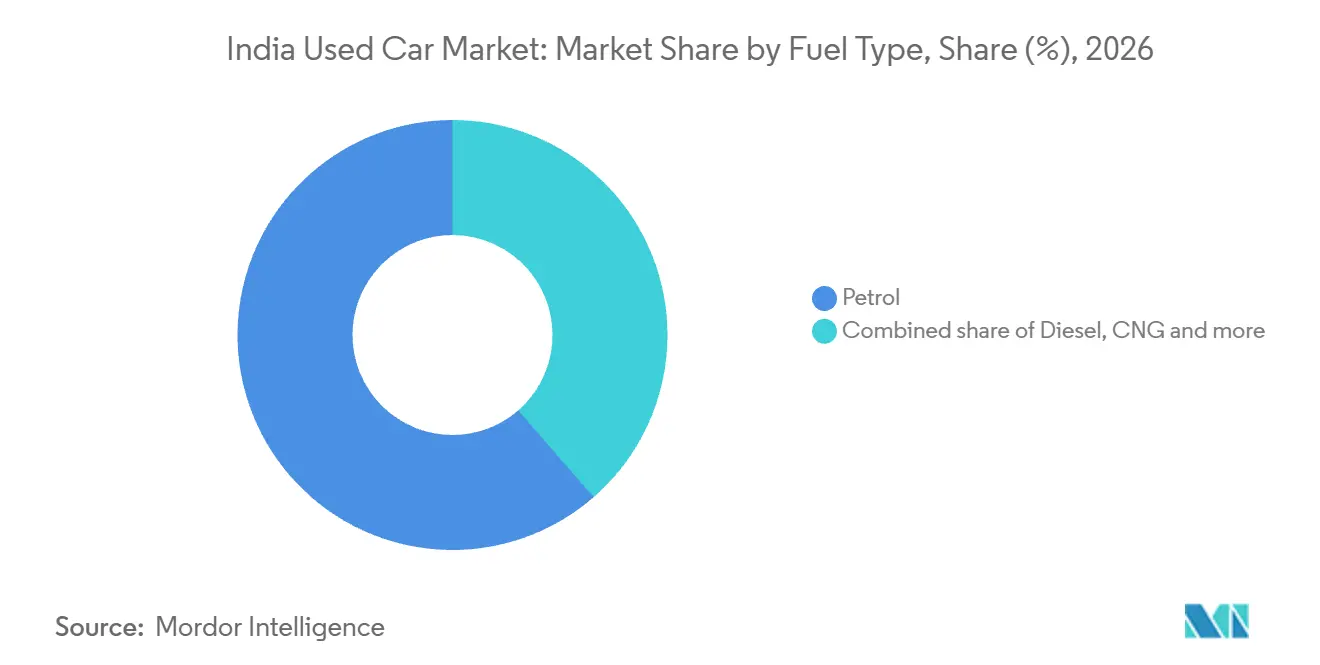
- 燃料タイプ別では、ガソリンが2026年の再販価値の61.4%を占め、バッテリー電気自動車は2027年~2032年にかけて33.4%のCAGRで成長をリードすると予測されています。
- 車両年式別では、3年~5年の車両が2026年の再販価値の46.42%を占め、3年未の車両は2027年~2032年にかけて18%のCAGRで最も速く成長すると予測されています。
- 所有回数では初回オーナー車が優勢で、2026年の再販価値の63.45%を占め、2027年~2032年にかけて14.7%のCAGRで最も速く成長すると予測されています。
- 価格帯の構成は、2026年の再販価値の43.2%を占めるINR 300,000~INR 500,000の車両が首位であり、INR 120万超の車両は2027年~2032年にかけて15.1%のCAGRで最も速く成長すると予測されています。
- トランスミッション需要はマニュアル車が優勢で、2026年の再販価値の67.99%を占め、オートマチック車は2027年~2032年にかけて15.5%のCAGRで最も速く成長すると予測されています。
- 地域別では、北インドが2026年の再販価値の36.03%を占め、北東インドは2027年~2032年にかけて17.4%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 組織系およびデジタル小売プラットフォームの台頭 | +5.6% | 全国 | 中期(2~4年) |
| 新車価格の高騰と急速な減価償却 | +4.3% | 全国 | 短期(2年以内) |
| 信用供与の拡大とフィンテックレンディング | +3.8% | 全国 | 中期(2~4年) |
| 価値保持におけるSUVへの需要拡大 | +2.6% | デリーNCR、ベンガルール、ハイデラバード、プネー、チェンナイ、ムンバイ、ラクナウ、アーメダバードおよびコルカタ | 中期(2~4年) |
| 車両廃車政策による流通促進 | +0.9% | 全国 | 長期(4年以上) |
| モビリティフリートの解体とサブスクリプション返却 | +0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
組織系およびデジタル小売プラットフォームの台頭
組織系小売は、購入者が同一車両に対して複数の方法でコミットできるようにしながら、アクセスを拡大できます。2026年8月、CRISIL Ratingsはセクターの正式化を、透明な取引、車両検査、融資支援に対する消費者の選好と結びつけました。2026年10月11日のSpinnyによるインド24都市への配送では、顧客の64%がSpinny Hubで予約し、25%がオンライン、11%が電話で予約しました。この組み合わせは、組織系小売業者が1つの配送コホート内でデジタルと対面の両方の予約ニーズに対応できることを示しています。プラットフォームにとっての商業的メリットは、顧客リーチと車両を評価・選択できる信頼できる場所を結びつけることから生まれます。したがって、ハブ予約は注文段階で重要であり、プラットフォームの拡大計画は、顧客がコミットする場所と車両が引き渡される場所の両方を考慮する必要があります。
新車価格の高騰と急速な減価償却
2026年8月、CRISIL Ratingsは、中古ハッチバックおよびセダンが5年間の所有期間において同等の新車と比較して約25%安価であると報告した。[1] ユーティリティビークルは同じ所有期間において約20%の節約をもたらした。CRISILはまた、新車価格の上昇が、経済的な所有とより低い価格でより高い仕様を求める購入者からの需要を支えていることも指摘した。Spinnyの2025年における9つのインド都市での取引では、平均減価償却率は1年後に21%、3年後に33%、5年後に41%であった。製造年の当初の車両渡し価格との比較では、EV、調査の上限を超えるプレミアムカー、および一部の低販売量または製造中止モデルは除外された。これらの平均値に基づくと、3年時点で購入する買い手は、5年時点で記録される累積減価償却の大部分がすでに吸収された後に購入することになり、インド中古車市場において車両の年式と減価償却が重要な考慮事項となっている。
信用供与の拡大とフィンテックレンディング
借り手基盤の拡大により、中古車ファイナンスは家庭の車両購入へのより広い経路を得ている。CRIF High Markは、インドの中古車ローン残高ポートフォリオが2021年6月から2026年6月にかけて26.2%のCAGRで成長したと報告した。[2] その期間中、中古車ローンを持つ借り手数は低い基盤から約2.4倍に増加した。この組み合わせは、より大きな残高ローン残高と並行してより広い参加を示しており、ファイナンスをより多くの再販取引に関連させている。ディーラーおよびデジタルプラットフォームにとって、対象車両をファイナンスチャネルと統合することで、時間をかけた返済を必要とする需要を実行可能な購入に転換できる。商業的優位性は、信用適格性を販売する車両に合致させることに依存するため、借り手へのリーチはバランスシートの拡大を超えた実用的な価値を持つ。
価値保持におけるSUVへの需要拡大
SUV需要は、特定のモデルとパワートレインの経済性に依存するアップグレード機会を生み出している。Autocar IndiaとSpinnyの2026年中古車調査では、SUVがインドの中古車購入者の間で最も好まれるボディスタイルであることが判明した。2025年1月1日から8月31日までの9つのインド都市でのSpinny取引を使用した同シリーズでは、ミッドサイズSUVの中でKia Seltosガソリン・オートマチックが5年残存価値性能において最も優れていることが確認された。[3] この結果は、購入者に好みのカテゴリー内での残存再販価値の具体的な例を提供する。ディーラーにとって、このフォーマットへの需要はアップグレードを求める購入者向けにより幅広い中古SUVの選択肢を支援できる。小売業者の優位性は、その残存価値の挙動が購入価格を支えるモデルとパワートレインを選択することに依存する。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライ |
|---|---|---|---|
| 品質の不透明性と走行距離計の不正 | -1.6% | 全国 | 中期(2~4年) |
| 8年超の車両に対する融資の制限 | -1.2% | 全国 | 中期(2~4年) |
| 旧型内燃機関車の在庫を減価させる厳格な排出基準 | -0.7% | デリー首都圏 | 短期(2年以内) |
| マイクロモビリティとライドヘイリングによる初回車両需要の減少 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
品質の不透明性と走行距離計の不正
車両の状態は、中古車取引を完了するために必要な信頼の一要素です。2025年6月に報告されたPark+ Research Labsの調査では、前年に初めて車を購入したインドの9,000人以上を対象としました。当初中古車を検討した回答者のうち、65%がネガティブな口コミ、法的懸念、または否定的なオンラインレビューを理由に検討をやめました。これにより、取引に対する疑念が車両への関心を上回る可能性がある検討段階において、購入者の安心感が商業的に重要となります。Spinnyは2025年6月に3年間の中古車保証と5日間の返金保証を開始しました。信頼が解決されない場合、販売者は特定の車両のメリットが販売を確保する前に、成約を失うリスクに直面します。
8年超の車両に対する融資の制限
車両価格が低くても、車両が貸し手の年式制限を超えている場合、融資のミスマッチを解決することはできません。インド海外銀行は中古車ローンを5年以内の車両に限定し、ローン終了時に旧車が8年以内であることを要求しています。バローダ銀行は、認定OEMディーラーを通じて購入した個人使用の認定中古乗用車について、車両年式と返済期間の合計を96ヶ月に上限設定しています。この合算上限の下、車両の年式が増すにつれて、適格な購入者が利用できる返済期間が短くなります。8年超の車両の販売者にとって、これらの商品はファイナンス付き販売へのルートを提供できません。残る制約は、これらの返済オプションなしに古い車両を購入する買い手の能力です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
ハッチバックの規模とSUVへのアップグレードマイクロカーおよびハッチバックは、2026年のインド中古車市場規模において33.69%のシェアを占めた。CARS24の2026年7月までの社内車両取引では、ハッチバックが自社の中古車販売の50.2%を占めたが、同社は中古SUV需要の増加に伴いそのシェアが低下していると述べた。同社は、初めての購入者、小家族、および主に都市部のドライバーを最大セグメントのハッチバックフォーマットの重要なユーザーとして特定した。その商業的強みは、同じクラスの車両を通じて初期所有ニーズと日常的な都市利用の両方に対応できる能力にある。
スポーツユーティリティビークルは最も急成長しているセグメントであり、2027〜2032年にかけて15.4%の予測CAGRを示している。Indian Blue BookのFY2025調査では、コンパクトSUVが購入者グループ全体にわたる決定的な選択肢として描写された。この幅広い訴求力は、小売業者が中古車チャネル内でアップグレードに対応する方法を提供し、特定の車両の価値提案がオファーを形成する。FY2025調査では、セダンオーナーがパフォーマンスと洗練さのバランスからそのフォーマットにとどまることを好む傾向があることが判明した。これらの異なる好みは、SUVアップグレードと並行してセダン維持の余地を生み出し、新しいモデルが必ずしも異なるボディスタイルを意味しないことを示している。
注記: 個別セグメントのシェアはレポート購入時に入手可能
販売業者タイプ別:
地元の規模とプラットフォームの拡大非組織系地元ディーラーは、2026年のインド中古車市場シェアの69.91%を占めました。最大セグメントは、Indian Blue BookがFY2025において生の取引量で最大と描写した小規模ブローカーおよびディーラーの広範な非組織系セクター内で運営されています。同社はそのセクターが保証やコンプライアンスがほとんどない非公式なシステムで運営されていると特徴づけ、一方で透明性への期待の高まりが組織系チャネルを優遇していると述べました。地元事業者にとっての商業的課題は、個々の取引を購入者が信頼しやすくしながら、再販における役割を維持する方法です。そのスケールは、チャネルがより厳しいサービス比較に直面する中でも、評価と取引の説明責任の改善のための実質的な基盤を生み出します。
オンラインプラットフォームは最も成長が速いセグメントであり、2027年~2032年にかけて26.2%のCAGRが予測されています。CARS24のインドにおける取引総商品価値は2026年8月に前年比38%増加し、検査は同年同月比32%増加しました。この2つの指標は、より多くの状態評価活動とともに取引価値の成長を示しており、プラットフォームの運営業務の重要な部分を実際の車両の周辺に置いています。オンライン小売業者にとって、検査スループットは、より多くの車両を情報に基づいた再販決定の準備ができた状態にすることで、より大きな取引フローを支援するのに役立ちます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
燃料タイプ別:
都市部のガソリン需要が再販を支えるガソリン車は最大のセグメントであり、2026年のリセールバリューの61.4%を占めた。CARS24は2025年の中古車データにおいて、ガソリン車に対する購入者の選好を、その汎用性と都市部のストップアンドゴー交通への適合性に結び付けた。Autocar IndiaおよびSpinnyの2025年1月から8月にかけての9都市での取引では、ミッドサイズハッチバックの中で1.2リッターガソリンマニュアルのMaruti Wagon Rが高いリジュアルバリューパフォーマンスを示した。このモデル固有の結果は、特定の走行環境への適合性を超えて、ガソリン車の価値を説明するための別の根拠を小売業者に提供する。燃料の選好は入者をカテゴリーに引き込む可能性があり、実証されたリセールパフォーマンスは、インド中古車市場において防御可能なオファーを構築するための個別モデルを特定するのに役立つ。
バッテリー電気自動車は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 33.4%が予測されている。Indian Blue BookのFY2025調査では、回答者の36%が中古EVの購入に前向きであり、都市圏の回答者では41%、非都市圏の回答者では23%が前向きであった。この表明された関心は、電気自動車小売業者に対して、リセールオファーを開発するための地理的に差別化された顧客層を提供する。都市圏向けの提案は、その関心を個々の車両への信頼へと転換することに集中できる一方、都市圏を超えた展開では、調査で示された受容度の低い購入者層に対して異なるアプローチが必要となる。商業的な優先事項は、中古EVを検討する意欲が最も強く示されてい地域でのコンバージョンを構築することである。
注記: 個別セグメントのシェアはレポート購入時に入手可能
車両年式別:
仕様へのアクセスと所有の安心感3年~5年の車両は最大セグメントであり、2026年の再販価値の46.42%を占めました。Autocar IndiaとSpinnyは、2025年1月~8月のインド9都市のサンプルにおける3年落ち車両の平均販売価格が、インドの2020年の新車平均とほぼ同等であることを発見しました。同調査その価格水準をよりプレミアムな車両へのアクセスと結びつけ、そのコホートに支出に対して取得できる仕様に基づく提案を与えました。アップグレード購入者にとって、これは最近の中古車を次の購入に利用可能なオプションを整理しながら、価格に対する車両能力を比較する方法にします。
3年未満の車両は最も成長が速いセグメントであり、2027年~2032年にかけて18%のCAGRが予測されています。Spinnyは2025年4月~6月にかけてプラットフォーム購入者の間でこのコホートへの選好の高まりを報告し、増加の一部をAssured+ 3年保証に帰属させました。保証により、購入後の購入者のリスクをより明確に示すことができ、最近の中古車により明示的な所有提案を与えます。小売業者にとって、この例は年式コホートを再販される車両とともに定義された安心オファーに結びつけます。Spinnyは増加の一部のみを保証に帰属させたため、このコホートの訴求力は安心オファー以上のものに基づいています。
所有回数別:
単一オーナー供給が定義されたオファーを支援初回オーナー車は最大セグメントであり、2026年の再販価値の63.45%を占め、2027年~2032年にかけて14.7%のCAGRで最も成長が速いセグメントになると予測されています。2026年10月11日のSpinnyによるインド24都市への配送では、1人の前オーナーを持つ車両が大多数を占めました。このコホートは、以前の保管状況が組織系小売業者の車両オファーの目に見え特徴になり得ることを示しています。小売業者は、所有履歴を重視する購入者への一貫した選択肢としてこれらの車両を提示しながら、個別の車両のメリットが販売を支援するようにすることができます。
Jana Small Finance Bankの中古車ローン適格基準では、初回オーナー車と並んで2回目オーナー車も認められています。この商品はマハラシュトラ州、グジャラート州、テランガーナ州、タミル・ナードゥ州、カルナータカ州、デリーNCRで運営されており、ローンは銀行の単独裁量で付与され、利用規約に従います。この適格性により、初回オーナー供給は単一の前保管者を求める購入者への訴求を超えて、ファイナンス付き需要への潜在的なルートを得ます。
価格帯別:
実用的な所有とプレミアムブランドへのアクセスINR 300,000~INR 500,000の帯は最大セグメントであり、2026年の再販価値の43.2%を占めました。この帯内で車両を比較する初回購入者にとって、追加装備は購入後の所有に利用できる金額と競合します。意図した日常の移動を満たす基本的な中古車は、より高価格でより装備が充実た代替品よりも、その余裕をより多く残すことができます。ディーラーは、価格を車両の本質的な能力に結びつけることでそのトレードオフを明示し、購入者に上限以下を選ぶ理由を与えることができます。
INR 120万超の車両は最も成長が速いセグメントであり、2027年~2032年にかけて15.1%のCAGRが予測されています。Audi Approved:plusはINR 300万~INR 600万(31,510.9 米ドル~63,021.7 米ドル)の層の顧客にサービスを提供しています。Audi Indiaは2025年にAudi Approved:plusを通じて約4,500台の認定中古車を販売し、このプログラムは他の高級ブランドも小売しています。Audi Indiaは、認定中古車小売が新車価格の上昇によりブランドが離れざるを得ない価格セグメントの顧客へのアクセスを維持したと述べました。
トランスミッション別:
マニュアルの経済性と都市部の利便性マニュアルは最大セグメントであり、2026年の再販価値の67.99%を占めました。CARS24の2026年7月までの社内取引では、マニュアルトランスミッションが中古Maruti Suzuki Swift車の購入を支配していることが示されました。CARS24は2025年3月のデリー分において、マニュアルの人気を低い購入価格、維持費、整備費、修理費に結びつけました。デリーの販売者にとって、これらの維持費と整備費は、初期購入価格の比較後にフォーマットの販売ポイントを提供します。
オートマチックは最も成長が速いセグメントであり、2027年~2032年にかけて15.5%のCAGRが予測されています。Autocar IndiaとSpinnyの2026年6月の調査では、オートマチックの採用を、交通渋滞が消費者の選択に影響を与える密集した都市中心部における利便性主導のモビリティに結びつけました。これにより、成長提案に特定の運転環境と購入者ニーズが与えられ、繰り返しの都市利用を通じて利便性が評価されます。したがって、小売業者は購入者の運転パターンに関連してトランスミッションを説明でき、特定の車両の状態がオファーの信頼性を決定します。このフォーマットは日常のモビリティ上のメリットを通じて成長を追求でき、車両サイズやボディスタイルの変更を求める購入者を超えて訴求力を広げます。
地域分析
北インド中古車市場
北インドは2026年のインド中古車市場規模の36.03%を占め、最大の地域となっています。2025年11月、Spinnyはハリヤーナー州のソニーパット、カルナール、アンバーラに3つの中古車パークをオープンしました。これらのパークは、アプリとウェブサイトを通じてSpinnyと関わった近隣都市の購入者と販売者にアクセスを提供しました。
北東インド中古車市場
北東インドは最も成長が速い地域であり、2027年~2032年にかけて17.4%のCAGRが予測されています。Toyota Kirloskar Motorは2025年7月11日、アッサム州グワーハーティーにToyota U-Trustの中古車売買・交換サービスを備えた販売店Gargya Toyotaを開設しました。このサービスの組み合わせにより、同一の販売店で車両の処分と代替車の購入を結びつけることができ、オーナーに再販の両側面を通じたルートを提供します。
西インドの再販プロフィールは、CARS24の2025年データにおいて2017年~2021年モデルイヤーにわたってバランスが取れており、安定した所有の入れ替わりを示唆しています。南インドのミックスは2020年以降の車両の集中度が高く、同社はこれをより速いアップグレードサイクルと関付けました。東インドでは、Spinnyの2025年第2四半期データにおいてコルカタの車両供給の大部分をハッチバックが占めました。中央インドはCARS24の北中央グループの一部であり、2025年においてより多くの2019年以前の車両ミックスとより長い所有サイクルを持っていました。この対比は、南部における新しい車のアップグレードオファーと北中央グループにおける古い車の価値提案の間にあります。
規制の枠組みと見通し
この比較は、GST差額課税スキームの対象となる中古車ディーラーの観点から選択された管轄区域を評価します。2023年4月1日以降、インドの登録車両のディーラーは、事業所の登録当局からの認可が必要となり、電子的な在庫およびトリップレジスター記録を維持しなければなりません。これらの義務により、正式なディーラー業務に明確なコンプライアンス構造が与えられ、事業を通じて取り扱われる車両の記録が必要となります。デリーNCRでは、最高裁判所の2025年12月17日の暫定命令により、BS-IV以降の車両が年式のみに基づく強制措置から保護され、BS-III以下の車両に対する措置許可されました。
規制表
| 決定要因 | インド | デリー |
|---|---|---|
| 主要当局 | ディーラー認可のための登録当局 | 大気質管理委員会および実施執行機関 |
| 主要な手段または指示 | G.S.R. 901(E)ディーラー義務;2026年10月のGST仕入税額控除推奨 | 2025年12月17日の暫定裁判所命令および排出基準適格の年式のみによる保護 |
| 商業的効果 | 認可および電子記録;適格な事業投入クレジットに関する明確化の提案 | 排出基準が古い在庫に対する年式関連の執行リスクを限定 |
| 現在の政策の魅力度 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | ||
全国の「中」評価は、電子記録保持義務とともに明確な認可の枠組みを反映しています。2026年10月8日、GSTカウンシルは差額課税スキームサプライヤーの事業投入とサービスに対する仕入税額控除の明確化を推奨し、調達した中古車に対して支払われた税金の制限を維持しました。この提案された明確化には明記された発効日がなく、全国の適格ディーラーに対して「緩和」の方向性を支持します。デリーNCRの「低」評価と「強化」の方向性は、CAQMの202512月22日の報告書がBS-III以下の使用済み車両に対する措置の制限が解除され、BS-IV以降の車両に対する保護が継続されていることを反映しています。
バリューチェーンの段階
この比較は、販売者の車両が状態評価、ディーラー仲介、小売引き渡しを経てどのように移動するかを追います。CARS24は、販売者側の評価と300項目の車両検査、書類確認、登録移転手続きを組み合わせています。CARS24は2026年4月の説明において、取引確認前に開示される販売者手数料が、無料の自宅検査、オークション出品と入札、書類作成、支払い処理、および販売後保護のSeller Kavachをカバーすると述べました。このモデルにより、事業者は販売者の取引全体にわたってサービス収益の役割を持ち、評価業務と販売促進を結びつけます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 評価と状態評価 | CARS24やMahindra First Choice Wheelsなどの評価プロバイダー | 企業サービス収入;検査は販売者手数料バンドルに含まれる | 販売者と次の購入者の間の一貫性のい状態情報 | 車両固有の検査結果を評価と販売に反映させる |
| ディーラーオークションと配分 | CARS24やMahindra First Choice Wheelsなどのオークションプラットフォーム | 販売者サービス手数料および企業サービス収入 | 異なる情報で同じ車両を評価する入札者 | 入札者に共通の状態と書類記録を提供する |
| 小売販売と所有権移転 | SpinnyやMaruti Suzuki True Valueなどの小売業者;CARS24などの移転サービスプロバイダー | 車両販売収入;書類作成は販売者手数料バンドルに含まれる | 引き渡し時に検査結果と所有記録が分離される | 車両記録、購入者合意、移転書類を連携させる |
| 情報源: Mordor Intelligence | ||||
Mahindra First Choice Wheelsは、ヤード管理、車両検査、オークションサービスを組み合わせた事業がFY2025において収益性があり、堅調な車両供給に支えられて収益が前年比15%増加したと報告しました。また、FY2025中にオフラインオークションと保険金請求検査を拡大しました。サービスプロバイダーは、通過するすべての車両を所有することなく、再販ルートを通じて評価情報を伝達することで収益の役割を構築できます。
競合境
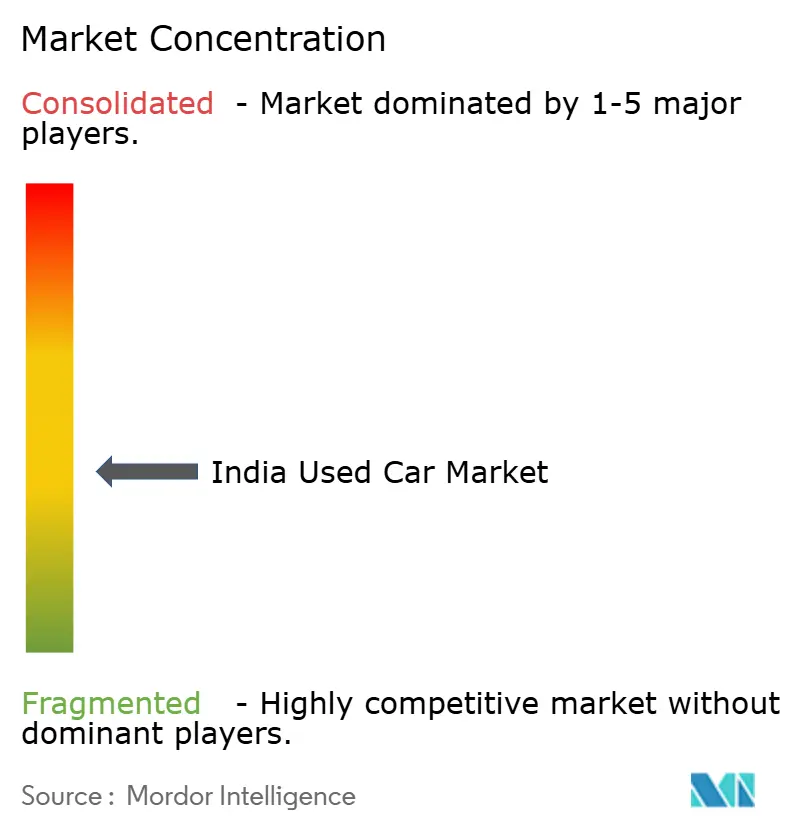
競争は、断片化した地元ディーリングとデジタル小売業者およびOEM支援ネットワークを組み合わせており、車両調達と購入者の安心感への複数のルートを生み出しています。CARS24は中古車小売事業を運営し、Mahindra First Choice WheelsはFY2026においてcarandbike経由でインド100店舗以上でマルチブランドの中古車を販売しました。Hyundai H-PromiseのOEM支援認定中古車ネットワークはFY2026に26店舗を追加し、652店舗を通じて381都市・町をカバーしました。Spinnyは中古車プラットフォームを運営しています。Maruti Suzuki True Valueはインド338都市の662店舗を通じて中古車の購入者と販売者にサービスを提供しています。これらのビジネスモデルにより、物理的なアクセス、ブランドの責任、車両評価がプラットフォームの顧客リーチとともに競争の重要な側面となっています。
Mahindra First Choice WheelsはFY2026にcarandbike.comを刷新し、次世代デジタルプレゼンスの基盤を確立しました。デジタルルートにより、購入者の車両検索を確立された小売業務と結びつけることができ、ディーラーネットワークに車両とサービスを提示る別の方法を提供します。2026年10月までに、Maruti Suzuki True Valueは2001年の事業参入以来の累計販売台数650万台の認定中古車を報告しました。この蓄積された取引規模により、車両が状態、年式、所有権を変えるにつれて、OEM連携チャネルの提案が認識可能な体験を提供することに依存するため、連続した再販にわたる一貫した実行が商業的に重要となります。
2026年3月、SpinnyはGoMechanicとして運営する車両整備事業Service Easy Technology Private Limitedの100%を創業者および投資家グループから取得しました。この組み合わせにより、再販と所有権移転後のサポートを結びつける余地が生まれ、商業的関係を車両販売を超えて拡大します。CARS24はH2 FY2026アップデートにおいて、新車へのGST引き下げが特にエントリーレベルの車両を中心に複数のセグメントで中古車との価格差を縮小したと報告しました。それにもかかわらず、未監査の暫定結果では、2025年10月から2026年3月をカバーするH2 FY2026においてインド小売の総商品価値が前年比50%超の成長を示しました。新車との価格差が縮小した中で、SpinnyがGoMechanicを通じて得るような販売後のサービス関係は、小売業者に価格表を超えて競争するための基盤を提供します。
インド中古車産業のリーダー
-
CARS24
-
Mahindra First Choice Wheels
-
Hyundai H-Promise
-
Spinny
-
Maruti Suzuki True Value
- 注:主要企業の掲載順は順位を示すものではありません。
インド中古車市場 このレポートでカバーされる企業
- CARS24
- Maruti Suzuki True Value
- Mahindra First Choice Wheels
- Hyundai H-Promise
- Honda Auto Terrace
- Toyota U Trust
- Ford Assured
- Big Boy Toyz
- BMW Premium Selection
- Audi Approved Plus
- Mercedes-Benz Certified
- CarTrade Exchange
- OLX Autos
- Spinny
- CarDekho Gaadi
- Droom Auto
- Truebil
- Quikr Cars
- Tata Motors Assured
- Volkswagen Das WeltAuto
- MG Reassure
- Renault Selection
- Nissan Intelligent Choice
市場参加者にとっての主要な機会
この比較は、特定の購入者ニーズを完了した中古車再販に転換する機会を優先します。CARS24は、2025年データにおいてティア2都市が中古車販売の62%を生み出したと報告し、価値、信頼性、低維持費がティア2およびティア3インドの初回購入者需要を形成したと述べました。その他の機会は、オンラインでの発見と物理的な安心感の間の信頼ギャップ、および認定中古EVのバッテリー状態と評価に関する不確実性に対処します。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 大都市圏を超えた信頼できる初回車両 | 2025年のティア2およびティア3購入者データにおける価値と低維持費の優先事項 | ティア2およびティア3インドの回購入者 | 信頼性のある車両を選定し、状態の調査結果をオファーの中心に置く | アクセスしやすい価格での信頼できる所有を実証すること | 非大都市圏の購入者にサービスを提供するディーラーおよび小売プラットフォーム |
| 状態保証付きオンライン発見 | Landmark CarsとOLX Indiaは2026年9月に段階的な特定都市プラットフォームに合意;より広い拡大はパフォーマンス次第 | 対面評価を伴うデジタル発見を求める購入者 | オンライン発見と物理的な検査およびテストドライブを結びつける | デジタルと物理的な引き渡しにわたる一貫した評価 | オンライン事業者としてのOLX Indiaと物理的な販売店プロバイダーとしてのLandmark Cars |
| バッテリー評価済み中古電気自動車 | SpinnyとJSW MG Motor Indiaは2026年7月にMG Comet EV、Windsor EV、ZS EVの再販パートナーシップを締結;初期の都市展開が計画されていた | MG電気自動車の認定中古車の都市部購入者 | バッテリー健全性評価と認定を車両評価に結びつける | バッテリー劣化と残存価値の不確実性 | SpinnyとJSW MG Motor India |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、主要大都市圏以外の購入者向けの信頼できる初回車両オファーです。CARS24は2025年においてGrand i10、Kwid、Tiago、Amazeをティア2およびティア3需要を牽引するモデルとして特定しました。これらの購入者をターゲットとするディーラーにとって、これらのモデルの適切な車両を確保することは、単に提供する車名の数を増やすことよりも重要です。
最近の産業開発事情 インド中古車市場
- 2026年10月:Spinnyは10月11日にインド24都市で1,370台の中古車を配送し、これは同社の1日最高記録であり、2025年のナヴラートリ初日の配送台数より96%多い数字です。
- 2026年9月:Landmark CarsとCarTrade Tech Limitedのオンラインプラットフォームであるオーエルエックス・インディアは、9月24日にLandmarkの12州にわたる140以上の小売・サービス拠点とOLX Indiaのオンラインプラットフォームを結びつけるパートナーシップを発表しました。
- 2026年7月:CarTrade Techは7月29日にSpinnyとのパートナーシップを発表し、CarWaleおよびOLX IndiaプラットフォームでSpinny主導の販売体験を提供し、両プラットフォームにSpinnyの検査済み中古車を掲載することを発表しました。
インド中古車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド中古車市場は、インドにおける既所有乗用車の再販に対する年間支出を測定する。車両属性、販売チャネル、所有権および取引特性、ならびに地域別に分類された完了済みの車両全体の再販取引を計上する。
対象外の範囲:新車販売、二輪車および商用車、個別販売の部品および修理作業、個別請求のファイナンス・保険・掲載料、ならびにインド国外の中古車取引は除外される。
セグメンテーション概要
- 車両タイプ別
- マイクロ/ハッチバック
- セダン
- スポーツユーティリティビークル
- 多目的車
- 高級車・スポーツー
- 販売業者タイプ別
- OEM認定フランチャイズ
- オンラインプラットフォーム
- 大規模マルチブランドオフラインディーラー
- 非組織系地元ディーラー
- 燃料タイプ別
- ガソリン
- ディーゼル
- CNG
- ハイブリッド
- バッテリー電気自動車
- 車両年式別
- 3年未満
- 3年~5年
- 6年~8年
- 8年超
- 所有回数別
- 初回オーナー
- 2回目オーナー
- 3回目以上のオーナー
- 価格帯別
- ₹3万未満
- ₹3万~₹5万
- ₹5万~₹8万
- ₹8万~₹12万
- ₹12万超
- トランスミッション別
- マニュアル
- オートマチック
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
- 中央インド
- 北東インド
データソース、市場規模算定、および検証
デスクリサーチ
SIAMの年次報告書などのソースはインドの乗用車販売および車両ミックスの背景を提供し、CRIF High Markの車両ファイナンスレポートは購買能力に関連する借り手およびローンの動向を示している。Autocar IndiaとSpinnyの残存価値調査はモデルレベルの価格維持に関する情報を提供し、MoneylifeによるCRISIL Ratingsの報道は手頃な価格と組織化チャネルの発展に関する証拠を加えている。
企業の年次報告書、取引所への提出書類、投資家向け資料、および信頼性の高いビジネス報道は、チャネル活動、小売業務、および財務実績に関する日付入りの情報を追加できるが、各指標はその記載期間および市場定義に照らして確認される。これらのソースは網羅的ではなく、収集・検証・明確化にはさらなるソースが活用される。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートは、インドを拠点とする中古車小売業者、OEM認定プログラム、独立系ディーラーグループ、車両ファイナンス提供者、および取引価格と車両供給を理解する市場専門家から情報を引き出すことができる。アナリストはこれらの議論を通じて二次指標の解釈を検証し、非公式取引や直接販売活動などのギャップを調査し、チャネル・車両年数・地域の証拠に照らして異なる推計を比較する。重大な不一致は的を絞ったフォローアップを引き起こし、証拠が明確な処理を支持するまで範囲として保持される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 部門/ユニットリーダー:36% | |
| 中小規模プレイヤー:20% | マネージャー:44% |
市場規模算定と予測
モデルはまずインドの年間再販台数を推計し、次に同じ車両全体の小売境界における取引件数と価格から価値を推計する。トップダウン予測は、中古車の移転活動を乗用車パークおよび新車販売からの車両流入に関連付け、中古車ローン借り手とポートフォリオの動向が購入者のファイナンス能力を示し、車両年数と所有パターンが再販供給を示し、チャネルミックスが組織化された販売業者・ブローカー・直接取引を通じてどれだけの活動が行われるかを示す。車両タイプ・燃料・トランスミッション・価格帯・販売チャネル・所有回数・年数・インド地域別シェアは、日付入りの取引・登録証拠、ディーラーの開示、および適切な公表済み分割から構築され、市場合計との整合性が確認される。台数と価値は別々に予測され、インドの指標シリーズが十分に一貫している場合は多変量回帰を使用し、定義が限定的または変化していることで単一トレンドが弱まる場合はシナリオ分析を使用する。再販価格の動向と車両・チャネルミックスの変化が価値成長を台数成長に結び付ける。選択的なボトムアップ検証では、サンプリングされたインドのチャネル台数を平均再販価格と比較し、その結果をトップダウン合計に照合する。活動が欠落している場合、アナリストは文書化された移転・ファイナンス・ディーラーの証拠を代替として使用し、予測範囲を広げる。インド市場の専門家は、モデルが確定される前に変数の選択・セグメントシェアのロジック・予測の方向性を検討できる。
データ検証と更新サイクル
アナリストは、車両移転・新車供給・貸し手報告・ディーラーおよびプラットフォームの開示・公表済み取引調査からの独立したシグナルを用いて年間再販推計を三角測量する。外れ値と前年比の断絶を調査し、対象範囲とタイミングの差異を調整し、承認前に第二のアナリストによるレビューを実施する。チャネル対象範囲の不一致またはインタビュー対象者の証拠における重大な断絶は再連絡を引き起こす。このシリーズは毎年更新され、重大な規制または市場イベントの後はより早期にレビューされ、納品直前に最新のインド証拠に照らして再確認される。
Mordor Intelligenceのインド中古車市場規模算定と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデル化に使用するインプットが異なる場合がある。インド中古車市場は、インドにおける既所有乗用車の再販に対する年間支出を測定する。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれる。台数と価値は別々に予測され、インドの指標シリーズが十分に一貫している場合は多変量回帰を使用し、定義が限定的または変化していることで単一トレンドが弱まる場合はシナリオ分析を使用する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:47.88 ビリオン 米ドル(2027年)/台数:730 ミリオン台(2027年) | |
| グローバルコンサルタントA | 25.31 ビリオン 米ドル(2024年) | 2024年の価値ベースは以前のものであり、出版社は2030年までの市場成長を予測しているため、その以前の観測値は後年の推計より方向性として低い。 |
| 市場調査出版社B | 32.77 ビリオン 米ドル(2025年) | 2025年の価値ベースはレポート年より前であり、出版社は2030年までの市場価値の上昇を予測しているため、以前の観測値は方向性として低い。 |
Mordor Intelligenceのアナリストは、車両移転・新車供給・貸し手報告・ディーラーおよびプラットフォームの開示・公表済み取引調査からの独立したシグナルを用いて年間再販推計を三角測量する。
レポートで回答される主要な質問
インド中古車市場の規模と成長見通しは?
市場は2027年に47.88 ビリオン 米ドル、2032年までに92.68 ビリオン 米ドルと予測されており、2027年~2032年にかけて14.12%のCAGRで成長します。
インドにおける認定中古車の需要を支えるものは何ですか?
手頃な価格、信用供与の拡大、組織系小売が需要を支えています。CRIF High Markは、中古車ローンの借り手数が2021年6月から2026年6月の間に低い基盤から約2.4倍に増加したと報告しました。
インドで中古車の再販価値をリードする車両タイプはどれですか?
マイクロカーおよびハッチバックが2026年の再販価値の33.69%を占め、最大セグメントとなっています。
インドの中古車小売における主要参加者はどの企業ですか?
主要参加者にはCARS24、Mahindra First Choice Wheels、Hyundai H-Promise、Spinny、Maruti Suzuki True Valueが含まれます。
融資はインドにおける古い中古車の見通しをどのように形成しますか?
インド海外銀行は中古車ローンを5年以内の車両に限定し、ローン終了時の車両年式を8年に上限設定しています。これらの条件により、その商品を通じてファイナンスされる古い車両の再販が制約されます。
インドのどの地域が中古車の再販価値をリードしていますか?
北インドが2026年の再販価値の36.03%を占めています。北東インドは2027年~2032年にかけて17.4%のCAGRで最も速く成長すると予測されています。