
インドネシア中古車市場規模とシェア
Mordor Intelligenceによるインドネシア中古車市場分析
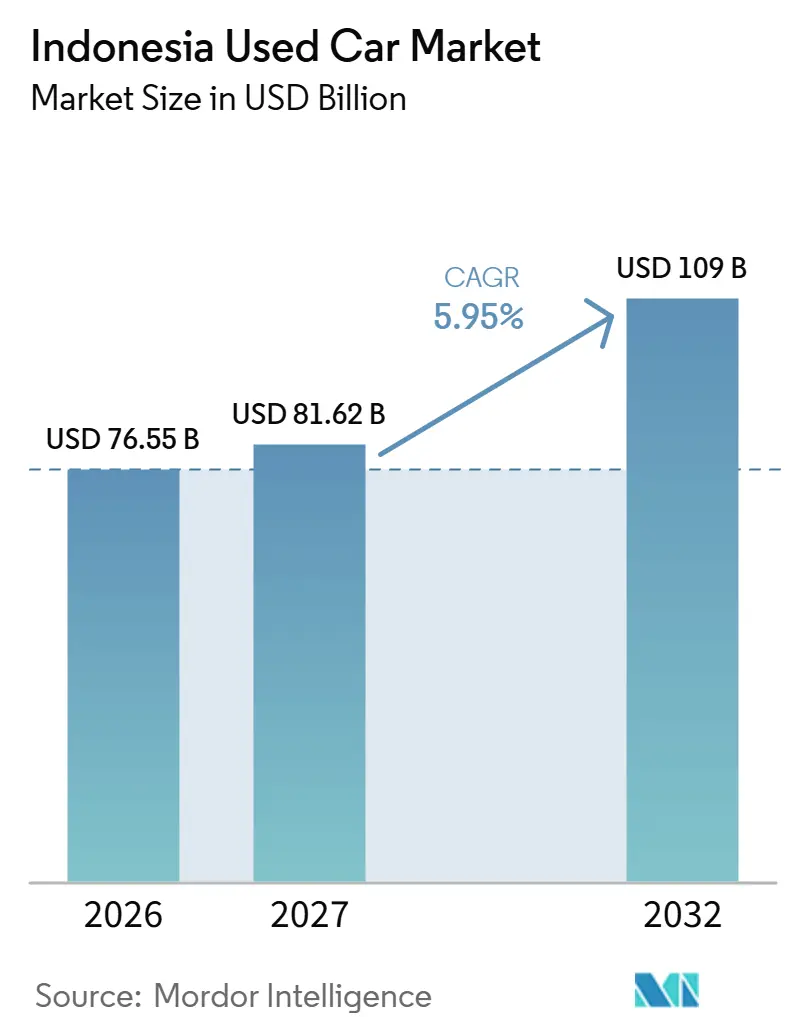
インドネシア中古車市場規模は、2026年の76.55 ビリオン 米ドルから2027年には81.62 ビリオン 米ドルに増加し、2032年には109 ビリオン 米ドルに達すると予想されており、2027〜2032年にかけてCAGR 5.95%で成長します。
MPVを検討している方を含むインドネシアの中古車購入者は、車両の状態と資金調達へのアクセスに関する連動した意思決定に直面しています。プラットフォームの統合により、情報探索と小売サービスが結びつき、ジャワ島外の組織化されたディーラーネットワークが地域での取得と再販を支援しています。専用の銀行融資により、返済の選択肢が車両選択に組み込まれています。しかし、状態に関する詐欺や登録手続きの煩雑さが、価格合意から所有権移転の間に障壁を生じさせています。資金調達、検査、販売を調整することで、小売業者はオンラインからの問い合わせを収益に転換する経路を得られますが、その実行は検索リーチ単独よりも商業的な重みを持ちます。
主要レポートのポイント
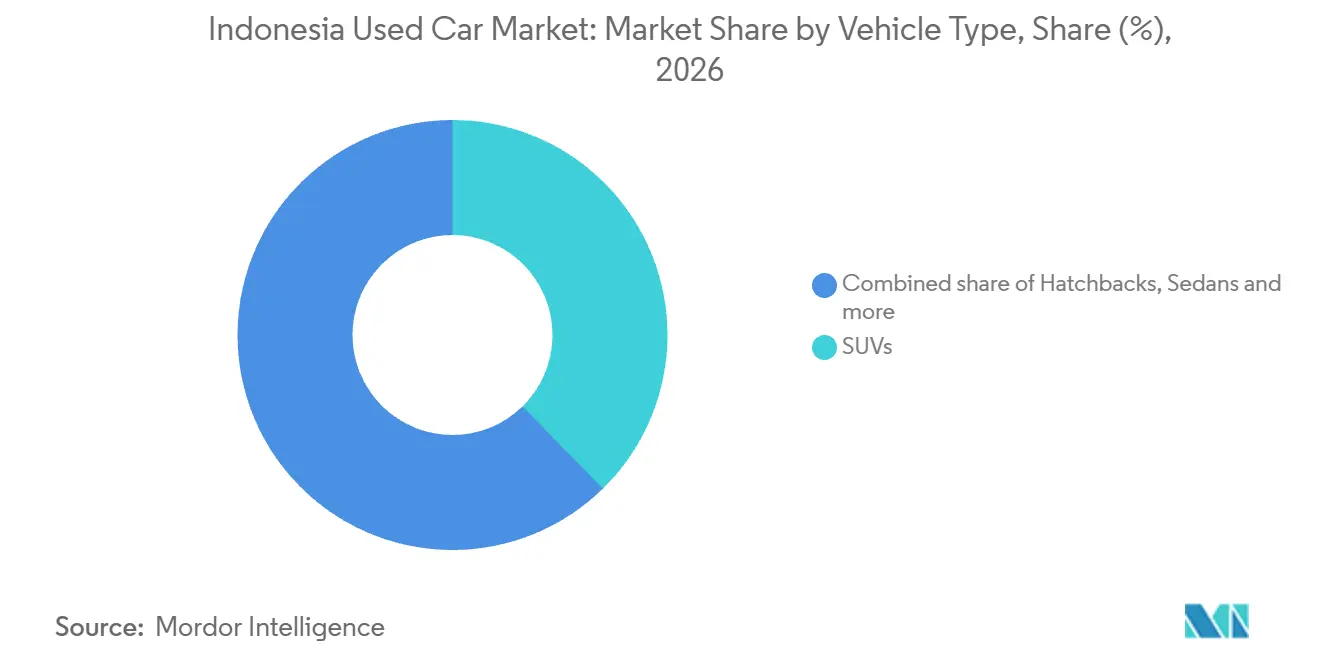
- 車両タイプ別では、SUVが2026年のインドネシア中古車市場シェアの37.67%を占めてトップとなり、MPVは2027〜2032年にかけてCAGR 6.45%で最も速く成長するセグメントと予測されています。
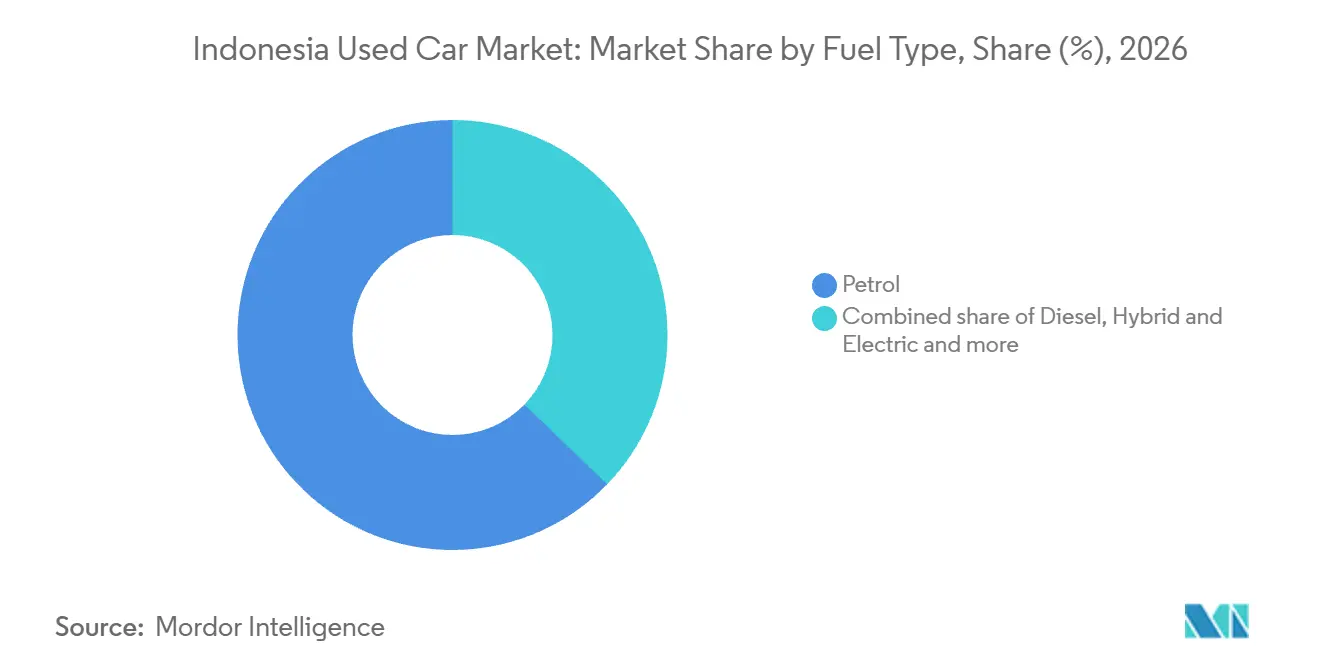
- 燃料タイプ別では、ガソリン車が2026年のインドネシア中古車市場規模の62.78%を占め、ハイブリッド車および電気自動車は2027〜2032年にかけてCAGR 11.7%で最も速く成長すると予測されています。
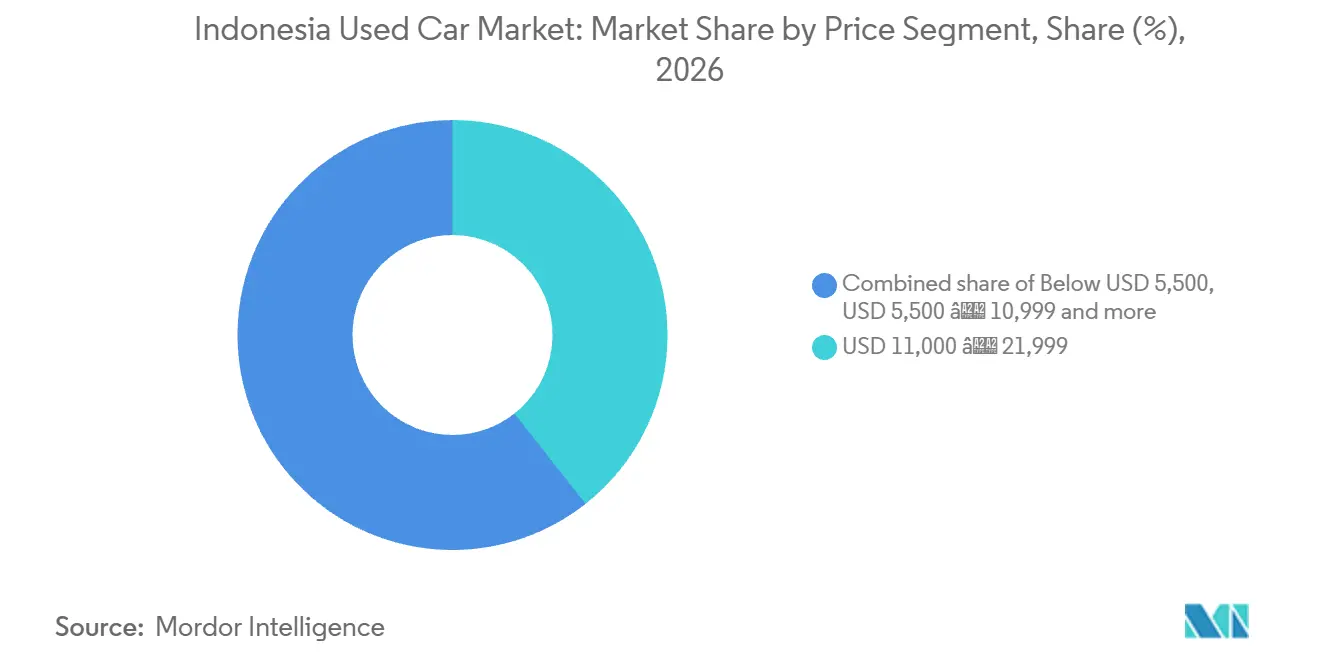
- 価格帯別では、11,000〜21,999米ドルの車両が2026年に39.38%のシェアで首位となり、同価格帯は2027〜2032年にかけてCAGR 6.75%で成長をリードすると予測されています。
- 販売チャネル別では、オンラインデジタル求人ポータルが2026年に市場の53.24%を占め、純粋なオンライン小売業者は2027〜2032年にかけてCAGR 10.1%で最も速く成長すると予測されています。
- ベンダータイプ別では、非組織化販売者が2026年に65.63%のシェアでトップとなり、組織化されたベンダーは2027〜2032年にかけてCAGR 7.6%で最も速く成長するセグメントと予測されています。
- 車両年齢別では、3〜5年の車両が2026年に市場の41.51%を占め、0〜2年の車両は2027〜2032年にかけてCAGR 7.1%で最も速く成長すると予測されています。
- 融資提供者別では、銀行が2026年に75.76%のシェアでトップとなり、2027〜2032年にかけてCAGR 6.4%で最も速く成長すると予測されています。
- 地域別では、ジャカルタが2026年に33.11%のシェアでトップとなり、北スマトラは2027〜2032年にかけてCAGR 6.5%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オンラインクラシファイドおよびオンライン小売活動の拡大 | +2.1% | 全国 | 短期(2年以内) |
| 銀行による中古車専用ローン商品へのシフト | +1.8% | 全国 | 中期(2〜4年) |
| ジャワ島外における組織化されたディーラーネットワークの拡大 | +1.5% | マカッサル、ケンダリ、パル、ジャンビ、バリ、メダン、アチェ | 中期(2〜4年) |
| ライドヘイリングフリートの更新サイクル(GrabおよびGojek) | +1.2% | 全国 | 中期(2〜4年) |
| OEMの買い戻しスキームによる残存価値の向上 | +0.7% | 全国 | 中期(2〜4年) |
| AIを活用した状態評価プラットフォームによる価格分散の低 | +0.5% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オンラインクラシファイドおよびオンライン小売活動の拡大
オンラインでの情報探索は中古車販売者のリーチを広げることができますが、購入を完了するには車両への信頼も必要です。OLX インドネシアは、プラットフォーム上で月平均約270万件の中古車検索があったと報告しています。OLXmobbiは、アストラのモビリティ事業内でオンラインとオフラインの中古車売買を組み合わせています。アストラグループのモビリティ部門は、2026年上半期の中古車販売台数が2025年上半期比4%増の15,700台を記録しました。[1] OLXmobbiの統合サービスは、オンラインからの問い合わせをオフラインでの購入まで一貫して対応でき、デジタルによる集客から生まれた顧客層を通じて車両回転率を追求すことを可能にしています。
銀行による中古車専用ローン商品へのシフト
中古車専用の融資は、購入時に車両価格全額を必要とせず、購入者に明確な返済経路を提供します。バンク・セントラル・アジア(BCA)は、1年・2年・3年・4年の返済期間に対してそれぞれ年率6.25%、6.50%、6.75%、7.00%の固定金利で通常の中古車ローンを提供しています。この金利は2026年9月1日から11月30日まで適用され、最低限の総合保険が必要です。ディーラーは特定の車両と期間別の見積もりを組み合わせることで、返済の柔軟性を車両提案に組み込むことができます。返済期間が1年延びるごとに固定金利が0.25パーセントポイント上昇するため、最長期間は月々の元本負担の軽減と高い融資コストのトレードオフとなります。
ジャワ島外における組織化されたディーラーネットワークの拡大
地域の組織化されたディーラー支店は、車両を求める購入者と次の再販に車両を提供するオーナーの両方にサービスを提供できます。2025年3月、PTトヨタ・アストラ・モーターは、ジャワ島内の拠点に加え、マカッサル、ケンダ、パル、ジャンビ、バリ、メダン、アチェにトヨタトラストの中古車支店があると報告しました。[2] 報告された拠点は、複数の独立した地域取引エリアに中古車サービスを展開しています。このようなネットワークは、各顧客が遠方での取引に依存することなく、地域での取得と再販を支援できます。ディーラーにとって、この機会は下取り供給と代替車両を検査できる場所を組み合わせるものです。ジャワ島外の支店は、ジャワ島のみのネットワークでは提供できなかった、地域のオーナー近くで下取り車を調達する経路をトヨタトラストに提供しました。
ライドヘイリングフリートの更新サイクル(GrabおよびGojek)
車両年齢の資格要件により、既存の車両が参入基準を満たさない申請者にとって、より新い中古車が有料ドライバーへの参入経路となる場合があります。Gojekは、インドネシアにおける新規GoCar ドライバーパートナーの車両を最大8年以内に制限しています。そのため、古い車両を持つ申請者は、旅客車ライドヘイリングサービスに参加する前に、別の適格な車両を選択する必要があります。適格な中古車はこの参入判断に役立ち、ドライバーは車両取得コストと求める収入機会を比較することになります。この上限は登録時に適用されるため、8年超の車両を持つ申請者はGoCar参加のためにより新しい車両が必要となり、適格な中古車に対する参入段階での需要が生まれます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 走行距離計および事故履歴の詐欺が依然として蔓延 | -0.8% | 全国 | 長期(4年以上) |
| 地方登録データベースの断片化 | -0.6% | 全国 | 中期(2〜4年) |
| 島間物流コストの高さが非ジャワ取引を阻害 | -0.3% | 全国 | 長期(4年以上) |
| 中古EVに対する認定バッテリー健全性チェックの不足 | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
走行距離計および事故履歴の詐欺が依然として蔓延
状態の虚偽表示により、表示された走行距離が中古車の残存耐用年数の不確かな指標となっています。2025年12月、インドネシア消費者財団(YLKI)の苦情担当スタッフのアリアント・ハレファ氏は、自動車とオートバイを含む中古車両に関する苦情の大半が、販売者の説明と異なる状態に関するものだったと述べました。繰り返し発生するケースには、改ざんされた走行距離計、隠蔽された浸水履歴、偽装されたエンジン損傷が含まれていました。これにより、表示された走行距離に価値を付与する前に、車両の履歴と機械的状態を確認する必要性が生じています。表示された低い数値は、改ざんされた車両を真に低使用の代替品と並べて置くことができ、それらの摩耗を比較可能にしません。価格合意は、評価対象の車両が説明されたものと異なるという別のリスクを解消することはできません。
地方登録データベースの断片化
州をまたぐ取引では、購入者が移転を完了する前に車両の行政上の同一性を照合する必要があるため、手順上の問題が生じます。買主売主の合意だけでは、別々の地方システムが保有する記録間の相違を解消することはできません。所有権の記録や車両識別子に矛盾がある場合、当事者が同じ移転記録に依拠できるようになる前に追加の確認が必要となります。購入者にとって、これは車両の占有と行政上の変更が完了したという確信を切り離すことになります。残る商業的負担は、購入条件がすでに合意された後に記録を一致させるために必要な時間と調整です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
SUVがリードしMPVが拡大SUVは2026年のインドネシア中古車市場規模の37.67%を占め、最大のセグメントとなりました。OLXmobbiでは、2026年1月〜4月の中古車販売においてSUVがMPVに次いで2位にランクされました。この結果は、活発なSUV再販チャネルを確立する一方で、小売業者の販売構成が全国セグメントランキングと異なることを示しています。したがって、全国でのリーダーシップは、個々の中古車小売業者においてSUVが最も売れるフォーマットであることを保証するものではありません。
MPVは2027〜2032年にかけてCAGR 6.45%で最も速く成長するセグメントと予測されています。オークション事業者のIBIDは、2025年にトヨタ・アバンザの中古車オークション販売が最大5,000台に達したと報告しました。自動車業界団体GAIKINDOは、2026年8月にトヨタ・アバンザ(低価格多目的車モデル)のディーラーへの新車卸売納車台数が3,442台と、7月比2%減少したと記録しました。これにより、同一モデルが観察された中古車オークションチャネルと、別の新車ディーラー供給フローの両方に存在することが確認されます。小売業者は、実証された再販活動を持つモデルを中心にMPVの提案を構築でき、後続の所有権を活発なディーラー流通を通じて流通する車両フォーマットと結びつけることができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
燃料タイプ別:
ガソリン車のリーダーシップと電動化の成長ガソリン車は2026年のインドネシア中古車市場シェアの62.78%を占め、最大のセグメントとなりました。ガソリン車がすでに購入者の輸送ニーズを満たしている場合、推進方式の変更は車両の買い替えに別の投資判断を加えることになります。購入者は、異なるパワートレインを自動的な改善として扱うのではなく、追加の取得コストを予想される使用に対して正当化する必要があります。ガソリン車の販売者は、車両の状態と取得価格で買い替え購入を競うことができますが、電動化された代替品は推進方式の選択を変える理由を確立する必要があります。
ハイブリッド車および電気自動車は、2027〜2032年にかけてCAGR 11.7%で最も速く成長するセグメントと予測されています。中古車オークション事業者のJBAインドネシアは、2026年第1四半期にウーリン・エアEVやヒュンダイIONIQ 5などの中古EVモデルへの関心を報告しましたが、従来型車両と比較して関心は限定的でした。したがって、カテゴリーの成長予測は、オークション小売業者に電気自動車に対する比較的限られた顧客層を転換するという独自の課題をしています。アソシアシ・モビル・ベカス・インドネシア(AMBI)事務局長のリッキー・プラウィロ氏は、2026年6月27日の評価において、ディーゼル価格の上昇後にディーゼルへの問い合わせが減少したと述べました。したがって、ディーゼルへの問い合わせの弱体化は、JBAでも関心が限定的だったEV購入者の自動的な供給源として扱うことはできません。
注記: 個別セグメントのシェアはレポート購入後に入手可能
価格帯別:
コア価格帯を支える下取り活動11,000〜21,999米ドルの車両が2026年に市場の39.38%を占める最大セグメントとなり、2027〜2032年にかけてCAGR 6.75%で最も速く成長するセグメントと予測されています。2025年のGAIKINDOインドネシア国際オートショー(GIIAS)では、公式下取りパートナーのOLXmobbiが、イベントでの受け入れ車両の中で最高格となるIDR 3億(約18,310米ドル)のハイブリッド電気自動車を受け入れました。これにより、組織化された車両取得がリーディング価格帯内に位置づけられ、入庫する中古車供給がオーナーの下取り決定と結びつきます。その価格での受け入れは、再販されるまで1台の車両に資本を拘束します。
2025年のラマダン前、Broomのトレーディング責任者チャンドラ・シディク氏は、IDR 1億〜1億5,000万(約6,100〜9,200米ドル)の車両への需要が非常に高いと述べました。5,500〜10,999米ドルのセグメント内で、これは引用された価格帯の車両に対する季節的な購買層を特定しています。この機会は、その購買ウィンドウに合わせて車両の小売提案を調整することにあり、コミットされた金額と並んでタイミングが重要な役割を果たします。この購買ニーズに応える小売業者は、高価格の下取り車を取得するのとは異なる課題に直面します。なぜなら、特定の季節に顧客の購入を完了させることを目指しているからです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
クラシファイドのリーチと小売の実行オンラインデジタル求人ポータルが最大のセグメントとなり、2026年に市場の53.24%を占めました。2025年4月、トヨタ・モーター・アジア(シンガポール)プライベート・リミテッドがPTアストラ・デジタル・モビル(ADMO)の40%株式に1億2,000万米ドルを投資し、アストラはPTアストラ・デジタル・インターナショナルを通じて60%の支配権を維持しました。ADMOは子会社を通じてOLX.co.idとOLXmobbiを所有しており、クラシファイドと中古車小売を共通の企業構造内に置いています。この投資は統合されたプラットフォームビジネスに関するものであり、クラシファイドービスに取引業務との企業的なつながりを与えながら、ポータルと小売機能の区別を維持しています。
純粋なオンライン小売業者は、2027〜2032年にかけてCAGR 10.1%で最も速く成長するセグメントと予測されています。2026年6月24日、Carsomeインドネシアは取引、検査、ディーラー統合、顧客サービスのためにジャカルタ首都圏に4拠点をオープンしました。2026年6月には、全国10か所のサービスポイントを報告し、月最大2,500件の検査能力と200台以上の車両を収容するスペースを持つと報告しました。物理的な処理能力により、オンライン小売業者はデジタルの提案を検査済み車両とスタッフが配置されたサービスポイントと結びつける方法を得ます。Carsomeのモデルは、デジタル提案の拡大を有限の検査・車両取り扱いリソースと結びつけています。
ベンダータイプ別:
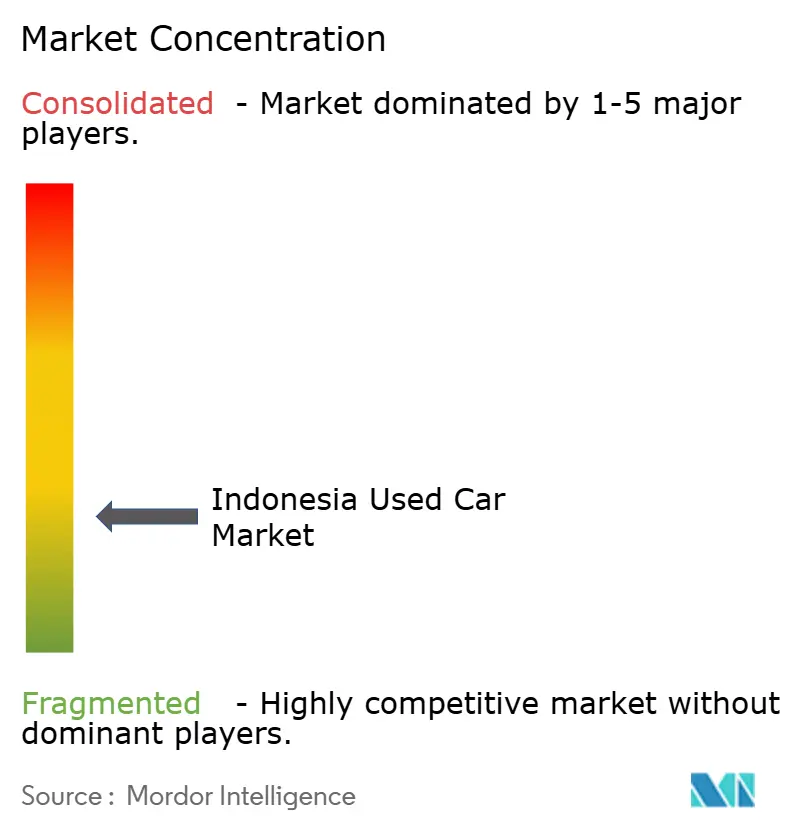
断片化された規模と組織化された小売の成長非組織化ベンダーが最大のセグメントとなり、2026年に市場の65.63%を占めました。分散した販売は、このビジネスへのアクセスを求める参入者にとって、個々の車両取引が関連する単位となります。商業的な課題は、カテゴリーの集合的な規模を1つの企業のリーチとして扱うのではなく、個別のオーナーやディーラーの提案を購入者と結びつけることです。スケーラブルなサービスは、それらの個別取引を繰り返し可能にする必要があり、セグメントの重みは単一の企業関係ではなく集約の機会に転換されます。
組織化されたベンダーは、2027〜2032年にかけてCAGR 7.6%で最も速く成長するセグメントと予測されています。PTオートペディア・スクセス・レスタリTbkは、Caroline.idの中古車小売事業からの収益が2026年上半期に2025年上半期比57.4%増加したと報告しました。組織化された小売業者は、連続する車両取引において明確なビジネス上の取引相手を提供し、サービスのコミットメントを企業レベルで検討することを可能にします。企業としての説明責任は販売提案の一部となり、小売業者が別々の車両提案を通じて継続的な顧客関係を構築する方法を提供します。
車両年齢別:
確立された年齢帯とニアニューの提案3〜5年の車両が最大のセグメントとなり、2026年に市場の41.51%を占ました。3〜5年の範囲内での異なる使用履歴は、年齢だけでは同等の状態や価値を確立できないことを意味します。このセグメントをターゲットとする小売業者にとって、3年の車両を調達することは、5年の車両を調達するよりも帯域内の時間をより多く保持します。このリーディング帯域に集中した提案を維持することは、売れ残った車両が上限年齢を超えるにつれた補充と、販売された車両の補充の両方を伴います。
0〜2年の車両は、2027〜2032年にかけてCAGR 7.1%で最も速く成長するセグメントと予測されています。2025年、ダナモンはインドネシアの独立系ディーラーが「0キロメートル中古車」と呼ばれる車両を販売していると報告し、2024年のBYDモデルが主流でした。この組み合わせにより、モデルイヤーと報告された使用状況が小売提案の別々の側面となり、ディーラーは車両の年齢だけでなく、より多くのことを説明する必要があります。2024年モデルイヤーの0キロメートル中古車として販売された車両は、報告された未使用にもかかわらず、2025年において最も若い年齢帯に該当します。
融資提供者別:
銀行がリードし専門チャネルと並立銀行が最大のセグメントとなり、2026年に市場の75.76%を占め、2027〜2032年にかけてCAGR 6.4%で最も速く成長するセグメントと予測されています。BCAは新車・中古車の両方に対してKKB(クレジット・ケンダラーン・ベルモトール)自動車融資を提供しています。しかし、BCAの新車・中古車合算の自動車ローンポートフォリオは、返済が新規受付を上回ったため2025年に13.3%減少しました。返済が新規受付を上回ったため、そのバランスを再構築するには、ローンの減少に対してより強力な新規組成が必要であり、専用の中古車商品が代替ビジネスを引き付ける役割を果たします。
ノンバンク金融会社は、銀行の顧客基盤に連動した融資チャネルを含む、独自の新規組成経路を提供しています。2025年上半期、ノンバンク貸し手のPT CIMBニアガ・オート・ファイナンス(CNAF)のクレジット・ペンビアヤーン・モビル(KPM)チャネルは、新車・中古四輪車両に資金を提供し、親銀行であるCIMBニアガの顧客をターゲットとしました。アストラ・ファイナンシャルも、2025年1〜6月にアストラ・クレジット・カンパニーズとトヨタ・アストラ・ファイナンシャル・サービスを通じた中古車融資実行額の合算が前年比15%増加したと報告しました。CNAFの親銀行チャネルと成長する専門中古車実行額は、ディーラーに購入者自身の銀行を超えた融資経路を提供し、貸し手のチャネルと顧客の銀行関係を別々の商業的選択肢にしています。
地域分析
ジャカルタ中古車市場
ジャカルタは2026年のインドネシア中古車市場規模の33.11%を占め、最大の地域となりました。ブアナ・ファイナンスは、国家統計機関であるバダン・プサット・スタティスティク(BPS)からの車両保有データを再現し、2025年のジャカルタの登録車両数2,336,960台が後続の再販のための相当な地域基盤であることを示しました。2026年7月、AMBI事務局長のリッキー・プラウィロ氏は、ジャカルタの中古EVが1週間以内に売れることを、供給の限定性と多数の関心ある購入者に起因するとし、需要を都市の交通状況と奇偶ナンバー制の運転規制と結びつけました。したがって、販売可能な供給を確保することは、すでに関心を持つ購入者プールからより多くの問い合わせを生み出すよりも、この中古EVの需要ポケットにおいてディーラーに取引への明確な経路を提供します。
北スマトラ中古車市場
北スマトラは最も速く成長する地域であり、2027〜2032年にかけてCAGR 6.5%が予測されています。2025年5月20日までに、JBAメダンは中古車オークション事業を通じてメダンおよび周辺地域から5,000人以上の顧客にサービスを提供しました。同支店はまた、2025年第1四半期末までに3,000台以上の車両をオークションにかけました。地域の車両オークション活動は、供給者に数千人の地域顧客がすでに利用している支店へのアクセスを提供します。事業成長の経路は、この共有チャネルを通じた取引を深化させることであり、追加の車両供給は各販売者が独自の小売拠点を確立するのを待つ必要はありません。
地域チャネルは異なり、西ジャワのJBAバンドン支店は2025年10月までに1,500台以上の中古車販売を報告しています。東ジャワと中部ジャワでは手頃な価格が共通点であり、BCAファイナンス副ディレクターのウィリー・ウィリヤント氏2026年8月にスラバヤでの高い車両需要と安価な車への乗り換えの可能性を述べ、スマランの購入者は2026年7月にラジオ・レプブリク・インドネシア(RRI)に対して家計の財政状況と新車との価格差が家族の中古車選択を促したと語りました。バンテンはショールーム主導の対照を提供しており、フォーカス・モーターが2025年にガディン・セルポンにオープンし、最長5年の保証付きで多様な中古モデルを提供しています。その他の地方では、南スラウェシを拠点とするJBAマカッサルが2025年1〜5月にスラウェシ全域で5,000台以上の中古車をオークションにかけ、地域で需要があると説明した180台以上のプレミアム車を含みました。地域拡大は、オークション車両の調達から家計の価格上限への対応、またはショールーム販売への保証付与まで、異なる商業的課題を伴います。
規制の枠組みと見通し
この選択された管轄区域の比較は、完全に登録された中古車を再販するディーラーの観点から、制定された国家およびジャカルタの車両移転税規則を評価しています。インドネシアの2022年第1号法は、車両移転BBNKBを最初の移転に限定し、登録前に受取人が支払い、法定の例外に従うものとしています。ジャカルタの後続移転の除外は、最初の移転税義務が履行されていることを条件としており、車両の行政上の履歴を商業的に重要なものにしています。
規制表
| 判断要素 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 地方政府 | ジャカルタ州地方歳入庁(バペンダ) |
| 主要な法令または方向性 | 2022年第1号法、法定例外を伴う最初の移転の範囲 | 2024年第1号地方規制、2025年1月5日施行 |
| 商業的効果 | 通常の後続再販は最初の移転税の対象外 | 最初の移転BBNKBが決済された場合、後続の移転は除外 |
| 現在の政策の魅力度 | 高 | 高 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
高い魅力度と「変化なし」の見通しは、制定された国家の最初の移転規則と、最初の移転BBNKBが決済された場合の後続移転を除外するジャカルタの規定(2025年1月5日施行)を反映しています。ジャカルタは2026年6月29日に改正チームを設置し、地方立法起草機関のバペンペルダは2026年8月7日までに提案された118のうち59条を審議しました。副知事の2026年7月14日の5つの提案対象分野の説明は、他の税金と賦課金に関するものであり、制定された規則の下でのディーラーの計画事例の継続性を支持しています。ジャカルタの2026年9月3日の旧外交ナンバープレート車両に関するガイダンスは、最初の移転支払い履歴を再販処理に適用し、事前決済の証明をそのケースの中心に置いています。
バリューチェーンの段階
バリューチェーンは、車両の調達、状態評価、販売、保証サポートが中古車取引にどのように貢献するかを比較しています。Caroline.idは購入、販売、下取り、委託販売を組み合わせており、カラ・トヨタ・トラストは中古車取得と新車販売を支援する下取りを結びつけています。それらの調達・検査能力は再販収益を支援し、準備の選択を車両に付随するコミットメントと結びつけています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 車両取得と委託販売 | Caroline.idやカラ・トヨタ・トラストなどの下取り小売業者 | 後続の車両販からの収益 | 次の販売前に資金をコミットすること | 直接取得と並行して委託販売を活用 |
| 検査と準備 | Caroline.idやカラ・トヨタ・トラストなどの小売検査チーム | 車両販売収益に組み込まれた検査能力 | 小売提案にコミットする前に状態を評価すること | 書類確認と認定ワークショップ修理の活用 |
| 販売と決済 | OLXmobbiなどの小売業者、JBAインドネシアやIBIDなどのオークション事業者 | 車両販売収益とIBIDの落札者管理手数料 | 売主の収益は完了したオークション販売に依存 | 売主の必要な決済日前にオークション出品をスケジュール |
| 保証サポート | Caroline.idなどの保証提供小売業者 | 車両販売収益に組み込まれた保証サポート | 車両が引き渡された後の機械的なリスク | 小売提案において対象部品と保証期間を定義 |
| 情報源: Mordor Intelligence | ||||
IBIDの落札者管理手数料は最終車両価格によって異なり、落札確認書に記載されています。[3] Caroline.idは、販売するすべての車両が150項目の検査を通過し、1年間のエンジンおよびトランスミッション保証を含む7つの保証が付いていると述べています。オークション手数料は落札後に発生し、小売業者の定義された保証は引き渡し後もコミットメントを延長します。したがって、収益の比較は、参加者が販売を手配するだけか、車両に付随する機械的なコミットメントも負うかによって決まります。
競争環境
競争は、断片化されたディーラー基盤と、より構造化された車両サポートを提供する組織化されたプラットフォームおよびメーカー連携サービスを組み合わせています。OLXインドネシア、PTトヨタ・アストラ・モーター(トヨタトラスト)、Carro インドネシア(Trusty Cars Ltd)、Carsomeインドネシアがこの組織化された競争グループの一部を形成しています。Mobil88の中古車サービスは、2024年3月にPTアストラ・デジタル・モビルの下でOLXmobbiに統合されました。OLXmobbiはインドネシアの主要10都市に30店舗以上の店舗と検査センターを運営しており、そのサービスモデルに相当な物理的な拠点を持っています。統合されたサービスはその共有ネットワークを通じて競争し、事業上のリーチを前身ブランドの数よりも商業的に意味のあるものにしています。
メーカー支援の保証は、中古車が引き渡された後に誰が機械的修理の義務を負うかを定義することで競争します。2025年3月、PTトヨタ・アストラ・モーターは、4年以内かつ走行距離100,000キロメートル以内の適格な中古トヨタ車に対してプライム・エクストラを提供しました。この条件は、PTトヨタ・アストラ・モーターが指定された誤作動または損傷した部品について、1年または20,000キロメートルの間、認定ワークショップを通じて無償修理または交換を行うことをコミットするものでした。適格な購入者にとって、この提案は指定された修理提供者と有限のコミットメントを割り当てており、その経済的価値は保証ラベルだけでなく、対象部品と制限に依存していました。
2026年8月、Carroのインドネシア事業は中古車業務を維持しながら、新車の小売・卸売活動を追加し、中古車在庫の所有への依存を低減しましたこれにより、所有する中古在庫の量は、グループが提供する自動車取引の範囲とは別の戦略的選択となります。より広範な流通ビジネスは、中古車所有への同等のコミットメントを必要とせずに、顧客とディーラーの関係を構築できます。その卸売モデルは、以前競合していた独立系ディーラーに供給し、かつての小売ライバルを流通顧客に転換します。したがって、組織化された小売業者はCarroを販売者と潜在的な供給者の両方として認識し、卸売アクセスを競争関係の一部にしています。
インドネシア中古車産業リーダー
-
OLX Indonesia
-
Toyota Astra Motor (Toyota Trust)
-
Carro Indonesia (Trusty Cars Ltd)
-
Carsome Indonesia
-
Mobil88 (PT Serasi Autoraya (SERA))
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア中古車市場 このレポートでカバーされる企業
- Mobil88 (PT Serasi Autoraya (SERA))
- Toyota Astra Motor (Toyota Trust)
- PT Tunas Ridean Tbk.
- PT Inchcape Indomobil Distribution Indonesia (IIDI) (Mercedes Certified)
- BMW Premium Selection (BMW Eurokars)
- OLX Indonesia
- Carro Indonesia (Trusty Cars Ltd)
- Carsome Indonesia
- Broom.id
- Carmudi Indonesia
- Moladin
- Mobil123
市場参加者にとっての主要な機会
この機会は、追加の中古車取引への経路として、運営コスト主導のEV関心、融資適格性、地域小売アクセスを比較しています。2026年1月23日、BFIファイナンスはスラバヤのBGジャンクションモールにあるSOBAT BFI会場を6,533平方メートルに拡張し、最大300台の車両収容できるようにしました。2026年5月、販売者は燃料価格の変化と運営効率を理由に、インドネシアの購入者の中古EVへの関心が高まっていると報告しました。BCAは2026年9月1日〜11月30日の条件の下、EV融資を新車に限定しています。
市場機会表
| 機会 | なぜ今か | 購入者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 運営ニーズに連動した中古EV提案 | 販売者が報告する関心は燃料コストと効率への懸念を反映 | 中古EVを検討している購入者 | 検証済みの状態と予想される運営コストを中心に提案を構築 | 車両固有の効率事例の確立 | CARSOMEインドネシアおよびその他の中古車小売業者 |
| 中古EVに対する明示的な融資適格性 | 購入者の関心が文書化されたEV商品の適格性制限と一致 | 融資を求める中古EV購入者 | 明確な中古EV適格性、評価、返済条件を開発 | BCAの引用されたEV商品は新車のみを対象 | BCAなどの銀行(商品が中古EVを認める場合) |
| スラバヤにおける融資連動型中古車小売 | 拡張された会場容量がBFIの融資役割を補完 | 融資を求めるスラバヤの中車購入者 | 特定の車両と特定の融資見積もりを結びつける | 小売提案と融資決定の整合 | BFIファイナンスおよび地域の中古車小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、中古EVへの関心を明示的に適格な融資経路と結びつけることです。車両は見込み購入者を引き付けることができますが、その購入者が選択したEVローン商品の対象外となる場合があります。適格性を最初の提案の一部にすることで、購入者が車両にコミットする前にこの不一致に対処できます。
最近の産業開発事情 インドネシア中古車市場
- 2026年8月:Carroのインドネシア事業は中古車業務を維持しながら、新車の小売・卸売活動を追加しました。
- 2026年6月:Carsomeインドネシアは6月24日にジャカルタ首都圏に4か所の中古車拠点をオープンし、地域の事業拠点を拡大しました。
- 2026年1月:1月23日、BFIファイナンスはスラバヤのBGジャンクションモールにあるSOBAT BFI中古車会場を6,533平方メートルに拡張し、最大300台の車両を収容できるようにしました。
インドネシア中古車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア中古車市場は、インドネシアで販売された中古乗用車への年間支出を測定しています。組織化および非組織化の販売チャネルにわたる車両取引価値を、車両タイプ、燃料、価格、チャネル、ベンダー、年齢、融資提供者、地方別に分類してカバーしています。
対象外の範囲:二輪車、大型商用車、および中古車取引とは別に販売される部品や修理サービスは除外されています。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- SUV
- MPV
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッドおよび電気
- その他(LPG、CNGなど)
- 価格別
- 5,500米ドル未満
- 5,500〜10,999米ドル
- 11,000〜21,999米ドル
- 22,000米ドル以上
- 販売チャネル別
- オンラインデジタル求人ポータル
- 純粋なオンライン小売業者
- ディーラー・OEMオンラインプラットフォーム
- フランチャイズ系物理ディーラーシップ
- 独立系中古車販売店
- オークションハウス(物理およびオンラインハイブリッド)
- 個人間(プライベート)販売
- ベンダータイプ別
- 組織化
- 非組織化
- 車両年齢別
- 0〜2年
- 3〜5年
- 6〜8年
- 8年超
- 融資提供者別
- 完成車メーカー(OEM)
- 銀行
- ノンバンク金融会社
- 地域別
- 西ジャワ
- 東ジャワ
- 中部ジャワ
- 北スマトラ
- バンテン
- ジャカルタ
- その他の地方
データソース、市場規模の算定、および検証
デスクリサーチ
GAIKINDOの国家車両販売報告・統計インデックス、アストラ・インターナショナルの2025年度業績とアストラ・トヨタ中古車パートナーシップ発表、バンク・セントラル・アジアの公表されたKKB条件などのソースが、新車供給、再販チャネル活動、融資の利用可能性、市場構造の指標を提供しています。
企業の提出書類、投資家向け資料、信頼性の高い自動車・金融プレスは、チャネル開発、フリート回転、規制、購入者融資の変化関するクロスチェックを提供しています。これらのソースは、中古車取引価値の直接的な代替としてではなく、活動と市場構造の指標として使用されており、車両数と融資指標は市場境界に対して確認されています。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されています。
一次インタビューとサーベイ
インドネシアで事業を展開する中古車ディーラーの経営者、組織化された小売・オンラインプラットフォームのマネージャー、銀行・マルチファイナンスの自動車融資責任者、フリート・オークション調達責任者、車両検査専門家から構造化インタビューと対象を絞ったサーベイ回答を求めます。彼らの意見は、取引件数、実現価格、チャネルシェア、車両構成、融資普及率、地方分布、成長前提をデスクエビデンスと照合するために活用されます。エビデンスが矛盾または欠如している場合、アナリストはギャップを記録し、関連する回答者にフォローアップし、明示的な前提を適用する前に登録、販売、融資、企業開示に対して三角測量を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:50% |
市場規模の算定と予測
推定は、アクティブな車両保有台数と年齢プロファイルを年間所有権移転に結びつけ、実現取引価格を適用して年間価値を導出するトップダウンのインドネシア乗用車再販モデルから始まります。主要指標には、将来の再販プールとしての乗用車登録台数と新車追加台数、中古車取引・回転シグナル、車両タイプと年齢別の実現価格、銀行・マルチファイナンス融資、組織化されたディーラーまたはプラットフォームの販売が含まれます。それぞれが利用可能な在庫、取引率、価格構成、またはチャネル配分のテストに役立ちます。セグメント価値シェアは、車両タイプ、燃料、価格帯、チャネル、ベンダータイプ、車両年齢、融資提供者、地方別の取引エビデンスから構築されており、各販売は複数の別々のセグメントビューに表示される場合でも合計で1回のみカウントされます。多変量回帰は、取引活動と実現価格を関連するフリート、信用、チャネル指標に関連付けることができ、政策または融資条件が経路を変える可能性がある場合はシナリオ分析が使用されます。専門家インタビューは、個々の変数とその方向性の前提を確認します。選択的なボトムアップチェックは、組織化されたチャネルまたは選択された地方のサンプリングされた完了取引量に実現販売価格を乗じ、それらの集計をトップダウンの結果と比較します。データが少ないセルは、最も近い文書化されたインドネシアのプロキシを使用し、前提を記録してより良いエビデンスが入手可能になった時点で再検討します。
データ検証と更新サイクル
アナリストは、取引価値の推定を独立した車両在庫、新車販売、融資、企業運営シグナルと照合し、合計とセグメントシェアを説明のつかない変動、重複カウント、不整合な単位、不合理な価格または数量変化について確認します。異常は、ソース期間、対象範囲、または前提に遡って追跡され、多段階のアナリストレビューとサインオフの前にソースレビューまたは回答者フォローアップを通じて解決されます。回答が重要な独立したシグナルと矛盾する場合、または主要な変数が変化した場合に再接触が行われます。モデルは年次で更新され、重要な政策、信用、フリート、または市場イベントの後にサイクル間で再検討され、ソース期間、計算、および叙述の一貫性の新鮮な事前納品レビューが行われます。
Mordor Intelligenceのインドネシア中古車市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドネシア中古車市場は、インドネシアで販売された中古乗用車への年間支出を測定しています。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要指標には、将来の再販プールとしての乗用車登録台数と新車追加台数、中古車取引・回転シグナル、車両タイプと年齢別の実現価格、銀行・マルチファイナンス融資、組織化されたディーラーまたはプラットフォームの販売が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 81.62 ビリオン 米ドル(2027年) | |
| 市場調査出版社A | 26.22 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値81.62 ビリオン 米ドルを67.9%下回っています。公表された2025年のベースは比較年より前であり、その予測経路はそのベースから成長します。軽商用車の含有は対象範囲を広げ、推定値を上方に押し上げる可能性があります。 |
| 市場調査出版社B | 57 ビリオン 米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年の価値81.62 ビリオン 米ドルを30.2%下回っています。古いベースと記載された成長見通しにより、その価値は後年の推定値を下回る可能性があり、記載されたピックアップとバンのカテゴリーは車両プールを広げ、逆方向に押し上げます。 |
Mordor Intelligenceのアナリストは、取引価値の推定を独立した車両在庫、新車販売、融資、企業運営シグナルと照合し、合計とセグメントシェアを説明のつかない変動、重複カウント、不整合な単位、不合理な価格または数量変化について確認します。
レポートで回答される主要な質問
インドネシア中古車市場の規模と成長見通しは?
規模は2026年の76.55 ビリオン 米ドルから2027年には81.62 ビリオン 米ドル、2032年には109 ビリオン 米ドルに増加し、2027〜2032年にかけてCAGR 5.95%で成長する見込みです。
インドネシアにおける中古車需要を支えるものは何ですか?
BCAは2026年9月1日〜11月30日の期間、最低限の総合保険を条件に1〜4年の返済期間の中古車ローンを提供しています。Gojekの新規GoCar パートナーに対する8年の車両年齢制限は、適格な車両を選択する申請者に参入要件を生み出しています。
インドネシアの中古車産業で最大のシェアを占める車両タイプはどれですか?
SUVは2026年に市場の37.67%を占め、MPVは2027〜2032年にかけてCAGR 6.45%で最も速く成長すると予測されています。
インドネシアの中古車産業で競合する企業はどこすか?
競合他社にはOLXインドネシア、トヨタトラスト、Carroインドネシア、Carsomeインドネシア、OLXmobbiが含まれます。Mobil88のサービスは2024年3月にPTアストラ・デジタル・モビルの下でOLXmobbiに統合されました。
インドネシアで中古車を購入する際の主な課題は何ですか?
2025年12月、インドネシア消費者財団(YLKI)は、中古車とオートバイを対象とした苦情において走行距離計の改ざんと隠蔽された状態の問題を指摘し、車両の確認の必要性を強調しました。
インドネシアの中古車産業をリードする地域はどこですか?
ジャカルタは2026年に市場の33.11%を占め、北スマトラは2027〜2032年にかけてCAGR 6.5%で最も速く成長する地域と予測されています。