
Mordor Intelligenceによるアイスクリーム市場分析
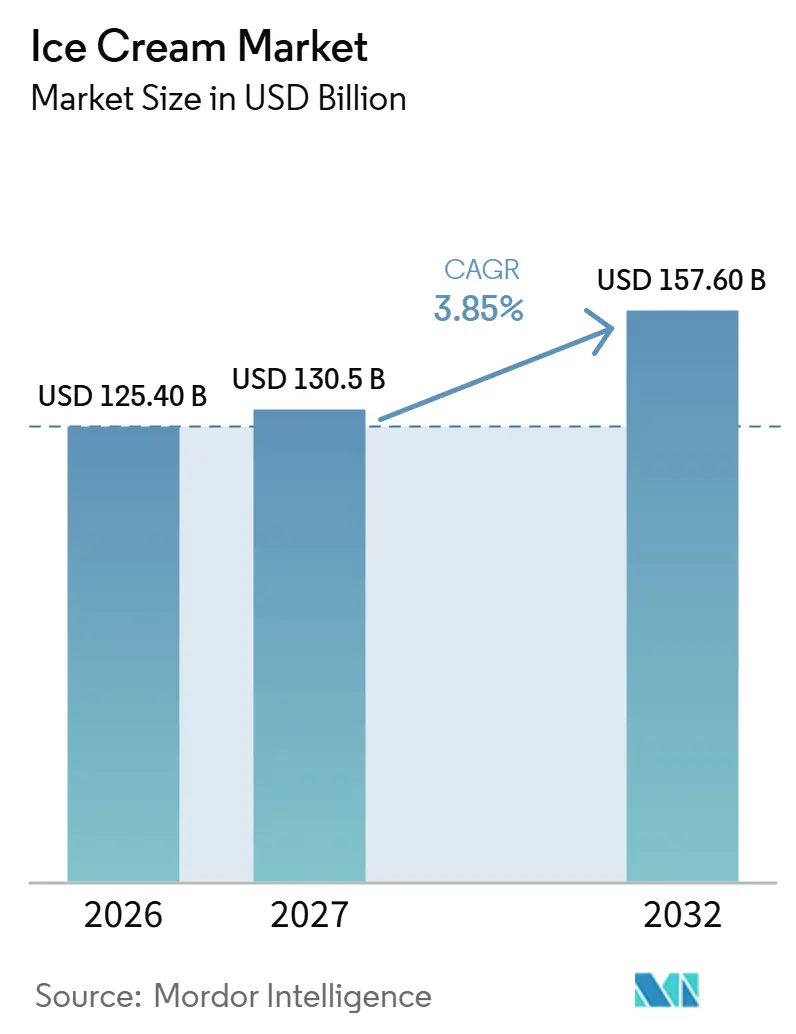
アイスクリーム市場規模は、2026年の1,254億米ドルから2027年には1,305億米ドルに増加し、2032年までに1,576億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 3.85%で成長します。アイスクリーム市場の数量は、2026年の195.9億リットルから2027年には201億リットルに増加し、2032年までに228.5億リットルに達すると予測されており、2027年~2032年にかけてCAGR 2.6%で成長します。
米国における健康志向のレシピと、アフリカ・中東・アジアにおける手頃なプレミアムトリートは、アイスクリームを購入する差別化された理由を生み出しています。フレーバーとイントおよびシェアリングフォーマットを組み合わせることで、より多くのデザートの機会を創出できます。コールドチェーンへの依存は、消費者に届けられる品質を商業的に重要なものにしています。パイント、シェアリングフォーマット、プレミアムラインで対応するブランドは、フレーバーと同様に提供品質においても競争しており、これは冷凍ルートを棚まで管理する生産者に有利に働きます。
主要レポートのポイント
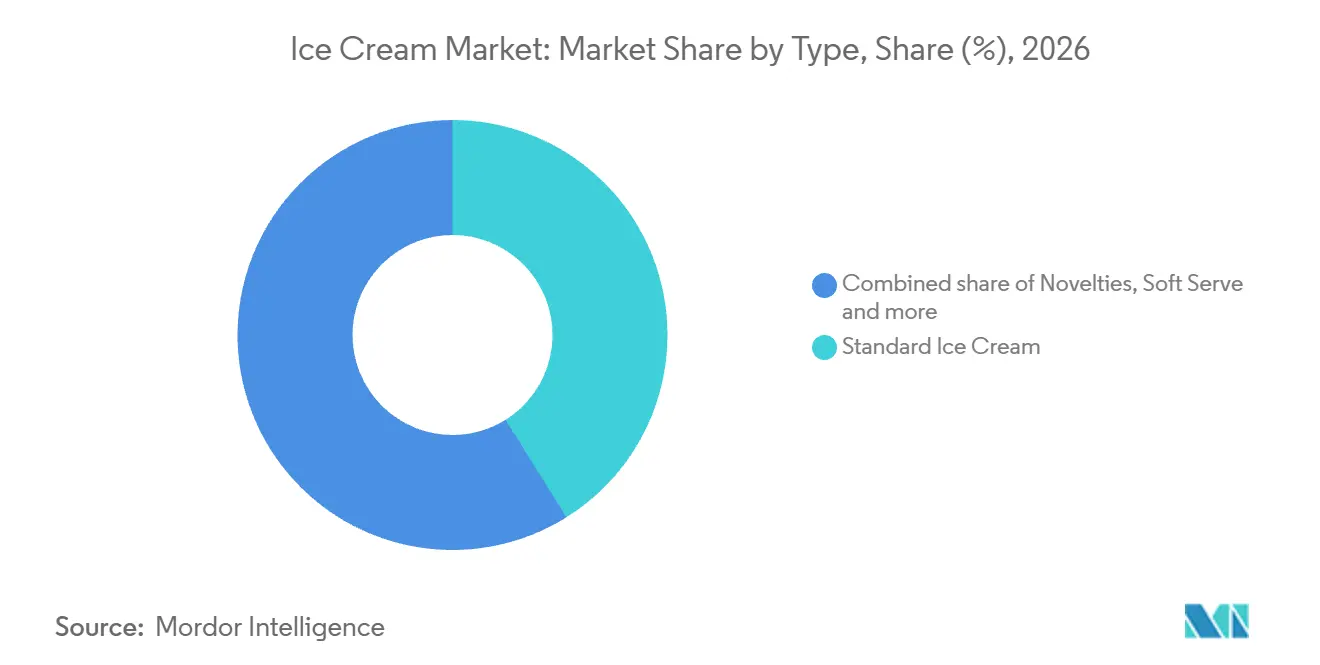
- タイプ別では、スタンダードアイスクリームが2026年のアイスクリーム市場シェアの41.1%をリードし、スペシャルティ/アルチザンアイスクリームは2027年~2032年にかけてCAGR 4.35%で最も速く成長すると予測されています。
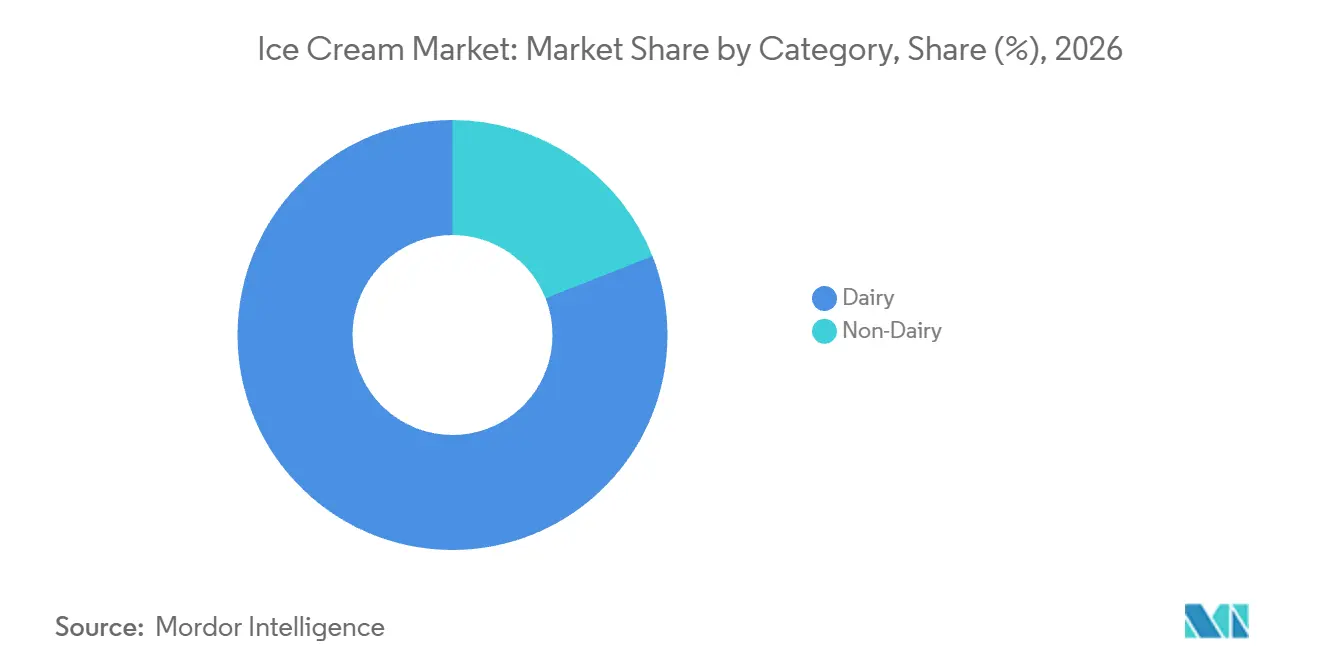
- 乳製品カテゴリーは2026年のアイスクリーム市場規模の80.98%のシェアを占め、非乳製品は2027年~2032年にかけてCAGR 5.2%で最も速く成長すると予測されています。
- 包装タイプ別では、タブ/カップが2026年の市場価値の72.06%をリードし、パイントは2027年~2032年にかけてCAGR 4.8%で最も速く成長すると予測されています。
- オフトレード流通は2026年の市場価値の78.4%占め、オントレードは2027年~2032年にかけてCAGR 5.4%で最も速く成長すると予測されています。
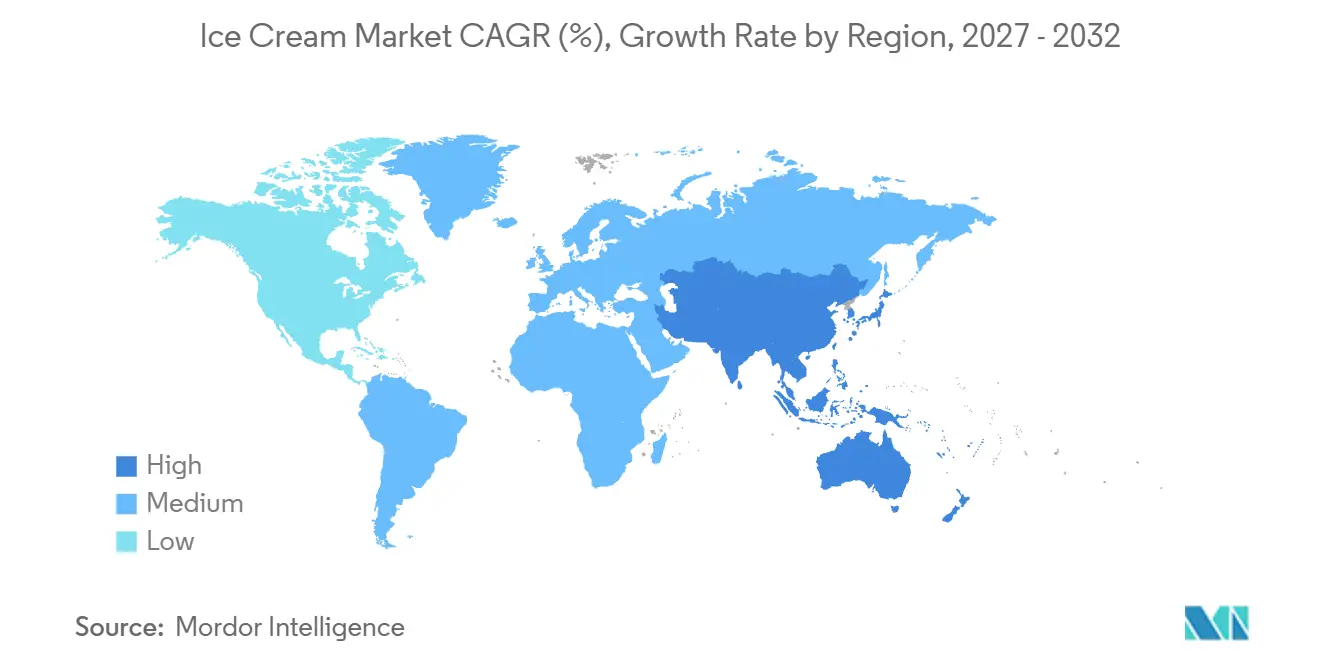
- 地域別では、北米が2026年の市場価値の30.56%を占め、アジア太平洋は2027年~2032年にかけてCAGR 5.6%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康志向アイスクリームへの需要増加 | +1.1% | 米国 | 中期(2〜4年) |
| クリーンラベルおよび天然原材料への嗜好 | +0.8% | 米国 | 中期(2~4年) |
| 製品革新とフレーバー実験 | +1.2% | 欧州、北米、アジア太平洋 | 短期(2年以内) |
| プレミアム、高級、アルチザンアイスクリーム製品への需要増加 | +1.4% | 欧州、アジア、中東・アフリカ | 中期(2〜4年) |
| カスタマイズおよび体験型消費のトレンド | +0.6% | 米国 | 短期(2年以内) |
| サステナビリティと倫理的調達への注力 | +0.4% | 米国、オランダ、マダガスカル、コートジボワール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向アイスクリームへの需要増加
健康志向のアイスクリームは、確立されたデザートカテゴリー内において、明確な栄養的価値提案を中心とした収益機会を生み出しています。カナダ農業・農産食品省によると、米国の高タンパクアイスクリームの小売売上高は2025年に3億5,460万米ドルに達し、前年比9.9%増、2021年比57.3%増となりました。[1] 2026年上半期、The Magnum Ice Cream Companyは、スティックからパイントへの拡大後、高タンパク・低カロリーのYassoが二桁成長を記録したと報告しました。同社は、米国でのパイント発売を、より健康的なスクープ可能な冷凍デザートへの需要の高まりと結びつけました。これは、栄養的なポジショニングと別の提供フォーマットへの拡大を結びつけるものです。したがって、成功した健康志向のスティックは、より広範な製品プラットフォームになり得るため、生産者は栄養的なポジショニングを維持しながらスクープ可能なデザートへの参入ルートを得ることができます。
クリーンラベルおよび天然原材料への嗜好
クリーンラベルのポジショニングは、独自のデザート体験に原材料の選択が伴う場合、需要を広げることができます。Alec's Ice Creamは、2025年5月にクリーンラベルのCulture Cupカップを発売した後、Whole Foodsで即座に売り切れとなったと報告しました。DairyReporterは、この需要を腸内健康のポジショニングと触感のあるチョコレートシェルの組み合わせに結びつけました。2026年、創業者のAlec Jaffeは、このラインが米国全土の1,250店舗のTargetに拡大したと報告しました。この進展は、差別化された原材料の価値提案が最初の小売発売を超えてより広い販売ネットワークに移行した商業的な事例をサプライヤーに提供します。この機会はレシピ設計から流通規模まで広がり、食体験がクリーンラベル製品が小売業者の品揃えに位置を確保するための具体的な理由を提供します。
製品革新とフレーバー実験
フレーバーの実験は、確立されたブランドにデザートの機会に参加する追加の方法を与えることで需要を増加させることができます。Ben & Jerry'sは2025年に、パイント、ミニカップ、シェアリングタブ、スクーピング、スナッカブルバイツにわたる25の新しいフレーバーとフォーマットの組み合わせを導入しました。その親会社であるThe Magnum Ice Cream Companyは、これらの導入をその年のオーガニックブランド売上高の3%超の成長と結びつけました。フォーマットの幅は商業的に重要です。なぜなら、開発によって味とともに部分量と提供の価値提案を変えることができるからです。生産者にとって、この組み合わせは1つのブランド内で個人用、シェアリング用、スクープ用の機会に向けた異なる製品を開発する余地を生み出します。Ben & Jerry'sの3%超のオーガニック成長は、発売がフレーバーだけでなくフォーマットも変えた年に達成されたため、需要の根拠は味と同様に追加された提供オプションにも基づいています。
プレミアム、高級、アルチザンアイスクリーム製品への需要増加
プレミアム需要は、小さな裁量的なトリートからより多くを得る機会を高めます。Froneriの2025年レポートは、手頃な日常的な贅沢への関心の高まりを長期的なプレミアムアイスクリームの成長と結びつけています。The Magnum Ice Cream Companyは、マグナムコーンやCornettoを含むプレミアムイノベーションに一部支えられ、2025年のアフリカ・中東・アジア地域でのオーガニック売上高が10.9%成長したと報告しました。メーカーは、確立されたデザートの機会の中で消費者がトレードアップする具体的な理由を与えることで、その機会を発展させることができます。アクセシビリティ自体が贅沢の価値提案の一部であるため、プレミアムレンジは追加の魅力を食体験に結びつけなければなりません。したがって、馴染みのあるコーンはプレミアムの価値提案を担うことができ、生産者はすでに消費者が認識しているフォーマットを通じてトレードアップ需要を追求することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コールドチェーンへの依存と保管上の制限 | -0.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 温度変動に対する高い感受性 | -0.5% | 北米、欧州、アジア太平洋、中東 | 短期(2年以内) |
| 常温デザートと比較した短い賞味期限 | -0.2% | 米国 | 中期(2~4年) |
| 添加物および表示に関する規制上の精査 | -0.3% | 米国および欧州連合 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コールドチェーンへの依存と保管上の制限
コールドチェーンへの依存は、信頼性の高い製品の入手可能性を、工場の生産量だけでなく、生産・輸送・保管の協調に依存させます。The Magnum Ice Cream Companyは2025年のリスク開示において、サプライチェーンの混乱が温度管理に課題をもたらし、生産遅延、入手可能性の低下、運営コストの上昇を引き起こす可能性があると警告しました。アイスクリームのサプライヤーにとって、この組み合わせは製造能力が存在する場合でも、販売可能な製品が店舗に届く量を制限する可能性があります。同社は2025年に、コールドチェーンの完全性を守るため、生産・輸送・保管全体にわたって接続されたセンサーと自動監視を使用していると報告しました。このような監視は検知に対処しますが、商業的なリスクはすべての引き渡し地点を通じて温度管理されたルートを維持するコストと潜在的な遅延として残ります。
温度変動に対する高い感受性
温度感受性は、アイスクリームが目的地に届いた場合でも、流通において品質上の制約をもたらします。グエルフ大学の研究によると、保管および流通中の温度動は氷の結晶を大きくし、粗くてシャリシャリした食感を生み出し、消費者の受容性に影響を与える可能性があります。このメカニズムにより、届けられたデザートの状態は、届けられた量と同様に商業的に重要になります。食感によって差別化されるブランドにとって、損なわれた提供は販売を支える製品体験を弱める可能性があります。したがって、この抑制要因は物理的な入手可能性だけでなく、販売可能な品質を通じても機能し、その深刻さは取り扱い条件に依存します。その品質を維持するには、保管と流通全体にわたる管理が必要であり、サプライヤーは消費前に食感が劣化する可能性のある製品を保護するコストにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
生産規模とアルチザンの拡大が異なる需要に対応スタンダードアイスクリームは2026年のアイスクリーム市場規模の41.1%のシェアを占め、最大のセグメントとなりました。米国農務省(USDA)は、2025年の米国の通常アイスクリーム生産量を8億4,510万ガロンと記録しており、2024年から9.2%減少しました。この生産量は米国の大規模な製造基盤を示していますが、その減少はこの確立された製品タイプの商業的な強さを限定するものです。米国の生産者にとって、通常アイスクリームの既存ビジネスを守ることは、そのグローバルカテゴリーがリーディングシェアを保持している場合でも重要です。
スペシャルティ/アルチザンアイスクリームは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 4.35%が予測されています。イタリアジェラート協会は、2025年のグローバルなアルチザンジェラートの売上高が8.5%増加したと報告しました。[2] 欧州以外では、アルチザンジェラートを提供するジェラートショップ、バー、レストラン、ホテルのネットワークが8%拡大し、45,000以上の販売拠点となり、店舗あたりの平均売上高は2%上昇しました。これらの数字は、ネットワークの拡大と販売生産性を区別しており、アルチザン事業者の拡大モデルに異なる要求をもたらします。店舗数の増加が速いことは、各サイトでの大きな収益増加を前提とするよりも、再現可能な提供場所により多くの重点を置いています。



カテゴリー別:
乳製品の規模と選択的な植物性の機会の融合乳製品は2026年のアイスクリーム市場シェアの80.98%を占め、最大のセグメントでした。米国農務省(USDA)は、2025年に393の米国工場が通常のハードアイスクリームを生産していると集計しており、このカテゴリーは少なくとも10%の乳脂肪分と1ガロンあたり少なくとも4.5ポンドの重量を必要とします。この生産インフラと明確な組成の組み合わせは、確立された乳製品サプライヤーに特定の処方環境を与えます。その通常ハードカテゴリー内で販売されるレシピは、製品開発に対応しながら乳脂肪分と物理的な仕様を維持しなければなりません。共有された組成の基準は、この大規模な米国生産基盤全体で原材料の調達とプロセス効率を差別化の実践的な領域にします。
非乳製品は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.2%が予測されています。Greenyard Hasseltは2025年春にGigi純植物性タブを導入し、一方の組み合わせに白カボチャ、バナナ、シナモンを、もう一方にキュウリ、アボカド、ディルを組み合わせました。Greenyard Frozen Hasseltは欧州の小売業者やフードサービス企業向けに数百の乳製品不使用のイノベーションを生産しており、プライベートラベル供給を通じてより広範な植物性レシピへのルートを提供しています。しかし、Good Food Instituteは、植物性アイスクリームと冷凍ノベルティが2025年に米国の9%の世帯に達し、そのうち52%の世帯が再購入した一方で、金額および数量の売上高は減少したと報告しました。したがって、植物性サプライヤーは繰り返しのデザート購入を獲得するレシピが必要です。なぜなら、レンジを拡大するだけでは世帯のトライアルを持続的なカテゴリー支出に転換しないからです。

包装タイプ別:
タブの購買とパイントの差別化が需要を形成タブ/カップは2026年の市場価値の72.06%を占め、最大のセグメントとなりました。Froneriは、米国のHäagen-Dazs消費者が2025年にタブにおける購入数量、購買頻度、1回あたりの購入数量を増加させたと報告しました。これらの別々の購買次元は、確立されたサプライヤーに同じ容器フォーマット内で収益を発展させる複数の方法を与えます。より頻繁なトリップとより多い1回あたりの購入数量は互いに強化し合い、パッケージの物理的な容量と並んで繰り返しの消費を商業的に関連性のあるものにします。Häagen-Dazsの利益は数量、トリップ、1回あたりの購入数量の組み合わせから得られたため、タブのリードはパッケージの新規性よりも購買強度に基づいています。
パイントは最速く成長するセグメントであり、2027年~2032年にかけてCAGR 4.8%が予測されています。Instacartは、Alec'sとVan Leeuwenが2024年から2025年にかけて米国のアイスクリーム注文シェアをそれぞれ50%と37%増加させたと報告しました。同社は、その注文シェア指標において、プレミアムおよびより健康的なパイントを最も強く成長しているブランドの中に特定しました。Alec'sとVan Leeuwenは、プレミアムおよびより健康的なパイントの価値提案でInstacartの注文シェアを獲得しました。Instacartでは、これらの利益はパッケージの変更を必要とせず、確立された容器内でのプレミアムおよび栄養的なパイント開発を支持し、デザートの価値提案に向けた投資を誘導します。
流通チャネル別:
小売規模とフードサービスの実行が分岐オフトレードは最大のセグメントであり、2026年の市場価値の78.4%を占めました。ICAEWによると、英国ではスーパーマーケット、ディスカウンター、コンビニエンスストアがアイスクリームの数量の大部分を占めています。2026年5月、Marks & Spencerは、家族の週次買い物を目的とした広範な冷凍レンジの拡大の一環として、自社ブランドのアイスクリームの刷新を開始しました。[3] これにより、アイスクリームは繰り返しの家庭用食料品の買い物に位置づけられ、小売業者の製品開発がカテゴリーの価値提案において直接的な役割を果たします。M&Sのレンジは完全に自社ブランドであり社内で開発されているため、その拡大に供給するメーカーは小売業者の製品価値提案の中で作業しなければなりません。
オントレードは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.4%が予測されています。GoTo FoodsのCarvelブランドは、プレミアムソフトサーブとハンドディップアイスクリームを提供する350以上のフランチャイズおよびフードサービス拠点を運営しています。このフットプリントは確立された提供ネットワークを示ており、一方で米国のフードサービス売上高は2025年にインフレ調整後で1兆4,100億米ドルに達し、1997年から73.0%増加し、食品小売よりも速く成長しています。アイスクリーム事業者にとって、この広いチャネルの拡大は、店舗の価値提案が複数の拠点にわたって繰り返せる場合、提供の機会の余地を生み出します。Carvelのソフトサーブとハンドディップのメニューは、オントレードがパッケージ製品ではなく提供されたデザートを販売することを示しており、これは成長を拠点の開設と維持に結びつけます。
地域分析
北米アイスクリーム市場
北米は2026年のアイスクリーム市場規模の30.56%のシェアを占め、最大の地域となりました。2026年4月7日~9日に実施された国際乳製品食品協会(IDFA)の調査では、2,205人の米国成人の97%がアイスクリームを好きまたは気に入っていると回答し、誤差の範囲は±2パーセントポイントでした。2026年9月22日、IDFAは、米国市場の90%以上を代表する数十のメーカーが、2027年末までに食品小売で販売される実乳アイスクリームおよび冷凍乳製品デザートから認定人工着色料を除去する軌道に乗っていると述べました。この対象範囲は、米国の生産者基盤の大部分を共有の小売処方変更スケジュールに置き、期限前に原材料移行作業を集中させます。
アジア太平洋アイスクリーム市場
アジア太平洋は最も速く成長する地域であり、2027年~2032年にかけてCAGR 5.6%が予測されています。Yiliは、2026年上半期のアイスクリーム収益がインドネシアで約20%増加し、フィリピンでは2025年上半期と比較して2倍になったと報告しました。日本では、2025年度のメーカー出荷額が2.8%増加した一方で数量は2.2%減少し、プレミアム製品と価格改定が高い価値を支えました。YiliとSam's Clubはまた、フレッシュミルクムングビーンアイスクリームを共同開発し、2025年夏に中国の同小売業者の冷凍デザートカテゴリーでトップとなりました。Yiliの国別の利益と中国での小売コラボレーションは、現地オペレーションと共同開発製品を成長ルートとして示しており、日本の高い出荷額はより少ない数量にもかかわらずプレミアム製品と価格改定を反映しています。
欧州は製造基盤と変化する商業的所有権を組み合わせており、2025年のEUのアスクリーム生産量は34.4億リットルに達し、2024年から1.9%増加しました。ポルトガルでは、The Magnum Ice Cream Companyが2026年4月1日にUnilever Fimaの分離されたアイスクリームのマーケティングおよび販売業務を取得した一方、調達部門の取得は2026年7月30日の中間決算において追加の規制および運営上の承認を待っていました。南米では、ブラジルに独自の季節的需要の例があり、ABISは2024年~2025年の夏の特定の期間に最大50%の売上増加を報告しました。中東・アフリカでは、サウジアラビアのAlmaraiが2025年に製品イノベーションと拡大するコールドチェーンを通じてアイスクリームのポジションを拡大したと報告しました。ブラジルの天候に左右される夏のピークは供給準備に圧力をかけ、Almaraiのコールドチェーン拡大とポルトガルの別途の調達承認は、需要に応えるための流通と調達管理を中心的なものにしています。
地域版
すべての地域
規制の枠組みと見通し
この比較は、包装アイスクリームのメーカーおよび輸入業者の観点から選択された法域を検討していま。現在の魅力度は、処方、製品名称、栄養情報、クレームに関する制約に対して、明確なコンプライアンスルートのバランスをとっています。ドイツの組成ガイドラインは拘束力がなく、米国のアイデンティティ基準は標準化されたアイスクリーム名称の使用を規定しています。中国のアイスクリーム品質基準は推奨であり、その商業的役割は義務的な包装食品表示とは異なります。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 米国食品医薬品局 | 州の食品管理当局および地方の食品・獣医検査機関 | 国家市場監督管理総局 | ANVISA | サウジ食品医薬品局 |
| 主要な法令または方向性 | 21 CFR 135.110;2027年1月15日からの赤色3号食品認可の撤回 | 拘束力のない2026年アイスクリームガイドライン;規則(EU)2025/40包装ラベル移行 | 推奨GB/T 31114-2024;2027年3月16日から義務的なGB 7718-2025 | RDC 429/2020およびIN 75/2020;栄養ラベル見直しの提案 | GSO 9:2022/Amd1:2025;栄養ラベルおよびSFDA 2333クレームルール;2028年1月1日から2233:2025版を採用 |
| 商業的効果 | アイデティティ条件を満たし、期限までに影響を受ける赤色3号レシピを適応させる | 名称を組成慣行に合わせ、該当する包装ラベルの変更を準備する | 原材料として直接使用される場合の8つのアレルゲンクラスの必須開示のためのラベルを準備する | 栄養表、クレーム、および該当するフロントオブパック要件を満たす | 輸入通関時にラベルとクレームを確認し、新規クレームの評価を求める |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の評価は製品アイデンティティ条件と影響を受けるレシピに対する2027年1月15日の撤回を反映しており、中国の2027年3月16日の移行は直接使用される表示アレルゲンを義務的な開示の対象とします。規則(EU)2025/40は、2028年8月12日から、または特定の実施法が発効してから24ヶ月後のいずれか遅い方から、デポジット返却包装および輸送包装(電子商取引包装を除く)を除き、ドイツ市場に出回る包装に調和された材料組成ラベルを要求します。ブラジルの継続性評価は、2022年109日に発効したRDC 429/2020およびIN 75/2020に基づいており、2027年第4四半期の協議と改訂に関する最終決定がそれらの栄養ラベル義務を決定が下されるまで変更しないためです。サウジアラビアの輸入通関はGSO 9、SFDA.FD 2233、SFDA.FD 2333を維持しているため、2028年1月1日のSFDA.FD 2233:2025への移行は版の更新を通じて栄養表示の枠組みを継続します。
バリューチェーンの段階
この比較は、原材料を完成した冷凍製品に変え、購入者に届けるための能力を追います。DFA Ingredient Solutionsは乳製品原材料を供給し、GEAは包装と保管を通じてアイスクリームのプロセスラインを設定・設置します。これらの役割は、原材料販売と設置済み機器からの収益を、デザート自体で得られる収益から分離します。温度管理された流通はさらに別のサービス関係を追加し、完成品の保存をサプライヤーの収益構造の一部にします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| 原材料の準備と供給 | DFA Ingredient Solutionsなどの乳製品原材料サプライヤー | 原材料販売および特殊処方供給 | 原材料仕様を意図したレシピに合わせること | 製造前にレシピに対して原材料を適格化する |
| プロセスラインの統合 | GEAなどの機器サプライヤーおよびシステムインテグレーター | 機器販売および設置費用 | 接続されたプロセス全体で多様な原材料を取り扱うこと | 原材料取り扱い要件に合わせてラインを設定する |
| 完成品の製造 | Dairy Farmers of AmericaやYili Groupなどの統合された乳製品・アイスクリーム生産者 | 製造されたアイスクリームの販売 | 加工、包装、冷凍保管の調整 | 生産リリースを包装と保管の準備に合わせる |
| 冷蔵保管と輸送 | LineageやAmericoldなどの温度管理された物流プロバイダー | 倉庫保管、輸送、流通サービス料 | 流通の引き渡しを通じて冷凍状態を維持すること | 倉庫と輸送全体で温度要件を調整する |
| 小売販売 | Walmartなどのオムニチャネル食料品小売業者 | 完成品の小売販売 | 最終的な小売の引き渡しを通じて冷凍製品を保存すること | 温度管理された補充と小売受け取りを調整する |
| 情報源: Mordor Intelligence | ||||
サプライヤーの価値は企業が所有する能力に依存しており、原材料生産者、システムインテグレーター、物流プロバイダーは異なる取引を通じて収益を得ます。Dairy Farmers of Americaはまた下流の流通も行っており、メーカーが加工と包装を超えた責任を維持できることを示しています。これにより、段階間の調整ギャップを減らす場合に統合が商業的に有用になりますが、統合されたサプライヤーはそれらの運営責任も担わなければなりません。Dairy Farmers of Americaのアイスクリーム工場から温度管理されたトラックまでの範囲は統合されたルートを示しており、GEAと専門の冷蔵保管プロバイダーは完成したデザートの販売とは独立して機器と倉庫保管の収益を獲得できます。
競合環境
市場集中度
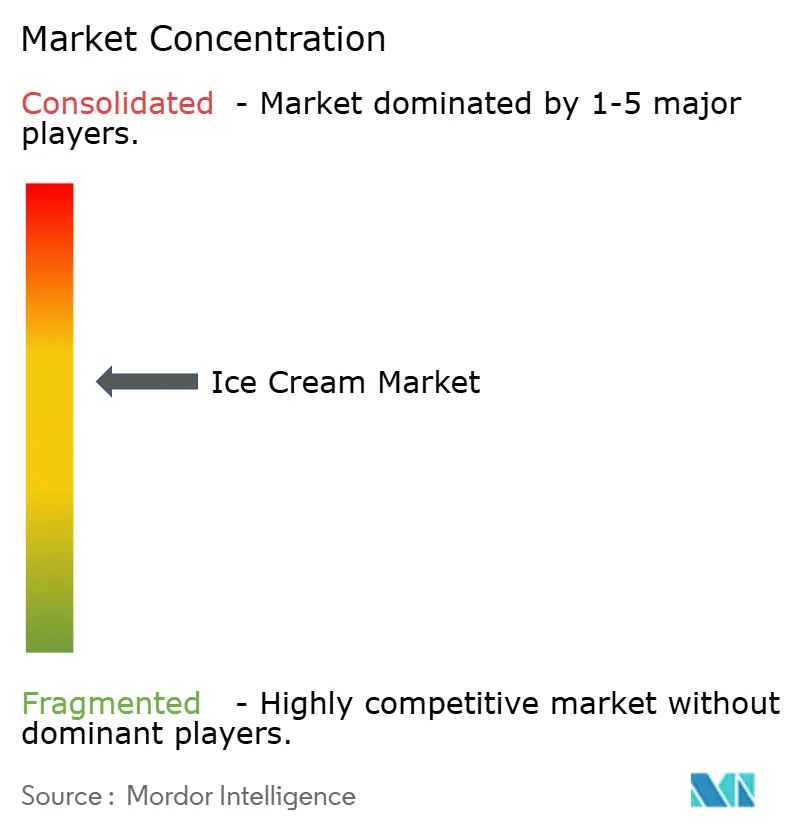
中程度に集中した競争構造には、Nestlé S.A.やGeneral Mills, Inc.などの国際的な企業が含まれており、General Mills, Inc.は米国とカナダ以外の市場でHäagen-Dazを通じてスーパープレミアムアイスクリームで競争しています。Blue Bell Creameries, L.P.は、直接店舗配送を通じて米国24州の一部にサービスを提供する67の流通拠点を運営しています。Ferrero傘下のWells Enterprises, Inc.は年2億ガロン以上を生産し、米国全50州に流通しています。Lotte Wellfood Co., Ltd.のインド事業には、2024年~2025年度に87,000のディーラーとプッシュカート、250以上のパーラーを報告したLotte IndiaのHavmor部門が含まれています。これらの異なる運営フットプリントは、認知度の高いデザートブランドの所有と並んで、冷凍小売チャネルへのアクセスを実質的な競争能力にしています。
NestléとGeneral Millsによるポートフォリオの決定は、将来の所有権とブランドが消費者に届くルートを再形成しています。Nestléは2026年上半期に売却プロセスが進む中でアイスクリーム事業を売却予定として分類し、その報告日時点でFroneriへの見込みの移転は未解決のままでした。General Millsは2026年6月に、規制当局の承認と慣例的な条件を条件として2026年中に完了が見込まれる中国本土のHäagen-Dazショップとギフティング事業をNingjiを含むグループに売却することに合意し、他の中国の小売およびフードサービス事業は維持しました。ショップ運営と他の流通の間の見込みの分割は、共通の消費者ブランドがあっても、チャネルの実行を引の競争的効果の中心にします。
WellsとBlue Bellは異なる資産で競争しており、WellsはFerreroのNutellaブランドを活用し、Blue Bellは工場と直接店舗配送を運営しています。Ferrero傘下のWellsは2026年5月13日に米国全土でNutella Ice Creamを発売し、FerreroのNutellaブランドをコーンと14液量オンスの容器と結びつけました。Blue Bellの3つの製造工場はBRCGS認証を取得しており、生産保証の別の例を提供しています。21 CFR 117.130の下、対象となる米国の食品施設は、予防管理が必要かどうかを判断するために各食品のハザード分析を実施し文書化しなければなりません。これらの安全義務は参入の基準を確立し、ブランド資産と配送範囲は挑戦者が一致させるべき異なる競争能力を与えます。
アイスクリーム産業のリーダー
-
Nestlé S.A.
-
General Mills, Inc.
-
Blue Bell Creameries, L.P.
-
Wells Enterprises, Inc.
-
Lotte Wellfood Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アイスクリーム市場 このレポートでカバーされる企業
- Nestlé S.A.
- General Mills, Inc.
- Lotte Wellfood Co., Ltd.
- Blue Bell Creameries, L.P.
- Wells Enterprises, Inc.
- Mars, Incorporated
- Danone S.A.
- Yili Group
- Meiji Holdings Co., Ltd.
- Turkey Hill Dairy
- Dairy Farmers of America
- Amul (GCMMF)
- Blue Bunny
- Morinaga Milk Industry
- Oatly Group AB
- Van Leeuwen Ice Cream
- Jeni’s Splendid Ice Creams
- Halo Top
- Cold Stone Creamery / Kahala Brands
- Unilever
最近の産業開発事情 アイスクリーム市場
- 2026年9月:The Magnum Ice Cream Companyは、進行中のサイト拡張の一環として、ドイツのヘッペンハイムにBen & Jerry'sのパイントラインを稼働させ、欧州の生産能力を追加しました。
- 2026年8月:Ferrero傘下のWells Enterprises, Inc.は、ニューヨーク州ダンカークの拡張フェーズ4段階のうち最初の2段階を完了し、初期生産インフラ、凍庫容量、チョコレート施設を含み、全体の完成は2028年に予定されています。
スコープと方法論
セグメンテーション概要
種類別
| スタンダードアイスクリーム |
| ノベルティ |
| ソフトサーブ |
| スペシャルティ/アルチザンアイスクリーム |
カテゴリー別
| 乳製品 |
| 非乳製品 |
包装形態別
| パイント |
| タブ/カップ |
| スティック |
| その他 |
流通チャネル別
| 業務用 | |
| 小売用 | コンビニエンスストア |
| 専門小売業者 | |
| スーパーマーケットおよびハイパーマーケット | |
| オンライン小売 | |
| その他 |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 種類別 | スタンダードアイスクリーム | |
| ノベルティ | ||
| ソフトサーブ | ||
| スペシャルティ/アルチザンアイスクリーム | ||
| カテゴリー別 | 乳製品 | |
| 非乳製品 | ||
| 包装形態別 | パイント | |
| タブ/カップ | ||
| スティック | ||
| その他 | ||
| 流通チャネル別 | 業務用 | |
| 小売用 | コンビニエンスストア | |
| 専門小売業者 | ||
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
市場の定義
- バター - バターは、牛乳のクリームを撹拌することによって生産される、脂肪球、水、無機塩の黄色から白色の固体エマルジョンです
- 乳製品 - 乳製品にはミルクおよびバター、チーズ、アイスクリーム、ヨーグルト、濃縮乳・乾燥乳を含むミルクから作られるあらゆる食品が含まれます。
- 冷凍デザート - 冷凍乳製品デザートとは、ミルクまたはクリームおよびその他の原材料を含み、消費前に冷凍または半冷凍される製品を意味し、アイスミルクやシャーベットなど、特別な食事目的のための冷凍乳製品デザートおよびソルベを含みます
- サワーミルク飲料 - サワーミルクは、ミルクの発酵によって得られる、酸味のある濃厚な凝固ミルクです。ケフィア、ラバン、バターミルクなどのサワーミルク飲料が本調査で考慮されています
| キーワード | 定義#テイギ# |
|---|---|
| 発酵バター | 発酵バターは、生バターを化学処理し、特定の乳化剤や外来原材料を添加することによって製造されます。 |
| 非発酵バター | このタイプのバターは、いかなる方法でも加工されていないものです |
| ナチュラルチーズ | 最も自然な形のチーズの種類です。新鮮で天然の塩、天然着色料、酵素、高品質のミルクを含む天然でシンプルな製品と原材料から作られています。 |
| プロセスチーズ | プロセスチーズはナチュラルチーズと同じプロセスを経ますが、より多くのステップとさまざまな形態の原材料が必要です。プロセスチーズの製造には、ナチュラルチーズを溶かし、乳化し、保存料やその他の人工原材料または着色料を添加することが含まれます。 |
| シングルクリーム | シングルクリームは約18%の脂肪を含みます。沸騰したミルクの上に現れるクリームの単層です。 |
| ダブルクリーム | ダブルクリームは48%の脂肪を含み、シングルクリームの脂肪量の2倍以上です。シングルクリームより重くて濃厚です |
| ホイッピングクリーム | シングルクリームよりもはるかに高い脂肪率(36%)を持ちます。ケーキ、パイ、プディングのトッピングや、ソース、スープ、フィリングの増粘剤として使用されます。 |
| 冷凍デザート | 冷凍状態で食べることを目的としたデザートです。例:シャーベット、ソルベ、フローズンヨーグルト |
| 超高温殺菌ミルク(UHTミルク) | 非常に高い温度で加熱されたミルクです。ミルクの超高温処理(UHT)は、135〜154℃で1〜8秒間加熱することを含み、芽胞形成性病原微生物を死滅させ、数ヶ月の賞味期限を持つ製品をもたらします。 |
| 非乳製品バター/植物性バター | ココナッツ、パームなどの植物由来の油から作られたバター |
| 非乳製品ヨーグルト | 通常、アーモンド、カシューナッツ、ココナッツなどのナッツ、さらには大豆、プランテン、オーツ麦、エンドウ豆などの食品から作られるヨーグルト |
| 業務用 | レストラン、クイックサービスレストラン(QSR)、バーを指します。 |
| 小売用 | スーパーマーケット、ハイパーマーケット、オンラインチャネルなどを指します。 |
| ヌフシャテルチーズ | フランスで最も古いチーズの一つです。ノルマンディーのヌフシャテル=アン=ブレー地域で作られる、柔らかく、やや崩れやすい、カビ熟成の白カビ外皮チーズです。 |
| フレキシタリアン | 植物性食品を中心とし、肉の摂取を限定的または時折に抑えた半菜食主義的な食事を好む消費者を指します。 |
| 乳糖不耐症 | 乳糖不耐症は、ミルクに含まれる糖である乳糖に対する消化器系の反応です。乳製品の消費に応じて不快な症状を引き起こします。 |
| クリームチーズ | クリームチーズは、ミルクとクリームから作られた、ほんのりとした酸味のある柔らかくクリーミーなフレッシュチーズです。 |
| ソルベ | ソルベは、氷にフルーツジュース、フルーツピューレ、またはワイン、リキュール、蜂蜜などのその他の原材料を組み合わせて作られた冷凍デザートです。 |
| シャーベット | シャーベットは、フルーツとミルクやクリームなどの乳製品を使用して作られた甘い冷凍デザートです。 |
| 常温保存可能 | 室温、または「棚の上」で少なくとも1年間安全に保存でき、安全に食べるために調理や冷蔵を必要としない食品。 |
| DSD | ダイレクトストアデリバリーは、製品が製造工場から小売業者に直接配送されるサプライチェーン管理のプロセスです。 |
| OUコーシャー | オーソドックスユニオンコーシャーは、ニューヨーク市に拠点を置くコーシャー認証機関です。 |
| ジェラート | ジェラートは、ミルク、生クリーム、砂糖で作られた冷凍クリーミーデザートです。 |
| グラスフェッド牛 | グラスフェッド牛は牧草地で放牧され、さまざまな草やクローバーを食べることができます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




