
育毛治療製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.14 十億米ドル |
| 市場規模 (2031) | 4.45 十億米ドル |
| 成長率 (2026 - 2031) | 7.19 % |
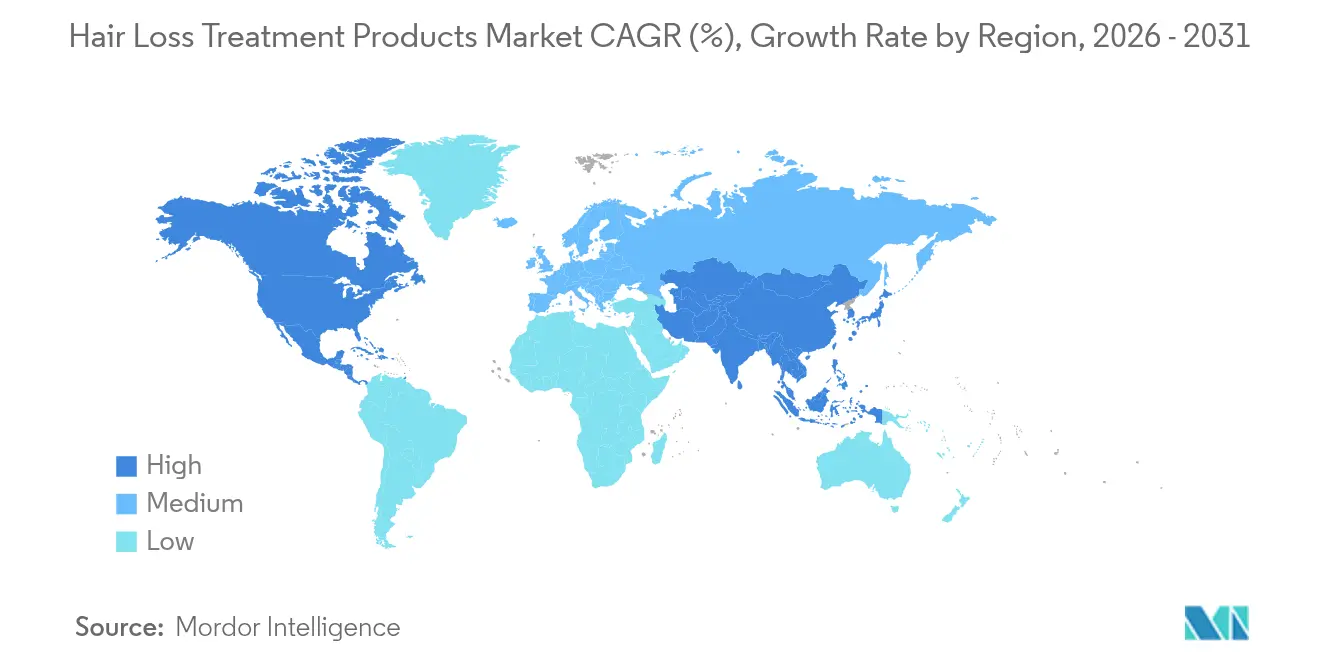
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
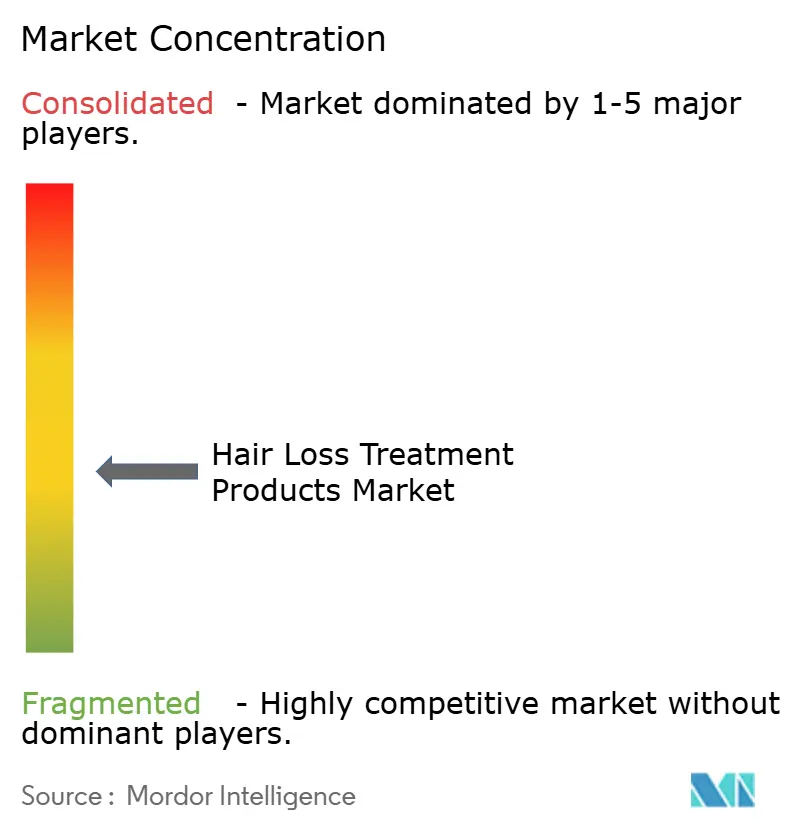
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる育毛治療製品市場分析
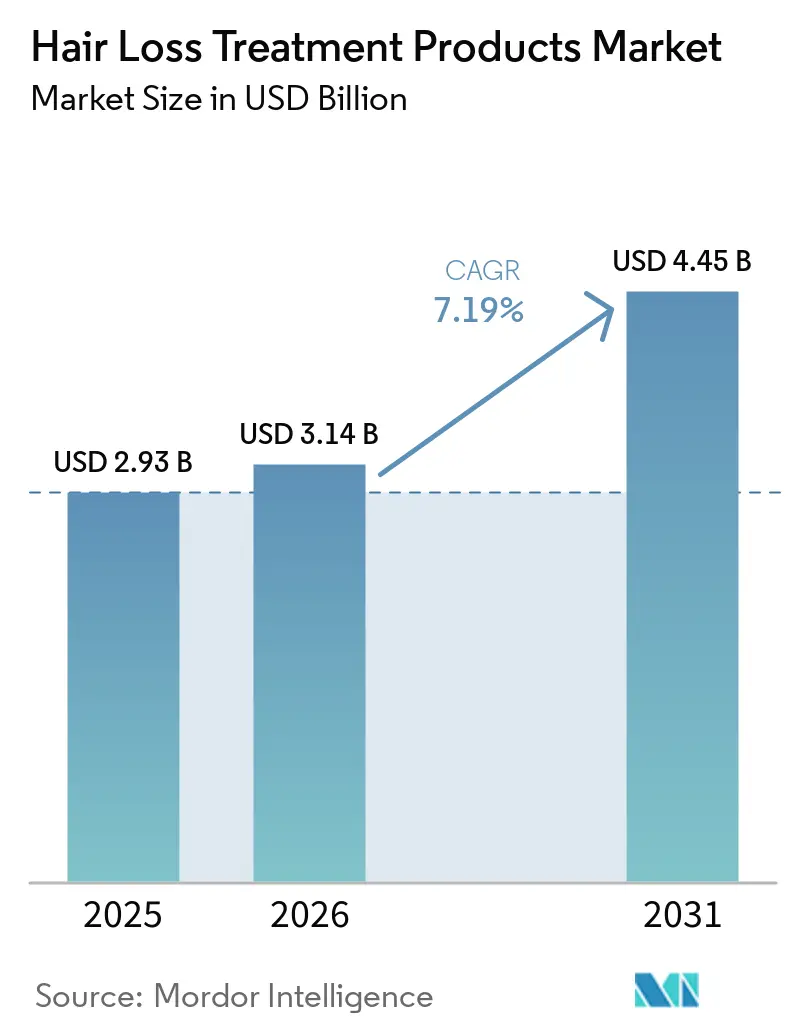
育毛治療製品の市場規模は2026年に推定31億4,000万米ドルに達し、2025年の29億3,000万米ドルから成長し、2031年には44億5,000万米ドルが見込まれており、2026年から2031年にかけてCAGR 7.19%で拡大します。この成長は、消費者セグメント全体にわたる治療パラダイムを再形成している人口統計学的な圧力と技術的ブレークスルーの融合を反映しています。2024年7月にFDAが重症の円形脱毛症に対してデウルキソリチニブ(Leqselvi)を承認したことは、先進的な治療アプローチへの機関的信頼が高まっていることを示す重要な規制上のマイルストーンとなりました[1]。北米はファーストムーバーとしての優位性を有していますが、アジア太平洋地域の若年人口、デジタル活用度、およびイノベーション能力が、同地域を最も急成長する地域クラスターとして位置付けています。競争の激しさは中程度であり、確立された消費者向けヘルスケア大手企業と、高度に標的化された送達システムおよびパーソナライズされたレジメンを展開するベンチャー支援のバイオテク新興企業が共存しています。成長機会は、オムニチャネル流通、コンビネーション治療キット、および90日以内に目に見える効果をうたうプレミアムセラムに集中する傾向が強まっています。
主要レポートのポイント
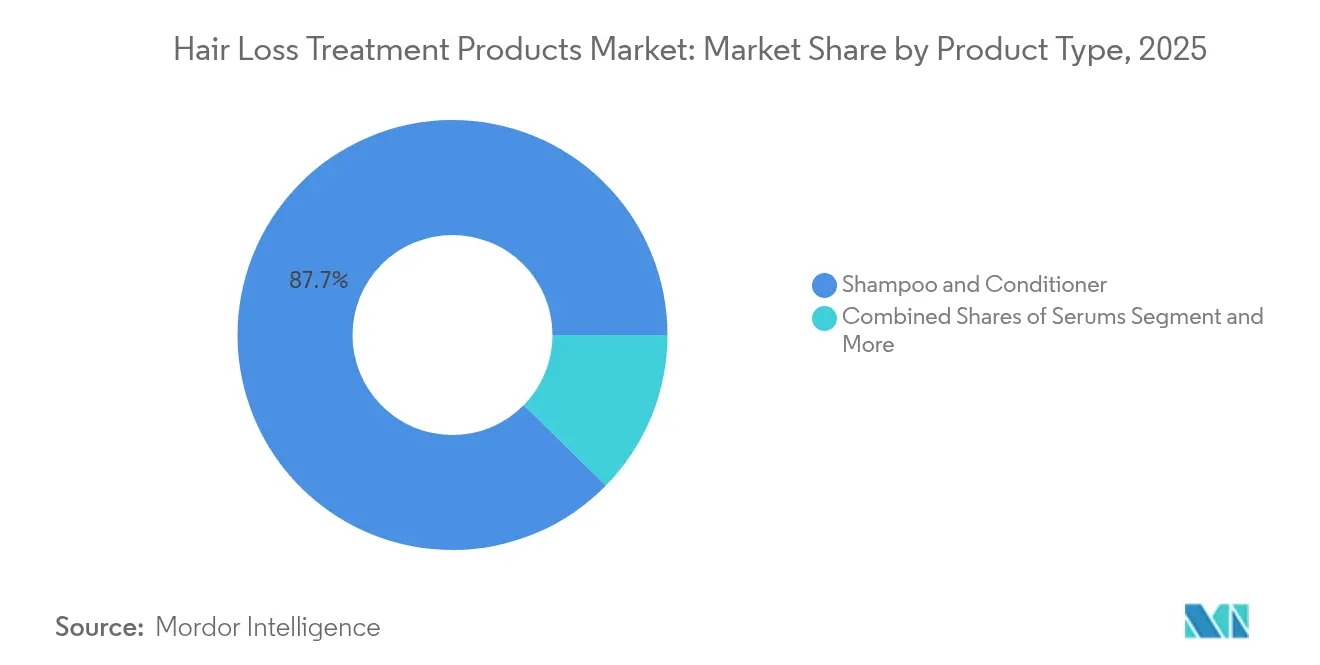
- 製品タイプ別では、シャンプーおよびコンディショナーが2025年の育毛治療製品市場シェアの87.65%を占め、一方セラムは2031年まで年平均成長率8.02%で拡大すると予測されています。
- 性別では、女性消費者が2025年の収益の70.45%を占め、同セグメントは2031年まで年平均成長率9.12%で拡大する見込みです。
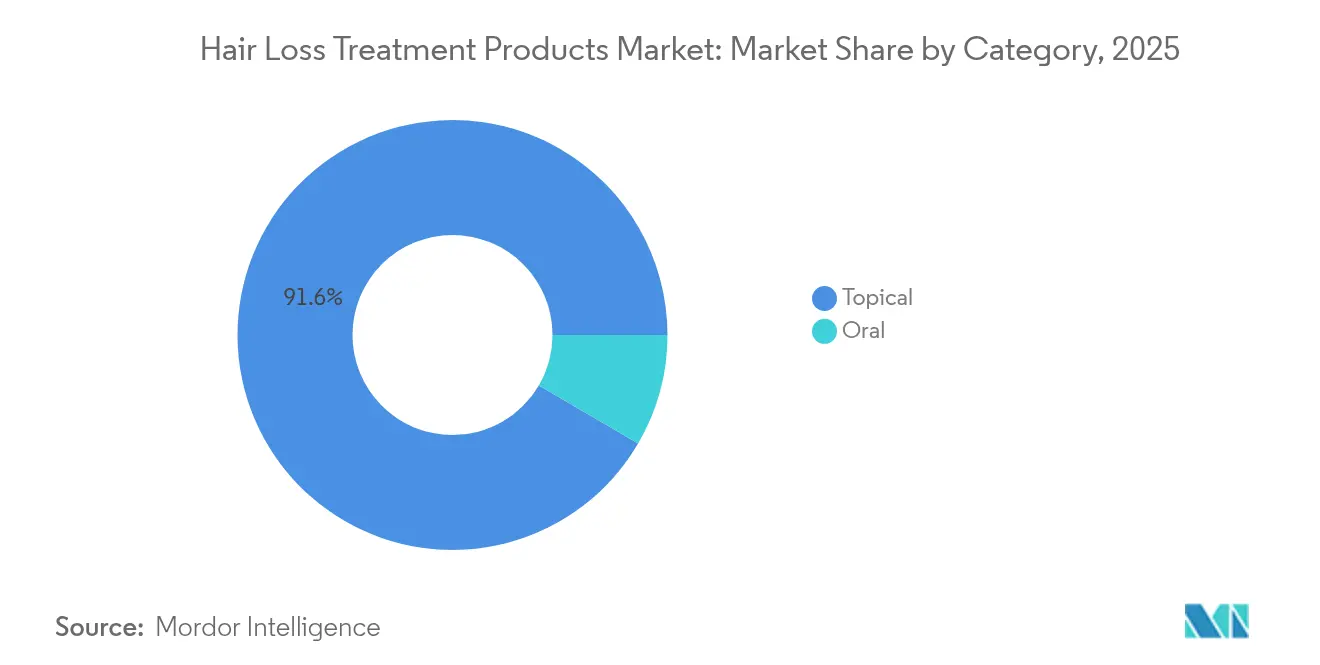
- カテゴリー別では、外用製剤が2025年の収益の91.58%を占め、経口サプリメントは2031年まで年平均成長率8.55%を記録すると予想されています。
- 流通チャネル別では、健康・美容専門店が2025年に収益シェアの46.10%を占め、オンライン小売は2026年から2031年にかけて年平均成長率8.21%で成長する見込みです。
- 地域別では、北米が2025年に35.62%のシェアでトップに立ち、アジア太平洋地域は2031年まで年平均成長率8.78%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢化人口 | +1.8% | 北米および欧州に最大の影響を与える、世界規模 | 長期(4年以上) |
| 科学的・技術的進歩 | +1.2% | 北米およびアジア太平洋が牽引する、世界規模 | 中期(2〜4年) |
| ソーシャルメディアと美容インフルエンサーの影響 | +0.9% | 北米および欧州で最も強く、世界規模 | 短期(2年以内) |
| 非侵襲的代替手段の普及 | +0.7% | 北米および欧州、アジア太平洋へ拡大 | 中期(2〜4年) |
| 審美的意識の高まり | +0.6% | 都市部集中、世界規模 | 短期(2年以内) |
| 近代的小売・Eコマースの拡大 | +0.5% | アジア太平洋および北米、世界に拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口
先進国市場における人口動態の変化は、治療需要のパターンを根本的に変えており、50歳以上の個人が最も急成長する消費者セグメントを形成しています。MedlinePlus.govによると、男性型脱毛症および女性型脱毛症として一般的に知られている男性型・女性型脱毛(アンドロゲン性脱毛症)は、両性において脱毛の主な原因となっています。高齢化人口の高い可処分所得と医療費支出傾向が、プレミアム製品の採用を促進しており、特に北米では55歳以上の消費者が育毛治療支出の40%を占めています。最近の研究では、加齢に伴うホルモン変化が毛包の小型化を加速させることが示されており、従来の美容的アプローチを超えた標的治療的介入への需要が生まれています。この人口動態の変化は、長寿への期待の高まりと重なり、製造業者にとっての治療期間の延長と顧客生涯価値の拡大をもたらしています。
科学的・技術的進歩
バイオテクノロジーのブレークスルーは、精密送達メカニズムと再生医療アプローチを通じて治療効果に革命をもたらしています。ナノテクノロジーのプラットフォームは毛包への標的送達を可能にし、最近の臨床試験では従来の外用製剤と比較して生物学的利用能が3倍改善されることが示されています。特定の脱毛経路を標的とするsiRNA治療薬の開発は、症状管理から根本原因への介入へのパラダイムシフトを示しています。現在フェーズ2a試験中のPelage PharmaceuticalsのPP405は、新規シグナル伝達経路を通じて休眠状態の毛包幹細胞を活性化することで、このアプローチを体現しています。成長因子を含有したマイクロニードルパッチやエクソソームを利用した治療を含む先進的な送達システムは、毛髪密度と太さの指標において測定可能な改善を示しています。これらの技術的進歩は、特許出願数の増加によって支えられており、2024年には韓国が世界の育毛治療特許の中で大きなシェアをリードしており、バリューチェーン全体にわたる集中的な研究開発投資を反映しています。
ソーシャルメディアと美容インフルエンサーの影響
デジタルプラットフォームは消費者の認知と治療採用パターンを再形成しており、ユーザー生成コンテンツが2024年における頭皮ケア製品需要の成長に大きな影響を与えています。ソーシャルメディアのインフルエンサーは脱毛に関する議論を一般化し、特に以前は治療を求めることを避けていた若年層の間での意識を高めています。インフルエンサーの推薦を通じたミノキシジル使用の主流化は、直接消費者向けブランドが大きな市場シェアを獲得する中で、従来の臨床現場を超えて潜在市場を拡大しています。美容インフルエンサーが予防ケアを強調することで、早期介入のトレンドが生まれており、20代・30代の消費者が最も急成長する治療開始セグメントとなっています。ビフォーアフターの記録や治療経過の共有など、プラットフォーム固有のコンテンツ戦略が、従来の広告効果を超える本物のピアツーピア推薦を生み出しています。この影響は世界規模に及んでおり、アジア市場ではソーシャルメディアのエンゲージメントと治療採用率の間に特に強い相関関係が見られます。
非侵襲的代替手段の普及
非外科的介入への消費者の好みの変化は、侵襲的処置に代わる外用・デバイスベース治療の採用を加速しています。FDAによるHairMaxの510(k)認可を含む低出力レーザー治療デバイスの承認は、非侵襲的な有効性の主張を裏付け、治療へのハードルを下げています。マイクロニードリングと外用薬の組み合わせなどのコンビネーション治療を支持する臨床的エビデンスは、外科的介入と同等の結果を大幅に低いコストとリスクで達成できることを示しています。最近の研究では、有効性データが同等の結果を支持する場合、消費者の78%が外科的オプションよりも外用治療を好むことが示されています。LED治療や高周波システムを含むデバイスベースの治療は、臨床的検証とアクセスのしやすさの向上により受容が広まっています。遠隔医療プラットフォームを通じた専門家モニタリングと在宅治療デバイスの統合が、利便性と臨床的監督を組み合わせたハイブリッドケアモデルを生み出しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品・安全でない製品の蔓延 | -0.8% | 新興市場で最も高く、世界規模 | 短期(2年以内) |
| 規制上のハードルと承認遅延 | -0.6% | 北米および欧州、世界に拡大 | 長期(4年以上) |
| 潜在的な副作用 | -0.4% | 報告の地域差があり、世界規模 | 中期(2〜4年) |
| 製品効果のばらつき | -0.3% | 価格敏感市場でより高い影響、世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品・安全でない製品の蔓延
規制されていない製剤の市場への氾濫は、消費者の信頼を損ない、正規市場の成長を制約する安全上の懸念をもたらしています。特にオンラインマーケットプレイスで横行する偽造品は、未申告の有効成分や有害物質を含んでいることが多く、有害反応を引き起こす可能性があります。規制当局は偽造育毛治療品の押収件数の増加を報告しており、FDAは適切なラベル表示なしに処方箋強度の成分を含む未承認製品について複数の警告を発しています。この問題は、規制監視が限られており、価格感応度が消費者を未検証の代替品に向かわせる新興市場で特に深刻です。市場の健全性を維持し、正規メーカー全体にわたるブランドの評判を守るために、消費者教育の取り組みとサプライチェーン検証の強化が重要性を増しています。
規制上のハードルと承認遅延
新規治療アプローチに対する複雑な承認プロセスが市場参入障壁を生み、イノベーションの商業化を遅らせています。安全性と有効性の両方の実証に対するFDAの厳格な要件は、先進的な製剤を追求するメーカーにとって開発タイムラインを延ばし、コストを増大させています。国際的な規制の調和は未完成であり、主要市場での個別の承認プロセスを必要とし、グローバルな製品展開に追加の複雑さをもたらしています。コンビネーション製品に関するFDAのガイダンスやEMAの集中承認経路など、最近の規制の動向は、安全基準を維持しながらプロセスの合理化を目指しています。しかし、バイオテクノロジーベースの治療に対する進化し続ける規制環境は、投資決定と製品開発のタイムラインに対して継続的な不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シャンプーが市場を支配しセラムがイノベーションを牽引シャンプーおよびコンディショナー製品は2025年に市場シェアの87.65%を占めており、これは入門レベルの治療としての役割と、髪の健康維持を求める消費者が行動を変えることなく既存のヘアケアルーティンに組み込める日常使いの利便性を反映しています。この支配的な地位は、確立された流通ネットワーク、消費者への親しみやすさ、および行動変容を必要としない既存のヘアケアルーティンへの統合から生まれています。一方、セラムは2031年まで年平均成長率8.02%で最も急成長するセグメントを示しており、治療に特化した消費者に訴求する標的治療製剤とプレミアムポジショニングが成長を牽引しています。セラムカテゴリーは、従来製剤と比較して測定可能な有効性の向上を示すナノテクノロジープラットフォームや生物活性化合物を含む先進的な送達技術から恩恵を受けています。
オイル、グミ、錠剤を含むその他の製品カテゴリーは、多様な治療モダリティとコンビネーション治療アプローチへの消費者の好みに支えられ、着実な成長軌跡を維持しています。栄養補助食品に関するFDAの「栄養補助食品の健康教育法(Dietary Supplement Health and Education Act)」を通じた監督は経口製剤の規制枠組みを提供し、外用オイルは天然成分トレンドと最小限の加工へのこだわりから恩恵を受けています。ドイツの薬局でバイカピルコンプレックスを含むOrthomol Hair Solutionが導入されるなど、最近の新製品発売は従来の製品カテゴリー全体にわたる継続的なイノベーションを示しています。カプセル化技術と持続放出製剤における製造技術の進歩は、すべてのカテゴリーにわたる製品有効性を高めており、経口サプリメントと特化した外用治療への影響が見られます。

性別:
女性セグメントが男性基盤を超えた成長をリード女性消費者は2025年の市場シェアの70.45%を占め、2031年まで年平均成長率9.12%で最高の成長ポテンシャルを示しており、これは美の基準の進化と育毛治療を求めることへのスティグマの低下を反映しています。ソーシャルメディアの影響は女性セグメントの拡大に特に強い役割を果たしており、美容インフルエンサーが脱毛に関する議論を一般化し予防ケアアプローチを促進しています。女性セグメントは、化粧的に優れた製剤や髪の健康のみならず他の美容上の懸念にも対応するマルチベネフィット製品を含む、より幅広い製品バリエーションから恩恵を受けています。臨床研究によると、女性型脱毛症(女性型脱毛)は50歳までにほとんどの女性に影響を及ぼすことが示されており、認知が高まるにつれて潜在的な市場拡大が大きく見込まれます。
男性消費者は、成長率は低いものの、確立された治療パターンと医薬品介入への高い受容度を背景に、市場での重要な存在感を維持しています。男性セグメントは、FDA承認薬やデバイスベースの治療を含む臨床的に実証された治療への強い好みを示しています。最近のトレンドでは、ソーシャルメディアコンテンツや変化するグルーミング基準の影響を受けた包括的なヘアケアルーティンの男性採用が増加していることが示されています。TikTokやInstagramなどのプラットフォームにおけるユーザー生成コンテンツが男性の脱毛トピックへの関与を高めており、ブランドが男性向け製品ラインやマーケティングアプローチを拡大する機会を生み出しています。
カテゴリー別:
外用製剤がリードし経口サプリメントが勢いを増す先進的なデリバリーシステムが局所治療の有効性に革命をもたらしており、局所適用製品は利便性の高さとターゲットを絞った作用により、2025年において91.58%の市場シェアを維持しています。最近の技術開発には、成長因子を搭載したマイクロニードルパッチ、ナノテクノロジーを活用した浸透促進システム、および有効成分の持続的な利用可能性を延長するタイムリリース製剤が含まれます。局所カテゴリーは、全身への曝露を伴わない局所治療に対する消費者の選好から恩恵を受けており、経口薬に関連する副作用への懸念を軽減しています。臨床試験では、ミノキシジルと補完的な有効成分を組み合わせた局所併用療法が、単剤療法と比較して優れた結果を達成することが実証されています。
経口サプリメントは、2031年にかけて8.55%のCAGRで最も急成長しているカテゴリーであり、包括的な毛髪の健康サポートを求める消費者にとっての全身的アプローチの利点と利便性によって牽引されています。経口セグメントには処方薬と育毛サプリメントの両方が含まれており、脱毛予防および治療のための栄養介入を支持する臨床的エビデンスが増加しています。最近の研究では、ビオチン、亜鉛、および特定のアミノ酸を含む特定の栄養素の組み合わせが、毛髪密度および成長速度において測定可能な改善を示すことが示されています。栄養補助食品に関する規制の枠組みは引き続き進化しており、FDAは構造・機能に関する表示および消費者の安全を確保しながら市場成長を支援するラベリング要件に関するガイダンスを提供しています。
流通チャネル別:
デジタルトランスフォーメーションが小売の進化を加速健康・美容専門店は2025年に市場シェアの46.10%を維持しており、オンラインチャネルが再現できない専門的なコンサルテーションサービスと製品デモンストーション能力を活かしています。これらの従来型小売業者は、医療専門家との確立された関係と、個人の脱毛パターンに基づいたパーソナライズされた推薦を提供できる能力から恩恵を受けています。しかし、オンライン小売店は2026年から2031年にかけて年平均成長率8.21%で最も強い成長軌跡を示しており、利便性、プライバシー、および直接消費者向けブランドの増加が成長を牽引しています。デジタルチャネルの拡大は、目立たない購入と実店舗では入手できない幅広い製品選択へのアクセスを求める消費者の好みの変化を反映しています。
スーパーマーケットおよびハイパーマーケットは入門レベルの製品に対する重要なアクセスチャネルとして機能し、皮膚科クリニックや専門医療小売業者を含むその他の流通チャネルは、処方箋および専門グレードの治療を扱っています。オムニチャネル戦略の統合により、消費者はオンラインでリサーチしながら店舗で購入することができ、デジタルの利便性と物理的な製品体験を組み合わせたハイブリッドな購買体験を創出しています。最近の動向には、Eコマースプラットフォームに連携した遠隔医療コンサルテーションが含まれており、オンライン購入に対する専門的なガイダンスを実現し、適切な製品選択と使用モニタリングを通じて治療成果を向上させています。
地域分析
北米育毛・脱毛治療製品市場
北米は2025年に35.62%の市場シェアを占め、高度な医療インフラ、高い可処分所得および確立された治療受容パターンに支えられています。同地域は、製品の安全性を確保しながらイノベーションを促進する強固な規制枠組みの恩恵を受けており、FDAの承認経路は医薬品およびデバイスベースの治療の両方を支援しています。円形脱毛症に対するデュールキソリチニブのFDA承認を含む最近の規制動向は、処方治療における継続的なイノベーションを示しています。消費者の認知度は高水準を維持しており、医療専門家による教育および治療を求める行動を標準化するダイレクト・トゥ・コンシューマー・マーケティングによって支えられています。
アジア太平洋育毛・脱毛治療製品市場
アジア太平洋地域は2031年までのCAGR 8.78%で最も成長の速い地域として台頭しており、可処分所得の上昇、美容意識の高まり、および医療アクセスの拡大が成長を牽引しています。同地域はテクノロジー導入において強みを発揮しており、韓国は2024年の育毛・脱毛治療イノベーションにおける特許出願数で世界をリードし、相当なシェアを占めています。アジア太平洋市場の消費者は天然成分と伝統医学の融合を好む傾向があり、現代技術と植物性有効成分を組み合わせた製品に機会をもたらしています。中国とインドは都市化トレンドおよび毛髪の健康と外見を重視する美容基準の変化に支えられ、同地域内で最大の成長機会を示しています。
欧州・中東・アフリカおよび南米育毛・脱毛治療製品市場
欧州は、確立された医療制度および欧州医薬品庁を通じた規制の調和に支えられ、安定した成長を維持しています。同地域は臨床的に検証された治療法および持続可能な製品処方に対する強い選好を示しており、環境に配慮したパッケージングおよび原材料調達への需要が高まっています。南米および中東・アフリカは、中間層人口の拡大と医療支出の増加により新興の機会を示していますが、一部地域では経済的要因および限られた流通インフラにより市場発展が制約されています。
規制環境
脱毛治療製品の規制は、化粧品、医薬品、医療機器という製品分類によって形成されている。米国では、脱毛の治療または予防を標榜する医薬品と化粧品とを区別する規則があり、21 CFR 310.527に基づき、発毛または脱毛予防を目的とするOTC医薬品には強固な証拠的根拠が求められる。これにより消費者向けの効能表示は制約を受ける一方、処方薬治療の並行的な開発が促進されている。2024年のデルゴシチニブ(Leqselvi)の承認は、治療上の効能表示に対するより高い証拠水準を求める承認経路を示す好例である。
国際的には、EU医療機器規則(MDR)2017/745の附属書XVIにより、リスクプロファイルが該当する場合、一部の化粧品的機器が医療機器としての監督対象となり得るため、在宅型頭皮テクノロジーの商業化に影響を及ぼしている。中国では、NMPA(国家薬品監督管理局)がリスクの高い機能性表示について臨床試験と有効性の証明を求めており、グローバルブランドにとってのコンプライアンス負担が増している。米国では、2026年3月のウェストバージニア州法案HB 4089などのような、頭皮冷却の保険適用を目指す州レベルの動きが見られ、消費者チャネルと交差する医療関連の脱毛サポートに関する政策的整合が進行していることを示している。
競争環境
育毛治療製品市場は中程度の断片化を示しており、確立された製薬会社と新興バイオテクノロジー企業の両方が、差別化されたアプローチを通じて市場シェアを獲得する機会を生み出しています。戦略的なパターンは、先進的な送達技術とコンビネーション治療への投資の増加を示しており、企業は製剤開発と製造品質を管理するための垂直統合を追求しています。
大手プレイヤーは広範な流通ネットワークとブランド認知度を活用し、中小企業は特定のニッチセグメントと特定の消費者ニーズに対応する革新的な製剤に注力しています。特許ポートフォリオは競争上のポジショニングにおいて重要な役割を果たしており、Olaplex社は独自の結合構築技術が製品カテゴリー全体にわたる持続的な競争優位性を生み出す方法を実証しています。2024年のPelage Pharmaceuticalsによる1,400万米ドルの資金調達ラウンドは、休眠状態の毛包幹細胞を標的とする再生医療アプローチに対する投資家の信頼を体現しています。特に医薬品製品と機器分類に関するFDAの監督など、規制コンプライアンスの枠組みは参入障壁を生みながらも、製品の安全性と有効性基準を確保しています。
テクノロジーの採用は主要な差別化メカニズムとして機能しており、企業はナノテクノロジープラットフォーム、生物活性送達システム、およびパーソナライズされた治療アプローチに投資しています。最近のSEC届出書は、セクター全体にわたる実質的な研究開発投資を示しており、バイオテクノロジー企業は臨床試験と規制承認を推進するために多額の資金を調達しています。パーソナライズド・メディスンアプローチ、コンビネーション治療の最適化、および経済的・インフラ上の制約により治療アクセスが依然として限られている新興市場に機会が存在しています。
育毛治療製品業界リーダー
-
The Procter & Gamble Company
-
L'Oréal S.A.
-
Unilever
-
Pierre Fabre Laboratories
-
Estée Lauder Inc
- 注:主要企業の掲載順は順位を示すものではありません。
育毛・脱毛治療製品市場 このレポートでカバーされる企業
- The Procter & Gamble Company
- L'Oréal S.A.
- Unilever
- Pierre Fabre Laboratories
- Estée Lauder Inc
- Freedom Laser Therapy
- Cipla Ltd.
- Dr. Reddy’s Laboratories
- Sun Pharmaceutical Industries
- Merck & Co., Inc.
- Shiseido Company Limited
- Himalaya Wellness Company
- Natura & Co
- Taisho Pharmaceutical Holdings
- Capillus LLC
- Theradome Inc.
- iRestore
- Aclaris Therapeutics
- Fagron NV
- iGrow/Apira Science
市場機会と将来展望
処方薬レベルの技術革新、科学的根拠に基づく化粧品配合、そして非侵襲的なデバイスを活用したレジメンの交差点に機会が存在する。Sun PharmaceuticalによるLEQSELVI(デルゴシチニブ)は、FDA承認を受けて2025年に米国で発売され、皮膚科医を介したアクセスを拡大し、補助的な頭皮ケアおよび化粧品オプションに対する隣接需要を支えている。AbbVieが2026年4月に提出した重症円形脱毛症の成人および青少年を対象とするウパダシチニブ(RINVOQ)のFDA申請は、後期開発段階の裾野を拡大し、消費者向けヘルスケアブランドが局所治療用および化粧品補助製品を医療管理下のジャーニーと連携させる余地を生み出している。
マスおよびプレミアム消費者チャネルでは、臨床的およびAIを活用した科学的根拠が製品の差別化要因となっている。2026年4月に公表された、ウェアラブル電気毛髪成長デバイスおよびAI開発によるマルチターゲット化粧品ヘアトニックに関する査読済みランダム化対照試験は、測定可能なエンドポイントと消費者に受け入れやすい製品形態を組み合わせた製品開発の方向性を示している。シャンプーおよびコンディショナーは2025年時点で価値ベースの主要な導入経路であり続けており、一方で信頼性のある試験を伴う頭皮特化型システムへとルーティンを拡張するブランドは、非侵襲的ソリューションへの消費者の関心を取り込んでいる。
最近の産業開発事情 育毛・脱毛治療製品市場
- 2026年5月:L'Oréal S.A.は、2026年5月1日にWalmartにて独占的に「L'Oréal Paris Elvive Collagen Peptide + Lifter」コレクションを発売し、スキニフィケーション主導の位置付けで毛髪のボリューム向上を訴求した。この独占的な小売提携により、マスチャネルでの視認性が強化され、補完的なSKU全体にわたるレジメン型購買が促進されている。また、化粧品的効能と治療補助的な効能表示を組み合わせるブランドが増える中、頭皮および毛髪ファイバーケアシステムにおける競争圧力も高まっている。
- 2025年7月:Sun Pharmaceutical Industries Limitedは、FDA承認を受けて重症円形脱毛症の成人患者を対象にLEQSELVI(デルゴシチニブ)を米国で発売した。この展開により、重症症例向け処方薬オプションへのアクセスが拡大し、補助的な頭皮ケアおよび化粧品によるカバー製品への隣接需要も支えられている。
- 2024年7月:米国FDAは、重症円形脱毛症に対しデルゴシチニブ(Leqselvi)を承認した。この節目は、医薬品アプローチの妥当性を裏付けるものであり、消費者向けの局所治療製品およびデバイスソリューションと並行して、研究開発およびポートフォリオの優先順位付けに影響を与えた。
育毛・脱毛治療製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、毛髪の薄毛および抜け毛の管理を目的として販売される小売・薬局向けの育毛・脱毛治療製品を対象とし、局所用、経口用、およびサポート製品フォーマットにわたり、メーカーレベルの収益(米ドル)として計上されます。
対象外の範囲(明確化のため):外科的植毛手術、クリニック内での再生医療サービス、および脱毛治療を標榜しない一般的なコスメティック向けヘアスタイリング製品は計上されません。
セグメンテーション概要
- 製品タイプ別
- シャンプーおよびコンディショナー
- セラム
- その他
- 性別
- 男性
- 女性
- カテゴリー別
- 外用
- 経口
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 健康・美容専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、脱毛の有病率、治療を求める行動、および規制対象製品の状況に関するファクトベースの構築から始まります。これにより、モデルのインプットが現実世界のアンカーなしに浮遊しないようにします。前提条件の形成に用いた公的情報源には、承認およびラベリング更新に関する米国FDA文書、人口レベルのトレンドに関する米国CDC資料、WHO健康指標、および国別の年齢・性別区分に関する各国統計機関のデータが含まれます。
また、ポートフォリオ構成、地理的エクスポージャー、およびカテゴリー成長に関する企業の説明を把握するため、企業の年次報告書および投資家向けプレゼンテーションも精査しました。その後、皮膚科学および消費者健康トレンドを追跡する信頼性の高いプレスおよび業界団体サイトとのクロスチェックを実施しました。利用可能な場合には、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、ならびに選定市場における貿易関連カテゴリーのサニティチェックのための輸出入貨物レベルデータベースに関する有料データベースサブスクリプションを活用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公的情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは完全に回答できない事項、特に局所療法、経口療法、およびサポート製品間の需要の分割、ならびにチャネル別の価格動向を検証するために活用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたり、メーカー、ディストリビューター、皮膚科学関連のステークホルダー、および小売チャネル参加者と幅広く対話しました。その後、成長や価格パターンに外れ値が見られた場合には、主要な前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:19% | アジア太平洋地域:40% |
| 中間層:44% | 機能・ユニットリーダー:33% | 欧・中東・アフリカ地域:36% |
| 中小規模プレイヤー:19% | マネージャー:48% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定は、成人人口を年齢層別に脱毛発生率指標と結びつけ、治療製品を積極的に使用している割合を推定するトップダウン型の需要プール構築から始まります。その使用プールは、典型的な治療頻度とフォーマット別の平均販売価格を用いて年間支出に換算されます。モデルの信頼性を維持するため、サプライヤーの収益シグナル、薬局およびオンライン小売におけるチャネルチェック、ならびにサンプリングされた価格ポイントに現実的な数量レンジを乗じたボトムアップチェックも選択的に構築し、両者の結果が一致しない場合には合計値を調整します。
モデルに大きな影響を与えるインプットには、年齢・性別構成、局所療法と経口療法の浸透率、平均パックサイズと再購入頻度、カテゴリー売上におけるオンライン小売のシェア、ならびにマス向けとプレミアム向けの美容液およびシャンプーの価格差が含まれます。予測は多変量回帰に基づいており、成長は人口高齢化、可処分所得の方向性、および小売チャネルミックスの変化といった観測可能なドライバーと連動しています。規制や新たな承認が採用タイミングを変える可能性がある場合には、シナリオ分析を適用します。国別の詳細データが乏しい場合には、類似した人口動態とチャネル構造を持つプロキシ市場を用いてギャップを補完し、専門家がプロキシの妥当性を確認した後にのみスケールアップを行います。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証されるため、最終的な数値が単一のデータセットや単一の前提条件によって左右されることはありません。分散チェックは地域およびカテゴリーレベルで実施され、急激な変動はサインオフ前に平均販売価格の変化、浸透率の変動、またはチャネルミックスのシフトなど特定のインプットに遡って追跡されます。
第二のアナリストがロジックと計算を確認し、前提条件が市場に大きな影響を与える場合や複数のインタビューメモと矛盾する場合にはフォローアップコールが実施されます。モデルは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、最新の公開データと価格動向が反映されていることを確認するための最終的な納品前チェックが実施されます。
Mordor Intelligenceの育毛・脱毛治療製品市場規模と他の公表推計値との比較
育毛・脱毛治療製品に関して公表されている市場規模が大きく乖離して見える場合があるのは、各情報源が異なる製品セットを対象範囲として設定し、独自の価格設定およびチャネルの前提条件を適用しているためです。基準年の設定や通貨の正規化方法も、同じ国々を対象とした議論であっても、ヘッドライン数値を変動させる可能性があります。
ここでの最大のギャップ要因は、ビタミン剤およびサプリメントがコア治療として計上されているかどうか、治療効果の標榜なしにコスメティック向けシャンプーが含まれているかどうか、および推計値が消費者向け製品と臨床的処置を混在させているかどうかです。もう一つの一般的な相違点は、価格推移の取り扱い方法に起因しており、一部の情報源では平均販売価格を広範に引き上げる一方、他の情報源では価格をより平坦に保ち、変化の大部分を数量に担わせています。更新タイミングの違いにより、新たな承認が十分に反映されていない場合もあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.14 ビリオン 米ドル(2026年) | |
| グローバルパブリッシャーA | 9.50 ビリオン 米ドル(2024年) | より早い基準年を使用し、ビタミン剤やサプリメントをシャンプーやコンディショナーと並んで明示的に含む幅広い消費者バスケットを採用しており、治療に特化した製品を超えたメンテナンスおよびウェルネス支出を取り込む可能性があります。 |
| 産業レポートB | 12.00 ビリオン 米ドル(2030年) | 同様の広範な対象範囲を予測期間にも引き継ぎ、比較的なめらかなCAGRパスを適用しているため、特定地域におけるチャネルミックスおよび規制対象療法の採用による短期的な変動が見えにくくなる可能性があります。 |
情報源間の乖離は主に対象範囲とタイミングによって説明されるものであり、単純な計算上の差異によるものではありません。製品バスケットを治療効果を標榜するフォーマットに限定し、チャネルおよび価格のインプットをフィールドフィードバックで再確認することで、結果は測定可能な需要プールに近い水準に留まります。これがMordor Intelligenceの採用するモデリング上の選択です。
レポートで回答される主要な質問
育毛治療製品市場の2026年の市場規模はいくらですか?
市場は2026年に31億4,000万米ドルと評価されており、年平均成長率7.19%で安定的に成長する見込みです。
最も成長が速い地域はどこですか?
アジア太平洋地域は、可処分所得の上昇と強力なデジタルエンゲージメントにより、2031年まで最も高い予測CAGR 8.78%を記録しています。
現在最も大きなシェアを持つ製品タイプはどれですか?
シャンプーおよびコンディショナーは、広く普及した日常使いの習慣を反映して2025年の収益の87.65%を占め、市場を支配しています。
なぜセラムが勢いを増しているのですか?
セラムはペプチド、ナノテクノロジー、幹細胞由来の有効成分を使用し、標的への浸透と目に見える効果を実現しており、年平均成長率8.02%の予測を牽引しています。