
乳幼児ケア製品市場規模およびシェア

Mordor Intelligenceによる乳幼児ケア製品市場分析
ベビーケア製品市場規模は、2026年の1,777億米ドルから2027年には1,864億米ドルに成長し、2027〜2032年のCAGR 4.58%で2032年までに2,332億米ドルに達すると予測されている。数量ベースでは、市場規模は2026年の515.65億ユニットから2027年には532.5億ユニットに成長し、2027〜2032年のCAGR 3.1%で2032年までに620.3億ユニットに達すると予測されている。
プレミアム乳用粉ミルクおよび衛生製品は高い支出余地を提供しているが、おむつの価格面での手頃さが一部の米国世帯の購買を制限している。インドネシアでは、オンラインマーケットプレイスがベビーケアブランドの成長経路を提供しており、Cussons Babyがその好例である。米国のByHeart乳児用粉ミルクのリコールは、2025年11月に複数州にわたるボツリヌス症の発生を受けて開始され、製品安全上の制約が加わった。したがって、成長は手頃な価格のおむつ提供と粉ミルクの安全管理、ならびにプレミアムポジショニングにかかっている。
主要レポートのポイント
- 製品タイプ別では、ベビーフード・飲料が2026年のベビーケア製品市場シェアの42.38%を占め、ベビースキンケアは2027〜2032年にかけてCAGR 6.27%で最も速く成長するセグメントと予測されている。
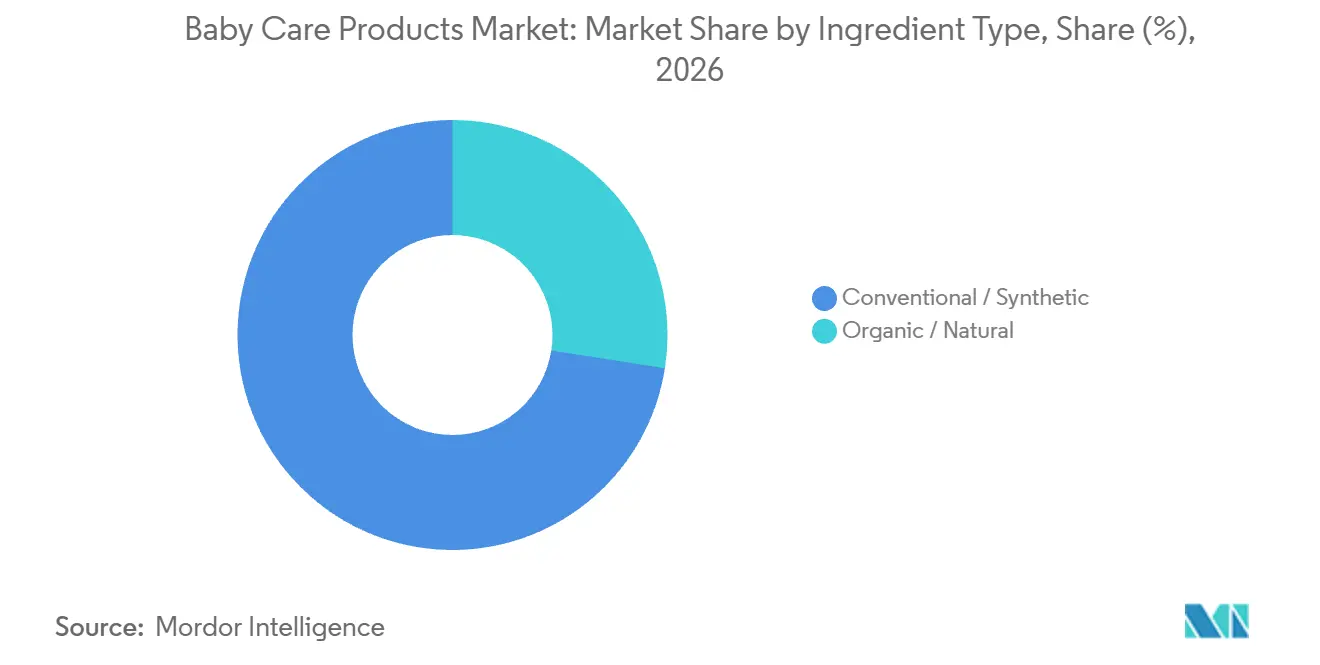
- 成分構成では、従来型/合成製品が2026年のベビーケア製品市場規模の72.53%のシェアでリードし、オーガニック/ナチュラル製品は2027〜2032年にかけてCAGR 6%で最も速く成長すると予測されている。
- 年齢層別では、幼児(1〜3歳)が2026年に61.86%のシェアでリードし、乳児(0〜1歳)は2027〜2032年にかけてCAGR 5.25%で最も速く成長すると予測されている。
- 流通チャネルでは、スーパーマーケット/ハイパーマーケットが2026年に36.23%のシェアでリードし、オンライン小売店は2027〜2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されている。
- 地域別では、北米が2026年に35.15%のシェアを占め、アジア太平洋地域は2027〜2032年にかけてCAGR 5.05%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳幼児の衛生・健康に関する懸念 | +1.8% | アメリカ合衆国 | 短期(2年以内) |
| ベビーケアSKUのプレミアム化 | +2.1% | インドおよびアメリカ合衆国 | 中期(2〜4年) |
| 乳幼児人口の増加 | +0.4% | カナダの国内市場 | 短期(2年以内) |
| オーガニックおよび化学物質不使用製品への嗜好 | +1.5% | アメリカ合衆国 | 中期(2〜4年) |
| 製品提供における革新 | +0.3% | 南北アメリカ、ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| デジタル育児の影響 | +0.2% | インドネシアの国内市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乳幼児の衛生と健康に関する懸念
乳幼児の衛生ニーズを満たすには、世帯がおむつ使用期間を通じて継続できる製品提供が必要である。全米おむつバンクネットワークの2026年調査では、4歳未満のおむつ着用児を持つ米国世帯1,006件のうち40%においておむつ不足が確認された。回答者は少なくとも時々おむつを購入し、自宅でのおむつ交換が少なくとも25%を占めていた。不足の内容には、供給不足、おむつの購入困難、または十分な量を購入できないことによる使い切りが含まれた。サプライヤーにとって、このニーズは手頃な価格のおむつ提供の機会を生み出しており、価格の手頃さが未充足ニーズをどれだけ充足需要に転換できるかを左右する。高い単価のみを重視した製品戦略では、この明確な衛生ニーズが十分に満たされないままとなる。
乳幼児ケアSKUのプレミアム化
プレミアムベビーケア需要は新生児購入を超えて広がり、差別化製品に長い商業的ウィンドウを与えている。2025年に報告された調査では、インドの親の62%が価格帯に関わらず少なくとも2歳まではプレミアムブランドを選択していることが明らかになった。Bubs Australiaは、2026年6月30日終了年度において米国プレミアムゴート乳児用粉ミルクセグメントの継続的な成長を報告した。また、同社の米国総収益はその会計年度に24%増加した。Bubsの業績は乳児段階でのプレミアム需要を示し、インドの嗜好は幼児期の継続購入が差別化ブランドのさらなる機会であることを示している。
乳児人口の増加
出生コホートの増加は、ベビーケア製品の初年度ユーザーとなる潜在的な人数を増やすことで、地域の数量機会を生み出す。カナダ統計局は、2025年にカナダ在住の母親から生まれた出生数の暫定値として372,521件を報告し、2024年比で1.6%増加した。ユーザープールの拡大は、1人当たりの支出が変わらなくても単位販売を支えることができる。2025年のコホートは予測期間の初期に幼児期を迎え、カナダの機会の持続期間を延ばす。最初の押し上げ効果は幼児カテゴリーより先に、カナダの粉ミルク・ベビーフード・おむつ販売業者に及び、サプライヤーに年齢別の販売機会の連鎖をもたらす。
オーガニックおよび化学物質不使用製品への志向
オーガニックポジショニングは、親の嗜好をフードおよび粉ミルクの購入に転換する際に、測定可能な需要機会を生み出す。米国の有機ベビーフードおよび粉ミルクの消費者販売額は2025年に17.2億米ドルに達し、8.8%増加した。これは親が乳幼児向けにオーガニックを優先したためである。[1] これらの製品は同年の米国有機食料品消費者販売の11%を占めた。この成長は、すでに有機食料品支出の相当部分を占めるカテゴリー内で生じた。これにより、有機食料品サプライヤーはベビーフードおよび粉ミルクへの専用投資の根拠を持ち、需要は乳児の授乳から幼児の栄養まで広がっている。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 化学物質残留に関連する潜在的な健康上の懸念 | -0.6% | アメリカ合衆国 | 短期(2年以内) |
| 厳格な規制環境 | -0.5% | アメリカ合衆国 | 中期(2〜4年) |
| OECD諸国における出生率の低下 | -0.4% | ドイツおよびフランス | 長期(4年以上) |
| 成分配合の複雑さ | -0.3% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化学物質残留に関連する潜在的な健康上の懸念
鉛汚染の可能性が高まると、疾病報告がなくてもベビーフードのリコールが促される場合がある。2025年5月、Publixは鉛汚染の可能性を理由に、4オンスパウチのGreenWise Pear、Kiwi、Spinach & Peaベビーフードをリコールした。Bowman Andros LLCが該当パウチを製造しており、Publixは米国8州の営業エリア全店舗から商品を撤去した。Publixは、該当製品を地元店舗に返品した顧客に全額返金を提供した。商業的コストは顧客返品にとどまらず、Bowman AndrosおよびPublixの双方にとって、該当製品ラインの流通範囲全体での販売機会の損失にまで及んだ。
厳格な規制環境
新規粉ミルクサプライヤーは、製品が導入準備できていても商業的なタイミング上の障壁に直面する。米国メーカーは、新しい乳児用粉ミルクを州際通商に導入するなくとも90日前にFDAへ通知しなければならない。完全な申請書を提出してから90日が経過するまでその粉ミルクを販売することはできず、完全性が参入スケジュールの中心となる。参入者にとって、この期間は製品準備と販売開始時点を切り離し、需要機会への対応速度を制限する。既存および新規サプライヤーはいずれも、導入スケジュールを申請要件に合わせる必要があり、新製品が購入者に届くまでに必須の遅延が生じる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
栄養規模と高付加価値スキンケアベビーフード・飲料は2026年のベビーケア製品市場規模の42.38%のシェアを占め、最大セグメントとなった。2025年の報告において、First PacificはIndofoodの栄養・特殊食品部門をインドネシアの主要ベビーフードメーカーとして紹介した。同部門は、ベビー・子ども・家族・母体栄養製品にわたる年間約25,000メトリックトンの生産能力を報告した。ベビーフードレンジには、乳幼児向けのライスパフ、クラッカー、ビスケットなどのシリアルやスナックが含まれる。同部門はまた、家族向けシリアルドリンクや妊娠中・授乳中の母親向けミルクも製造しており、インドネシアのベビーフード事業をより広範な栄養ポートフォリオの中に位置づけている。
ベビースキンケアは2027〜2032年にかけてCAGR 6.27%で最も速く成長するセグメントと予測されている。Pigeonは2026年上半期において、育児・女性用製品を含む日本のベビーケア事業の成長を報告した。同社は、増加をけん引した高付加価値製品カテゴリーの中にスキンケアを挙げ、ケア提供と会社報告の商業的モメンタムを結びつけた。Akachan Honpoは2025年11月28日より、Pigeonの470g ベビーミルクローション ヴァセリン配合を全国の店舗およびオンラインショップで独占販売開始した。同小売業者は大容量フォーマットを日常使いを求める顧客のリクエストに応えたものとし、スキンケア処方と並んでパックサイズを価値提案の一部とした。

注記: 全個別セグメントのセグメントシェアはレポートご購入時に入手可能
成分タイプ別:
従来型素材が生産規模を支える従来型/合成製品は2026年のベビーケア製品市場シェアの72.53%を占め、最大セグメントとなった。暫定FY2025の数値において、Focus International Groupは中国施設で1億900万枚のベビー用プルアップを生産したと報告した。同社の製品ポートフォリオは、報告期間中に不織布やホットメルト接着剤などの従来型素材を使用した。これらの従来型原材料とメーカーの完成プルアップ数量との関連は、商業規模での使用を示している。
オーガニック/ナチュラル製品は2027〜2032年にかけてCAGR 6%で最も速く成長するセグメントと予測されている。Once Upon a Farmは、SPINS米国MULOデータを用いて、2025年12月28日終了の52週間における有機パウチポートフォリオの米国小売販売額が約1億3,400万米ドルであったと報告した。このポートフォリオはベビーから年長の子どもの栄養まで広がり、共通フォーマットと有機ブランドアイデンティティに複数の用途を生み出している。サプライヤーにとって、年齢別栄養はパウチレンジ内で製品を差別化し、共通フォーマットを維持しながら異なる授乳ニーズに向けた拡大を方向づけることができる。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
年齢層別:
幼児の規模と乳児栄養の成長幼児(1〜3歳)は2026年に61.86%の最大セグメントシェアを占めた。Once Upon a Farmは、SPINS米国MULOデータを引用し、2025年12月28日終了の12週間においてベビー・幼児スナックで米国小売販売速度が最高であったと報告した。幼児向けバーはその速度ランキングで名前が挙がった製品ラインの一つである。Once Upon a Farmのドライベビースナックはそのカテゴリーでドル販売額2位にランクインした。速度の結果は幼児スナックに製品レベルの販売提案を与え、別途のドル販売ランキングはより広範なドライスナック事業をその小売カテゴリー内に位置づける。
乳児(0〜1歳)は2027〜2032年にかけてCAGR 5.25%で最も速く成長するセグメントと予測されている。Danoneは2026年第2四半期にラテンアメリカ全域で乳児用粉ミルクの競争力ある二桁成長を報告した。同社の2025年申告書は、乳幼児と成人を対象とするラテンアメリカ特殊栄養事業を説明し、Aptamilを複数市場で流通するグローバルブランドの一つとして挙げた。Danoneにとって、さらなる粉ミルク販売はその地域栄養プレゼンスを基盤に構築でき、成人ニーズに応える製品と並んで明確な初年度授乳提案を持つ。
流通チャネル別:
店舗生産性とオンライン単位成長スーパーマーケット/ハイパーマーケットは2026年に36.23%の最大セグメントシェアを占めた。Once Upon a Farmの小売顧客にはKrogerやPublixなどの食料品チェーンが含まれる。ベビーアイルクーラープログラム全体において、経営陣は2025年12月28日終了の6週間を基に、クーラー1台当たり年間約12,000米ドルの店内小売販売ランレートを推定した。クーラーにはパウチとベビーフードミールが陳列されており、購買時点での専用フィクスチャーと製品展示を結びつけている。これにより、スーパーマーケットサプライヤーは食料品顧客とのベビーフードスペース交渉においてフィクスチャーレベルの販売提案を持つことができる。
オンライン小売店は2027〜2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されている。Butong Groupの中国におけるオンラインベビーケア製品販売は、2024年6月30日終了の6ヶ月間の7,320万ユニットから、2025年6月30日終了の6ヶ月間には1億730万ユニットに増加した。同社はこれらの製品をオンラインで販売しながら生産を外部委託しており、外部製造を活用した販売モデルを示している。したがって、生産パートナーとの連携がより高いオンライン単位需要の充足において中心的となり、ブランドのデジタル拡大と外部製造された完成品の安定的な供給を結びつける。
地域分析
北米ベビーケア製品市場
北米は2026年のベビーケア製品市場規模の35.15%のシェアを占めた。米国国勢調査局は2025年7月1日時点で0歳の米国居住者を3,618,898人と推計した。Ontex Group NVは2025年に北米のベビーパンツ生産能力を3倍に拡大し、地域内で製品特化型の製造拡張を実施した。これらの条件は、相当規模の新生児コホートとベビー衛生用品の拡大する供給基盤を結びつけ、メーカーに需要人口とそれに応える経路の両方を提供する。追加のベビーパンツ製造能力は、子どもが幼児期を経る中でこのコホートに対応する機会を生み出し、その能力への投資回収は受注によって決まる。
アジア太平洋ベビーケア製品市場
アジア太平洋地域は2027〜2032年にかけてCAGR 5.05%で最も速く成長する地域と予測されており、インドネシアはブランド開発とデジタル販売の組み合わせを示している。PZ Cussonsは2026年5月31日終了年度においてインドネシア収益が10.2%成長したと報告し、Cussons Babyが価格/ミックスと数量の両面での改善によってけん引したとした。同社のインドネシアにおけるeコマース収益は同期間に50%超成長し、TikTok ShopおよびShopeeで力強い成長を示した。このインドネシア事業にとって、マーケットプレイスの成長はより強固な全体的販売ミックスを伴い、差別化されたベビーケアレンジをオンラインチャネルに展開する戦略を支えた。
南米では、Kimberly-Clarkの2025年ブラジルおむつ再ローンチが、2026年の直近3ヶ月間において前年比22%のプレミアム販売成長と40ベーシスポイントのシェア獲得に先行し、地域ポートフォリオの刷新を支えた。欧州では、EU規則が乳児用粉ミルクへの栄養・健康強調表示を禁止し、事業者が乳児用粉ミルクを市場に投入する際に国内当局への通知を義務付けている。これらの義務は、許容される製品メッセージを商業的提供の一部とし、粉ミルクメーカーが親に差別化を伝える方法を制約する。中東・アフリカでは、Shoprite が2026年6月末時点で南アフリカに8店舗のスタンドアロンLittle Me店舗を展開し(3店舗の純減後)、Checkers Hyper内にブランドを位置づけた。このフォーマット変更は、地域拡大の問題をより大きな食料品環境内でのベビーケア専門性の配置へとシフトさせる。

規制の枠組みと見通し
この比較は、ベビー化粧品を現地で製造・販売する既存メーカーの観点から選定された法域を対象としている。政策の魅力は、登録、安全性の実証、製品クレームのコンプライアンス維持に必要な作業によって決まる。定期的な義務と成分規制は、製品提案を各国で維持する容易さに影響し、規制対応を商業的な事業モデルの一部とする。
規制テーブル
| 判断要素 | アメリカ合衆国 | ブラジル | ドイツ | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | FDA | Anvisa | 管轄州および地方の化粧品監督当局 | 国家薬品監督管理局 | サウジ食品医薬品庁 |
| 主要な法令または方向性 | MoCRA施設登録および製品リスト(特定の中小企業免除あり) | RDC 907/2024および2026年制限・禁止物質リスト | EU化粧品規則1223/2009および§ 3 Kosmetik-Verordnung | 製造ライセンスおよび子ども向け品質・安全規定 | SFDA.CO/GSO 1943:2024およびSFDA.CO/GSO 2528:2024 |
| 商業的影響 | 対象企業の2年ごとの施設更新および年次リスト更新 | シャンプー・石鹸の簡易通知;子ども向け日焼け止めおよび虫除けの登録 | 市販前安全報告書および製造・輸入場所の通知 | 認可された現地生産および子ども向け化粧品コンプライアンス | Ghadリスティングおよび最新の安全要件・通達への準拠 |
| 現在の政策魅力度 | 中 | 高 | 中 | 低 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 緩和 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
定期的な申請は米国での中程度の魅力と継続性を支え、ドイツの市販前安全作業も中程度に値するが、2026年6月の暫定簡素化合意は正式承認を要する見通しの緩和を伴う。中国のライセンスおよび子ども向け安全義務は低い魅力を支え、2030年までの強化されたリスク管理によって手続き最適化の発表が均衡される。ブラジルはシャンプおよび石鹸の簡易ルートにより高い評価を得ており、2026年の更新後も物質リストのスクリーニングが継続性を支える。サウジアラビアのGhadリスティングおよび安全・クレーム要件は、これらの運用義務に関して中程度の魅力と継続性を支える。
バリューチェーンの段階
バリューチェーンは、素材サプライヤー、完成品メーカー、小売業者が異なる運営上の制約を解決しながらどのように収益を得るかを比較する。2025年2月17日、Indorama Venturesの子会社であるAvgolは、ノースカロライナ州モックスビルに不織布生産ラインを開設し、1億米ドルの投資を完了した。[2] 同社が挙げた顧客産業にはベビー用おむつ、大人用失禁用品、フェミニンケアが含まれ、ベビー製品の原材料をより広範な衛生素材製造基盤と結びつけた。この共有された原材料基盤は、素材能力と完成品への安定した転換を商業的価値の補完的な源泉とする。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 素材供給 | BASFなどの成分サプライヤー;Indorama Venturesの子会社であるAvgolなどの不織布メーカー | 成分および不織布素材の販売 | 配合および生地仕様と利用可能な生産能力の整合 | 生産増加前に適切な代替素材を認定する |
| 完成品製造 | Unicharm Corp.やKimberly-Clark Corp.などのベビー衛生用品メーカー | ブランド製品の販売(Unicharmは納品時に認識) | 生産変更時の製品一貫性の維持 | 完成品要件に対してプロセス変更を検証する |
| 小売流通 | Walmart U.S.などの食料品小売業者 | 小売商品の販売 | 商品輸送の潜在的な混乱または遅延 | 影響を受けた商品の代替補充ルートを手配する |
| 情報源: Mordor Intelligence | ||||
FY2025において、Unicharmは顧客が納品時に管理を取得した時点で製品販売収益を認識し、製造収益を完了した下流への引き渡しと結びつけた。Walmartは、サプライヤーの原材料調達可能性と商品輸送の遅延を自社の広範な事業へのリスクとして特定しているため、小売実行はさらなる依存関係を加える。輸送遅延は、納品ベースのメーカーの収益認識を先送りにしながら、小売業者の商品へのアクセスを妨げ、消費者購入前の両段階を露出させる可能性がある。
競争環境
競争は多国籍栄養・パーソナルケアサプライヤーを中心に中程度に集中しており、特定の授乳・衛生ニーズに対応するブランドも存在する。Nestlé S.A.は乳児栄養を供給し、Kimberly-Clark Corp.のポートフォリオにはHuggiesが含まれ、Unicharm Corp.はMoonyおよびMamy Pokoベビーおむつを販売している。Kenvueはジョンソンズベビーシャンプーとローションをアメリカ合衆国で販売し、Procter and Gamble Co.はPampersの早産児用おむつを開発している。Nestléは2025年にゾーン・アメリカズにおける乳児栄養販売の減少を報告し、上半期のGerberの課題とNidoの供給制約を挙げた。この結果は、広範なブランドポートフォリオが製品レベルの運営上の制約に依然として晒される可能性を示し、安定した実行力を巡る競争上の機会を生み出している。
2025年11月3日、Kimberly-ClarkはKenvueの買収合意した。両社の株主は2026年1月29日に必要な議案を承認し、クロージングは規制当局の承認およびその他の慣例的な条件を条件としていた。取引は2026年10月13日時点で保留中であった。取引が完了すれば、Kimberly-ClarkのHuggiesとKenvueの米国ジョンソンズベビーシャンプー・ローションが同一オーナーの下に置かれ、そのサプライヤーが小売品揃え交渉で提供できるブランドが広がる。
2025年11月の米国でのByHeart乳児用粉ミルクリコールは、複数州にわたるボツリヌス症の発生を受けたものであった。2025年12月12日、FDAはWalmart、Target、KrogerおよびAlbertsonsに対し、リコール対象の粉ミルクを数日から数週間にわたって販売し続けたとして警告書を送付した。警告は撤回製品の小売業者による取り扱いに焦点を当て、粉ミルクブランドの製品問題とその購入者への経路を結びつけた。この書簡は、リコール対象の粉ミルクが販売継続された場合に小売業者が規制措置に直面する可能性を示し、撤回速度を粉ミルクブランドのチャネルレベルのリスクとしている。Nestléなどの既存乳児栄養サプライヤーにとって、これは粉ミルク生産と並ぶ競争力としての小売リコールコミュニケーションを重要なものとする。
乳幼児ケア製品業界のリーダー企業
-
Nestlé S.A.
-
Kimberly-Clark Corp.
-
Unicharm Corp.
-
Kenvue
-
Procter and Gamble Co.
- 注:主要企業の掲載順は順位を示すものではありません。

ベビーケア製品市場 このレポートでカバーされる企業
- Procter and Gamble Co.
- Kimberly-Clark Corp.
- Kenvue
- Unicharm Corp.
- Nestlé S.A.
- Danone S.A.
- Abbott Laboratories
- Royal FrieslandCampina N.V.
- Unilever PLC
- Himalaya Global Holdings Ltd.
- Beiersdorf AG
- Expanscience Labs (Mustela)
- Artsana S.p.A. (Chicco)
- Honasa Consumer Ltd. (Mamaearth)
- The Honest Company Inc.
- Pigeon Corp.
- Kao Corp.
- Dabur India Ltd.
- Meiji Co. Ltd.
- Abena A/S (Bambo Nature)
市場参加者にとっての主要な機会
これらの機会は、ベビーケアメーカーが異なる規制タイムラインを販売可能な製品準備にどのように転換できるかを比較する。有効な包装の枠組み、将来の開示義務、および栄養近代化計画は、それぞれ異なるレベルのコミットメントを求める。メーカーは、最終的な製品仕様が科学的審査の結果に依存する場合に柔軟性を保ちながら、要件が明確な変更を進めることができる。
市場機会テーブル
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 科学的根拠に基づく乳児用粉ミルクの選択肢 | FDAが2026年中に栄養近代化作業を開始する予定 | 米国の乳児用粉ミルク購入者 | 科学的根拠に裏付けられた処方オプションを準備する | 最終的な栄養改訂は審査結果に依存する | Abbott Laboratoriesなどの粉ミルクメーカー |
| 適応包装を備えたベビーケア製品 | EU包装規則が2026年8月12日に段階的適用を開始 | EU内の包装済みベビーケア製品の購入者 | 各適用実施フェーズに合わせてパッケージ再設計を調整する | 設計変更時のパック機能の維持 | Procter and Gamble Co.などのおむつブランド |
| 成分透明性のある子ども用おむつ | カリフォルニア州のAB 1901開示スケジュールの制定 | カリフォルニア州の子ども用おむつ購入者 | 対象おむつの意図的に添加された成分の追跡可能な記録を構築する | 意図的に添加された成分のトレーサビリティ | Procter and Gamble Co.などのおむつメーカー |
| 情報源: Mordor Intelligence | |||||
カリフォルニア州のAB 1901は、子ども用おむつメーカーに対し、2029年1月からオンラインで、2029年7月からパッケージ上で対象製品の意図的に添加された成分を開示することを義務付ける。[3] これにより、デジタルおよび物理的な製品提示の両方で成分情報を準備できるブランドに実行可能な機会が生まれる。完成おむつのトレーサビリテに向けた取り組みを方向づける一方、栄養処方の改訂はFDAの計画審査の結果を条件とする。
最近の産業開発事情 ベビーケア製品市場
- 2026年10月:Kimberly-Clark Corp.は10月19日、Big Dreamsおむつ・ウェットティッシュコレクションをAmazonの米国ストアで独占発売した。
- 2026年9月:カリフォルニア州がAB 1901を制定し、子ども用おむつメーカーに対し2029年1月からオンラインで、2029年7月からパッケージ上で意図的に添加された成分の開示を義務付けた。
- 2026年6月:Puraは6月30日におむつ・ウェットティッシュレンジの再ローンチを発表し、製品機能の強化と新パッケージを導入した。
ベビーケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ベビーケア製品市場は、世界中の小売販売時点において乳幼児ケア向けに購入された完成品への年間消費者支出を測定する。乳幼児のスキン、ヘア、衛生、トイレタリーニーズ向けの製品(おむつ・ウェットティッシュを含む)、および乳幼児向けに処方された食品・飲料を対象とする。
対象外:ベビーカー、チャイルドシート、モニター、安全ゲートなどのベビー用品および耐久性ベビーキット、ベビー衣料品・玩具、ならびに製品メーカーに別途販売される原材料・包装材は除外される。
セグメンテーションの概要
- 製品タイプ別
- 乳幼児スキンケア
- 乳幼児ヘアケア
- 乳幼児トイレタリー
- 入浴製品・フレグランス
- おむつ・ウェットティッシュ
- 乳幼児食品・飲料
- 成分タイプ別
- オーガニック/天然
- 従来型/合成
- 年齢層別
- 乳児(0〜1歳)
- 幼児(1〜3歳)
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局/ドラッグストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国連児童基金の子どもの健康に関する出版物、世界銀行の出生率指標、ユーロスタットの出生・出生率統計、および米国農務省経済調査局の有機市場レポートは、子どもの健康状況、コホートトレンド、有機製品のポジショニング、および地域差に関する証拠を提供する。国家統計リリースは年齢層別および国別の需要推計に役立ち、食品・製品安全当局からの規制資料は乳児栄養およびパーソナルケア製品に影響する要件の追跡に役立つ。これらのソースは、製品革新、サプライチェーン、および市場状況を検討するために、貿易・税関情報、業界団体出版物、特許記録、および査読済み研究と併用される。
企業の申告書、年次報告書、投資家向けプレゼンテーション、および信頼性の高いビジネスプレスは、製品ポートフォリオ、小売リーチ、価格またはミックスに関するコメント、および報告された事業トレンドのクロスチェックを提供する。これらの企業レベルの開示と業界ソースは、市場モデルと並んで市場シグナルの解釈に役立つ。挙げられたソースは例示であり網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用される。
一次インタビューおよびサーベイ
上級役員、カテゴリーおよび地域ビジネスリーダー、ならびに製品・販売・マーケティング・調達・小売アカウント担当マネージャーとのインタビューおよび構造化サーベイは、製品ミックス、チャネル利用、価格設定、および地域需要に関する二次調査の結果を検証することができる。回答は欠落したセグメントまたは国別インプットを明確にし、報告された企業活動と消費者小売販売の差異を説明することができ、推計は人口統計、規制、企業、および貿易の証拠と照合した上で、ギャップは文書化された仮定または追加のソース確認によって対処される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:22% | アジア太平洋:40% |
| 中位層:42% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:28% |
| 小規模プレイヤー:22% | マネージャー:44% | 南北アメリカ:32% |
市場規模算定と予測
推計はまず、乳幼児向け完成品への世界的な消費者小売支出のトップダウンモデルから始まり、次にチャネル証拠とサンプリングされた小売価格×数量推計によって選定された国別・製品別合計を確認する。金額系列は、ベビースキン・ヘアケア、おむつ・ウェットティッシュを含むトイレタリー、ベビーフード・飲料にわたる小売価格と製品ミックスを使用する。数量系列は販売ユニットを別途追跡するため、価格とミックスの変化が単位需要とは異なる形で金額に影響する可能性がある。出生数および0〜3歳人口は潜在的なユーザーベースを示し、世帯収入と食品または消費者物価指標は支出能力と価格変動を示し、小売チャネルの発展はアクセスを示し、有機製品と規制シグナルはミックスとカテゴリー成長の説明に役立つ。製品、成分、年齢、チャネル、および地域別シェアは、報告されたカテゴリー販売、製品レンジ、小売入手可能性、人口統計分布、およびチャネル証拠から構築され、合計はグローバル市場に照合される。多変量回帰は、観測値が支持する場合に歴史的な金額および単位需要をこれらの指標に関連付けることができ、シナリオ分析は出生率の変化、規制変更、チャネル採用などの構造的変化に対処する。一次回答者は、変数レベルの予測仮定が製品および小売条件を反映しているかどうかを確認することができる。国別、製品別、またはチャネル別データが欠落している場合、アナリストは隣接期間のトレンドと比較可能な市場を使用し、仮定を文書化し、推計に組み込む前に入手可能な企業開示とサンプリングされた価格・数量確認に対して検証することができる。
データ検証と更新サイクル
アナリストは市場モデルを独立した人口統計、小売、企業、規制、および貿易シグナルと照合し、承認前に異常な成長、シェア変動、および金額と単位トレンドの差異を調査する。第二のアナリストがソース定義、計算、境界の一貫性、および各重要な差異の説明をレビューし、回答者の証拠が公表データと矛盾する場合や主要インプットが変化した場合には再接触または追加のソース確認が行われる。モデルは年次で更新され、重要なイベントが需要または供給を変化させた場合にはサイクル間でも更新され、納品前の新たな事前確認パスでレビューされる。
Mordor Intelligenceのベビーケア製品市場推計と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデリングに使用するインプットによって異なる場合がある。ベビーケア製品市場は、世界中の小売販売時点において乳幼児ケア向けに購入された完成品への年間消費者支出を測定する。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれる。多変量回帰は、観測値が支持する場合に歴史的な金額および単位需要をこれらの指標に関連付けることができ、シナリオ分析は出生率の変化、規制変更、チャネル採用などの構造的変化に対処する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:1,864億米ドル(2027年)/数量:532.5億ユニット(2027年) | |
| グローバルコンサルタンシーA | 1,300億米ドル(2025年) | 測定年が早いことが、市場活動の成長に伴う低い推計に寄与している可能性がある。 |
| グローバルコンサルタンシーB | 2,238.3億米ドル(2026年) | 記載された製品プールには、本レポートの完成品カテゴリーを超えた授乳用アクセサリーが含まれている。 |
Mordor Intelligenceのアナリストは市場モデルを独立した人口統計、小売、企業、規制、および貿易シグナルと照合し、承認前に異常な成長、シェア変動、および金額と単位トレンドの差異を調査する。
レポートで回答される主要な質問
ベビーケア製品市場の規模と成長見通しは?
市場は2027年に1,864億米ドル、2032年までに2,332億米ドルに達すると予測されており、2027〜2032年のCAGRは4.58%である。
ベビーケア製品の需要を支える要因は何か?
プレミアムブランドへの嗜好とオーガニック栄養の購入が需要を支えている。2025年に報告された調査では、インドの親の62%が価格帯に関わらず少なくとも2歳まではプレミアムブランドを選択していることが明らかになった。
どのベビーケア製品カテゴリーが販売をリードしているか?
ベビーフード・飲料が2026年に42.38%の最大シェアを占めた。ベビースキンケアは2027〜2032年にかけてCAGR 6.27%で最も速く成長すると予測されている。
ベビーケア業界にはどのような企業が参加しているか?
主要参加者にはNestlé S.A.、Kimberly-Clark Corp.、Unicharm Corp.、Kenvue、Procter and Gamble Co.が含まれ、栄養とパーソナルケアをカバーしている。
新しい乳児用粉ミルクの提供を遅らせる可能性のある課題は何か?
アメリカ合衆国では、メーカーは州際導入の少なくとも90日前にFDAへ通知しなければならず、完全な申請書を提出してから90日が経過するまで新しい粉ミルクを販売することはできない。
どの地域がベビーケア販売をリードし、どの地域が最も速く成長しているか?
北米が2026年に35.15%のシェアを占めた。アジア太平洋地域は2027〜2032年にかけてCAGR 5.05%で最も速く成長する地域と予測されている。