
スポーツアパレル市場規模とシェア
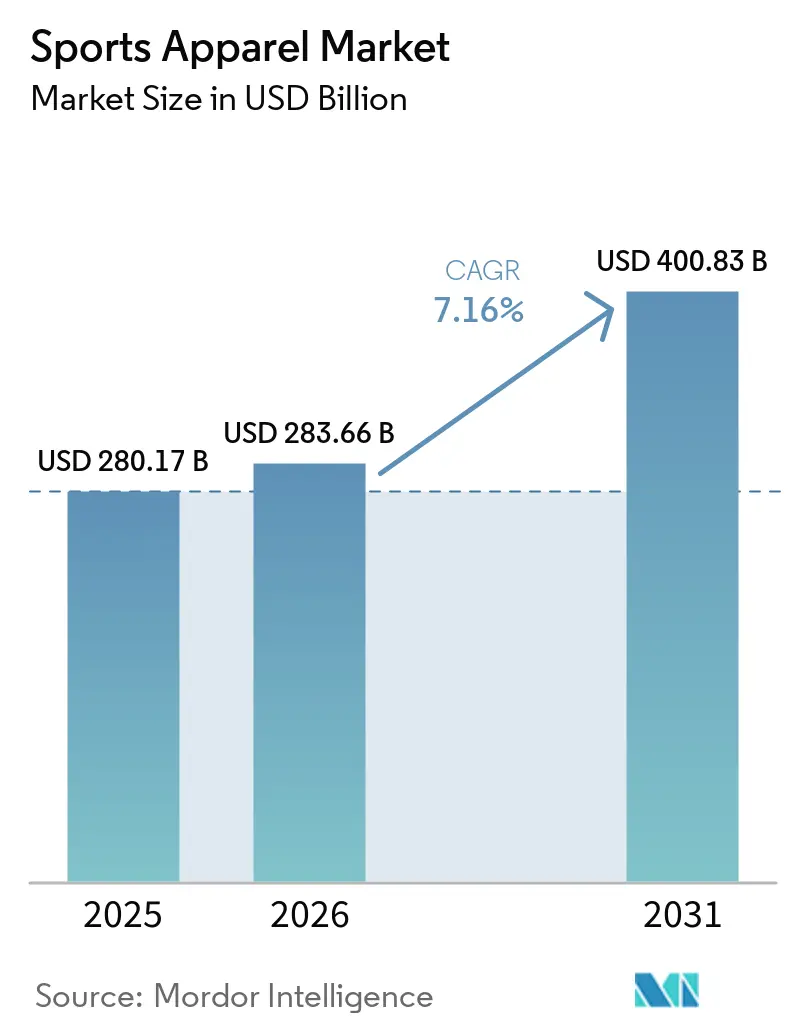
Mordor Intelligenceによるスポーツアパレル市場分析
スポーツアパレル市場規模は2026年に2,837億米ドルと評価され、2027年には3,040億米ドルから成長し、2032年には4,228億米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは6.82%です。
米国における参加者数の増加と、運動以外の場面でのスポーツウェア着用の広がにより、パフォーマンストップスを着用する機会が拡大しています。ブランドは、活動別のラインナップと地域に即したコレクションで対応し、機能性と認知度の高いスポーツアイデンティティを結びつけることができます。ただし、この機会は偽造品による代替や目的地ごとのコンプライアンス対応によって制約を受けており、コンバージョンや越境展開を複雑にしています。絞り込まれたラインナップは、購買者に本物の衣料を選ぶ理由を提供するとともに、ラベリング対応コストを吸収できるだけの販売先を確保する必要があります。
主要レポートのポイント
- 製品タイプ別では、トップウェアが2026年のスポーツアパレル市場シェアの36.48%を占め、アウターウェアが2027年〜2032年にCAGR 7.1%で最も速く成長するセグメントとなっています。
- スポーツタイプ別では、ランニングが2026年のスポーツアパレル市場規模の37.67%のシェアでトップとなり、2027年〜2032年にCAGR 7.5%で最も速く成長するセグメントでもあります。
- エンドユーザー別では、男性が2026年の市場シェアの58.23%を占め、子供が2027年〜2032年にCAGR 7.9%で最も速く成長すると予測されています。
- 流通チャネル別では、オフライン小売店が2026年の市場シェアの64.84%でトップとなり、オンライン小売店が2027年〜2032年にCAGR 8.3%で最も速く成長すると予測されています。
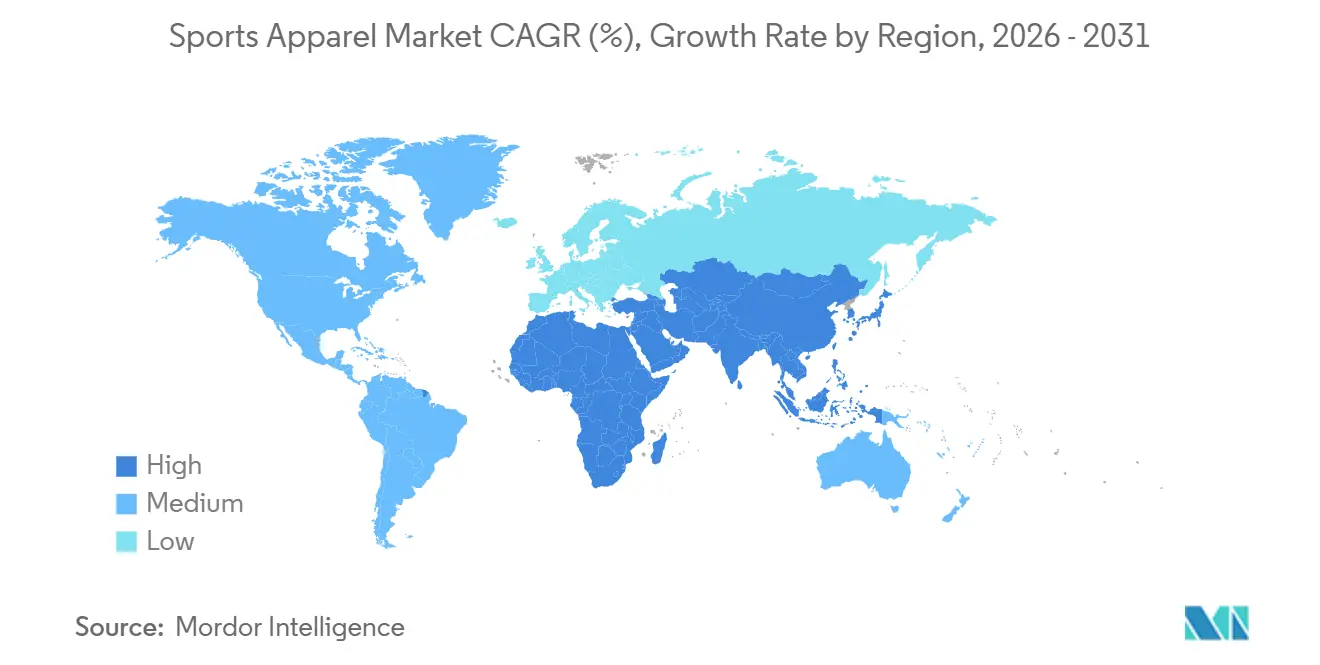
- 地域別では、北米が2026年に48.47%のシェアを占め、中東・アフリカが2027年〜2032年にCAGR 8.8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 女性のスポーツ参加率の著しい成長 | +2.4% | 米国およびオーストラリア | 中期(2〜4年) |
| 著名ブランドによる積極的なマーケティング | +2.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響 | +1.8% | アメリカ合衆国 | 短期(2年以内) |
| スポーツ文化を促進する政府の有利な施策 | +1.6% | インド共和国 | 長期(4年以上) |
| パフォーマンス向上のための繊維素材における技術的進歩 | +1% | 北米、欧州、南米 | 中期(2〜4年) |
| カジュアルおよびソーシャル場面でのアスレジャーファッションの採用拡大 | +0.9% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
女性のスポーツ参加率の著しい成長
さまざまなスポーツ環境に参入する女性が増えることで、スポーツウェアサプライヤーが対応できる機能的ニーズが広がっています。米国における女性テニス参加者数は、2024年と比較して2025年に110万人、すなわち10%増加しました。[1] Football Australiaは、2025年にアウトドア、登録フットサル、ソーシャルフットボールを合わせて231,435人の女性・女子選手を記録し、2024年から4%増加しました。これらの事例は、個人の娯楽とさまざまなチームスポーツ形式の両方に需要機会が結びついていることを示しています。オーストラリアの参加者基盤には女子も含まれており、年齢層を超えた機会が広がっていますサプライヤーは、テニスとフットボールの参加者に対して、それぞれの活動ニーズを通じて対応することができ、参加者数の増加をラインナップ開発へとつなげるより具体的な経路を提供します。
著名ブランドによる積極的なマーケティング
Nike Inc.は、2026年5月31日終了の会計年度において、全社的な需要創出費用として47.5億米ドルを計上し、前会計年度比1%増となりました。この支出はブランドマーケティングとエンドースメント契約などのスポーツマーケティングを組み合わせており、事業全体にわたるブランド認知への投資を示しています。Adidasは、2025年のリバプールFCとのパートナーシップを含むローカライズされたアクティベーションを活用しました。Adidasは、2025年のホームおよびアウェイジャージのローンチが、リバプールFCの歴史上最も成功したキット導入であったと報告しています。[2] このコレクションはその後、クラブとそのファンと共同開発されたオーダーメイドのマーチャンダイズへと拡大しました。キット導入は最初の購買機会を生み出し、ファン参加型のマーチャンダイズはサポーターにクラブに関連した衣料を購入する追加の理由を提供します。
ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響
セレブリティエンドースメントは、スポーツウェアラインナップが訴求する潜在的な着用者層を形成し、オーディエンスの選定をキャンペーン規模とは別の問題にします。2025年8月14日、Under Armourはアルゼンチンのポップシンガー、ティニ・ストエッセルをブランドアンバサダーとして発表し、彼女がUA HALOパフォーマンスコレクションを着用した画像とともにソーシャルメディアでパートナーシップを公開しました。このコレクションはパフォーマンスイノベーションと大胆なデザインを組み合わせたものでした。シンガーと名称付きコレクションを組み合わせることで、ソーシャルコンテンツに関心を集める具体的な衣料ラインナップが生まれます。これにより、文化的な共感とパフォーマンスウェアへの関心が結びつき、オーディエンスの注目から製品発見への経路が生まれます。このペアリングはパフォーマンスコレクションをポップオーディエンスの前に置くため、衣料のスポーツ機能がシンガーの集める関心を維持する必要があります。
スポーツ文化を促進する政府の有利な施策
公共スポーツ政策は、恵まれないグループの組織的参加への障壁に対処することで、アパレル需要を広げることができます。インドは2025年7月1日にケロ・バーラト・ニティ2025を開始し、女性、障害者、社会的に疎外されたコミュニティ向けの専用スポーツ施設と定期リーグの規定を設けました。この組み合わせが重要なのは、施設が参加の場を提供し、定期的な競技が戻ってくる理由を提供するからです。2026年7月31日、インドの連邦内閣はケロ・インディア・スキームの拡充と国家スポーツ連盟への支援強化を承認し、2026〜27年度から2030〜31年度にかけて合計3,644億インドルピー(38.2億米ドル)の支出を計上しました。ニティ自体は財政的影響を伴う特定のスキームを提案していないため、州や連邦直轄領への財政支援は行わず、施設とリーグはこ種のスキームに依存しています。したがって、アパレル需要はそれらの施設とリーグの提供に続くものであり、機会はより長期的な視野に置かれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の蔓延 | -1.2% | グレートブリテンおよび北アイルランド連合王国 | 長期(4年以上) |
| 標準化された規制の欠如が成長を制限 | -0.9% | 欧州連合加盟国 | 中期(2〜4年) |
| サプライチェーンの混乱と物流上の課題 | -0.6% | アメリカ合衆国 | 短期(2年以内) |
| 高い製造コストと原材料費 | -0.4% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造スポーツウェアは、そうでなければより安価なブランドを選ぶ購買者に対して本物の製品と競合します。2025年、偽造通常スポーツウェアを意図的に購入した英国の回答者の38%が、偽造品が入手できない場合はより安価なブランドの代替品を選ぶと回答しました。[3] この回答傾向は、偽造品の供給がより安価なブランド衣料に向かうはずの需要を奪っていることを示しており、制約はアクセスしやすい価格帯のサプライヤーにまで及びます。正規サプライヤーにとって、露出した販売機会には、より低い価格帯で本物の衣料を検討する意欲のある顧客が含まれます。手頃な価格のラインナップはそれらの購買者を獲得しながら、正規のブランドオファリングを支えるのに十分な収益を維持する必要があります。偽造品の入手可能性は、そのラインナップが価格に敏感な関心を本物のスポーツウェア販売に転換する機会を減少させます。
標準化された規制の欠如が成長を制限
各国の異なるラベリング要件がEU域内市場を分断し、アパレルサプライヤーを含む繊維企業のコンプライアンスコストを増大させています。専門的なパフォーマンスウェアのサプライヤーにとって、共通の衣料デザインであっても、コレクションが複数の国で販売できるようになる前に、目的地ごとのラベリング対応が必要です。スポーツ機能は同じままでも、衣料に付随する情報は変わります。少ない生産数でその追加作業を回収することは、衣料自体の再設計が不要な場合でも、低ボリュームのラインナップを越境展開することを難しくします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チームアイデンティティと技術的専門化がアパレルの役割を形成トップウェアは2026年のスポーツアパレル市場規模の36.48%のシェアを占め、最大の製品セグメントとなっています。2025年、Nike Inc.とNFLはライバルリーズジャージープログラムを発表し、第1弾として8チームが参加し、シーズン前にジャージーやその他のファンアパレルの小売販売が予定されました。各参加チームは、地区ライバルとのホームゲーム1試合でライバルリーズキットを着用する予定でした。1回の試合機会がより広い小売ラインナップの軸となり、サポーターをチームに関連したトップスの追加購買者にすることができます。
アウターウェアは最も速く成長する製品セグメントであり、2027年〜2032年の予測CAGRは7.1%です。Amer Sportsのテクニカルアパレル事業(パフォーマンスアウターウェアを含む)は、2026年第2四半期に6.74億米ドルの収益を報告し、2025年第2四半期から32%増(固定為替レートベースで30%増)となりました。パフォーマンスアウターウェアには機能的な基盤があり、素材、衣料構造、および意図されたアウトドア用途の関係が差別化の中心となります。この機会に取り組むサプライヤーは、あらゆるスポーツ場面向けに1つのラインナップを設計するのではなく、定義されたパフォーマンス用途を中心にアパレルアイデンティティを構築できます。専門化は、チームに関連したトップスを通じて得られる幅広い認知とともに、明確な製品ポジションを提供します。


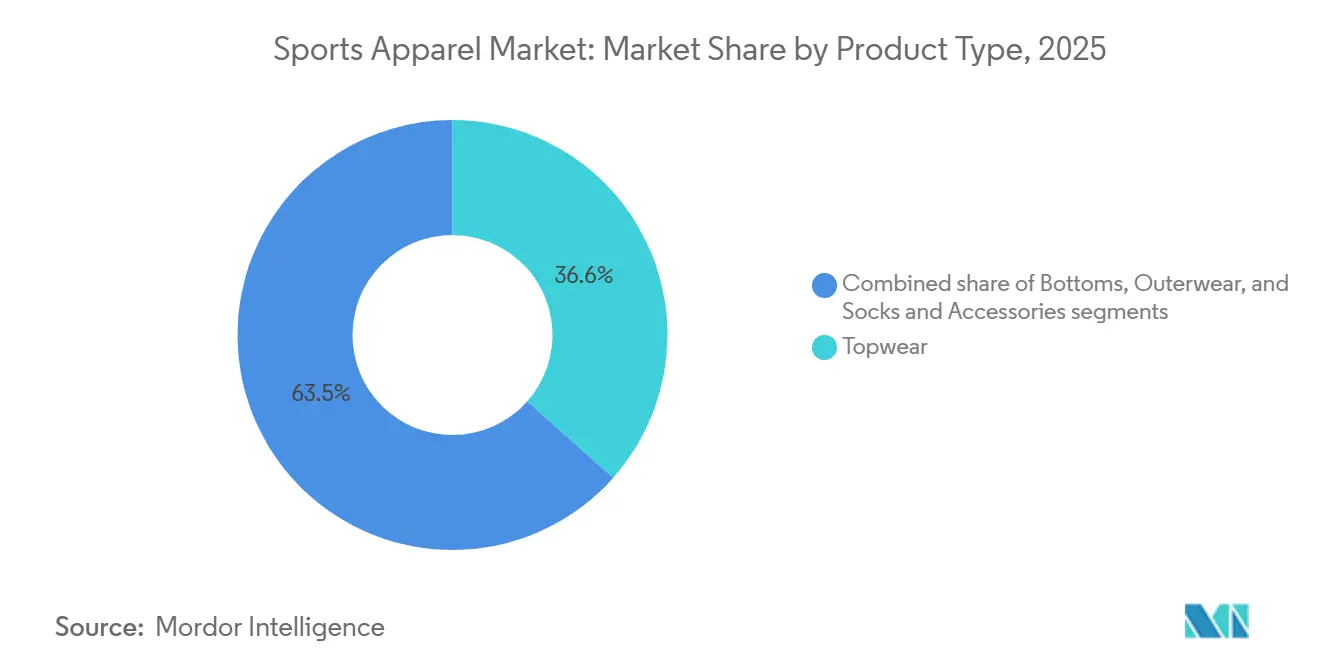
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
スポーツタイプ別:
ランニングは幅広いリーチと異なる使用強度を兼ね備えるランニングは2026年のスポーツアパレル市場シェアの37.67%を占め、最も速く成長するセグメントであり、2027年〜2032年のCAGRは7.5%です。ロードランニングは2025年に米国で5,230万人の参加者に達しました。約2,900万人のロードランナーが同年に50回未満の参加にとどまりました。この幅広さには、熱心なアスリートだけでなく、時折走る人も含まれており、サプライヤーが衣料を定義する際に複数の使用強度を考慮できます。頻繁に走る人だけを対象としたラインナップは、この米国参加者基盤の中の相当数のカジュアル層を見落とすことになります。
トレイルランニングは2025年に米国で1,720万人の参加者に達し、2024年から6.6%増加しました。このオフロードの独自オーディエンスは、すべてのランニング環境に1つの提案で対応するのではなく、意図された用途を中心に定義されたランニングラインナップの余地を開きます。サッカーは別の組織的参加者基盤を持ち、2024〜25年のNCAA女子サッカーには31,200人の学生アスリートが参加しました。チームベースのサッカーはサプライヤーに組織的なスポーツ環境を提供し、個人のランニングルーティンを中心としたアパレル提案とは対照的です。これらの環境に対応するには、ランニングが用途別ラインナップに焦点を当て、大学サッカーが組織的なチーム参加に結びついた、異なる着用者へのルートが必要です。

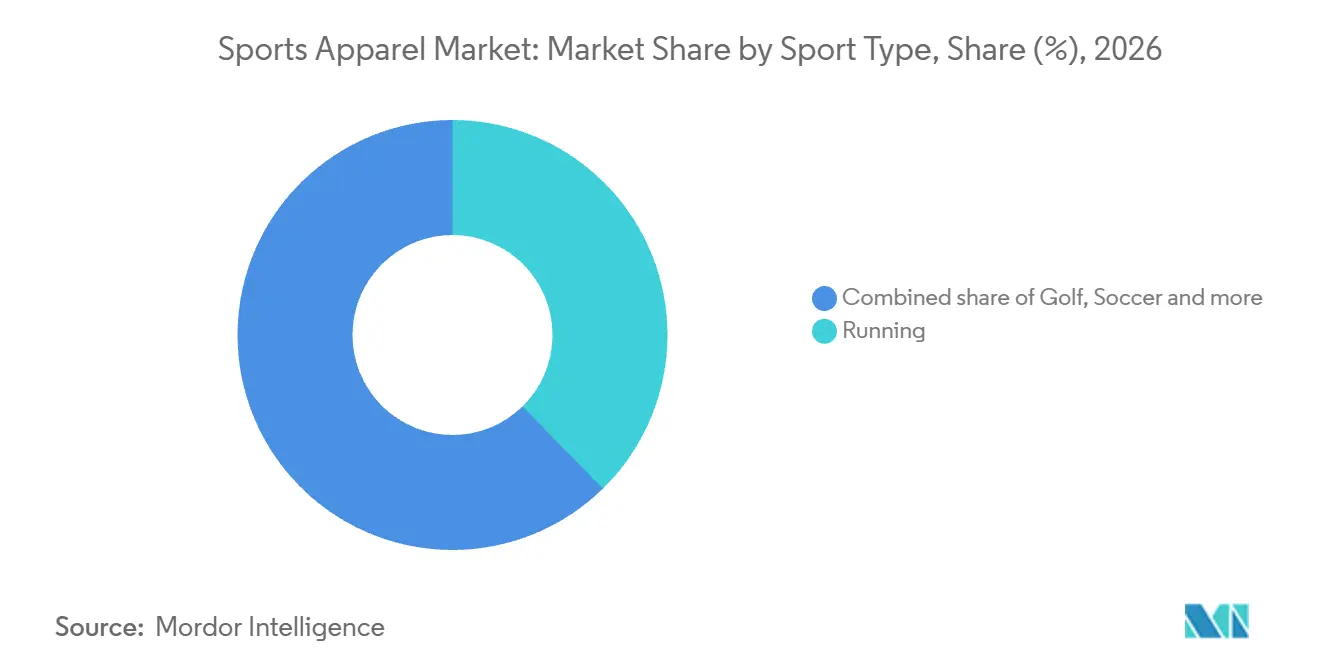
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
大規模な成人層と子供の成長ポテンシャルが共存男性は最大のエンドユーザーセグメントであり、2026年の市場シェアの58.23%を占めました。Lululemon Athletica Inc.は、2026年8月2日終の四半期である会計年度2026年第2四半期において、男性アパレル収益が1%減少したと報告しました。男性向けコレクションは特定のスポーツルーティンまたはより広いスポーツアイデンティティを対象にすることができますが、それらは同じエンドユーザープールを獲得するための異なる方法です。Lululemonの減少は、最大のエンドユーザーセグメントに対応することが個々のサプライヤーの男性ラインの成長を保証しないことを示しており、セグメントの規模だけではそれらのコレクション戦略の選択を決定できません。
子供は最も速く成長するエンドユーザーセグメントであり、2027年〜2032年の予測CAGRは7.9%です。361 Degrees Internationalは、2026年上半期において、フットウェアおよびその他の製品を含む中国向けキッズ事業の前年同期比6.8%の収益成長を報告しました。同社は、中国の子供向けスポーツ用品の幅広い成長見通しを、親が健康をスポーツを通じて重視し、教育政策が身体活動を優先していることに結びつけました。同社のキッズアパレル収益は2026年6月30日終了の6ヶ月間で0.5%増加し、キッズフットウェア収益は11.7%増加しました。子供の身体活動への関心の高まりは衣料サプライヤーに機会を生み出しますが、製品別の対照的な結果は、フランチャイズ全体の勢いに頼るよりもアパレル特有の開発がより信頼性が高いことを示しています。
流通チャネル別:
物理的なリーチとフルプライスのデジタルオファーは共存できるオフライン小売店は最大の流通セグメントであり、2026年に64.84%のシェアを占めました。Decathlon SAは、2025年12月31日時点でスポーツ用品事業において世界1,902店舗を報告しました。Decathlon SAは、2025年の業績においてeコマース、店舗内コネクテッドオーダー、および外部マーケットプレイスをデジタル販売としてまとめて分類しました。この定義により、店舗はデジタルとフィジカルのアクセスを独立した顧客ジャーニーとして扱うのではなく、デジタルとして記録された販売の一部となり得ます。このモデルを使用する小売業者において、フィジカル販売として記録されたトランザクションのみで店舗を評価することは、コネクテッドオーダーへの貢献を過小評価する可能性があります。
オンライン小売店は最も速く成長する流通セグメントであり、2027年〜2032年の予測CAGRは8.3%です。Adidasブランドのeコマース販売は、フットウェア、アパレル、アクセサリーのラインナップ全体で、2024年と比較して2025年に為替中立ベースで16%増加しました。同社はeコマースにおけるフルプライスラインナップへの継続的な注力を説明しました。Adidasにおけるフルプライスeコマースの成長は、オンライン拡大がディスカウントに依存するのではなく、ブランドの価格ポジションを支えることができることを示しています。
地域分析
北米スポーツアパレル市場
北米は2026年のスポーツアパレル市場シェアの48.47%を占め、最大の地域となっています。NIKEブランドは会計年度2026年において北米アパレル収益として60.8億米ドルを記録し、会計年度2025年から4%増加しました。この企業指標は卸売とNIKEダイレクト販売の両方にまたがっており、ブランドの北米アパレル収益はパートナー小売業者と自社販売チャネルの両方を通じて着用者に届いています。
中東・アフリカスポーツアパレル市場
中東・アフリカは最も速く成長する地域であり、2027年〜2032年の予測CAGRは8.8%です。2025年1月6日、サウジスポーツフォーオール連盟と日本のスポーツウェア企業ASICS Corporationのサウジアラビア子会社であるASICS KSAは、サウジアラビア全土でのスポーツイニシアティブとフィットネス促進のための3年間のパートナーシップに署名しました。このような協定は、サプライヤーを組織的なコミュニティ参加と結びつけ、エリートチームの露出や単独の製品導入を超えたアパレル販売の経路を提供します。ASICS KSAのゼネラルマネージャーは、署名をリヤドマラソンの契約とサウジビジョン2030に結びつけ、サプライヤーを単一の小売ローンチではなく大規模参加型イベントに関連付けました。
欧州では、Adidasが2026年上半期において製品ポートフォリオ全体で6%の売上成長を報告しました。アジア太平洋には中国のANTAが含まれており、同社のブランドセグメント収益(フットウェアおよびアパレル)は2026年上半期に前年同期比4.8%増加し、同社は中国をリードするスポーツウェアブランドと説明しました。南米では、ブラジルオリンピック委員会とAdidasが2025年5月に、ロサンゼルス2028サイクルを通じた9つのチームブラジルミッションへのスポーツ用品供給(ユニフォーム、トレーニングウェア、トラベルウェアを含む)について合意しました。Everlastは2025年6月にキトに最初のエクアドルコンセプトストアをオープンし、ライセンシーのEverlast Centroamérica y el Caribeが参入を管理しました。したがって、参入経路は市場によって異なり、ブラジルの国家オリンピックチームへの供給はロサンゼルス2028サイクルを通じてAdidasに委ねられ、ANTAは中国でのブランドリーダーシップを報告し、Everlastはライセンシーを通じてエクアドルに参入しています。
規制の枠組みと見通し
この比較は、中規模のスポーツアパレルメーカーおよびインポーターの観点から選択された法域を対象としています。関連する決定は、ラベリングおよび技術的適合性と、未販売衣料に対する制限の予定された拡大を組み合わせています。ラベリングは衣料に付随する情報に影響し、廃棄禁止は未販売在庫に利用可能なオプションを変え、販売段階の前後で異なる責任を生み出します。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | ブランデンブルク州労働安全・消費者保護・健康局(繊維ラベリング担当) | 実施監督のための地方市場規制当局 | Inmetro | サウジ規格・計量・品質機構 |
| 主要な法令または方向性 | ケアラベリング規則、16 CFR第423条 | 繊維ラベリング法(TextilKennzG);持続可能な製品のためのエコデザイン規則による未販売衣料制限 | 強制繊維安全規格GB 18401-2010 | Portaria 118/2021繊維ラベリング枠組み | 繊維製品技術規制第2版、2024年7月12日より義務化 |
| 商業的影響 | 対象メーカーおよびインポーターは販売時にケア指示を提供 | 繊維組成ラベリング;中規模企業向け未販売衣料廃棄禁止(2030年より) | 対象製品の強制繊維安全コンプライアンス | 対象国内外繊維製品への恒久的な単位ごとの繊維情報 | 対象サプライヤーは第2版および関連規格(ラベリング要件を含む)を遵守 |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
メーカーおよびインポーターの観点から、「中程度」は米国のケア指示義務とドイツの繊維組成ラベリング義務、中国の強制安全規格、ブラジルの恒久的な繊維開示、サウジアラビアの第2版適合要件を反映しています。これらの義務は市場参入をコンプライアンスに条件付けますが、確立された枠組みにより必要な作業は予測可能です。「変化なし」は、既存の米国ケアルールと2025年3月のデジタルラベル申請通知、ブラジルの2021年7月10日のメーカーおよびインポーター移行期限、中国の施行中のGB 18401-2010、およびサウジアラビアの第2版の2024年7月12日以降の義務適用を反映しています。ドイツの「強化」方向性は、2026年7月19日に大企業への適用が開始された後、2030年に中規模企業にまで拡大する未販売衣料廃棄禁止を反映しています。
バリューチェーンの段階
バリューチェーンは、各段階が獲得する収益を通じて、素材供給、衣料製造、およびブランド主導の商業化を比較します。会計年度2026年において、64社の契約製造業者がNIKEブランドのアパレルを製造し、契約製造業者が完成品に使用される主要素材を購入しました。この分業は、繊維や衣料の生産から得られる収益と、完成したラインナップを市場に投入するブランドの収益を分離します。引き渡し時の調整が重要であり、2025年にAdidasがパートナーに提供した技術的・持続可能性の側面を含むブランド仕様が、製造された衣料に反映される必要があります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 繊維・生地供給 | 東レ株式会社などの繊維メーカー | 繊維、糸、生地の販売 | 衣料要件を一貫した素材仕様に変換すること | 同じ衣料要件に対して代替素材を認定する |
| 衣料製造 | 申洲国際集団控股有限公司などのスポーツウェアメーカー | 製造済みスポーツウェア製品の販売 | 素材インプットと完成衣料仕様の調整 | 衣料生産をスケジュールする前に仕様と素材の準備を解決する |
| ブランドの商業化と流通 | Nike Inc.やAdidas Groupなどのアパレルブランドオーナー | 卸売および直販アパレル販売 | アパレルラインナップをさまざまな販売チャネルに合わせること | 卸売コミットメントと直販ラインナップ計画を調整する |
| 情報源: Mordor Intelligence | ||||
重要な関係は、衣料を仕様化する当事者とその素材および完成形を生産するサプライヤーの間にあります。ブランドは、2025年のAdidasのポートフォリオ全体にわたるほぼ完全な外部委託生産が示すように、独立した製造に依存しながら商業的提案をコントロールできます。レジリエンスは、サプライヤーの引き渡しを通じて衣料要件を維持することに依存しており、代替素材や生産能力は入手可能性だけでなく、それらの要件に照らして判断されます。2025年のAdidasのポートフォリオ全体の純売上高において卸売が60%、直販チャネルが40%を占める中、外部委託生産はパートナーチャネルと自社チャネルの両方のラインナップ計画に対応する必要があります。
競争環境
市場集中度
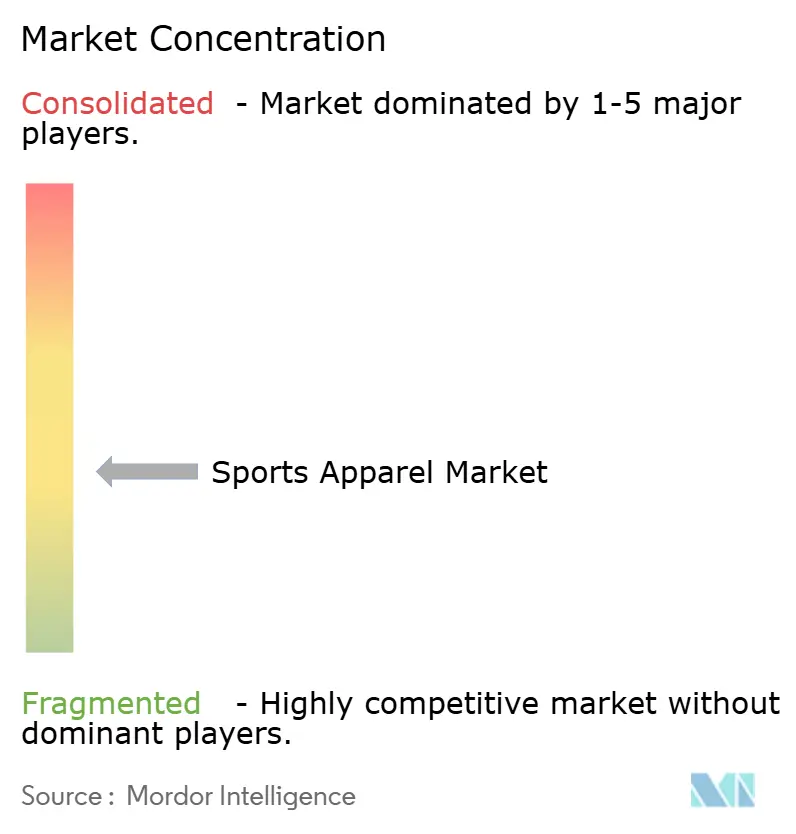
競争は、Nike Inc.、Puma SE、Lululemon Athletica Inc.、Adidas Group、New Balance Athletics Inc.などの主要参加者を含む、マルチスポーツブランドとテクニカルアパレルスペシャリストを組み合わせています。NIKEブランドのアパレル収益は会計年度2026年に134億米ドルに達し、会計年度2025年から為替中立ベースで2%成長しました。Puma SEのアパレル製品部門の売上は、PUMA United事業の廃止を調整した報告比較で、2025年為替調整ベースで9.7%減少しました。テクニカルスポーツアパレル、フットウェア、アクセサリー企業であるLululemon Athletica Inc.は、会計年度2025年において全社収益111億米ドルを報告し、5%増加しました。したがって、上位層にはマルチスポーツブランド内のNikeの大規模なアパレル事業と、Lululemon Athletica Inc.の大規模で技術的に特化した企業の両方が含まれており、規模での専門化の余地があります。
Adidasブランドのアパレル販売は2025年に15%成長し、フットボール、ランニング、トレーニング、オリジナルスで二桁増加しました。差別化されたローカル関連性の高いアパレルコレクションがそれらのカテゴリー成長を支えました。Nikeのアパレルユニット販売は会計年度2026年に1%増加し、より高い平均販売価格が為替中立収益成長に約1パーセントポイント寄与しました。Nikeは高い平均価格を主に製品ミックスに帰因し、より高い割引とチャネルミックスによって一部相殺されたと説明しました。Adidasは差別化されたローカル関連性の高いコレクションをカテゴリー成長の要因とし、NIKEブランドの会計年度2026年の為替中立アパレル成長2%は、1%多いユニットと高い平均価格からの約1パーセントポイントを組み合わせたものです。
機関的な供給関係は、サプライヤーがすべてのスポーツを独立して対応することなく、より広いアパレルの役割への別の経路を提供します。New Balance Athletics Inc.は2025年2月にバイエル04レバークーゼンとの長期サプライヤー契約に署名し、2025/26シーズンから開始しました。このパートナーシップは、男女トップチーム、ユースチーム、陸上部門のスポーツウェアおよびライフスタイルアパレルをカバーします。トップチーム、ユースチーム、陸上部門をカバーすることで、クラブ全体がNew Balance Athletics Inc.にとって最も注目度の高いチームだけでなく、潜在的な衣料アカウントとなります。
スポーツアパレル産業のリーダー企業
-
Nike Inc.
-
Puma SE
-
Lululemon Athletica Inc.
-
Adidas Group
-
New Balance Athletics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スポーツアパレル市場 このレポートでカバーされる企業
- Nike Inc.
- Adidas Group
- Puma SE
- Under Armour Inc.
- VF Corporation
- Lululemon Athletica Inc.
- Anta Sports Products Ltd.
- Columbia Sportswear Company
- New Balance Athletics Inc.
- ASICS Corporation
- Misto Holdings Corp.
- Li Ning Company Ltd.
- Mizuno Corporation
- Skechers USA Inc.
- Decathlon SA
- Authentic Brands Group (Champion)
- Gap Inc. (Athleta)
- JOMA Sport S.A.
- Authentic Brands Group
- Gildan Activewear Inc.
市場参加者にとっての主要な機会
これらの機会は、サービス連携型アパレル供給と計画された繊維製品情報要件への準備を比較します。調達の例では、委託支援とフィッティングの違いが、アパレルサプライヤーが衣料とともに提供しなければならないものを変えます。これは、製品の入手可能性、サービス能力、および調達の段階を別々の商業的決定として扱い、購買者の運営要件を中心に構築されたオファーを優先します。計画された欧州繊維規則への長期的な準備は、適応可能な製品記録を通じた差別化への別の経路を提供します。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 委託支援を通じて供給されるスポーツウェア | スポーツウェアおよび機器の在庫管理サービスの入札が2026年10月9日に公開 | セントヘレンズ評議会のマージーサイド2レジャー施設 | アパレルアソートメントと委託在庫管理を組み合わせる | 85%の品質ウェイトの下でサービス品質を実証すること | 資格のあるサービスパートナーと協力するNike Inc.などのアパレルブランド |
| フィッティング付き既製スポーツブラ | 予備市場調査が2026年10月14日に開始 | 英国9拠点の軍入隊者向けLeidos Supply Limited | 既存のデザインを使用して、フィッティング付きのコンプレッション、カプセル化、コンビネーションラインナップを提供する | 拠点全体および3つのサポート構造すべてにわたるフィッティングカレッジ | フィッティングサービスパートナーを持つスポーツブラサプライヤー |
| 将来の対象アパレルに向けた製品情報の準備 | 2027年第3〜第4四半期に繊維委任法の採択が見込まれ、その後少なくとも18ヶ月の移行期間 | 将来のEU法の対象となる繊維アパレルのサプライヤー | 最終要件に適応できる製品記録を準備する | 最終的な範囲と要件が保留中の間に有用なデータを収集すること | Nike Inc.を含む国際アパレルサプライヤー |
| 情報源: Mordor Intelligence | |||||
最も明確な即時の機会は、購買者が指定するサービスを含むアパレルオファーです。フィッティング主導の要件については、複数の拠点にわたる実行と完全なサポートラインナップが、オーダーメイドの衣料開発よりも直接的にオファーを差別化します。既存のラインナップと信頼性の高いフィッティング提供を組み合わせることができるサプライヤーは、入札が最終的な競争を定義する前の予備調査への参加に具体的な根拠を持ちます。
最近の産業開発事情 スポーツアパレル市場
- 2026年10月:NikeSKIMSは、シェルパベストとジャケット、および撥水性クランチーナイロンスタイルを含む最初のアウターウェアを発表し、10月22日にグローバル展開を予定しました。
- 2026年3月:Nike Inc.は2026年連盟キットとエアロフィットトレーニングコレクションを発表し、100%繊維廃棄物から製造され、同社のレガシー生地の2倍以上の通気性を提供するニットを使用しています。
- 2026年1月:Puma SEとマクラーレンレーシングが複数年にわたるグローバルアパレルパートナーシップを発表しました。発表では1月20日のグローバルライフスタイルコレクションのローンチと、2月2日から一部の店舗、小売業者、オンラインでのレプリカ販売開始が予定されました。
スポーツアパレル市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバルスポーツアパレル市場は、スポーツおよびフィットネスに使用されるパフォーマンス重視の衣料および関連アクセサリーからの年間メーカーレベルの収益を測定します。製品タイプ、スポーツタイプ、エンドユーザー、流通チャネル、地域によって分類された販売を含む、グローバルに販売される製品をカバーします。
範囲の除外:スポーツフットウェア、スポーツ用品およびフィットネス機器、主に記念品として販売されるライセンスファンマーチャンダイズ、小売業者の再販収益、および別途販売される繊維およびその他の製造インプットは除外されます。
セグメンテーション概要
- 製品タイプ別
- トップウェア
- ボトムウェア
- アウターウェア
- ソックスおよびアクセサリー
- スポーツタイプ別
- ゴルフ
- サッカー
- バスケットボール
- 野球
- ランニング
- その他のスポーツタイプ
- エンドユーザー別
- 男性
- 女性
- 子供
- 流通チャネル別
- オンライン小売ストア
- オフライン小売ストア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米のその他
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界保健機関の身体活動推計と米国テニス協会の参加者調査は変化する活動レベルの解釈に役立ち、米国国勢調査局の小売調査方法とNike Inc.の年次報告書はチャネルおよび企業開示を示しており、需要と市場コンテキストの枠組みに使用されるものなどが含まれます。これらのソースは異なる指標と報告基盤を説明しており、各ソースは需要と企業開示チェックへの異なるインプットを提供します。
企業の提出書類、投資家向け資料、公開貿易・税関統計、関連する協会刊行物、規制資料、および信頼性の高いプレスが、製品、価格設定、流通、および地域状況に関する追加チェックを提供します。アナリストは報告された数値を市場境界と比較し、カバレッジまたはタイミングの違いを使用して推計を明確にします。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよびサーベイ
構造化されたインタビューとサーベイは、アパレルブランドおよび製造業の幹部、製品・マーチャンダイジングリーダー、小売チャネルスペシャリスト、スポーツ・顧客・地域販売担当マネージャーを対象としています。回答者は、製品カバレッジ、価格実現、チャネルミックス、および地域需要の二次推計をテストします。アナリストはインタビューの説明を企業の製品ミックス開示と比較し、アパレル販売がフットウェアなしでカウントされていることを確認し、次にこれらの説明を独立した企業、産業、参加者証拠と三角測量し、さらなる確認のために差異を記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:15% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
グローバル価値推計は、パフォーマンス重視のスポーツおよびフィットネス衣料の需要のトップダウン評価から始まり、消費者および小売指標を年間メーカーレベルの出荷時販売に変換します。モデルはスポーツおよびフィットネス参加者数、年齢・性別別人口、報告されたアパレルユニットと平均販売価格、およびオンライン対オフラインのチャネルミックスを追跡します。それぞれが販売れる衣料の数、価格実現、または市場への経路に対する異なる影響を示します。多変量回帰はこれらの指標を過去の市場動向に関連付け、参加者数、価格設定、またはチャネルシフトが実質的に異なる経路を生み出す場合にシナリオ分析が使用されます。製品、スポーツ、エンドユーザー、チャネル、および地域シェアは、カテゴリー販売開示、関連する参加者証拠、およびチャネル報告から構築され、グローバル合計に調整されます。選択的なボトムアップチェックは、サンプリングされたブランドまたはサプライヤーの販売とチャネル証拠(両方が入手可能な場合の平均販売価格×数量を含む)をトップダウン結果と比較します。地域レベルのアパレルユニットが入手できない場合、人口、参加者数、およびカテゴリー販売指標が暗示される地域シェアのチェックを提供します。これらのインプットのギャップは、最も近い開示された類似物で境界を設定し、レビューのための明示的な不確実性範囲として保持されます。一次専門家は、アナリストが推計を確定する前に、予測ドライバーとセグメントパターンが実際の購買、価格設定、および流通条件を反映しているかどうかを確認します。
データ検証と更新サイクル
アナリストは市場推計を独立したブランド開示、公開活動・人口統計指標、チャネル証拠、および選択されたメーカーまたはサプライヤーチェックと三角測量します。説明のつかない動き、一貫性のないユニット、およびトップダウンと選択的ボトムアップ推計の間の重大な差異を調査し、各差異の原因を追跡し、承認前にアナリストレビューを完了します。重要なインプットが曖昧な場合、ソースがカバレッジを変更した場合、またはインタビューの説明が独立した証拠と矛盾する場合に再連絡が行われます。ソースが過去のデータを修正したり製品カバレッジを変更したりした場合、アナリストはシリーズを更新する前に修正を追跡します。モデルは年次で更新され、重大な市場イベント後にサイクル間で更新され、ソースの変更、計算、および境界の一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceのグローバルスポーツアパレル市場推計と他の公開推計との比較
公開推計は、カウントするトランザクションと製品、および需要をモデル化するために使用されるインプットが異なる場合があります。グローバルスポーツアパレル市場は、スポーツおよびフィットネスに使用されるパフォーマンス重視の衣料および関連アクセサリーからの年間メーカーレベルの収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰はこれらの指標を過去の市場動向に関連付け、参加者数、価格設定、またはチャネルシフトが実質的に異なる経路を生み出す場合にシナリオ分析が使用されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,040億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,217億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値3,040億米ドルを2年後として27.1%下回っています。より早い2025年ベースと低い記載予測成長率が、本レポートの2027年指標に対してより低い値に寄与する可能性があり、推計のフットウェア包含が製品プールを広げています。 |
| グローバルコンサルタンシーB | 3,994億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値3,040億米ドルを2年後として31.4%上回っています。推計にはスポーツフットウェア(最大の製品セグメント)が含まれており、カウントされる製品プールを広げています。 |
Mordor Intelligenceのアナリストは市場推計を独立したブランド開示、公開活動・人口統計指標、チャネル証拠、および選択されたメーカーまたはサプライヤーチェックと三角測量します。
レポートで回答される主要な質問
スポーツアパレル市場の規模と成長見通しはどのようなものですか?
市場は2026年に2,837億米ドルと評価され、2027年に3,040億米ドル、2032年には4,228億米ドルに達すると推定されており、2027年〜2032年のCAGRは6.82%です。
スポーツウェアへの需要を牽引しているものは何ですか?
女性の参加とブランドマーケティングが主要な需要要因です。米国では、女性テニス参加者数が2024年と比較して2025年に10%増加しました。
最大のシェアを持つアパレル製品カテゴリーはどれですか?
トップウェアが2026年に36.48%のシェアでトップとなりました。アウターウェアは最も速く成長する製品セグメントであり、2027年〜2032年のCAGRは7.1%です。
スポーツアパレルの主要企業はどこですか?
Nike Inc.、Puma SE、Lululemon Athletica Inc.、Adidas Group、New Balance Athletics Inc.が主要参加者です。
セクターの成長見通しを制限する可能性のある課題は何ですか?
偽造品が代替圧力を生み出しています。2025年、偽造通常スポーツウェアを意図的に購入した英国の回答者の38%が、偽造品が入手できない場合はより安価なブランドの代替品を選ぶと回答しました。
スポーツアパレル需要と予測成長をリードする地域はどこですか?
北米が2026年に48.47%の最大の地域シェアを占めました。中東・アフリカは最も速く成長する地域であり、2027年〜2032年のCAGRは8.8%です。