
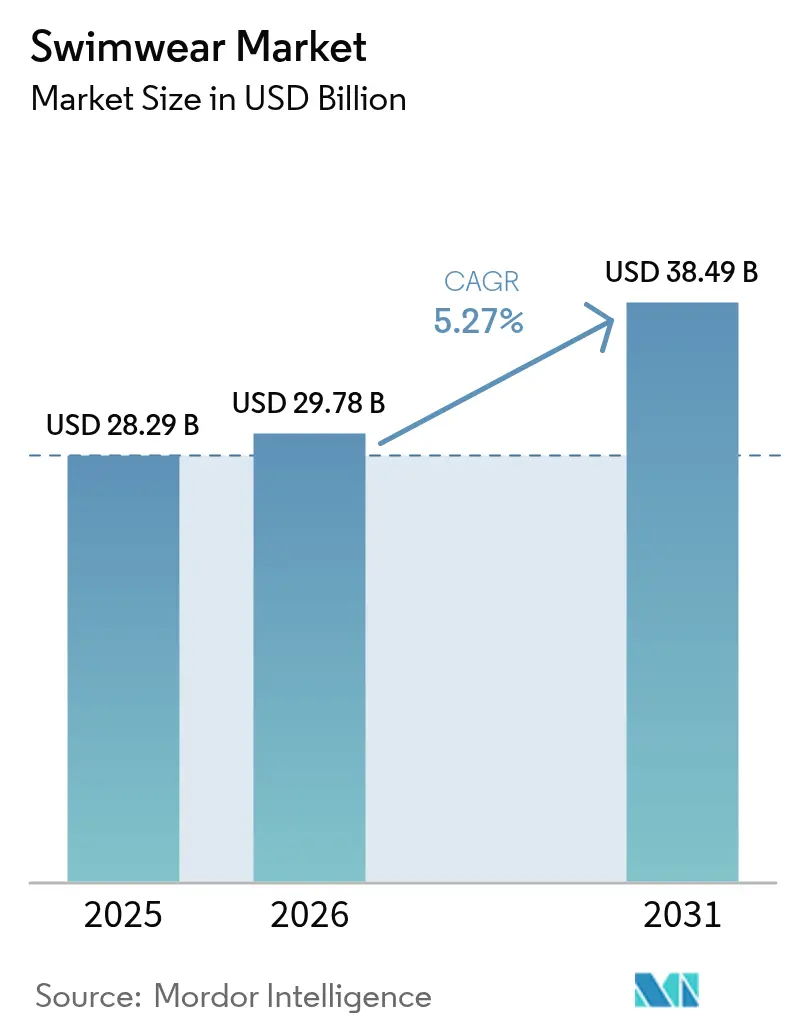
Mordor Intelligenceによる水着市場分析
水着市場規模は2026年に29.78 ビリオン 米ドルと評価され、2027年の31.35 ビリオン 米ドルから2032年には40.8 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.41%です。
オーストラリアにおける水泳参加者数の多さと、アラブ首長国連邦におけるウォーターパーク施設の拡大は、水着およびアクセサリーに対する異なる用途を生み出しています。リサイクルナイロンとスパンデックスは、差別化された衣料品でこれらの活動に対応するためのブランドの素材選択肢を提供していす。原材料価格の上昇はサプライヤーのコストを押し上げる一方、オンライン上での模倣品の識別困難さは、正規品購入に対する別の障壁を生み出しています。小売パートナーシップと地域流通は、さまざまな水泳シーンにわたって買い物客にこれらの製品提案を届けます。明確な水泳用途と差別化された素材を、買い物客が信頼できる小売ルートと組み合わせるブランドは、原材料コストの上昇や模倣品の圧力をより吸収しやすい立場にあります。
レポートの主要ポイント
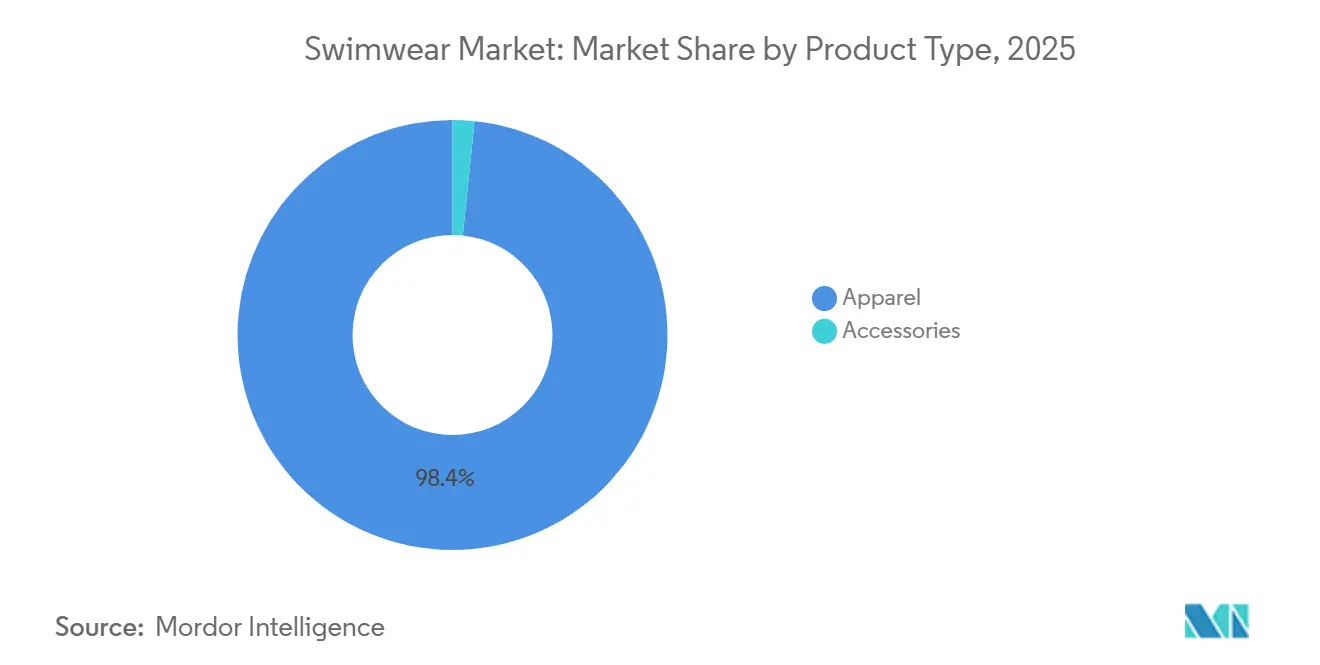
- 製品タイプ別では、アパレルが2026年の水着市場規模において98.37%のシェアを占めてトップとなり、キャップやゴーグルを含むアクセサリーは2027年~2032年の予測CAGRが5.71%と最も速い成長が見込まれています。
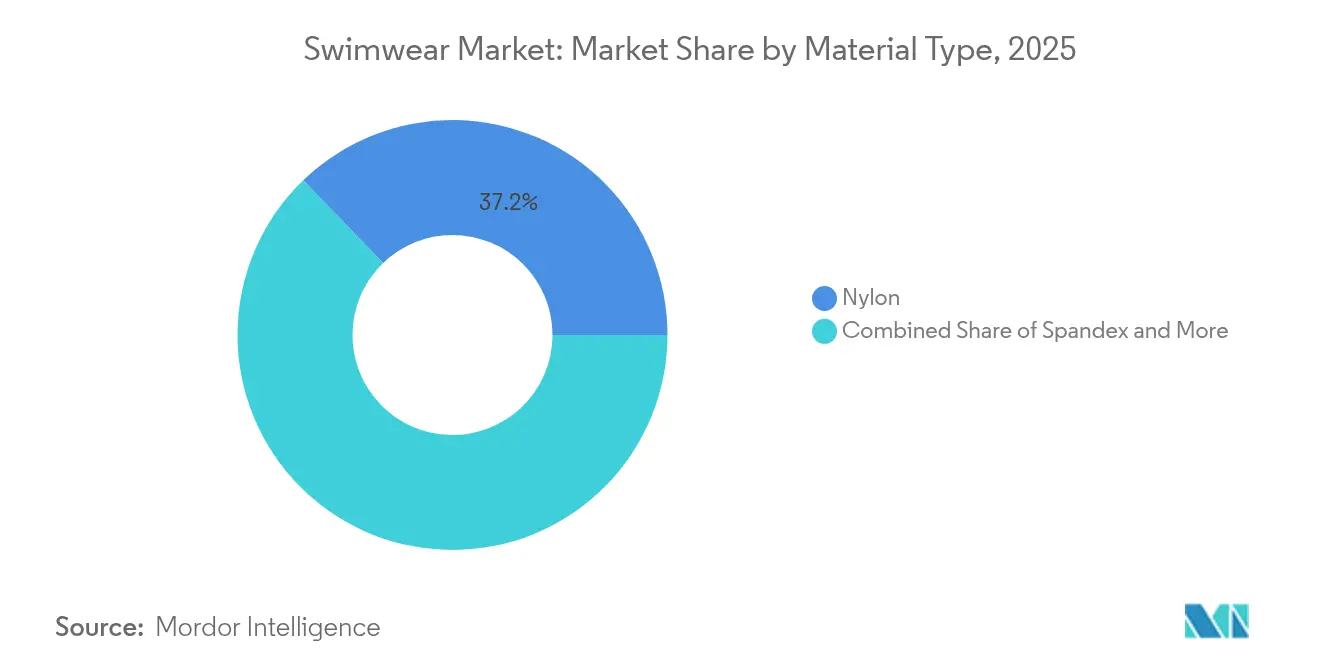
- 素材別では、ナイロンが2026年の水着市場シェアの37.16%を占め、スパンデックスは2027年~2032年の予測CAGRが6.22%と最も速い成長セグメントとなっています。
- 価格カテゴリー別では、マス製品が2026年の売上の81.89%を占め、プレミアム製品は2027年~2032年の予測CAGRが6.36%と最も速い拡大が見込まれていま。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の売上の32.71%を占めてトップとなり、オンライン小売店は2027年~2032年の予測CAGRが7.72%と最も速い成長が見込まれています。
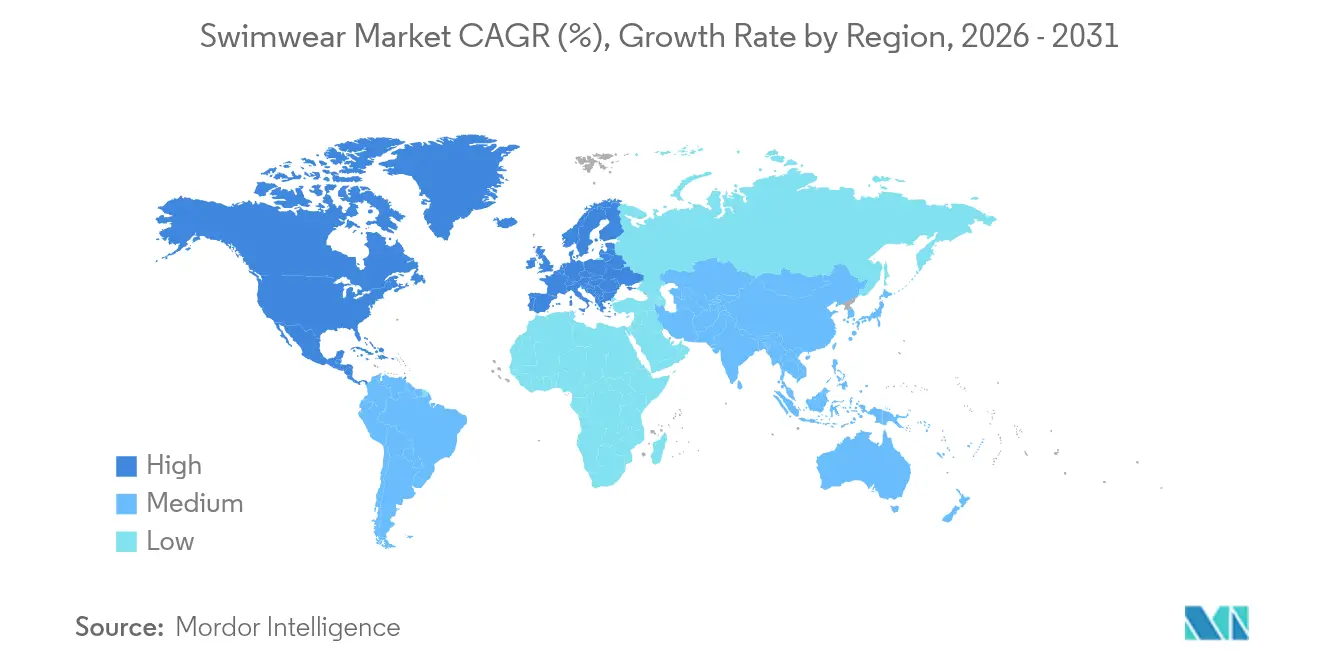
- 地域別では、北米が2026年の売上の32%を占め、最大の地域シェアを誇り、アジア太平洋は2027年~2032年の予測CAGRが6.48%と最も速い成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レクリエーション水上活動の人気上昇 | +2% | オーストラリア連邦 | 長期(4年以上) |
| 素材における技術革新 | +1.4% | グレートブリテンおよび北アイルランド連合王国 | 中期(2~4年) |
| ウォータースポーツおよびレジャー施設の拡大 | +1.3% | アラブ首長国連邦 | 長期(4年以上) |
| 水着術の進歩 | +1.1% | アメリカ合衆国、スペイン、イタリアおよびフランス | 中期(2~4年) |
| アスレジャーおよび多機能水着の台頭 | +0.7% | 北米、ヨーロッパおよびアジア太平洋 | 中期(2~4年) |
| 革新的かつファッション性の高いデザイン | +0.5% | インド共和国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レクリエーション水上活動の人気上昇
大規模な水泳参加者基盤は一般用途の水着を支え、組織的なレッスンは水着を使用する繰り返しの機会を生み出しています。2025年には、15歳以上のオーストラリア人推定3,483,000人が少なくとも1回水泳に参加しました。[1] 別途、シドニー・オリンピック・パーク・オーソリティの水泳センターは、2024年~2025年に101,595件のスイムスクールプログラム登録を記録しました。レッスン参加者にとって、水着は繰り返しのプールセッションに対応できるものでなければならず、耐久性が商業的に重要な要素となってます。レッスン対応の水着は、この確立された参加者基盤の中で繰り返し発生する買い替え需要に応えるものです。
素材における技術革新
素材革新は、ライニングだけでなく表地も製品選択の一部とすることで、水着の需要を拡大できます。2025年5月、Sheep Inc.は、100% ZQ認証のReda Active メリノウール表地と生分解性Yarnawayライニングを使用した4種類のメンズ水着ショーツデザインを発売しました。[2] 同ブランドは、このライニングが従来の合成メッシュに関連するマイクロプラスチック残留物を回避すると述べました。メリノ・スイム・ショーツはグレートブリテンのストアフロントを通じて提供されています。合成メッシュの代替品求める購入者にとって、これは衣料品の構造に関する具体的な選択肢を生み出します。商業的機会は目に見えにくいコンポーネントにまで及び、素材の差別化を馴染みのある水着ショーツのフォーマットの内側でも継続させることができます。
ウォータースポーツおよびレジャー施設の拡大
アラブ首長国連邦アブダビのヤス・ウォーターワールドは、2025年に20以上のアトラクションを追加し、2026年にはさらに11を追加しました。これらの追加により、パークは70以上のライド、スライド、およびアトラクションを擁するに至りました。運営者はパーク全体で適切な水着の着用を義務付けています。同パークのショップは、水着を持参しなかったゲストに水着を販売しています。アトラクション基盤の拡大は、衣料品の着用要件と使用時点での購入オプションを組み合わせた需要機会を支えます。このチャネルに対応するサプライヤーは、準備不足の来場者が参加できるかどうかを適切な水着の入手可能性が左右する、即時使用目的の購入に対応できます。
水着技術の進歩
フィットネス水着、再生可能素材技術に対し、衣料品の魅力において機能的な適合性が依然として中心的な役割を果たす商業的な用途を提供します。Arena SpAは、エラストマーが70%植物由来のLYCRA EcoMadeファイバーを使用したVitalife水着コレクションを発表し、2025年12月4日からオンラインで入手可能になると告知しました。Arena SpAは、このファイバーがオリジナルのLYCRAパフォーマンスを維持し、塩素、紫外線、日焼け止めによる劣化に耐性があると述べました。スペインのストアフロントでは、フィットネス水泳、ラップ水泳、水中エアロビクス、レクリエーション向けのVita Life O Back水着を提供しています。これにより、変更された素材の原産地が確立された水中用途と結びつき、再生可能素材を求める購入者に明確な製品オプションが提供されます。再生可能素材のポジショニングは、素材が塩素、日光、日焼け止めへの暴露にも対応している場合、フィットネス水着においてより明確な用途を持ちます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 模倣品およびグーマーケット製品 | -0.4% | 大韓民国 | 中期(2~4年) |
| 原材料コストの変動 | -0.7% | インド共和国 | 短期(2年以内) |
| 激しい競争とブランドの飽和 | -0.3% | グレートブリテンおよび北アイルランド連合王国 | 中期(2~4年) |
| 季節的な需要変動 | -0.2% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
模倣品およびグレーマーケット製品
真正性への不確実性は、買い物客がオンラインでブランドの製品を確実に識別できない場合、正規の水着の購入を妨げる可能性があります。2025年8月29日に発表された調査結果において、ソウル市は海外オンラインプラットフォームから検査した水着3点すべてが模倣品であったと述べました。同じ調査において、市は無断使用された正規品の画像が消費者にとってオンラインで模倣品を識別することを困難にしていると述べました。正規販売者にとって、これは商業的な障壁を生み出します。なぜなら、製品画像だけでは価格プレミアムの背後にある真正性を証明できない可能性があるからです。ソウル市は、海外オンラインプラットフォームに対し、調査で特定された模倣品の販売停止を要請ました。この真正性確認の負担は、買い物客が衣料品の原産地に確信を持とうとする間、正規品の購入を遅らせる可能性があります。
原材料コストの変動
インドでSpeedoを製造、販売、流通するPage Industriesは、2026年3月31日に終了したFY2026の終盤にかけて、主要原材料全体にわたる会社全体のインフレ圧力が強まったと報告しました。[3] 原材料価格の上昇は、衣料品生産が収益に貢献する前に回収しなければならないコストを増加させます。水着サプライヤーにとって、これは生地を完成品の衣料品に変えるコストに加えて、マージンの制約を生み出します。Pageの当初の会社全体の対応は、価格設定だけでなく、戦略的調達、在庫計画、サプライチェーンの最適化、および生産性向上を重視しました。この制約は、業務改善が相殺しなければならない追加的な素材負担です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アパレの規模と競争要件アパレルは2026年の水着市場規模において98.37%のシェアを占めました。2026年4月14日、Megan Thee Stallionは女性用および男性用スタイルを含む第2弾Hot Girl Summer水着コレクションを発表しました。メンズ衣料品の追加により、同じコレクションのアイデンティティのもとで対応する着用者グループが拡大しました。
キャップやゴーグルを含むアクセサリーは最も速い成長セグメントであり、2027年~2032年の予測CAGRは5.71%です。ワールド・アクアティクスの2026年2月のオープンウォータールールは、競技において承認された水泳キャップなしでスタートした選手を失格とします。この承認条件により、キャップはそれらのイベントへの参加資格に関連するものとなり、サプライヤーにより広いアクセサリーカテゴリー内での明確な用途を提供します。このルールはワールド・アクアティクスの競技に適用されるため、定義された用途はそれらのイベントの参加者をカバーするものであり、一般的なレクリエーション水泳者ではありません。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
素材タイプ別:
確立された素材における再生原料ナイロンは2026年の水着市場シェアの37.16%を占めました。FY2025において、SpeedoはインドでECONYL糸を使用した生地を採用しました。AquafilはECONYLを製造しており、これは100%廃棄物から作られたナイロン6ポリマーです。この最大セグメントにとって、このルートは再生素材を特定の水着用途と結びつけ、衣料品メーカーがナイロンベースの製品仕様の中で原料の原産地を検討できるようにします。廃棄物ベースの原料は、別の素材ファミリーへの切り替えを必要とせず、ナイロン内での調達上の差別化を衣料品メーカーに提供します。
スパンデックスは最も速い成長セグメントであり、2027年~2032年の予測CAGRは6.22%です。2025年10月までに、SpeedoはHyosung TNCの廃棄漁網由来のポストコンシューマーナイロンとリサイクルスパンデックの80/20ブレンドであるOcean Flexを使用したアウトドア水着を発売しました。Hyosung TNCはHung Yenをミルパートナーとして、両方の100%リサイクルファイバー原料を供給しました。スパンデックスサプライヤーにとって、このレンジはリサイクルナイロンと並んでリサイクルエラストマーの商業的な用途を示しています。両コンポーネントを供給することで、テキスタイルパートナーはブレンド生地のリサイクルコンテンツ仕様に対応できます。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
カテゴリー別:
価格アクセシビリティとラグジュアリーポジショニングマス製品は最大セグメントであり、2026年の売上の81.89%を占めました。2025年5月のデビュー時、Megan Thee Stallionの18点からなるHot Girl Summerコレクションは16米ドルから28米ドルの価格帯で設定されましたこの期間限定オファーは、独占的な小売パートナーシップを通じてアメリカ合衆国の約500店舗のウォルマートに展開されました。ここでのマスポジショニングは衣料品の価格に基づいており、セレブリティデザインのコレクションが手頃な価格帯で競争できるようにしています。
プレミアム製品は最も速い成長セグメントであり、2027年~2032年の予測CAGRは6.36%です。G-IIIは、2025年12月31日に終了したブランドの年度を対象とするFY2026において、Vilebrequinのブランド全体の売上が低一桁台の成長を記録したと報告しました。経営陣は成長を平均小売単価の上昇に帰因させ、リゾートウェアやアクセサリーを含むラグジュアリー水着およびライフスタイルオファリングへの継続的な需要を挙げました。この組み合わせは、認知度の高いブランドの価格ポジションを維持することに基づいたプレミアム戦略を支えます。
流通チャネル別:
店舗プログラムとデジタル卸売アクセススーパーマーケットおよびハイパーマーケットは最大セグメントであり、2026年の売上の32.71%を占めました。2025年6月18日、イオリテールは日本の関東、北陸・信越、東海、近畿、中国・四国地方の約220店舗のイオンおよびイオンスタイル店舗とオンラインを対象とした女性向けリゾート水着プログラムを開始しました。このレンジは最大約225のデザイン・カラーの組み合わせを提供し、品揃えは店舗によって異なり、水着を取り扱わない店舗もありました。サプライヤーにとって、これは実質的な店舗プログラムにわたって展開できる、調整された季節的品揃えを中心に構築されたチャネルを示しており、地域ごとの選択を維持しています。商業的なレバーは、均一なブランド店舗オファーとは異なる要件を生み出す、店舗固有の品揃え決定と結びついた流通規模です。
オンライン小売店は最も速い成長セグメントであり、2027年~2032年の予測CAGRは7.72%です。2025年5月から2026年4月にかけてJOORを通じて再販目的の卸売購入を行った水着小売業者の中で、上位5社のバイヤーはすべてマルチブランドのeコマースサイトでした。これらのバイヤーとの卸売関係は、直接消費者向け小売を必要とせずにオンライン品揃えへの参入ルートをサプイヤーに提供します。Wacoalの子会社である専門店オペレーターのAiは、サン・アイ・リゾートを運営し、2026年4月1日時点で日本に24店舗を展開していました。その他の流通チャネルには、2026年7月28日に報告された週の女性用水着売上が2025年の同週比29%増となったジョン・ルイスなどのデパートが含まれます。
地域分析
北米の水着市場
北米は2026年の水着市場シェアの32%を占め、地域の中で最大でした。2026年3月、ターゲットはアメリカ合衆国の女性用水着において主要な市場シェアポジションを保持していると述べました。このランクにより、同小売業者は米国の女性用水着カテゴリーへのアクセスを求めるサプライヤーにとって特定の流通機会となっています。p>
アジア太平洋の水着市場
アジア太平洋は最も速い成長地域であり、2027年~2032年の予測CAGRは6.48%です。2026年7月、フィナンシャル・エクスプレスはAmazonインドの声明を報じ、同社の水着カテゴリーが2026年の年初来で前年比3倍の成長を記録したと述べました。韓国では、ザ・ネイチャー・ホールディングスが子会社のインドア水に特化した水着の売上がFY2025第3四半期に前年比3.2%増となった一方、より広い水関連アパレルおよびギアの売上は減少したと報告しました。インドにおけるオンラインカテゴリーの成長と、韓国においてインドア水泳レンジがより広い品揃えを上回るパフォーマンスを示していることは、小売流通とアプリケーション重視の衣料品に対する異なる商業的機会を示唆しています。
ヨーロッパ、南米、中東・アフリカにわたる地域の小売業者やサーフブランドの事業は、フィッティングスペース、オペレーター、ファッション店舗のさまざまな役割を示しています。ヨーロッパでは、ポルトガルのブランドDropeが2025年7月初旬にポルト近郊にショールームをオープンし、オンラインビジネスに予約制フィッティングを追加しました。南米では、Salpimar S.A.が2025年半ばにウルグアイでBillabongサーフブランドの直接運営を引き継ぎました。中東・アフリカでは、Pacrunが2026年5月27日にドバイに初の海外店舗をオープンし、水着を含むユースファッションカテゴリーを提供しました。フィッティングアクセスを求めるブランドは、マルチカテゴリーファッション店舗での棚スペースを求めるブランドとは異なるパートナー能力を必要とします。
地域版
規制の枠組みと見通し
選択された法域は、対象製品を現地市場に投入する水着メーカーまたは輸入業者の観点から比較されています。英国の項目はグレートブリテンのテキスタイル表示の枠組みに焦点を当てています。商業的な区別は、製品情報義務と正式な適合性評価を追加する市場アクセスプロセスの間にあります。サウジアラビアでは、対象テキスタイルはSASO認定機関からのサプライヤー適合性認証と、宣言および化学安全試験報告書を含む技術ファイルを必要とします。
規制表
| 決定要因 | アメリカ合衆国 | 英国 | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | グレートブリテンの取引基準局 | 工業報化部 | インメトロ | サウジ規格・計量・品質機構 |
| 主要な法令または方向性 | ケアラベリング規則、16 CFR 423;2025年3月に受理されたデジタルラベル申請 | テキスタイル製品(表示および繊維組成)規則2012 | GB 18401-2010;2028年1月1日施行予定の推奨規格FZ/T 73013-2025 | ポルタリア118/2021;2026年~2027年適合性評価アジェンダ | 強制テキスタイル製品規則、第2版;2026年3月の法律整合提案 |
| 商業的効果 | 販売前に対象アパレルのケア指示を実証する | グレートブリテンにおいて、該当する場合は異なるコンポーネントの含有量を含む繊維含有量を表示する | 強制安全クラス;推奨水着規格に基づく条件付き速乾テスト | 必要な製品ラベルと情報の下流での保存 | 適合性認証と技術ファイル;認証モデルはテキスタイルカテゴリーによって異なる |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
アメリカ合衆国とグレートブリテンは中程度の評価を受けており、サプライヤーはケアまたは組成情報の義務を負い、アメリカ合衆国のデジタルラベル申請は現行規則を変更しないままとなっています。ブラジルの中程度の評価と変化なしの方向性は、必要なラベルと小売情報の保存を反映しており、2026年~2027年のアジェンダが手続き上のレビューの枠組みを提供しています。中国はGB 18401-2010の強制適用を維持しており、推奨規格FZ/T 73013-2025は2028年1月1日に2017年規格に取って代わる予定です。特殊性能水着を除外し、その機能を表示したニット水着の主生地にのみ速乾テストを追加することで、このベンチマークを使用する生産者の強化を支持しています。サウジアラビアの低評価は認証と技術ファイル作業を反映しており、変化なしは現行の第2版の枠組みと2026年3月の提案の法律整合目的に基づいています。
バリューチェーンの段階
バリューチェーンは、サプライヤーが収益を得るさまざまな活動を通じて、テキスタイル供給、衣料品製造、およびブランド流通を比較しています。Aquafil O'Maraはアクティブ水着向けのテキスタイル素材を供給し、Hyosung TNCは糸と生地を供給し、染色サービスを提供しています。これらの能力により、素材サプライヤーは糸、生地、染色サービスから収益を得る一方、衣料品工場とブランドは完成品の衣料品製造と卸売および直接小売販売から別途収益を得ます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| テキスタイル素材の生産と加工 | Aquafil O'MaraおよびHyosung TNCなどのテキスタイルサプライヤー | 糸および生地の販売;染色サービス収益 | 衣料品仕様に対する素材の組み合わせの認定 | 生産にコミットする前に代替素材の組み合わせを認定する |
| 完成品の衣料品製造 | Arena SpAのTier 1ネットワークにあるScavi Hue Joint Stock Company、Sheico Vietnam Co. Ltd.、Nantong Highland Garments Co. Ltd.などの水着工場 | 完成品の衣料品製造販売 | 承認された工場関係への依存 | 認定工場全体に生産コミットメントを分散させる |
| ブランド流通と小売 | Arena SpAなどのブランド小売業者 | 卸売および直接小売製品販売 | ブランドが直接販売を持たない市場へのアクセス | 直接販売と販売代理店カバレッジを組み合わせる |
| 情報源: Mordor Intelligence | ||||
Arena SpAのネットワークにあるTier 1水着工場は、衣料品製造をテキスタイル原料へのアクセスとは別の依存関係にしています。糸サプライヤーを単独で交換するだけでは、完成品の衣料品が必要な仕様で製造できることを保証できません。したがって、素材の代替は衣料品工場との認定が必要であり、レジリエンスは原料と製造オプションの組み合わせに依存しています。
競合環境
市場集中度
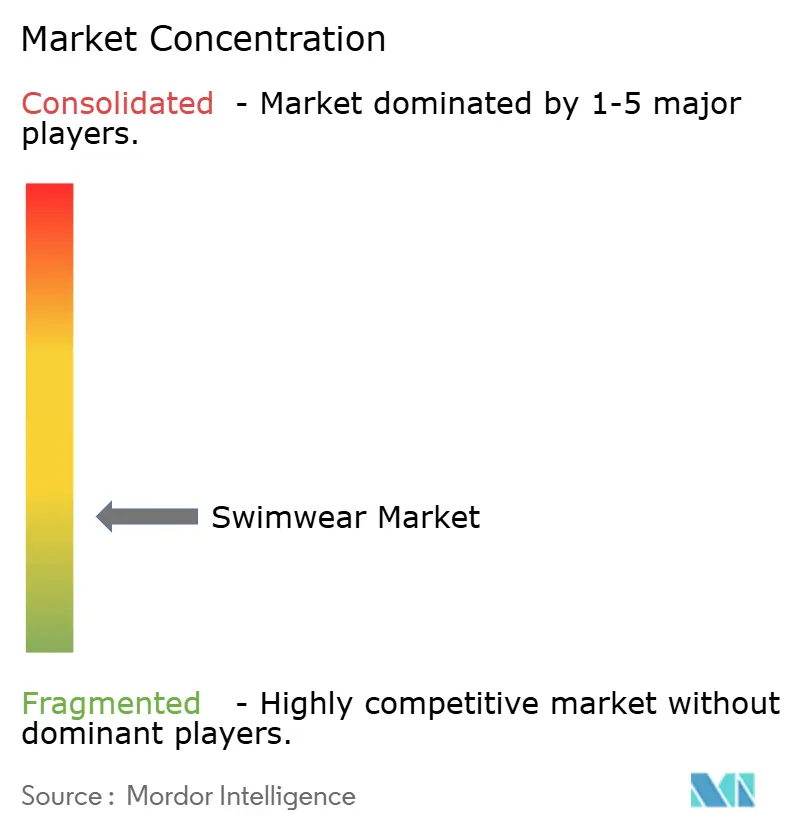
競合フィールドは中程度に分散しており、Pentland Group Limited、Adidas AG、Puma SE、Nike Inc.、Arena SpAが主要プレイヤーの中に含まれます。Pentland GroupのPentland Brands部門はSwimming(水泳)ブランドのSpeedoを所有しています。2025年7月、adidasブランドはダイバーのトム・デイリーと水着コレクションを発売しました。Pumaはドイツでオンラインにて女性用水着を販売しており、NikeのアメリカのオンラインストアではNike Swimのスーツ、トップス、ボトムスを販売しています。Arena SpAのトレーニング、レーシング、ビーチウェアのレンジとゴーグルは、水泳専門ブランドが競技とレジャーの両方の購入者にどのように対応できるかを示しています
競技環境へのサプライヤーアクセスは、チャレンジャーが消費者小売を超えて競争する方法を提供します。2025年6月、ワールド・アクアティクスはTYR Sport Inc.をシンガポール2025選手権のテクニカル水着および機器の独占グローバルサプライヤーに指名し、このパートナーシップは2029年まで継続すると発表されました。TYR Sport Inc.は上記の主要5社の外に位置しており、これはチャレンジャーにとっての機関向け供給機会となっています。
国際流通は、競争の方向性の中心にパートナーを通じた実行を置きます。Arena GroupはFY2025の事業フットプリントにおいて販売代理店を通じて119カ国にサービスを提供しました。このようなリーチにより、販売代理店がブランドの水泳提案を提示する能力が競争の実際的な部分となり、国際的なカバレッジが地域の購入者が製品に接する方法と結びつきます。EU規則1007/2011は、欧州連合内で販売されるテキスタイル製品に対し、耐久性があり、判読可能で、目に見え、アクセス可能な繊維組成表示を、ラベルをしっかりと取り付けた上で要求しています。ブランドが販売代理店を通じてEUに参入する際には、組成情報が製品とともに伝達される必要があるため、カバレッジの拡大には一貫したラベリングも必要です。
水着産業のリーダー企業
-
Pentland Group Limited
-
Adidas AG
-
Puma SE
-
Nike Inc.
-
Arena SpA
- 注:主要企業の掲載順は順位を示すものではありません。
水着市場 このレポートでカバーされる企業
- Jockey International Inc.
- LVMH Moët Hennessy Louis Vuitton
- Nike Inc.
- Pentland Group Limited
- Arena SpA
- Puma SE
- Adidas AG
- Swimwear Anywhere Inc.
- Boardriders Inc.
- TYR Sport Inc.
- Bondi Brands Group (Seafolly)
- La Perla S.r.l.
- Marysia LLC
- Triangl International LLC
- La Jolla Group
- Wacoal Holdings Corp.
- Reliance Industries Limited (Zivame)
- Summersalt Inc.
- Calzedonia SpA
- Perry Ellis International Inc.
市場参加者にとっての主要な機会
この機会は、オーストラリアにおける子供用水着の用途とEU輸入業者向けに開発されたコレクションを比較し、定義されたバイヤーを参加と規制遵守のニーズに結びつけています。オーストラリアスポーツ委員会は、2025年に0歳から14歳のオーストラリア人の子供1,124,000人が少なくとも1回水泳をしたと推定しています。EUの一般公衆向け衣料品制限は、均質素材において総PFHxAおよびその塩が25 ppb以上、または総PFHxA関連物質が1,000 ppb以上の場合、2026年10月10日から適用されます。その日付以前に市場に投入された製品および混合物には適用除外があります。
市場機会表
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| オストラリアにおける子供向けスイムレッスン品揃え | 2025年のオーストラリアの子供の水泳参加推定数 | 水泳レッスン用の衣料品を選ぶ家族 | スイムスクールと協力してレッスン用スーツを提供する | レッスンプログラムの家族へのアクセスの確保 | 既存の子供向けレンジを持つArena SpA |
| オーストラリアにおける子供向けレジャー水着の調整 | 2025年の同じオーストラリアの子供参加者基盤 | 女の子のレジャー水着を選ぶ家族 | 調整されたワンピースとセパレートオプションを構築する | セパレートピース間での一貫したフィットの維持 | 女の子用水着とセパレートを持つBondi Brands Group (Seafolly) |
| EU輸入業者向けの文書化された水着コレクション | 2026年10月10日施行のPFHxA衣料品制限 | 新たに市場投入される一般公衆向け水着の輸入業者 | 素材を閾値に対して検証し、バイヤー向けの文書を提供する | 均質素材レベルでの組成確認 | Arena SpAおよびBondi Brands Group (Seafolly)などの水着ブランド |
| 情報源: Mordor Intelligence | |||||
既存の子供向けレンジにより、Arena SpAとSeafollyは特定の水泳用途を開発するための製品基盤を持っていす。新しいEUコレクションについては、制限の均質素材基準により、原料の検証が商業的な概要の一部となります。中心的な機会は、特定された用途と目的地を中心に構築された品揃えであり、同じバイヤーの決定に向けて衣料品デザインと文書化された素材組成が準備されています。
最近の産業開発事情 水着市場
- 2026年5月:Pacrunがドバイのモール・オブ・ザ・エミレーツに初の海外店舗をオープンし、水着を含むユースファッションカテゴリーを提供しました。
- 2026年5月:ターゲットがSolid & Stripedとの期間限定水着コレクションを発表し、5月31日から一部店舗とTarget.comで独占販売する予定です。
- 2026年4月:Megan Thee Stallionが第2弾Hot Girl Summer水着コレクションを発売し、メンズスタイルを追加しました。独占小売パートナーのウォルマートは、発売時に米国の約500店舗とオンラインでこの期間限定コレクションを提供しました。
水着市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界の水着市場は、水着アパレルおよびキャップやゴーグルなどのアクセサリーに対する年間小売レベルの消費者支出を測定しています。これらの販売は、品タイプ、素材、価格帯、小売チャネル、および世界中のすべての国の地域によって分類されています。
スコープの除外:個別に販売されるテキスタイル繊維および生地、小売販売前のメーカーまたは卸売の水着販売、プール入場料および水泳指導サービスは除外されています。
セグメンテーションの概要
- 製品タイプ別
- アパレル
- 水着(スイムスーツ)
- ビキニ
- タンキニ
- スイムトランクス/ショーツ
- スイムブリーフ/ジャマー
- ラッシュガード
- その他
- アクセサリー(キャップ、ゴーグル等)
- アパレル
- 素材タイプ別
- ナイロン
- ポリエステル
- スパンデックス
- その他の素材タイプ
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店
- オライン小売店
- その他の流通チャネル
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 北米その他
- ヨーロッパ
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- オランダ
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- ニュージーランド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
オーストラリアスポーツ委員会のAusPlay参加統計、世界銀行の世界統合貿易ソリューション貿易記録、欧州委員会のテキスタイル表示ガイダンス、ワールド・アクアティクスの競技規則、および調和システムの水着コードなどの国内関税分類は、水泳参加、製品移動、表示要件、および使用条件に関する公開指標を提供しています。これらのソースは、世界の小売市場における需要機会、素材および製品分類、規制の文脈、および独立した貿易シグナルの枠組みを構築するのに役立ちます。
Page Industriesの提出書類を含む企業の年次報告書および投資家向け資料は、製品エクスポージャー、コスト、および流通に関する補足情報を提供し、信頼できるビジスプレスは日付のある発売、小売プログラム、およびチャネルの変更を確認できます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられています。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたる水着ブランドおよびアクセサリーの経営幹部、素材および衣料品サプライヤー、小売バイヤー、および地域流通リーダーを対象とします。回答者は、製品ミックス、価格設定、小売販売実績、チャネルシェア、および地域状況に関する二次調査の結果を確認します。ギャップは的を絞ったフォローアップのために記録され、公開提出書類、貿易指標、および小売業者の開示に対して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:43% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小規プレイヤー:25% | マネージャー:45% | 南北アメリカ:33% |
市場規模算定と予測
このモデルは、トップダウンの市場ビューから米ドルでの世界年間小売価値を推定し、次に選択された合計をサンプリングされた小売価格に推定販売数量を乗じたものと、信頼できる入力が利用可能な場合はサプライヤーまたはチャネルのロールアップで確認します。製品、素材、マス対プレミアム、小売チャネル、および地域シェアは、報告された販売ミックス、小売業者の品揃えの証拠、ブランドの開示、関税貿易パターン、およびインタビューから構築され、貿易価値は小売販売合計ではなく方向性の確認として使用されます。主要指標には、需要のための水泳参加と水上施設活動、購入あたりの収益のための小売価格と製品ミックス、チャネル動向のためのオンラインおよび店舗販売の開示、価格とマージン条件のための繊維および衣料品原料コストが含まれます。予測は、これらの需要、価格、チャネル、およびコストドライバーに関するシナリオ分析を使用し、季節的需要と地域差に対する感度チェックを行います。一次回答者は変数レベルの予測の方向性と実際の関連性をレビューします。欠落している選択的なボトムアップ入力は、比較可能な製品、小売業者、および企業の開示で境界を設定し、未解決のギャップは根拠のない精度で埋めるのではなく、追加のソース確認のためにフラグが立てられます。
データ検証と更新サイクル
アナリストは、企業の開示、貿易記録、小売業者情報、およびインタビューの証拠にわたって市場合計とセグメントの動きを三角測量し、前期間および独立した需要シグナルに対する異常と重大な差異を調査します。第2のアナリストがサインオフ前にソースのトレーサビリティ、計算、および境界の一貫性をレビューし、矛盾する定義、説明のないシフト、または重大なデータギャップが推定値を変える可能性がある場合、アナリストは関連する回答者に再連絡します。証拠基盤は毎年更新され、重大な業界または規制上のイベントの後にサイクル間で更新され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceの水着市場規模と他の公表推定値との比較
公された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。世界の水着市場は、水着アパレルおよびキャップやゴーグルなどのアクセサリーに対する年間小売レベルの消費者支出を測定しています。
主要なギャップドライバーには、研究の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要指標には、需要のための水泳参加と水上施設活動、購入あたりの収益のための小売価格と製品ミックス、チャネル動向のためのオンラインおよび店舗販売の開示、価格とマージン条件のための繊維および衣料品原料コストが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.35 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 24.1 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の値31.35 ビリオン 米ドルを1年後として23.1%下回っています。公表されているプラス6.3%のCAGRは2026年の推定値以降の成長を示しており、より早い測定年が2027年の推定値よりもい値に寄与する可能性があります。 |
| グローバルコンサルタンシーB | 27.67 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の値31.35 ビリオン 米ドルを1年後として11.7%下回っています。公表されているプラス7.4%のCAGRは2026年の推定値以降の成長を示しており、より早い測定年が2027年の推定値よりも低い値に寄与する可能性があります。 |
Mordor Intelligenceのアナリストは、企業の開示、貿易記録、小売業者情報、およびインタビューの証拠にわたって市場合計とセグメントの動きを三角測量し、前期間および独立した需要シグナルに対する異常と重大な差異を調査します。
レポートで回答される主要な質問
水着市場の規模と予測成長率は?
市場は2027年に31.35 ビリオン 米ドルと推定され、2032年までに40.8 ビリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは5.41%です。
水泳用アパレルおよびアクセサリーの需要を支えるものは何ですか?
水泳参加と水上レジャー施設の運営が製品使用を支えています。2025年には、15歳以上のオーストラリア人推定3,483,000人が少なくとも1回水泳をしました。
どの製品タイプが水着の売上をリードしていますか?
アパレルは2026年の売上の98.37%を占め、最大の製品セグメントとなっています。
水着の主要な競合企業はどこですか?
主要プレイヤーにはPentland Group Limited、Adidas AG、Puma SE、Nike Inc.、Arena SpAが含まます。
水着販売の成長を制約する可能性があるものは何ですか?
原材料のインフレはサプライヤーのコストを押し上げ、オンラインでの模倣品の識別はバイヤーの真正性確認の負担を生み出します。Page Industriesは、FY2026の終盤にかけて会社全体の原材料インフレが強まったと報告しました。
どの地域が水着需要をリードし、最も速い拡大が予測されていますか?
北米は2026年の売上の32%を占め、アジア太平洋は2027年~2032年のCAGRが6.48%と最も速い成長が予測されています。