
Mordor Intelligenceによるたばこ市場分析
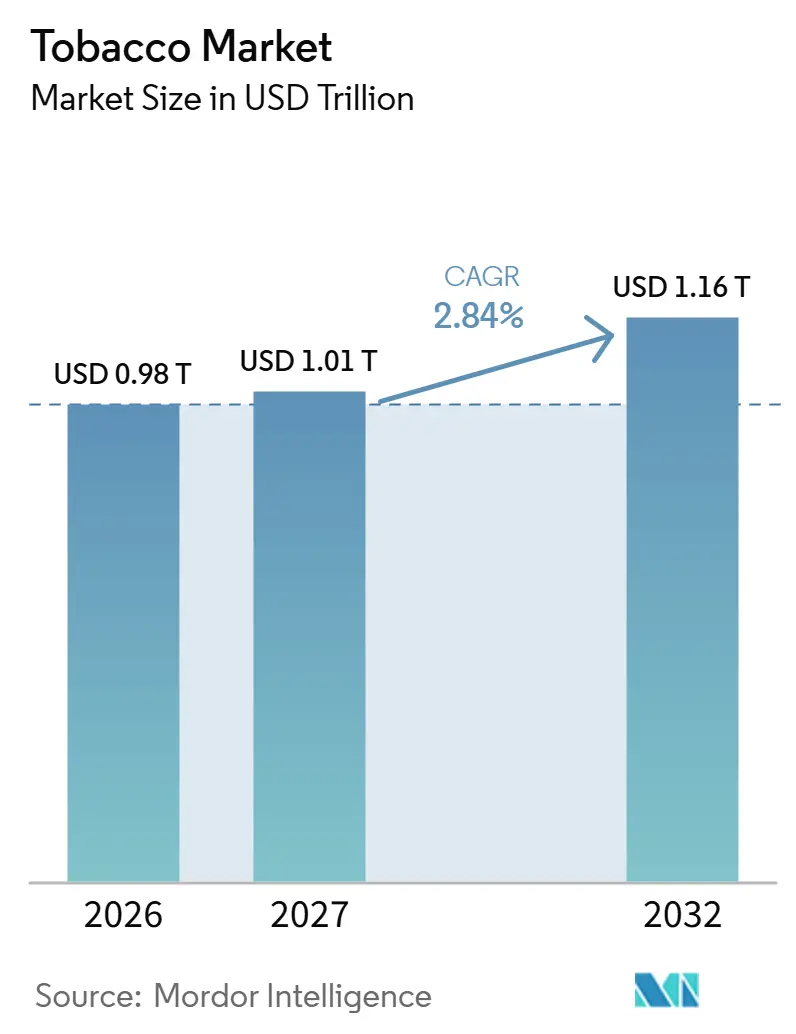
タバコ市場規模は2026年に0.98 トリリオン 米ドルと評価され、2027年の1.01 トリリオン 米ドルから2032年には1.16 トリリオン 米ドルへ、予測期間(2027年~2032年)のCAGR 2.84%で成長すると推計されています。
成長シナリオは、代替ニコチン形態(ベイピングを含む)の採用と反復的なタバコ使用を組み合わせたものであり、規制がどの製品が購買者に届くかを決定している。サプライヤーは、より広範な製品ポートフォリオと国別の市場アクセス活動を通じて対応している。インドにおける価格感応度は、増税の転嫁を購買力と生産者経済性への競合する圧力とする。したがって、拡大は合法的な代替形態を通じて反復的なユーザーにサービスを提供できるサプイヤーに有利に働く。
主要レポートのポイント
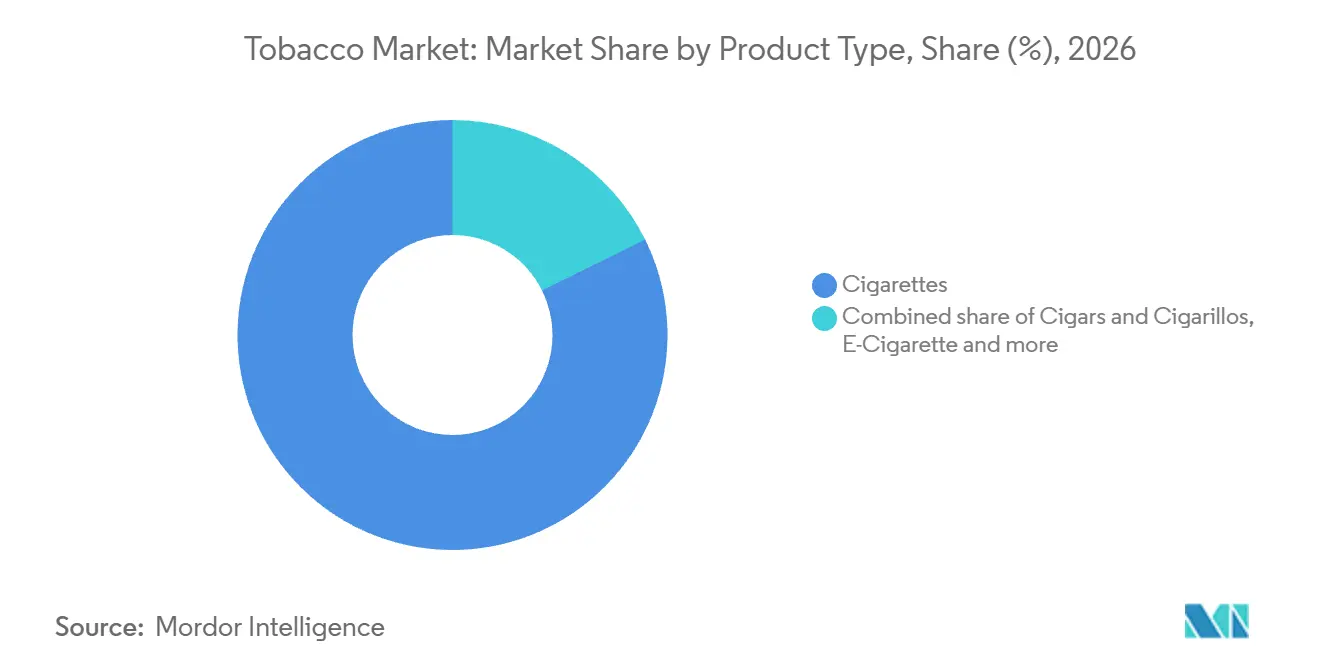
- 製品タイプ別では、2026年に紙巻きタバコがタバコ市場シェアの82.33%を占め、加熱式タバコ製品は2027年~2032年の予測CAGRが3.89%と最も成長が速いセグメントです。
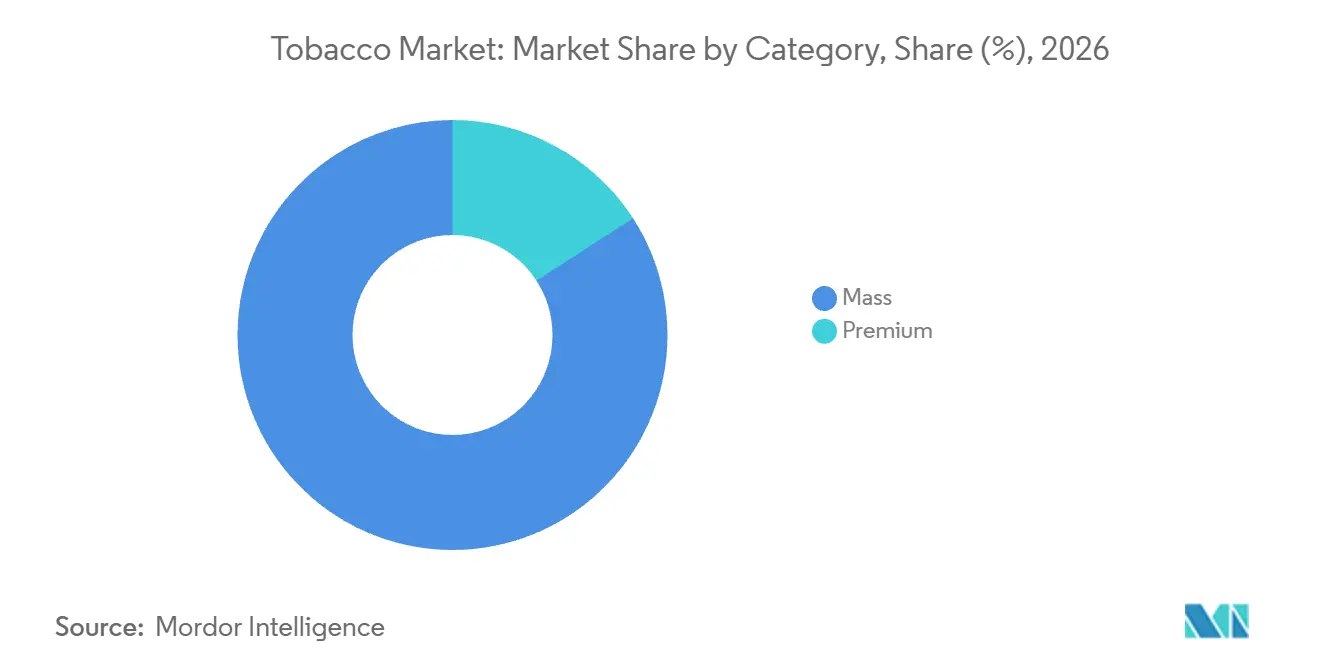
- カテゴリー別では、2026年にマスがタバコ市場規模の84.14%のシェアで首位となり、プレミアムは2027年~2032年の予測CAGRが4.31%と最も成長が速いセグメントです。
- エンドユーザー別では、2026年に男性が75.37%の最大シェアを占め、女性は2027年~2032年の予測CAGRが4.03%と最も成長が速いセグメントです。
- 流通チャネル別では、2026年にコンビニエンスストア・食料品店が52.36%のシェアで首位となり、オンライン小売店は2027年~2032年の予測CAGRが5.08%と最も成長が速いセグメントです。
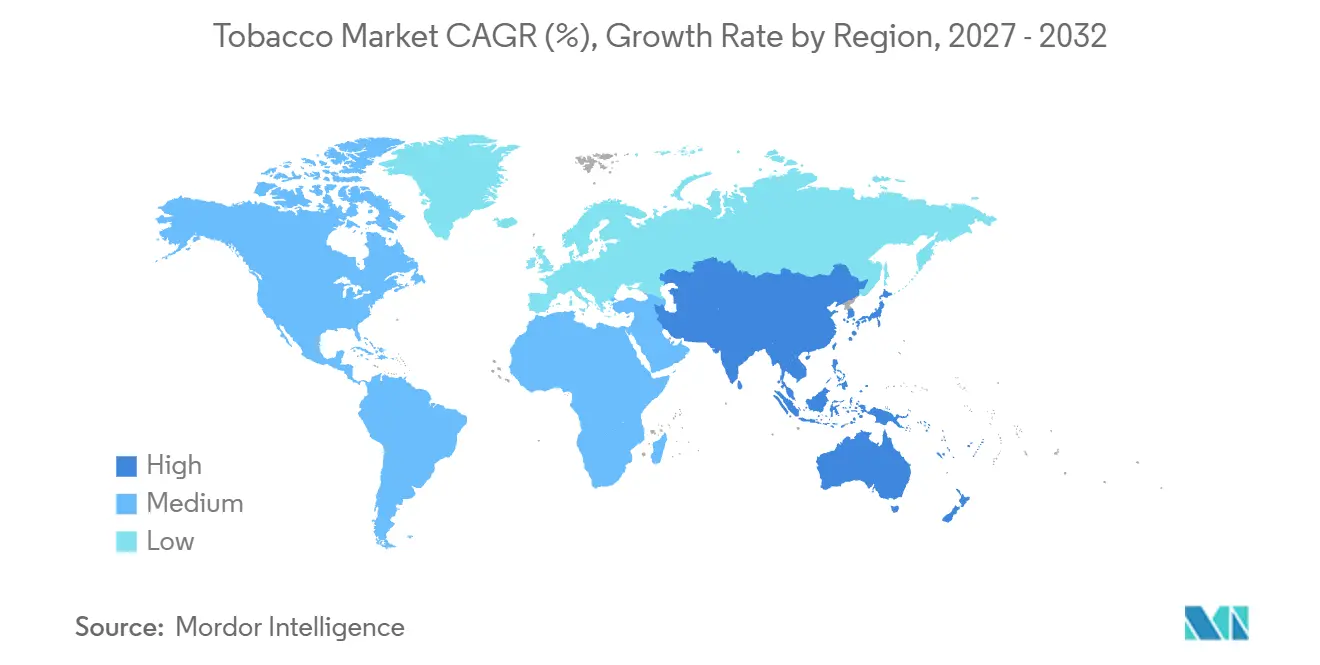
- 地理的には、アジア太平洋が2026年に45.23%の最大シェアを保持し、2027年~2032年の予測CAGRが4.34%と最も成長が速い地域でもあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品イノベーションと代替ニコチン形態 | +1.25% | チェコ共和国全域 | 中期(2〜4年) |
| ハームリダクションおよびリスク低減製品ポジショニング | +1.05% | 米国全域 | 中期(2~4年) |
| 都市化とライフスタイルのストレス要因 | +0.65% | ヨルダン川西岸の教育機関 | 長期(4年以上) |
| 強いブランドロイヤルティと習慣の持続 | +0.9% | アイルランド全国 | 長期(4年以上) |
| フレーバーイノベーションと感覚的差別化 | +0.5% | 日本(国レベル) | 短期(2年以内) |
| パッケージングと店頭販売戦略によるマーケティング | +0.4% | ワシントンDC全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製品イノベーションと代替ニコチン形態
チェコ共和国では、2025年に調査対象者の11.6%が月に少なくとも1回は電子タバコを使用していると回答し、代替形態の反復的なユーザー基盤が確立されている。Philip Morris ČR a.s.は、2025年に同国でスモークフリー全カテゴリーを合わせて23億本のスモークフリー製品出荷を報告した。ベイピングカテゴリーの成長は加熱式タバコ消耗品の減少により一部相殺され、全体的な量の結果はわずかにプラスとなった。月次使用と相当な生産者出荷量は、新デイスの入手可能性だけを超えた商業的基盤を代替形態に与えている。したがって、ベイピングへの選択的投資は、すべてのスモークフリー形態が同じ需要経路をたどると仮定するよりも、より守りやすい立場である。
ハームリダクションおよびリスク低減製品ポジショニング
製品固有のリスクコミュニケーションは、成人の紙巻きタバコ使用者に対して代替ニコチン形態を検討する具体的な根拠を与える。2026年6月30日、米国FDAは20種類のZYNニコチンパウチのバリアントに対してリスク低減命令を発令し、Philip Morris International Inc.(PMI)の米国事業であるPMI U.S.が特定の低リスク主張をマーケティングに使用することを許可した。許可された主張は、紙巻きタバコの代わりに承認された製品を使用することと、口腔がん、心疾患、肺がん、脳卒中、肺気腫、慢性気管支炎のリスク低下を結びつけるものである。British American Tobacco plc(BAT)は2025年に自社のスモークレスブランドで470万人の成人消費者を追加し、2026年6月30日時点でベイパー、加熱式、経口製品を合わせて3,500万人の法定年齢消費者と推計した。コミュニケーション上の優位性は、承認済みZYNバリアントとその特定の切り替え主張に属するため、より広い採用がすべてのニコチンパウチに同じポジショニングを与えるわけではない。
都市化とライフスタイルのストレス要因
職業上のストレスと喫煙は、ある看護学部コホート内で関連づけられており、タバコ使用を特定の職業生活の文脈に位置づけている。2024年12月1日から2025年1月31日にかけて実施された調査は、ヨルダン川西岸の17のパレスチナ教育機関の看護学部を対象とした。現在の喫煙者は非喫煙者・元喫煙者よりも高い職業的ストレスを報告し、喫煙状態とストレスレベルの間に有意な横断的関連が見られた。この比較は、特定の製品形態とではなく、これらの教育専門家の間での喫煙状況と職場のプレッシャーを結びつけるものである。このコホートにサービスを提供するサプライヤーにとって、職業上の状況は製品の好みとともに独自の顧客コンテキストを提供する。
強いブランドロイヤルティと習慣の持続
毎日の反復使用は、サプライヤーに対して偶発的な製品試用は異なる商業的価値を持つ反復的な需要基盤を与える。アイルランドでは、2025年に16歳以上の11.7%がタバコ、ベイピング、ニコチン製品を毎日使用していると報告した。[1] 比較可能な数値は2022年に9.3%であった。複合製品グループには、水パイプ、加熱式タバコ、噛みタバコ、ニコチンパウチ、ニコチンあり・なしの電子タバコが含まれた。その統合グループ内で、偶発的な使用は同期間に3.2%から3.7%にしか増加しなかったため、報告された使用の拡大のほとんどは偶発的な参加ではなく日常的なルーティンを伴うものであった。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なタバコ規制 | -0.75% | 英国全域 | 短期(2年以内) |
| 喫煙に対る社会的スティグマの上昇 | -0.55% | 北米、欧州、アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| サプライチェーンおよび原材料の制約 | -0.35% | ブラジル、バングラデシュ、メキシコ、パキスタン、米国、インド | 短期(2年以内) |
| 公共の場での喫煙禁止と禁煙キャンペーン | -0.25% | フランス(国レベル) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格なタバコ規制
製品設計は、ニコチンベイプが英国の購買者へ合法的に届くルートを持つかどうかを決定しうる。2025年6月1日以降、英国の事業者はオンラインおよび店舗での使い捨てベイプの販売・供給を禁止されている。[2] この規制はニコチンあり・なしの製品を対象とし、使い捨てニコチンベイプをその射程内に直接含めている。両販売チャネルが対象となっているため、禁止製品を店舗からオンライン販売者へ移しても流通上の回避策にはならない。再利用可能なベイプは引き続き販売可能であり、その形態提供できるサプライヤーに代替ルートを保持する。使い捨てサプライヤーにとって、アクセスを回復するには異なる製品アーキテクチャが必要となるため、その形態が英国チャネルに再参入できる前に再設計を完了しなければならない。
喫煙に対する社会的スティグマの上昇
社会的な反感は、購買者が喫煙をいとわない状況を減らすことで紙巻きタバコ需要を制約しうる。喫煙という行為は製品使用を社会的な場に位置づけるため、制約は購買だけでなく消費にも付随する。好みのブランドは個人にとってその魅力を保ちながら、他者の周囲では使用しにくくなりうる。低い価格は経済的負担を和らげるかもしれないが、喫煙の機会そのものに対する異議を直接解消するものではない。製造業者にとって、これはブランドの維持と反復消費を切り離す。なぜなら、従来の製品・価格対応は機会ベースの需要制限を取り除かない可能性があるからである。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
紙巻きタバコの規模と加熱式タバコの拡大紙巻きタバコは2026年に82.33%と最大のセグメントシェアを保持した。Philip Morris International Inc.は2025年に全世界で6,074億本の紙巻きタバコを出荷し、ある確立された生産者の紙巻きタバコ事業の規模を示している。British American Tobacco plcはその年に全世界で4,650億本の紙巻きタバコスティックを販売し、2024年の5,050億本から8%減少した。PMIにとって1%の数量変化は約61億本、BATにとっては47億スティックに相当するが、BATの8%の減少はその事業規模を縮小しつつある紙巻きタバコ事業の中に位置づける。
加熱式タバコ製品は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは3.89%である。2026年第2四半期、PMIのIQOSの調整済み市場内販売量は、流通業者・卸売業者の在庫移動の正味影響を除いて前年比5.1%増加した。この結果には、日本の4月1日付の物品税に基づく価格引き上げ後の予想される家庭在庫の削減と初期消費者の調整、ならびにポーランドの特徴的フレーバー禁止が含まれていた。これらの圧力は、商業的な結果を製品の採用だけでなく物品税とフレーバー政策に結びつける。加熱式タバコ消耗品の提供は地域の政策変更に対応しなければならず、それは各販売管轄区域内での実に拡大を結びつける。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
マスのアフォーダビリティと選択的プレミアム成長マスは2026年に84.14%のシェアで最大のセグメントであった。2026年1月、CRISILレーティングスは65mm未満の紙巻きタバコをインドのマスセグメントに分類し、そのカテゴリーを価格感応度が非常に高いと述べた。同評価は、その価格感応度のために生産者が増税分の一部を吸収することを予想した。そのティアはインドの紙巻きタバコ数量の40%から45%を占めており、生産者が吸収するコストはインドの紙巻きタバコ生産量の大部分に適用される。
プレミアムは最も成長が速いセグメントであり、2027年~2032年の予測CAGRは4.31%である。オエッティンガー・ダビドフは、自社ブランドの葉巻セグメントにおいてダビドフが2.4%、ジノが16.1%の2025年売上成長を報告した。プレミアム葉巻サプライヤーは、差別化されたブランドポートフォリオを通じて拡大に取り組み、売上パフォーマンスの対比を用いて提供物のどの部分が商業的勢いを獲得しているかを特定することができる。この機会は選択的であり、プレミアムのポジショニングはカテゴリーへのアクセスを与えるが、同一オーナーのポートフォリオ内の個々のブランドが獲得する需要を均等化するわけではない。

注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
エンドユーザー別:
確立された男性基盤と女性収益の拡大男性は2026年にタバコ市場規模の75.37%のシェアを占め、最大のセグメントとなった。チェコ共和国では、2025年に15歳以上の男性の25.7%が毎日または少なくとも月に1回の偶発的喫煙者を含むタバコ製品の現在の喫煙者であった。測定されたタバコグループには、製造紙巻きタバコおよび手巻き紙巻きタバコ、パイプ、葉巻、シガリロ、水パイプが含まれた。したがって、このセグメントの商業的な重みは、単一の紙巻きタバコ形態ではなく複数の伝統的な製品形態にまたがる確立された喫煙人口に依存している。
女性は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは4.03%である。2025年には、チェコ共和国の15歳以上の女性の18.6%が現在のタバコ喫煙者であった。ハイップは、英国のHaypp.comおよびNortherner.comにおける女性のニコチンパウチ顧客への販売缶数が2025年に202%増加したと報告した。これにより、パウチサプライヤーはこれらのプラットフォームの女性に対して、伝統的な喫煙人口の拡大に依存しない成長ルートを得ることができる。
流通チャネル別:
コンビニエンスストアのリーチとオンライン取引コンビニエンスストア・食料品店は2026年に52.36%のタバコ市場シェアを占め、最大のセグメントとなった。米国では、コンビニエンスストア協会NACSが提供するNIQデータによると、2025年にコンビニエンスストアが紙巻きタバコ販売の82.9%を取り扱った。同チャネルはまた、その年の米国のその他タバコ製品販売の92.9%を取り扱った。米国にコンビニエンスストア流通を持たないサライヤーは、紙巻きタバコ販売の最大17.1%、その他タバコ製品販売の7.1%のみについて他のチャネルを持つことになる。
オンライン小売店は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは5.08%である。ハイップグループは2026年第2四半期にeコマース事業で145万件の注文を記録し、前年の117万件から増加した。同期間のアクティブ消費者数は667,000人に達し、2025年第2四半期の536,000人と比較して増加した。注文数とアクティブ消費者数はいずれも約4分の1増加しており、ハイップの取引成長は既存購買者からのより多くの注文だけでなく、より広い顧客基盤を伴うものであった。
地域分析
アジア太平洋タバコ市場
アジア太平洋は2026年に45.23%のタバコ市場シェアを占め、最大かつ最も成長が速い地域であり、2027年~2032年の予測CAGRは4.34%である。世界保健機関は2024年に東南アジア地域で15歳以上のタバコ使用者を3億6,400万人、西太平洋地域で4億3,100万人と推計した。Japan Tobaccoは、Ploom AURAの発売を受けて、2025年12月の日本でのPloomユーザーが2024年12月より34%増加したと報告した。PT HM Sampoerna Tbk.は2025にインドネシアで794億本の出荷を報告し、前年比1.8%減少し、その減少を競合他社のシェア喪失ではなく主に不法製品による合法業界数量の侵食に起因すると述べた。新たな加熱式タバコユーザーは消耗品販売のための余地を生み出すが、不法供給は確立された生産者基盤を支えている紙巻きタバコ数量を侵食しうる。
北米は、確立された需要に対応する紙巻きタバコメーカーにとってのブランドポジショニングの競争の場を提供している。British American Tobacco plcの米国における自社紙巻きタバコ価値シェアは2025年に30ベーシスポイント増加した。欧州には独自の経口タバコ事業が加わり、Philip Morris International Inc.の2025年の会社定義の欧州地域における2億1,200万缶のスヌース出荷により示されている。BATの米国における価値シェアの増加は紙巻きタバコ支出をめぐる競争を示す一方、PMIのスヌース出荷は2024年の2億3,670万缶から減少しており、欧州経口タバコ事業にとって数量維持が独自の優先課題となっている。
南米は紙巻きタバコブランド競争の余地を提供しており、British American Tobacco plcは2025年ブラジルでの自社紙巻きタバコ価値シェアの増加を報告している。同国の紙巻きタバコ事業内でより大きなポジションを獲得することは、より広い地域支出拡大への依存とは異なる商業的ルートである。中東・アフリカでは、British American Tobacco Kenya plcが2025年にケニアの国内紙巻きタバコ市場における不法紙巻きタバコの推定流通率が45%に達したと報告し、2024年の37%から増加し、第三者調査を引用した。これにより、正規サプライヤーの収益基盤の外に実質的な競合チャネルが生まれる。不法流通率の8パーセントポイントの増加は、ケニアの紙巻きタバコ需要のより大きなシェアが合法的な供給の外で充足されたことを意味し、ブランド力だけでは合法的な数量を回復できない。
地域版
規制の枠組みと見通し
この比較は、国内の小売需要を供給しようとする合法的な完成品メーカーの観点から選択された管轄区域を検討する。中国では、タバコ製品メーカーは製造企業ライセンスと、建設または技術的なアップグレードによる製造能力拡張の承認を取得するこが義務付けられている。したがって、製品登録、製造許可、小売購買者の適格性は、製造能力のコミットから合法的な販売への生産転換まで、商業的な意思決定の異なる部分に影響を与える。
規制テーブル
| 意思決定要素 | 英国 | 中国 | ブラジル |
|---|---|---|---|
| 主要当局 | イングランド・ウェールズ・スコットランドの取引基準局;北アイルランドの地方自治体 | 工業情報化部(MIIT)が管理する国家煙草専売局 | アンビサ(ANVISA) |
| 主要な法的手段または方向性 | 2026年10月29日から12月31日にかけてイングランド・ウェールズで適用される18歳未満へのタバコ販売罰則メカニズム;2027年1月1日以降、2009年1月1日以降に生まれた人へのUKタバコ販売カットオフ | タバコ専売法の製造許可および能力拡張承認 | 国内および輸入のタバコ由来喫煙製品の登録;毎年更新 |
| 商業的影響 | 小売適格性の制限がアクセス可能な顧客基盤を形成する | 製造参入および能力拡張には許可が必要 | 登録承認の公示後に販売が開始;更新により販売権を維持 |
| 現在の政策の魅力度 | 中 | 低 | 中 |
| 政策の魅力度の将来方向性 | 硬化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
中国の承認要件と2025年12月・2026年1月の施行優先事項は、既に許可を受けたメーカーのコンプライアンスフレームワークの継続性を支持する。ブラジルの毎年更新要件は継続的な市場アクセス負担を支え、アンビサの2026年~2027年規制アジェンダにはニコチンベースの喫煙製品を規制する継続中の提案が掲載されている。イングランド・ウェールズでは、2027年1月1日からの予定されているUKの誕生日カットオフが18歳未満の閾値に代わり、適格な小売顧客基盤を段階的に制限する。2027年以降、UKのカットオフは若い世代が年齢を重ねても適格なタバコ購買者にならないようにするため、製造許可だけでは将来の顧客リーチを維持できない。
バリューチェーンの段階
バリューチェーンの比較は葉の調達、完成品製造、消費者販売を追い、仕様とルートの制御が収益機会を生み出す場所を示している。2025年、Philip Morris International Inc.はアルゼンチン、ブラジル、イタリア、パキスタン、ポーランドの農家と直接契約を結び、直接調達はグローバルな葉の必要量の23%を占めた。したがって、2025年の葉の必要量の大部分は農家との直接契約の外にあり、葉の供給のより大きなシェアは生産者と直接契約されていなかった。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 葉の調達と加工 | Universal Leaf Tobaccoなどの葉のサプライヤーおよびプロセッサー | メーカーの仕様に従って加工された葉の販売 | メーカーの仕様を満たす葉の調達 | 同じ仕様に対して代替栽培産地を認定する |
| 完成品製造 | Philip Morris International Inc.やBritish American Tobacco plcなどのタバコ・ニコチン製造業者 | 完成品の販売 | 異なる製品形態間の製造調整 | 製品タイプ別に能力増強を段階的に行う |
| 流通および消費者販売 | Philip Morris International Inc.などの統合ブランド小売業者 | 自社小売・eコマースを通じた製品販売 | 市場間で異なる流通要件 | 市場別に直接販売と仲介ルートを組み合わせる |
| 情報源: Mordor Intelligence | ||||
独立した葉サプライヤーは仕様適合を通じて価値を獲得する一方、直接調達はメーカーに生産者との関係を異なる方法で組化する手段を与える。さらに下流では、メーカー自身の消費者チャネルが製造を超えた役割を拡張し、商業的収益を地域的に適切な販売ルートを運営する能力に結びつける。構造的な選択肢は、その調整をどれだけ内部に保持するかという点であり、追加段階の所有権はその独自の運営上の要求に対する責任をもたらす。
競争環境
市場集中度
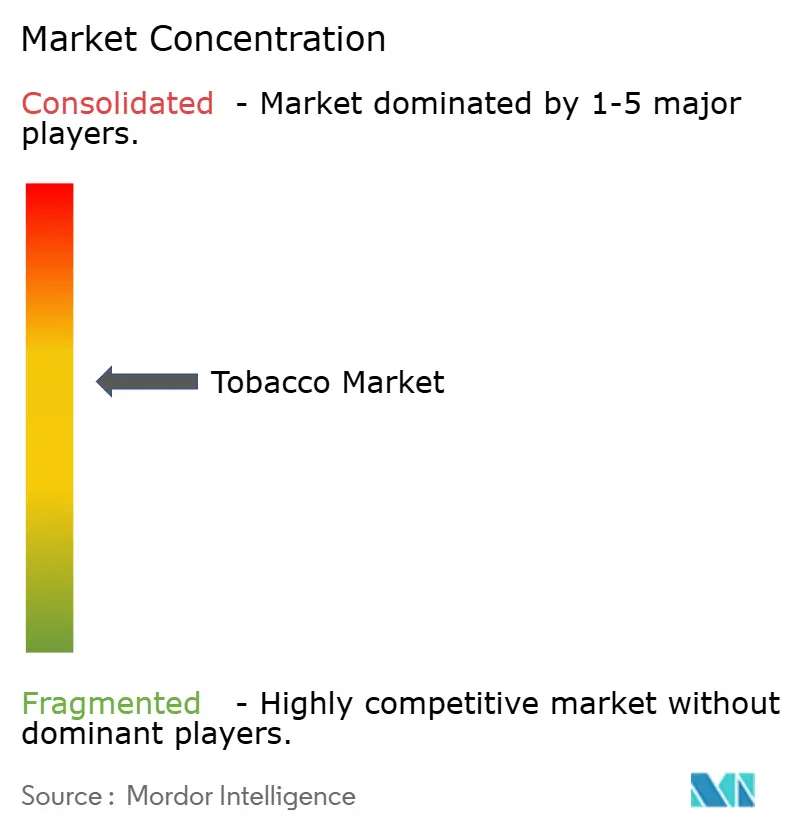
主要な競合他社はPhilip Morris International Inc.、British American Tobacco plc、Japan Tobacco Inc.、Imperial Brands plc、KT&G Corporationである。業界は集中した多国籍のリーダーシップ層を持ち、確立されたタバコ製品と代替形態にわたって競合関係が広がっている。PMIのスモークフリー事業は2025年の総純収益の41.5%を生成し、そのポートフォリオに会社内で実質的な経済的重みを与えている。[3] KT&GのグローバルなタバコタバコT事業は2025年にグループの紙巻きタバコ収益の54.1%を生成し、初め国内紙巻きタバコ事業を上回った。PMIがスモークフリー製品から実質的な収益を得ている一方、KT&Gの紙巻きタバコ収益は主にグローバル事業から来ているため、同じ税制または製品規則は収益基盤に異なる影響を与える。
2025年、BATはベイパー、加熱式製品、現代的経口カテゴリーにわたってVuse Ultra、glo Hilo、Velo Shiftを発売した。Japan Tobaccoは2025年にPloomの数量が約40%増加し、日本を含む市場全体でシェアが継続的に増加したと報告した。これらのアプローチはポートフォリオの幅とプラットフォームの実行力を競争の中心に置き、マルチカテゴリーの提供と成長する加熱式製品事業が成人消費者への異なるルートを生み出している。Ploomの数量増加は、発売の広さだけよりも実現されたプラットフォーム需要をより強い競争シグナルとする。
PMIは2026年6月30日時点で109の市場でスモークフリー製品を販売可能と報告した。また、2025年12月31日時点でスモークフリー製品の法定年齢消費者を4,300万人超と推計した。2025年5月15日、Imperial Brands plcはBritish American Tobacco plc、Japan Tobacco International、Philip Morris とともに英国のベイピング政策担当者と会合を持った。この会合はベイピング製品関税の追加コンプライアンス措置に関する協議への対応を扱った。共同出席は、これらの競合グループにとってベイピング関税コンプライアンスを共有の規制課題に位置づける。
タバコ業界リーダー
-
Philip Morris International Inc.
-
British American Tobacco plc
-
Japan Tobacco Inc.
-
Imperial Brands plc
-
KT&G Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
タバコ市場 このレポートでカバーされる企業
- China National Tobacco Corporation
- Philip Morris International Inc.
- British American Tobacco plc
- Japan Tobacco Inc.
- Imperial Brands plc
- Altria Group, Inc.
- KT&G Corporation
- ITC Limited
- PT Gudang Garam Tbk
- Eastern Company SAE
- Japan Tobacco International (Logic, Ploom)
- Scandinavian Tobacco Group A/S
- Turning Point Brands, Inc.
- NTC Industries Limited
- Vector Group Ltd.
- Mac Baren Tobacco Company A/S
- PT Djarum
- Habanos S.A.
- Godfrey Phillips India Limited (Godfrey Phillips India)
- Universal Corporation
市場参加者にとっての主要な機会
この機会の比較は、米国における成人ニコチン消費者向けのデバイス採用、消耗品補充、製品ラインナップ拡大を区別する。2026年8月28日、FDAはJUUL Labs Inc.に対してJUUL2デバイスとタバコ・メンソールフレーバーのポッドを米国で販売するための許可を与えた。PMI U.S.は2026年6月にFDAの最新ガイダンスの下でZYN ULTRAの商業化を開始し、PMI系列のSwedish Match USA, Inc.が製品を製造している。これらの開発は、承認されたシステム、その継続的な消耗品提供、パウチラインナップの段階的な開発に関する異なる商業的な意思決定を生み出す。
市場機会テーブル
| 機会 | 現在の理由 | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 期待される受益者 |
|---|---|---|---|---|---|
| JUUL2デバイス採用 | 定義されたデバイスが米国のマーケティング許可を取得 | 成人電子タバコ消費者 | 承認されたポッドの提供とともにデバイス需要を開発する | 製品固有のマーケティング制限 | JUUL Labs Inc. |
| JUUL2ポッド補充 | タバコ・メンソールフレーバーのポッドが承認されたデバイスに付随 | JUUL2システムを選択した成人ユーザー | コンプライアントなポッド供給とデバイスの提供を調整する | マーケティング前に対象カートリッジバッチのリリーステストが必要 | JUUL Labs Inc. |
| ZYN ULTRAラインナップ開発 | 2026年8月21日に11製品が米国の許可を取得 | 成人ニコチンパウチ消費者 | 承認されたラインナップを構築し、審査決定に基づいてさらなるバリアントを段階的に展開する | 2026年8月21日時点で追加の11mgバリアントがFDA審査中 | Swedish Match USA, Inc.(PMI系列) |
| 情報源: Mordor Intelligence | |||||
最も短期的な機会は成人電子タバコ消費者向けのJUUL2システムであり、デバイスとタバコ・メンソルフレーバーのポッドを対象とした米国の許可がある。JUUL Labsは、FDAのJUUL2命令に基づいてマーケティングを行う前に、対象カートリッジバッチ内の指定されたニコチン、pH、エンドトキシン、ベータD-グルカンの測定値をテストしなければならない。ZYN ULTRAは段階的なルートを提供し、11製品が許可を受け、追加の11mgバリアントが2026年8月21日にFDA審査中であるため、ラインナップ拡張への支出はそれらの決定に従うべきである。
最近の産業開発事情 タバコ市場
- 2026年10月:Scandinavian Tobacco Group A/Sは、BREAK・Moro刻みタバコブランドをJapan Tobacco Inc.に10月1日付けで売却する取引を完了した。
- 2026年8月:米国FDAは、JUUL Labs Inc.に対してJUUL2デバイスとタバコ・メンソールフレーバーのポッドを8月28日付けで米国で販売する許可を与えた。
- 2026年8月:米国FDAは、Swedish Match USA, Inc.に対して11種類のZYN ULTRAニコチンパウチ製品を8月21日付けで米国で販売する許可を与えた。
タバコ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルタバコ市場は、世界中で人間による消費のために販売される完成タバコおよびニコチン製品への年間消費者支出を測定する。レポートで使用される製品、カテゴリー、エンドユーザー、流通チャネル、地理的分類にわたる販売を対象とする。
対象外:生のタバコ葉取引、ニコチンなしで販売されるベイパーハードウェア、および大麻製品は除外される。
セグメンテーション概要
- 製品タイプ別
- 紙巻きたばこ
- 葉巻およびシガリロ
- 電子タバコ
- 加熱式たばこ製品
- 無煙たばこ
- その他の製品タイプ
- カテゴリー別
- マス
- プレミアム
- エンドユーザー別
- 男性
- 女性
- 流通チャネル別
- コンビニエンスストア/食料品店
- 専門店
- オンライン小売店
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
世界保健機関のタバコファクトシートとグローバル有病率レポートは、ユーザー、製品ファミリー、地域パターンに関する例示的な証拠を提供し、グローバルヘルスオブザバトリーの税指標とタバコトピック概要は小売紙巻きタバコ価格、アフォーダビリティ、タバコ使用の経済的文脈を説明する。国家統計発表と成人タバコ調査は、アナリストがグローバルな証拠と地域の有病率および製品使用トレンドを比較する際に国別の詳細を加えることができる。
企業の年次報告書と規制当局への提出書類は、報告された製品販売、出荷トレンド、価格設定、セグメントの説明、地理的露出を提供し、投資家向け資料と信頼できるプレス報道は発売、税制変更、市場アクセス動向の明確化に役立つ。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化を通知する。
一次インタビューとサーベイ
インタビューと構造化アンケートは、アジア太平洋、欧州中東アフリカ、南北米のタバコおよびニコチン製造業者、卸売業者、小売チャネル専門家、カテゴリーアナリスト、関連する規制・貿易専門家を対象とする。回答者は、二次的証拠の解釈を確認し、完成品価格設定、製品ミックス、入手可能、市場へのルートの変化を特定し、公開報告が限られているギャップを説明するよう求められる。アナリストはこれらの観察を企業の開示と国別データと比較し、単一の説明を市場全体の証拠として扱うのではなく、未解決の相違点をフォローアップと三角測量のために記録する。
一次リサーチのフィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋:45% |
| 中位層:55% | 機能・ユニットリーダー:35% | 欧州中東アフリカ:30% |
| 小規模プレーヤー:15% | マネージャー:50% | 南北米:25% |
市場規模測定・予測
モデルは小売における完成品の年間グローバル消費者支出を推計し、その後、レポートの製品、カテゴリー、エンドユーザー、流通チャネル、国、地域別のビューに価値を配分する。トップダウン推計は報告された消費者販売とメーカーまたは小売業者の収益シグナルから始まり、サンプリングされた小売価格と観察または報告されたユニット数量およびサプライヤーのロールアップを用いた選択的なボトムアップチェックを行。これらのチェックは市場全体のモデルを置き換えることなく、国別・製品別の推計が妥当かどうかをテストする。主要指標には、製品別の成人製品使用有病率とユーザー数、紙巻きタバコと代替製品の数量、小売価格と税制変更、生産者の出荷と収益開示、チャネルまたは国別の販売パターンが含まれる。アナリストはこれらの指標を使用して価値とセグメントシェアを推計し、証拠が許す限り価格と製品ミックスを数量の変化と分けて保持し、市場間の規制、アフォーダビリティ、採用の違いを反映するためにシナリオ分析を適用する。専門家は変数レベルの前提と予測パスを国別・製品別の証拠に対してレビューし、アナリストは引用された前提、製品境界、または市場イベントが明確化を必要とする場合に、前提を修正または文書化する前に隣接する年、企業の開示、公開価格データ、比較可能な市場シグナルを確認することでギャップを調査する。
データ検証と更新サイクル
アナリストは企業の開示、国別の有病率・価格指標、貿易データ、チャネル証拠を三角測量し、不整合な合計、急激なシェア変動、通貨・単位の誤り、独立した市場シグナルとの説明のつかない差異を確認する。第2のアナリストが計算とソーストレイルをレビューし、主任レビュアーがサインオフ前に異常を解決する。引用された前提、製品境界、または市場イベントが明確化を必要とする場合、重大な不一致はソース確認または回答者への再コンタクトを引き起こす。モデルは毎年更新され、重大な規制・税制・製品イベントが市場を変化させた場合にサイクル間でも更新され、納品前に新鮮なソースと計算のレビューが行われる。
Mordor Intelligenceのグローバルタバコ市場規模測定と他の公開推計との比較
公開推計は、カウントする取引・製品と需要モデリングに使用するインプットが異なる場合がある。グローバルタバコ市場は、世界中で人間による消費のために販売される完成タバコおよびニコチン製品への年間消費者支出を測定する。
主なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれる。アナリストはこれらの指標を使用して価値とセグメントシェアを推計し証拠が許す限り価格と製品ミックスを数量の変化と分けて保持し、市場間の規制、アフォーダビリティ、採用の違いを反映するためにシナリオ分析を適用する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.01 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 926 ビリオン 米ドル(2025年) | 2025年ベースのこの推計は、本レポートの2027年値1.01 トリリオン 米ドルを2年後の時点で8.3%下回っている。当該ソースは2025年ベースを報告し、2033年まで市場成長を予測しているため、より早い測定年が本レポートの2027年推計より低い値の一因となっている。 |
| グローバルコンサルタンシーB | 954.3 ビリオン 米ドル(2025年) | 2025年ベースのこの推計は、本レポートの2027年値1.01 トリリオン 米ドルを2年後の時点で5.5%下回っている。当該ソースは2025年推計を報告し、2035年まで継続的な成長を予測しているため、より早い測定年が本レポートの2027年推計より低い値の一因となっている。 |
Mordor Intelligenceのアナリストは企業の開示、国別の有病率・価格指標、貿易データ、チャネル証拠を三角測量し、不整合な合計、急激なシェア変動、通貨・単位の誤り、独立した市場シグナルとの説明のつかない差異を確認する。
レポートで回答される主要な質問
タバコ市場の規模と成長見通しは?
規模は2027年に1.01 トリリオン 米ドルと推計され、2032年までに1.16 トリリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは2.84%です。
タバコおよびニコチン製品の成長を支える要因は何ですか?
代替形態と反復的な使用が需要を支えています。British American Tobacco plcは2025年にスモークレス消費者を470万人追加し、2026年6月30日時点でベイパー、加熱式、経口製品を合わせて3,500万人の法定年齢消費者と推計しました。
最大のシェアを持つ完成タバコ製品タイプはどれですか?
紙巻きタバコは2026年に82.33%のシェアを保持し、加熱式タバコ製品は2027年~2032年のCAGR 3.89%で最も速く成長すると予測されています。
主要なタバコおよびニコチンサプライヤーはどこですか?
主要プレーヤーにはPhilip Morris International Inc.、British American Tobacco plc、Japan Tobacco Inc.、Imperial Brands plc、KT&G Corporationが含まれます。
ニコチン製品販売に影響する規制上の課は何ですか?
ニコチンの有無にかかわらず使い捨てベイプの英国における事業者の販売・供給禁止は2025年6月1日に発効し、店舗とオンライン販売を対象としています。再利用可能なベイプは引き続き販売可能です。
完成タバコおよびニコチン製品への支出でリードしている地域はどこですか?
アジア太平洋は2026年に45.23%のシェアを占め、2027年~2032年の予測CAGR 4.34%で最も成長が速い地域です。