
紅茶市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
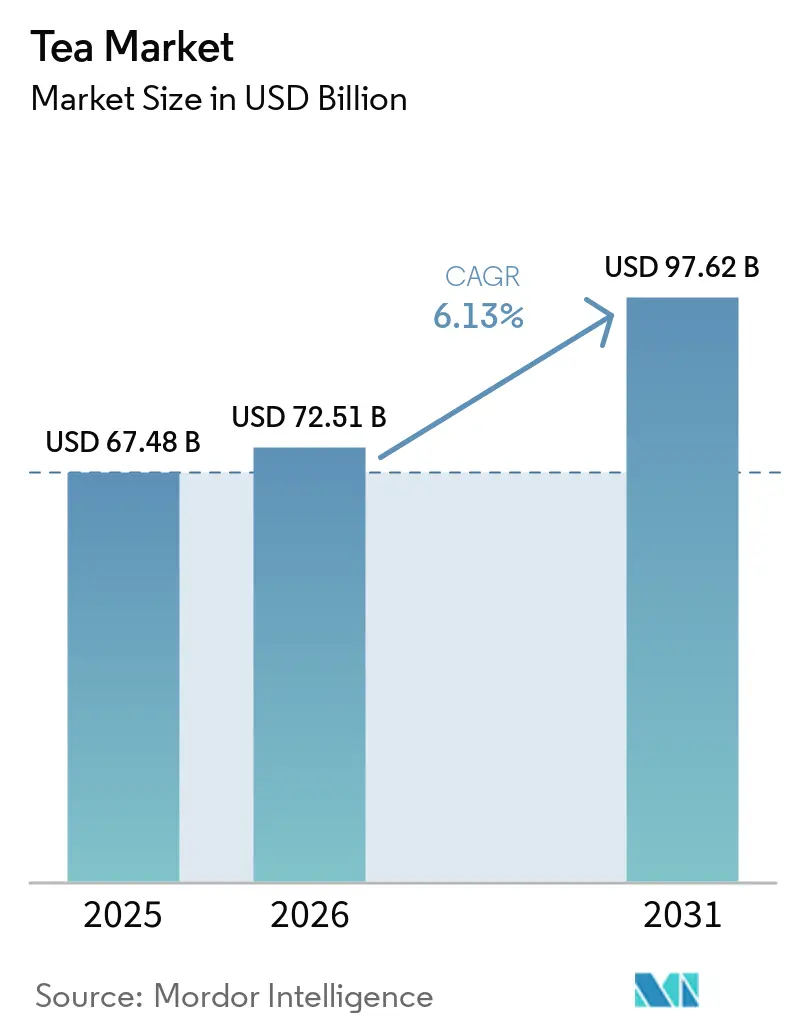
| 市場規模 (2026) | 72.51 十億米ドル |
| 市場規模 (2031) | 97.62 十億米ドル |
| 成長率 (2026 - 2031) | 6.13 % |
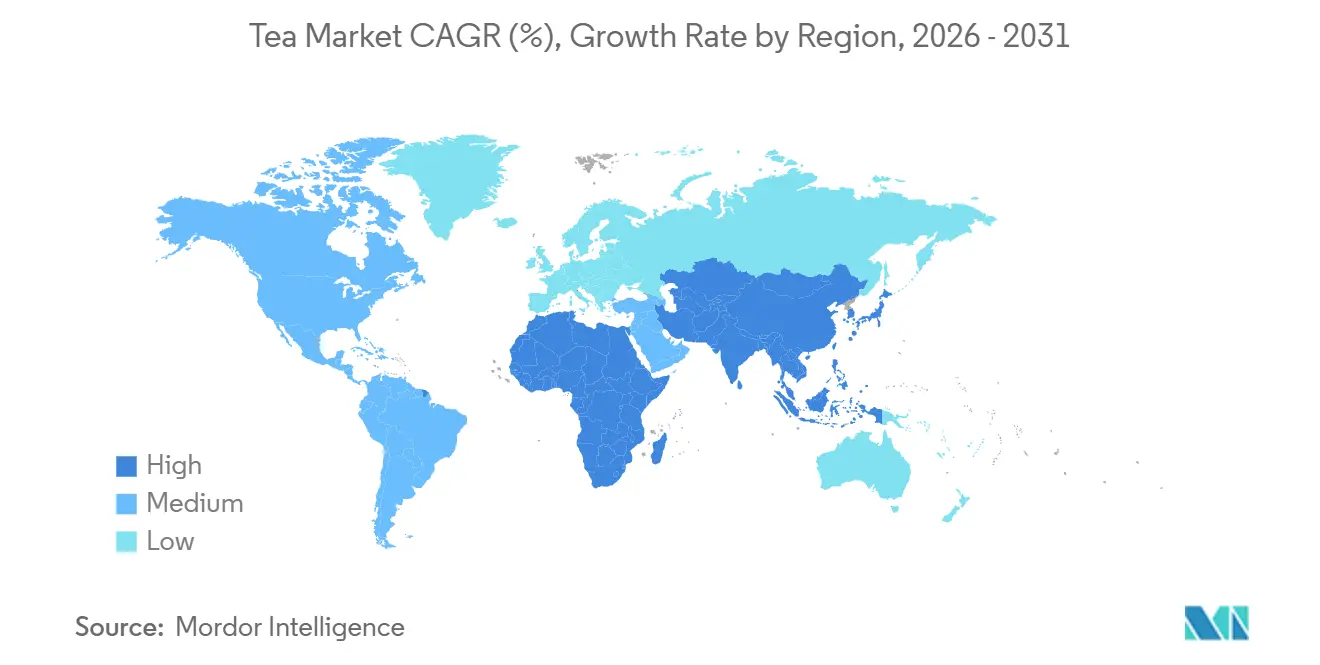
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
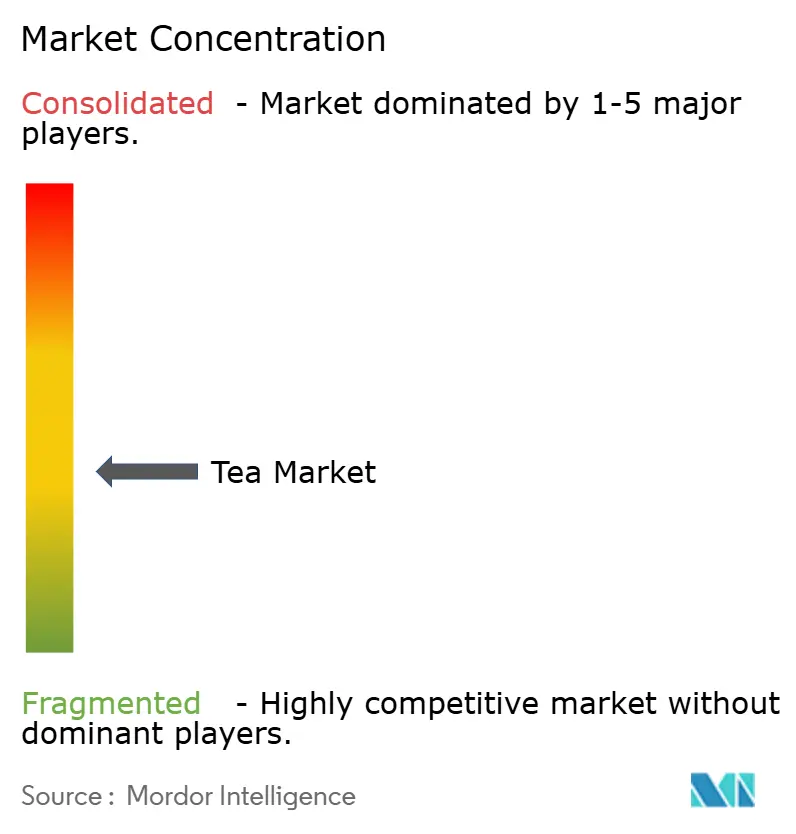
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紅茶市場分析
茶市場は2026年の720.51億米ドルから2031年には976.2億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は6.13%となっている。この成長は、より健康的でプレミアムな茶への消費者需要の高まり、ならびにサステナビリティおよび認証された生産慣行への注目によって牽引されている。特にZ世代の若い消費者は、カフェインが少なく、オーガニックで倫理的に調達された茶を好む傾向を示している。こうした消費者は量よりも品質と価値を重視しており、企業の販売・流通戦略のアプローチに影響を与えている。ブランドは、コラーゲン配合茶やモノマテリアルパウチを含む環境に配慮したパッケージなど、新製品を投入することで革新を進めており、より幅広い消費者層を引き付けている。全体として、茶市場は中程度に分散した構造を維持しており、多数のプレーヤーが進化する消費者の嗜好と規制要件を満たすべく競争している。
レポートの主要ポイント
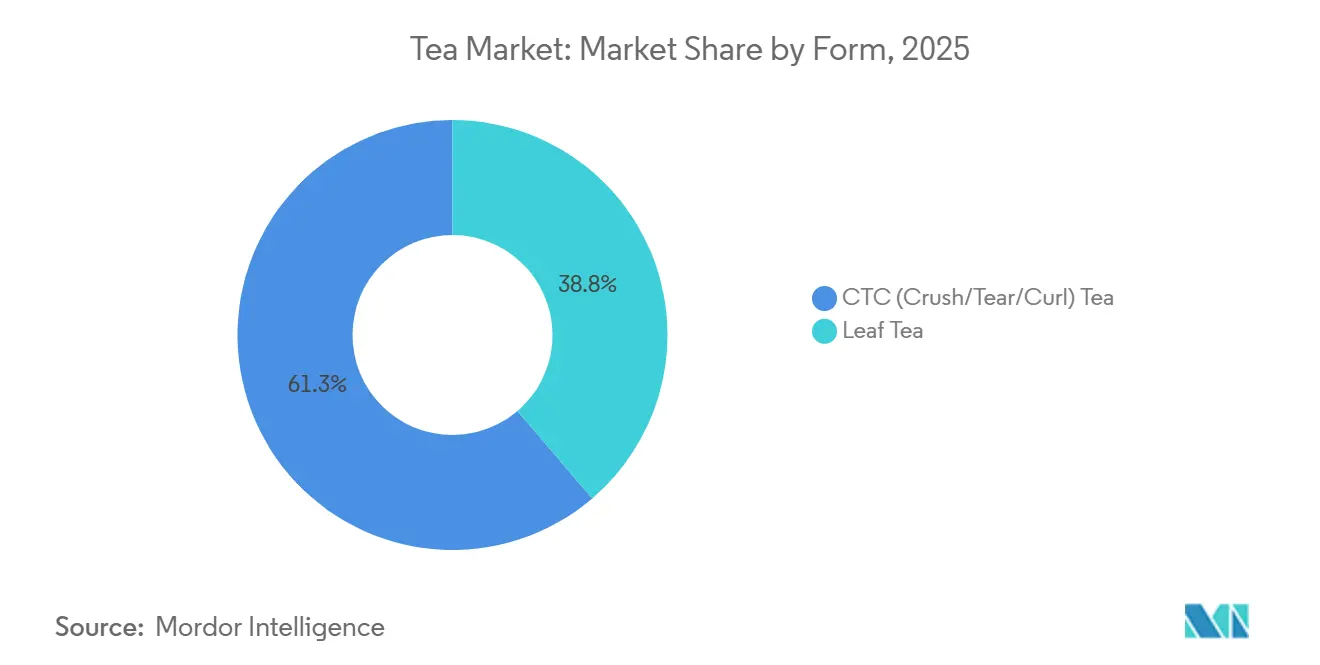
- 形態別では、CTC(クラッシュ・ティア・カール)茶が2025年の茶市場シェアの61.25%を占め、リーフティーは2031年にかけて6.45%のCAGRで成長すると予測されている。
- 製品タイプ別では、紅茶が2025年の茶市場規模の41.57%を占め、ハーブ・フルーツインフュージョンは2031年にかけて7.52%のCAGRで拡大する見込みである。
- カテゴリー別では、コンベンショナル茶が2025年に92.43%の売上シェアを保持し、オーガニック茶は2031年にかけて9.49%と最高のCAGRを記録すると予測されている。
- フレーバー別では、無香料茶が2025年の売上の75.71%を占め、フレーバー品は2031年にかけて7.26%のCAGRで成長した。
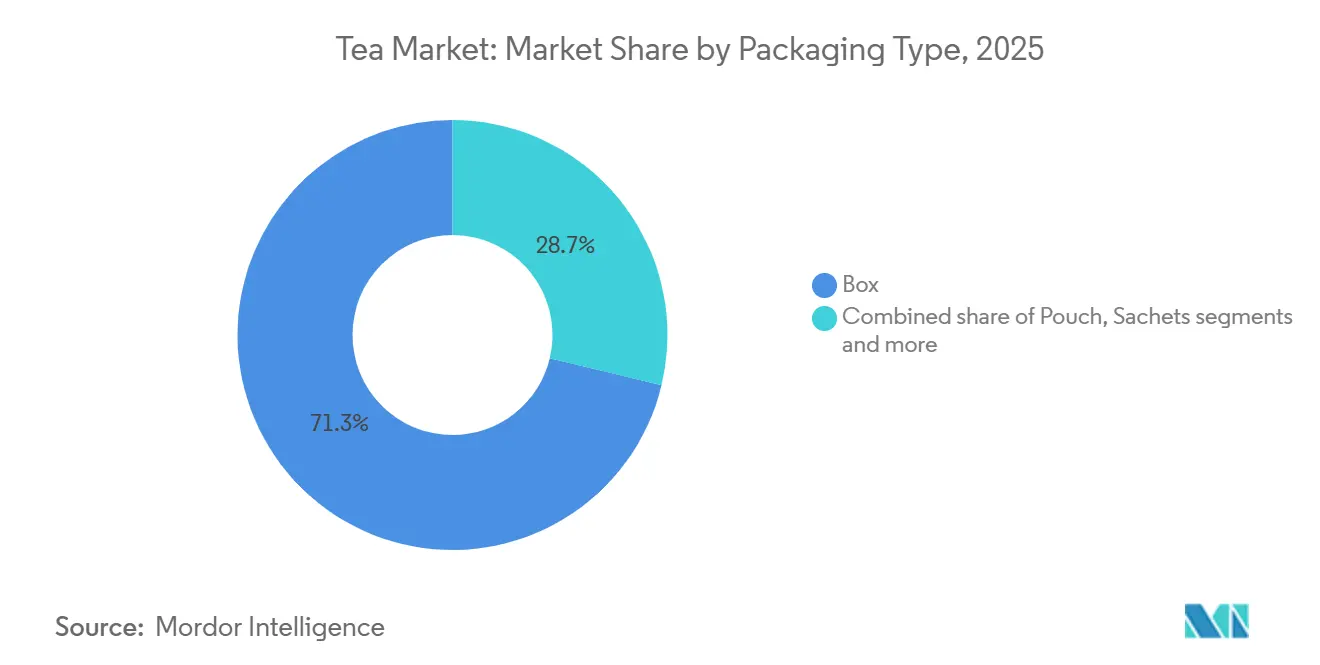
- 包装タイプ別では、ボックス形式が2025年に71.25%のシェアを保持し、パウチは2031年にかけて7.07%の最速成長率を示した。
- 流通チャネル別では、オフトレードが2025年に69.05%のシェアを占め、オントレードは2031年にかけて9.51%のCAGRで加速している。
- 地域別では、アジア太平洋地域が2025年の茶市場シェアの36.75%をリードし、中東・アフリカが8.53%のCAGRで最も急成長している地域となっている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 健康意識の高まりによる緑茶・ハーブティー需要の拡大 | +1.2% | 北米、欧州、アジア太平洋都市部に集中した世界規模 | 中期 (2〜4年) |
| 持続可能かつ倫理的に調達された製品に対する消費者の嗜好 | +0.9% | 北米、欧州、オーストラリア;中東プレミアムセグメントで台頭 | 長期 (4年以上) |
| フレーバー、ブレンド、包装における革新 | +1.5% | 中国・日本・北米主導のアジア太平洋を中心とした世界規模 | 短期 (2年以内) |
| 低カフェインまたはデカフェインオプションを求めるZ世代のウェルネス茶志向 | +0.8% | 北米、欧州、アジア太平洋都市部(シンガポール、韓国) | 中期 (2〜4年) |
| シングルオリジン茶への需要がプレミアム化を牽引 | +0.6% | 北米、欧州、日本;中東でニッチ成長 | 長期 (4年以上) |
| 茶の消費パターンと文化的重要性 | +0.7% | アジア太平洋(中国、インド、日本)、中東、北アフリカ、英国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
健康意識の高まりが緑茶・ハーブティーの需要を押し上げている
健康意識の高まりが、緑茶やハーブティーの需要を押し上げています。基本的な水分補給を超えた健康上のメリットを提供する飲料を選ぶ消費者が増えているためです。クリーブランドクリニック機構が2024年9月に発表した記事によると、緑茶を1日2〜4杯飲むことで、脳卒中のリスクを最大24%低下させることができます[1]。緑茶にはカテキンやL-テアニンなど成分が含まれており、心臓の健康促進、認知機能の向上、ストレスレベルの低減に効果があることが知られています。こうした実証済みの健康上のメリットが、特に若年層や健康志向の消費者の間で、砂糖入り飲料から自然由来の低カロリーな紅茶へのシフトを促しています。このトレンドに対応して、ブランド各社は体重管理などの課題に対応した機能性紅茶を含む製品ラインナップを拡充しています。例えば、2025年6月にTetleyは、代謝と体重管理をサポートする紅茶への関心の高まりに応えるため、L-カルニチンを配合したTetley Green Tea Slim Careを発売しました。
Z世代はカフェインが少ないまたはデカフェインのウェルネス茶をますます好む傾向にある。
Z世代のウェルネスへの注目が、低カフェインおよびデカフェイン茶への需要増加を牽引しています。若い消費者は、精神的健康をサポートし、睡眠の質を高め、ストレスを和らげる飲料をますます求めています。このトレンドは、メンタルヘルスアメリカの2024年版「マインド・ザ・ワークプレイス」レポートの調査結果によって裏付けられており、Z世代の従業員の71%とミレニアル世代の59%が職場での健康スコアが低いことが明らかになっています[2]。米国の従業員の4人に3人が、業務関連のストレスが睡眠に悪影響を与えていると報告しています。その結果、多くのZ世代消費者は、過剰刺激を引き起こすことなく、リラクゼーションまたは穏やかなエネルギーをもたらす茶を求めるようになっています。これにより、低カフェインオプション、CO₂抽出デカフェイン茶、そして風味を保ちながら刺激物含有量を最小限に抑えたハーブブレンドへの関心が高まっています。カフェイン含有量を明確に表示し、ストレス解消または夜のリラクゼーション飲料として茶をマーケティングするブランドがこの需要に効果的に応えています。
茶の消費パターンとその文化的重要性
お茶の消費習慣とその文化的重要性は、紅茶市場を牽引する重要な要因です。毎日お茶を飲む習慣は、先進国市場および発展途上市場の両方において、安定した信頼性の高い需要を確保しています。2025年5月のTea and Coffee Trade Journalによると、一人当たりの年間お茶消費量が最も多いのは中国で年間1.92kg、次いでモロッコが1.87kg、アイルランドが1.52kg、イギリスが1.36kgとなっています[3]。これらの数値は、さまざまな地域の人々の日常生活におけるお茶の深い影響を示しています。多くの国において、お茶はおもてなしの象徴であり、社会的交流の重要な一部であり、職場や家庭での日常的な習慣の一つとなっています。このような強い文化的つながりが頻繁な購買を促し、経済的不確実性の時期においても市場の安定性と回復力を維持しています。スペシャルティティーや健康志向の選択肢の人気の高まりが、日常生活におけるお茶の役割をさらに強化し、市場の持続的な成長に貢献しています。
フレーバー、ブレンド、包装における革新
紅茶市場は、企業が若い消費者層、健康志向の個人、環境意識の高い購買者を取り込むために従来の茶の形態を超えて進化しています。ほうじ茶やウーロン茶などのスペシャルティ茶は、かつてニッチなカフェに限られていましたが、今やメインストリームの小売店で広く入手できるようになっています。包装における持続可能性も、消費者の選択に影響を与える重要な要因として台頭しています。たとえば2024年7月、エサ茶は生分解性・化学物質フリーのコットン素材を使用した世界初のマイクロプラスチックフリーのティーバッグを発売しました。このイノベーションは、ティーバッグにおけるプラスチック汚染への懸念の高まりに直接応えるものです。機能的で手頃な価格の茶の形態は、新たな消費者セグメントにリーチすることで市場の拡大を支援しています。2025年12月、アッサム州発のスタートアップ企業オジは、ビタミンCを配合したレディー・トゥ・ドリンクのアイスティーを発売し、茶をジュースやその他の機能性飲料に対する強力な競合品としてポジショニングしました。
抑制要因影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| コーヒーおよびその他の飲料との激しい競争 | -0.8% | コーヒー文化が定着した北米・欧州を中心とした世界規模 | 短期 (2年以内) |
| 気候変動と農業リスク | -1.1% | アジア太平洋(インド、中国、スリランカ、ケニア)、東アフリカ | 長期 (4年以上) |
| インスタントおよび機能性飲料への消費者のシフト | -0.6% | 北米、欧州、アジア太平洋都市部 | 中期 (2〜4年) |
| 規制上の課題および輸出入障壁 | -0.5% | アジア・欧州・北米間の越境貿易に深刻な影響を与える世界規模 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
コーヒーおよびその他の飲料との激しい競争
コーヒーおよび機能性飲料は、頻繁な消費機会と消費者支出の大きなシェアを獲得することで、紅茶市場の成長をますます制限しています。このトレンドは、コーヒーが日常的な習慣として定着した北米や欧州などの地域で特に顕著です。たとえば、2025年6月に発表された全米コーヒー協会のスペシャルティコーヒーレポートでは、米国の成人の46%が前日にスペシャルティコーヒーを飲んだことが明らかになりました。これは、朝や外出先での消費機会に対するコーヒーの強い影響力を示しており、これらはかつて茶が競合していた分野です。シングルサーブポッド、窒素ガス充填缶、高カフェインコールドブリューなどのコーヒー製品の革新が、利便性、フレーバーの強度、機能的メリットに対する消費者の期待値を引き上げています。同時に、エナジードリンクやプロテインシェイクなどの機能性飲料の台頭が、飲料市場における消費者支出をさらに分散させています。
規制上の課題および輸出入障壁がサプライチェーンの円滑な機能を阻害
規制上の課題ならびに輸出入障壁は、国際貿易を混乱させサプライチェーン全体のコストを増加させることで、紅茶市場の成長を減速させています。茶の生産者は、特に欧州連合、米国、日本などの主要市場へ輸出する際に、残留農薬制限、食品安全基準、トレーサビリティ要件を含む厳格な規制に準拠しなければなりません。これらの規制は複雑であることが多く、残留農薬最大基準値の更新や包装・表示・持続可能性に関する新たなルールなど、頻繁な変更の対象となっています。その結果、生産者は検査、認証、文書化にかかるコストの増加に直面しており、これは小規模農家や輸出業者にとって特に負担が大きくなっています。輸入関税、港湾での遅延、税関検査がプロセスをさらに複雑にしています。これらの問題は、出荷を遅らせ、サプライチェーンの効率を低下させ、茶ブランドの全体的なコストを増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
リーフティーのプレミアム化がCTC優位性に挑戦CTC(クラッシュ・ティア・カール)ティーは、日常的な消費およびマスマーケットチャネルでの広範な使用により、紅茶市場において支配的な存在であり続けています。2025年には61.25%の世界市場シェアを保持し、小売店、フードサービス店舗、施設向け給食における人気を反映しています。その迅速な抽出プロセス、強い風味、手頃な価格が、紅茶ブレンド、ティーバッグ、チャイの好まれる選択肢となっています。この形態は、インド、アフリカ、中東の一部など大規模な消費需要に応え、茶産業の定番品であり続けている高需要地域で特に人気があります。
一方、リーフティーはプレミアムおよびスペシャルティ製品へのシフトによって最も成長が速いセグメントとして台頭しています。このセグメントは、消費者がホールリーフ、職人仕立て、スペシャルティ茶をますます選ぶようになるにつれて、2031年にかけて6.45%のCAGRで成長すると予測されます。緑茶、ウーロン茶、白茶、高品質な紅茶への関心の高まりは、カフェ文化やホームブリューなどのトレンドによって支えられています。リーフティーはより優れた品質、本物らしさ、健康上の利点と結びついており、優れた茶の体験にプレミアムを払う意欲のある都市部・高所得層の消費者に特に訴求しています。
製品タイプ別:
ハーブインフュージョンが加速紅茶は2025年の紅茶市場において引き続き首位を占め、総市場シェアの41.57%を占めました。その人気は、日常的な習慣に不可欠な存在であるインド、英国、中東などの地域における強い文化的重要性によって牽引されています。牛乳、砂糖、各種スパイスとよく合う紅茶の汎用性が、家庭消費とフードサービスの双方において人気の選択肢となっています。ティーバッグ、インスタント茶、レディー・トゥ・ドリンクオプションなどさまざまな形態での入手可能性が、予算重視からプレミアムカテゴリーまでさまざまな消費者セグメントへの訴求力を確保しています。
一方、ハーブ・フルーツインフュージョンは、2031年にかけて7.52%のCAGRが見込まれる最速成長セグメントとして台頭しています。これらの茶は、カフェインフリーおよびウェルネス重視の飲料を好む健康志向の消費者の間で支持を集めています。リラクゼーション、消化、免疫、睡眠のサポートなど、認知されている効能で人気があり、これらのインフュージョンは特に若い層に訴求しています。天然素材、植物由来、クリーンラベル製品への需要の高まりが、北米、欧州、アジア太平洋などの地域での普及を促進しています。その結果、ハーブ・フルーツ茶はニッチなウェルネス製品からメインストリームの小売品へと移行しつつあり、紅茶市場の将来の成長を形成しています。
カテゴリー別:
オーガニック認証が価値成長を取り込む2025年、コンベンショナル茶は茶市場において引き続きリーディングセグメントであり、総市場シェアの92.43%を占めた。この優位性は、その手頃な価格、大規模生産、スーパーマーケットやコンビニエンスストアなどの小売店やフードサービスチャネルでの広範な入手可能性に起因している。インド、中国、アフリカなど茶が文化的な定番となっている高需要地域において、日常消費の人気選択肢であり続けている。さらに、ティーバッグ、ルーズティー、業務用ケータリングなどの形態での強固な存在感が安定した需要を確保し、茶産業の基盤としての地位を強化している。
一方、オーガニック茶は最も急成長するセグメントとして台頭しており、健康とサステナビリティへの消費者の関心の高まりに牽引され、2031年にかけて9.49%のCAGRが予測されている。農薬残留物への懸念、環境に配慮した農業慣行への嗜好、クリーンラベル製品への需要が、その人気を高める主要因となっている。オーガニック茶の入手可能性は、現代の小売店やeコマースプラットフォームを通じて大幅に向上しており、オーガニック製品の認証が消者の信頼を構築している。オーガニック茶は現在より小さな市場シェアを保持しているものの、その急速な成長は消費者の間でより健康的で環境意識の高い選択へのシフトを示している。
フレーバー別:
新規性が有香料茶の普及を促進無香料茶は2025年の紅茶市場において引き続き首位を占め、総市場シェアの75.71%を占めました。この優位性は主に、茶が自然な味と純粋さで評価される中国、インド、日本などの主要茶消費国における文化的伝統に起因しています。これらの地域では、儀式的な慣行や日常の抽出に一般的に使用されるルースリーフ形態の無香料茶が好まれる傾向があります。無香料茶への強い需要はプレミアムとマスマーケットの両セグメントに及んでおり、これらの市場では定番の選択肢となっています。
一方、有香料茶は2031年にかけて7.26%のCAGRで成長することが予測される最速成長セグメントです。この成長は、多様なフレーバーと機能的メリットへの消費者の関心の高まりによって牽引されています。若年層と都市部の消費者は特に、独自の味覚体験を提供するフルーツ、スパイス、花、植物性素材を特徴とするブレンドに引き付けられています。レディー・トゥ・ドリンク茶、カフェ文化、ギフト需要の台頭が有香料茶の人気をさらに後押ししています。これらの要因が進化する消費者の嗜好に応えることで、有香料茶は市場でより大きなシェアを獲得しつつあります。
包装タイプ別:
パウチが環境フットプリントを削減箱形包装は紅茶市場で最も人気のある選択肢であり続け、2025年に71.25%の市場シェアを保持しています。これは主に消費者の親しみやすさ、そして小売棚での保管および陳列のしやすさによるものです。カートン箱はティーバッグとリーフティーの両方の包装に広く使用されており、製品を良好に保護しブランドの差別化を支援します。スーパーマーケットおよび従来型店舗での強い存在感と大規模流通を支える能力が、紅茶包装市場での継続的な優位性を確保しています。
一方、パウチは環境に配慮したコスト効率の高い包装ソリューションへの需要の高まりによって、2031年にかけて7.07%のCAGRが見込まれる最速成長の包装オプションになりつつあります。EU規則2025/40のような規制がブランドにリサイクル可能・堆肥化可能な素材への転換を促しており、柔軟なモノマテリアルおよび紙ベースのパウチの魅力が高まっています。パウチは使用素材が少なく、輸送時の重量が軽く、環境への影響も小さくなっています。その結果、多くの茶メーカーがリジッドボックスから離れ、規制要件と持続可能な包装に対する消費者の嗜好の両方を満たすためにパウチを採用しています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
流通チャネル別:
体験型オントレードの規模拡大スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンラインプラットフォームを含むオフトレードチャネルが2025年の紅茶市場最大のシェアを保持し、69.05%を占めました。これらのチャネルは、利便性、手頃な価格、幅広い茶製品への容易なアクセスを提供するため人気があります。まとめ買いオプション、販促割引、強い棚の視認性が、定期的な茶購買者にとっての第一選択となっています。eコマースと現代の小売店の成長により、消費者は自宅の快適さからさまざまな茶ブランドや形態を探索・購入しやすくなっています。
一方、カフェ、ティーバー、レストランを含むオントレードチャネルは、2031年にかけて9.51%のCAGRが見込まれる最速成長セグメントです。カフェ文化とプレミアム茶体験の人気の高まりが、より多くの人々が抹茶ラテ、バブルティー、職人仕立ての茶などのスペシャルティ飲料を求めるようになることでこの成長を牽引しています。ソーシャルダイニング、観光、ユニークで体験型の小売体験への需要も、オントレードでの茶消費の台頭に寄与しています。これらの場所は、プレミアム茶製品を紹介し、市場でのブランド認知度を高める重要な空間になりつつあります。
地域分析
アジア太平洋地域の茶市場
アジア太平洋地域は茶の最大の地域市場であり、2025年までに世界市場価値の36.75%を占めています。強固な生産基盤と長年にわたる茶消費の伝統がこの優位性を支えています。中国とインドは生産と需要の両面でリードしており、日本は特産茶の輸出を促進しています。東南ジアでは、韓国やオーストラリアなどの国々がプレミアム輸入品と活発なカフェ文化を通じて貢献する中、すぐに飲めるお茶のセグメントが急速に成長しています。高品質で認証された茶への地域の注力が、茶市場における中心的な役割を確固たるものにしています。
中東・アフリカの茶市場
中東とアフリカは最も急成長している茶市場であり、2031年までのCAGRは8.53%です。都市化、若い人口、および輸入包装飲料への需要増加がこの成長を牽引しています。湾岸諸国は小売業および外食産業を拡大しており、東アフリカは世界的に紅茶の主要供給地であり続けています。北アフリカでは、伝統的なグリーンティーとミントブレンドが人気ですが、プレミアムおよびオーガニックティーが都市部の消費者の間で注目を集めています。しかし、この地域は供給に影響を与える可能性のある農業リスクや気候関連の問題などの課題に直面しています。
ヨーロッパおよびアメリカ大陸の茶市場
ヨーロッパと北アメリカは成熟した茶市場ですが、イノベーションとサステナビリティへの取り組みを通じて成長を続けています。ヨーロッパでは、より厳格な規制により企業はリサイクル可能でコンポスト化可能な包装の採用を迫られており、製品デザインや店頭陳列が変化しています。米国とカナダでは、カフェ、専門店、オンラインプラットフォームに支えられ、コールドブリュー、すぐに飲めるお茶、ウェルネス志向のお茶への需要が高まっています。南アメリカは市場規模こそ小さいものの、健康意識が高まっているブラジルやチリなどの国々を中心に、ハーブティーやウェルネスティーへの関心が高まっています。
規制環境
茶は食品安全、汚染物質および農薬最大残留基準(MRL)、ラベリング、さらには近年強化されているパッケージング持続可能性規則の下で規制されており、これらが主要消費市場への国境を越えた貿易の形を左右している。欧州連合では、欧州委員会規則(EU)2023/1536により茶に含まれるニコチンのMRL要件が強化され、更新された基準は2026年2月22日以降に適用され、EU向けバイヤーに供給する輸出業者の検査・文書対応の負荷が増大する。
各国の制度は製品定義や品質要件を追加し、ブランドの処方設計やコンプライアンスコストに影響を与える。インドではFSSAI基準の下で茶が規制されており、これは同一性と純度に関する要件を含み、フレーバー茶に関連する要件も含まれる。一方、中国は2024年からGB 31608-2023を実施し、感覚特性、汚染物質、農薬残留を対象とする食品安全要件を定めている。アフリカでは、ケニアが茶のバリューチェーン参加者全体にライセンス制度と規格整合(ISOに連動した国内規格を含む)を適用しており、ナイジェリアのNAFDACはカフェイン除去茶およびインスタントカフェイン除去茶のカフェイン閾値を含む「茶及び関連製品規制」草案(2026年)を公表し、輸入品・国内生産品双方についてバッチ検査と正確なラベル表示の必要性を強めている。
バリューチェーン分析
世界の茶バリューチェーンは、農園・農地における原料供給と栽培から始まり、一次加工(萎凋、揉捻/CTC製造、乾燥)を経て、その後ブローカーやオークションを通じた集約と価格発見へと続く。その後、ブレンド、フレーバー付与、パッケージングは消費市場に近い場所で行われることが多く、下流の事業者がより多くの価値を獲得する一方、上流の参加者は供給・物流面でのリスクにより多く晒される。
モンバサ(ケニア)、コロンボ(スリランカ)、コルカタ(インド)などの主要な貿易ハブが大口紅茶の流通を支え、欧州、北米、中東への輸出志向の出荷を後押ししている。生産地域における気候変動性や運営上の制約は、葉茶の供給可能性と品質を制約しかねず、主要な海運航路における混乱は輸出業者・輸入業者にとってリードタイムの不確実性を増大させており、これにより多様な調達先の確保、在庫バッファー、契約物流への注目が続いている。大手ブランド保有企業やバイヤーが開示する取り組みを含む持続可能性・人権デューデリジェンス・プログラムも運用上の要件となりつつあり、トレーサビリティ、監査対応力、認証整合を農場レベルの調達や工場加工にまで深く浸透させている。
競合状況
紅茶市場は中程度に分散しており、大手多国籍企業と多数の地域・ニッチプレイヤーが混在していることを示しています。Unilever、Tata Consumer Products、Associated British Foodsなどの主要ブランドは、強力な流通ネットワーク、ブランド認知度、大規模オペーションによるコスト優位性により市場を支配しています。しかし、小規模ブランドはウェルネス効能、プレミアム品質、正統な産地ストーリーなどのユニークな販売ポイントに焦点を当てることで競争力を高めています。これにより、大規模オペーションとニッチなブランディング戦略の双方が成功に不可欠な競争環境が生まれています。
主要企業は市場ポジションを維持し変化する消費者の嗜好に適応するために、積極的に戦略への投資を行っています。たとえばTata Consumer Productsは、プレミアム茶愛好者をターゲットにスターバックスとのパートナーシップを通じてカフェや外食消費における存在感を拡大しています。Unileverは持続可能な包装と認証を導入してリプトンブランドを刷新し、Associated British FoodsはそのTwiningsブランドを通じて環境に配慮したティーバッグと環境規制への準拠に注力しています。これらの取り組みにより、消費者が購買決定において持続可能性、倫理性、品質をますます優先するようになる中で、確立されたブランドの関連性が維持されています。
一方、Rishi Tea and Botanicals、Numi Organic Tea、Dilmahなどの小規模プレミアムブランドは、オーガニック素材、ダイレクトトレード慣行、サプライチェーンの透明性を強調することで支持を集めています。これらのブランドはまた、トレーサビリティツールやデジタルエンゲージメントなどのテクノロジーを活用して消費者とつながり、高い価格帯を正当化しています。さらに、大手飲料企業がアジアおよび北米でのPepsiCoのコラボレーションなど、レディー・トゥ・ドリンク製品のパートナーシップと革新を通じて茶セグメントに参入しています。その結果、市場はグローバル大手が一方を支配し、プレミアムおよびクラフト志向のブランドがもう一方で繁栄するという構造へと進化しており、ダイナミックで競争の激しい市場環境を形成しています。
茶産業のリーディングカンパニー
-
PepsiCo Inc.
-
Tata Consumer Products Ltd.
-
Associated British Foods PLC
-
ITO EN, Ltd.
-
Unilever plc
- 注:主要企業の掲載順は順位を示すものではありません。
茶市場 このレポートでカバーされる企業
- PepsiCo Inc.
- Tata Consumer Products Ltd.
- Associated British Foods PLC
- ITO EN, Ltd.
- The Hain Celestial Group, Inc.
- Taiwan Tea Corporation
- RC Bigelow, Inc.
- Dilmah Ceylon Tea Company PLC
- DavidsTea Inc.
- Harney & Sons Fine Teas
- Apeejay Surrendra Group
- Rishi Tea & Botanicals
- Lupicia Co., Ltd.
- Kirin Holdings Co., Ltd.
- Ten Ren Tea Co.
- Unilever plc
- JAB Holding Company
- McLeod Russel India Limited
- Teekanne GmbH & Co. KG
- Numi Organic Tea
- The Republic of Tea
- Bettys & Taylors of Harrogate Ltd.
市場機会と将来展望
インスタントおよび即飲(RTD)茶へのフォーマット転換に伴う生産能力の増強は、製造、プライベートブランド、原材料供給の分野で短期的な空白領域を生み出している。2026年5月、タタ・コンシューマー・プロダクツはインドに年間2,000メトリックトンのインスタント茶製造施設を建設するために最大160クロールインドルピーを投じる計画を承認し、RTD、フードサービス、コンビニエンス志向の消費を支える可溶性フォーマットへの投資が継続していることを示している。機能性訴求も主流のRTD茶において拡大しており、2026年4月にペプシ・リプトン・ティー・パートナーシップが米国で発売した「Pure Leaf Mental Focus」は、カフェインとL-テアニンを組み合わせたスパークリング茶フォーマットである。
持続可能性主導のコンプライアンスとパッケージング転換は、ブランドおよび加工業者にとってもう一つの機会分野であり、特にトレーサビリティ、残留物質適合の調達、そして再生可能なパッケージングシステムを規模を持って提供できるサプライヤーにとって重要である。マイクロプラスチックを含まない茶バッグ素材や、モノマテリアル・パウチの利用拡大といった報告されている技術革新は、パッケージングおよび食品接触材料に対する規制強化と整合しており、また欧州委員会規則(EU)2023/1536(2026年2月22日以降適用)のようなEUのMRL更新は、輸出業者網全体での標準化された検査、文書化、品質保証サービスへの需要を高めている。生産・流通面では、地域拠点への投資も対応力の向上を支えており、たとえばダンマン・フレール社が2026年4月にフランス・ドルーで26,500平方メートルの生産拠点を開設し、欧州顧客向けのブレンドおよびパッキングをより迅速に行えるようにしている。
最近の産業開発事情 茶市場
- 2026年5月:タタ・コンシューマー・プロダクツは、インドに新たな年間2,000メトリックトン規模のインスタント茶製造施設を建設するため、最大160クロールインドルピーの資本投資を承認した。本プロジェクトは、インスタントおよび即飲用途で使用される可溶性茶の内製供給力を強化し、大量流通チャネル向けの拡張性を支える。また、ブランド保有企業に供給する地域のインスタント茶サプライヤーおよび受託加工業者に対する競争圧力を高めている。
- 2026年4月:ペプシ・リプトン・ティー・パートナーシップは、カフェインとL-テアニンを特徴とする、米国におけるスパークリング機能性即飲茶ライン「Pure Leaf Mental Focus」を発売した。この発売により、茶は一般的にエナジードリンクやウェルネス飲料によって占められている機能性飲料の場面での存在感を拡大している。また、RTD茶ポートフォリオにおける処方設計、訴求内容の厳格性、市場投入スピードの基準を高めている。
- 2026年4月:ダンマン・フレール社は、フランス・ドルーに26,500平方メートルの生産拠点を開設し、欧州顧客向けのブレンドおよびパッキングの対応力を高めた。この拠点は地域の生産能力を強化し、欧州の小売業者への供給の迅速化を支えている。
茶市場 レポートの範囲と調査方法論
市場の定義と対象囲
本調査において、紅茶市場は、主要地域における温かいまたは冷たいブリュー製品として消費される紅茶の販売額を対象としており、従来型および有機紅茶、ならびにフレーバーバリアントを含みます。
調査範囲の除外事項:コーヒーおよびカカオは除外します。また、紅茶の販売を表すものではないため、紅茶アクセサリーおよびブリュー機器も除外します。
セグメンテーション概要
- 形態別
- リーフティー
- CTC(クラッシュ・ティア・カール)ティー
- 製品タイプ別
- 紅茶
- 緑茶
- ウーロン茶
- ハーブ・フルーツ茶インフュージョン
- その他の製品タイプ
- カテゴリー別
- 従来型茶
- オーガニック茶
- フレーバー別
- 無香料
- 有香料
- 包装タイプ別
- 箱
- 袋
- パウチ
- サシェ
- その他の包装タイプ
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他の流通チャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、モデルの基盤となる初期データ系列を構築するために使用されました。紅茶に関する公開されている生産、消費、および貿易のシグナルを活用し、地域別の供給可用性、輸出集中度、および需要の方向性を把握しました。
このステップを支援したソースの例としては、農業生産量に関するFAOSTAT、貿易フローに関するUN Comtrade、および入手可能な食品・飲料消費に関する各国統計発表などが挙げられます。また、国際紅茶委員会のサマリーなど、紅茶委員会や業界団体の刊行物およびデータページも活用し、査読済みの食品科学・栄養学文献を参照して、緑茶、ハーブインフュージョン、オーガニック需要などの製品動向を追跡しました。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高いプレスを精査し、製品ポートフォリオの構成、価格の方向性、チャネルの重点を把握しました。さらに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および関連する輸出入の船積みレベルのチェックも活用しました。このデスクリサーチのリストは網羅的なものではなく、データ収集、前提条件の検証、およびギャップの明確化のために他にも多くのソースが参照されました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチのシグナルを、特に価格、チャネルミックス、および紅茶タイプ別の需要シフトについて、買い手と売り手が実際に把握している内容と照合することに重点を置きました。生産者、ブレンダー、パッカー、ディストリビューター、小売業者、フードサービス関係者にヒアリングを行い、APAC、EMEA、およびアメリカ大陸の営業、調達、カテゴリーマネジメント部門の機能専門家も対象に含めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:21% | APAC:39% |
| 中位層:52% | 機能・ユニットリーダー:34% | EMEA:36% |
| 中小プレイヤー:21% | マネージャー:45% | アメリカ大陸:25% |
市場規模の算定と予測
規模の算定は、生産・貿易データから地域別の利用可能な紅茶プールを再構築するトップダウンアプローチから始まり、見かけの消費パターンおよびブラック、グリーン、ウーロン、ハーブ・フルーツインフュージョンなどのカテゴリー区分を通じてフィルタリングされます。価値推計を現実に即したものとするため、包装形態、チャネルミックス(オントレードとオフトレード)、およびスペシャルティ・オーガニックラインで観察されるプレミアム化と整合した価格ロジックを用いて、数量シグナルを価値に換算します。
最初の試算が完成したら、数値の現実性を維持するために選択的なボトムアップチェックで合計値を裏付けます。これらのチェックでは、公開財務報告書からのサプライヤーおよびブランドの収益コンテキスト、ディストリビューターおよび小売業者とのチャネルチェック、ならびに紅茶の消費量が多い主要国について実現可能な数量にマッピングされたサンプリング済みの単価を使用します。ギャップが生じた場合、輸出集中度、小売価格の動向、包装紅茶と茶葉の比率など、最も検証可能なシグナルを優先するシンプルなルールセットを用いてモデルを調整します。
予測については、紅茶の需要が直線的にトレンドしない複数の変動要因によって形成されるため、シナリオ分析を使用します。将来の見通しに影響を与えるインプットには、作付面積と収量の方向性、輸出シェアの変化、インフレに伴う小売価格、オーガニックおよびフレーバーの普及、ならびに家庭消費と外食消費のチャネルシフトが含まれます。前提条件はインタビューによる専門家の見解と整合させた上でストレステストを実施し、価格などの一変数が予想以上に速く動いた場合でも予測が安定するようにしています。
データ検証と更新サイクル
一つのデータソースが結を過度に左右しないよう、複数のパスを通じて検証を実施します。生産量と吸収量のギャップ、輸出量、国別消費の方向性などの独立したシグナルと出力を比較し、最終承認前に大きな乖離を精査します。
異常が発見された場合は、インプットを再確認し、通貨タイミングを再チェックし、関連する回答者に再連絡して説明を確認します。レポートは年次で更新され、大規模な供給ショック、急激な価格変動、貿易政策の変更など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新の前提条件が最終的な見解に反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのグローバル紅茶市場規模と他の公表推計値との比較
公表されている紅茶市場の価値はしばしば異なります。これは、各発行者が異なる境界を選択し、数量と価格から単一の価値数値への独自の換算方法を適用するためです。紅茶においては、最大の混乱は通常、小売価値と貿易価値の混同、およびハーブインフュージョン、RTD紅茶、フードサービス消費の扱い方のいから生じます。
生産・輸出トン数のシグナルと、オントレードとオフトレードのチャネルチェックを組み合わせることで、Mordor Intelligenceは、特定の狭い包装小売サブセットのみではなく、地域全体で販売される従来型、オーガニック、フレーバー紅茶を含む幅広い紅茶消費価値プールに基づいた推計を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 159.53 ビリオン 米ドル(2026年) | |
| 業界誌A | 91.98 ビリオン 米ドル(2030年) | この数値は将来価値として提示されており、別のレポートから引用されています。より狭い製品境界または異なる価値レイヤー(多くの場合、包装小売のみ)を反映している可能性が高く、フードサービス数量や、より広範な消費規模算定で捕捉される一部の紅茶形態が除外されている場合があります。 |
| 業界出版社B | 26.80 ビリオン 米ドル(2024年) | この推計値が大幅に小さいのは、想定される対象範囲が特定の包装カテゴリーに限定されている可能性があり、茶葉と包装紅茶の両方にわたるグローバルな数量シグナルを価値一貫して換算していない可能性があるためです。価格とチャネルミックスが調整されていない場合、消費量の多い地域が過小評価される可能性があります。 |
表全体にわたる乖離は、主に紅茶の価値として何が計上されているか、および数値の基準年として何年が使用されているかによって説明されます。対象範囲を明示し、観察可能な生産、貿易、チャネルパターンと照合することで、規模の算定は繰り返し実施・検証可能な明確なステップに基づいたものとなっています。
レポートで回答される主要な質問
2031年の世界の紅茶市場規模はどれくらいになりますか?
2031年までに976.2億米ドルに達し、6.13%のCAGRで成長すると予測されている。
どの茶セグメントが最も急速に拡大していますか?
より厳格な規制の施行が消費者の信頼を高める中、オーガニック認証製品が9.49%のCAGRでリードしています。
どの流通チャネルが最も急速に成長していますか?
消費者がキュレートされた体験にプレミアムを支払うようになる中、カフェやスペシャルティバーなどのオントレード会場が最も高い9.51%のCAGRを記録しています。
なぜZ世代は茶の成長に重要なのですか?
Z世代は低カフェインの機能性ブレンドへの需要を牽引し、ソーシャルメディアでの製品発見を増幅させることで、処方の見直しと表示の透明性に影響を与えています。