
ゼラチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.22 十億米ドル |
| 市場規模 (2031) | 2.87 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゼラチン市場分析
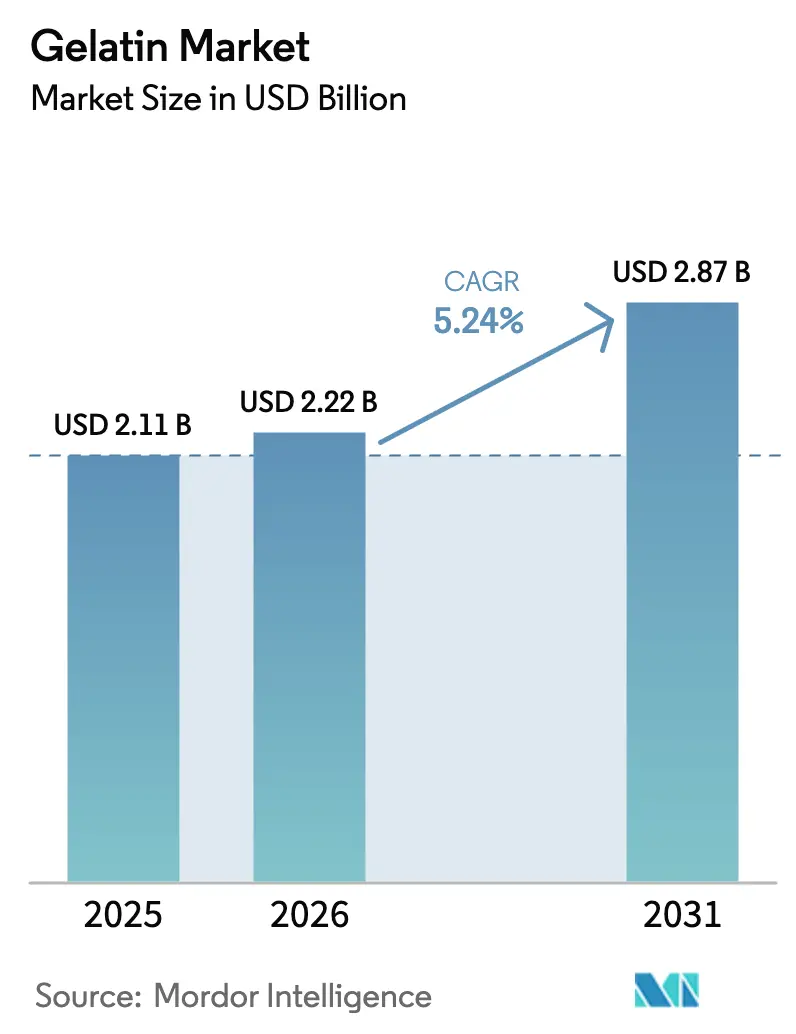
ゼラチン市場規模は2025年に21億1,000万米ドルであり、2026年には22億2,000万米ドル、2031年までに28億7,000万米ドルに達する見込みで、2026年から2031年の期間においてCAGR 5.24%を記録すると予測されています。この成長は、機能的な関連性、産業横断的な幅広い適用可能性、健康・ウェルネスおよびクリーンラベルトレンドとの整合性に起因しています。市場の成長は、予防医療および機能性栄養への関心の高まりによってさらに支えられています。ゼラチンは、その実証済みの生物学的利用能、汎用性、および高い消費者受容性により、カプセル、グミ、タンパク質強化製品において中心的な役割を果たしています。さらに、食品、医薬品、化粧品における広範な使用は、その適応性と多様な用途にわたる需要の拡大を示しています。抽出、精製、カスタマイズ技術における継続的な進歩により、一貫性、安全性、および用途別性能が大幅に向上し、ゼラチンが厳格な品質基準を満たし、進化する消費者ニーズと嗜好に効果的に対応できるようになっています。
レポートの主要ポイント
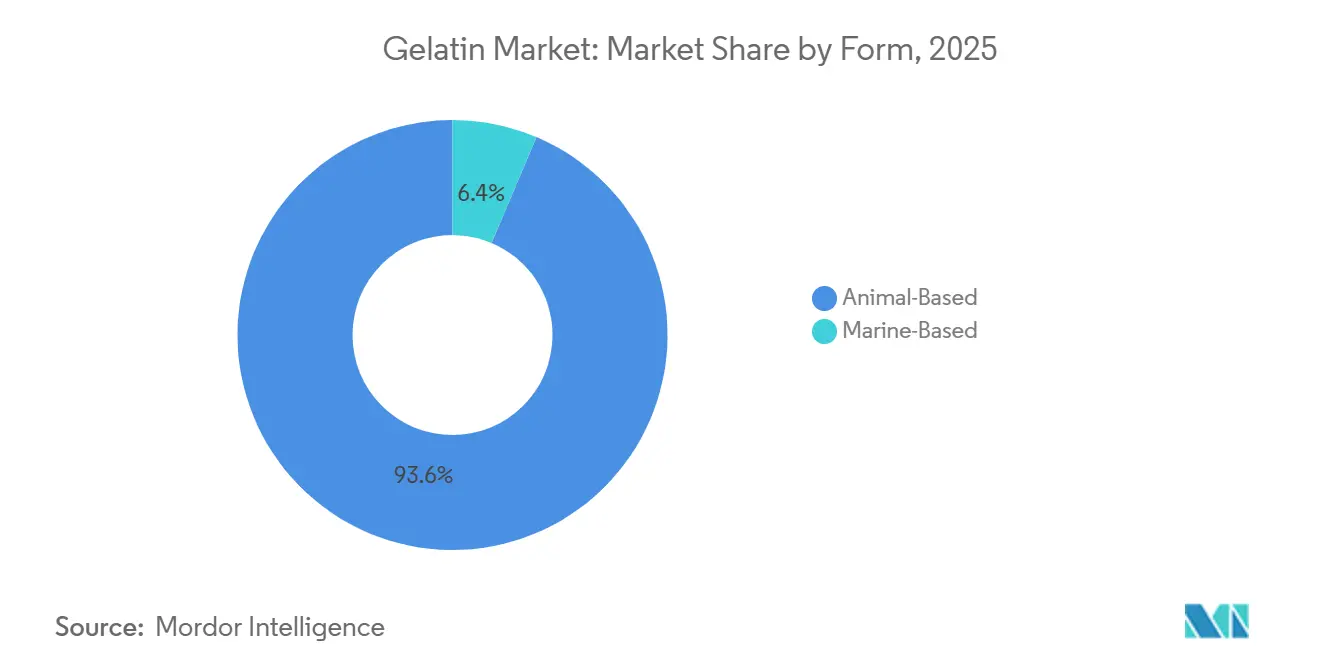
- 形態別では、動物由来ゼラチンが2025年の数量の93.61%を占め、一方で海洋由来品は2031年までにCAGR 7.54%で成長する見込みです。
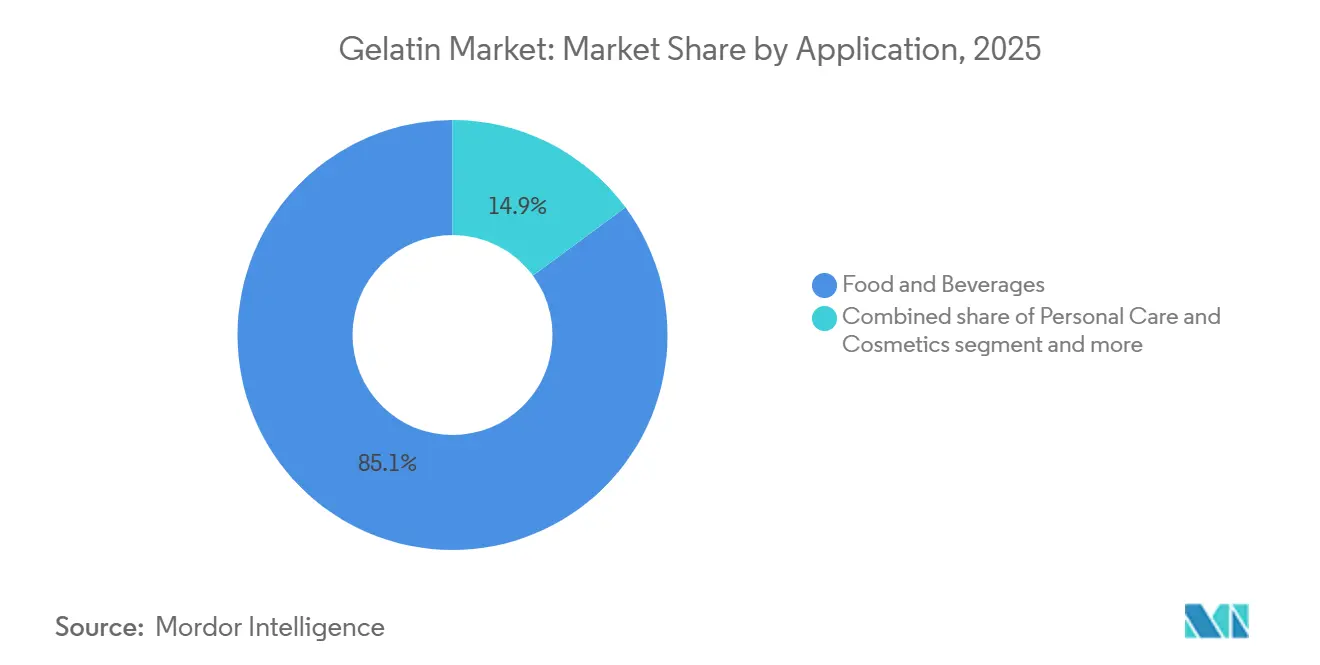
- 用途別では、食品・飲料セグメントが2025年のゼラチン市場シェアの85.12%を占め、パーソナルケア・化粧品は2031年までにCAGR 6.35%で拡大しています。
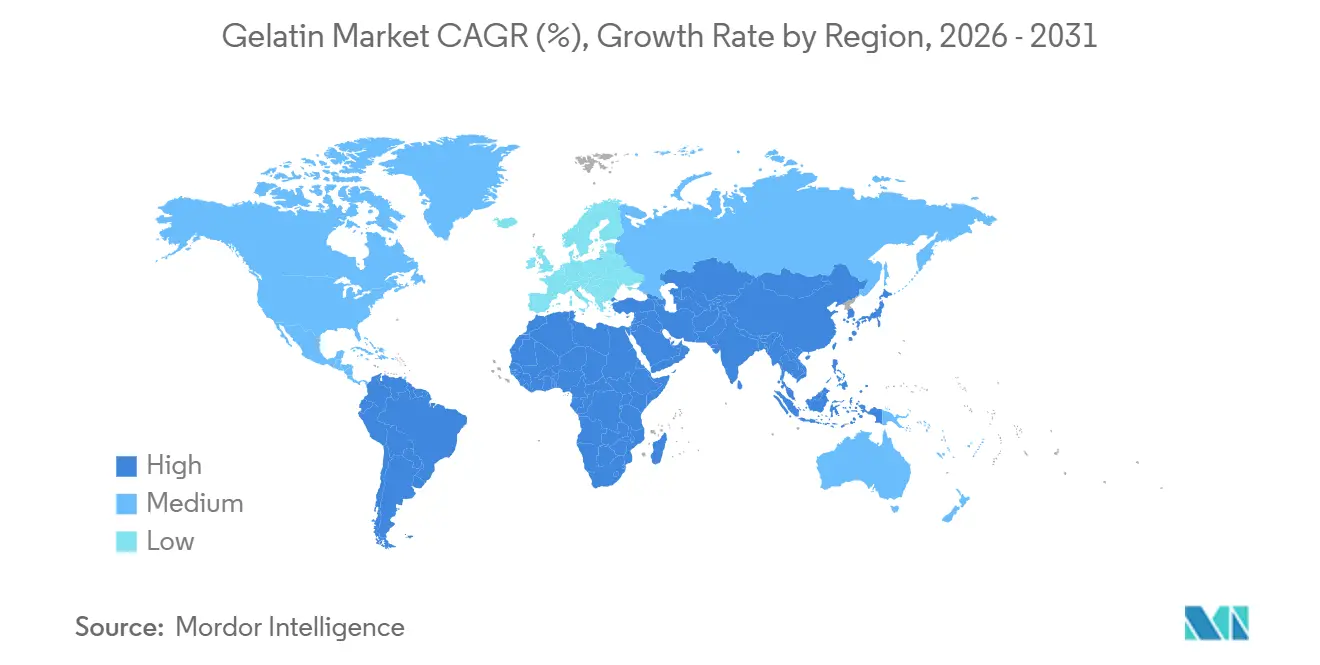
- 地域別では、アジア太平洋が2025年の売上高の34.66%を占め、2031年までにCAGR 5.67%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性・栄養補助食品に対する需要の増大 | +1.8% | 北米およびアジア太平洋に集中したグローバル | 中期(2〜4年) |
| 抽出・加工における技術的進歩 | +1.2% | 欧州および北米、アジア太平洋への波及 | 長期(4年以上) |
| クリーンラベルおよび天然原料への嗜好 | +1.0% | 北米および欧州 | 短期(2年以内) |
| 医薬品カプセルにおけるゼラチン使用の増加 | +1.5% | アジア太平洋が中核、中東・アフリカへの拡大 | 中期(2〜4年) |
| 利便性食品および調理済み食品の成長 | +0.9% | アジア太平洋および南米 | 短期(2年以内) |
| 最終用途向けゼラチングレードのカスタマイズ | +0.7% | 欧州および北米が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性・栄養補助食品に対する需要の増大
機能性・栄養補助食品に対する需要の増大は、ゼラチン市場の主要な促進要因です。ゼラチンは、従来の食品テクスチャー付与剤から付加価値のある機能性原料へと進化しており、予防的健康とウェルネスのトレンドと整合しています。グリシン、プロリン、ヒドロキシプロリンを豊富に含むコラーゲン由来のアミノ酸プロファイルは、関節の健康、骨の強度、筋肉の回復、皮膚の弾力性、腸の健康に対する広く認知された効果を提供し、栄養補助食品の処方に非常に適しています。これにより、ゼラチンが活性タンパク質源および送達システムの両方として機能する栄養補助食品、グミ、カプセル、粉末、すぐに摂取できる機能性フォーマットでの使用が増加しています。栄養補助食品カプセルおよびソフトジェルにおいて、ゼラチンの優れた皮膜形成特性、迅速な溶解性、および高い生物学的利用能は、効率的な栄養素吸収を確保し、代替カプセル化材料よりも好まれる理由を強化しています。さらに、処方における汎用性、多様な活性成分との適合性、クリーンラベルおよびサステナビリティ要求を満たす能力が、栄養補助食品業界における優先的な選択肢としてのゼラチンの地位を強化しています。
抽出・加工における技術的進歩
抽出・加工における技術的進歩は、ゼラチン市場の重要な促進要因です。継続的なイノベーションにより、様々な最終用途産業にわたるゼラチンの収率効率、機能的性能、一貫性、および用途の汎用性が向上しています。制御された酸・アルカリ前処理法、酵素加水分解、精密ろ過の改善により、メーカーはより均一なブルーム強度、粘度、透明度、熱安定性を持つゼラチンを製造できるようになり、食品、医薬品、バイオメディカル用途のますます厳格な要件を満たしています。高度な加工技術はまた、分子量分布をより厳密に制御し、用途別ゼラチングレードの開発を促進します。生産の観点からは、自動化、リアルタイム品質モニタリング、および改善された精製システムにより、汚染リスクが低減され、トレーサビリティとバッチ間の一貫性が向上しています。これらは医薬品・医療グレードのゼラチンにとって重要な要素です。これらの技術的進歩により、多様な原材料の効率的な活用も可能となり、製品差別化を支援し、地域全体での規制遵守を確保しています。
クリーンラベルおよび天然原料への嗜好
クリーンラベルおよび天然原料への嗜好は、ゼラチン市場の重要な促進要因です。食品、栄養補助食品、パーソナルケア業界のメーカーは、消費者が認識でき、最小限の加工で、天然と認識される原料にますます注目しています。ゼラチンは天然のコラーゲン源から得られ、合成安定剤、増粘剤、皮膜形成剤に代わる親しみやすいラベルフレンドリーな代替品として広く認識されているため、このトレンドから恩恵を受けています。クリーンラベルのポジショニングは製品差別化の重要な要素となっており、ブランドはテクスチャー、安定性、官能品質を維持しながら人工添加物を排除するために処方を見直しており、これらの分野でゼラチンは固有の機能的利点を提供しています。パーソナルケア・化粧品セクターでは、このトレンドが特に顕著です。消費者はますます天然原料を安全性、皮膚適合性、長期的なウェルネスと結びつけており、スキンケア、ヘアケア、マスク、美容サプリメントにおけるゼラチンの使用を促進しています。この行動は消費者データによって裏付けられています。例えば、NSF Internationalによると、2024年に消費者の74%がパーソナルケア製品においてオーガニック原料を重要と考えており、天然由来成分への需要の高まりが示されています [1]。
医薬品カプセルにおけるゼラチン使用の増加
医薬品カプセルにおけるゼラチンの使用増加は、薬物送達システムにおける不可欠な役割に支えられた、ゼラチン市場の重要な促進要因です。ゼラチンは、その優れた皮膜形成特性、機械的強度、予測可能な溶解性、および高い生物学的利用能により、ハードカプセルおよびソフトカプセルの優先材料として広く認識されています。これらの特性は、投与量の精度と治療効果を確保するために不可欠です。製薬メーカーはゼラチンカプセルを優先しています。なぜなら、幅広い有効医薬品成分(API)の効率的なカプセル化が可能であるためです。この需要は、ゼラチンの確立された規制上の受容性、安全性プロファイル、および自動カプセル充填技術との適合性によってさらに強化されており、処方リスクを低減し、製品の商業化を加速します。例えば、経済複雑性観測所によると、中国は2024年に約122億米ドル相当の医薬品を輸出しており、カプセル生産と輸出主導の医薬品製造の規模を示しています [2]。カプセルベースの剤形は、その利便性と患者の嗜好により経口薬物送達において引き続き主流であるため、世界の医薬品サプライチェーンの成長がゼラチンへの持続的な大量需要を促進し続けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アレルゲンおよび健康安全リスク | -0.6% | 北米および欧州で深刻なグローバル | 短期(2年以内) |
| サプライチェーンの脆弱性 | -0.9% | アジア太平洋および南米で深刻なグローバル | 短期(2年以内) |
| 植物由来および合成代替品との競争 | -1.3% | 北米および欧州、アジア太平洋で台頭 | 中期(2〜4年) |
| 特定用途における機能の限界 | -0.5% | 技術的食品用途に重点を置いたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アレルゲンおよび健康安全リスク
アレルゲンおよび健康安全リスクは、原料のトレーサビリティ、疾病伝播、アレルゲン性に関する懸念により、ゼラチン市場の重要な抑制要因であり続けています。加工基準の進歩と厳格な規制管理によりこれらのリスクが大幅に低減されているにもかかわらず、過去の認識が医薬品、乳幼児栄養、医療製品などの安全基準が特に厳格な敏感な用途での受容に影響を与え続けています。さらに、海洋由来ゼラチンは魚アレルゲン表示が必要な場合があり、アレルゲンフリーの主張を維持しようとする食品・栄養補助食品メーカーにとって処方とパッケージングに課題をもたらします。これらの課題は、加工技術の継続的なイノベーション、高度なトレーサビリティシステムの統合、および安全上の懸念に効果的に対処し、消費者の信頼を高め、ますます厳格化する規制の枠組みと変化する市場動向への準拠を確保するための業界協力の強化の緊急の必要性を浮き彫りにしています。
サプライチェーンの脆弱性
サプライチェーンの脆弱性は、業界の動物由来原材料への依存と複雑な上流加工ネットワークにより、ゼラチン市場において重要な抑制要因となっています。ゼラチン生産は牛皮、豚皮、魚の副産物の安定した供給に依存しており、家畜の疾病発生、と畜率の変動、規制の変更、食肉加工慣行の変化などの要因に非常に影響を受けやすい状況です。動物の健康危機や獣医・食品安全規制の変更を含む混乱は、原材料の入手可能性を突然制限し、ゼラチン生産、リードタイム、および市場全体の安定性に直接影響を与える可能性があります。さらに、と畜場とレンダリング施設の地理的集中は物流上の依存関係を生み出し、輸送のボトルネック、国境を越えた貿易制限、および地域のサプライチェーンの非効率性へのエクスポージャーを高めています。これらの脆弱性は、多様化した調達戦略の採用、サプライチェーンの透明性の向上、および技術的進歩の活用による回復力の強化と途切れのない生産の確保の重要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
動物由来の優位性の中で海洋由来品が台頭動物由来ゼラチンは2025年に93.61%の市場シェアを占め、その機能的優位性、確立された産業依存、規制上の親しみやすさ、および成熟したサプライチェーンに支えられています。動物由来ゼラチンは、優れたゲル化強度、熱可逆性、皮膜形成能力、乳化、および制御された口溶け特性を提供します。これらの特性は、植物由来または合成代替品が大規模に再現することが困難です。このような機能的利点は、正確な溶解速度、機械的強度、および生物学的利用能が不可欠な医薬品用途において特に重要であり、動物由来ゼラチンを業界標準として位置づけています。さらに、その広範な入手可能性、費用対効果、および多様な用途への適応性が、様々な最終用途産業における優位性をさらに強固にしています。このセグメントはまた、独自のテクスチャーおよび安定化特性が不可欠な食品・飲料用途における長年の受容からも恩恵を受けています。
2031年までにCAGR 7.54%で成長が見込まれる海洋由来ゼラチンは、独自の調達上の利点、敏感な市場での規制上の受容、および高付加価値用途での採用増加により注目を集めています。現在は動物由来ゼラチンと比較して市場シェアは小さいものの、このセグメントはサステナビリティと副産物活用への関心の高まりに支えられています。海洋ゼラチンは水産加工業の廃棄物流を活用し、循環経済の原則と整合しています。さらに、低アレルゲン性、ハラールおよびコーシャ認証などの食事制限との適合性、プレミアム用途でのイノベーションの可能性が、ニッチながら拡大する消費者セグメントでの魅力を高めています。クリーンラベルおよびエコフレンドリー製品への需要の高まりが、世界市場における海洋由来ゼラチンの成長見通しをさらに強化しています。
用途別:
食品の優位性が化粧品の急成長を覆い隠す食品・飲料用途は2025年のゼラチン消費量の85.12%を占め、主流および特殊食品処方の両方におけるゼラチンの不可欠な役割を示しています。このセグメントでの優位性は、ゲル化、増粘、安定化、乳化、起泡能力を含む多機能特性に起因しており、製品品質を損なうことなく再現することが困難です。グミ、ゼリー、マシュマロ、チューイーキャンディーなどの菓子製品において、ゼラチンは製品のアイデンティティと消費者満足に不可欠な弾力性、噛み応え、透明度、口溶けテクスチャーを提供します。さらに、クリーンラベルトレンドとの適合性と天然由来がゼラチンの食品・飲料業界での魅力をさらに高めています。
パーソナルケア・化粧品セグメントは2031年までにCAGR 6.35%で成長する見込みです。ゼラチンはその皮膜形成、水分保持、テクスチャー向上、コンディショニング特性により、スキンケアクリーム、フェイスマスク、ヘアケア製品、ネイルトリートメントに適しており、このセクターでの利用が増加しています。コラーゲン由来のアミノ酸プロファイルは、皮膚の弾力性、保湿、髪の強度、アンチエイジング効果に関する主張を支持し、機能性美容とインナービューティーの概念に向けたグローバルトレンドと整合しています。この成長は、特に先進市場におけるプレミアムおよびルーティンパーソナルケア製品への消費者の関心の高まりによってさらに支えられています。例えば、英国国家統計局によると、英国のパーソナルケアへの消費者支出は2024年に約419億ポンドに達し、主要な成熟市場における堅調で持続的な需要を示しています [3]。さらに、化粧品における持続可能で倫理的に調達された原料への嗜好の高まりが、このセグメントにおけるゼラチンの用途のイノベーションと拡大を促進しています。

地域分析
アジア太平洋地域ゼラチン市場
2025年、アジア太平洋地域はゼラチン収益の34.66%を占め、2031年までCAGR 5.67%で成長すると予測されており、最も影響力のある地域市場としての地位を確立しています。この優位性は、同地域の大規模な製造能力、多様な用途、および輸出志向の製薬エコシステムに起因しています。中国は、国内外の製薬市場向けにハードおよびソフトゼラチンカプセルを大規模に生産することで中心的な役割を果たしており、高度な技術的専門知識と標準化された生産プロセスによって支えられています。さらに、インドはニュートラシューティカルズ、栄養補助食品、および機能性食品の急速な拡大により、重要な成長ドライバーとして台頭しており、これらの分野ではゼラチンがカプセル、グミ、およびタンパク質強化製剤に広く使用されています。
欧州ゼラチン市場
欧州は、堅固な製薬、バイオメディカル、およびプレミアム食品産業に牽引され、主要なゼラチン市場としての地位を強固にしています。同地域は、厳格な品質基準に支えられ、カプセル、医療機器、創傷ケア、および特殊栄養分野においてゼラチンを高度に活用しており、ゼラチンの安全性と性能を際立たせています。欧州はまた、食事制限、宗教的要件、および持続可能性への懸念に対応する海洋由来および特殊ゼラチンの開発においても先導的立場にあります。さらに、高級菓子、乳製品デザート、およびクリーンラベル食品製剤におけるゼラチン需要は引き続き拡大しています。規制遵守、イノベーション主導の需要、およびプレミアム用途の組み合わせが、高付加価値ゼラチン市としての欧州の役割を強化しています。
南北アメリカおよびMEAゼラチン市場
北米、南米、ならびに中東・アフリカ(MEA)は、製薬カプセルおよび機能性食品における用途特化型需要を通じて、ゼラチン市場の成長に総合的に貢献しています。この成長は、継続的な製品イノベーションおよびタンパク質・ウェルネスソリューションに対する消費者の関心の高まりによって支えられています。南米は強固な畜産業の恩恵を受けており、ゼラチン生産のための原材料の安定供給が確保され、食品加工および製薬分野での利用を支えています。中東・アフリカでは、ハラール認証ゼラチン、製薬製剤、および包装食品に対する需要の高まりにより、特に湾岸諸国およびアフリカ都市部市場において段階的な市場拡大が進んでいます。
競合環境
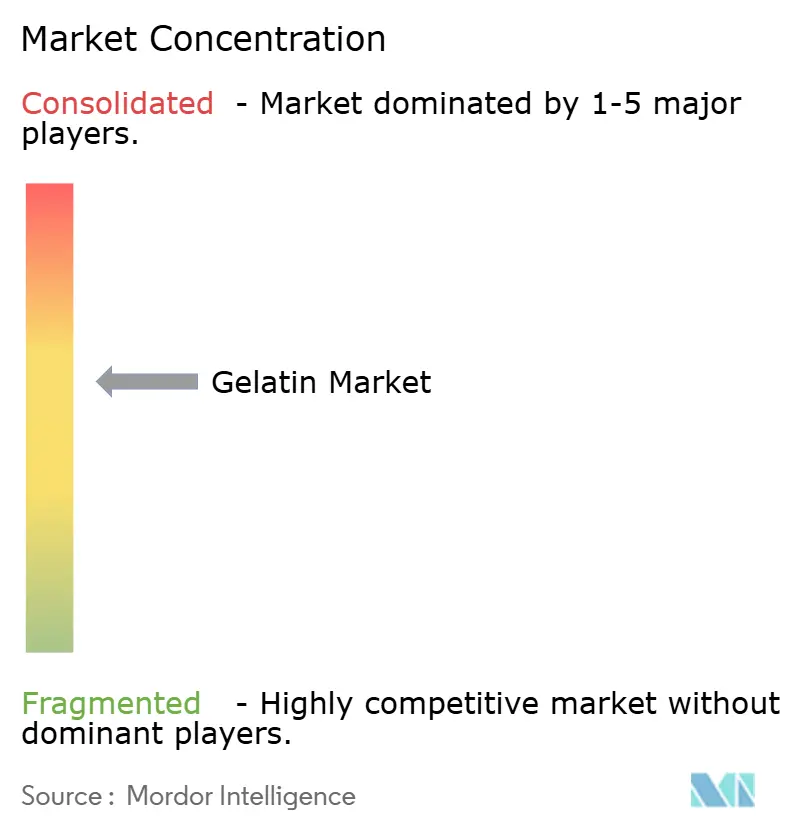
ゼラチン市場は中程度に集中しており、少数の大規模な垂直統合メーカーが市場を支配しています。これらの企業は強力な技術的能力と広範なグローバル流通ネットワークを持っています。市場の主要プレーヤーには、Darling Ingredients Inc.、Gelita AG、Nitta Gelatin NA Inc.、SAS Gelatines Weishardt、Italgelatine SpAが含まれます。彼らの競争優位性は、食品、医薬品、栄養補助食品、バイオメディカル用途にわたる長年の顧客関係と、深い処方専門知識および一貫した品質保証の組み合わせから生まれています。これらの要因が新規参入者にとって重大な参入障壁を生み出しています。
垂直統合はゼラチン市場における主要な競争戦略です。主要メーカーは、牛皮と豚皮に関連する価格変動、品質の不一致、供給の混乱などの課題に対処するため、上流の原材料調達の管理に注力しています。と畜場の副産物の調達、加工、下流のゼラチン製造などのプロセスを統合することで、企業はトレーサビリティ、規制遵守、および安定した原材料の入手可能性を確保しています。これらの要素は、医薬品・医療グレードのゼラチン生産において特に重要です。この戦略により、メーカーはコスト構造を最適化し、一貫したブルーム強度と機能的性能を維持し、顧客固有の要件を効率的に満たすことができます。その結果、垂直統合プレーヤーは小規模な非統合生産者と比較して、より強い交渉力と高い運営上の回復力から恩恵を受けています。
海洋由来ゼラチンのプレミアム化においてホワイトスペースの機会が生まれており、競合環境における戦略的成長の道筋を提示しています。動物由来ゼラチンが引き続き優位を占める一方で、ハラール、コーシャ、アレルゲン対応、サステナビリティ重視の原料への需要の増加が海洋由来ゼラチン製品への関心を高めています。プレミアム製品は、高い純度、改善された官能特性、持続可能な漁業へのトレーサビリティ、および栄養補助食品、化粧品、バイオメディカル用途などの高付加価値用途への適合性を特徴としています。高度な海洋抽出技術、ブランディング、用途別イノベーションに投資する企業は、追加的な価値を獲得するための有利な立場にあります。
ゼラチン業界のリーダー企業
-
Darling Ingredients Inc.
-
Gelita AG
-
Nitta Gelatin NA Inc.
-
SAS Gelatines Weishardt
-
Italgelatine SpA
- 注:主要企業の掲載順は順位を示すものではありません。
ゼラチン市場 このレポートでカバーされる企業
- Darling Ingredients Inc.
- Gelita AG
- Nitta Gelatin NA Inc.
- SAS Gelatines Weishardt
- Italgelatine SpA
- PB Leiner (Tessenderlo Group)
- Gelnex
- Rousselot (Part of Darling)
- Nippi Inc.
- Jellice Pioneer
- Asahi Gelatine Industrial
- Sterling Biotech
- Trobas Gelatine
- Halavet Gida
- Lapi Gelatine
- Foodchem International
- Kenney & Ross
- Sammi Industrial
- GELCO
- Raymon Patel Gelatine
最近の産業開発事情 ゼラチン市場
- 2025年12月:Gelkenは、高品質の魚ゼラチンおよび牛ゼラチンの安定した供給を実現するため、大規模な生産設備の改善を実施しました。これらの改善は、消費者の安全を維持し、国際的な製品ローンチのための原料の完全性を保つために設計されています。
- 2025年5月:Darling Ingredients Inc.は、Tessenderlo Groupとの間で、双方からの現金または初期投資を必要とせず、両社のコラーゲンおよびゼラチン事業セグメントをNextidaという新会社に統合するための拘束力のない基本合意書の締結を発表しました。
- 2024年9月:GelitaはCPHIミラノで新ブランドを発表し、優れたソフトジェル向けに特別に設計された高度な制御放出性能製品ポートフォリオを披露しました。
- 2024年5月:Nitta Gelatinは、健康原料に対する世界的な需要の増大に対応することを目的とした新しいコラーゲンペプチド工場を設立するため、ケーララ州コーチで事業を開始しました。
世界のゼラチン市場レポートの範囲
ゼラチンは、主に動物の結合組織から得られるコラーゲンの部分加水分解によって得られる天然の水溶性タンパク質です。ゼラチン市場は、形態、用途、地域に基づいてセグメント化されています。形態に基づき、市場は動物由来と海洋由来に区分されています。用途に基づき、市場はパーソナルケア・化粧品、食品・飲料、栄養補助食品、医薬品、その他に区分されています。食品・飲料はさらに、ベーカリー、飲料、菓子、乳製品・乳製品代替品、調理済み・半調理済み食品、その他にサブセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。レポートは、言及されたすべてのセグメントについて、金額(米ドル)と数量(トン)の両方で市場規模と予測を提供しています。
セグメンテーション概要
| 動物由来 |
| 海洋由来 |
| パーソナルケア・化粧品 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 菓子 | |
| 乳製品・乳製品代替品 | |
| 調理済み・半調理済み食品 | |
| その他 | |
| 栄養補助食品 | |
| 医薬品 | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 形態別 | 動物由来 | |
| 海洋由来 | ||
| 用途別 | パーソナルケア・化粧品 | |
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 菓子 | ||
| 乳製品・乳製品代替品 | ||
| 調理済み・半調理済み食品 | ||
| その他 | ||
| 栄養補助食品 | ||
| 医薬品 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
市場の定義
- 最終ユーザー - タンパク質原料市場はB2B形式で運営されています。食品、飲料、サプリメント、飼料、パーソナルケア・化粧品メーカーが、調査対象市場における最終消費者とみなされています。本調査の範囲には、結合剤、増粘剤、その他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーは含まれません。
- 普及率 - 普及率とは、全体の最終ユーザー市場数量に占めるタンパク質強化最終ユーザー市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量とは、本レポートの範囲内で考慮されるすべての最終ユーザー企業が製造する製品100gあたりに含まれる平均タンパク質含有量です。
- 最終ユーザー市場数量 - 最終ユーザー市場数量とは、当該国または地域における全種類・形態の最終ユーザー製品の統合数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-ラクトアルブミン) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体内タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を付与するために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | カゼインの誘導体である酸カゼインにアルカリを加えることで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを摂取することに対する免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | タンパク質の最も加工度が低い形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | 熱によって水分が完全に除去された後のサプリメントに含まれる「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 保存料として何も添加されていない、低温殺菌された新鮮なホエイを乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンを含む個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押し出し成形 | 必要な形状を生成するように設計された穿孔板またはダイの開口部を通して柔らかく混合された原料を押し出すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理した後、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中に気相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | 家庭外で食事を準備する企業、機関、会社を含む食品業界の一部を指します。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| ヘンプ | 工業用または医療用に特別に栽培されたカンナビス・サティバの植物学的分類です。 |
| 加水分解物 | タンパク質のアミノ酸間の結合を部分的に切断し、大きく複雑なタンパク質をより小さな断片に分解できる酵素にタンパク質をさらすことで製造されるタンパク質の形態です。その加工により、消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | 純粋なタンパク質画分を得るために分離処理が施された、最も純粋で最も加工度の高いタンパク質の形態です。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | 乳に含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に含まれる鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはジェンYとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は、草などのセルロース食物材料をほとんど消化できません。 |
| MPC | 乳タンパク質濃縮物 |
| MPI | 乳タンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、髪の天然の美しさをケアするための栄養補助食品として機能する製品および原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ豆、オーツ麦、ヘンプタンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造される微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、テクスチャーを調整して様々な形状に成形したものです。 |
| 調理済み食品(RTC) | パッケージに記載されたプロセスによる準備または調理が必要な、すべての原料が含まれた食品製品を指します。 |
| 調理済み食品(RTE) | 食べる前にさらなる調理や準備が不要な、事前に準備または調理された食品製品を指します。 |
| RTD | すぐに飲める飲料 |
| RTS | すぐに提供できる食品 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた食肉製品であり、新鮮、燻製、または塩漬けの場合があり、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物由来の肉代替品です。 |
| ソフトジェル | 液体充填物を含むゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元のテクスチャー、物理的・化学的特性を維持または向上させるために添加される原料です。 |
| 補給 | 食事中の栄養素を補うことを目的とした栄養素またはその他の物質の濃縮源の消費または提供であり、栄養不足を補正することを目的としています。 |
| テクスチャー付与剤 | 食品・飲料製品の口当たりとテクスチャーを制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高め、その他の特性を実質的に変えることなく濃くするために使用される原料です。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉に少量天然に存在する不飽和脂肪の一種です。 |
| TSP | 組織化大豆タンパク質 |
| TVP | 組織化植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(業界変数および外部変数)が、デスクリサーチおよび文献レビューと一次専門家の意見に基づき、関連する変数・要因のグループから選択されます。これらの変数は、回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するため、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム


