
ライ麦市場規模とシェア
Mordor Intelligenceによるライ麦市場分析
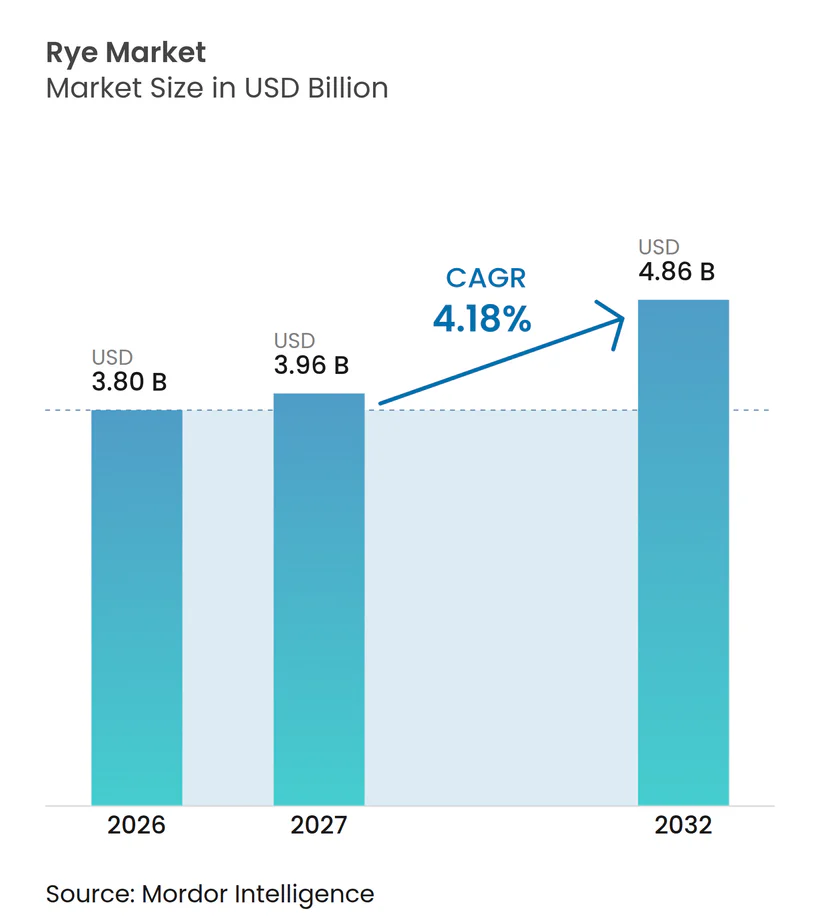
世界のライ麦市場規模は2026年に38.0 ビリオン 米ドルと評価され、2027年の39.6 ビリオン 米ドルから2032年には48.6 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 4.18%で推移する見込みです。欧州における安定した製パン需要、北米の蒸留業者からの関心の高まり、アジアにおける飼料用途の拡大がその勢いを支えています[1]。黒海地域の供給逼迫によりポーランドおよびカナダへの貿易が振り向けられる一方、米国およびカナダのカーボンクレジットプログラムが生産者の低穀物価格を補填しています。クラフトスピリッツのプレミアム、ハイブリッド種子による収量向上、全粒穀物製品に対する健康志向の消費者需要がさらに市場を下支えしていますが、繰り返す菌類病害の圧力、作付面積の競合、より厳格な食品安全基準が見通しを抑制しています。
主要レポートのポイント
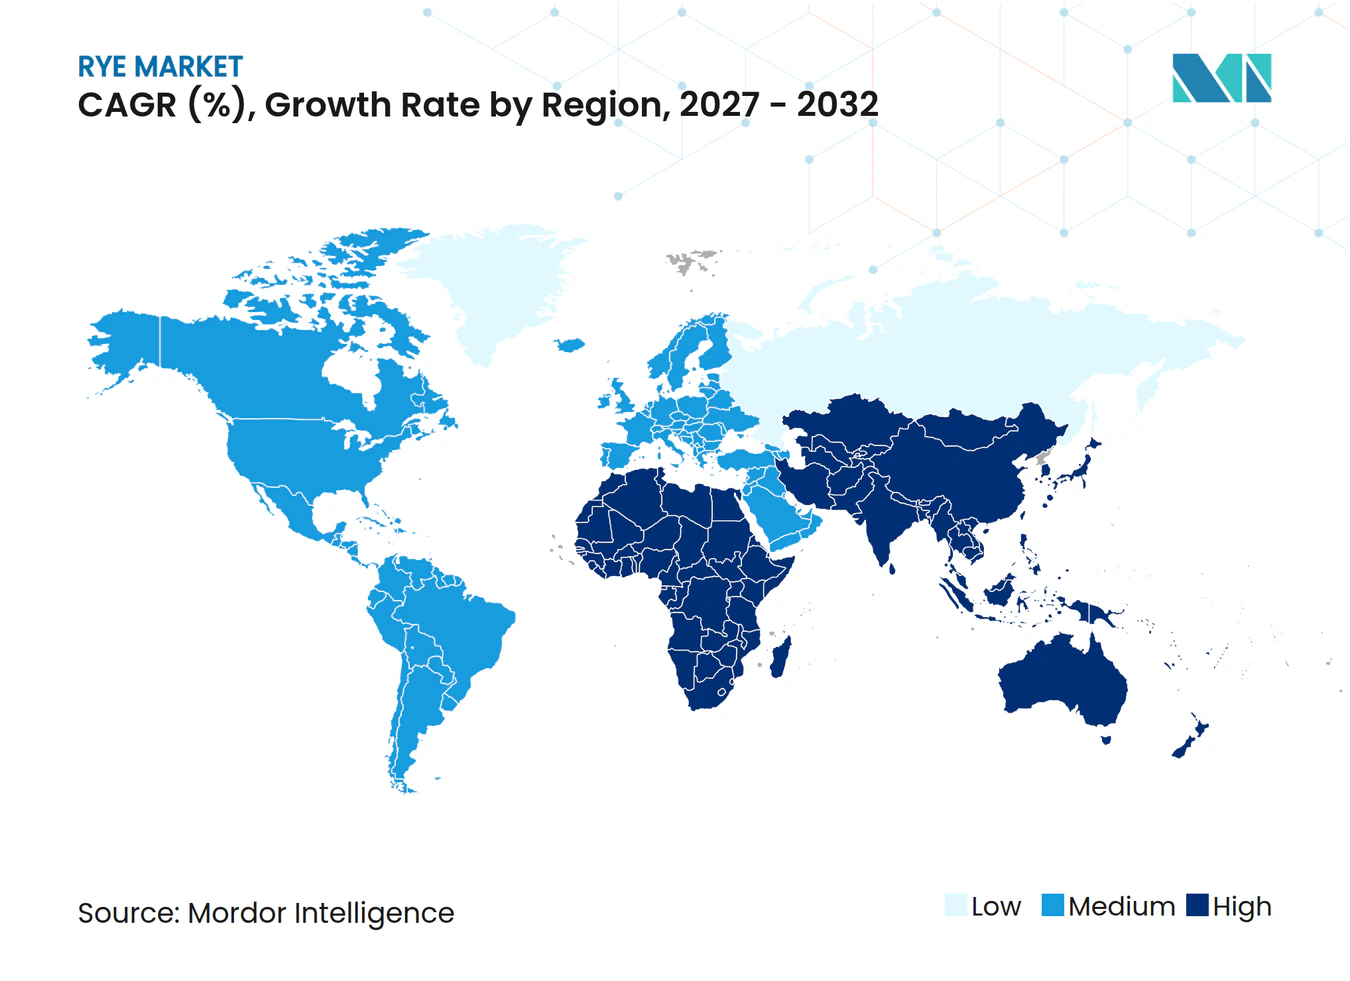
- 地域別では、欧州が2026年のライ麦市場においてシェア42.0%を占め最大市場となっており、アジア太平洋地域は2027年から2032年の予測期間中にCAGR 5.4%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ライ麦市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 認証済みオーガニック作付面積の拡大 | +0.8% | 北米および欧州、南米での採用拡大 | 中期(2~4年) |
| 低タンパクライ麦グレードに対する政府支援の輸出奨励策 | +0.6% | 欧州、北米、南米への波及 | 短期(2年以内) |
| 製パン・朝食シリアルメーカーからの需要急増 | +1.2% | グローバル、欧州・北米・都市部アジア太平洋に集中 | 長期(4年以上) |
| ライ麦ベースのクラフトスピリッツおよびスペシャルティビールの台頭 | +0.9% | 北米、欧州、一部アジア太平洋市場 | 中期(2~4年) |
| 冬ライ麦カバークロップのカーボンクレジット収益化 | +0.5% | 北米、欧州でのパイロットプログラム | 長期(4年以上) |
| 高繊維家畜飼料におけるハイブリッドイ麦の普及 | +0.7% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
認証有機作付面積の拡大
有機ライ麦粉の小売プレミアムは従来品グレードの数倍を維持しており、農家が認証を取得するための3年間の移行期間を完了する意欲を高めています[2]。地域の製粉業者との契約により生産者は予測可能な最低価格を確保でき、欧州のエコスキーム支払いが収益を高め、穀物価格変動へのエクスポージャーを低減します。この転換により合成殺菌剤の使用が減少し、間接的に麦角病の圧力が緩和されますが、一方で従来圃場と同等の収量を維持するためのより厳格な農業管理の必要性も高まります。
低タンパクライ麦グレードに対する政府支援の輸出奨励策
USDA GSM-102プログラムおよび類似の欧州ツールによる信用保証が輸送リスクを軽減します。トレーダーはこれらの機会を活用して、タンパク質割引を伴う余剰飼料グレードロットを処理し、農場の現金収支を支援し、国内価格変動を緩和します。配分は予算サイクルによって固定されているため、ライ麦商品市場への恩恵は各マーケティング年度の前半に最も顕著に現れます。地理的関連性は欧州および北米に及び、アルゼンチンとブラジルが冬季輪作作物としてライ麦を検討する南米原産地にも波及効果があります。
パン・菓子類および朝食用シリアルメーカーからの需要急増
健康志向の消費者は、ライ麦の食物繊維とベータグルカン含有量を強調した全粒パン、クラッカー、シリアルに引き寄せられ、小麦に対するプレミアムポジショニングを強化しています。ドイツおよびスカンジナビアの食文化が一人当たり摂取量を高水準に維持する一方、北米のアルチザンベーカリーやアジアの都市部小売業者がライ麦を新製品ラインに取り入れています。製粉業者は石臼製粉能力の増強と、トレーサブルで汚染物質のない穀物の調達に対応し、ライ麦商品市場における品質スプレッドを引き締めています。
ライ麦ベースのクラフトスピリッツおよびスペシャルティビールの台頭
ライ麦のスパイシーな風味特性は、競争の激しいプレミアムカテゴリーにおいて蒸留業者と醸造業者に独自の優位性をもたらします。契約蒸留業者はライ麦を主要原料とするマッシュビルを拡大し、欧州のクラフトブルワーはマウスフィールと色調を高めるグリスト配合を試験しています。製麦グレード穀物へのプレミアムは、ハイブリッドを採用し後期殺菌剤を施用する生産者に報い、サプライチェーンにおけるクリーンで高酵素ライ麦の価値を強化しています。
ライ麦市場の抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 繰り返す菌類病害の発生 | -0.9% | 欧州、北米、ロシア | 短期(2年以内) |
| 不規則な春霜による収量損失 | -0.5% | ロシア、北欧、カナダ平原 | 中期(2~4年) |
| 高収益油糧種子およびトウモロコシとの作付面積競合 | -1.1% | 北米、南米、東欧 | 長期(4年以上) |
| 製粉経済に影響を与える世界的なマイコトキシン規制の強化 | -0.7% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
繰り返す菌類病害の発生
湿潤な春と冷涼な開花期により麦角菌(Claviceps)胞子がライ麦穂に感染し、精選コストを引き上げ製粉収率を低下させます。新たな欧州基準が許容値を厳格化し、製粉業者は光学選別機の設置またはより高コストのハイブリッド穀物の調達を余儀なくされています。発生が急増すると、家畜飼料業者も購入を抑制します。これは家畜の麦角アルカロイド許容値が人間の食品基準よりも厳格であるためです。この課題はライ麦の飼料市場における競争力を制限し、需要を抑制しています。
不規則な春霜による収量損失
晩霜が開花穂を損傷し、容積重を低下させ、穀物をより低価格の飼料チャネルに格下げします。気候モデルは気温変動の頻度増加を予測しており、北方緯度では播種スケジュールと品種選択がますます重要になっています。農家は作付面積を南方にシフトするか、より早熟なハイブリッドを選好することでリスクをヘッジしますが、いずれの対応もコストと複雑性を増加させます。この課題は、ハイブリッドライ麦の早熟性とストレス耐性の価値を浮き彫りにし、耐寒性形質に投資する種子会社に競争上の優位性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理分析
欧州ライ麦市場
欧州は引き続き最大の地域であり、2026年のライ麦市場価値の42.0%を占めました。ドイツ、ポーランド、デンマークは合計約450万メートルトンを生産し、ドイツとデンマークにおけるハイブリッド種子の普及率が70%を超えていることが寄与しています。1キログラムあたり0.2グラムという厳格なエルゴット規制により、製粉業者は光学式選別機に22.0 ミリオン 米ドル~54.0 ミリオン 米ドルを追加投資せざるを得なくなり、マージンを圧迫しつつも食品安全保証を強化しています[3]。ロシアの供給不足により欧州のポーランドおよびバルト諸国への輸入依存度高まり、メートルトンあたり8~12ユーロ(8.6~13.0 米ドル)のベーシス拡大をもたらしました。
アジア太平洋ライ麦市場
アジア太平洋地域は2027年から2032年にかけて5.4%という最も高い成長率を示しており、中国の飼料試験および日本のオーガニックベーキングニッチ市場が成熟しつつあります。中国の大手インテグレーターは5~10%のライ麦配合で飼料コストをメートルトンあたり20~30人民元(約2.8~4.1 米ドル)削減しており、植物検疫プロトコルが確定次第スケールアップの可能性を示しています。韓国はメートルトンあたり50,000~80,000韓国ウォン(37~59 米ドル)で飼料用ライ麦輸入を補助し、日本のプレミアムオーガニック小麦粉セグメントは年間12%の成長を記録しました。これらの初期段階の市場は欧州の歴史的な消費支配を低下させています。
南北アメリカライ麦市場
北米ではカナダの作付面積の急増が、トウモロコシおよび大豆の収益性に押されたアメリカ合衆国の減少を相殺しています。カーボンクレジットのインセンティブは、穀物経済が弱まった場合でも冬季作付けを維持しています。メキシコはクラフトウイスキーへの野心とオーガニックベーキングチャネルを活用しています。南米はまだ規模が小さいものの、アルゼンチンとブラジルが大豆・トウモロコシの輪作にライ麦を試験導入し、非GMOプレミアムを追求する動きが見られます。
規制環境
ライ麦の取引および取引開始時点での取扱いは、食品安全上の汚染物質規制と植物検疫規則によって形作られており、麦角菌および広範なマイコトキシン規制への準拠が製粉用出荷における主要な関門となっている。欧州では、市場環境で言及されている麦角菌許容量の厳格化(0.2 g/kg)により検査・仕分けの要件が増加し、生産者、集荷業者、製粉業者にわたる調達仕様に影響を与えている。
国境を越えた市場アクセスは、植物検疫基準の策定と貿易政策の枠組みにも依存する。米国農務省は、IPPCおよびNAPPOのプロセスへのAPHISの参加を通じて、穀物の輸入手続きに影響を与える地域の植物検疫基準の整合化を継続している。一方、EUはEU・メルコスール パートナーシップおよび暫定貿易協定に紐づくセーフガード条項を運用するための規則(EU)2026/687(2026年3月11日)を制定し、適用可能な場合の優遇措置に関する原産地規則の文書化の重要性を強めている。
バリューチェーン分析
ライ麦のバリューチェーンは、投入資材供給業者(ハイブリッドおよび従来種の種子、肥料、作物保護剤)から始まり、農場での生産、地域のエレベーターおよび商業倉庫を経て、トレーダーおよび一次処理業者へと進む。下流の需要は主に食品(製パン・シリアルメーカーに供給する製粉業者)、飲料(モルト製造業者、ブルワー、蒸留業者)、飼料配合業者から生じ、商社が国内および輸出ルートを通じて等級付け、ブレンド、出荷プログラムを調整している。
品質保証と物流が主要な摩擦点である。マイコトキシンと麦角菌のリスクにより、製粉インターフェースでの分別、洗浄、光学式選別への投資が推進される一方、季節的な保管、乾燥、輸送の可否が試験重量の維持と契約仕様の達成能力に影響を与える。東欧および黒海地域における貿易回廊の混乱がこれらのボトルネックを増幅させ、EU/バルト地域および北米の供給への原産地多様化を促し、蒸留および特殊食品チャネル向けのアイデンティティ保持ロットの価値を高めている。
競合環境
市場集中度
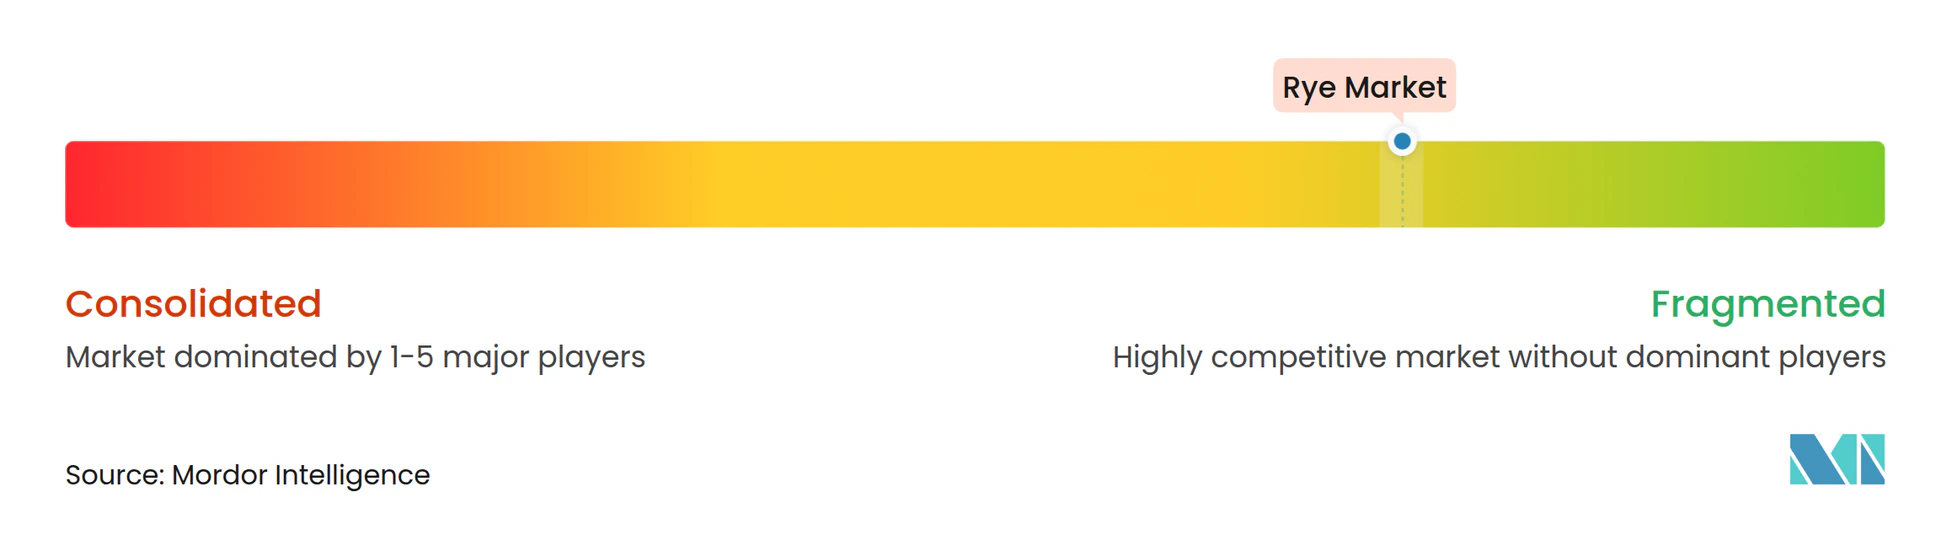
世界のライ麦市場は2026年において高度に分散しており、穀物トレーダー、種子会社、スペシャルティ製粉業者にわたる競争が展開されています。Archer Daniels Midlandは五大湖および湾岸の輸出拠点を活用して蒸留業者および飼料工場にサービスを提供しています。Louis Dreyfus Companyがこれに続き、バルト海およびドイツのライ麦をEU域内の貿易ルートに流通させています。2025年7月のBungeとViterraの合併(340 ビリオン 米ドル相当)により、北米の合計貯蔵能力は4億ブッシェルに拡大し、プレーリー生産者の調達選択肢を狭め、ADMおよびCHSとの競争を激化させています。
種子イノベーションは重要な競争領域です。KWSのPollenPlusプラットフォームは収量を30~40%向上させ、エルゴット発生率を40%低減し、1エーカーあたり15~25 米ドルのプレミアムを獲得しています。BayerのDEKALBユニットおよびLimagrainのSaaten-Unionがフザリウム耐性ハイブリッドでシェアを争っています。Bay State MillingやテキサスのBarton Springs Millなどのスペシャルティ製粉業者は石臼挽きオーガニック小麦粉を通じて付加価値を獲得し、農場出荷価格の3倍の小売マージンを実現しています。エルゴット発生ホットスポットを特定し窒素施用量を最適化するデジタル農業サービスにより生産者は1エーカーあたり10~15 米ルを節約でき、データプラットフォームに投資する大手商社に有利なエコシステムを形成しています。
貯蔵・物流資産は引き続き重要です。Bunge–Viterraは湾岸の主要エレベーターを管理し、ADMはバージ輸送を支配し、Louis Dreyfusはバルト港とドイツ内陸部を結んでいます。中堅商社はトレーサビリティおよびサステナビリティ認証による差別化を図り、新規参入者はカーボンクレジットのバンドル化を通じた市場参入を模索しています。
市場機会と将来展望
ハイブリッドライ麦技術および農学支援プログラムは、食品、飼料、飲料の最終用途向けに、汚染度が低く安定した品質の穀物の対象範囲を拡大している。2026年1月、Teagascはアイルランドのキルケニーで開催された全国耕作会議で「ライ麦生産者ガイド」を発表し、栄養管理と病害管理に関するベストプラクティスを公式化し、より厳格な仕様を必要とする生産者や供給パートナーの実行力を強化した。供給側では、麦角菌の発生を減らし収量を安定化させるハイブリッド種子プラットフォームが、収穫後の選別のみに依存せずに製粉業者や蒸留業者が品質リスクを管理する助けとなっている。
地理的な空白地帯は、飼料および工業用チャネルがまだ試験段階または初期の商業化段階にある地域で最も顕著である。報告書の内容で強調されているAPACの飼料試験および輸入プログラムは、標準化された植物検疫プロトコルと再現可能な出荷プログラムの余地を生み出しており、一方で二用途ライ麦(穀物と嫌気性消化用原料の両方)は、早期収穫期間と予測可能なバイオマスを重視する農場エネルギーおよび養分循環プロジェクトと結びついている。黒海地域の供給の逼迫と混乱、記録されているウクライナの生産・消費ギャップを含め、代替原産地への注目が続いており、トレーダーや加工業者が継続性を保護するために複数原産地の確保とトレーサビリティの構築を促している。
ライ麦市場における最近の業界動向
- 2026年7月:KWSは北米でのハイブリッドライ麦育種プログラムを拡大し、イリノイ州、アイダホ州、ミネソタ州の育種拠点およびアイダホ州キンバリーの新しい温室施設を含めた。育種能力と管理環境施設の増強により、形質開発の高速化とハイブリッド種子供給の拡大が支えられ、食品、飼料、蒸留チャネルに供給する生産者への供給力が強化された。
- 2025年7月:CJMEは新世代のハイブリッドライ麦の展開と現場における関連育種イノベーションを取り上げた。ハイブリッドに対する認知度と農学的信頼の高まりが導入の勢いを支え、一貫性と汚染リスクの低減を重視する購買者向けの高規格穀物のパイプラインを強化している。
- 2024年5月:Archer Daniels Midland(ADM)は環境再生型農業プログラムを強化し、ライ麦などの穀物を含む穀物供給契約の構成方法に影響を与える新たな温室効果ガス目標を設定した。プログラムの拡大により、検証済みの取組みと文書化への需要が高まり、主要な原産地域におけるカーボンクレジットおよび持続可能性連動型の調達モデルを支えている。
ライ麦市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、食品、飼料、飲料、工業用途にわたって取引・使用されるライ麦穀物から生成される世界の収益として定義され、加工原料となる前の一次作物価値で計上されます。
対象範囲の除外:小麦粉、麦芽、フレーク、その他の流派生品などのライ麦ベースの加工製品は除外されます。
セグメンテーション概要
- 北米
- 米国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- カナダ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 米国
- 欧州
- ドイツ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ポーランド
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ロシア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- フランス
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 英国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- デンマーク
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ドイツ
- アジア太平洋
- 中国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 日本
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
- 南米
- ブラジル
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ブラジル
- 中東
- トルコ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イスラエル
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イラク
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- トルコ
- アフリカ
- 南アフリカ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- エジプト
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格動向分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 南アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、FAOSTAT、USDA PSD、UN Comtradeなどの公的統計シリーズを用いて、国別のライ麦収穫面積、収量、生産量、貿易に関するクリーンな事実基盤を構築することから始まりました。また、国際穀物理事会、各国農業省、中央銀行の外国為替・インフレ表なども参照し、価格設定と通貨換算の一貫性を保ちました。
供給シグナルを需要の実態に結びつけるため、穀物取扱業者および原料加工業者の会社年次報告書および投資家向けプレゼンテーション、黒海供給、EU作物状況、輸出規制に関するトレードプレスの報道をレビューしました。一部では、会社財務および積荷レベルの輸出入クロスチェックのみを目的として有料データベースを使用しました。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開データセットおよび文書がレビューされています。
一次インタビューおよびサーベイ
一次調査、特に農場出荷価格と第一次取扱地点間の価格スプレッド、典型的な品質割引、および異なる年においてライ麦が食品用と飼料用にどのように振り分けられるかについて、デスクの数値を検証するために使用されました。インタビューには生産者および農業協同組合、トレーダーおよび貯蔵オペレーター、製粉隣接バイヤー、下流ユーザーが含まれ、需要プールおよびAPAC、EMEA、南北アメリカにわたる他の穀物との代替ペースを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):13% | アジア太平洋:52% |
| 中位層:56% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:29% |
| 小規模プレーヤー:15% | マネージャー:59% | 南北アメリカ:19% |
市場規模算定・予測
規模算定はトップダウンおよびボトムアップのロジックを用いて構築され、生産量、利用量、貿易データが年間ライ麦穀物需要プールを再構築し、平均価格帯がそれらの数量を地域別および世界全体の収益に変換します。報告されるシリーズはおよび年によって異なる場合があるため、意味のある場合には繰越在庫と繰越後在庫を調整し、合計を確定する前にマーケティング年度対暦年の影響を整合させました。
主要モデル入力には、ライ麦生産量(トン)、収穫面積と収量の変化、輸出入量、在庫逼迫シグナル、地域価格指標(農場出荷価格および第一次取扱スプレッド)が含まれ、これらは米ドル換算のための外国為替前提を通じてフィルタリングされました。価格シリーズが欠落または比較不能な場合は、密接に関連する穀物価格関係とインタビューベースの範囲を用いてギャップを補完し、示唆される値が貿易単価に対して現実的な範囲に収まることを確認しました。
予測については、収量変動性、作付面積反応、貿易政策感応度に関するシナリオ分析を実施し、ベースケースは気象主導の急騰後の正常化の可能性に関する専門家の見解に基づいて設定されました。クロスチェックとして選択的なボトムアップ近似を使用し、主に国別数量をサンプリングして検証済み価格ポイントを乗じ、示唆される合計をモデル化結果と比較して外れを修正しました。
データ検証・更新サイクル
検証は複数のチェックを通じて実施され、最終数値が単一のデータセットや単一の前提に依存しないようにしました。モデル化された値を、貿易フローからの示唆的な単価、地域生産量と純貿易収支、前年比価格変動などの独立したシグナルと比較し、異常な急騰を検出しました。
差異が発見された場合、ロジックを再検討し、インタビューメモを再確認し、変動を引き起こした国または変数についてフォローアップ通話を実施しました。この作業は承認前に別のアナリストが段階的にレビューし、レポートは重大なイベント(大規模な収穫ショックや政策変更など)が発生した場合には中間更新を伴いながら年次で更新されます。納品前に最終的な鮮度確認を完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの世界ライ麦市場規模と他の公表推計との比較
公表されているライ麦市場の値は、同じものを測定しているように見えても異なる場合があります。これは、各社がライ麦の収益面での義、基準年、および数量を価値に換算する方法について整合していない可能性があるためです。また、一方の調査が生産・貿易シリーズに重点を置き、他方が下流消費の代理指標に重点を置く場合にも差異が生じます。
小麦粉や麦芽などの加工ライ麦製品はMordor Intelligenceの本調査の対象範囲外であり、穀物と原料収益を混在させた推計が予測適用前でも高くなる傾向がある理由です。農場出荷価格と卸売価格の異なる価格ポイントの使用、異なる外国為替タイミングの適用、保守的または楽観的な収量・作付面積シナリオの公表によってもギャップが生じる可能性があり、気象感応性の高い作物市場では合計値を大きく動かす可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.0 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 41.7 ビリオン 米ドル(2025年) | 一次穀物価値に一部の加工ライ麦用途を混在させているとみられる広義のライ麦定義を使用しており、年度基準が早く、換算に使用される価格環境が異なります。 |
| 業界出版社B | 37.6 ビリン 米ドル(2024年) | 異なる基準年とより長い予測期間に基づいており、タイプセグメンテーションは加工形態が含まれていることを示唆しており、穀物のみのプールを超えて価値を押し上げる可能性があります。 |
表中のスプレッドは主に対象範囲と価格基準によって説明され、選択された基準年と予測前提によってさらに増幅されます。モデルを観察可能な生産量、貿易量、穀物価格シグナルに結びつけることで、新たな収穫・貿易データが公表された際に追跡・再現しやすい数値が得られます。
レポートで回答される主要な質問
ライ麦市場の現在の規模はどのくらいですか?
世界のライ麦市場規模は2026年に38.0 ビリオン 米ドルと評価され、2027年の39.6 ビリオン 米ドルから2032年には48.6 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 4.18%で推移する見込みです。
カナダのライ麦出荷が貿易フローでより重要になっている理由は何ですか?
ロシアとポーランドにおける最近の供給不足により、カナダ産穀物のスペースが生まれ、米国の蒸留業者への信頼性の高い鉄道リンクと港湾アクセスの改善によって支援されています。
ライ麦がカバークロップとして魅力的な理由は何ですか?
ライ麦は1シーズンに1エーカー当たり平均0.19メートルトンのCO₂eを固定し、土壌構造を改善するため、農家はカーボンクレジットを獲得し圃場の健全性を高めることができます。
カーボンクレジットプログラムが米国とカナダのライ麦作付け決定にどのような影響を与えていますか?
冬季カバー固定に連動した支払いが低い穀物マージンを相殺し、生産者が作付面積を維持または拡大する意欲を高めています。
マイコトキシン規制はライ麦貿易にどのような影響を与えていますか?
より厳格な基準により検査と分別の強化が求められ、加工コストが上昇し、高リスク生産地域からの輸出が制限される場合があります。