
ガラス瓶およびガラス容器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
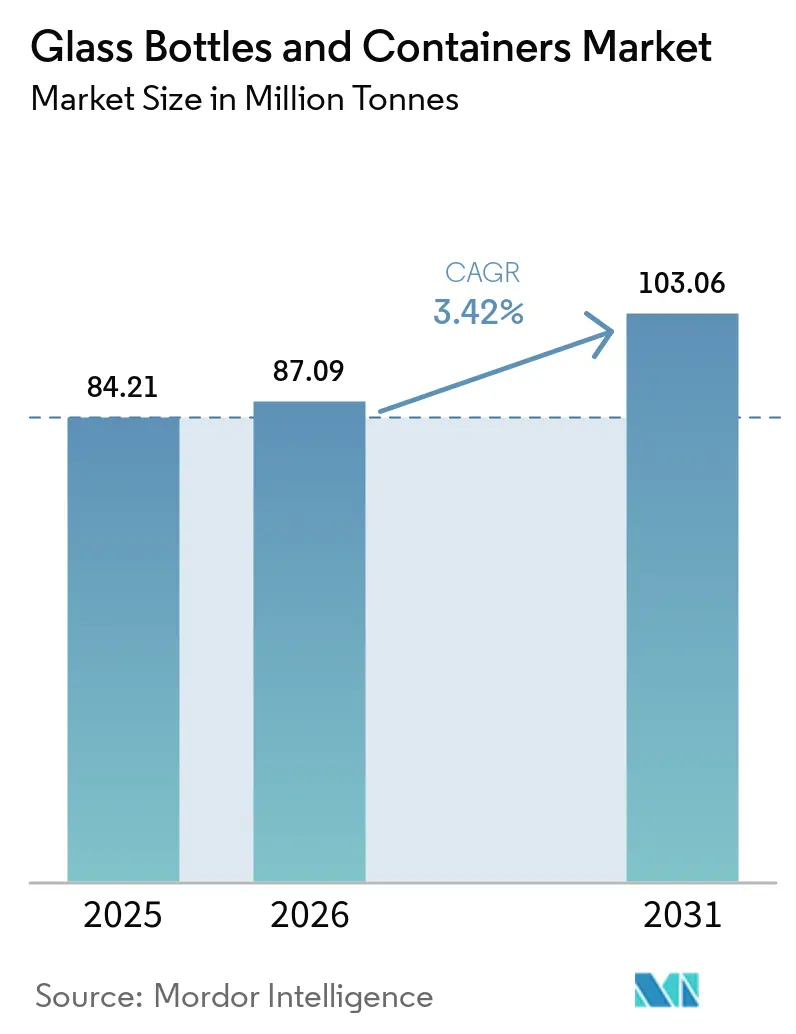
| 市場取引高 (2026) | 87.09 百万トン |
| 市場取引高 (2031) | 103.06 百万トン |
| 成長率 (2026 - 2031) | 3.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
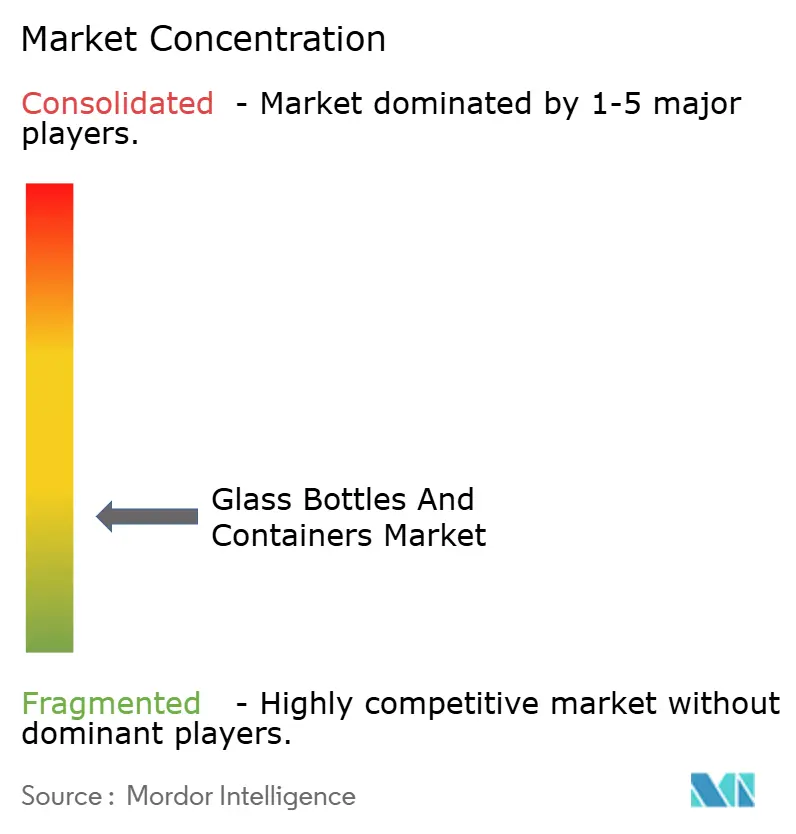
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガラス瓶およびガラス容器市場分析
ガラス瓶およびガラス容器市場は、2025年の8,421万トンから2026年には8,709万トンへ成長し、2026年~2031年にかけて3.42%のCAGRで2031年までに1億306万トンに達すると予測されています。一回使い捨てプラスチックに対する規制圧力の高まり、美容・スピリッツ分野のプレミアム化、医薬品の充填・仕上げ工程の拡大が、エネルギー価格の逆風にもかかわらず着実な成長をもたらしています。カリフォルニア州のプラスチック65%削減義務およびフランスのポリスチレン禁止令は、すでに無限にリサイクル可能なガラスへの需要転換を促しています。[1]ハイブリッド炉、酸素燃焼、高カレット配合がコスト上昇を緩和する一方、Vidralaの260グラム75cl瓶など軽量化の革新が棚での訴求力を損なうことなく素材投入量を削減しています。生産者はまた、特にアンバー色による色差別化を活用し、光感受性医薬品やクラフト飲料を保護することで、より軽量な代替品に対して付加価値を強化しています。
レポートの主要ポイント
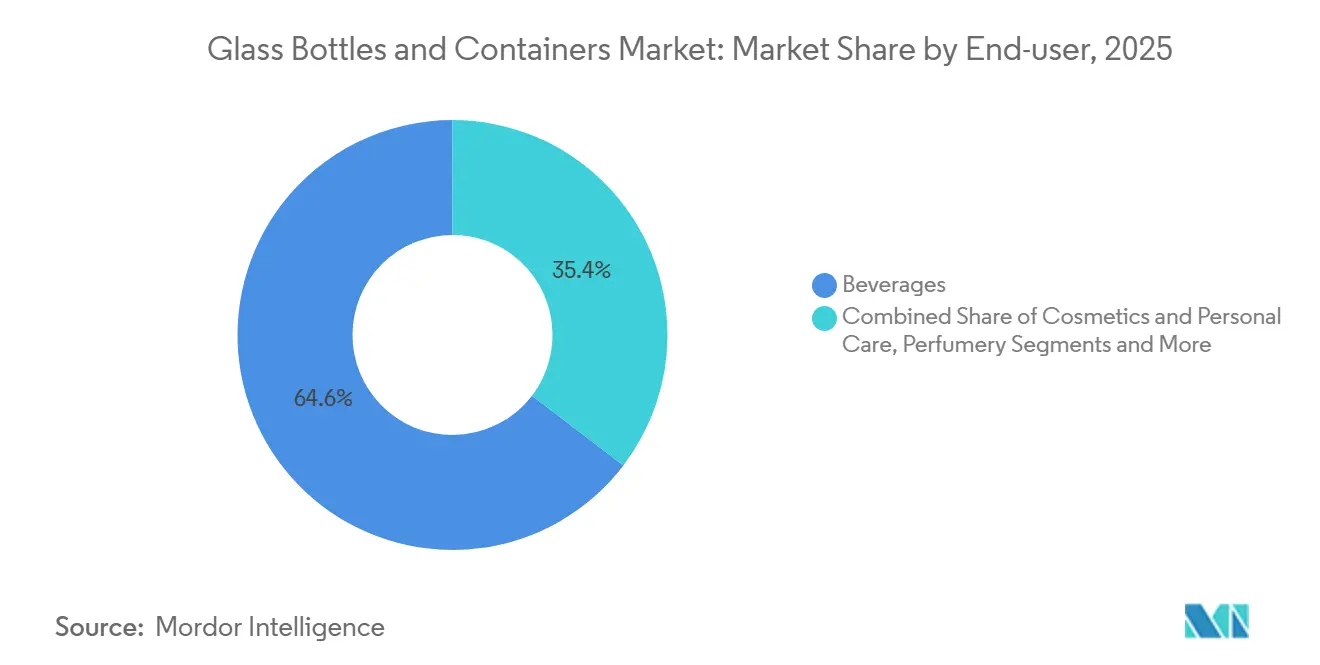
- 最終用途別では、飲料が2025年のガラス瓶およびガラス容器市場シェアの64.02%を占めました。
- 色別では、アンバーガラスのガラス瓶およびガラス容器は2026年~2031年にかけて3.79%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のガラス瓶およびガラス容器市場シェアの55.18%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック禁止令がリサイクル可能なガラス包装へのシフトを促進 | +0.8% | カリフォルニア州、フランス、EU | 中期(2〜4年) |
| プレステージ美容の「ガラス化」トレンドがジャーおよびボトルの出荷量を押し上げ | +0.6% | 北米・ヨーロッパ | 長期(4年以上) |
| 医薬品の充填・仕上げ工程の拡大がガラスバイアルの需要を促進 | +0.5% | アジア太平洋、世界全体 | 長期(4年以上) |
| クラフトアルコール市場の活況がカスタムガラス容器の需要を喚起 | +0.4% | 北米・ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プラスチック禁止令がリサイクル可能なガラス包装へのシフトを促進
カリフォルニア州のSB 54は2032年までに一回使い捨てプラスチック包装を65%削減することを義務付け、フランスは2025年1月より発泡ポリスチレン製食品容器を禁止したことで、ブランドオーナーはガラスへの転換を迫られています。欧州連合のビスフェノールA規制の審議が進むことで、食品接触用途における転換がさらに強化されています。ガラスは無限の閉ループを維持し、既存の路肩回収システムが整備されているため、コンバーターは設備変更コストを吸収しながらも新たな出荷量を獲得しています。大型量販店において飲料・調味料ラインがガラスに回帰する動きにその波及効果が顕れています。カレット供給が一時的に逼迫するものの、ハイブリッド炉および軽量化が利益率の圧縮を部分的に相殺し、予測期間を通じた持続的な成長を支えています。
プレステージ美容の「ガラス化」トレンドがジャーおよびボトルの出荷量を押し上げ
高級スキンケアおよびフレグランスブランドは、プレミアム品質と環境配慮を示すためにガラスを採用するケースが増えています。Veralliaの100%ポストコンシューマーリサイクル(PCR)ビスタボトルは、バージン生産比でエネルギー使用量を40%削減し、循環性と高級感の両立を実証しています。[2]エンボス加工、グラデーションカラー、リフィラブルデザインが棚での差別化を高め、より高い価格設定を正当化しています。美容分野では包装コストが小売価格に占める割合が小さいため、ブランドはマス向け飲料よりも高い単価を吸収しやすい傾向にあります。このトレンドは世界規模で拡大しているものの、特に北米および西ヨーロッパで顕著であり、カスタム金型と短期生産ロットへの長期的需要を強化しています。
医薬品の充填・仕上げ工程の拡大がガラスバイアルの需要を促進
バイオロジクスパイプラインの急拡大やGLP-1薬などの注射剤は、相互作用や層間剥離を防ぐ化学的不活性なバイアルを必要としています。Gerresheimerは2024年に一次包装ガラスで8億9,860万ユーロ(10億2,000万米ドル)の売上を計上し、Bormioli Pharmaの買収を通じて医薬品ガラスへの戦略的集約を強化しました。アジア太平洋地域の受託製造市場の活況が出荷量ニーズをさらに高める一方、FDAおよびEMA(欧州医薬品庁)は引き続き感応性製剤にタイプIホウケイ酸ガラスを指定しています。高マージンかつ仕様主導のバイアルは、生産者をコモディティ価格サイクルから保護し、長期的な設備投資の基盤を固めています。
クラフトアルコール市場の活況がカスタムガラス容器の需要を喚起
クラフト蒸留所は2024年に1,350万ケースを生産し、ブランドの物語性を高める精巧なボトル形状を追求しました。英国でもライセンス取得蒸留所数がCOVID前水準から42.8%増加するという同様の勢いが見られ、ビスポーク(カスタム)ガラスの有望なニッチ市場の存在を裏付けています。小ロット・高品質スピリッツは、容器コストの上昇を吸収できる価格プレミアムを享受しており、メーカーに対して最低発注数量の低い高装飾サービスを提供するインセンティブを与えています。このトレンドはレディ・トゥ・ドリンクカクテルや低アルコール飲料にも波及しており、カスタムデザインの対応可能需要を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー価格の変動が炉の収益性を脅かす | -0.9% | ヨーロッパ、世界全体 | 短期(2年以内) |
| rPETボトルの普及がロジスティクス重視チャネルでガラスを浸食 | -0.7% | 世界の飲料ロジスティクス | 中期(2〜4年) |
| 脆弱なカレット回収インフラがリサイクル含有率を制限 | -0.4% | 新興市場、世界の農村部 | 長期(4年以上) |
| 長距離輸送における破損損失がガラス使用を抑制 | -0.3% | 世界の貿易ルート、新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー価格の変動が炉の収益性を脅かす
英国の電力価格は2024年に過去最高水準に急騰し、ガラスメーカーはピーク料金時に生産ラインを停止せざるを得なくなりました。エネルギーは生産コストの約18%を占めるため、価格変動は価格改定が市場に浸透するより早く利益率を消失させる可能性があります。炭素価格制度が化石燃料消費をさらに圧迫し、ハイブリッド炉および敷地内再生可能エネルギーへの設備投資を加速しています。一方、O-I Glassは脱炭素化のために1億2,500万米ドルの連邦資金を確保しましたが、中小規模の地域工場は流動性の制約に直面し、短期的な供給能力の拡大が妨げられる可能性があります。
rPETボトルの普及がロジスティクス重視チャネルでガラスを浸食
軽量rPETボトルは同等のガラスより重量が約90%軽く、低マージン・長距離輸送の飲料SKUにとって決定的な差となる輸送費削減をもたらします。ガラス輸送における2〜3%の破損率がコスト格差をさらに拡大させます。リサイクル率の向上とボトル・トゥ・ボトルの循環が成熟するにつれ、持続可能性に対する懸念は薄れていきます。これは特に、美観よりコストが重視されるプライベートブランド清涼飲料で顕著です。ガラスはプレミアムセグメントで優位性を維持していますが、バリューセグメントがrPETに傾斜することで、大量流通チャネルにおけるガラス容器包装市場の成長が抑制されるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途別:
化粧品の急成長にもかかわらず飲料が市場をけん引飲料は2025年のコンテナガラス包装市場の64.63%を占めましたが、大手醸造所がエコノミーラインで軽量rPETの試験導入を進めるにつれ、成長は頭打ちになり始めています。一方、化粧品・パーソナルケアは規模こそ小さいものの、ブランドが高級感とサステナビリティを訴求するためにガラスを活用することで、最速の4.24% CAGRを記録する見込みです。化粧品ジャー向けコンテナガラス包装市場規模は、リフィルステーションおよびPCRガラス製品の普及に伴い、2031年までに大幅に拡大すると予測されます。食品・調味料・保存食は保存期間の優位性により安定したシェアを維持し、医薬品需要はバイオロジクスを背景に拡大を続けています。
化粧品分野の躍進は、消費者が美しく触感に優れたジャーや瓶にプレミアムを支払う意欲を持つことに起因しています。カスタム形状、パステルカラー、重厚なベースは、ガラスが独自に提供する官能的なナラティブを体現しています。さらに、ソーシャルメディアのインフルエンサーによって増幅されたプラスチックゼロのブランド誓約が、主要な欧米市場でのブランド転換を加速させています。飲料が絶対的なトン数では依然として主導的地位を占めているものの、価値成長はより高マージンの美容・健康カテゴリーへと移行しており、生産者の収益源を多様化させています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
色別:
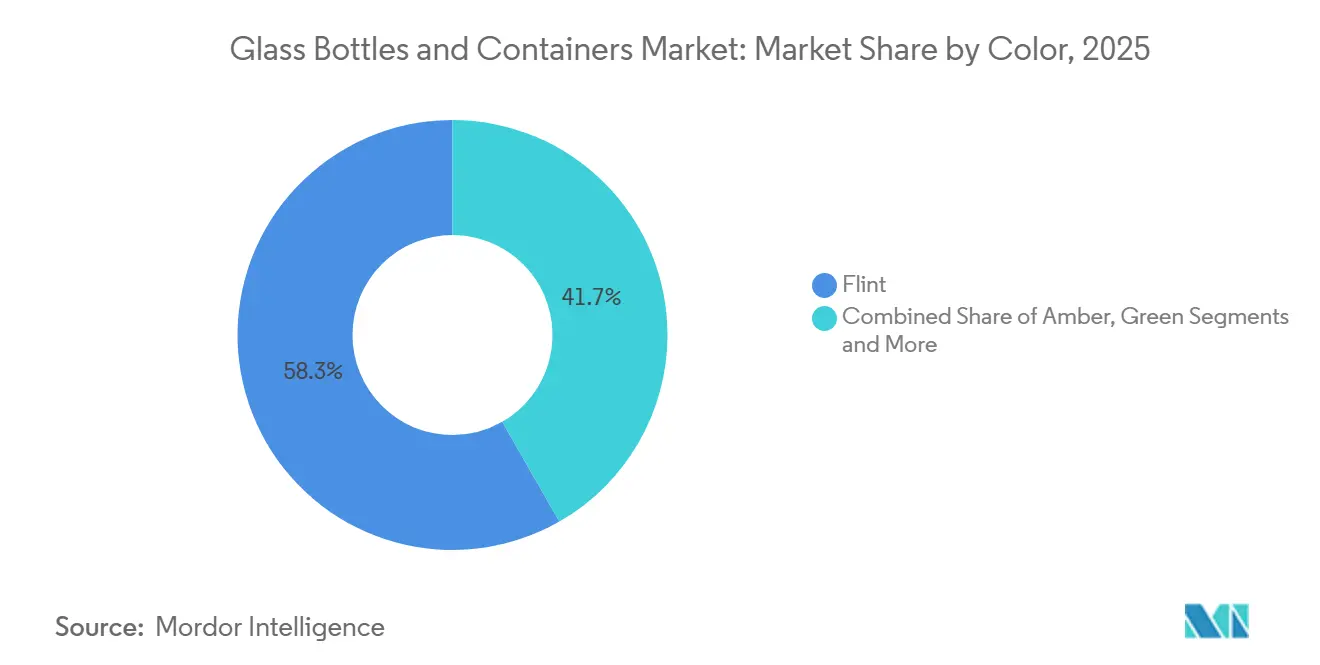
医薬品およびクラフト用途を通じてアンバーが存在感を拡大フリント(無色透明)は2025年のコンテナガラス包装市場規模の58.28%のシェアを維持しており、飲料・食品分野での幅広い用途がその要因です。一方、紫外線遮断機能で重宝される琥珀色ガラスは、医薬品バイアルおよびクラフト飲料の普及に伴い、2031年にかけて3.83% CAGRで上回る成長を見せる見込みです。欧州における琥珀色ビール瓶のコンテナガラス包装市場シェアは、製品の安定性と素朴な美観を重視する独立系醸造所の増加と歩調を合わせてすでに上昇しています。
琥珀色の成長は、バイオロジクスの光保護を規定する医薬品規制ガイダンスに大きく依存しており、タイプIの琥珀色ホウケイ酸ガラスの調達契約を押し上げています。クラフト蒸留業者もヘリテージテーマを演出するために暗色系を好む傾向があります。緑色および特殊色は、マーケティングのナラティブが機能的考慮を上回るワインや限定版スピリッツを中心に、ニッチな領域として存続しています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
地域分析
北米ガラス瓶およびガラス容器市場
北米は2025年のコンテナガラス包装市場の55.18%を占め、成熟した路肩回収システムと高カレット配合を促進する企業のサステナビリティ目標を活用しています。ガラス包装協会(Glass Packaging Institute)が掲げる2031年までにリサイクル率50%を達成するロードマップが、長期的な原料基盤を支えています。しかし、エネルギー価格の変動とバリュー飲料におけるrPETの浸透拡大が数量増加を抑制しており、戦略的重点はプレミアムスピリッツおよびビューティーケアへとシフトしています。
欧州ガラス瓶およびガラス容器市場
欧州は北米に後れを取るものの、EUの80.8%というリサイクル率の恩恵を受けており、カレットの安定確保と炉のエネルギー需要削減を実現しています。ArdaghよびVeralliaは、炭素価格リスクをヘッジしながら生産量を維持するため、電気ブースト炉および水素対応炉への投資を進めています。しかし、電力価格の高騰と環境賦課金が短期的な利益率を圧迫しており、再生可能エネルギーの共有マイクログリッドや国境を越えたカレット取引に関する協力が活発化しています。
アジア太平洋および南米ガラス瓶およびガラス容器市場
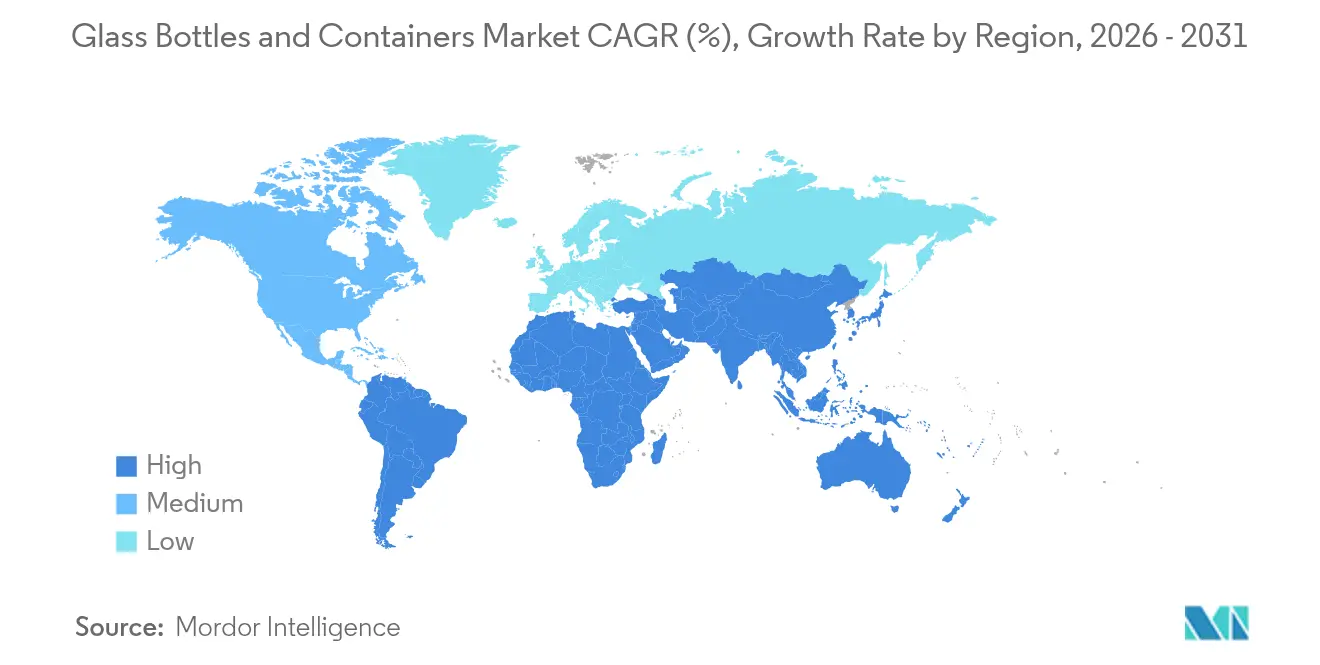
アジア太平洋地域は最も成長が速い地域であり、2031年までにCAGR 4.76%で拡大し、容器ガラス包装市場におけるシェア格差を急速に縮小しています。インドおよび中国では、無菌バイアルを必要とする医薬品グリーンフィールド工場の建設が進む一方、韓国および日本はラグジュアリースキンケア向けのプレミアムコスメティックガラスを輸入しています。O-I Glassがコロンビアのシパキラに実施した1.20 ビリオン 米ドル規模のアップグレードは、生産者がESG要件に対応しながら需要を取り込むために、新興地域においてもベストインクラスの技術を展開する姿勢を示しています。東南アジアの一部地域ではカレットインフラが未備であるため、リサイクル含有率が制約され、西側諸国の競合他社と比較してコスト面での不利が生じています。しかしながら、所得水準の向上と循環型経済に向けた規制の推進により、長期的には堅調な需要が見込まれます。
規制環境
主要な消費地域における規制措置は、コンテナガラスに対するコンプライアンスおよび貿易コストの複雑さを増大させながら、包装選択を循環型素材へと誘導し続けている。欧州連合では、包装および包装廃棄物に関する規則(EU)2025/40(PPWR)が2025年2月に発効し、主要条項は2026年8月12日から適用される。これには、EU市場に投入されるすべての包装(ガラス瓶や瓶類を含む)に影響する、統一された分別ラベルおよび包装削減要件が含まれる。
食品接触材料および貿易措置も、素材選定と調達に影響を与えている。欧州委員会は2026年2月に委員会規則(EU)2026/250を公表し、食品接触材料中のビスフェノールA(BPA)に関する規則を修正・更新し、ガラス容器に使用される蓋、コーティング、接触面のコンプライアンス文書への注意を強化した。貿易面では、米国商務省が2025年2月に中国およびメキシコ産の特定ガラス製ワインボトルに対する反ダンピング関税命令を最終決定した。英国貿易救済当局は2026年3月、2.5リットル未満の輸入ガラス容器を対象とした反補助金・反ダンピング調査を開始し、これは飲料・食品包装業者の地域供給経済および調達戦略を変化させ得るものである。
競争環境
コンテナガラス包装市場は中程度の集中度を維持しています。O-I Glass、Verallia、Ardaghの3社は2025年のグローバル出荷量の55%強を合計で占め、調達・炉技術・流通における規模の優位性を発揮しています。O-I GlassのMAGMAモジュラー炉はケンタッキー州での稼働が最終段階に入っており、設備投資を抑えた拡張を実現しながら段取り替えのダウンタイムを削減し、ガラス品質を向上させる好例です。Veralliaはリサイクルガラス(PCR)のブレークスルーに注力し、ArdaghはHydrogen(水素)補助溶融のパイロット試験を進めています。
中規模の地域専門メーカーは、カスタム金型・柔軟なバッチサイズ・サービスの近接性で競争し、大手が見落としがちなクラフト飲料や美容セグメントに対応していま。Vidralaの記録的な軽量260グラムボトルは、ガラスと製品の重量比を低減し、物流排出量を削減し、環境意識の高いブランドを引き付けることで、エンジニアリングによる価値創造を示しています。
M&Aは活発に続いています。Gerresheimerによる2024年12月のBormioli Pharma買収は、成形ガラス部門を強化し、医薬品比率の高いポートフォリオを拡充しました。ラテンアメリカおよびアフリカでは合弁事業が生まれており、グリーンフィールド投資の資本需要は高いものの、政治リスクも同様に高い状況です。中程度の集中度にもかかわらず、高い炉コストが参入障壁を形成しており、政府または顧客からの共同資金調達を確保しない限り、新規競合他社の参入を阻んでいます。
ガラス瓶およびガラス容器産業のリーダー企業
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Gerresheimer AG
-
Vidrala S.A.
-
Verallia S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ガラス瓶およびガラス容器市場 このレポートでカバーされる企業
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Şişecam
- Compagnie de Saint-Gobain S.A. (Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
市場機会と将来展望
包装設計、ラベル表示、生産者責任義務を厳格化する規制プログラムは、プレミアム化と測定可能な循環性を両立できるサプライヤーにとっての空白地帯を生み出している。EU PPWRの適用が2026年8月に開始されることで、ブランドオーナーおよびコンバーターは、パック形態の標準化、選別性の向上、コンプライアンス文書化を迫られている。この方向性は、棚での差別化を維持しながら素材強度を低減する軽量化設計と高カレット配合レシピへの需要を高めている。これらの要件を実務化するための業界連携は、業界団体の活動を通じて表れており、Glass Packaging Institute(GPI)とFEVEが主催した2026年3月31日のウェビナー(ガラス包装のサプライチェーンおよびビジネスモデル全体に及ぶPPWRの影響に関するもの)がその一例である。
投資と生産能力の動向は、生産者が近い将来力を入れている分野を示しており、これには生産継続と脱炭素目標の両方を目指した溶解設備の近代化、電化、効率的な炉の改修が含まれる。Stoelzle Glass USAは、ペンシルベニア州モナカ施設における1億米ドル規模の改革を発表し、これには2026年7月開始予定で1日あたり約400トンの溶解能力を引き上げる炉の改修が含まれる。一方、Ciner Glassは2026年1月、ベルギー・ロメルのコンテナガラスプロジェクト向けに5億400万ユーロの資金調達を確定し、炉の建設が本格化した。一方で、重量ベースのEPRおよびデポジット返却をめぐる議論は、より軽量な形態と強固な回収システムへの需要を高めており、これはオレゴン州のEPR手数料に関する2026年7月の法的異議申し立てや、英国におけるpEPRおよびガラス取扱いに関する継続的な議論に裏付けられている。これにより、軽量化、リフィル可能な設計、安定したカレット入手を伴う認証済みリサイクル含有量をめぐるサプライヤーの機会が広がっている。
最近の産業開発事情 ガラス瓶およびガラス容器市場
- 2026年6月:O-I Glassは2026年6月7日、フランス・ヴォシュ施設において新型エア・ガスハイブリッド炉で初めてガラスを生産した。この炉はFives社の技術を採用しており、化石燃料の最大70%を電力に置き換えることができる。この節目は、生産量を維持しながら大規模なコンテナガラスの脱炭素化への実践的な道筋を示すものであり、エネルギー価格の変動に直面する生産者にとって重要な制約要因である。またこれは、低炭素包装および高リサイクル含有量レシピに関連する入札要件におけるO-I Glassの立場を強化するものである。
- 2026年4月:Ardagh Glass Packaging-North Americaは、Fitz's Bottling Companyと協力し、275mlのガラス製飲料ボトルを発表した。この導入は、地域の飲料充填業者向けに標準化された即採用可能な形態を拡大し、完全オーダーメイドの金型に比べて短いリードタイムを実現する。この動きはまた、サプライヤーが製造効率を犠牲にすることなく、クラフトおよび専門飲料需要を取り込むために既製品および準カスタム製品をどのように活用しているかを浮き彫りにしている。
- 2025年10月:Gerresheimerは、ドイツ・ヴェルトハイム拠点において、即充填(RTF)バイアルおよびEZ-fill Smartパッケージング用の4,000平方メートルの生産施設の起工式を開催し、3,000万ユーロの投資を受けた。このプロジェクトは、品質システムと汚染管理が決定的な購買基準となる仕様重視の医薬品一次包装分野におけるGerresheimerの能力を深化させるものである。またこれは、バイオ医薬品パイプラインの拡大に伴い、より高マージンの医療用および注射剤用包装への継続的な資本配分を裏付けるものである。
ガラス瓶およびガラス容器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、商業製品の包装・保管に使用されるガラス瓶および硬質ガラス容器を対象とし、需要は世界の主要エンドユーズ産業における完成コンテナガラスの消費量を用いて追跡されます。
対象外:医薬品バイアルおよびアンプル、ならびにフラットガラス・ガラス繊維・実験用ガラス器具などの非コンテナガラス製品は除外されます。
セグメンテーション概要
- 最終用途別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- 果汁
- 炭酸飲料(CSD)
- 乳製品系飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、はちみつ、ソーセージおよび調味料、油、漬物)
- 化粧品・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチでは、まずコンテナガラスの用途・貿易フロー・地域別製造拠点を含むコア産業構造を整理します。ここで活用する公開情報源には、USGS・国連コムトレード・世界銀行指標などの機関が提供する素材・包装統計、およびガラスの回収・リサイクル率を追跡する政府の環境・廃棄物プログラムが含まれます。
モデルの実用性を維持するため、企業の年次報告書・投資家向けプレゼンテーション・工場または設備能力に関するアナウンスメントも精査し、生産・出荷量の確認を行います。特許データベースは軽量化や炉のアップグレードなどのプロセス変化を特定するために確認され、輸出入の積荷レベルデータベースは主要ルートおよび製品移動パターンのサニティチェックに選択的に使用されます。上記の情報源は例示であり、データ収集・検証・明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、ガラス容器が最も多く使用される用途と、飲料・食品・パーソナルケア・医薬品包装チームにおける発注パターンの変化を検証することに重点を置きました。APAC・EMEA・南北アメリカのメーカー・コンバーター・ブランドオーナー・ディストリビューーにヒアリングを実施し、モデルを確定する前に製品ミックス・稼働率・代替圧力に関する前提をクロスチェックしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:13% | APAC:49% |
| 中位層:53% | 機能・ユニットリーダー:32% | EMEA:31% |
| 中小プレイヤー:15% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定はトップダウンアプローチで構築されており、生産・貿易シグナルを転換ロスおよび地域別消費パターンで調整し、コンテナガラスのトン数ベースの需要プールを再構築します。合計値が形成された後、地域別のサンプリングされたサプライヤーの積み上げ・大口バイヤーとのチャネルチェック・観測された出荷トレンドに乗じた包装フォーマット別の平均数量などの選択的なボトムアップ近似値でテストされます。
主要インプットには、飲料生産量とミックスシフト(ビール・スピリッツ・ワイン・ノンアルコール飲料)、包装食品の需要シグナル、カレット供給量とコストに影響するガラス回収・リサイクル率、炉の設備能力増強と改修サイクル、および経時的な平均容器重量を変化させる軽量化の強度が含まれます。ボトムアップチェックにギャップがある場合、不足部分は設備稼働率とエンドユーズ浸透率に紐付けた保守的なレンジで補完され、単一地域を過大評価しないよう合計値が再調整されます。
予測については、期待される飲料・食品量を基準としたベースケースを軸にシナリオ分析を適用し、価格転嫁・他素材への代替・持続可能な包装に関する規制圧力に関する専門家インプットを用いて調整します。前提は地域間で一貫して維持され、市場アウトプットは物理的数量でモデル化されるため、通貨はドライバーとして扱いません。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、その後、地域・エンドユーズレベルでの分散チェックが実施されるため、外れ値を早期に把握できます。モデルが設備能力・貿易・需要指標に裏付けられない急激な変化を示唆する場合、前提を再検討し、関連インプットを再調整します。
承認前に、作業は複数ステップのアナリストレビューを経て、インタビュー回答がデスクエビデンスと矛盾する場合や大規模な工場変更が報告された場合にはフォローアップコールが実施されます。レポートは年次で更新され、大規模な炉の停止・拡張・主要な政策変更などの重要事象が発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは利用可能な最新の見解を受け取ります。
Mordor Intelligenceのグローバルガラス瓶・ガラス容器市場規模と他の公表推計値との比較
ガラス瓶およびガラス容器の公表市場規模は、タイトルが類似して見えても、対象製品の範囲と単位が統一されていないため、しばしば異なります。また、ある情報源がUSD建ての価値で追跡し、別の情報源がトン数で消費量を追跡している場合にも差異が生じ、価格と軽量化が変化すると結果に大きな影響を与えます。
本調査では、最大の差異要因は、コンテナガラスを消費量(トン数)で規模算定し、医薬品バイアルおよびアンプルを除外するという判断にあります。一方、他の一部の推計値はそれらの医薬品フォーマットを合計に含め、広範な平均価格と通貨タイミングに基づてUSD価値を提示しており、この選択はMordor Intelligenceによって本調査で明示されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8,709万米ドル(2026年) | |
| グローバルコンサルタンシーA | 797.17億米ドル(2025年) | 価格主導型のコンテナガラス定義を使用している可能性が高く、瓶・ジャーと隣接するガラス包装カテゴリーを混在させる可能性があり、想定ASP推移と通貨換算タイミングに対して結果が敏感になります。 |
| 産業出版社B | 764.6億米ドル(2024年) | バイアルやアンプルなどのより広範な医薬品包装フォーマットを製品範囲に含んでおり、市場価値の結果は想定価格デッキとインフレ調整のために選択した基準年に大きく依存します。 |
この表は、範囲と測定の選択が、単一の成長前提よりも差異の大部分を説明していることを示しています。需要プールが観測可能な消費ドライバーに紐付けられ、設備能力と貿易シグナルに対してチェックされる場合、価格サイクルが変化しても推計値は追跡・更新が容易なままです。
レポートで回答される主要な質問
ガラス容器包装市場の現在の規模はどのくらいですか?
当セクターは2026年に8,709万トンに達し、2031年までに1億306万トンに到達すると予測されています。
アジア太平洋地域のガラス容器需要はどのくらいの速さで増加していますか?
アジア太平洋地域の出荷量は、医薬品および美容用途を背景に2026年〜2031年にかけて4.76%のCAGRで成長する見込みです。
最も強い成長を示す最終用途セグメントはどれですか?
化粧品・パーソナルケアが、高級ブランディングおよび持続可能性トレンドにより2031年にかけて4.18%のCAGRをリードすると予測されています。
エネルギーコストはガラス製造にどのような影響を与えていますか?
特にヨーロッパでの不安定な電力・ガス価格が利益率を圧迫し、ハイブリッド炉および酸素燃焼炉の採用を加速させています。
ガラスの軽量化を促進しているイノベーションは何ですか?
Vidralaの260グラム75clボトルが、素材削減と輸送排出量の低減を実現する軽量化の好例です。
市場の主要プレーヤーは誰ですか?
O-I Glass、Verallia、Ardaghの3社が世界出荷量の55%強を合算して占め、中程度の集約状態を示しています。