
カナダのガラス瓶・容器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
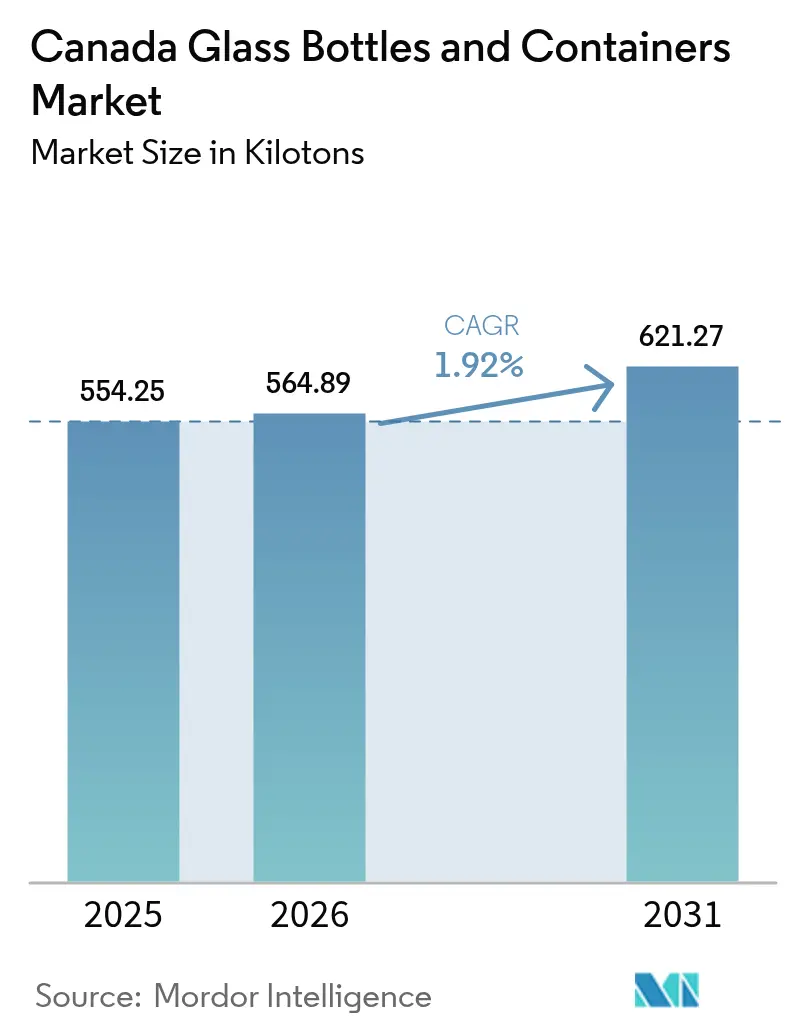
| 基準年の市場規模 (2025) | 554.25 キロトン |
| 市場取引高 (2026) | 564.89 キロトン |
| 市場取引高 (2031) | 621.27 キロトン |
| Growth Rate (2026 - 2031) | 1.92 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダのガラス瓶・容器市場分析
カナダのガラス瓶・容器市場規模は、2025年の554.25キロトンから2026年には564.89キロトンに成長し、2026年〜2031年にかけてCAGR1.92%で2031年までに621.27キロトンに達すると予測されています。需要の成長は、州のリサイクル義務の強化、プレミアム製品の包装ニーズ、および原材料インフレを相殺する炉効率の段階的改善に支えられています。ブランドオーナーは、拡大生産者責任(EPR)規制を遵守し、都市部の消費者に訴求する持続可能性のナラティブを強化するために、ガラスへのシフトを加速し続けています。これらの消費者は包装プレミアムとして15〜25%の上乗せを受け入れています。ケベック州とブリティッシュコロンビア州におけるデポジット・リターン制度の拡大により、クローズドループのサプライチェーンが強化され、汚染の不足により毎年約20,000トンのガラスがリサイクル流通から除外されているにもかかわらず、カレット処理への投資が促進されています。コスト圧力は継続しており、カナダ統計局は2024年にガラス製造の生産者価格指数が年初来4.5%上昇したと報告しており、溶融エネルギー要件を削減するための炉の軽量化と高いカレット比率の採用を促しています。一方、カナダのクリーン電力規制(CER)は、電気炉と再生可能エネルギー調達を優先する脱炭素化計画の策定を工場に義務付けており、長期的な資本配分の意思決定を再編しています。
主要レポートの概要
- 最終用途別では、飲料が2025年のカナダのガラス瓶・容器市場シェアの61.42%を占めました。
- 色別では、カナダのガラス瓶・容器市場における琥珀ガラスは、2026年〜2031年にかけてCAGR2.51%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダのガラス瓶・容器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 環境配慮型包装に対する消費者および規制当局の高まる圧力 | +0.6% | ケベック州、オンタリオ州、ブリティッシュコロンビア州での早期成果を含む全国的影響 | 中期(2〜4年) |
| プレミアム飲料および高級化粧品の成長 | +0.4% | 都市市場に集中した全国的影響 | 短期(2年以内) |
| リサイクル性と循環型経済 | +0.3% | 輸出市場への波及効果を含む全国的影響 | 長期(4年以上) |
| ガラス製造における技術的進歩 | +0.2% | 主要生産拠点に焦点を当てた全国的影響 | 中期(2〜4年) |
| クラフトおよびアルティザン製品セグメントの台頭 | +0.3% | オンタリオ州、ケベック州、ブリティッシュコロンビア州への集中を含む全国的影響 | 短期(2年以内) |
| ガラス包装を支持する政府規制 | +0.4% | 州ごとの差異を含む全国的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
環境配慮型包装に対する消費者および規制当局の高まる圧力
2024年のブリティッシュコロンビア州による生産者責任範囲を拡大する改正と、2025年3月のケベック州のデポジット・リターン制度の拡大により、ブランドオーナーは飲料、食品、パーソナルケアカテゴリー全体でガラスの採用を加速させています。主要都市の調査によると、消費者はプラスチックではなくガラス製品に対して15〜25%の価格プレミアムを受け入れるようになっており、販売量の減少は見られていません。同法律には設計段階からのリサイクル性要件が組み込まれており、これはガラスに有利に働いています。ガラスは無限にリサイクル可能であるため、規制上の確実性をもたらします。大西洋岸諸州でのEPR目標の拡大により、リサイクル不可能な形態に対するコンプライアンスコストがさらに引き上げられ、ガラスの魅力が強まっています。これらの措置が合わさって、カナダのガラス瓶・容器市場における安定した需要成長を支えています。
プレミアム飲料および高級化粧品の成長
1万5,000〜7万5,000米ドルに及ぶカスタム金型費用は、クラフト蒸留業者や高級パーソナルケアブランドがガラスを製品ストーリーテリングの核心に据えていることを示しています。化粧品は現在、最も成長の速い最終用途となっており、カナダ保健省のシーリング要件と、ガラスを製剤純粋性と結びつける消費者認識を背景に、CAGR2.46%で拡大しています。スピリッツ、コンブチャ、機能性飲料は、独自のボトル形状と装飾を活用して高い店頭価格を正当化し、競争の焦点をボリュームからデザインサービスへとシフトさせています。この付加価値へのシフトは、コモディティ価格の変動に対する緩衝材となる一方、カナダのガラス瓶・容器市場のトン当たり収益を押し上げるのに役立っています。
リサイクル性と循環型経済へのコミットメント
大手生産者は、北米平均を大きく上回るカレット利用率を誓約しています。O-I Glassの2024年のパートナーシップにより、新規容器での80〜90%のリサイクルコンテンツが可能となっており、地域平均の約35%と比較して大幅に高い水準です。高度な光学ソーティングおよびAIビジョンシステムにより、色の純度と汚染管理が改善され、カレット投入量が10%増加するごとに炉のエネルギー使用量が約2〜3%削減されます。PRIMAケベックの2035年ロードマップに示された政府調達フレームワークは、循環設計仕様を奨励し、高リサイクルコンテンツボトルへの最終需要を強化しています。その結果、使用済みガラス流通に対する構造的な牽引力が生まれ、カナダのガラス瓶・容器市場の長期的な拡大を支えています。
ガラス製造における技術的進歩
電気炉の初期パイロットにより、溶融1トンのカレット当たり直接CO₂が約0.7トン削減され、炉の寿命が延長されるため、採用企業は今後のCERコンプライアンスに向けて有利なポジションを確立しています。軽量化への取り組みにより、2024年以降ボトルの重量が10〜15%削減され、触覚的品質を維持しながら物流コストが低減されています。デジタルツインと高速サイクルプロトタイピングにより、プレミアムセグメント向けの設計期間が短縮され、メーカーはより高いマージンのカスタム業務を獲得できるようになっています。これらの改善は、カナダのガラス瓶・容器市場における生産性向上とマージンの回復力を支えています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 国内生産能力の限界 | -0.4% | オンタリオ州の製造拠点に集中した全国的影響 | 短期(2年以内) |
| 高い原材料およびエネルギーコスト | -0.5% | 地域ごとのエネルギーコスト差を含む全国的影響 | 中期(2〜4年) |
| 代替包装との競争 | -0.3% | 用途セグメントごとに異なる全国的影響 | 長期(4年以上) |
| 脆弱性と輸送リスク | -0.2% | 地理的距離により増幅された全国的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内生産能力の限界
ブランプトンのO-I Glass、スミスビルのStanpac、メープルのRichards Packagingを含む一握りの工場が国内需要の大部分を担っており、繁忙期には稼働率が設計上限に近づいています。特殊色やカスタム生産のための輸入依存は、米ドルの変動や物流のボトルネックへの露出をもたらします。新規炉の設置には1億8,000万〜2億2,000万米ドルの投資と10年超の回収期間が必要であり、プレミアムセグメントの需要が高まっているにもかかわらず拡張が遅れています。新たな投資が具体化するまで、能力不足はカナダのガラス瓶・容器市場の成長を抑制するでしょう。
高い原材料・エネルギーコスト
エネルギーは仕上がりガラスコストの約17%を占めており、2024年には当該セクターの生産者価格指数が4.5%急騰しました。炭酸ソーダ、珪砂、石灰石の価格インフレにより、生産者がサーチャージを即座に転嫁できなかったためマージンが圧縮されました。CERが電力会社をコストの高い再生可能エネルギーミックスへと誘導するにつれ、電力料金は歴史的平均を上回り続けると予想され、収益性に課題をもたらしています。こうした動向が、カナダのガラス瓶・容器市場の短期的な勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途別:飲料がボリュームを牽引し、化粧品がマージンを押し上げる
2025年、飲料はカナダのガラス瓶・容器市場シェアの61.42%を維持しており、根強いワインおよびスピリッツの需要と急成長するクラフトカテゴリーに支えられています。化粧品・パーソナルケアは、トン数では小規模ながら最も速いCAGR2.33%を達成しており、カナダ保健省による厳格な気密シール規制と高級包装への消費者の親和性を反映して、プレミアムな単位収益を実現しています。
飲料セグメントの成長は引き続きデポジット・リターン制度の拡大とクラフトイノベーションに連動していますが、マージン向上はますます装飾やエンボス加工サービスを活用した高デザインの化粧品ジャーやドロッパーに結びついています。プレミアムジュース、コンブチャ、機能性飲料もフレッシュネスをアピールするためガラスへとシフトしており、カナダのガラス瓶・容器市場の下流需要の安定性を強化しています。
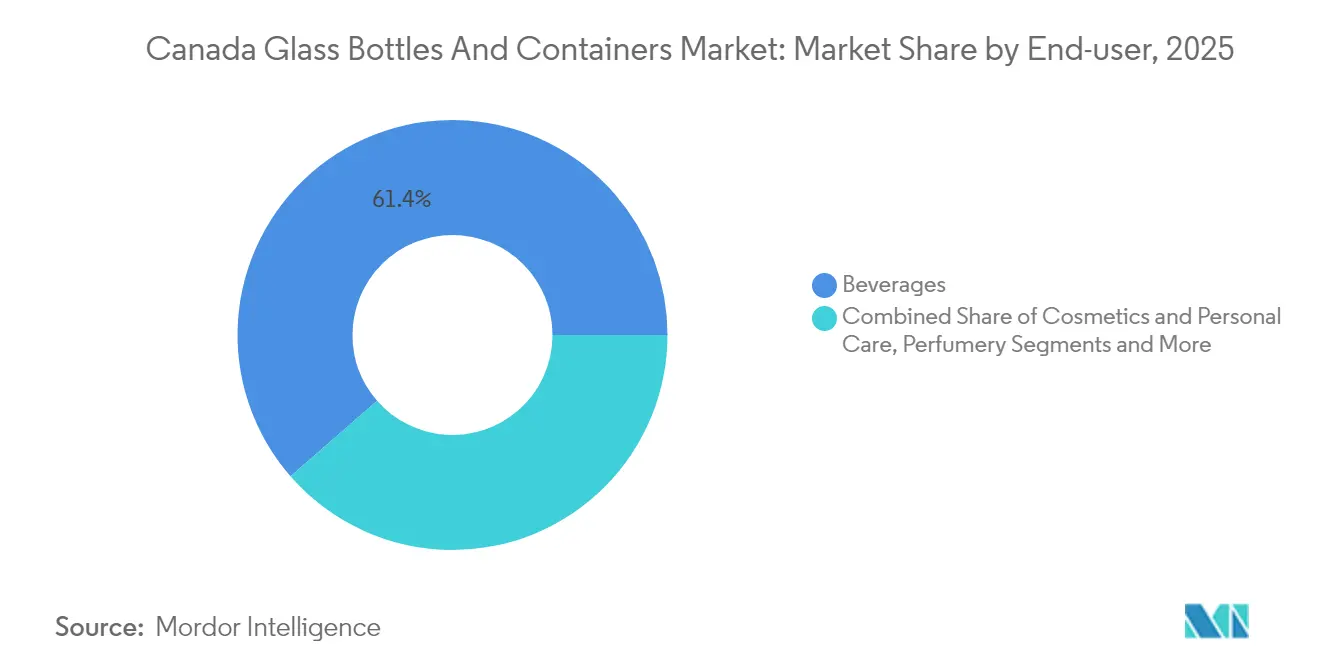
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


色別:フリントの優位性と急速な琥珀色の普及
フリントボトルは、汎用性の高さとカレットソーティングの容易さから、2025年のボリュームの56.05%を占めました。クラフトビールやプレミアムスピリッツがUV遮断性とブランド差別化のために好む琥珀容器は、2031年までCAGR2.51%で全体需要を上回るペースで成長すると見込まれており、設計差別化が持続的な競争の手段であることを示しています。
小ロット色別生産とハイブリッドコーティング技術への投資により、生産者はリサイクル性を損なうことなく、ニッチなグリーン、コバルト、グラデーションティントの需要に応えることができます。これらの進歩により、カナダのガラス瓶・容器市場の対応可能な機会セットが拡大し、平均販売価格の向上を支えています。
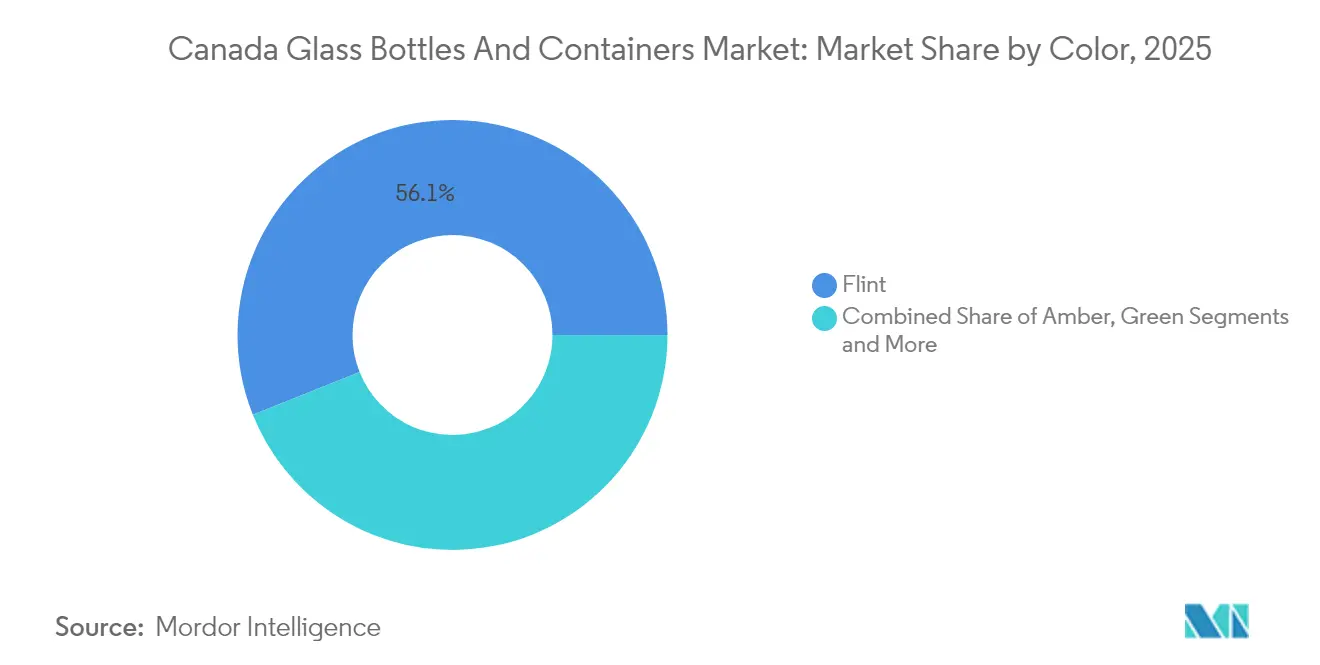
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
オンタリオ州とケベック州は製造の中核を成すとともに需要の大部分を占めており、人口密度と州レベルのEPRリーダーシップに支えられています。O-IのブランプトンハブはカナダのGTA(グレーター・トロント・エリア)に集積した飲料充填業者に供給し、輸送費対価値比率を低下させています。
ケベック州の2025年3月のデポジット制度の刷新により、カレット回収が実質的に収益化され、自動ソートラインやパイロットトレーサビリティアプリへのイノベーションが促進されており、これらが全国的な青写真となる可能性があります。西部諸州は規模こそ小さいものの、バンクーバー、ビクトリア、エドモントンの活発なクラフト飲料エコシステムに牽引された突出した成長を示しています。地元に炉がないため、これらの市場は内陸鉄道輸送または米国からの輸入に依存しています。
カナダ大西洋岸地域は統一されたEPRフレームワークを活用して回収量を統合し、カレット処理の規模を生み出すとともに、港湾の近さが特殊容器の輸出物流を容易にしています。こうした地域差が合わさって、カナダのガラス瓶・容器市場は政策変化と物流経済学を中心に確固たる方向性を維持しています。
規制環境
カナダにおけるガラス瓶および容器の規制枠組みは、連邦の包装安全・ラベリング規則と、材料選択や廃棄後管理に影響を与える州主導のリサイクルおよびEPR要件を組み合わせたものである。カナダ保健省(Health Canada)は、食品医薬品法および食品医薬品規則の下で、食品への有害物質の移行を防止することを目的としたDivision 23の規定を含め、食品包装材の化学的安全性を監督しており、カナダ食品検査庁(CFIA)が食品関連のコンプライアンス執行を支援している。
製品の完全性およびラベリング要件は、ガラス包装業者および輸入業者にとってさらなるコンプライアンス上の基準となる。炭酸飲料用ガラス容器規則(SOR/2016-166)は、1.5L以上の非アルコール炭酸飲料用ガラス容器に適用され、耐衝撃性試験と、2年間保持される試験記録を伴う文書化された管理・検査システムを要求する。ラベリング監督は消費者包装ラベリング規則(C.R.C., c. 417)に紐づいており、消費者向け表示については競争局(Competition Bureau)を含む連邦当局によって執行され、持続可能性および製品情報が包装上でどのように表示されるかを規定している。
競争環境
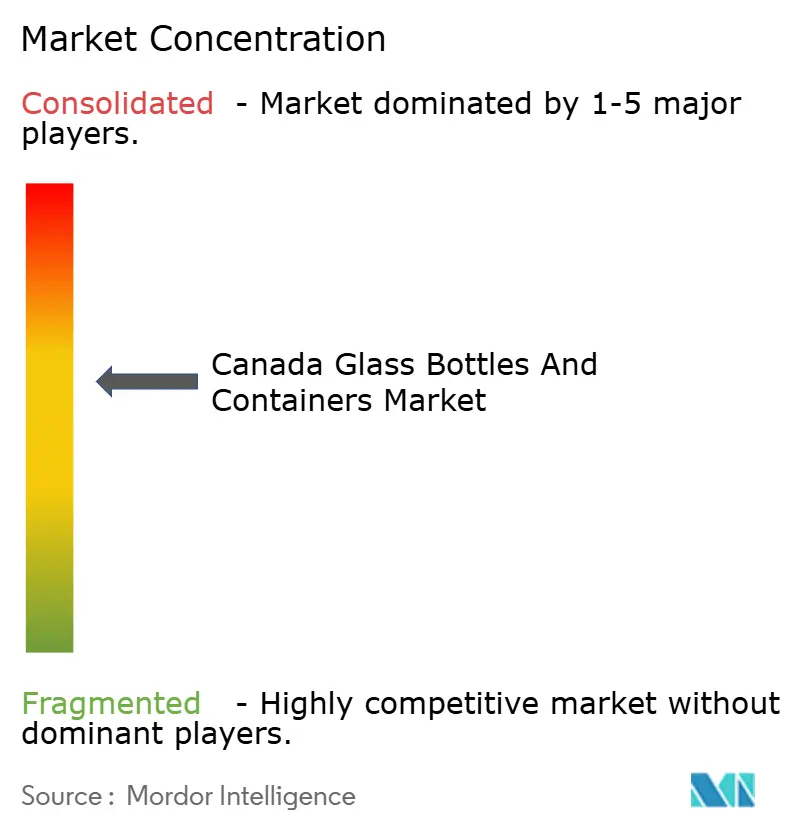
市場は中程度の集中度を示しています。O-I Glassは大規模な炉能力と垂直統合されたカレットネットワークでリードし、Verallia North Americaは国境を越えた流通を通じてニッチなワインボトルを供給しています。中堅のRichards Packaging、Stanpac、TricorBraunはプレミアムおよびカスタムニッチに注力しており、TricorBraunによる2024年のVeritiv Containers買収などのM&Aを通じてデザインサービスを拡充することが多いです。
技術導入が進んでいます。Richards PackagingはAI対応ソーターのパイロット試験を実施しており、アルティザンジン生産者向けフリントフラスクのカレット純度を向上させています。Stanpacは州の助成金を活用して、2024年に新設の低炭素アニーリングラインでミルクボトルの生産量を倍増させました。[3]Stanpac Inc.、「企業情報および政府パートナーシップ」、stanpac.com これらの動きは、カナダのガラス瓶・容器市場を支えるトン数主導の競争から差別化されたサービスモデルへのシフトを反映しています。
特筆すべきは、脱炭素化投資が競争上の優位性として台頭してきていることです。電気炉の早期採用企業はCERコンプライアンスのコスト優位性を確保する一方、遅れを取った企業は2030年以降に潜在的な炭素賦課金に直面する恐れがあります。したがって、リサイクル原料へのアクセスと軽量化IPが、予測期間における市場のリーダーシップを規定する上で重要な役割を果たすでしょう。
カナダのガラス瓶・容器産業のリーダー企業
O-I Glass, Inc.
Vitro, S.A.B de C.V
Verallia North America
Roy + LeClair Inc.
Richards Packaging Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
州レベルのEPRおよび回収目標は、カレット比率を高めたクローズドループのサプライアレンジメントの機会を生み出すとともに、フリントおよびアンバー生産用の原料品質を改善できるカレット処理・分別への投資機会も創出する。資源回収・循環経済法に基づくオンタリオ州のブルーボックス規則(O. Reg. 391/21)は、ガラス飲料容器について義務的な回収率を設定しており、2026年から2029年までは75%、2030年以降は80%とされている。これにより、信頼性の高い使用済みガラス流通の価値が高まり、包装バリューチェーン全体でコンプライアンス対応の報告が促進される。
飲料および非アルコール分野での瓶詰め拡大も容器需要を後押ししており、柔軟なフォーマット、装飾オプション、短期生産対応力を提供できる供給業者が優位に立っている。2026年2月、Coca-Cola Canada Bottlingは、オンタリオ州ブランプトンの製造施設に対して1億4,100万カナダドルの拡張投資を発表し、新規生産ラインと62,000平方フィートの新規生産スペースを追加することで、グレータートロントエリア周辺の地域包装サプライチェーンを強化した。また、Formosa Springsは、オンタリオ州フォルモサの施設で生産するカナダのミネラルウォーターブランドを再展開し、年間1億本を超えるガラス瓶詰め能力と、2026年に予定されている消費者直販展開を強調し、ガラスが製品ストーリーテリングを支えるプレミアム水および機能性飲料包装における機会を強化した。
最近の業界動向
- 2026年4月:FinacityはVitro向けのIFRSオフバランス貿易債権securitizationプログラムを2億7,500万米ドルに増額したことを発表し、カナダのVitro子会社が発生させた債権も含まれる。この動きは、カナダ向け容器ガラス供給の流動性および運転資金の耐性を支え、コストおよび需要の変動期における調達・生産サイクルの安定化に寄与する。
- 2025年5月:O-I Canada Corp.は、カナダにおいて2つのガラス製造工場を運営していることを確認した。オンタリオ州ブランプトンとケベック州モントリオールに所在している。この開示は、カナダ国内の容器ガラス生産能力がこれらの拠点に集中しており、主要な需要地域全域の飲料・食品充填業者に対応していることを示している。
- 2024年12月:O-I Glassは、新規容器における再生材料含有率を高めることを目的とした地域回収パートナーシップを開始し、2027年までにボトルの90%を再生材料含有とする目標軌道を掲げた。この取り組みはカレットの入手性と品質改善を強化し、再生材料含有率の高い生産ランを支え、ブランド所有者が包装選択を州のEPRコンプライアンス要件に合わせることを支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、この市場を、飲料、食品、化粧品・パーソナルケア、および一部の医薬品包装など主要な最終用途にわたって、カナダにおいて包装用途に供給されるガラス瓶および剛性ガラス容器の総量として定義する。
対象範囲の除外事項:本レポートの対象範囲は、医薬品用バイアルおよびアンプルを除外し、非ガラス包装フォーマットは対象としない。
セグメンテーション概要
- 最終用途別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベースの飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、はちみつ、ソーセージおよび調味料、油、ピクルス)
- 化粧品・パーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- 琥珀
- フリント
- その他の色
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、カナダにおけるガラス容器の需給の初期像を構築するために用いられた。主に公開統計および業界発表を精査し、容器ガラスの生産量、リサイクルフロー、およびガラス包装を牽引する最終市場を把握した。
基礎資料として、製造・貿易統計についてはStatistics Canada、関税・関税コードについてはカナダ国境サービス庁、再生材料含有率や回収に影響を与える政策動向についてはカナダ環境・気候変動省を参照した。また、Glass Packaging Institute、州の拡大生産者責任(EPR)ガイダンス、査読済みの包装・材料関連学術誌、さらに企業の年次報告書や投資家向け説明資料などの例示的な業界資料も精査し、生産能力、製品ミックス、需要方向性の整合性を確認した。公開情報が限られている場合には、企業財務情報およびインテリジェンスをカバーする有料サブスクリプションも活用し、ギャップを補完した。これらの資料は例示にすぎず、分析の明確化、検証、および完成のために他多数の公開文書やデータセットも確認された。
一次インタビューおよび調査
一次調査は、公開データから安全に推測できない事項、特に最終用途別ミックス、輸入代替、および一般的な瓶・ジャーフォーマットにおける軽量化のペースの確認に重点を置いた。容器メーカー、大手包装購買企業、流通業者、リサイクル関連の専門家など、バリューチェーン全体の関係者と対話し、その後のフォローアップを通じて、カナダの主要消費州および国境を越えた貿易関係にわたる前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):15% |
| ミドルティア:50% | 機能/部門リーダー:33% |
| 中小規模プレイヤー:19% | マネージャー:52% |
市場規模算定と予測
市場規模算定は、最終用途指標からカナダのガラス容器需要プールを再構築するトップダウン方式から始まり、その後、1単位当たりの標準グラム数と観測された軽量化パターンを用いて容器ガラス量へと変換される。公開統計が入手可能な場合には、需要構築のクロスチェックに生産・貿易フローを用い、総量が供給実態と整合性を保つようにした。
モデルで使用される主要な入力には、飲料・食品包装の需要方向性、容器ガラスの輸出入動向、リサイクルおよびカレット入手可能性の兆候、炉および工場の稼働率に関する手がかり、そして製造歩留まりや製品配分を変化させうる色別ミックスの変化が含まれる。市場はキロトン単位で計測されるため、平均瓶重量やリフィル可能フォーマットの比率のわずかな変化が、消費者需要が安定していても総量を変動させうるという点で、これらの変数は重要である。
予測に際しては、カナダの供給制約下における飲料量、食品・パーソナルケアにおけるプレミアム化、および軽量化の実際的なペースに関する専門家の見解を反映したベースケースを中心に、シナリオ分析を適用した。その後、サンプリングされたサプライヤーのスループット、標準的な製品重量、および注文パターンに関するチャネルからのフィードバックを用いて、選択的にボトムアップの検証を行い、データギャップが残る場合には保守的な範囲を用いて、インタビューによる検証を経てからのみその範囲を狭めた。
データ検証と更新サイクル
結果は、最終用途需要指標、貿易・生産の整合性チェック、既知の生産能力およびリサイクル制約に対する妥当性という3つの観点からの三角測量によって検証された。差異が過度に大きいと判断された場合には、要因を特定し(例えば、突発的な輸入変動や非現実的な重量前提など)、総量を確定する前に入力値を再検討した。
計算が再現可能であり、前提条件が観測可能な兆候と明確に結びついていることを確認するため、第二の分析者によるレビューを実施した。本レポートは年1回更新され、主要な炉の再建発表、生産者責任に関連する規制変更、または急激な貿易混乱など、重大な事象が発生した場合には中間的な確認が行われる。提供前には、クライアントが最新の見解を受け取れるよう、主要入力値に対する最新の見直しを実施する。
Mordor Intelligenceによるカナダのガラス瓶・容器市場規模算定と他の公表推定値との比較
カナダのガラス瓶・容器に関する公表市場数値は、調査によって同じ容器範囲を対象としていないことや、価値ベースと量ベースの報告を異なる方法で混在させていることから、ばらつきが生じることがある。包装容器として扱われるものと、より広範なガラス包装プールとして扱われるものの違いも、特に明確な重量・換算ロジックなしに隣接品目が加えられた場合、ギャップを生み出す。
実務上、最大のギャップは通常、医薬品用バイアルおよびアンプルが含まれるかどうか、輸入がどのように国内消費に変換されるか、そして軽量化の進展に伴う平均容器重量に関する前提条件から生じる。通貨のタイミングも価値ベースの総計に影響を与える可能性があり、古い基準年の入力値は、旧い推定値が近年の貿易およびリサイクルの変化を反映しない要因となりうる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.55百万米ドル(2025年) | |
| 業界誌A | USD 2.68 B (2024) | 小売ガラス包装の収益ビューを用いており、より広範な包装カテゴリーや価格効果を含む可能性が高いため、容器ガラスの量ベースモデルとは直接比較できない。 |
| 地域コンサルティング会社B | USD 2.42 B (2026) | 対象範囲をより広範な特殊容器へ拡大し、価値ベースの成長前提を適用しているため、平均販売価格と製品重量が別途整合されない場合、総量を過大に見積もる可能性がある。 |
表におけるばらつきは、主として価値ベースと量ベースの扱いの違い、および包装の定義が瓶や一般的な容器を超えてどこまで拡張されているかによって説明される。市場規模算定をキロトン単位の需要指標、貿易調整済み消費量、そしてバイアルおよびアンプルの明確な除外に紐づけることで、この推定値は再現可能な手順への追跡可能性を保っており、これはMordor Intelligenceが採用するモデリング上の選択である。


レポートで回答される主な質問
2026年のカナダのガラス瓶・容器市場の規模はどのくらいですか?
市場は2026年に564.89キロトンに達し、2031年までに621.27キロトンに達すると予測されています。
2031年までに最も速く成長する最終用途セグメントはどれですか?
化粧品・パーソナルケアがCAGR2.33%でリードし、飲料と食品を上回っています。
琥珀ガラスの需要が加速している理由は何ですか?
クラフトブルワリーとプレミアムスピリッツメーカーがUV遮断性とブランド差別化のために琥珀色を優先しており、琥珀容器のCAGRは2.51%となっています。
将来のガラス需要に最も影響を与える規制は何ですか?
ケベック州の拡大されたデポジット・リターン制度とカナダのクリーン電力規制(CER)が、回収のインセンティブと製造コストを形成しています。
国内生産能力の集中度はどの程度ですか?
主にブランプトンのO-I GlassとRichards Packagingなどの地域プレイヤーを含む一握りの工場が国内需要の大部分を供給しており、集中スコアは6となっています。
カレットはコスト管理においてどのような役割を果たしていますか?
カレット投入量が10%増加するごとに炉のエネルギー需要が2〜3%削減され、工場はエネルギー価格の変動を相殺しながら持続可能性目標を達成することができます。
最終更新日:



