
プリントラベル市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
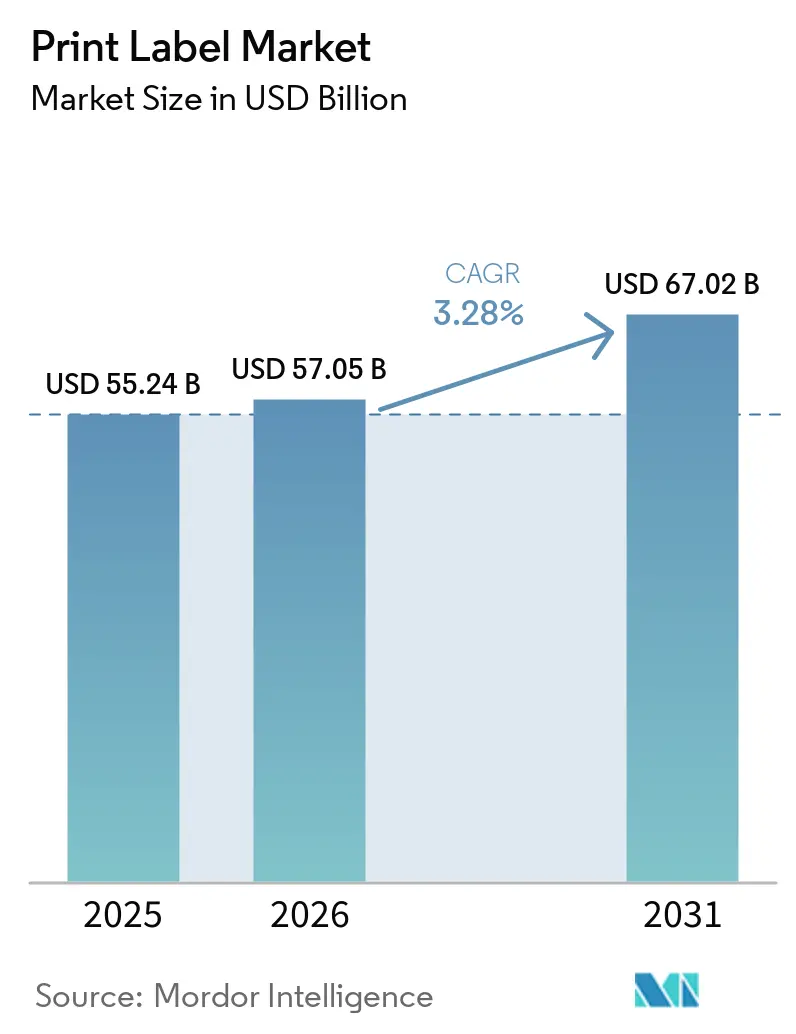
| 市場規模 (2026) | 57.05 十億米ドル |
| 市場規模 (2031) | 67.02 十億米ドル |
| 成長率 (2026 - 2031) | 3.28 % |
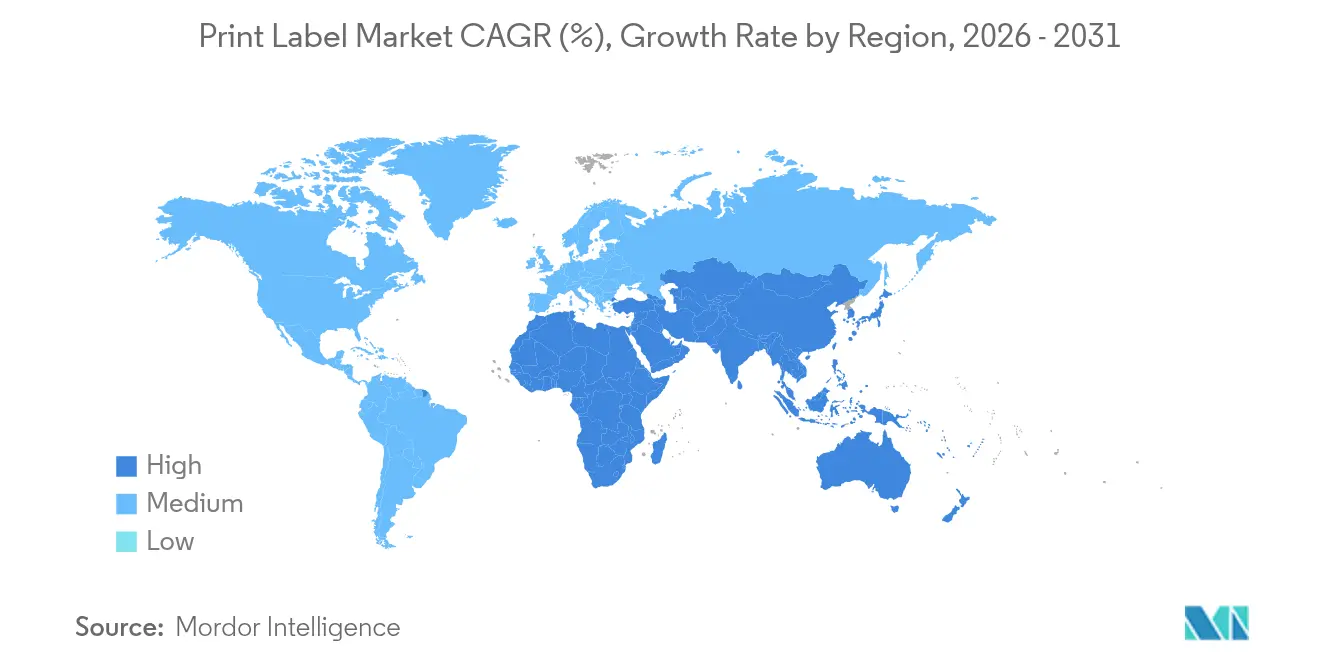
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
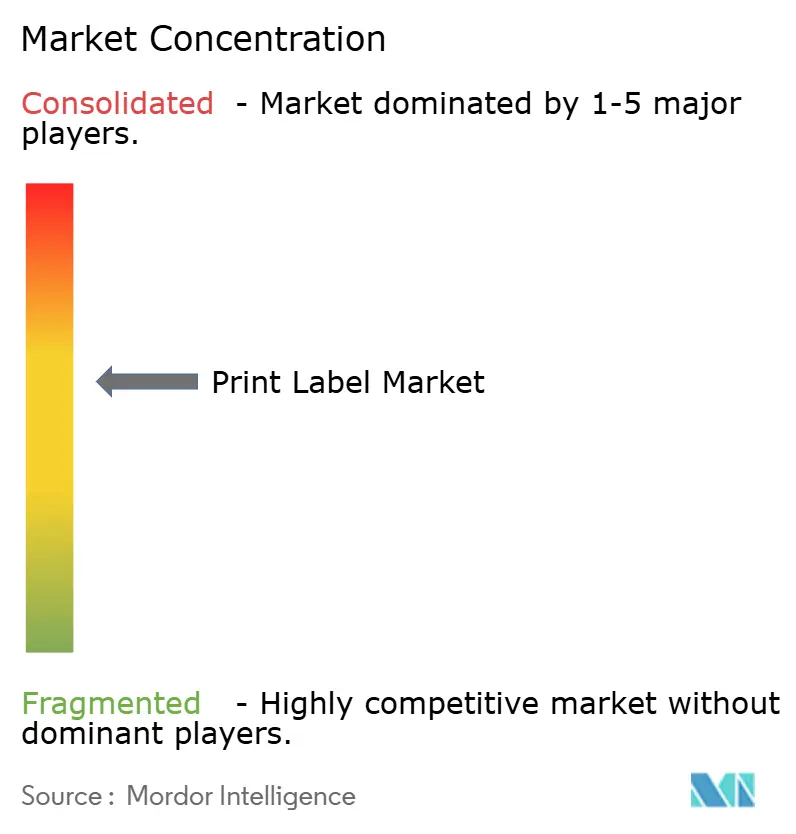
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプリントラベル市場分析
プリントラベル市場規模は2026年にUSD 570億5,000万と推定され、2025年のUSD 552億4,000万から成長し、2031年にはUSD 670億2,000万に達する見込みであり、2026年から2031年にかけてCAGR 3.28%で成長します。この着実な拡大は、純粋にアナログなプロセスからデジタル化・サステナビリティを重視した生産フレームワークへのシフトを反映しており、最小発注数量の低減、リードタイムの短縮、材料廃棄物の削減を実現しています。フレキソグラフィーは依然として設置容量の最大シェアを占めているものの、コンバーターが増加するSKUと電子商取引のラベリングニーズに対応しようとする中、インクジェットシステムが急速に拡大しています。ライナーレスフォーマットおよびインテリジェント識別子に対するブランドオーナーの選好、加えて義務化された医薬品シリアル化および食品トレーサビリティが、コンバーターの投資優先事項を再編しています。基材および粘着剤の価格変動によるコスト圧力は継続していますが、マージンの回復力はハイブリッドデジタル・フレキソワークフロー、サプライチェーン統合、および循環経済適合材料にかかっています。
主要レポートのポイント
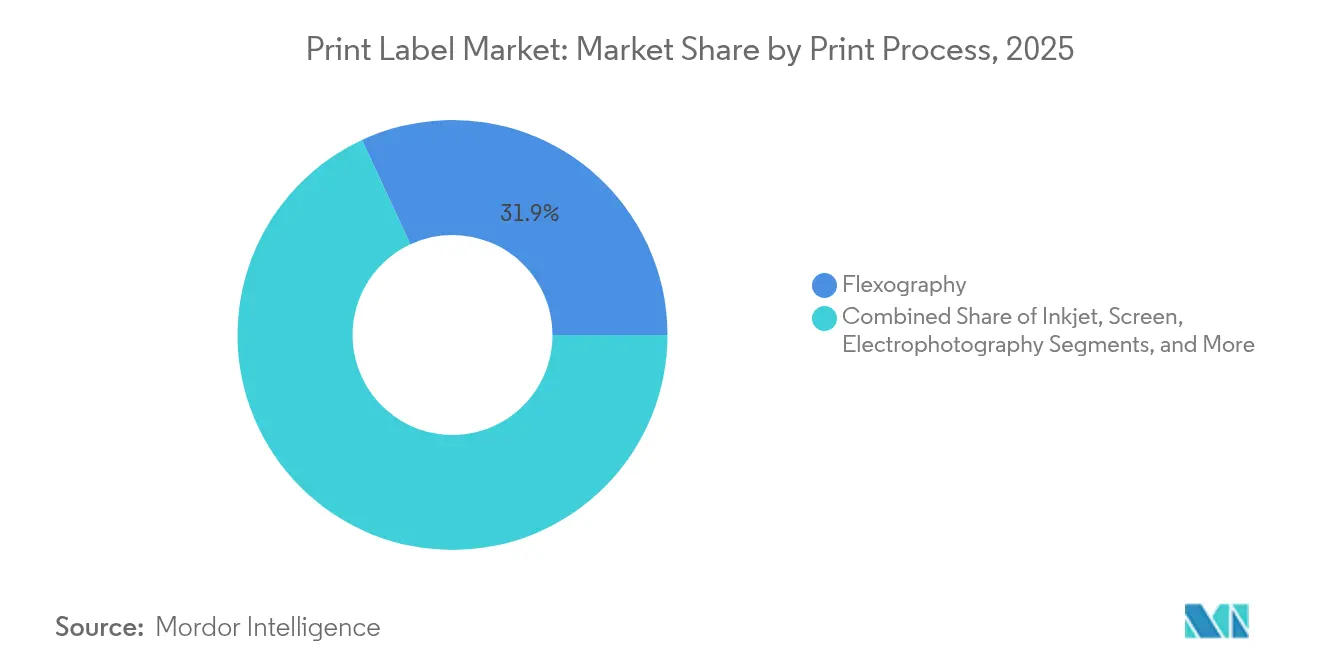
- 印刷プロセス別では、フレキソグラフィーが2025年のプリントラベル市場シェアの31.92%を占めました。
- ラベルフォーマット別では、ライナーレスラベルのプリントラベル市場規模は2026年から2031年にかけてCAGR 5.56%で成長する見込みです。
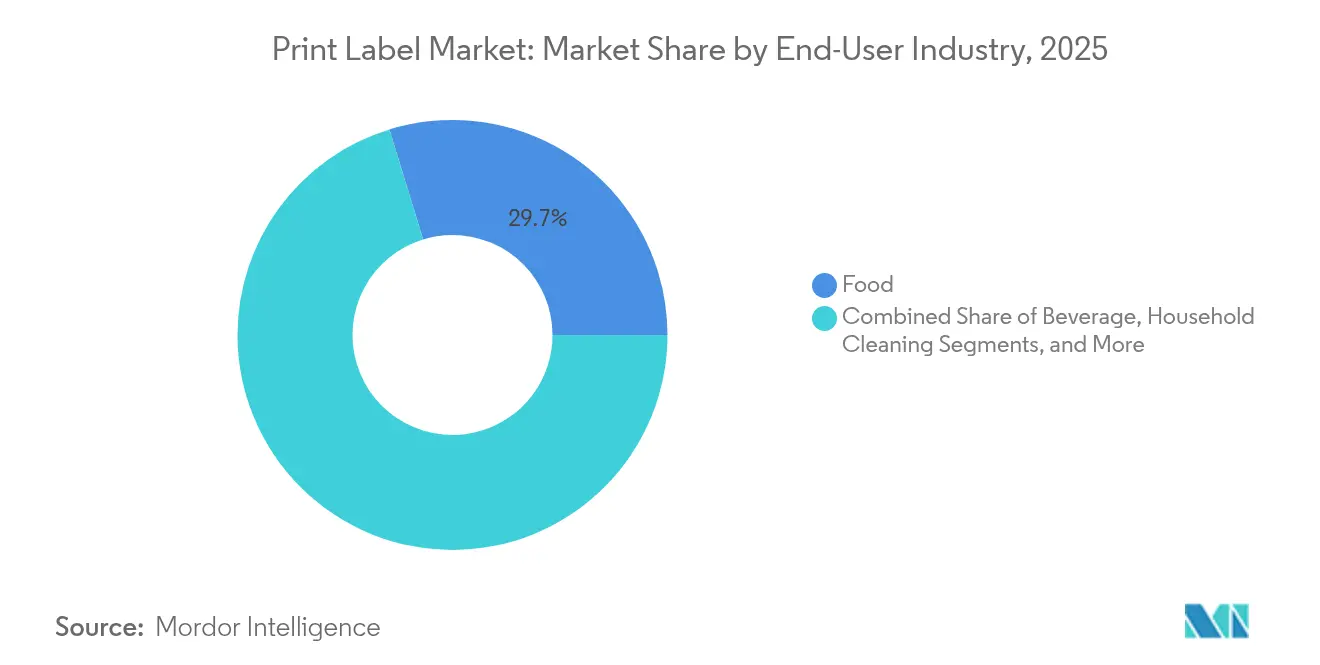
- エンドユーザー産業別では、食品が2025年のプリントラベル市場シェアの29.74%を占めました。
- 地域別では、アジア太平洋地域のプリントラベル市場規模は2026年から2031年にかけてCAGR 4.63%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | CAGR予測への(概算)インパクト(%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 短納期・SKU多様化ラベル案件に対応する高速デジタル(インクジェット)プレスの急速な普及 | +0.8% | 北米および欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| 廃棄物削減および物流コスト削減を目的としたブランドオーナーのライナーレス感圧ラベルへのシフト | +0.6% | 北米および欧州で最も強く、グローバル | 中期(2〜4年) |
| 可変データ配送・返品ラベル需要を牽引する電子商取引の急拡大 | +0.7% | 北米およびアジア太平洋が主導するグローバル | 短期(2年以内) |
| エンドツーエンドトレーサビリティを実現するスマート・バーコードラベルに向けた規制推進(EU FMD、米国DSCSA) | +0.5% | 北米および欧州、アジア太平洋へ拡大中 | 長期(4年以上) |
| プレミアムかつ装飾性の高いラベルを必要とするクラフト飲料およびグルメ食品の成長 | +0.3% | 北米および欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 冷鎖物流における食品安全のための抗菌ラベルコーティングの台頭 | +0.2% | 北米および欧州で規制上の注目を集めるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
短納期生産向け高速デジタルプレスの急速な普及
デジタルインクジェットプラットフォームは500部という少量ロットでも収益性の高い生産を可能にし、フレキソグラフィーの従来における最小ロット1万部という閾値とは対照的であり、これにより消費財ブランドの新たなSKU戦略が解放されます。R.R. DonnelleyによるUSD 2,500万のジョージア州設備投資などの資本支出は、コンバーターがスループットと可変データの柔軟性を獲得するために費やす規模を示しています。インクジェットとフレキソタワーを統合したハイブリッドラインは段取り替えを効率化しますが、フレキソグラフィー技術協会(Flexographic Technical Association)がFIRST 5.0カリキュラムを通じて対応するオペレータースキルのギャップを生じさせます。高速デジタルの生産性がアナログの経済性に収束するにつれ、プリントラベル市場はリードタイムと在庫を圧縮する混合技術生産セルへと移行していくでしょう。
廃棄物削減に向けたブランドオーナーのライナーレスラベルへのシフト
リリースライナーの廃止はラベル廃棄物を最大30%削減し、ロール密度を高めることで、サステナビリティのスコアカードに響く物流コスト削減をもたらします。[1]市場リーダー各社は二桁台のライナーレス売上成長を報告しており、特に食品小売分野において、拡大生産者責任(EPR)賦課金が採用を促進しています。移行の障壁には専用アプリケーターおよび湿度変動に対応できる粘着剤配合が含まれますが、サプライヤーは生産能力を拡大しています。UPM Raflatacは2025年第1四半期に前四半期比13%の成長を報告しており、その一因は欧州でのライナーレス需要です。コンバーターの競争力は、従来の感圧式ワークフローとは異なる新しいコーティングおよびスリッティング技術の習得にかかっています。
電子商取引の拡大による可変データ印刷需要の増加
2025年2月に施行された米国郵政公社(U.S. Postal Service)の自動化規則により、発送業者は機械読み取り可能なラベルの使用が義務付けられ、追跡および返品のための可変データ量が増加しています。SeagullとMojixの合併によるソフトウェア統合は年間1,000億枚以上のラベルをサポートし、オムニチャネルフルフィルメントを支えるインフラ規模を示しています。米国国立標準技術研究所(NIST)の統一電子商取引規制はラベルデータ要素を標準化し、コンバーターにリアルタイムシリアル化能力の統合を促しています。小包輸送量の増加に伴い、仕上げラインに組み込まれたデジタル印刷モジュールにより、コンバーターは追加の段取りなしに地域ごとにコンテンツをパーソナライズでき、プリントラベル市場は直接パッケージ印刷の代替手段に対して競争力を強化しています。
スマートラベル普及を加速する規制上のトレーサビリティ要件
米国のDSCSAおよびEU FMDは品目レベルのシリアル化を義務付けており、すべての医薬品パッケージへの2Dコードおよびフィールドに対応したRFID識別子の需要を喚起しています。スマートラベルはEPCISイベントを記録して製品の真正性を確認し偽造品と戦うことで、複数年にわたる技術的な更新サイクルをもたらします。Avery Dennisonは、小売業者がアパレルを超えて食品および物流へと利用用途を拡大する中、RFIDタグで15%のオーガニック成長を目標としています。高メモリインレイとクラウドプラットフォームが収束しつつあり、エレクトロニクス統合を習得したコンバーターがプリントラベル市場においてプレミアムマージンを確保できる立場にあります。
阻害要因インパクト分析*
| 阻害要因 | CAGR予測への(概算)インパクト(%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| コンバーターマージンを圧迫する紙・フィルム・粘着剤の価格変動 | -0.4% | 北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 中小コンバーターにおけるハイブリッドデジタル・フレキソプレス運用のスキルギャップ | -0.3% | アジア太平洋の中小企業セクターで特に深刻なグローバル | 中期(2〜4年) |
| 直接パッケージデジタル印刷(ラベル不要)に向けるブランドオーナー選好の高まり | -0.2% | 北米および欧州、アジア太平洋で新興 | 長期(4年以上) |
| 循環経済市場における多層シュリンクおよびインモールドラベルのリサイクル困難 | -0.2% | 欧州および北米、アジア太平洋へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コンバーターマージンを圧迫する原材料価格変動
紙パルプ、PET、アクリル系粘着剤の指数は2024年以降二桁台の変動を示しており、材料が売上原価の最大75%を占めるため、コンバーターはリスクに晒されています。グローバルプレーヤーがヘッジと規模を活用する一方、Avery Dennisonは0.1%の売上減少を報告しながらもコスト管理によりEBITを維持し、中小コンバーターは年間契約のもとブランドオーナーへの割増料金転嫁に苦慮しています。Sonocoのような統合業者はUSD 3,000万を粘着剤生産能力の拡大に投入し、供給を確保しつつ原材料変動を緩和しています。[2]基材市場が安定するまで、マージン圧縮はプリントラベル市場における中小企業の投資意欲を抑制し続けるでしょう。
ハイブリッドデジタル・フレキソ運用における技術的スキルギャップ
OECDの分析は、中小企業がデジタルスキルアップで遅れをとっており、ICCベースのカラーマネジメントと可変データRIP専門知識を必要とする統合プレスラインの採用を妨げていることを確認しています。FIRST 5.0はデザインとプレスクルー間の部門横断的なコミュニケーションを強調していますが、多くのコンバーターは認定トレーナーを欠いています。Brady CorporationのUSD 6,770万の研究開発費は、次世代ラベリングソリューションに関連する人材の集約度を示しています。体系的な見習い制度がなければ、廃棄率と手戻りがデジタルプレスが約束する僅かな利益を損ない、プリントラベル市場全体の効率性を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
印刷プロセス別:
デジタルインクジェットが従来のフレキソグラフィーを刷新インクジェット技術のCAGR 5.3%は、プリントラベル市場を再編するその役割を示しています。フレキソグラフィーは成熟した版作製エコシステムにより依然として長納期SKUの大部分を生産していますが、インクジェットの基材汎用性とワンクリック段取り替えにより、コンバーターはプロモーションキャンペーン向けの高マージンの小ロット案件を獲得できます。インクジェットプレスに関連するプリントラベル市場規模は、設備コストの低下と白インクの不透明度がスクリーン印刷品質に匹敵するようになるにつれ、着実に成長すると予測されています。コンバーター各社では、インクジェットバーをフレキソラインに組み込んだハイブリッドアーキテクチャが設備投資ロードマップを主導しており、実績あるアナログ打ち抜きワークフローを維持しながら可変データを実現しています。
Drupa 2024で発表されたAstroNovaのTrojanLabelプラットフォームは、最小限のセットアップでオフセットに近い見当精度を求めるクラフト飲料およびコスメティクスのコンバーターを対象とした中ウェブカテゴリーの典型です。グラビアの超長尺印刷におけるニッチは大手飲料コパッカーにとって引き続き安定していますが、UVインクジェットが同等のパントーン発色を提供するにつれオフセットリソグラフィーの占有面積は縮小しています。スクリーン技術はフィルム厚が重要な電子機器耐久財において存続しますが、プリントラベル市場内でのそのシェアは浸食され続けるでしょう。
注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます
ラベルフォーマット別:
ライナーレスイノベーションに挑戦される感圧式の優位性感圧式構造は2025年の数量の43.62%を占めており、確立されたディスペンシングラインとRFIDまたはNFCインレイを組み込んだ多層構造から恩恵を受けています。ライナーレスのプリントラベル市場シェアは今日は低いものの、ブランドオーナーが埋立廃棄物の回避と物流コスト削減を定量化するにつれ加速しています。ウェットグルーラベルは、ヘリテージガラスボトリングインフラにより欧州の飲料分野での強みを維持していますが、PSAまたはシュリンクスリーブソリューションへの設備改修は新しい缶詰施設の間で勢いを得ています。
Avery Dennisonのポートフォリオ下でのインテリジェント感圧式は20%の成長を示しており、サプライチェーンの可視性と消費者エンゲージメントを統合するデュアル周波数RFIDタグへの需要を示しています。シュリンクスリーブは、多層PET-G構造がボトルからボトルへの循環を妨げるためリサイクル審査に直面しており、Siegwerkの洗浄可能なcPETスリーブインクなどの革新がこれらの懸念を軽減することを目指しています。
エンドユーザー産業別:
食品セクターのリーダーシップが直面する電子商取引の課題食品メーカーの規制上のラベル表示義務により、このセグメントは売上高ランキングの首位を維持しているが、eコマース向け配送ラベルはプリントラベル市場において最も急成長しているセグメントを代表している。宅配事業者は現在、摩耗や結露に対して耐久性のあるスキャン可能なコードを義務付けており、トップコート加工されたサーマルブランクおよび耐久性インクへの需要を押し上げている。飲料ラベルには耐擦傷性とプレミアムな仕上げが求められ、スパークリングワイン、RTD飲料、ハードセルツァーはいずれも触覚的な装飾を活用しており、単価の上昇を促している。医薬品分野では、改ざん防止カット、カラーシフトインク、DSCSAに準拠したシリアル化2Dコードなど、強固なセキュリティ機能への依存度が高く、複雑性とマージンポテンシャルを高めている。
化粧品分野では、油分に耐え高彩度でブランドストーリーを伝える小型フォーマットのラベルが活用されており、インフルエンサーコラボレーションに合わせたデジタルマイクロランが恩恵をたらしている。デジタル印刷技術は産業用ラベルにおいても活用が進んでおり、地域別SKU、季節プロモーション、短納期印刷への柔軟な対応を可能にしている。産業用および自動車用ラベルには、UL認定接着剤と高耐熱フィルムが求められ、製品ライフサイクル全体にわたるトレーサビリティを確保している。物流およびeコマースは、消費者が当日配送を当たり前と認識するにつれてGDPを上回るペースで成長し続け、バリアブルデータ印刷をプリントラベル市場拡大のエンジンとして定着させるだろう。
注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の印刷ラベル市場
アジア太平洋地域は2025年の印刷ラベル市場において35.86%のシェアで首位を占め、2031年までに最高4.63%のCAGRを記録すると予測されている。中国の広大な製造基盤と、2025年に204.81 ビリオン 米ドルと評価されるインドの包装産業の拡大が、地域全体の成長を下支えしている。地域のコンバーターは、急増する消費者ブランドに対応するためミッドウェブデジタル印刷機への投資を進める一方、日本と韓国における政府のリサイクル義務化が、リサイクル可能なフェイスストックおよびウォッシュオフインクの採用を促進している。東南アジア諸国はeコマースフルフィルメントハブへの転換を進めており、サーマル配送ラベルおよびQRコードベースの返品タグへの需要を喚起している。
北米の印刷ラベル市場
北米は技術革新の先導役であり続けており、大型小売業者の義務化要件に牽引されたクラウド接続型RFIDラベルの急速な普及が進んでいる。2024年には樹脂価格の下落による利益率への圧力が収益に課題をもたらしたが、コンバーターは自動化および高付加価値アプリケーションによってこの逆風を相殺した。同地域における2024年11月の医薬品シリアライゼーション期限は、米国工場全体でのハードウェアアップグレードを促し、印刷ラベル市場におけるスマートラベルの普及を強化した。
欧州の印刷ラベル市場
欧州は成熟した需要と厳格な循環済規制を兼ね備えている。フランスおよびドイツにおける拡大生産者責任(EPR)賦課金は、ライナーレスおよびモノマテリアル構造を優遇している。英国の必須要件規制は薄膜化とリサイクル可能性を促進し、無溶剤接着剤の研究開発を刺激している。東欧のコンバーターは、規制遵守を犠牲にすることなくコスト効率を追求するEU全域ブランドのコントラクト製造を引き付けている。
ラテンアメリカおよびMEAの印刷ラベル市場
ラテンアメリカ、中東、アフリカは相対的に小規模ながらも貢献度が高まっている。ブラジルとメキシコは飲料用シュリンクスリーブの生産能力を拡大しており、湾岸協力会議(GCC)加盟国は包装食品分野への多角化を進め、資本設備とともに技術的ノウハウを輸入している。アフリカ市場は貿易障壁とインフラ上の制約に直面しているが、モバイルコマースの成長は可変データラベルソリューションの長期的な潜在性を示している。
規制環境
印刷ラベルに関する規制要件は、拡大するトレーサビリティ義務とパッケージ廃棄物政策によって形成されており、これらはトレース・アンド・トラック用にラベルに記載されるデータと、収集・リサイクルのためにパッケージをどのように識別すべきかの両方を規定する傾向が強まっている。医薬品分野では、米国のDSCSAやEUのFMDなどの個品レベルのシリアル化要件が、ラベル上の2Dコードやスマート識別子の採用を引き続き推進しており、コンバーターは可変データ対応のワークフローとより厳格な品質管理へと移行している。
欧州では、規則(EU)2025/40(包装および包装廃棄物規則、PPWR)が2025年2月11日に発効し、2026年8月12日から適用され、ラベルの設計と製造に流れ込む新たなコンプライアンス義務が追加されている。PPWRは、ピクトグラムを使用した材料組成に基づく統一ラベリングシステムを確立しており、実施は2028年8月12日または実施法の採択から24か月後(いずれか遅い方)に紐付けられる一方、委員会決定97/129/ECに基づく従来の識別表示は2028年8月12日まで有効とされる。PPWRはまた、EU市場に投入される包装に対する適合性評価および文書化要件を導入しており、サプライヤーの宣言、技術文書の保持、および多国籍ブランドオーナーにとってのパッケージ上情報の統一的アプローチの重要性を高めている。
バリューチェーン分析
印刷ラベルのバリューチェーンは、原材料(紙・フィルムの表面材、剥離ライナー、感圧および湿式接着剤、インクおよびコーティング)から始まり、プリプレスと消耗品(版、アニロックスロール、デジタルRIP・ワークフローソフトウェア)、ラベル加工・印刷(フレキソ、グラビア、オフセット、スクリーン、電子写真、インクジェット)、そして仕上げ(打ち抜き、スリット加工、装飾、検査)を経て、ブランドオーナーおよび受託加工業者への配送に至る。
コンバーターがシリアル化、RFID/NFCインレイ、バーコード/QR生成を統合し、規制上のトレーサビリティおよび小売・物流のスキャン要件に対応する中、このチェーンはますますデータ対応化が進んでいる。基材と接着剤が売上原価の大部分を占めるため、コンバーターの採算性は原材料の入手可能性と価格変動に非常に敏感であり、調達規模とデュアルソーシングが主要な差別化要因となっている。下流では、大手消費財・医薬品顧客への直接供給と、物流・EC向けラベルのチャネル主導のフルフィルメントとの間で流通が分かれ、後者では顧客のITおよび倉庫業務とのより緊密な統合をデータ精度とサービスレベルが促している。
競争環境
プリントラベル市場は中程度の統合を示しており、上位5社がグローバル収益の約50%を支配し、調達力と研究開発規模を確保しています。CCL Industriesは2023年1月以降9件の買収を実行し、2024年の売上をUSD 72億4,500万に引き上げ、自動化とRFID能力を強化しました。Avery Dennisonのユーロ6,000万(USD 6,400万)規模の欧州拡張は、スループットを向上させ廃棄物を削減するインダストリー4.0対応粘着剤コーターを追加しており、既存大手がどのように技術投資を通じてマージンを守るかを示しています。
Multi-Color Corporationはグローバルなグラビア工場ネットワークを活用してプレミアム飲料およびパーソナルケア顧客にサービスを提供しており、新興の挑戦者はデジタルファーストのニッチを狙っています。コンバーターが地理的な空白補填と特殊コーティングのノウハウを追求する中、M&A活動は継続すると予測されています。多視点飲料ラベルアセンブリおよび抗菌コーティングに関する特許申請は、進行中のイノベーションパイプラインを示しています。競争上の優位性は、ブランドおよび規制の利害関係者を満足させるためのソフトウェア、自動化、サステナビリティ実績の統合にますます依存しています。
プリントラベル産業リーダー
-
CCL Industries Inc.
-
Avery Dennison Corporation
-
Multi-Color Corporation
-
Fuji Seal International, Inc.
-
Huhtamaki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
プリントラベル市場 このレポートでカバーされる企業
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Fuji Seal International, Inc.
- Mondi plc
- Huhtamaki Oyj
- 3M Company
- Brady Corporation
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Taghleef Industries LLC
- Ravenwood Packaging Ltd.
- SATO Holdings Corporation
- Taylor Corporation
- Weber Packaging Solutions, Inc.
- Resource Label Group, LLC
- Advanced Labelworx, Inc.
- Alliance Prints USA, Inc.
- Clarion Safety Systems, LLC
市場機会と将来展望
コンプライアンス主導の包装識別は、新規則をスケーラブルで生産準備の整ったラベル構造に転換できるコンバーターおよび材料サプライヤーに新たな余地を生み出している。2026年8月12日から適用される規則(EU)2025/40(PPWR)は、材料組成のピクトグラムに基づく統一包装ラベリングと、より広範な適合性および文書化義務を導入している。これにより、標準化された多市場対応のラベルコンテンツ管理や、特にブランドオーナーがパッケージ上情報の一貫性を必要とする場合における、SKU全体でのより迅速なアートワークおよびバージョン管理の需要が高まっている。
廃棄物削減に関連する材料・工程の転換は、特にライナーレスおよび単一素材構造において、処分負担と物流コストを削減する近い将来のキャパシティおよび製品開発の機会も開いている。Saica Flexが英ディーサイドの拠点にライナーレスラベル生産を支援する自動コーティング機を導入し、Royal Geostickが高スループットの多層ラベル向けに12色のBOBST MASTER M5フレキソ印刷機を追加するなど、2026年に言及されたコンバーターの投資は、コーティングおよび接着剤の専門知識、速度重視の検査、そして単位当たりより多くの規制・トレーサビリティ内容を持つ高複雑度構造への支出の集中を示している。需要は、食品、物流、医薬品向けのRFID/NFCおよびシリアル化など、印刷と識別を融合させる能力へと移行しており、単一の生産ワークフロー内で準拠印刷と信頼性の高いデータ取得を支援できるコンバーターにとっての対応可能な範囲を拡大している。
最近の産業開発事情 プリントラベル市場
- 2026年3月:BASFとAvery Dennisonは、BASFのテキサス州フリーポート拠点で再生可能電力を用いて生産されるブチルアクリレートREおよび2-エチルヘキシルアクリレートREを商業化するための協業を発表した。この協業は、感圧ラベル構造向けの低フットプリント接着剤原料を支援し、コンバーターの材料選択を顧客の持続可能性およびコンプライアンス評価基準と一致させるものである。
- 2025年6月:RR Donnelleyのジョージア州拠点のアップグレードにより、短納期・可変データ対応のキャパシティが拡大し、HP Indigo 120KおよびPageWide Advantage 2200印刷機が導入され、自律型ロボットが配備された。この追加キャパシティは、SKU増加に対応するワークフローおよびEC向けラベリングを支援する。
- 2024年12月:Multi-Color Corporationは、メキシコを拠点とするシュリンクスリーブラベルメーカーであるEximproを買収した。この取引により、MCCの北米におけるシュリンクスリーブ事業の展開が拡大し、地域の飲料・消費財顧客への近接性が向上し、特殊加工能力が追加される。
プリントラベル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プリントラベル市場は、識別、コンプライアンス、追跡、およびブランディングを目的として製品やパッケージに貼付される印刷ラベルを対象としている。市場価値は、主要な印刷プロセスおよびラベル形式にわたってこれらのラベルを製造するコンバーターおよびプリンターの売上高を反映している。
調査範囲の除外事項:ラベル表示が独立した印刷ラベルとして存在しないパッケージング構造は除外され、また下流の小売マークアップおよび再流通マージンも除外される。
セグメンテーション概要
- 印刷プロセス別
- オフセットリソグラフィー
- グラビア
- フレキソグラフィー
- スクリーン
- レタープレス
- エレクトロフォトグラフィー
- インクジェット
- ラベルフォーマット別
- ウェットグルーラベル
- 感圧ラベル
- ライナーレスラベル
- マルチパートトラッキングラベル
- インモールドラベル
- シュリンクおよびストレッチスリーブ
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケアおよび医薬品
- コスメティクスおよびパーソナルケア
- 家庭用洗浄剤
- 産業用および自動車用
- 物流および電子商取引
- 電子機器および家電
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスリサーチ
デスクワークは、モデリングが確定する前に印刷ラベルの需要プールと事業環境をマッピングするために活用された。ラベルストックおよび関連資材に関連する貿易シグナルについてはUN Comtradeなどの公開情報源を参照し、関税および国境を越えた移動の文脈についてはUSITCおよびEUの貿易統計を参照した。また、最低限のラベル内容を規定する食品および医療ラベル表示要件については、米国FDAおよび欧州委員会の公式ガイダンスを参照した。
前提条件を現実に即したものとするため、企業の年次報告書、投資家向けプレゼンテーション、および業界団体のウェブサイトを参照し、設備能力に関する記述、価格転嫁に関する表現、および技術動向(例:デジタル印刷と従来型印刷の比較)を確認した。有料の企業財務・インテリジェンス購読サービスおよび有料特許データベースも、売上高の内訳、M&Aの実績、および印刷技術に関する特許出願の動向を相互確認するために活用した。ここで挙げたデスクリサーチの情報源は例示であり、データポイントの収集、検証、および明確化のために他公開・有料情報源も使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、コンバージョン経済性の検証と、特に公開情報が限られている場合における最終用途生産に対するラベル需要の追跡方法の確認に活用された。ラベルコンバーティング、材料供給、印刷機器、ブランドオーナー、および包装調達にわたるステークホルダーと対話し、APAC、EMEA、およびアメリカ全域でフィードバックを整合させることで、地域別の構成比と価格動向のサニティチェックを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | APAC:44% |
| 中位層:50% | 部門・ユニットリーダー:29% | EMEA:29% |
| 中小規模プレイヤー:15% | マネージャー:57% | アメリカ:27% |
市場規模算定と予測
規模算定は、最終用途の生産量および包装活動からラベル需要を再構築し、観察された価格帯を用いてその需要を金額に換算するトップダウン構築から始まる。実際には、ラベル消費量を、包装食品・飲料の生産量、医薬品包量(シリアル化に伴うラベル内容の変化を含む)、eコマース出荷量の増加に連動した小売・物流ラベルの使用強度、および感圧式・湿式糊・ライナーレス・スリーブなどのラベル形式間の構成変化といった指標に結び付けた。
グローバル合計が算出された後、選択的なボトムアップ推計を用いてオーダーオブマグニチュードを確認し、外れ値を調整した。具体的には、地域別のコンバーター売上高のサンプルロールアップ、設備稼働率のチャンネルチェック、および一般的なラベルタイプに対する平均販売単価と数量の簡易テストを実施した。開示情報が印刷ラベルを明確に区分していない場合、ギャップはアプリケーション構成比のプロキシとインタビューで確認した範囲を用いて対処し、その後、地域別需要シグナルに対して分割を再検証した。
予測にあたっては、シナリオ分析を活用することで、包装食品の生産量、規制上のラベル内容の変更、基材コストの転嫁タイミング、短納期印刷向けデジタル印刷の普及ペースなど、この市場を動かす変数に応じて成長を柔軟に調整できるようにした。最終的なパスは、今後5年間で達成可能な水準について一次回答者の専門家コンセンサスとシナリオを相互確認した上で選定した。
データ検証と更新サイクル
検証は、各モデリング層で繰り返しチェックを行うことで実施され、異常な急変が後から説明されるのではなく早期に発見されるようにしている。導出された市場合計を、印刷設備能力の発表、地域別包装需要の方向性、主要最終用途セクターにおける単位当たりの暗示的なラベル支出などの独立したシグナルと比較し、差異を調査・修正する。
承認前に、モデルは前提条件、単位、および通貨換算が再確認される多段階の内部レビューを経て、主要な入力値が想定範囲を超えて変動した場合には再コンタクトのトリガーが設定される。レポートは年次で更新され、供給、需要、または価格に影響を与える重大なイベントが発生した場合には中間更新が行われる。納品直前には最終チェックが実施され、数値とナラティブが最新の利用可能な情報を反映していることが確認される。
Mordor Intelligenceのグローバルプリントラベル市場規模との公表推計との比較
プリントラベルの公表市場規模がしばしば異なるのは、各調査会社がラベルとして何を計上するか、何を印刷サービスとして扱うか、そして地域間で価格をどのように標準化するかについて異なる基準を設けているためである。また、ある推計が最終用途の包装需要から構築されているのに対し、別の推計がプリンターの売上高または狭義の包装のみの視点から構築されている場合にも差異が生じる。
一部の推計は印刷ラベル以外のラベル印刷サービスを含んでおり、他の推計は印刷包装ラベルに範囲を絞りながら固定価格の前提を使用している。このアプローチは、インフレが高い場合に価値成長を圧縮する可能性がある。主な差異は、非ラベル印刷売上高および隣接する印刷識別子が計上されるかどうかに起因しており、Mordor Intelligenceは定義されたラベル形式および印刷プロセスにわたる印刷ラベルのみを計上し、より広範な印刷サービスカテゴリーを追加することで合計を膨らませることはしていない。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャッ |
|---|---|---|
| Mordor Intelligence | 570.5 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 448.0 ビリオン 米ドル(2024年) | 印刷包装ラベルの範囲を使用し、固定価格で価値を報告しているため、一部の非包装ラベル需要が除外される可能性があり、また現在価格モデルと比較して測定された価値トレンドが抑制される可能性がある。 |
| グローバルコンサルタンシーB | 516.4 ビリオン 米ドル(2025年) | 市場をラベル印刷売上高として定義しており、より広範な印刷サービスの定義やアプリケーション間で異なる算入ルールが取り込まれる可能性があり、ラベル生産量ベースの市場合計との比較可能性が低下する。 |
総じて、この差異は主に範囲(包装ラベル対より広範な印刷ラベル)と価格処理(固定価格対現在価値)によって説明され、次いで印刷売上高がラベル生産量にどのようにマッピングされるかによって説明される。入力値を明確な需要指標に結び付け、サプライヤーおよび設備能力シグナルで確認することにより、推計は追跡可能であり、前提条件の更新が必要な場合に再現しやすい状態を維持している。
レポートで回答される主要な質問
プリントラベル市場の2031年における予測値は?
プリントラベル市場はCAGR 3.28%でUSD 670億2,000万に達する見込みです(2031年)。
ラベリングアプリケーション内で最も速く成長している印刷プロセスはどれですか?
インクジェット印刷は、コンバーターが短納期および可変データ案件を追求する中、2031年までCAGR 5.3%で成長をリードしています。
ライナーレスラベルが普及している理由は?
リリースライナーを廃止することでラベル廃棄物を最大30%削減し、物流コスト削減のためロール密度を向上させます。
規制はスマートラベルの普及にどのような影響を与えていますか?
米国のDSCSAおよびEU FMDは品目レベルのシリアル化を義務付けており、医薬品および食品全体で2Dコードおよび対応RFIDラベルへの需要を促進しています。
ラベル需要で最大のシェアを占めている地域はどこですか?
アジア太平洋地域はグローバル需要の35.86%を占め、2031年まで最も急速に拡大する地域であり続けます。
競争環境を支配している企業はどこですか?
CCL Industries、Avery Dennison、Multi-Color Corporationは合わせてグローバルラベル収益の30%以上を占めています。