
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
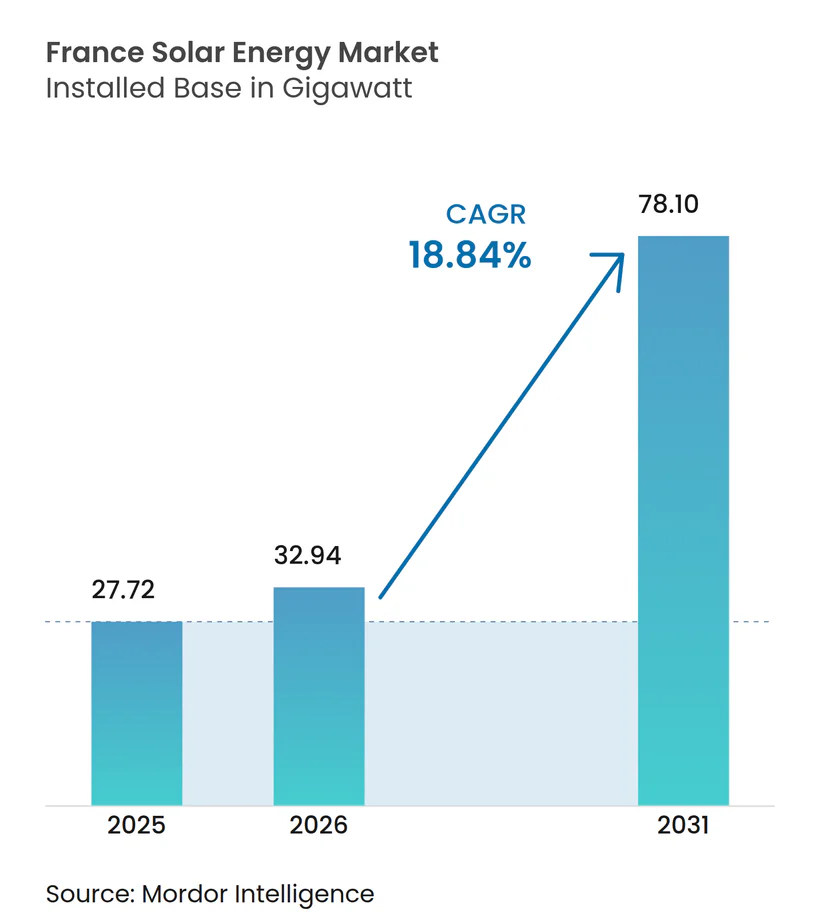
| 基準年の市場規模 (2025) | 27.72 ギガワット |
| 市場取引高 (2026) | 32.94 ギガワット |
| 市場取引高 (2031) | 78.1 ギガワット |
| 成長率 (2026 - 2031) | 18.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス太陽エネルギー市場分析
フランス太陽エネルギー市場規模は2026年に32.94ギガワットと推定され、2025年の27.72ギガワットから成長しており、2031年の予測は78.1ギガワットで、2026年から2031年にかけて18.84%のCAGRで成長しています。
固定買取制度から20年間の差額決済契約(CfD)入札への移行という政府政策は、落札価格がEUR 60/MWh以下に低下した場合でも開発者の収益を維持し、投資家の信頼を強化しています。2023年のAPER法に基づく大型駐車場および商業用屋上への太陽光発電(PV)設置義務化は、PPE3計画草案における国家目標60GWと組み合わさって、フランス太陽エネルギー市場に構造的な勢いを加えています。2024年に電力系統規模の均等化発電原価(LCOE)をEUR 42〜48/MWhに引き下げた技術の学習曲線、および増加する企業間電力購入契約(PPA)が設置容量の増加をさらに促進しています。[1] 統合型電力会社および独立系発電事業者が両面受光型モジュール、単軸追尾装置、および系統安定化要件を満たすための蓄電池との併設に向けてシフトするにつれ、競争の激しさが高まっています。
主要レポートの要点
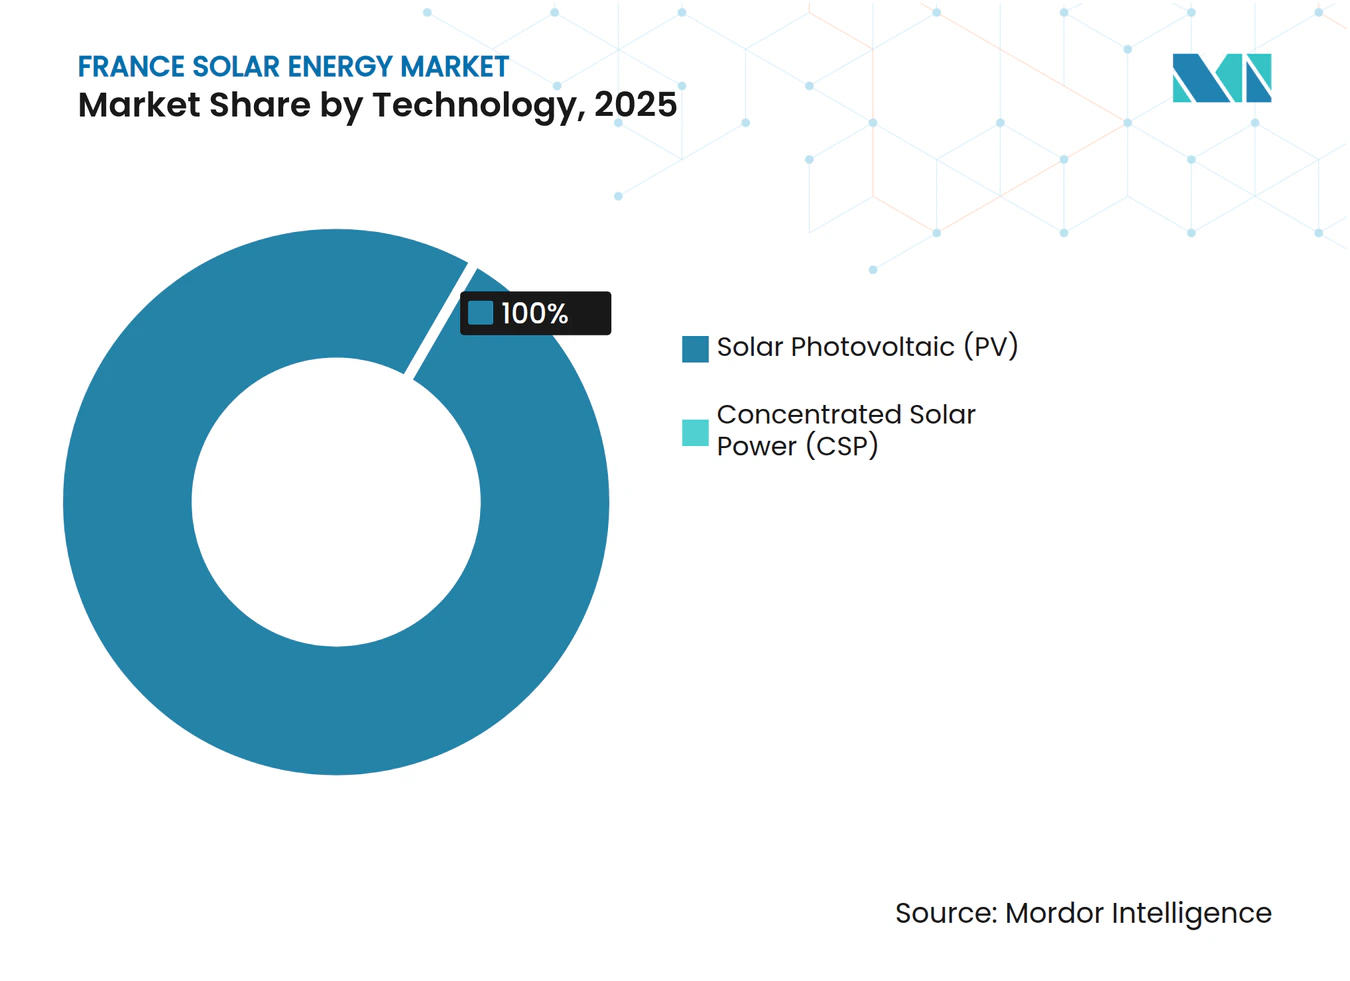
- 技術別では、太陽光発電が2025年のフランス太陽エネルギー市場シェアの100.00%を占め、2031年にかけて18.84%のCAGRで拡大しています。
- 系統タイプ別では、系統連系システムが2025年のフランス太陽エネルギー市場規模の99.03%を占め、2026年から2031年にかけて20.02%のCAGRで加速しています。
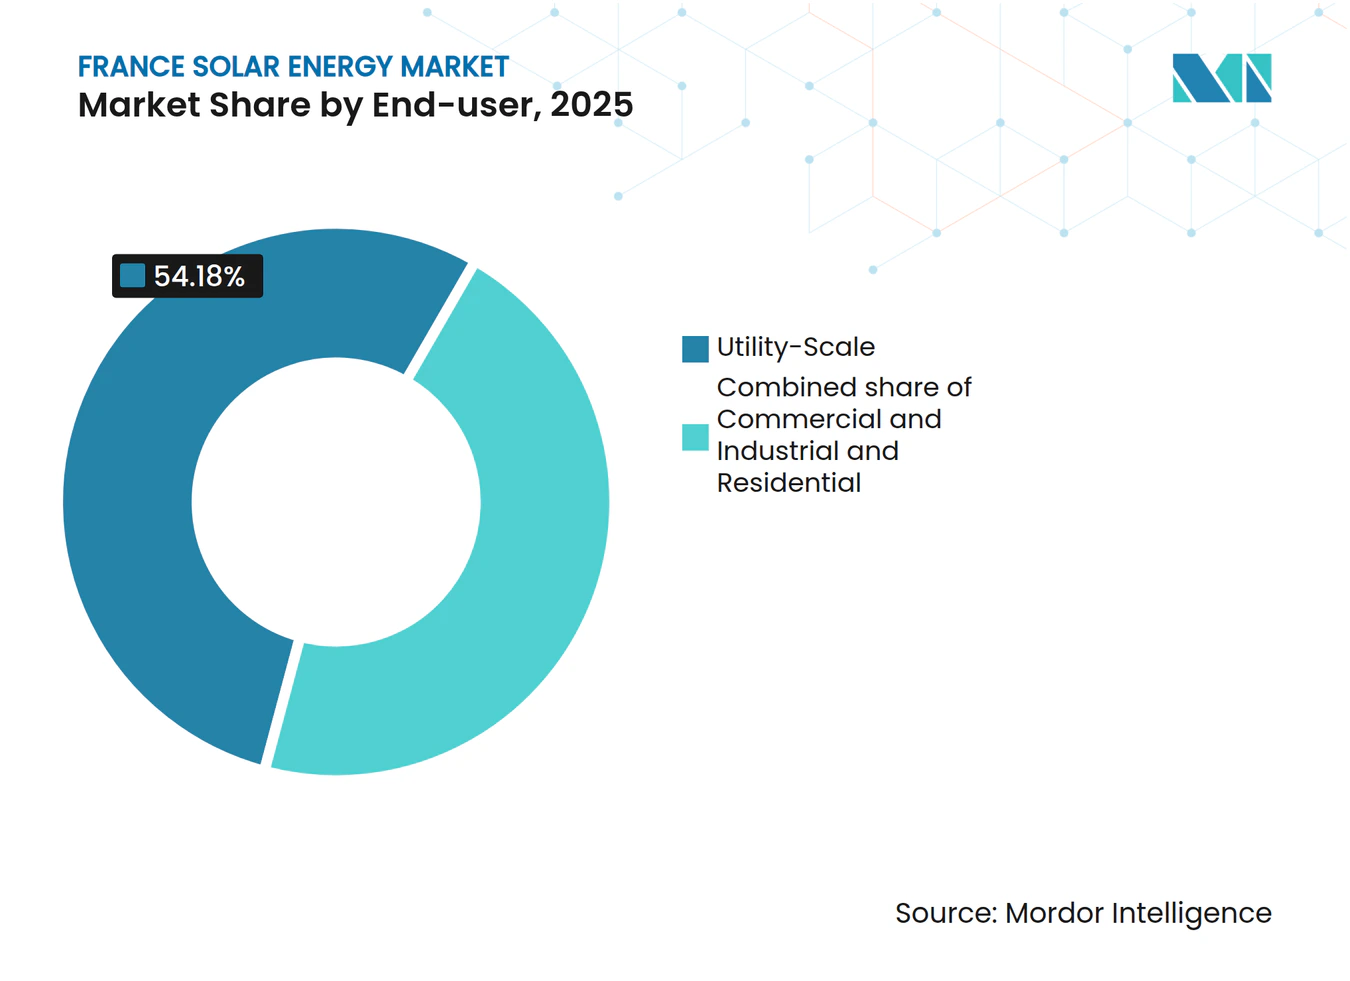
- エンドユーザー別では、商業・産業用設備が2031年に向けて24.05%のCAGRで成長しており、電力系統規模のプロジェクトは2025年にフランス太陽エネルギー市場の54.18%を維持しています。
- EDF Renewables、ENGIE、TotalEnergies、Neoen、Voltalia が2024年のプロジェクトパイプラインの約40%を共同で管理していました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス太陽エネルギー市場のトレンドと見通し
成長要因の影響分析*
| 成長要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 固定買取制度から差額決済契約への移行による投資家IRRの維持 | +3.20% | 国家全体、オクシタニー・ヌーヴェル=アキテーヌ・プロヴァンス=アルプ=コート・ダジュールでの早期利益 | 中期(2〜4年) |
| LCOEの低下と入札落札価格の低下 | +4.10% | 国家全体、南部の高日射量地域に集中 | 短期(2年以内) |
| 2030年太陽光計画:60GW目標 | +5.80% | 国家全体、全地域にわたる政策主導の加速 | 長期(4年以上) |
| 駐車場および大型屋上への太陽光発電設置義務化 | +2.70% | 国家全体、商業密度の高い都市部および都市周辺部 | 中期(2〜4年) |
| 農業用太陽光発電(アグリPV)パイロット事業による農地パイプラインの解放 | +1.90% | 農村地域:オクシタニー・ヌーヴェル=アキテーヌ・ペイ・ド・ラ・ロワール | 長期(4年以上) |
| エネルギー規制委員会(CRE)入札における太陽光発電・蓄電池ハイブリッド設計 | +1.60% | 国家全体、需給調整能力を優先する系統制約地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
固定買取制度から差額決済契約への移行による投資家IRRの維持
行政的に設定された買取料金から競争的な差額決済契約(CfD)入札への移行は、納税者の負担を削減しながら開発者に20年間の収益確実性を提供しました。2024年の地上設置型入札はEUR 54.45/MWhで落札されましたが、前年のEUR 63.3/MWhを下回るものの、銀行が市場価格ではなく契約済みキャッシュフローを引き受けることで、レバレッジなしの内部収益率は7〜8%近くを維持しました。独立系発電事業者は落札量の48%を獲得し、差額決済契約が参加を民主化しフランス太陽エネルギー市場を多様化させることを証明しました。入札保証金の没収条項により、開発者は18ヶ月以内にファイナンシャルクローズに到達することが義務付けられ、早期の系統連系予約およびより厳格なデューデリジェンスの実践を促しています。この仕組みは、スポット価格が行使価格を超えた場合に国家が超過収益を回収することも可能にし、再生可能エネルギーへの公的支持を維持しています。
LCOEの低下と入札落札価格の低下
両面受光型の効率が21〜22%に達し、追尾装置の採用が発電量を15〜20%向上させたことで、2024年の電力系統規模のLCOEはEUR 42〜48/MWhまで低下しました。屋上設置型入札も同様の低下を示し、2024年の100〜500kWシステムの平均はEUR 89/MWhで、2023年のEUR 105/MWhから下落しました。開発者はサプライチェーンを効率化し、設計を標準化することで二桁の利益率を守ることに対応しました。企業の需要家はこの機会を素早く捉えました。2024年にTotalEnergiesが締結した15年間の電力購入契約(PPA)は電力価格をEUR 52/MWhに設定し、小売料金より安く系統パリティを下回りました。[2] 低い発電コストにより、メーター後方設置型アレイの回収期間が6年以内に短縮され、フランス太陽エネルギー市場における分散型普及が促進されています。
2030年太陽光計画60GW目標
PPE3計画草案はフランスに2030年までに設置済み太陽光発電容量を3倍にすることを義務付けており、年間6〜8GWの追加設置に相当します。エネルギー規制委員会(CRE)は地上設置型入札量を年間3GWに引き上げ、屋上設置および農業用太陽光発電(アグリPV)に追加で2GWを割り当て、プロジェクトパイプラインの見通しを確保しました。地域ごとに実施方法を調整しています。日射量豊かなオクシタニーは2030年までに12GWを計画する一方、人口密度の高いイル=ド=フランスは土地利用を調整するために屋上設置に依存しています。フランス送電系統運用者(RTE)は、再生可能エネルギー浸透率が50%を超えるのを吸収するために2035年までにEUR 1,000億の系統強化が必要と推定しており、同期した系統投資の重要性を浮き彫りにしています。それなしでは最大10GWの落札済みプロジェクトが開発中止リスクにさらされ、フランス太陽エネルギー市場の堅調な見通しを抑制する可能性があります。
駐車場および大型屋上への太陽光発電設置義務化
2023年APER法の下、1,500m²を超える駐車場および500m²を超える屋上には2026年から2028年の間に太陽光発電設備を設置しなければなりません。この規則により、特に小売・物流・産業用途で3〜5GWの分散型設置容量が解放される可能性があります。CarrefourなどはEUR 2億の事業計画を2024年に発表し、Amazonはフランスのフルフィルメントネットワーク全体で150MWを目標としています。ターンキー型リースおよびサードパーティ所有モデルにより、不動産オーナーは設備投資なしに規制を遵守することができます。屋根の荷重制限、防火基準、系統アップグレードなどの技術的な障壁は残っていますが、適合プロジェクトは需要家が発電量の最大80%を敷地内で使用できる自家消費規則の恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統連系待ち行列と許認可の遅延 | -2.80% | 国家全体、オクシタニー・ヌーヴェル=アキテーヌ・プロヴァンス=アルプ=コート・ダジュールで深刻 | 短期(2年以内) |
| 土地利用および生物多様性への反対 | -1.40% | 農業用または保護指定の農村部および都市周辺部 | 中期(2〜4年) |
| 世界的な供給過剰を背景としたモジュール価格の変動 | -1.10% | 国家全体、サプライチェーン依存の開発者 | 短期(2年以内) |
| 設備投資を引き上げる国産コンテンツ要件の強化 | -0.90% | 国家全体、EU全域の規制遵守 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系待ち行列と許認可の遅延
フランス送電系統運用者(RTE)の変電所が申請の急増に追いつけなくなったため、2024年の平均系統連系期間は18〜24ヶ月に延長されました。環境影響評価はより厳格な生物多様性規制の下で現在12〜18ヶ月を要し、異議申し立てによりさらに最大1年が加算され、入札容量の20〜25%が完成期限を逃すリスクにさらされています。2024年に鉄道・幹線道路沿いのプロジェクトに対するファストトラック手続きが導入されましたが、高い土地コストが普及を遅らせています。資金制約も迫っています。RTEは2035年までのEUR 1,000億の必要額に対して年間EUR 20〜30億を投資しており、フランス太陽エネルギー市場を抑制する可能性のある持続的なボトルネックを示唆しています。
モジュール価格の変動
中国の多結晶シリコン供給過剰により、2023年から2024年半ばの間にモジュール価格は35〜40%下落しましたが、欧州でアンチダンピング調査が始まると反発の脅威が生じました。価格変動は数ヶ月前に締結された固定価格の設計・調達・建設(EPC)契約を損ない、利益率を最大12%圧縮し、再交渉を促しました。最大25%の関税によりモジュールコストがEUR 0.03/W上昇し、設備投資が5〜7%膨らむ可能性があります。大手事業者は東南アジアのサプライヤーと複数年契約を締結してヘッジしましたが、中小の開発者は交渉力が低く、貸し手が価格上昇条項を要求することで資金調達コストが25〜50ベーシスポイント上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:日射プロファイルを反映した太陽光発電の優位性
2025年のフランス太陽エネルギー市場における27.72GWのうち、太陽光発電が設置量の100.00%を占め、太陽光発電の絶対的な優位性を示しています。集光型太陽熱発電(CSP)は商業的に存在しておらず、これは直達日射量がCSPの実現可能性のしきい値をはるかに下回る1,400 kWh/m²を超えることがほとんどないためです。結晶シリコンモジュールが95%のシェアを占め、両面受光型パネルが地上設置型アレイの45%に採用されており、発電量を10〜15%向上させています。ペロブスカイト‐シリコンタンデム型セルはパイロット環境で28%の効率を達成しており、将来のアップグレードを示唆しています。浮体式太陽光発電は土地が希少な貯水池で小規模ながら拡大しており、エネルギー規制委員会(CRE)入札は蓄電池を統合したハイブリッドプロジェクトを引き続き優先しています。
フランス太陽エネルギー市場は急速な技術成熟から恩恵を受けており、南部諸県での単軸追尾装置の普及率60%および性能比を2〜3パーセントポイント向上させるデジタル資産管理ツールがその証拠です。政策手段が太陽光発電の優位性を強化しており、入札容量の80%が地上設置型および屋上設置型の太陽光発電に割り当てられ、残りはハイブリッドまたは農業用太陽光発電(アグリPV)の設計に予約されています。将来を見据えると、Carbonの3.4GWヘテロ接合型施設などの国内モジュール工場がサプライチェーンの回復力を高め、2026年までに国産コンテンツ規則を満たす可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
系統タイプ別:規模を牽引する系統連系システム
系統連系資産は2025年のフランス太陽エネルギー市場シェアの99.03%を占め、エネルギー規制委員会(CRE)入札量と企業間電力購入契約(PPA)によって総追加量を上回るペースで2031年にかけて20.02%のCAGRで成長すると予測されています。5MW超の電力系統規模の発電所が系統連系容量の54.50%を供給し、屋上商業システムが35.00%、住宅用が10.50%を占めました。開発者は差額決済契約(CfD)を活用して資金調達可能な収益源を確保し、商業・産業(C&I)クライアントはEUR 0.18/kWhの小売料金と系統料金を回避するためにメーター後方設置型アレイを導入しています。
系統独立型の設置はフランス太陽エネルギー市場規模の1%未満にとどまり、島嶼部および遠隔地の農場に限定されています。ただし、ディーゼルコストの上昇によりコルシカ島でのハイブリッドミニグリッドが促進されており、EDF Renewablesは2024年に12MWの太陽光発電・蓄電池容量を設置しました。余剰発電に対する相殺計量制度はEUR 0.10/kWhに上限が設定されており、分散型普及の拡大を受けてコスト回収メカニズムを再評価する系統運用者によって見直しが検討されています。
エンドユーザー別:電力購入契約(PPA)経済性によって加速するC&Iセグメント
電力系統規模の発電所は2025年のフランス太陽エネルギー市場シェアの54.18%を占めていましたが、商業・産業用サイトが屋上設置義務化とアクセスしやすいサードパーティファイナンスに促進されて2031年にかけて24.05%のCAGRで最も急速な拡大を示しています。太陽光発電のLCOEがEUR 0.08〜0.10/kWhまで低下し、小売料金を大幅に下回ることで、回収期間は現在6年以内となっています。企業間電力購入契約(PPA)は2024年に850MWに急増し、グリーン電力の需要と供給のギャップを縮小しました。
住宅用アレイは多様性を加えますが、平均システムサイズが5kW以下で資金調達の選択肢が少ないため、設置容量のわずか10.00%に留まっています。それでも、EUR 0.13〜0.17/kWhの固定買取料金と電力価格の上昇が相まって、家庭用普及における14.58%のCAGRを促進しています。電力系統規模の成長は16.44%のCAGRで継続していますが、土地利用の競合と許認可の遅延がより大きな実行リスクをもたらしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
南部地域のオクシタニー、プロヴァンス=アルプ=コート・ダジュール、ヌーヴェル=アキテーヌが2025年の国内設置容量の54.65%を占めており、これは日射量が1,600 kWh/m²を超え、電力系統規模のアレイ用の土地が豊富なためです。オクシタニーだけで8GWを運用し、二重土地利用を認める効率化された農業用太陽光発電(アグリPV)規則により2030年までに12GWを目標としていますが、系統待ち行列により12〜18ヶ月の完成遅延が生じています。プロヴァンス=アルプ=コート・ダジュールは浮体式太陽光発電を試験しており、4.5GWの発電群を吸収するためにEUR 12億の系統アップグレードが必要です。ヌーヴェル=アキテーヌは農業用太陽光発電(アグリPV)パイロット事業のホットスポットであり、2024年にブドウ栽培適合型の容量が250MWに達しました。
北部諸県のイル=ド=フランス、オー=ド=フランス、グラン=エストが設置量の40.35%を占めています。イル=ド=フランスは日射量が少ないにもかかわらず、APER法遵守とデータセンター向け電力購入契約(PPA)に後押しされて2024年に400MWの屋上設置を追加しました。オー=ド=フランスおよびグラン=エストでは跡地再開発が電力系統規模の成長を牽引しており、2024年に浄化された工業用地で600MWが稼働しました。コルシカ島および海外県は設置容量の5.00%を占め、高い物流コストを相殺するための専用エネルギー規制委員会(CRE)入札とEUR 0.18〜0.22/kWhの料金が設定されています。
屋上設置義務化が北部のシェアを引き上げるにつれて立地の組み合わせは緩やかに再調整される見込みですが、優れた日射量により南部の優位性が確保されています。地域の許認可タイムラインは依然として大きく異なり、オクシタニーの10〜12ヶ月に対してイル=ド=フランスでは最大18ヶ月という格差がサイト選定に影響を与えています。RTEの投資計画は系統支出の60%を南部回廊に割り当てており、フランス太陽エネルギー市場におけるこれらの地域の支配的な役割を強化しています。
規制環境
フランスは主に「obligation d'achat」および「complément de rémunération」制度を通じて太陽光発電を支援しており、これは競争的な入札を通じて実施されている。フランス規制委員会(CRE)が入札設計、タリフの位置づけ、コンプライアンス要件を監督している。時間の経過とともに、市場は従来の固定価格買取制度から20年契約のコントラクト・フォー・ディファレンス型オークションへと移行し、2023年3月10日付の法律第2023-175号(再生可能エネルギー加速化法)は、立地選定や許認可プロセスに影響する再生可能エネルギー加速区域などの計画手法を追加している。
2026年、CREの協議では新規PV容量に対する適格性・評価規則の厳格化が示された。これには、EUのネットゼロ産業法要件(2026年4月16日付CRE意見)に沿った地上設置型入札に関する耐性関連基準や、自己消費と余剰電力に対する報酬引き下げを重視するS21建物・倉庫・カーポート向けタリフ制度の更新方針(2026年4月29日付CRE意見)が含まれる。支援制度の設計に加え、コンプライアンス義務も重要な要素として残っている。支援対象の購買契約下にある設備は、事業者負担による認定機関の義務的検査を必要とし、容量の拡大に伴い品質と系統接続の適合性を強化している。
競争環境
市場集中度
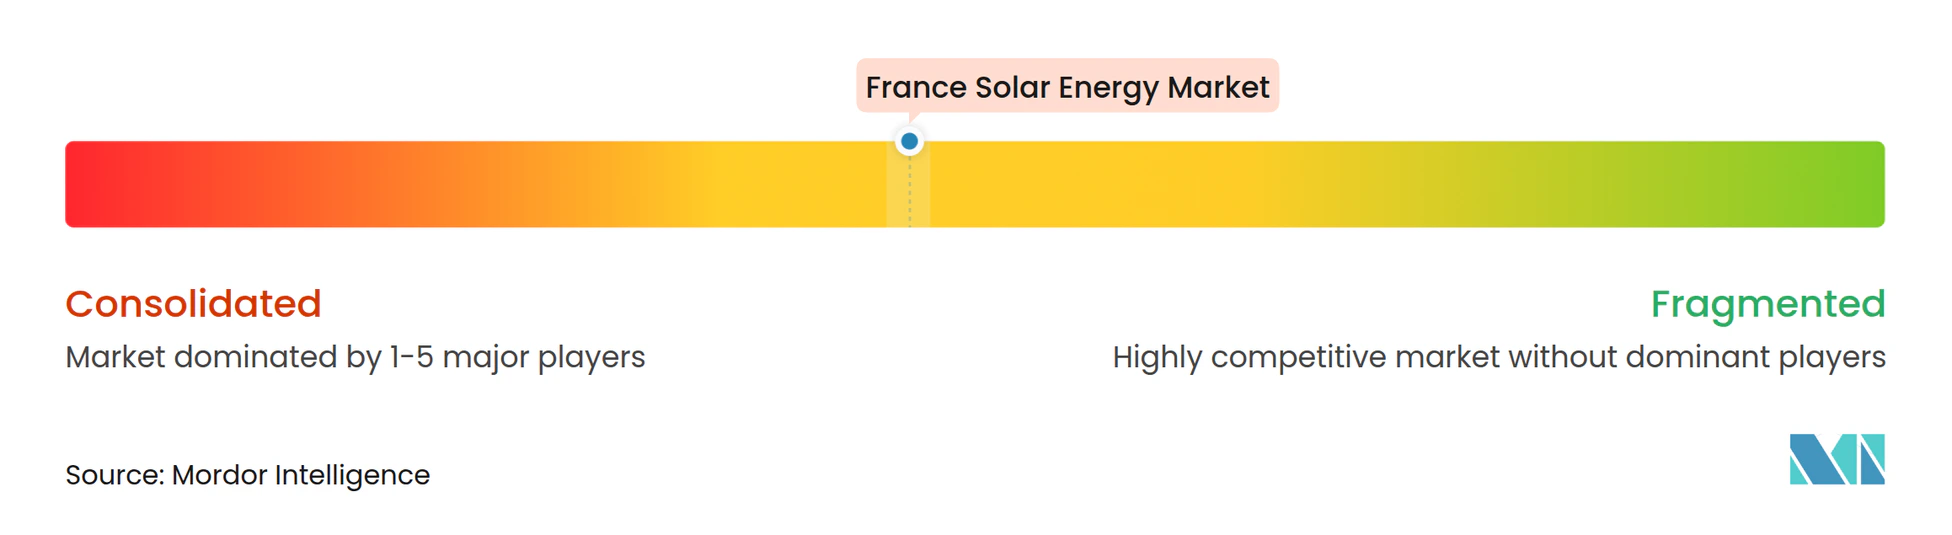
市場集中度は中程度です。EDF Renewables、ENGIE、TotalEnergiesは差額決済契約(CfD)および電力購入契約(PPA)を通じてスケールを追求し、Neoen、Voltalia、Akuo Energyはハイブリッド蓄電池を活用して入札を差別化しています。上位5社が活発なパイプラインの約40%を管理していますが、農業用太陽光発電(アグリPV)や建物統合型太陽光発電(BIPV)などのニッチ市場では、地域の専門会社であるUrbasolar、Photosol が活躍しています。Neoenは2022年以来1.2GWの契約を獲得しており、太陽光アレイに100MWの蓄電池を併設することでRTEの需給調整能力基準を満たしています。TotalEnergiesは小売部門を活用してEUR 50〜55/MWhの電力購入契約(PPA)を締結し、入札サイクル外で15年間のキャッシュフローを確保しています。
農業用太陽光発電(アグリPV)は肥沃な領域を代表しています。UrbasolarとPhotosol は新しい二重利用規則の下で農業協同組合と協力することで2024年パイプラインの30%を保有しています。建物統合型太陽光発電(BIPV)はモジュール供給が限られているため80MWと初期段階にありますが、改修工事が加速するにつれ長期的な可能性を秘めています。デジタル化が新たな競争の場となっており、予測アルゴリズムを使用した資産管理プラットフォームが発電量を向上させ、運営費を削減し、プロジェクトIRRを最大30ベーシスポイント引き上げています。エネルギー規制委員会(CRE)のイノベーション基準は蓄電池またはリサイクルコンポーネントを備えたプロジェクトに容量の20%を予約しており、研究開発能力またはCarbonのヘテロ接合ラインやHolosolis計画中の5GW工場などの欧州工場との関係を持つ開発者に報いています。
フランス太陽エネルギー産業のリーダー企業
-
ENGIE SA
-
EDF Renewables
-
Albioma SA
-
TotalEnergies SE
-
Meeco AG
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2026年2月のPPE3法令(2026年から2035年の多年度エネルギー計画)は、2030年までに48GW、2035年までに55~80GWの範囲を示す目標により、フランスの太陽光発電に関する政策の枠組みを再設定した。また、地上設置型と屋上設置型の両ルートを通じて、2028年まで新規太陽光支援に対して年間2.9GWの上限を設けるなど、公的支援を明確な年間量に基づいて構造化している。開発事業者にとっては、CREの入札日程のもとで許認可と系統接続を確保できる場合に、より明確な短期的市場参入経路が加わることになる。また、ネガティブプライス時間帯が増加するにつれて、ディスパッチャビリティやネットワークへの影響低減を含む、より高いシステム価値に向けたポートフォリオ設計が促進されている。
PPE3およびAPERの優先事項に合致する分野でもホワイトスペースが広がっており、特に既に人工化された土地(屋上、駐車場、劣化地・ブラウンフィールド用地)やアグリボルタイクスの活用が進んでいる。最近の企業動向は、建設が集中している分野を明確に示している。Neoenは2026年2月に3つの太陽光発電所(147MWp、48MWp、35MWp)の建設開始を発表し、2028年までの稼働を目指している。TotalEnergiesやENGIE Greenなどの主要開発事業者は、飛行場周辺地や旧採石場を含む非農業用の制約付き土地タイプでの建設を継続している。分散型の分野では、大規模な駐車場・屋上向けのAPERコンプライアンス期間(2026~2028年)がターンキー方式やサードパーティ所有モデルを支えているが、余剰電力の投入に対するタリフ構造が進行中のS21改革議論に関連して下落圧力にさらされる中、経済性は自己消費への依存を強めている。
最近の業界動向
- 2026年6月:TotalEnergiesは、ランド地方において45MWcのCere太陽光発電所を開所し、ヌーヴェル・アキテーヌ地域における同社最大の設備と説明されている。より大規模な単一資産の稼働開始は、地域における発電基盤を強化し、企業向けオフテイクやより広範な再生可能エネルギー供給提案と組み合わせられる規模を追加するものである。
- 2026年4月:ENGIE Greenは、モンブニー飛行場(アリエ県)における太陽光発電パークの第一段階(11MWc)を開所した。このプロジェクトは最終的に31.5MWcに達する計画である。段階的な導入モデルにより、後続段階の許認可や系統接続の節目が進む間に早期の発電出力を加速でき、また制約付き土地(飛行場周辺地)の活用による立地競合の抑制を示している。
- 2024年10月:ENGIEは、2027年までにオクシタニー地域およびヌーヴェル・アキテーヌ地域において太陽光発電およびハイブリッド蓄電プロジェクト1GWを開発するための5億ユーロの投資を発表し、CRE入札参加や企業向けPPAオフテイクを目指している。太陽光600MWと併設蓄電400MWのポートフォリオ構成は、オークションでの入札競争力を保ちながら系統安定性要件に対応するハイブリッド設計への市場移行を強めるものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、フランス太陽エネルギー市場は、国内で稼働中の太陽光発電設備容量を基準にサイズを算定しており、系統連系プロジェクトおよびオフグリッドプロジェクトを対象にギガワット(GW)単位で追跡しています。
対象外事項:より広範な電力市場収益、カーボンクレジット、または下流の電力小売販売は計上しておらず、同一の市場計において価値(米ドル)と容量(GW)を混在させることも避けています。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統タイプ別
- 系統連系
- 系統独立
- エンドユーザー別
- 電力系統規模
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性的分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- 周辺機器・電気設備
- 蓄電・ハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に過去の設備容量追加実績および政策主導の目標値に関して、モデルの事実的基盤を構築するために活用されました。IEA PVPSの国別調査報告書、IRENA統計、ユーロスタットのエネルギーデータセット、フランスのエネルギー規制当局およびエネルギー転換機関による公式刊行物(例:系統接続および再生可能エネルギー進捗報告)などの公開情報を参照しました。
また、パイプラインから稼働設備容量へ移行する可能性を把握するため、系統運用者の更新情報、プロジェクト許認可に関するメモ、および公開入札の落札概要も精査しました。建設スケジュールおよび技術構成を相互検証するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料を活用しました。公開データが不足している箇所については、企業財務情報、特許調査、出荷・貿易統計に関する有料サブスクリプションを選択的に使用し、一部の前提条件を検証しました。これらの事例はあくまで例示であり、データ収集、検証、および明確化のために他にも多数の情報源を参照しています。
一次インタビューおよびサーベイ
一次調査は、プロジェクトが落札から系統接続に至るまでの速度、およびユーティリティスケールと屋根設置の建設における典型的な設備容量の規模感を確認することに重点を置きました。前提条件の妥当性確認および机上調査では解決できないギャップを埋めるため、開発事業者、EPC・施工関係者、機器・サービスプロバイダー、ならびに住宅・商業・産業・ユーティリティ各分野のバイヤーなど、多様な関係者と意見交換を行いました。
回答者からの情報は、接続待ち行列や許認可ペースなどの近期制約を検証するためにも活用され、政策プログラムが継続的に実施されると見込まれる程度の確認にも用いられました。これらの点はその後、シナリオウェイトおよび最終見解の調整に反映されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:14% |
| 中位層:56% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
中核となる規模算定は、国内外の設備容量時系列データ、系統接続シグナル、入札・竣工マイルストーンを用いて太陽光発電設備容量を再構築するトップダウン方式から始まり、GW単位の年間設備容量ベースに変換されます。合計値の現実性を担保するため、プロジェクトパイプラインのタイプ別サンプリング、典型的な竣工遅延率の適用、調達活動の実績および施工業者のスループットとの照合など、選択的なボトムアップ検証を追加しました。
モデルで使用する主要インプットには、年間新規太陽光発電(PV)追加量、累積設備容量、系統連系対オフグリッドシステムの比率、ユーティリティスケールと屋根設置の構成比、および予想される接続リードタイムが含まれます。特定のセグメントでデータポイントが欠落している場合は、既知の合計値に基づく保守的な補間を適用し、その後専門家のフィードバックと照合して結果を再検証しました。
予測においては、政策目標、入札ペース、および系統の準備状況を実用的なレンジに変換するためにシナリオ分析を活用し、一次調査のフィードバックが最も可能性の高い建設ペースで一致した後にベースケースに絞り込みました。前提条件は年ごとに見直され、明確なプログラムまたは許認可上の根拠がある場合にのみ急激な段階的変化が適用されました。
データ検証と更新サイクル
アウトプットは承認前に複数の検証を経ており、独立した設置・系統接続シグナルとの年間追加量の比較、および予想される許認可・建設サイクルに合致しない外れ値のレビューが含まれます。乖離が大きい場合は、ソースの経緯を再確認し、計算を再実行した上で、その変化が実態を反映しているのかタイミングの問題なのかを確認するために関連専門家と再度連絡を取ります。
対象範囲の整合性と計算の一貫性を確認するために第二のアナリストによるレビューが実施され、その後、市場イベントの見落としがないか最終確認が行われます。レポートは年次で更新され、重要な政策変更、主要な入札結果、または系統制約が近期見通しに大な影響を与える場合には中間更新が実施されます。納品前には最新の情報を反映するための最終確認が行われ、クライアントは利用可能な最新の見解を受け取ることができます。
Mordor Intelligenceのフランス太陽エネルギー市場規模と他の公表推計値との比較
フランスの太陽光発電に関する公表市場規模が大きく乖離して見える場合があるのは、一部の情報源が資金フローを測定しているのに対し、他の情報源が物理的な設備容量を測定しており、年次ラベルがプロジェクトサイクルの同一時点を必ずしも示していないためです。また、数値に太陽光発電の設備容量のみが含まれるか、太陽光設備容量の範囲外にある関連電力市場活動も計上されるかによっても差異が生じます。
実際のところ、最大の乖離要因は測定単位(GW設備容量ベースと米ドル価値)、屋根設置システムを竣工時点で計上するか申請時点で計上するか、および入札・系統待ち行列プロジェクトのパイプライン確率の取り扱い方です。更新頻度の高さや系統連系・オフグリッド追加量の一貫した取り扱いも、特に竣工が四半期またいで集中する場合に当年度の数値を変動させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 27.72 GW(2025年) | |
| 調査出版社A | 11.96 ビリオン 米ドル(2023年) | 太陽エネルギー市場に価値ベースの定義(米ドル)を使用し、異なる基準年を適用しており、国内で追加・稼働した設備容量ではなく、機器・サービス収益を含む場合があります。 |
| 調査出版社B | 2.50 ビリオン 米ドル(2024年) | より狭い太陽光発電(PV)のみの価値プールと異なる対象期間をカバーしており、集光型太陽熱発電(CSP)を除外し、開発段階と竣工段階にわたるプロジェクト価値の認識方法が異なる場合があります。 |
この表は、成長率に関する単純な見解の相違というよりも、主に単位と対象範囲の不一致を示しています。市場合計を竣工・稼働済みの設備容量に紐付け、系統・入札シグナルと照合して年間追加量の妥当性を確認することで、数値は再現可能な手順に基づいて追跡可能な状態を維持しており、これがMordor Intelligenceの採用するアプローチです。
レポートで回答される主要な質問
フランスの太陽エネルギー市場は2026年にどの程度の規模ですか?
設置容量は2025年に27.72GWであり、2026年に32.94GWに達する軌道にあります。
2031年までにフランスの太陽光発電容量はどの程度に達すると予測されていますか?
フランス太陽エネルギー市場規模は、2026年から2031年にわたる18.84%のCAGRに基づき、2031年までに78.10GWに達すると予測されています。
フランスの太陽光発電導入においてどのセグメントが最も急速に成長していますか?
商業・産業用の屋上および地上設置システムが2031年にかけて24.05%のCAGRで拡大しています。
差額決済契約(CfD)入札は太陽光発電開発者にどのような利点をもたらしますか?
20年間の価格確実性を提供し、レバレッジなしの内部収益率(IRR)を7〜8%に安定させ、固定買取制度への依存を低減します。
フランスの太陽光発電容量の大部分はどこに集中していますか?
南部地域のオクシタニー、プロヴァンス=アルプ=コート・ダジュール、ヌーヴェル=アキテーヌが設置量の54.65%を占めています。