
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
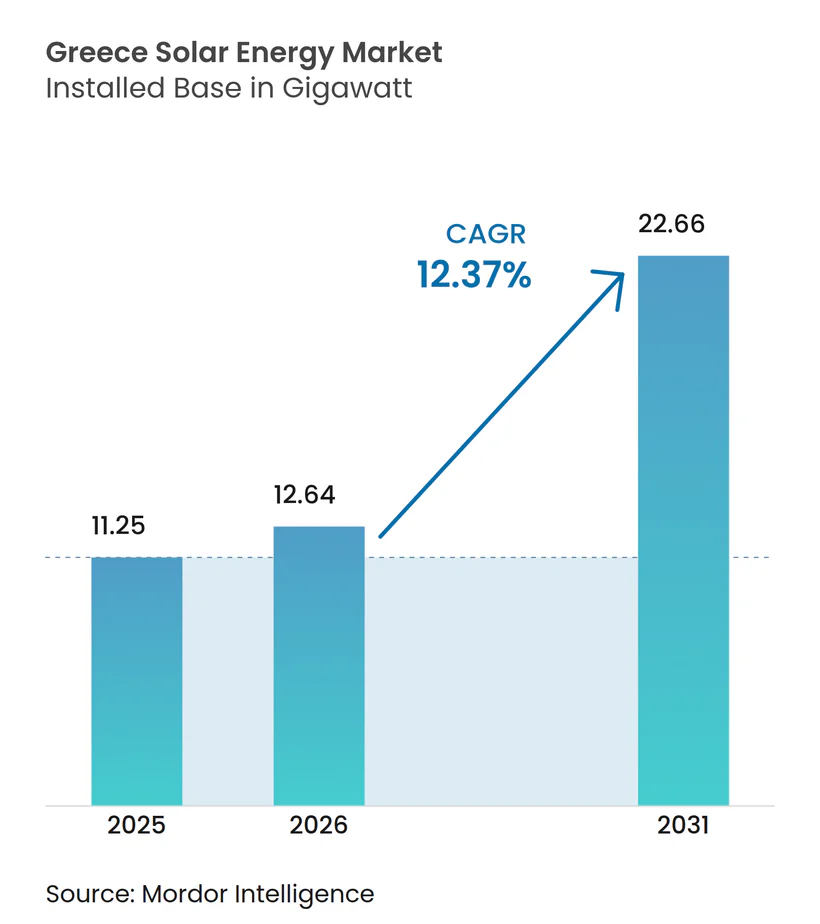
| 基準年の市場規模 (2025) | 11.25 ギガワット |
| 市場取引高 (2026) | 12.64 ギガワット |
| 市場取引高 (2031) | 22.66 ギガワット |
| 成長率 (2026 - 2031) | 12.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるギリシャ太陽エネルギー市場分析
ギリシャ太陽エネルギー市場規模は2026年に12.64ギガワットと推計され、2025年の11.25ギガワットから成長し、2031年には22.66ギガワットに達する見通しで、2026年から2031年にかけてCAGR 12.37%で成長する。
この見通しを支える三つの構造的変化がある。改訂版国家エネルギー・気候計画(NECP)における再生可能電力82%の義務化、2024年第3四半期における欧州モジュール価格のEUR 0.10/Wpへの急落、そして独立電力送電事業者(IPTO)による2034年までの総額EUR 55億の送電網拡張プログラムである。[1]資本コストの低下とカーテイルメントリスクが重なる中、太陽光発電と蓄電池または長期電力購入契約(PPA)を組み合わせた開発業者は安定したリターンを確保できる一方、マーチャントプロジェクトは正午前後の価格低下時において捕捉率の低下に直面している。2028年までの褐炭発電廃止により約4GWの容量が解放され、西マケドニア地方の旧炭鉱地域はEU復興・強靭化施設の補助金で資金調達された太陽光発電プラス蓄電池の再開発に適した立地となる。外国資本が建設の加速を後押ししている。マスダルによる2024年のTERNA Energyへの総額EUR 32億の買収は、湾岸諸国の投資家の旺盛な意欲を示しており、欧州投資銀行(EIB)などの機関投資家系融資機関は入札に裏付けられたプロジェクトに対して4%を下回る金利で融資を提供している。
主要レポートのポイント
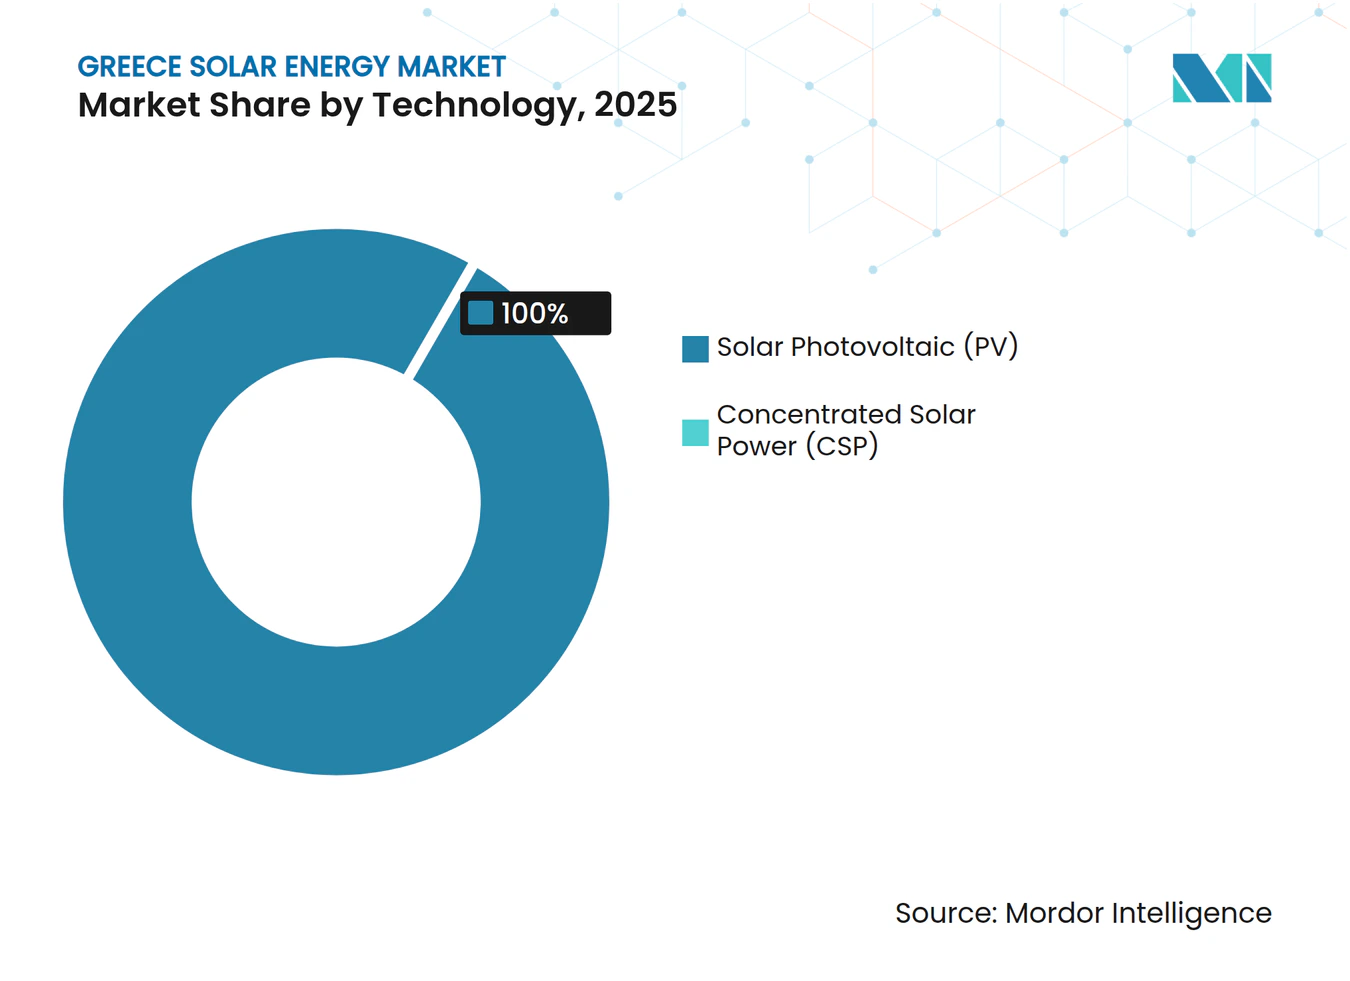
- 技術別では、太陽光発電(PV)が2025年のギリシャ太陽エネルギー市場シェアの100.00%を占め、2031年にかけてCAGR 12.37%で成長する見通しである。
- 接続タイプ別では、系統連系プロジェクトが2025年の設備容量の95.40%を占め、離島の系統連系が進むにつれて系統独立システムはCAGR 13.00%で成長する見通しである。
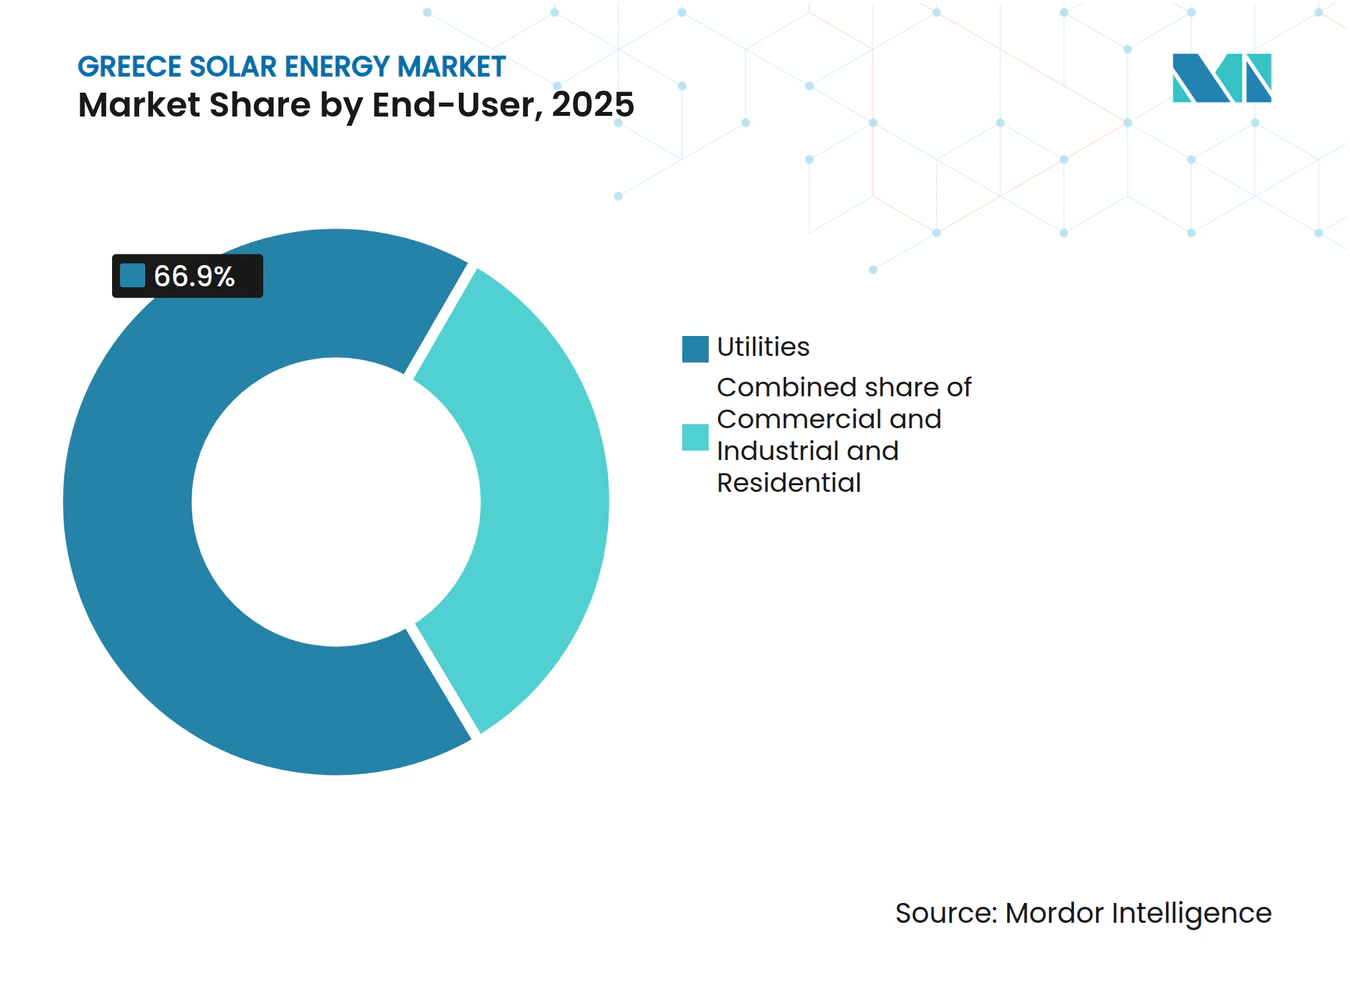
- エンドユーザー別では、電力事業者が2025年のギリシャ太陽エネルギー市場規模の66.90%のシェアをリードし、住宅セグメントは2031年にかけてCAGR 15.26%で拡大する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NECPが主導する2030年目標 | 3.50% | 国内全域;西マケドニアおよびクレタ島の優先ゾーン | 中期(2~4年) |
| EUおよび国内の入札・固定プレミアム制度(FiP)支援 | 2.80% | 国内全域;旧褐炭地域 | 短期(2年以内) |
| モジュール設備投資(CAPEX)の急速な低下 | 2.20% | 国内全域;全規模 | 短期(2年以内) |
| コーポレートPPAの勢い | 1.50% | アッティカおよびテッサロニキ工業ベルト | 中期(2~4年) |
| 太陽光発電プラス蓄電池のシナジー | 1.80% | 高カーテイルメントゾーン | 中期(2~4年) |
| アグリボルタイクスのパイロット事業 | 0.80% | テッサリアおよび中央マケドニア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NECPが主導する2030年再生可能エネルギー目標
2023年のNECP改訂は、2030年までに再生可能電力82%を義務付け、太陽光発電13.4GWを目標としており、これは2023年末時点の設備容量7.1GWのほぼ2倍にあたる。2028年の褐炭廃止により系統容量が解放され、EU移行資金が確保される。Meton Energyのアミンテオにおけるクラスター940MWは、NextGenerationEU補助金EUR 1億2,770万を確保し、2024年初頭にファイナンシャルクローズを達成した。EUの拘束力ある規制により、導入が遅延すれば違反ペナルティが課される可能性があり、投資家にとっての下振れリスク保護となっている。
EUおよび国内の入札・固定プレミアム制度(FiP)支援
競争入札が固定買取制度に取って代わり、ストライク価格が低下し、収益の確実性が付与された。法律5095/2024により、PPA裏付けプロジェクトに対して超優先の系統連系権が付与され、二層市場が形成された。2023年から2024年にかけて、三回の蓄電池入札で指数連動型プレミアムにより700MWが落札された。一方、EIBはDEPA Commercialに対し、800MWの太陽光発電パイプラインに対して4%を下回る金利でEUR 3億9,000万を融資した。[2]
モジュール設備投資(CAPEX)の急速な低下
欧州のモジュール価格は2024年第3四半期にEUR 0.10/Wpまで低下し、電力事業規模のCAPEXをEUR 600〜700/kWまで押し下げ、株主資本内部収益率(IRR)8%超を確保しながらEUR 50/MWh以下での入札が可能となった。住宅用システムコストはEUR 1,200〜1,500/kWpまで低下し、ネットビリングへの移行にもかかわらず屋根設置の採算性が維持されている。
コーポレートPPAの勢い
法律5037/2023により直接PPAが解禁され、2023年末までに契約容量は0.95GWに達した。Meton EnergyはアミンテオクラスターについてPPA10年契約を締結し、EDFはAxpoと複数年契約に署名した。産業用ユーザーは2023年12月の電力価格EUR 0.24/kWhに対してヘッジを行った。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 系統混雑およびカーテイルメント | −2.5% | 中央マケドニア、ペロポネソス、クレタ島 | 短期(2年以内) |
| 政策の不安定性(ネットメタリングからの移行) | −1.2% | 全国の住宅および小規模商業・産業用 | 短期(2年以内) |
| 農地への社会的反発 | −0.8% | テッサリア、中央マケドニア、ペロポネソス | 中期(2~4年) |
| 価格カニバリゼーションリスク | −1.0% | 全国のマーチャントプロジェクト | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
系統混雑およびカーテイルメント
IPTOは2024年に再生可能エネルギー900GWhをカーテイルし、2024年5月には系統安定化のために全設備を一時的に解列した。クレタ島への高圧直流送電線(2025年中頃に稼働予定)およびドデカネス諸島向け(2028年予定)の整備により地域的なボトルネックが緩和される見通しであるが、蓄電池を持たない開発業者はカーテイルメント条項による収益上限50%に直面する。
政策の不安定性:ネットビリングへの移行
法律5106/2024によりネットメタリングからネットビリングへの移行が定められ、屋根設置型太陽光発電の価値が15〜20%低下した。4か月間の政策空白期間により設置工事が停滞したが、EUR 2億5,000万の「フォトボルタイク・アット・ホーム」補助金が需要を再活性化させた。ただし、投資回収期間は8〜10年に延びた。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
両面受光モジュールの普及に支えられた太陽光発電の優位性ギリシャの太陽エネルギー市場は主に太陽光発電で構成されており、太陽光発電(PV)がギリシャ太陽エネルギー市場シェアの100.00%を占め、2031年にかけて全体と同じCAGR 12.37%を維持すると予測されている。大規模発電所では、バランス・オブ・システムコスト削減を目的として、600W超定格の両面受光型、TOPCon型、またはヘテロ接合型モジュールの採用が増加している。EUネットゼロ産業法に基づくローカルコンテンツ奨励策が実施されれば、ヘテロ接合型の普及は加速すると見込まれるが、2024年のモジュールの98%は最低コスト調達を反映して中国からの輸入品であった。ペロブスカイト・シリコンタンデムセルは依然として実験室段階にあり、Brite Solarのパイロットラインはギリシャを先進モジュールの地図上に位置付けている。
モジュール価格の急落により、ギリシャ太陽エネルギー市場の規模拡大は50MW超の電力事業規模クラスターへと向かっており、EUR 600〜700/kWのCAPEXでEUR 50/MWh以下の入札が可能となっている。Juwi Hellasなどの開発業者は、ギリシャの高アルベド土壌を活用するためJinkoSolarから204MWの両面受光型モジュールを確保した。集光型太陽熱発電(CSP)は、ギリシャの地形的分散および熱技術に不利な相対的に低い直達法線放射量(DNI)のために依然として活用が限られている。


注記: 全セグメントの詳細シェアはレポート購入後に入手可能
系統タイプ別:
系統連系パイプラインが離島マイクログリッドを上回るペースで拡大系統連系プロジェクトは2025年のギリシャ太陽エネルギー市場の95.40%を占め、IPTOの系統連系計画に後押しされてCAGR 12.85%で拡大している。グレート・シー・インターコネクターは2025年中頃の稼働が予定されており、クレタ島の500MWのディーゼルバックアップ付き太陽光発電を国内系統に接続し、従来の系統独立状態を解消する。同様のダイナミクスは、2028年に1GWの連系線が稼働すればドデカネス諸島でも展開される見通しである。
系統独立型マイクログリッドは引き続きニッチ市場であり、総容量のわずか4.60%を占めるにすぎない。ティロス島の800kW太陽光発電プラス2.4MWh蓄電池は、海底ケーブルが経済的でない地域における自立運用の可能性を示している。しかし、より多くの島が系統に接続されるにつれ、系統独立型の需要はエネルギー独立を必要とする農業、遠隔通信、観光エコリゾートへとシフトする見通しである。
エンドユーザー別:
住宅部門の急成長が電力事業者の優位性を補完電力事業者は2025年の設備容量の66.90%を支配し、西マケドニアおよびギリシャ中部のギガワット規模クラスターを通じてギリシャ太陽エネルギー市場の成長を牽引した。住宅用屋根設置は絶対規模では小さいものの、EUR 2億5,000万の補助金と簡素化された法律5106/2024の許認可制度を背景に、最も速いCAGR 15.26%を記録している。
2023年末にEUR 0.24/kWhの電力料金にさらされた商業・産業(C&I)ユーザーは、価格変動リスクをヘッジするためにオンサイト太陽光発電を設置し、スリーブドPPAに署名している。アテネ国際空港がオンサイトの太陽光発電プラス蓄電池100%移行を決定したことは、系統電力との費用同等性を体現している。エネルギーコミュニティは複数の屋根を共同利用しており、2023年時点で14MWを保有し、50MWが許認可審査中であり、家庭での所有障壁を橋渡ししている。

注記: 全セグメントの詳細シェアはレポート購入後に入手可能
地理的分析
中央マケドニアがパイプラインの中核を担い、EU資金EUR 1億2,770万を確保したMeton Energyの940MWアミンテオクラスターが先導している。旧褐炭炭鉱は許認可手続きを迅速化し、石炭関連雇用の終焉に伴い社会的受容も得やすい。テッサリアは最高水準の日射量を誇るが、土地問題に直面しており、系統への近接性が高いにもかかわらず地域の禁止措置により約300MWが保留となっている。
ペロポネソスは人口密度が低く変電所も充実しているため、フティオティダおよびラリッサにまたがるJuwi の160MWパークなどのプロジェクトが最小限の抵抗で前進できる。西マケドニアの移行ゾーンはアミンテオモデルを踏襲し、EU補助金と系統への優先アクセスをパッケージ化している。
クレタ島の2025年中頃の系統連系により、カーテイルメントリスクが半減し、500MWの太陽光発電プラス蓄電池のパイプライン資産が解放される。ドデカネス諸島への高圧送電線はEUR 14億2,000万の予算で計上されており、2028年までにロードス島とコス島を統合し、さらに300〜400MWを解放する見通しである。ティロス島のような小島は自立型マイクログリッドの実行可能性を証明しており、IPTOのEUR 55億計画はアッティカの需要回廊に供給する本土ノードを強化する。
IPTOとサウジアラビアの国家送電網による実現可能性調査では、2035年以降に余剰太陽光発電電力を中東市場へ輸出するための海底ケーブル接続が検討されており、国内飽和が生じた後の越境収益オプションへの可能性を示唆している。
規制環境
ギリシャの太陽光発電規制枠組みは、エネルギー市場規則と再生可能エネルギー枠組みを監督するRAAEYが基盤となっており、ライセンスおよび許認可は環境エネルギー省(YPEN)が担当している。最近の改革は、立地制約を強化しつつ実行速度を高めることを目指している。2026年5月5日に公布された法律5299/2026は、再生可能エネルギー加速地域(REAA)と、主要なライセンス手続きの節目に関する拘束力のあるスケジュールを導入し、適合する用地と系統アクセスを確保した開発事業者にとって、プロジェクトの予測可能性を改善するはずである。
並行して、YPENは2026年5月に、改訂版の再生可能エネルギー源特別空間枠組みに関する公開協議を開始した。この提案は、NATURA 2000地域や他の保護区分を含む敏感な地域での太陽光発電を制限する横断的な除外規定を追加し、文化財・歴史的資産の近隣における視覚影響調査などの追加的な審査要件を導入する。分散型発電については、屋上太陽光発電プログラムは共同省令YPEN/DAPEEK/52494/954/2026(2026年5月18日公布)によって規定されており、ネットメータリング後の環境に市場が適応する中で、定められた適格性および実施規則の下で屋上設置の展開を支援している。
競争環境
市場集中度
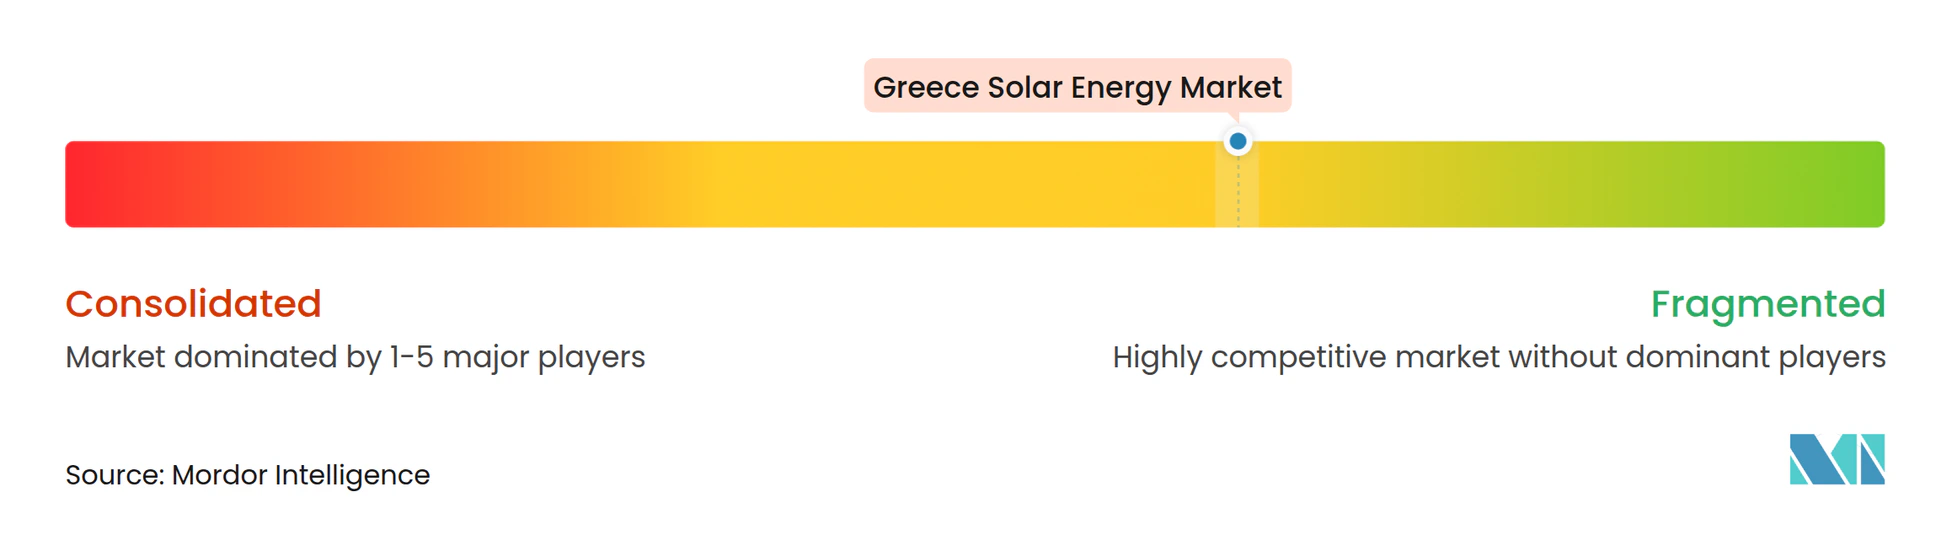
上位5社が稼働中および近期の容量の約40〜45%を保有しており、ギリシャ太陽エネルギー市場は中程度の集中度を示している。マスダルによる2025年のTERNA Energyの完全買収により、2028年までに3GWの建設を目標とする潤沢な資金力を持つオーナーが誕生した。PPC Renewables、Mytilineos、Meton Energyはバランスシートの強みを活かしてプロジェクトを自己資金で調達し、優先系統枠を確保している。
中小規模の開発業者は建設・売却モデルへの移行を進めており、Juwi HellasはEPCおよびO&M(運用・保守)の役割を維持しながら267MWの権利をフォーサイトおよびミロバに売却した。海外からの参入企業であるEcoener、Canadian Solar、EDF Renewablesは、入札の明確性とEIBの融資に引き寄せられ、2024年以降にEUR 10億超をコミットしている。
技術面での差別化は両面受光モジュール、単軸追尾システム、および蓄電池の併設を中心に展開されている。銀行系融資機関は現在、投資適格のバランスシートと25年間の性能保証を持つティア1モジュールサプライヤーを要求しており、経営難の中国メーカーを排除している。地域発のディスラプターであるBrite Solarは、農地の地上設置型アレイに抵抗する農家の需要に応えるため、アグリボルタイクス向けに半透明モジュールを拡大展開している。
ギリシャ太陽エネルギー産業のリーダー企業
-
PPC Renewables SA
-
TERNA Energy SA
-
Mytilineos Energy & Metals SA(METKA EGN)
-
Hellenic Petroleum Renewable Energy Sources SA
-
RWE Renewables Greece(Meton Energy)
- 注:主要企業の掲載順は順位を示すものではありません。
ギリシャ太陽光エネルギー市場 このレポートでカバーされる企業
- PPC Renewables SA
- Mytilineos Energy & Metals SA (METKA EGN)
- Hellenic Petroleum Renewable Energy Sources SA
- TERNA Energy SA
- RWE Renewables Greece (Meton Energy)
- Juwi Hellas SA
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- Canadian Solar Inc
- BayWa r.e. Solar Trade Greece
- EDF Renewables Greece
- Voltalia SA
- Iberdrola – Volterra
- ABO Wind AG Greece
- National Energy Holdings Ltd
- ASTRASUN Solar Kft
- MECASOLAR
- Zhejiang Supcon Solar Technology
市場機会と将来展望
大規模太陽光発電は、鉱山跡地の再利用やクラスター型開発を通じて、ギリシャに新たな余地を開き続けている。これらの地域では、用地の確保しやすさ、許認可プロセスへの慣れ、既存の系統回廊が実行上の摩擦を減らすことができる。この動きは北ギリシャで見られ、PPCグループは2026年4月に2.13GWの太陽光発電ポートフォリオを完成させた。また、西マケドニアでは、RWEとPPCが2026年7月に930MWの太陽光クラスターの完成を報告した。これらの建設は、カーテイルメントおよび価格捕捉リスクを管理するために設計されたEPC、O&M、部材供給、ハイブリッド化ソリューションへの需要を拡大しており、蓄電はもはや単なる付加要素ではなく、バンカビリティ確保手段の一部として扱われる傾向が強まっている。
政策・プログラムのレベルでは、法律5299/2026および再生可能エネルギー加速地域(REAA)の導入により、適格地域に位置し拘束力のある行政スケジュールに合致するプロジェクトへの投資可能な道筋が生まれている。2026年5月の再生可能エネルギー源特別空間枠組み案は、新たな除外区域と地域単位での土地占有率上限を通じて、より精査された土地バンク、アグリボルタイク対応構想、屋上、そして整備されたブラウンフィールド用地への機会をさらに移行させている。分散型発電については、2026年5月の屋上太陽光発電プログラムに加え、ギリシャ2.0復興資金の小規模設備への再重点化が、住宅および農場の屋上需要を支えており、ネットビリングは自家消費設計、エネルギー管理、蓄電対応構成の重要性を高めている。
最近の産業開発事情 ギリシャ太陽光エネルギー市場
- 2026年7月:RWEとPPCは、ギリシャで930MWの太陽光クラスターを完成させ、Meton Energyという事業体を通じて開発された複数の太陽光発電所を統合した。この完成は、再利用された褐炭鉱山用地における大規模太陽光発電建設のペースを浮き立たせ、複数拠点・共通インフラの提供モデルを支える請負業者やサプライヤーへの期待を高めている。
- 2025年5月:PPCリニューアブルズは、西マケドニアの490MWポートフォリオの第2段階建設を開始し、復興・強靭化基金の資金と、ギリシャ市場運営者との15年間のPPAに支えられた。この建設開始は、大規模発電所の収益構造の信頼性を強化し、引受における商業リスクおよびカーテイルメント条項リスクへの反映が進んでいることを示した。
- 2024年11月:MasdarはTERNA Energyの買収を完了し、東南欧および中央欧における再生可能エネルギー事業拡大の主要プラットフォームとして確立した。この取引は、ローカルなプロジェクトパイプラインと事業基盤を、大規模建設資金を提供できるバランスシートと組み合わせることで、ギリシャの太陽光発電開発における競争の激化を招き、さらなる業界再編を推進する動きとなった。
ギリシャ太陽光エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、電力系統に接続されたギリシャの太陽光発電設備容量(ギガワット単位)として定義され、ユーティリティ規模および自家消費(メーター後ろ側)の導入における新規追加分と累積設備容量の両方を対象とする。
対象外の範囲:孤立した用途で使用されるオフグリッド太陽光発電、および系統連系電力発電容量として計測できない太陽熱暖房除外される。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統タイプ別
- 系統連系
- 系統独立
- エンドユーザー別
- 電力事業者
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- 蓄電池およびハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ギリシャにおける設備容量水準、政策的背景、および系統状況に関する事実的な基盤を構築するために活用された。公開エネルギー統計および規制当局の公表資料を参照し、太陽光発電(PV)の設備容量、年間追加量、系統接続ルール、ならびに年間竣工ペースに影響を与えるオークションや許認可の変更を追跡した。
参照した主要な公開情報源には、IEAの国別エネルギー統計、IRENAの再生可能エネルギー設備容量データセット、ユーロスタットのエネルギーバランス、ギリシャ送電系統運用者および配電系統運用者からの最新情報、ならびに目標値とライセンスに関するギリシャ省庁および規制当局の刊行物が含まれる。企業の年次報告書、投資家向け資料、および信頼性の高い報道機関の記事も、プロジェクトパイプラインの詳細と竣工時期の相互確認のために精査した。また、企業財務に特化した有料サブスクリプションサービスおよび特許データベースも、企業活動と技術動向の確認に選択的活用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の情報源も参照した。
一次インタビューおよびサーベイ
ギリシャで実施されたインタビューおよびサーベイは、開発業者、施工業者、電力会社、販売代理店、および公共部門のエネルギー専門家を対象としている。回答者は、年間追加量、系統接続のタイミング、技術ミックス、価格設定、出力抑制、および政策前提の明確化に貢献する。また、その情報は証拠のギャップを埋め、最終モデルを現地のプロジェクト状況と整合させるためにも活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | 最高経営幹部(CXO):15% |
| 中位層:46% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定は主にトップダウン方式の設備容量再構築に基づいており、国別設備容量の時系列データと系統接続シグナルを用いて設備容量の累積ベースを年次ごとにマッピングし、その後予測期間にわたって長する。設備容量の推移が形成された後、発表済みおよび建設中のプロジェクトのサンプルを予定竣工年別に積み上げるなど、選択的なボトムアップ近似値によって検証し、裏付けとなる証拠が限られている場合はスリッページを調整する。
モデルで使用するインプットには、太陽光発電(PV)の累積設備容量、年間設備容量追加量、ユーティリティ規模の建設に影響を与えるオークションおよびコーポレートPPA活動の見通し、系統接続の可用性と出力抑制リスク、ならびに許認可改革のペースが含まれる。予測においては、系統および政策上の制約に関するシナリオ分析を適用し、その後、単一の異常年に対して曲線が過剰反応しないよう年間追加量に短期時系列平滑化を施すことで中心ケースを精緻化する。プロジェクトレベルの視認性が不完全な場合、インタビューのフィードバックに裏付けられた、パイプラインから竣工設備容量への過去の転換率を適用することでギャップを処理し、その後に合計値を確定する。
データ検証と更新サイクル
検証は、設備容量モデルを独立したシグナルと合するクロスチェックによって実施される。独立したシグナルには、系統運用者の接続状況の更新、国内およびEUの設備容量データセット、ならびに市場参加者から観察された竣工パターンが含まれる。アウトプットに異常な急変が見られる場合は、その要因を精査し、前提を再検討したうえで、その変化が政策変更、系統制約、または竣工タイミングに起因するものかどうかを確認するためのフォローアップ連絡を実施する。
社内では、計算、単位、および年次ラベリングが過去期間と予測期間を通じて一貫して維持されるよう、多段階のレビューが実施される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われる。また、クライアントが公表時点で入手可能な最新の見解を受け取れるよう、最終的な納品前レビューが完了される。
Mordor Intelligenceのギリシャ太陽光エネルギー市場規模と他の公表推計値との比較
ギリシャの太陽光発電に関する公表市場規模がしばしば異なるのは、設備容量の累積ベースを追跡する情報源もあれば、年間追加量に焦点を当てる情源もあり、さらに対象範囲を投資額に換算する情報源もあるためであり、これにより単位と境界の両方が変化する。また、主要系統に接続されたPVのみをカウントする発行者と、より広範な太陽光カテゴリーを組み合わせる発行者との間でも差異が生じる。
系統接続の更新と累積設備容量のチェックポイントは、Mordor Intelligenceの2025年推計値を、初期段階のパイプライン発表ではなく、実際に国内で稼働しているものと整合させるために使用される証拠である。ギャップは通常、竣工日の取り扱い方、自家消費(メーター後ろ側)システムが一貫して捕捉されているかどうか、および報告数値が年末時点の設備容量を表すのか年間平均を表すのかによって生じ、急速な建設が進む年においては合計値に差異をもたらす可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.25 GW(2025年) | |
| 業界マーケットプレイスA | 6.77 ビリオン 米ドル(2025年) | 接続済み設備容量のより狭い捕捉範囲を反映していると思われる設備容量ベースの数値を使用しており、特に年末の追加分が完全に反映されていない場合、最近の竣工分を過小評価している可能性がある。 |
| 独立系出版社B | 1.80 ビリオン 米ドル(2026年) | 市場を金額ベースで報告しており、これは設備投資額と価格前提、ユーティリティ規模対屋上設置システムの構成比、ならびにインフレや通貨タイミングに依存するため、設備容量ベースの規模とは一致しない。 |
この表は、最大の乖離が単位の選択と、各情報源が実際に接続済みのものと計画中のものをどのように扱うかによって説明されることを示している。対象範囲を稼働中の設備容量に固定し、プロジェクトのタイミングと系統制約によってその推移を妥当性確認することで、推計値は計画立案において再現・解釈しやすいものとなる。
レポートで回答されている主要な質問
2026年のギリシャにおける太陽光発電の設備容量はどの程度か?
ギリシャ太陽エネルギー市場規模は2026年に12.64GWの太陽光発電設備容量に達した。
ギリシャの太陽光発電における2026年から2031年の年間成長率の予測はどの程度か?
設備容量はCAGR 12.37%で拡大し、2031年までに22.66GWに達すると予測されている。
2031年にかけて最も成長が速いセグメントはどれか?
「フォトボルタイク・アット・ホーム」補助金に支えられた住宅用屋根設置が、CAGR 15.26%で成長する見通しである。
系統混雑にはどのように対処しているか?
IPTOはクレタ島(稼働中)およびドデカネス諸島(2028年予定)への高圧送電線を含む送電インフラ整備にEUR 55億を投資している。
ギリシャの産業用ユーザーにとってPPAが魅力的な理由は何か?
PPAは2023年末時点の産業用料金EUR 0.24/kWhを下回る価格確実性を提供し、脱炭素化目標を達成しながら価格変動リスクをヘッジできる。
ギリシャの蓄電池貯蔵に関する目標は何か?
独立型蓄電池エネルギー貯蔵の目標は2025年に3.55GWに引き上げられ、国家補助金EUR 10億が承認によって裏付けられている。