
太陽エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
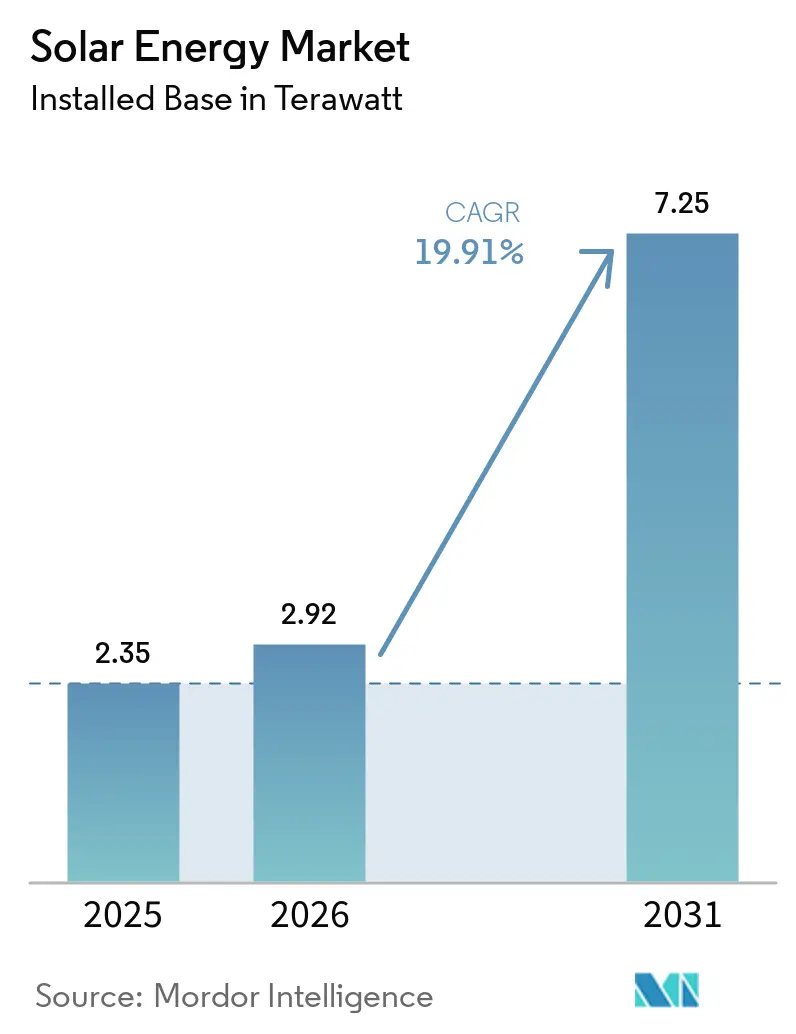
| 市場取引高 (2026) | 2.92 テラワット |
| 市場取引高 (2031) | 7.25 テラワット |
| 成長率 (2026 - 2031) | 19.91 % |
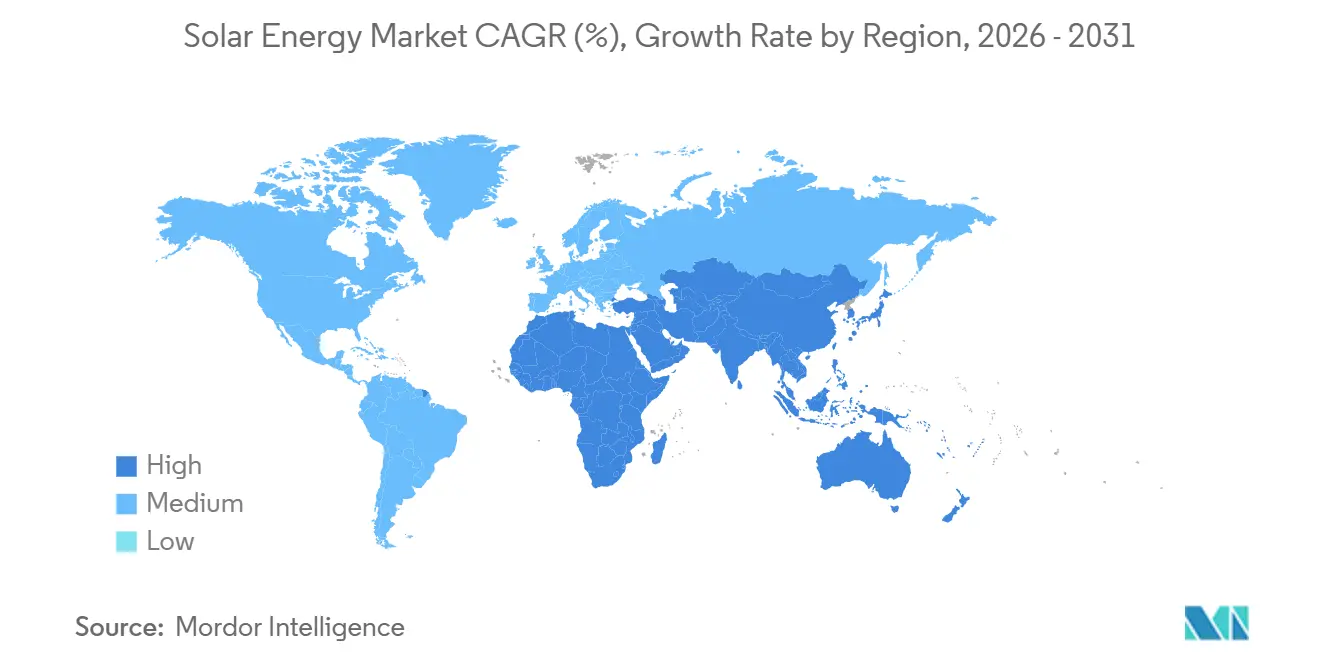
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
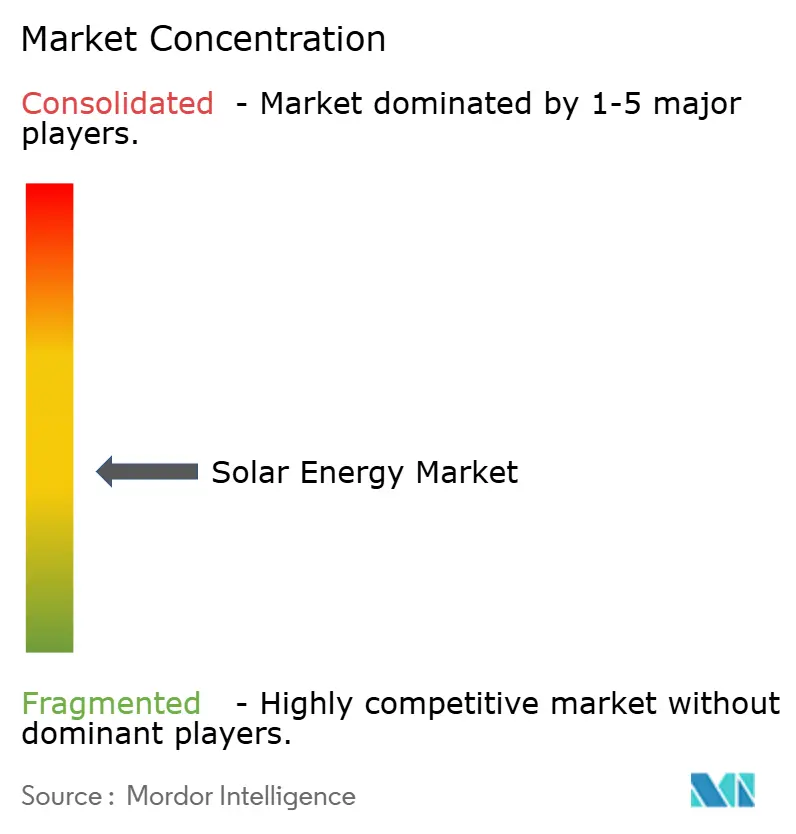
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる太陽エネルギー市場分析
太陽エネルギー市場の設備容量ベースの市場規模は、2025年の2.35テラワットから2026年には2.92テラワットに増加し、2031年までに7.25テラワットに達すると予測されており、2026年から2031年にかけてCAGR 19.91%で成長します。
この太陽エネルギー市場規模の拡大は、日照量の多い地域の大半で卸電力価格と同等またはそれを下回るコストを実現した大規模電力事業向け太陽光発電プロジェクトを基盤としており、インフレ抑制法(IRA)に基づく米国の税額控除が1,100億米ドルの国内製造投資公約を呼び起こしています。データセンター事業者による企業向け電力購入契約(PPA)、太陽光発電・蓄電池ハイブリッドの拡大するパイプライン、および土地制約のある国々における政策支援の加速が、コスト低下と需要拡大の好循環を強化しています。アジア太平洋地域が引き続き中心的な位置を占める一方、中東・アフリカは太陽光発電プロジェクトがグリーン水素輸出スキームと組み合わされることで最も急成長する地域として台頭しています。結晶シリコンモジュールが依然として主流ですが、トンネル酸化膜パッシベーション接触(TOPCon)セルや両面受光型設計などの漸進的な技術進歩が変換効率を継続的に向上させています。系統連系プロジェクトが導入量の大部分を占めていますが、モバイルマネープラットフォームを通じた後払い式ファイナンスの普及に伴い、農村部電化向けの独立型システムも勢いを増しています。
レポートの主要ポイント
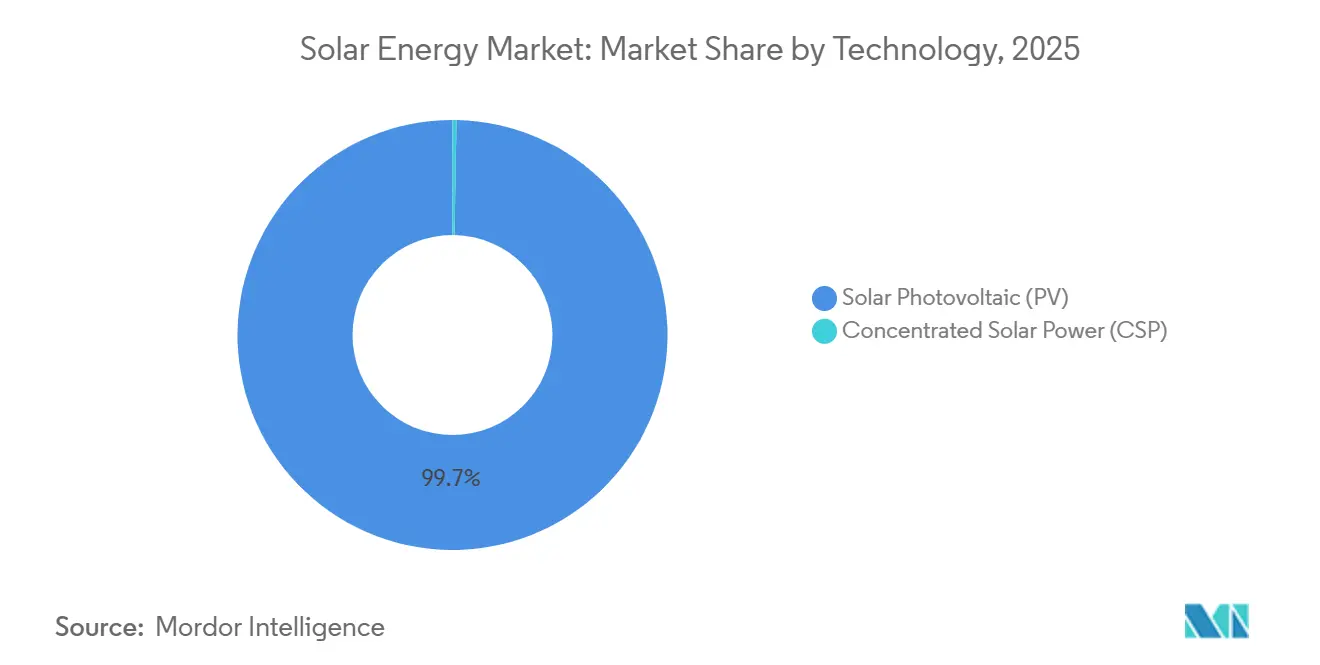
- 技術別では、太陽光発電(PV)が2025年の太陽エネルギー市場シェアの99.7%を占め、2031年までCAGR 19.92%で最高の成長率を示すと予測されています。
- グリッドタイプ別では、系統連系システムが2025年の太陽エネルギー市場シェアの89.3%を占め、独立型設備は2031年までCAGR 22.2%で拡大すると予測されています。
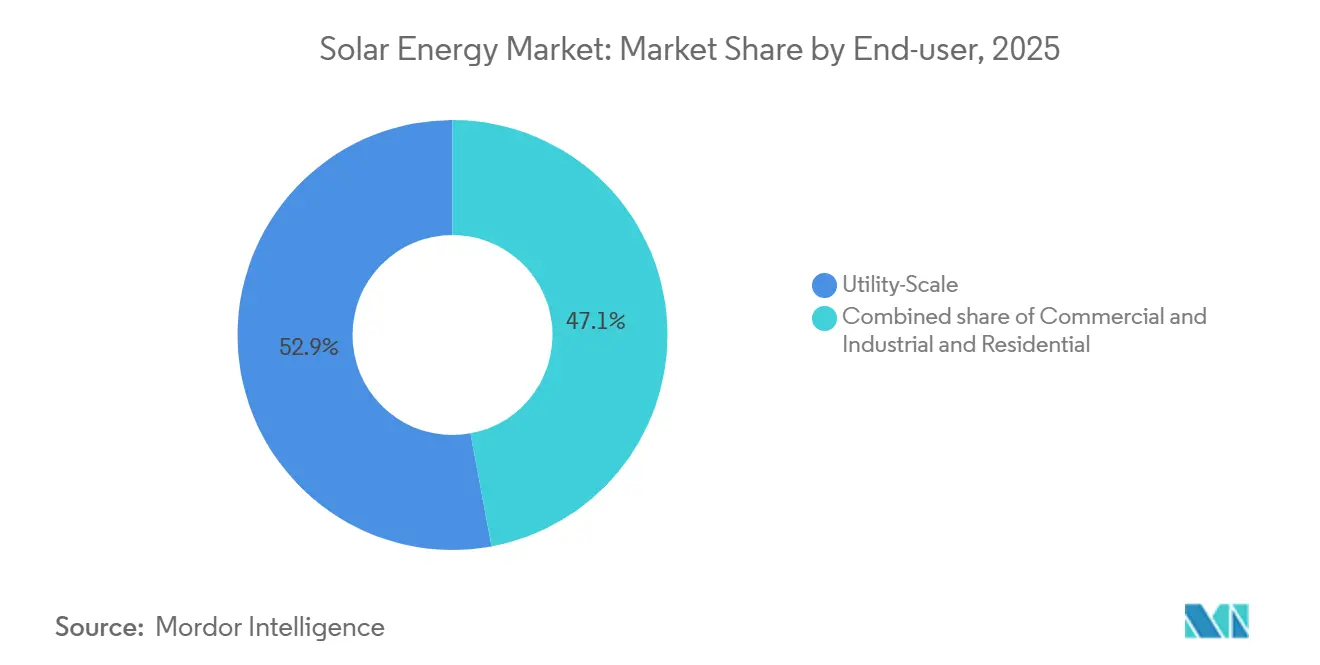
- エンドユーザー別では、大規模電力事業向け発電所が2025年の設備容量の52.9%をリードし、住宅用屋根設置型は2031年までCAGR 21.5%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界設備容量の64.5%を占め、中東・アフリカ地域が2031年までCAGR 22.7%で最速の成長を遂げる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける大規模電力事業向けPVコストパリティが調達を加速 | 3.5% | アジア太平洋中核、中東・アフリカへの波及 | 中期(2〜4年) |
| 米国におけるIRA主導の国内製造ブーム | 2.8% | 北米、欧州サプライチェーンへの二次的影響 | 長期(4年以上) |
| 欧州・北米のAI&データセンターからの企業向けPPA需要 | 2.2% | 北米・欧州、アジア太平洋での早期採用 | 短期(2年以内) |
| ハイブリッドPV・蓄電池プロジェクトが新たな収益積み上げモデルを解放 | 2.0% | 米国、オーストラリア、ドイツに集中したグローバル展開 | 中期(2〜4年) |
| 浮体式・営農型太陽光発電の設置が土地制約市場を開拓 | 1.5% | 日本、オランダ、フランス、韓国 | 長期(4年以上) |
| 中東におけるグリーン水素連携型太陽光メガプロジェクト | 1.8% | 中東・北アフリカ、オーストラリアでのパイロットプロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおける大規模電力事業向けPVコストパリティが調達を加速
インドおよび中国のベンチマーク入札は2024年に1キロワット時あたり0.03 米ドル未満で落札され、既存の石炭料金を最大30%下回った。2024年における中国での年間330 GW、インドでの18 GWという記録的な導入量は、この経済性主導の急増を証明している。地方の系統運用者は、西部の資源拠点と東部の負荷中心地を結ぶ超高圧送電回廊の整備を加速させた。東南アジアの計画担当者は、均等化太陽光発電コストが規制された太陽熱発電価格を下回った2024年から2025年にかけて、12 GW分の石炭プロジェクトを中止し、資本を太陽光発電・蓄電池ハイブリッドへとさらに振り向けた。
IRA主導の米国における国内製造ブーム
IRAの第45X条生産クレジットは、セルに対して1ワットあたり0.04米ドル、完成モジュールに対して1ワットあたり0.07米ドルを提供し、コスト曲線を国内製造に有利な方向へ傾けています。2024年末までに、米国のモジュール生産能力は110件のプロジェクトにわたって42GWへと4倍に拡大し、Qcellsは10年以上ぶりとなる米国初の完全統合型ポリシリコン・モジュール一貫ラインを開発するために14億5,000万米ドルの連邦融資保証を確保しました。First Solarはオハイオ州の施設を6GWに拡張し、ポリシリコンのボトルネックから免れたカドミウムテルル化物モジュールを活用する3.5GWのアラバマ州工場の建設を開始しました。国内ポリシリコン生産量は2024年のモジュール需要の4分の1しか満たしていませんでしたが、2032年のクレジット失効前に前倒しされた設備投資によってこのギャップは縮小するはずです。
欧州・北米のAI&データセンターからの企業向けPPA需要
人工知能ワークロードがデータセンターの電力使用量を40%押し上げたことを受け、ハイパースケール事業者は2024年に25GW超の太陽光PPAを締結しました。MicrosoftのBrookfield Asset Managementとの10.5GWの包括契約およびGoogleの2GWのネバダ州・テキサス州建設・移転プログラムは、マーチャントリスクを低減するマルチギガワット・複数年オフテイクへの市場転換を示しています。開発業者は現在、純粋なマーチャント太陽光発電容量への関心を凌駕する形で、詳細なカーボンニュートラル目標を満たすために24時間365日の供給マッチングを提供するハイブリッド太陽光・蓄電池プロジェクトを構築しています。[1]
ハイブリッドPV・蓄電池プロジェクトが新たな収益積み上げモデルを解放
ハイブリッド発電所は2024年末までに469サイトにわたって49GWの太陽光発電と11.1GWhの蓄電池を組み合わせた規模に達しました。研究所のフィールド測定によると、併設システムはエネルギーアービトラージマージンと周波数調整料金を獲得しながら、高普及率グリッドにおける出力抑制を85%削減します。[2]米国では、2024年の定置型蓄電設備の72%が太陽光発電と関連しており、統合資産に報酬を与える二重税額控除構造を反映しています。オーストラリアの300MWビクトリア州大型蓄電池とドイツの2.5GWイノベーション入札の落札は、この収益積み上げモデルが移植可能かつ資金調達可能であることを確認しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国産ポリシリコン・ウェーハへのサプライチェーンの過度な依存 | -1.2% | グローバル、北米・欧州で深刻 | 短期(2年以内) |
| 高普及率省における系統混雑と出力抑制 | -1.5% | 中国(新疆、甘粛)、スペイン(アンダルシア)、米国(CAISO、ERCOT) | 中期(2〜4年) |
| 住宅用太陽光発電の経済性に影響する金利上昇環境 | -1.8% | 米国、欧州(ドイツ、オランダ) | 短期(2年以内) |
| 高効率薄膜向けレアアース金属の希少性 | -0.8% | グローバル、CdTEおよびCIGSサプライチェーンに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国産ポリシリコン・ウェーハへのサプライチェーンの過度な依存
中国はポリシリコンの80〜90%、ウェーハ生産量の95%を占めており、新疆が世界生産能力の45%を供給しています。ウイグル強制労働防止法は2024年を通じて3,800件以上の太陽光発電貨物を米国港湾で差し止め、8〜12週間の納期遅延を引き起こしました。[3]欧州の関税調査が2024年に続き、さらなる不確実性を加えました。スポットポリシリコン価格は、新たな中国生産能力が稼働したことで2022年の1kgあたり35米ドルから2024年には6〜8米ドルへと急落し、多くのティア1モジュールメーカーの利益率を圧迫しました。QCellsのジョージア州ポリシリコンラインやREC Siliconのワシントン州再稼働を含む西側諸国の多様化努力は、2027年までに中国以外の需要の15%未満しか満たせない見込みです。
高普及率省における系統混雑と出力抑制
中国の全国的な出力抑制率は2024年に約3%にとどまりましたが、送電網整備が発電に遅れているため新疆と甘粛では8%を超えました。スペインは、アンダルシアとエストレマドゥーラでの系統連系許可が5GW超のプロジェクトで停滞した後、2024年に1,200GWhの再生可能エネルギーを抑制しました。[4]米国では、カリフォルニア州が2024年に240万MWhの太陽光発電を抑制し、テキサス州の系統連系待ち時間が4年を超えたため、開発業者は収益を守るために蓄電池の併設へと向かっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
PVの優位性がイノベーションを牽引太陽光発電は2025年に太陽エネルギー市場シェアの99.7%を占めた。2024年に4.6%低下した均等化発電コストの下落により、多くの地域でPVはガスピーカーおよび陸上風力発電を上回る競争力を持つ。ペロブスカイト・シリコンタンデムセルが実験室性能31.6%を達成するなどの効率向上に支えられ、同セグメントは2031年までに19.92%のCAGRで成長すると予測される。マルチジャンクション設計は変換効率を40%超に押し上げる可能性があり、スペースが限られた屋上や車両統合型ニッチ市場への展開が期待される。集光型太陽熱発電は、高日射量地域において太陽光発電+蓄電池ハイブリッドが均等化発電コストの半分を実現するようになったため、限定的なシェアにとどまった。
シリコンのコスト低下軌跡は、熱タワーおよびトラフ型プロジェクトの対応可能市場を侵食し続けているが、集光型太陽熱発電は依然としてプロセス熱ニッチ市場に対応している。太陽エネルギー産業は、主流製品ライン全体で効率を25%に近づけるべく、ウェーハ薄型化、メタライゼーションフリー接点、バックコンタクトアーキテクチャに向けた研究開発への資金投入を継続している。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
グリッドタイプ別:
新興地域における独立型の増加系統連系資産は2025年の設備容量の89.3%を占めましたが、政府が普遍的アクセスを目標とする中、独立型システムは2031年までCAGR 22.2%で拡大すると予測されています。ケニアだけで2024年までに250万台の後払い式キットを導入し、ナイジェリアは費用のかかる送電延伸を回避する300MW超の太陽光マイクログリッドを追加しました。開発金融機関は2024年に15カ国のマイクログリッドプログラムに12億米ドルを拠出し、24時間供給のための蓄電池が現在標準となっています。南アジアの一部における電気料金の上昇が、新規設備容量をディーゼルよりもコミュニティ規模の太陽光発電へとさらに傾けています。
エンドユーザー別:
住宅用の成長は政策の確実性に依存大規模電力事業向けプロジェクトは、1kWh当たり0.03米ドル未満の入札主導型調達コストにより、2025年市場の52.9%を占めました。住宅用設備は2024年の高金利に打撃を受けたものの、ファイナンスが緩和し新興市場での自家消費規制が成熟するにつれ、2031年までCAGR 21.5%を達成すると依然として予測されています。商業・産業用屋根設置型は、企業の購入者がエネルギーコスト削減と再生可能エネルギー証書の収益の両方を収益化したことで、2024年に17%成長し底堅さを示しました。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域太陽エネルギー市場
アジア太平洋地域は2025年に設備容量の64.5%を維持した。中国の累積設備容量は2024年に330 GWを追加し、800 GWを超え、山東省、河南省、江蘇省が省別で最高の合計を記録した。インドは国内製造インセンティブにより90 GWに達し、40 GWの新規工場投資が促進された。日本、韓国、オーストラリアは合計でさらに35 GWを追加し、浮体式、営農型太陽発電、ハイブリッドモデルが土地不足と系統のボトルネックを補った。
中東・アフリカ太陽エネルギー市場
中東・アフリカの太陽エネルギー市場は2031年までに22.7%のCAGRを記録すると予測されている。サウジアラビアの4 GW NEOMプロジェクト、アラブ首長国連邦の2 GW アル・ダフラプロジェクト、エジプトの3.6 GWスエズ運河パイプラインがこの成長を牽引しており、2024年までに500万世帯を超えたアフリカのオフグリッドキットの急増がこれを補完している。
北米太陽エネルギー市場
北米は2024年に35 GWを設置し、そのうち32 GWは米国が占めた。米国ではIRAインセンティブと各州の再生可能エネルギーポートフォリオ基準が相乗効果をもたらした。テキサス州が8.5 GWで首位となり、カリフォルニア州は出力抑制の増加にもかかわらず6.2 GWで続いた。カナダの2.8 GWの追加はアルバータ州のマーチャント市場に依存した。メキシコは規制上の不確実性により1.2 GWにとどまり、進捗が停滞した。
欧州太陽エネルギー市場
欧州は2024年に62 GWを追加した。ドイツが約15 GWで首位となり、スペインが9 GWで続いたが系統連系の遅延に苦慮し、ポーランドは小規模プロシューマーに牽引されて6 GWを設置した。EUのネットゼロ産業法は2030年までに30 GWの国内製造を目標として設定したが、2024年末時点で着工済みのプロジェクトは8 GWにとどまった。
規制環境
太陽光発電の導入は、インセンティブ主導の枠組みと急速に進化する貿易・許認可規則によって形作られ続けており、政策設計は純粋な建設拡大からグリッド統合とシステム信頼性へと重点を移している。米国では、インフレ抑制法、特にセクション45X製造税額控除が国内PV製造投資決定の重要な支柱となってきた一方、ウイグル強制労働防止法に基づく税関執行措置は2024年までPVサプライチェーンの一部の輸入通関に影響を与え、開発事業者やEPCに対するコンプライアンスおよびトレーサビリティ要件を強化した。
欧州全体では、許認可・設置場所選定改革が再生可能エネルギー指令IIIとますます結び付けられており、対象プロジェクトの承認を迅速化することを目的とした再生可能エネルギー「重点区域」の展開が含まれる。IEAグローバルエネルギー政策ハブやIEA/IRENAの政策・措置データベースなどの国際政策トラッカーは、2025年にクリーンエネルギー貿易措置が増加していることを示しており、モジュール調達における調達リスク管理の圧力が高まっている。政策の重点は、高浸透率グリッドにおける出力抑制と負の価格形成に対処するため、蓄電併設型太陽光構成へも移行している。
競合状況
上位10社のモジュールベンダーが2024年の出荷量の約65%を供給しており、太陽エネルギー市場は適度に集中した状態を反映しています。LONGi、JinkoSolar、Trina Solarはそれぞれ40GW超を出荷しましたが、ポリシリコンの供給過剰が価格を1ワットあたり0.11米ドル未満に押し下げた後、一桁台の粗利益率に苦しんでいます。垂直統合型メーカーは、ウェーハおよびインゴット生産のさらに上流へと移行することで収益を下支えし続けています。
First Solarのカドミウムテルル化物ラインは世界シェアの約5%を保持しながら薄膜ニッチ市場を支配しました。IRA生産クレジットとポリシリコン輸入からの独立性により、同社は2026年までに米国の生産能力を9.5GWへと拡大することができました。バランス・オブ・システム分野では、HuaweiとSungrowが世界のインバーター出荷量の約3分の1を支配し、Nexttrackerは10GWを超える出荷量と2027年まで続く健全な受注残でトラッカー市場をリードしました。
2025年から2026年にかけての戦略的動向には、Qcellsの垂直統合型ジョージア州施設、JinkoSolarの急速なTOPCon生産能力増強、および国内プロジェクト向けトラッカーの納期を短縮した米国鉄鋼供給契約のNexxtrackerによる拡大が含まれます。Oxford PVのペロブスカイトタンデムやMaxeonの高効率バックコンタクトパネルなどの新興破壊者は、プレミアム屋根設置型およびスペース制約型セグメントを開拓していますが、大量普及前に長期的なフィールド信頼性を実証する必要があります。
太陽エネルギー産業のリーダー企業
-
LONGi Green Energy Technology
-
JinkoSolar Holding
-
Trina Solar
-
Canadian Solar
-
First Solar
- 注:主要企業の掲載順は順位を示すものではありません。
太陽エネギー市場
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy (CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energia
- ENGIE SA
- ACWA Power
市場機会と将来展望
成熟度の高い太陽光市場において出力抑制と系統接続制約が強まる中、ハイブリッド化と柔軟性が容量所有者や開発事業者にとって主要なホワイトスペースとして浮上している。ユーティリティスケールの太陽光+蓄電は、試験導入から数ギガワット規模の契約へと移行しており、その例として、マスダールが2026年7月にUAEにおいて19GWhの蓄電池を組み合わせた5.2GWのハイブリッド太陽光プロジェクトの資金調達完了に至ったことが挙げられる。大規模な企業の需要調達も、単独のPV出力ではなく、確定または調整済みの再生可能エネルギー供給を指定する傾向が強まっており、企業調達はユーティリティスケール建設の主要な需要基盤であり続けている。レポートの文脈では、データセンター主導のPPAが2024年に実行された太陽光PPAで既に25GWを超えている。
サプライチェーンおよび技術面での差別化も、より高効率なモジュールと調達先の多様化を求める購買者・開発事業者にとって短期的な機会をもたらしている。メーカーは、モジュールASPが圧縮される中で競争力を維持するため、N型アーキテクチャ(TOPConやバックコンタクトのロードマップを含む)の導入を加速させており、米国のIRAやEUの現地生産目標(ネットゼロ産業法)などの産業政策が上流・中流の投資決定に影響を与えている。オフグリッドおよび新興市場セグメントでは、ペイアズユーゴー型の資金調達やミニグリッドプログラムが需要拡大を続けており、レポートの文脈におけるキット導入の到達点や開発金融のコミットメントに支えられている。
Recent Industry Developments in 太陽エネギー市場
- 2026年7月:マスダールは、アラブ首長国連邦において19GWhのBESS容量を含む5.2GWのハイブリッド太陽光+蓄電プロジェクトの資金調達を完了した。この取引は、より確定的な再生可能エネルギー供給を実現し、大規模建設市場における出力抑制リスクを低減するために、複数時間対応の蓄電がPVと併せて契約されている状況を浮き立たせている。
- 2025年5月:Metaは、テキサス州とカンザス州のデータセンターを支えるため、AESと650MWの太陽光に関する2件のPPAを締結した。この取引は、ハイパースケール事業者が長期契約のオフテイクを通じてユーティリティスケールのパイプラインを裏付けており、送電アクセスと拡張可能な系統接続を有する場所へプロジェクト開発を導いていることを示している。
- 2024年7月:LONGiとJinkoSolarは、世界的な特許紛争の和解を発表した。この合意により、二大モジュールサプライヤーの訴訟リスクが軽減され、複数の管轄区域にわたる供給の継続性を重視する開発事業者やEPCの調達判断を簡素化できる可能性がある。
太陽エネギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、太陽エネルギー市場は世界中で稼働中の太陽光発電所の累積設置容量として測定され、ギガワットおよびテラワット単位で報告され、太陽光発電(PV)および集光型太陽熱発電(CSP)プロジェクトを対象としている。
対象外の範囲:太陽熱温水器および太陽光発電製造設備は発電資産ではないため、本調査の対象から除外する。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- 系統連系
- 独立型
- エンドユーザー別
- 大規模電力事業
- 商業・産業(C&I)
- 住宅
- コンポーネント別(定性分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- 蓄電・ハイブリッド統合
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、国別・年別の設置容量のクリーンなベースを構築し、技術(PV対CSP)および系統接続状況と整合させることから始まる。IEA PVPSの出版物、IRENAの再生可能エネルギー容量統計、国際エネルギー機関、国エネルギー省または電力規制当局、および利用可能な場合は系統運用者または電力会社の系統連系更新情報など、公的・公式情報源を活用している。
モデルの信頼性を維持するため、主要輸入市場における太陽光発電部品の通関・貿易ダッシュボード、再生可能エネルギー目標および入札制度に関する政策文書、ならびに竣工日やプラント拡張を確認する信頼性の高いプレスリリースも参照している。企業レベルの整合性確認には、年次報告書、投資家向けプレゼンテーション、プロジェクト開示資料を使用し、公開記録が乏しい場合は企業財務および特許データベースの有料サブスクリプションを選択的に利用している。ここに記載されているデスクリサーチのソースはあくまで例示であり、データ収集、クロスチェック、および明確化のために追加の公開資料も使用している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、容量がアナウンスメントから竣工へと移行するプロセスを確認し、廃止、リパワリング、および系統接続タイミングに関する前提条件を検証るために使用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるプロジェクト開発者、EPC・O&M参加者、電力会社・系統専門家、およびセクター専門家と幅広く対話することで、国レベルの容量シグナルが特定の地域に過剰適合しないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋地域:47% |
| 中間層:49% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:21% | マネージャー:49% | 南北アメリカ地域:18% |
市場規模の算定と予測
規模の算定は、国家再生可能エネルギー統計、系統接続済み追加容量、およびプロジェクト竣工記録を用いて累積設置容量を年ごとに再構築し、地域別および世界全体の合計に集約するトップダウン型の容量会計フローに基づいて構築されている。出力結果の現実性を維持するため、サンプリングされたユーティリティ規模のプロジェクトパイプライン、開発者が発表した竣工スケジュール、およ輸入活動とモジュール出荷コメンタリーが示す追加容量の妥当性確認(方向性確認のみに使用)など、選択的なボトムアップ検証によって合計値を裏付けている。
年間推移に影響を与える主要インプットには、新規竣工容量(GW)、廃止およびリパワリングの前提条件、PVとCSPの追加容量の比率、機械的完成から系統同期までのタイミングギャップ、ならびに入札カレンダーや余剰電力買取制度の変更などの政策主導の設置サイクルが含まれる。公開情報の更新が限られている国については、建設期間の同業市場比率および過去の季節性パターンを用いてギャップを補完し、専門家のフィードバックを受けて調整することで、明確なトリガーなしに想定稼働率が変動しないようにしている。
予測には、追加容量のトレンドフィッティングに支援されたシナリオ分析を使用している。実際には、主要ドライバーは再生可能エネルギー目標、系統拡張の準備状況、入札パイプライン、および期待されるコスト軌跡であり、回答者はこれらを現実的なものとして確認している。その結果として得られる予測パスは、各ステップが容量追加とタイミングの前提条件に結びついており、新規プロジェクトが竣工した際に改訂可能であるため、再現性が高い。
データ検証と更新サイクル
最終化の前に、モデル化された容量合計と独立した需要側シグナルとのクロスチェックを実施する。これには、国別再生可能エネルギー容量合計、公表された年間PV追加容量、および大規模プロジェクトの公開竣工トラッカーが含まれる。外れ値は単純な分散ルールで確認され、乖離が大きい場合はアナリストが国別前提条件を再検討し、遅延、出力制限規則、または政策変更が主な原因かどうかを確認するために専門家の一部に再連絡する。
各レポートは、計算、単位の整合性(GW対TW)、および地域別集計が承認前に検証される多段階の内部レビューを経る。レポートは年次で更新され、主要な政策変更、大規模な竣工の波、または系統接続の目立った減速など、重要なイベントが発生した場合には中間更新が行われる。納品直前にアナリストが最終確認を行い、クライアントはその時点で入手可能な最新の見解を受け取ることできる。
Mordor Intelligenceの太陽エネルギー市場推計と他の公表推計との比較
公表されている太陽光市場の数値がしばしば一致しないのは、「市場」という用語が設置済みベース、年間追加容量、または収益を指す場合があり、それぞれの選択によって何がカウントされ、どの年が大きく見えるかが変わるためである。また、調査がPVと他の太陽光関連カテゴリーを混在させている場合や、通貨および暦年のカットオフのタイミングが異なる場合にも差異が生じる。
IEA PVPSからの世界PV累積設置容量シグナル(2024年の2.26 TWなど)は、Mordor Intelligenceの2.35 TW(2025年)推計を出荷量や投資額ではなく稼働容量に結びつけておくための外部妥当性確認として使用されている。その他の乖離は通常、CSPが含まれているかどうか、認証されていないオフグリッドシステムがカウントされているかどうか、およびソースがDC容量対AC換算値のどちらを報告しているかによって生じ、基礎となるプロジェクトが同一であっても合計値が変動する可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.35 兆 米ドル(2025年) | |
| 業界機関A | 2.26 兆 米ドル(2024年) | この数値はPVのみを対象とし、前年度のものであり、CSPの包含またはCSPの累積容量に使用される稼働プラント境界を明示的に整合させることなく、DC条件で提示されることが多い。 |
| エネルギージャーナルB | 2.20 兆 米ドル(2024年) | この推計は一般的に2024年末時点の丸められたPV容量の記述を反映しており、竣工タイミングとオフグリッド認証の明示的な処理を伴う国別集計ではなく、叙述的な閾値を反映している可能性がある。 |
この乖離は主に年度の整合性と境界の選択によって説明され、特にPVのみのカウント、DC対AC表示、および稼働状況の適用の厳密さが影響している。モデルを竣工主導の容量追加に固定し、独立した世界容量指標と照合することで、購入者が新しい公開リリースで追跡・更新できる実用的な合計値を提供することができる。
レポートで回答される主要な質問
2026年の太陽光発電の世界設備容量はどのくらいでしたか?
太陽エネルギー市場は2026年に2.92テラワットの設備容量に達しました。
大規模電力事業向け太陽光発電は住宅用屋根設置型システムと比較してどのくらいの速さで成長すると予測されていますか?
大規模電力事業向け発電所が追加量を主導していますが、住宅用屋根設置型はファイナンスコストが緩和されれば2031年までCAGR 21.5%という堅調な成長が予測されています。
2026年以降、最も急速に設備容量を追加している地域はどこですか?
中東・アフリカが太陽光発電とグリーン水素生産を組み合わせたメガプロジェクトにより、予測CAGR 22.7%でリードしています。
インフレ抑制法は米国の太陽光発電製造にどのような影響を与えていますか?
1ワットあたり最大0.07米ドルの第45X条クレジットが、42GWの新たな米国モジュール生産能力の発表を促し、国内ポリシリコンラインを再稼働させました。
ハイブリッド太陽光・蓄電池プロジェクトはなぜ注目を集めているのですか?
蓄電池の併設により、エネルギーアービトラージ、容量支払い、出力抑制削減が可能となり、単独の太陽光発電資産と比較してプロジェクト収益が向上します。