
フォースセンサー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.78 十億米ドル |
| 市場規模 (2031) | 5.04 十億米ドル |
| 成長率 (2026 - 2031) | 12.61 % |
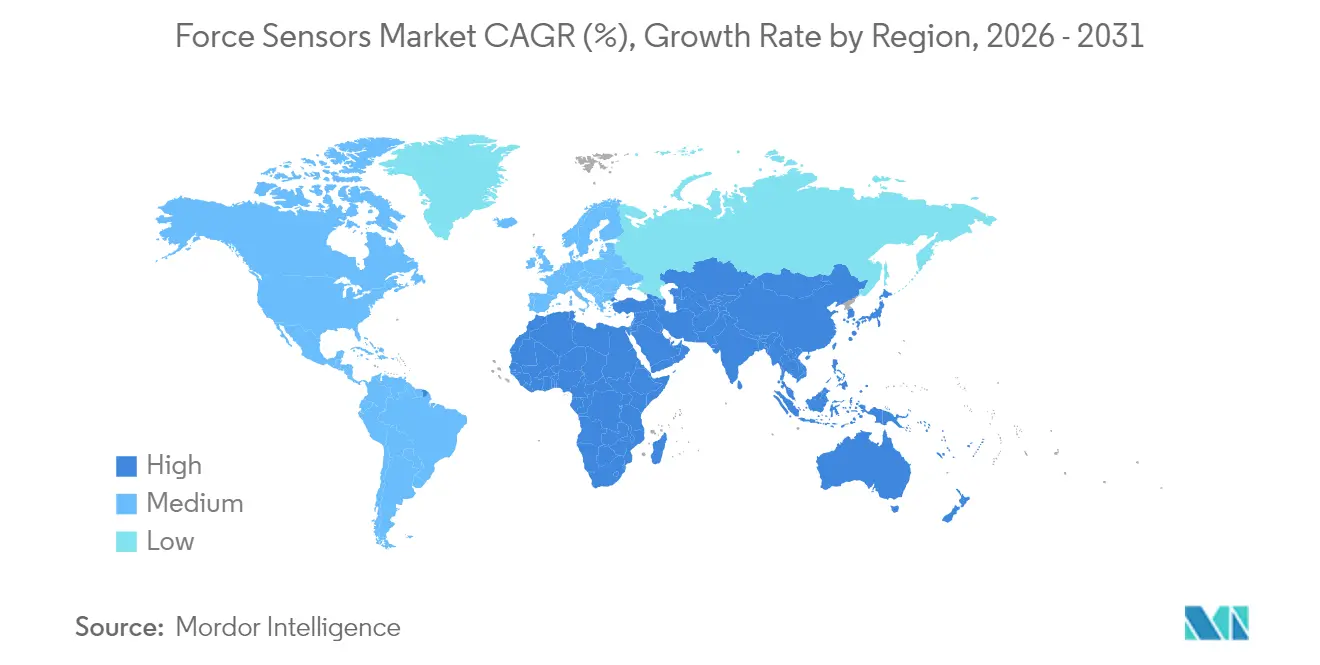
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォースセンサー市場分析
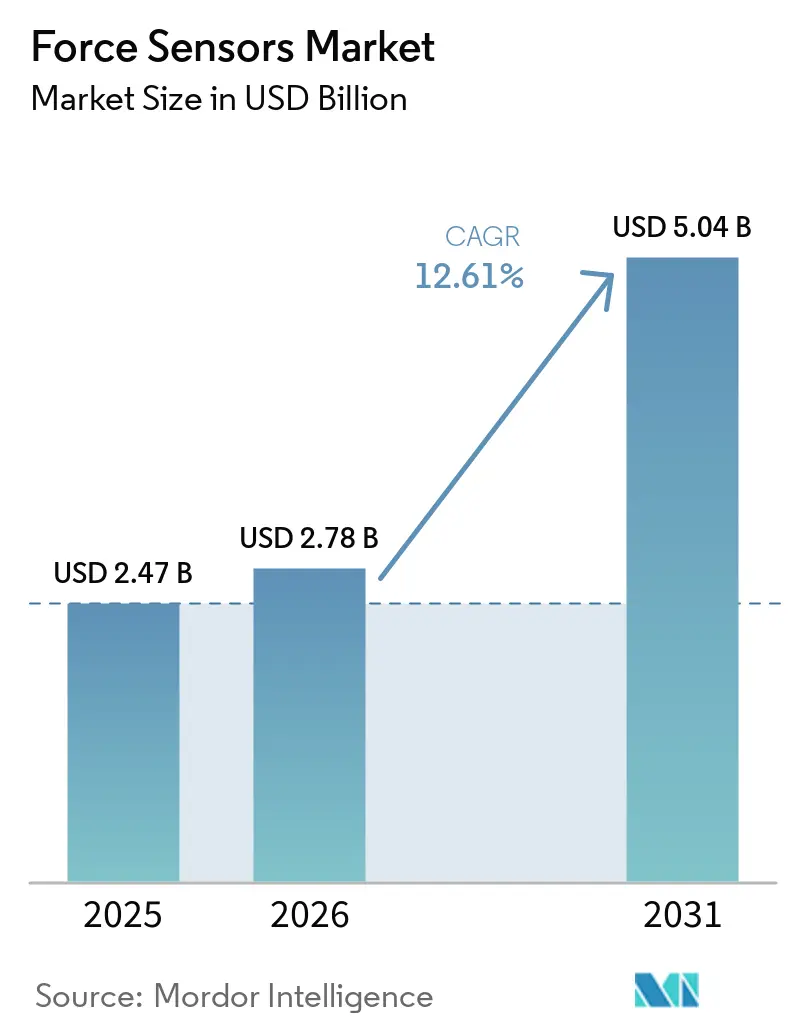
フォースセンサー市場規模は2025年に24億7,000万米ドルと評価され、2026年の27億8,000万米ドルから2031年には50億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは12.61%です。電池組立ラインがマイクロニュートン精度を必要とし、協働ロボットがリアルタイムの荷重フィードバックに依存し、外科システムが触覚インテリジェンスを追加するにつれて、需要は増加しています。自動車の電動化は、ドライバーの入力を解釈する多軸センサーの需要量を押し上げる一方、産業用ロボティクスのアップグレードにより、力測定は定期監査から継続的モニタリングへとシフトしています。消費者向け電子機器メーカーは、ディスプレイやヒンジの下にサブミリメートルのフォースアレイを組み込んでおり、小型化への投資を促進しています。一方、自己発電型ワイヤレスデバイスは、電池が実用的でない回転機械や地下採掘における測定機会を開いています。
主要レポートの要点
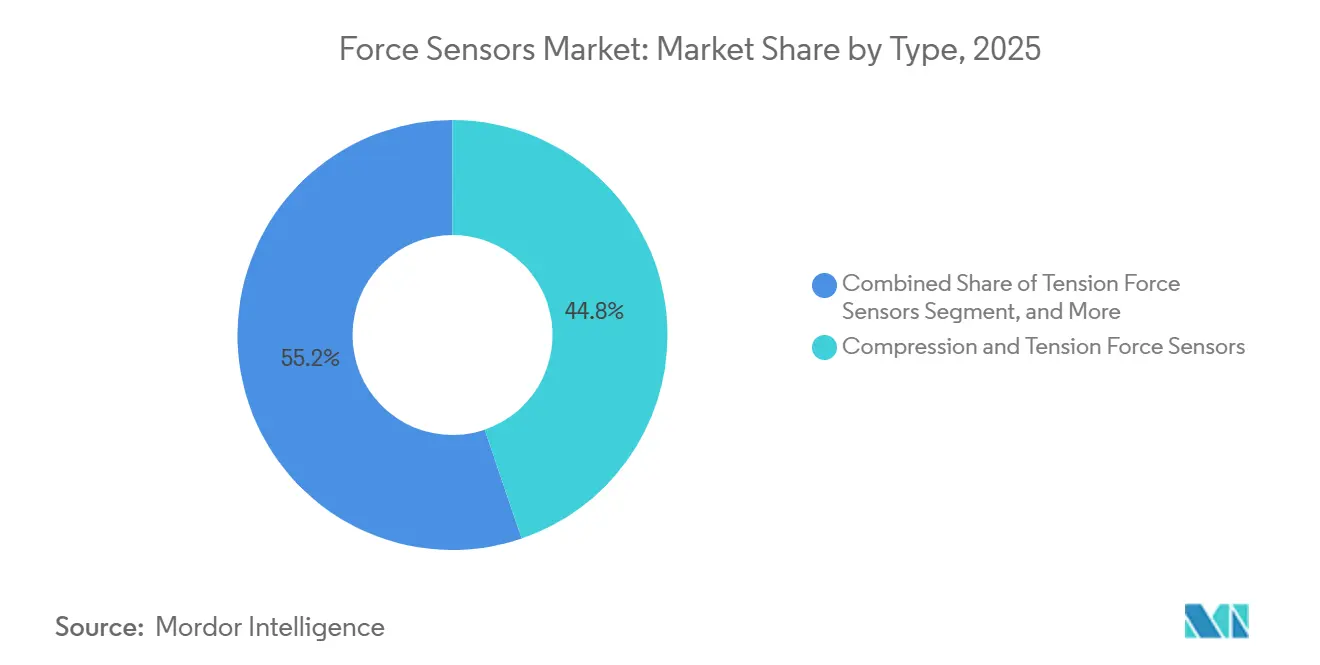
- タイプ別では、引張・圧縮センサーが2025年のフォースセンサー市場シェアの44.78%を占め、2031年にかけて13.62%のCAGRで成長する見込みです。
- 技術別では、ストレインゲージ設計が2025年の収益の39.92%を占め、圧電センサーが2031年にかけて13.71%のCAGRで最も急成長するセグメントとなっています。
- エンドユーザー別では、自動車用途が2025年の収益の28.55%でトップとなり、医療機器は2025年から2031年にかけて最高の13.33%のCAGRを示す見込みです。
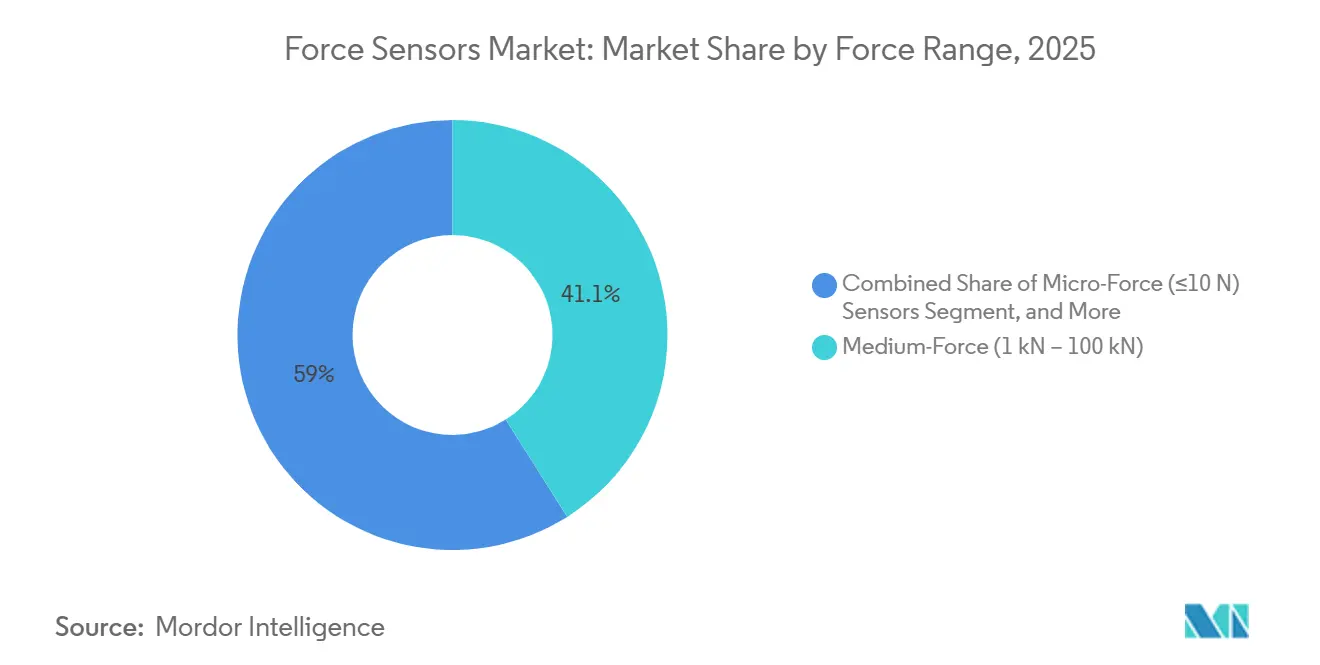
- 力レンジ別では、1 kNから100 kNの中力ユニットが2025年の収益の41.05%を占め、10 N未満で動作するマイクロフォースセンサーは13.02%のCAGRで拡大する見込みです。
- 用途別では、プロセスモニタリングが2025年の需要シェアの55.40%を占め、ロボティクスおよびオートメーションの導入は2031年にかけて13.98%のCAGRで加速する見込みです。
- 地域別では、アジア太平洋が2025年の収益の35.22%で首位を占め、中東が13.29%のCAGRで最も成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 消費者向け電子機器セクターにおけるイノベーションと開発 | +2.1% | アジア太平洋地域(中国、韓国、ベトナム)に集中し、北米でも副次的な恩恵を受けるグローバル市場 | 中期(2~4年) |
| 自動車電動化とADAS統合の進展 | +3.4% | 欧州と中国が主導し、北米はICEプラットフォームから移行中のグローバル市場 | 長期(4年以上) |
| 産業用ロボティクスとオートメーションの拡大 | +2.8% | アジア太平洋地域(中国、日本、韓国)が中核で、欧州および北米にも波及 | 中期(2~4年) |
| スマート医療機器およびウェアラブルの採用拡大 | +1.7% | 北米と欧州が早期採用者、アジア太平洋地域ではインドと中国が規模を拡大 | 中期(2~4年) |
| ヒューマノイドロボット向け高荷重六軸センサーの登場 | +1.2% | 北米(Tesla、Figure AI)、中国(Unitree、Xiaomi)、日本(Honda、Toyota) | 長期(4年以上) |
| IIoTエッジノード向け自己発電型ワイヤレスフォースセンサーの開発 | +1.0% | ドイツ、米国、日本での早期産業展開を伴うグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消費者向け電子機器におけるイノベーション
スマートフォンとウェアラブルは、ディスプレイやヒンジの下にマイクロフォース層を隠すようになり、機械式ボタンを置き換え、文脈に応じたジェスチャーを可能にしています。折りたたみ式ハンドセットは、折り畳み角度と構造的ストレスを設計チームに報告するヒンジ搭載アレイを採用し、保証分析を改善しています。ゲームコンソールは圧電トリガーを統合することで、ユーザーがゲームのアクションに合わせた可変抵抗を感じられるようにしています。フィットネストラッカーは手首や胸部から地面反力を測定し、消費者向けデバイスに実験室レベルの歩行分析をもたらしています。これらの要件により、サプライヤーは1ミリメートル未満の薄さの静電容量型アレイをロールツーロール印刷することを余儀なくされ、精密レーザーパターニングラインへの投資が必要となっています。
自動車電動化とADAS統合の進展
電気自動車の電池ラインは、サイクル寿命を短縮させるセル変形を防ぐため、すべてのワークステーションにフォースセンサーを取り付けています。無人搬送車は現在、ケーシングのマイクロクラックを防ぐためにトレイ搬送力を5N以下に保っています。ステアリングコラムおよびブレーキペダルのロードセルはドライバーの意図を解釈し、安全機関が監視する先進運転支援システムと人間の間のより円滑な受け渡しを可能にしています。高速クラッシュラボは衝撃ダイナミクスを10kHzで記録し、サブミリ秒のデータを有限要素検証に提供しています。シートオキュパンシーマットはチャイルドシートと荷物を区別し、エアバッグ展開力を最適化しています。一方、電池熱板はセルアレイ全体の均一な冷却を確保するために圧縮モニタリングに依存しています。
産業用ロボティクスとオートメーションの拡大
協働ロボットは1Nという低い接触力を検出し、回路基板にコネクタを挿入したり湾曲したコンポーネントを研磨したりする器用さを発揮します。ある主要サプライヤーは、デリケートなプロセスを自動化する顧客が増えるにつれ、フォースセンサーパッケージが協働ロボットの販売に占める割合が2023年の12%から2024年には18%に上昇したと報告しました。クローズドループグリッパーは、組み込みアレイを通じて感知したコンプライアンスに基づいて圧力を調整するようになり、手動段取り替えなしに混合製品バッチを扱えるようにしています。溶接セルは電極摩耗検出を後付けしてスクラップを削減し、世界のロボット設置台数は2024年に553,000台に達し、約四分の一の注文でフォースオプションが指定されています。[1] 関節内のエネルギーハーベスティングにより、回転軸の故障しやすいケーブルを排除するワイヤレスセンサーに電力が供給されます。
IIoTエッジノード向け自己発電型ワイヤレスフォースセンサーの開発
新しいデバイスは機械的ひずみまたは熱勾配を収集して無線モジュールに電力を供給し、電池が実用的でない回転機械、地下採掘、遠隔パイプラインでの使用を可能にしています。設計にはデータを圧縮してメンテナンススケジュールに合わせた間隔でブロードキャストする低消費電力マイクロコントローラーが統合されています。ドイツと日本の工場での早期パイロットにより、配線コストが60%削減され、かつては到達不可能と見なされていた機器からの予知アラートを提供することで、計画外のダウンタイムが削減されました。サプライヤーは現在、温度変動にもかかわらず精度を維持するためにハーベスト・エネルギーノードと基準荷重を組み合わせるキャリブレーションサービスをバンドル提供しています。
制約要因の影響分析*
| 制約要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 主要原材料価格の変動 | -1.8% | 希土類依存性によるアジア太平洋地域(中国、日本)への深刻な影響を伴うグローバル市場 | 短期(2年以下) |
| 過酷な環境におけるキャリブレーションと長期ドリフトの課題 | -1.3% | 中東・アフリカ(石油・ガス)、アジア太平洋地域(重工業製造)、北米(航空宇宙試験) | 中期(2~4年) |
| オープンソースセンサーモジュールを妨げる知的財産の制約 | -0.7% | 北米と欧州で特許執行が厳格な、グローバル市場における摩擦点 | 中期(2~4年) |
| 小型化された多材料センサーのリサイクル経路の限界 | -0.5% | 欧州(WEEE指令への準拠)、北米(州レベルの電子廃棄物規制)、アジア太平洋地域(新興規制) | |
| 情報源: Mordor Intelligence | |||
主要原材料価格の変動
圧電センサーに使用されるチタン酸ジルコン酸鉛セラミックは、希土類酸化物の輸出割当を受けて2024年に18%変動し、ニッケルクロム合金はインドネシアのボトルネックを受けて14%変動しました。固定価格の自動車・航空宇宙契約により、サプライヤーはマージンショックを吸収するか、新しい認定を遅らせるサイクル途中の再交渉を強いられました。ヘッジプログラムを持たない小規模メーカーが最も打撃を受け、研究開発資金を危うくする四半期損失のリスクにさらされました。鉛フリーセラミックスへのEUの推進は、より低い圧電係数を実現する代替材料を必要とすることで不確実性を加え、消費者向け小型化目標と相容れないより大きなセンサーフットプリントを強いることになります。
過酷な環境におけるキャリブレーションと長期ドリフトの課題
石油採掘、鍛造、ジェットエンジン試験セルのセンサーは、150℃の熱、強烈な振動、腐食性雰囲気にさらされています。現場データでは、実験室での24ヶ月に対し、6ヶ月以内にISO 376の0.5%限界を超えるドリフトが示されています。[2] キャリブレーションのためにセンサーを取り外すと、物流その他の関連費用を含めて1ユニットあたり最大2,000米ドルのコストがかかり、機器を数週間停止させる可能性があります。ワイヤレスモデルは、ドリフト補正を複雑にするRF誘起熱効果を加えます。センサー上の基準荷重と機械学習補正を用いた研究プロトタイプは有望性を示していますが、広範な展開前に数年間の検証が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
デュアルモードセンサーが汎用途で主導引張・圧縮カテゴリーは2025年に44.78%の収益を占め、メーカーが油圧スタンドをデジタルロードセルに改修するにつれて13.62%のCAGRで成長し、フォースセンサー市場規模における圧倒的なシェアを確固たるものにしています。デュアルモードの汎用性はメンテナンス研修を短縮し、在庫を削減することで、クラッシュバリア、構造モニタリング、万能試験機への採用を促進しています。サプライヤーは、センサー素子全体ではなく取付キットを交換するモジュラープラットフォームを展開し、総所有コストを低減しています。
キャリブレーションサービスには現在、500 kNまでの双方向標準が含まれており、引張と圧縮の両方向にわたる単一センサー検証への需要を反映しています。デジタルツインも両荷重方向における高精度データの必要性を高め、オンボード診断機能を備えたスマートデュアルモードユニットの出荷を促進しています。在庫の簡素化は、製品の切り替えが頻繁な受託製造業者にとって特に価値があります。


注記: 各セグメントのシェアはレポート購入後に入手可能
技術別:
ひずみゲージが主導、圧電センサーが動的試験で台頭ストレインゲージセンサーは2025年に39.92%の収益を占めました。これは数十年にわたる改良により低容量モデルのコストが50 米ドル以下に低下し、フォースセンサー市場の耐久性のある柱となったためです。圧電設計は、航空宇宙およびクラッシュ試験ラボが求めるミリ秒単位の衝撃イベントを捉える10 kHz帯域幅により、13.71%のCAGRで最も急速に成長しています。静電容量アレイは超薄型タッチインターフェースに対応し、ハイブリッドパッケージは静的プリロードと高周波データを単一デバイスに統合しています。
ストレインゲージロードセルのメーカーは、EtherCATおよびWi-Fiモジュールを組み込み、受動素子をドリフトが限界を超える前にユーザーに警告するスマートノードへと変革しています。圧電ベンダーは、サブニュートン分解能と汚染管理が重要な半導体ハンドリングに使用されるマイクロフォースチップ向けにクリーンルームを拡張しています。ハイブリッドコンセプトは、静的センシングと動的センシングを一つのハウジング内に統合することで、タービンブレードモニタリングを対象としています。
エンドユーザー産業別:
自動車が主導、ヘルスケアが加速自動車ラインは2025年に28.55%の収益を生み出し、フォースセンサー市場のトップに位置していますが、手術ロボットが組織保護のために触覚フィードバックに依存するにつれて、医療機器は13.33%のCAGRで成長しています。バッテリー組立、ブレーキバイワイヤ、シート乗員検知システムが自動車の需要量を維持する一方、カテーテル先端部や内視鏡ツールはマイクロニュートンアレイを必要としています。
医療機器メーカーはISO 13485適合と生体適合性コーティングを要求しており、センサー企業が新たな無菌製造施設を設立することを促しています。車両においては、ロードセルがクラッチペダルからバッテリーおよび充電用途へと移行しています。航空宇宙は安定した高信頼性の受注を維持し、民生用電子機器は折りたたみ式スマートフォンの圧力ジェスチャーを検出する小型静電容量ユニットの出荷を促進しています。
力量レンジ別:
中荷重が中核を維持、マイクロフォースが急増1 kNから100 kNの定格ユニットが2025年に41.05%の収益を占め、クラッシュリグや産業用プレスにおける中心的な役割を裏付けています。10 N未満のマイクロフォースデバイスは13.02%のCAGRで成長し、精密組立および低侵襲ツールにおけるフォースセンサー市場規模の最も急成長するセグメントとなっています。低力モデルはロボットグリッパーに対応し、100 kNを超える高力バリアントは土木工学および推進試験を支援しています。
小型化の突破口により、0.001 Nの分解能と5×5 mmのフットプリントを持つ5 Nセンサーが実現し、手術ロボティクスにおける可能性が広がっています。中力デバイスは現在、Industry 4.0のPLCに直接接続するデジタルインターフェースを備え、改修プレスへの導入を容易にしています。大容量センサーは、設置コストがかつてセンサー価格を上回っていた橋梁やダムにおけるケーブル配線を削減するためにワイヤレスブリッジを追加しています。

注記: 各セグメントのシェアはレポート購入後に入手可能
用途別:
モニタリングが主導、ロボティクスが加速プロセスモニタリングは2025年に55.40%の需要を占め、フォースセンサー市場シェアにおける最大の収益源としての地位を示しています。ロボティクスおよびオートメーションは、メーカーが人手を介さずに位置ずれや工具摩耗を検出する無人セルを目指すにつれて、2031年にかけて13.98%のCAGRで成長しています。試験ラボは環境チャンバーをターンキー認証セットアップに統合し、構造ヘルスモニタリングは振動発電式ワイヤレスノードから恩恵を受けています。
協働ロボットは現在、表面研磨やコネクタ挿入などのタスクを可能にする多軸トルクパッケージを搭載して出荷されています。予測分析はリアルタイムの力シグネチャーを取り込み、欠陥が顧客に届く前にドリフトを検出し、スクラップを削減して歩留まりを向上させています。構造モニタリングは、橋梁でのバッテリー交換を不要にするエネルギーハーベスティングから恩恵を受け、ネットワーク展開を拡大しています。
地域分析
アジア太平洋地域フォースセンサー市場
アジア太平洋地域は2025年に35.22%の収益シェアを創出し、中国の電子機器生産、日本の精密機械輸出、韓国のバッテリー製造ラインが支えている。中国のロボット設置台数は276,000台に達し、そのうち24%の納入品にフォースオプションが搭載されており、柔軟な自動化への国内投資を反映している。日本のサプライヤーは自動車向けひずみゲージの技術を転用し、折りたたみスマートフォンやウェアラブル健康機器向けの超薄型アレを開発している。韓国のバッテリー工場はリチウムイオン電池を保護するため、すべての挿入工程にマイクロフォースアレイを組み込んでいる。インドの生産連動型インセンティブがプレス監視およびタブレット圧縮センサーの受注を促進している。
中東・アフリカ地域フォースセンサー市場
中東は、サウジアラビアの産業多角化とUAEの航空宇宙ハブが品質保証のために大容量ロードセルを採用するにつれて、13.29%のCAGRで成長しています。サウジアラビアは構造試験センサーに依存する車両および防衛プロジェクトに64 ビリオン 米ドルを充当し、アブダビの航空宇宙センターは翼荷重およびエンジン推力リグを必要としています。トルコの輸出工場はEU規格を満たすためにブレーキ検証にロードセルを組み込み、南アフリカの鉱山やケニアの農業では初期のアフリカ展開が見られます。
南北アメリカおよびヨーロッパのフォースセンサー市場
北米は28.85%のシェアを占め、国家標準機関へのトレーサビリティを必要とする航空宇宙、自動車、医療機器分野が牽引している。FDAの510(k)制度は認定ラボを持つサプライヤーに有利に働く。ヨーロッパは23.76%を占め、改訂された機械指令の要件に基づく位置ずれ検知機能を含むEV充電コネクターが追い風となっている。ドイツのフラウンホーファー研究所は12か月以内にドリフト誤差を40%削減する自己校正型協働ロボットセンサーを実証し、メンテナンスフリー運用に向けた研究の勢いを示している。南米ではブラジルとアルゼンチンで精密農業が普及するにつれ、メーカーが播種機や収穫機へのロードセル統合を徐々に進めている。
規制環境
規制対象の自動化機器や安全性が重視される機械に力センサーを販売するサプライヤーは、進化する機械要件および人間とロボットの相互作用要件に設計と文書を整合させ続ける必要がある。欧州連合では、機械に関する規則(EU)2023/1230が2027年1月20日から適用され、指令2006/42/ECを置き換える。この規則はAI関連機能、サイバーセキュリティ、および適合性評価パッケージを変更しうる実質的な変更に関する明示的な考慮事項を追加しており、センサー統合型の機械やロボットに影響を及ぼす。
規格および計量要件も、認定資格や入札対応力に影響を与える。ISO/IEC 17025:2017は、有能な校正・試験機関のベンチマークとしての地位を保っており、ISO 376は産業環境における力の検証および校正性能限界に広く用いられている。協働ロボットについては、ISO/PAS 5672:2023が人間とロボットの接触時における力と圧力を測定するための標準化された試験方法を提供しており、中国のGB/T 38559-2020は応答周期や力制御精度といった産業用ロボットの力制御パラメータを規定しており、地域を問わずトレーサブルな校正と検証済みの動的性能に対する需要を高めている。
バリューチェーン分析
力センサーのバリューチェーンは、弾性要素用の7075-T6アルミニウムや17-4 PHステンレス鋼、圧電スタック用のチタン酸ジルコン酸鉛セラミック、MEMSおよび薄膜検知構造用の半導体グレードウェーハといった特殊材料・部品から始まる。次に、精密加工、接合・パッケージング、そして信号処理、温度補正、接続モジュールを含む電子部品統合の工程に進む。校正・検証工程は重要な付加価値でありスループットの制約要因でもあり、トレーサビリティ要件とISO 376方式の性能検査により、多軸・高精度デバイスは労働集約的となる。これにより、認定校正ラボと社内計量能力の役割が、販売後のサービスではなく製造チェーンの一部として高まっている。
下流では、自動車業界や産業自動化分野でOEMによる直接調達が増加しており、購買者は枠組み契約、より厳格な変更管理、標準化されたデジタルインターフェースを求めている。これにより、より高スペックのロードセルや力トルクセンサーにおける従来のディストリビューターの役割の影響力が低下している。インテグレーター、ロボティクスOEM、試験システム構築業者は、取付キット、ファームウェア、校正証明書とともにトランスデューサーを一括の測定チェーンとして購入する傾向が強まっている。ロボットプラットフォーム全体での標準化が限られていることが、機械的インターフェース、通信スタック、安全性検証を含むカスタマイズ作業を依然として引き起こしており、6軸およびコボット向け製品のスケーリングを遅らせている。
競合状況
市場集中度
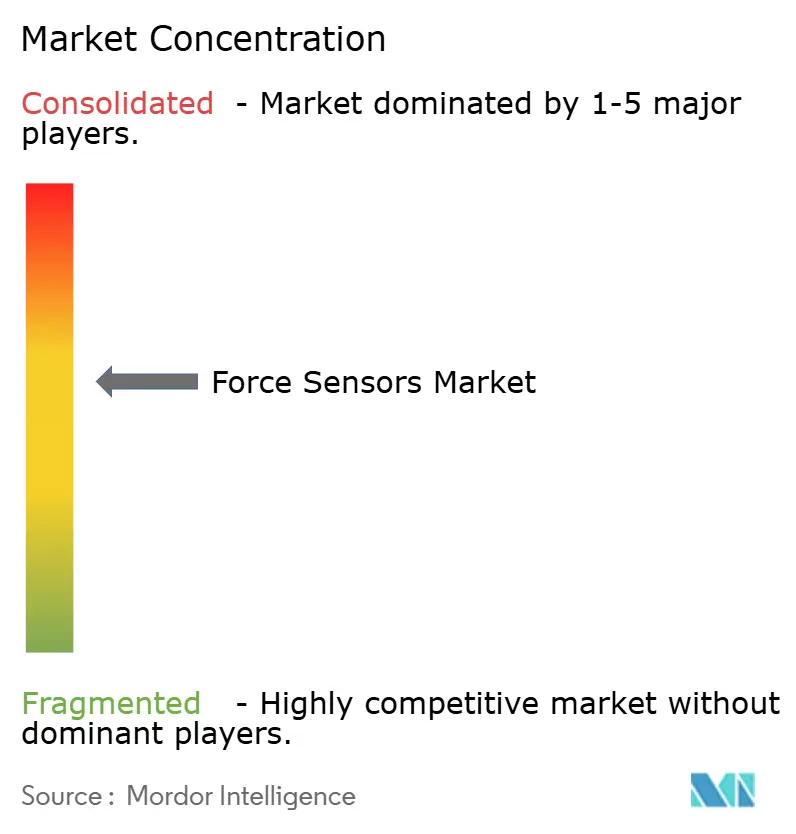
上位5社が2024年の収益の約38%を獲得しており、フォースセンサー市場内の中程度の集中を反映しています。TE ConnectivityとHoneywellは信号調整とワイヤレスモジュールへの垂直統合を採用し、OEMの設計サイクルを短縮するターンキーシステムを提供しています。Kistler、ATI Industrial Automation、Hottinger Brüel & Kjærは、プレミアムサービス契約を獲得する高帯域幅多軸性能で競争しています。
戦略的動向は、生産能力の拡大、温度耐久化、デジタル接続性に集中しています。TE Connectivityは航空宇宙エンジン向けの高温能力を確保するため、2024年10月にドイツのひずみゲージ工場を買収しました。Honeywellは遠隔油田サイト向けに、電池なしで10年間毎秒データを提供する5G対応自己発電型プラットフォームを発表しました。特許出願は、Vishayのタービンブレード向けプロトタイプで強調されているように、静的プリロードと動的振動の両方を捉える多材料スタックへの集中的な取り組みを示しています。
NextInputやSenselなどのニッチ参入者は、MEMS(微小電気機械システム)および印刷電子技術を適用して消費者向けデバイス向けの紙薄のアレイを提供しています。到達困難な資産におけるエネルギーハーベスティングノードにはホワイトスペースの機会が残っており、認定ISO 376ラボを持つサプライヤーは航空宇宙および自動車の入札において参入障壁を保持しています。
フォースセンサー業界リーダー
-
TE Connectivity Ltd.
-
Honeywell International Inc.
-
Hottinger Brüel and Kjær GmbH
-
Futek Advanced Sensor Technology Inc.
-
ATI Industrial Automation Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フォースセンサー市場 このレポートでカバーされる企業
- TE Connectivity Ltd.
- Honeywell International Inc.
- Hottinger Bruel and Kjaer GmbH
- Futek Advanced Sensor Technology Inc.
- ATI Industrial Automation Inc.
- Kistler Holding AG
- Sensata Technologies Inc.
- Vishay Precision Group Inc.
- Flintec Group AB
- Alps Alpine Co. Ltd.
- Synaptics Incorporated
- Interlink Electronics Inc.
- Pressure Profile Systems Inc.
- Uneo Incorporated
- Tekscan Inc.
- Kavlico Corporation
- Tecsis GmbH
- Shenzhen New Degree Technology Co. Ltd.
- Sensel Inc.
- Tangio Printed Electronics
- NextInput Inc.
市場機会と将来展望
大きな機会は、単独のトランスデューサーから、信号処理、温度補正、およびIO-Link、EtherCAT、CANなどのデジタルインターフェースを組み合わせたインテリジェントな力検知ノードへの移行である。これにより、プロセス監視、ロボティクス、試験システムにおける立ち上げ時間が短縮され、トレーサビリティが向上する。この移行は、力とトルクに関するEURAMETの改訂2026年ロードマップをはじめとする計量学および業界のロードマップによって支えられており、これは力・トルク計測器全体でのトレーサブルな測定能力と性能向上を重視している。
測定へのアクセスや保守コストが導入を制限する分野には依然として空白地帯が存在し、特に回転機械、遠隔資産、ドリフトや再校正の負担が続く過酷な産業環境において顕著である。市場において遠隔設備向けにすでに商業化されている自己発電型または振動発電型のセンシングコンセプトは、予測分析との連携が可能である。触覚および力の制約を高度なポリシーに統合する2026年の接触の多い操作および制御フレームワークに関する研究の進展も、仕上げ、バリ取り、精密組立といった産業タスクにおける、より高帯域幅で特性評価の進んだ力フィードバックへの継続的な需要を示している。別の観点では、薄膜およびタクタイルアレイの製造は、フレキシブルエレクトロニクスにおいてより自動化された組立とインライン試験方法へと移行しており、機械的ボタンに依存しない医療機器や小型民生機器フォームファクターにおける小型化された力検知の採用を後押ししている。
最近の産業開発事情 フォースセンサー市場
- 2026年5月:Hottinger Brueel and Kjaerが、路面荷重データの取得と耐久性分析・シミュレーションワークフローへの移行を効率化するFusion RX路面荷重データ収集プラットフォームを発表した。このプラットフォームは、車両OEMや試験機関が使用するデジタル検証サイクルと力・荷重測定を整合させ、耐久性・性能プログラムにおけるセンサー搭載量の増加を支える。
- 2025年9月:Honeywellが、高純度半導体製造プロセスを対象とした13MM圧力センサーを発表し、SEMI F20要件への準拠を明記した。この発表により、センサーの清浄度、安定性、および認定文書がサプライヤー選定を左右するファブツールおよび流体処理環境における、Honeywellの対応可能な市場範囲が拡大した。
- 2024年9月:TE Connectivityがブラジルのサンス・エレトロニカ・リミターダの買収を完了し、産業用自動化センサー能力とラテンアメリカでの現地拠点を拡大した。この取引により、現地エンジニアリング、認定サポート、より短い物流サイクルを好む自動化OEM向けに、TEが地域対応型のセンサーポートフォリオを供給する能力が強化された。
フォースセンサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、機械的荷重(引張、圧縮、または複合力)を測定し、エンドユース機器のモニタリングおよび制御のために電気信号に変換するフォースセンサーを対象としています。
調査範囲の除外事項:主に機械的力を測定しない広範なセンサーカテゴリー、およびフォースセンサーの収益に含まれない関連性のないアクセサリーとサービスは除外しています。
セグメンテーション概要
- タイプ別
- 引張フォースセンサー
- 圧縮フォースセンサー
- 引張・圧縮フォースセンサー
- 技術別
- ひずみゲージフォースセンサー
- ロードセルフォースセンサー
- 圧電フォースセンサー
- 静電容量型フォースセンサー
- エンドユーザー産業別
- ヘルスケア
- 産業製造
- 自動車
- 航空宇宙・防衛
- 消費者向け電子機器
- その他のエンドユーザー産業
- 力量レンジ別
- マイクロフォース(≤10N)センサー
- 低荷重(10N~1kN)センサー
- 中荷重(1kN~100kN)センサー
- 高荷重(≥100kN)センサー
- 用途別
- プロセスモニタリング
- 試験・測定
- ロボティクスとオートメーション
- 構造ヘルスモニタリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要コンテキストを構築し、地域間で確認できる一貫したインプットを収集するために使用されました。米国国勢調査局やEurostatの貿易・生産統計、国際貿易局の資料、OECDのマクロ指標、ISOやIECなどの団体が公表する規格情報などの公開ソースを参照しました。技術的な根拠として、力測定、ロードセル設計、ストレインゲージおよび圧電センシングの挙動を論じた特許データベースおよび査読済み工学ジャーナルも使用しました。
商業面では、上場サプライヤーの製品ミックスとエンドマーケットへのエクスポージャーを解釈するために、有価証券報告書および投資家向けプレゼンテーションを活用しました。オートメーション、医療機器、自動車エレクトロニクスにおける採用シグナルを検証するために、信頼性の高いプレスおよび業界団体のウェブサイトを使用しました。必要に応じて、企業財務をカバーする有料サブスクリプションと別途の有料ニュース・財務フィードを使用し、特に設備能力の変化や製品ローンチに関するファクトチェックとタイムライン検証を迅速化しました。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開および有料参考資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクインプットを価格設定、出荷量、採用率に関する現実的な仮定に変換し、その後アウトプットの妥当性を確認するために使用されました。産業オートメーション、医療機器、自動車などの業界における部品サプライヤー、システムインテグレーター、調達・エンジニアリングユーザーなど、フォースセンサーのバリューチェーン参加者と対話しました。
これはグローバル市場であるため、モデルを確定する前に地域別の価格設定と用途ミックスの差異を把握できるよう、フィールドワークはアジア太平洋、欧州・中東・アフリカ、アメリカ全体でバランスよく実施されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:16% | アジア太平洋:52% |
| 中位層:46% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:17% | マネージャー:43% | アメリカ:18% |
市場規模算定と予測
規模算定は、エンドユース生産活動を典型的なセンサー搭載量に結びつけ、フォースセンシングが機能的に必要とされる用途別の普及率を適用することで、対応可能な需要プールのトップダウン再構築から始まります。これらの合計は、サンプリングされたサプライヤー収益、チャネルチェック、および平均販売価格×数量の積み上げを使用して方向性を検証し、不一致が生じた場合に合計を調整する選択的なボトムアップ近似によって裏付けられます。
モデルで追跡される主要インプットには、産業オートメーション投、ロボティクスおよびモーションコントロールの出荷トレンド、自動車エレクトロニクスの搭載密度(安全・制御機能を含む)、医療機器の生産シグナル、ロードセル・ストレインゲージセンサー・圧電センサー・その他のフォースセンシング技術間のミックスシフトが含まれます。価格設定の仮定は、力レンジ、精度クラス、パッケージタイプを基に構築され、一貫した通貨タイミングを使用して地域間で正規化されました。ボトムアップビューにギャップが生じた場合は、隣接する用途の採用状況と確認済みの価格帯に基づく保守的な補間を使用し、合計への影響を再確認します。
予測については、シナリオ分析を使用することで、見通しが実用的なドライバーに結びついたまま、異なるオートメーションおよびEV採用パスを反映できるようにしました。最終的な成長パスは、設備能力拡張シグナル、リードタイム フィードバック、および主要な産業・ラボ機器における観察された交換サイクルと一致するよう維持されました。
データ検証と更新サイクル
検証は、モデル化された合計を独立したシグナルと比較する複数のチェックを通じて行われ、方向性が合理的でない場合は仮定に押し戻されます。地域別および主要用途別に分散チェックを実施し、外れ値、非現実的な平均販売価格の急変、または突然のシェアシフトにフラグを立て、承認前に第二のアナリストによるレビューを行います。
本調査は年次サイクルで更新され、突然の需要ショック、安全・試験要件に影響する大規模な規制変更、または大規模な生産拡張など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最終チェックを完了し、最新の公開指標と一次フィードバックが公表数値に反映されていることを確認します。
Mordor Intelligenceのフォースセンサー市場推計と他の公表推計との比較
フォースセンサーの市場規模が出版社によって異なるのは通常のことです。なぜなら、出版社が常に同じ製品を計上するわけではなく、通貨換算のタイミングが同じとは限らず、需要を構築する際に同じエンドユースマッピングを使用するとは限らないからです。見出しカテゴリーが同一に見える場合でも、含まれる技術、対象用途、および基準年の選択が最終数値を変動させる可能性があります。
力レンジ別の平均販売価格帯を追跡し、通貨タイミングの仮定を更新することで、Mordor Intelligenceはフォースセンサーの合計を真の力測定デバイスに限定し、より広範なセンシング収益に時として組み込まれる隣接センサークラスからの混入を回避しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 26 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.91 ビリオン 米ドル(2024年) | より古い基準年を使用しており、技術別に幅広い力関連トランスデューサーをまとめる傾向があり、エンドユース用途の適合性によって範囲が制限されていない場合に合計が増加する可能性があります。 |
| 産業調査グループB | 2.47 ビリオン 米ドル(2023年) | 古い需要サイクルにモデルを固定し、より滑らかな成長パスを適用しており、オートメーションおよび車両エレクトロニクスにおける高付加価値フォースセンシングへの最近のミックスシフトを過小評価する可能性があります。 |
総合すると、このばらつきは主に基準年のタイミングと、力測定デバイスを中心にカテゴリー境界がどれほど厳密に設定されているかによって説明されます。範囲、平均販売価格のロジック、およびエンドユースマッピングを明示的に示し、相互確認することで、結果は再現しやすくなり、計画においてより活用しやすくなります。
レポートで回答される主要な質問
フォースセンサー市場の現在の規模はどれくらいですか?
フォースセンサー市場規模は2026年に27億8,000万米ドルで、2031年までに50億4,000万米ドルに達すると予測されています。
技術別で最も高いシェアを占めるセグメントはどれですか?
ひずみゲージ設計が2025年の収益の39.92%を占め、技術の中で最大のシェアとなっています。
最も速く成長しているエンドユーザーセグメントはどれですか?
医療機器は手術ロボットが触覚フィードバックを採用するにつれて、2031年にかけて最高の13.33%のCAGRを示しています。
マイクロフォースセンサーが注目を集めている理由は何ですか?
マイクロエレクトロニクスおよび低侵襲医療ツールにおける10 N未満の分解能への需要が、マイクロフォースデバイスの13.02%のCAGRを牽引しています。
どの地域がグローバル需要を主導していますか?
アジア太平洋地域が電子機器製造と電池生産により、2025年の収益の35.22%でトップとなっています。
サプライヤーが直面している主要な制約要因は何ですか?
圧電セラミックおよびニッケル合金価格の変動がマージンを圧迫し、長期契約を複雑にしています。