
中国センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
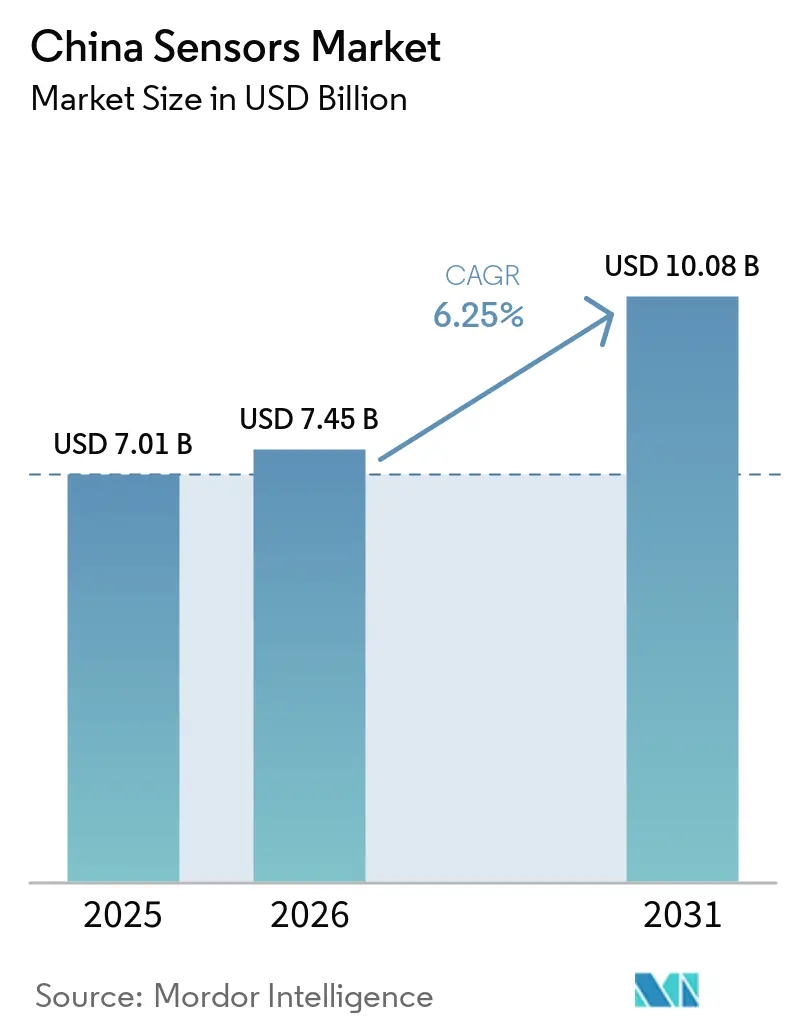
| 基準年の市場規模 (2025) | 7.01 十億米ドル |
| 市場規模 (2026) | 7.45 十億米ドル |
| 市場規模 (2031) | 10.08 十億米ドル |
| 成長率 (2026 - 2031) | 6.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国センサー市場分析
中国センサー市場規模は、2025年の70.1 ビリオン 米ドルから2026年には74.5 ビリオン 米ドルに成長し、2026年から2031年にかけて6.25%のCAGRで2031年までに100.8 ビリオン 米ドルに達すると予測されている。
政策主導の国産化、急速な電気自動車(EV)の普及拡大、および大規模な民生用電子機器製造が需要を継続的に刺激する一方、8インチMEMSウェーハコストの低下がアドレス可能なエンドマーケットを拡大させた。国内サプライヤーが政府インセンティブ、ウェーハコスト優位性、および川下アセンブラーへの近接性を活用して多国籍既存企業との技術格差を縮小するにつれ、競争力学は変化した。地理的には、珠江デルタの民生用電子機器クラスター、長江デルタのスマート製造ハブ、および京津冀研究回廊が成長の三大主要エンジンであり続けた。
主要レポートのポイント
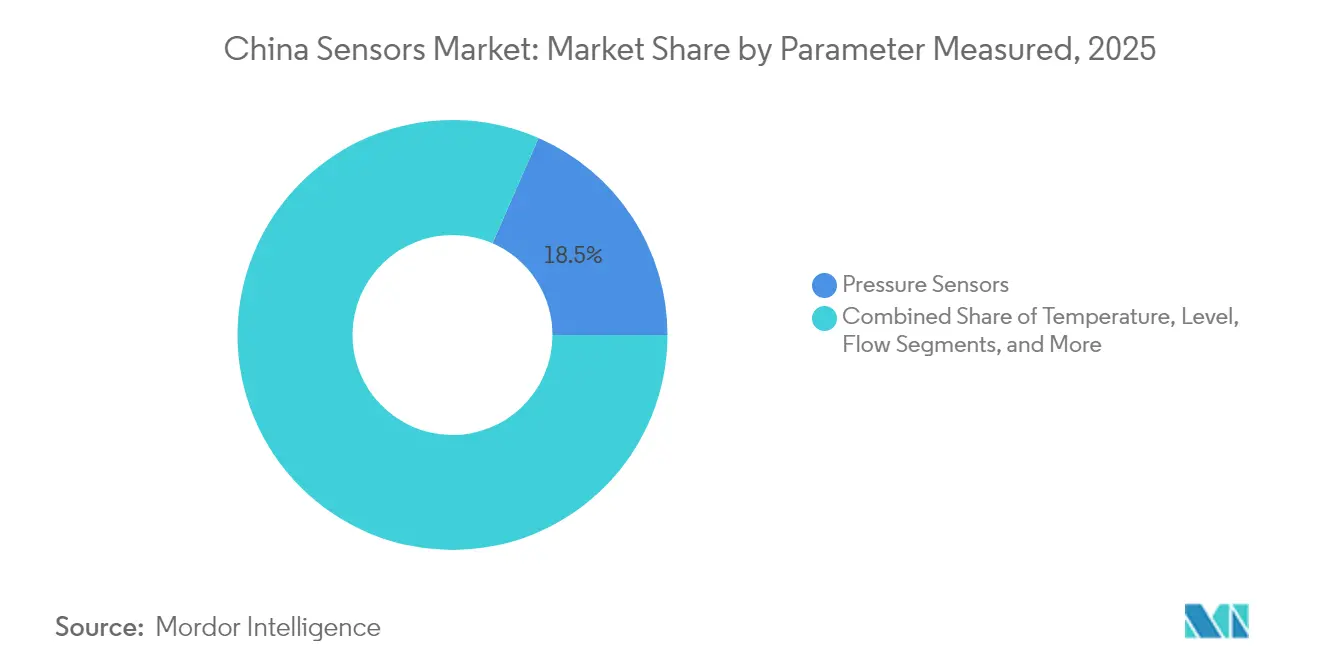
- 計測パラメーター別では、圧力センサーが2025年の中国センサー市場シェアで18.45%をリードし、一方で環境センサーは2031年までにCAGR 16.59%を達成する軌道にある。
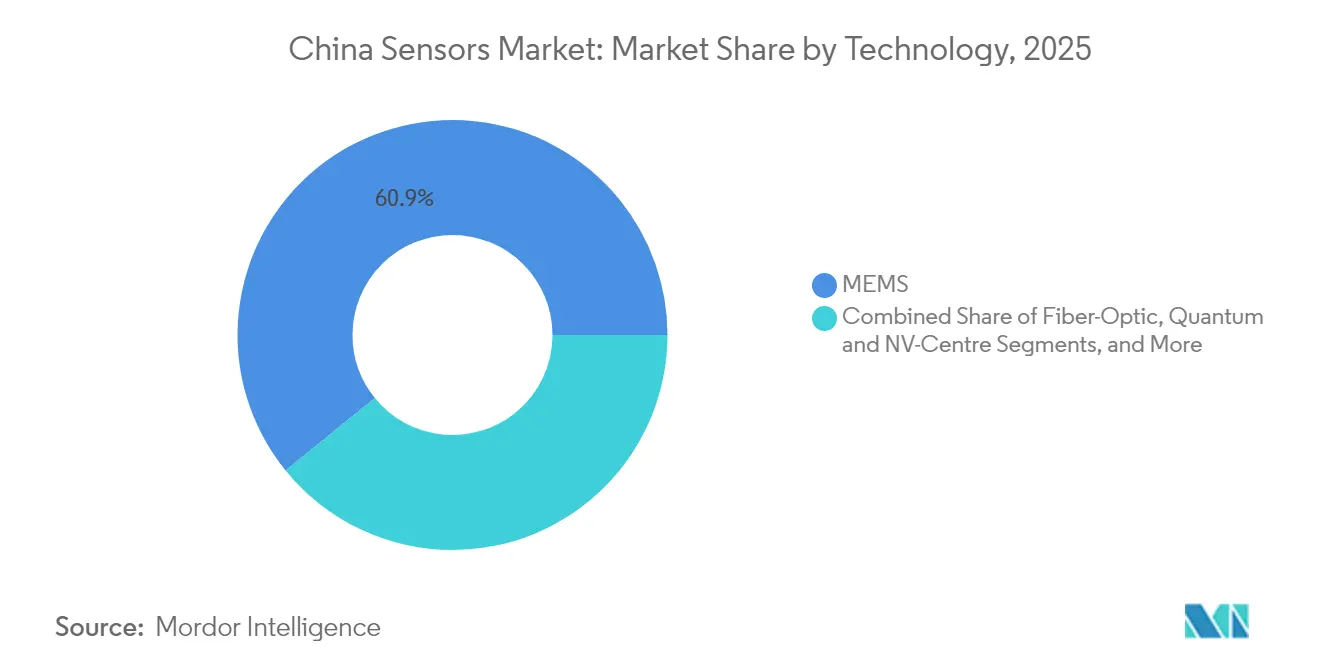
- 技術別では、MEMSが2025年の中国センサー市場シェアの60.85%を占め、量子センサーは2026年から2031年にかけてCAGR 27.5%で拡大すると予測されている。
- 動作モード別では、圧電抵抗式デバイスが2025年の中国センサー市場規模の31.75%を占め、ライダーは2031年まで CAGR 21.53%で成長する見込みである。
- エンドユーザー産業別では、民生用電子機器が2025年の中国センサー市場規模の34.55%を占め、自動車は2031年までCAGR 12.71%で最も急速に成長するセグメントである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国センサー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| センサーサプライチェーンに関する政府主導の「中国製造2025」国産化推進 | 1.8% | 深圳、上海、北京の製造ハブに集中した全国的取り組み | 長期(4年以上) |
| 高温・圧力・電流センサーへの需要を押し上げるEV生産の急増 | 1.5% | 自動車製造センターに集中した全国的取り組み | 中期(2年から4年) |
| 広東省での大規模なスマートフォンおよびIoTウェアラブルの量産によるMEMS出荷量の増加(江蘇・浙江への波及効果を含む) | 1.2% | 広東省、江蘇・浙江への波及あり | 中期(2年から4年) |
| 長江デルタ全域のスマート工場改修が産業用センサーの普及を加速 | 0.9% | 長江デルタ(上海、江蘇、浙江) | 中期(2年から4年) |
| 遠隔患者モニタリングおよびデジタルヘルスプラットフォームの普及拡大が医療センサー市場を牽引 | 0.7% | 全国の一線・二線都市 | 長期(4年以上) |
| 国内ファウンドリーによる8インチMEMSウェーハコストの低下がセンサーのアドレサブルマーケットを拡大 | 0.6% | 半導体製造ハブに集中した全国的取り組み | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府主導の「中国製造2025」国産化推進
大規模な財政インセンティブおよび調達優遇措置により、コアセンサーコンポーネントにおける国内調達比率は2020年の約40%から2025年には70%へと向上した。[1] 2025年初頭までに33か所以上の製造業イノベーションセンターが開設され、大学と企業間の共同研究開発の拠点となった。優遇融資、認証の迅速化、知的財産支援が国内企業の参入障壁をさらに引き下げ、圧力・環境・慣性カテゴリーにおいて海外サプライヤーに匹敵する垂直統合型バリューチェーンの形成を促した。
高温・圧力・電流センサーへの需要を押し上げるEV生産の急増
EV販売台数は2024年に350万台を超え、2023年以前からの桁違いの拡大を持続させ、1台当たりのセンサー搭載量を年率8〜10%のペースで引き上げた。BYDは追加費用なしで全モデルラインに「神の目」スマート運転プラットフォームを標準搭載し、量産車においても高度な熱マネジメント・バッテリー圧力・電流計測アレイを一般化させた。この動向は主要な組立拠点に最も近い位置にある国内MEMSおよびシャント方式電流センサーメーカーの受注残を強化した。
広東省での大規模なスマートフォンおよびIoTウェアラブルの量産
2024年には広東省のハンドセットおよびウェアラブル工場がそれぞれ1台当たり平均11〜14個および6〜8個のセンサーを使用し、共有ツーリングと物流を通じて年間MEMS生産量を数十億ユニット規模に押し上げ、ユニットコストを低下させた。センサーファブ、モジュールハウス、最終アセンブラーの地理的近接性がエンジニアリングサイクルを加速し、新規の気圧・光学・慣性素子の迅速な採用を可能にした。クラスター効果により外資OEMが国内ファブへのデュアルソーシングを推進し、地域の規模の経済を強化した。
長江デルタ全域のスマート工場改修が産業用センサーの普及を加速
第14次五カ年計画がデジタル化を優先事項に位置付け、工場は資産追跡、エネルギー最適化、予知保全のための高密度センサーネットワークを導入した。上海・江蘇・浙江における産業用センサーの導入は2024年に年率15〜18%で拡大し、改修プロジェクト向けの省補助金に支援されてグローバル平均のほぼ2倍の成長を達成した。既存のPLCと接続可能なカスタマイズ可能モジュールが、輸入ターンキーシステムに対する国内ベンダーの差別化手段を提供した。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊ウェーハの輸入依存がサプライチェーンリスクを生じさせる | -0.9% | 先端センサー製造への影響が最大の全国的取り組み | 中期(2年から4年) |
| 断片化した知的財産環境が既存企業とのクロスライセンス紛争を引き起こしている | -0.7% | 中国メーカーの輸出能力に影響するグローバルな問題 | 中期(2年から4年) |
| 国内ベンダー間の価格競争が研究開発予算を圧迫 | -0.6% | 国内の中小メーカーに特に影響 | 短期(2年以内) |
| 中国のサイバーセキュリティ法がクラウド接続型産業用センサーの展開を複雑化させる | -0.4% | 外資系ベンダーへの影響が特に大きい全国的な問題 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
特殊ウェーハの輸入依存がサプライチェーンリスクを生じさせる
国内ファブが成熟ノードの生産能力を増強しているにもかかわらず、中国は高温および光子センサーに使用されるSOI、SiC、GaNウェーハを海外サプライヤーに依存し続けた。2024年に先端基板に対する輸出規制措置が強化されたことで調達の不確実性が高まり、バッファーストック政策が強いられ、運転資本ニーズが増大した。これにより生じたリードタイムの不安定性が最先端の自動車・医療デバイスの生産を制約した。
クロスライセンス紛争を引き起こす断片化した知的財産環境
中国センサー企業による特許出願の加速が、確立された多国籍企業の既存ポートフォリオと衝突し、欧州・北米への輸出時にSEP関連の仲裁件数の増加につながった。ライセンス費用と訴訟費用が小規模参入企業には吸収しきれない間接費を加算し、管轄をまたぐ執行の不確実性が新規接続センサーモジュールの市場投入時期を遅らせた。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
計測パラメーター別:環境センサーは規制推進により急増
圧力センサーは2025年の中国センサー市場シェアの18.45%を占め、確立された自動車・産業・ハンドセット向け統合実績を反映している。環境センサーは相対的に小さいベースにもかかわらず、より厳格な国家環境大気質基準および自治体によるPM2.5モニタリング義務化に後押しされ、CAGR 16.59%という最速の成長予測を記録した。
一線都市における大気質観測サイトの急速な整備が微精度ガスおよび粒子状物質センサーへの需要を刺激し、予測期間中、環境カテゴリーの中国センサー市場規模を著しく押し上げた。民生用IoT空気清浄機やスマートホームデバイスも出荷量を一段と拡大させた。一方、流量・レベルセンサーは化学品処理と水道事業プロジェクトで堅調に拡大し、振動・磁気デバイスは構造ヘルスモニタリングおよび自律航法のユースケースで存在感を増した。
注記: 個別セグメントのシェアはレポート購入後に全て入手可能
動作モード別:ライダーが自動車安全システムに革命をもたらした
圧電抵抗式コンポーネントは2025年の売上高シェアで31.75%を維持し、成熟したパッケージングラインと確立された設計知的財産に支えられた。しかしライダーユニットは、中価格帯EVへのADAS普及率の上昇に伴い2031年までCAGR 21.53%で成長する見込みである。Hesai Technology Co. Ltd.とRoboSenseは2024年に合計52万台超の自動車用ライダーを出荷し、これは世界出荷量の3分の1に相当する。
中国センサー市場のライダー向け規模は、性能指標を明文化した国家規格GB/T 45500-2025の後押しにより、2031年までにUSD 14億2,000万に達する見込みである。補完的なレーダー、静電容量式タッチ、光学イメージャーは、マルチモーダル知覚アレイを必要とする民生用デバイスおよび産業用ロボットに対応し、二桁台の成長を持続させた。
技術別:量子センサーが破壊的な力として台頭
MEMSは2025年の中国センサー市場規模において60.85%の圧倒的シェアを維持し、8インチウェーハコストの低下およびSMICとHuaHongにおける成熟プロセスの拡充に支えられた。ダイヤモンド中の窒素空孔センターを利用した量子デバイスは、ウェーハレベル生産を可能にするヘテロエピタキシャル成長の突破口に支援されてCAGR 27.5%で拡大すると予測されている。
最初の商業展開はEVバッテリー診断と精密航法を対象としている。CMOS/IC、薄膜、光ファイバープラットフォームは、フレキシブルウェアラブルから分散型インフラモニタリングに至る幅広い用途で拡大し、中国センサー市場内のサプライチェーン需要をさらに多様化させた。
注記: 個別セグメントのシェアはレポート購入後に全て入手可能
エンドユーザー産業別:自動車セクターがイノベーションの波を牽引
民生用電子機器は大量出荷のスマートフォンとウェアラブルを通じて2025年販売額の34.55%を吸収した。自動車セクターはEV1台当たりのセンサー搭載数が250ユニットを超えるにつれ、CAGR 12.71%で最大の増分収益を生み出すと予測されている。自動車用途の中国センサー市場規模は、ADAS義務規制と中国OEMの輸出拡大意欲に支えられ、2031年までに急速なペースで成長する見込みである。
産業、医療、エネルギーセグメントはいずれも、工場のデジタル化推進、ヘルスケアシステムによる継続的モニタリングの採用、電力会社によるスマートグリッドハードウェアの展開によって二桁台の成長を記録した。航空宇宙・防衛調達は民間航空と衛星リモートセンシングの長期サイクルプログラムに支えられ、安定を維持した。
地理分析
2024年には珠江デルタが全国生産額の主要部分を占め、MEMSアウトプットの大部分を消費した広州・深圳の民生用電子機器クラスターに支えられて大きな市場シェアを確保した。堅調なハンドセットおよびウェアラブル需要が2025年の圧力・近接・周囲光センサーの中国センサー市場規模を顕著なペースで押し上げ、Honeywell International Inc.が2024年に広東省工場の拡充を決定したことで多国籍サプライチェーンにおける同地域の重要性が改めて確認された。設計反復サイクルの短さ、密度の高い下請けネットワーク、輸出指向の物流が国内スタートアップの市場投入時間を短縮し、広東省ベンダーが外資スマートフォンブランドからのフォローオン受注を獲得する機会を生み出した。新規センサーラインへの設備投資の最大15%を還付する省インセンティブが珠江デルタのリーダーシップをさらに強固にしている。
長江デルタは中国センサー市場においてもう一つの主要地域であり、上海・江蘇・浙江の工場はスマート製造センサーシステムへの改修を進めている。SMICとHuaHongなどの成熟ノードファウンドリーは2025年に8インチMEMS生産能力を増強し、ダイコストを削減して圧力センサーと慣性センサーの地域出荷量を拡大させた。地方政府は自動化設備購入費用の20%を補助するプログラムを提供し、既存生産ラインへのエッジ接続センサー導入を加速させた。同地域にはまた自動車電子機器の主要キャンパスが集積しており、近隣の寧波・常州で組み立てられるEVプラットフォーム向けの高温・電流計測デバイスが引き込まれている。
京津冀回廊は2024年売上高において名目上のシェアにとどまったが、研究開発面では規模以上の影響力を発揮し、航法およびバッテリー診断向けに窒素空孔ダイヤモンドデバイスの商業化を目指す量子センサーの突破口を牽引した。北京の政府研究所が大学と連携してパイロット製造ラインへの資金供与を担う国家科学助成金を確保する一方、天津の航空宇宙サプライヤーが衛星コンステレーション向けの耐放射線MEMSを検証した。政策立案者との地理的近接性により「中国製造2025」国産化割当への迅速な対応が可能となり、地元開発の高性能センサーに対する優遇調達を確保した。同回廊の早期段階イノベーションへの注力は南部デルタの大量生産と相互補完的であり、中国のフルスタックセンシングエコシステムを完結させている。
規制環境
中国のセンサー市場は、コネクテッド機器や車載グレードのセンシング展開に影響を与える、製品アクセス、データ、輸出管理の枠組みが強化される中で運営されている。個人情報保護法(PIPL)とデータセキュリティ法は、産業用、医療用、自律型システムがセンサーデータを収集、保存、送信する方法を引き続き規定しており、クラウド接続やクロスボーダーのデータワークフローに対するコンプライアンス要件を高めている。
2025年から2026年にかけて、コンプライアンスの基盤は認証と貿易管理の両面での更新を通じて広がった。ガス検知および防火製品に対する中国強制認証(CCC)の適用範囲拡大(2025年7月)と、充電関連機器(電動自転車用充電装置を含む2025年11月、電気自動車用電力充電機器を含む2026年8月)の対象拡大により、センサー搭載機器の販売業者に対する試験および文書作成の要求が増大した。それとは別に、中国は2026年4月にデュアルユース品目カタログを更新し、赤外線およびLiDAR関連材料に関連する項目を含む多数の新規項目を追加したため、上流材料および輸出志向プログラムを持つ供給業者にとって、ライセンス審査の負担が増している。
バリューチェーン分析
中国のセンサーのバリューチェーンは、設計(センサーIC、アルゴリズム、モジュール)からウェーハ製造(8インチラインでのMEMSおよびミックスドシグナル)、パッケージングおよびテスト、モジュール組立、そして自動車、民生用電子機器、産業オートメーション、エネルギー分野の最終機器へのシステム統合まで続く。成熟ノードのファウンドリが8インチMEMSの生産量を拡大したことで現地化が進み、珠江デルタと長江デルタの下流クラスターが、ファブ、OSAT、大量生産アセンブラーの近接性により設計から量産開始までのサイクルを短縮した。
最近のサプライチェーンの動きは、センサーシステムを支える隣接シリコン分野全体において、中国国内向けの中国製生産という姿勢を示している。STマイクロエレクトロニクスは、現地ウェーハ生産パートナーとしてHuahongを起用し、中国製STM32マイクロコントローラーの量産を開始し、センサーノード全体で使用される制御・インターフェース用シリコンの現地供給を改善した。蚌埠の「中国センサーバレー」も、チップ設計、ウェーハ製造、パッケージングおよびテスト、材料をカバーする全チェーン型クラスターとして位置づけられ、国内OEMおよびティア1サプライヤー向けのサプライヤー認定サイクルの迅速化を支えている。
競争環境
中国センサー市場の競争構造は、新興ニッチ分野における集中的なリーダーシップと成熟カテゴリーにおける断片化が混在した形となっている。Bosch Sensortec GmbH、STMicroelectronics NV、Honeywell International Inc.などの国際企業は、数十年にわたるプロセスノウハウを活用して高精度圧力・温度・産業用センサーにおける強固な地位を維持した。国内有力企業であるGoertek Inc.、AAC Technologies Holdings Inc.、MEMSensing Microsystems Co. Ltd.、Hesai Technology Co. Ltd.、RoboSenseは、国家インセンティブ、共同研究開発、下流アセンブラーへの近接性を通じて技術格差を縮小した。
スマートフォン向けMEMSに注力する出荷量重視のプレーヤーと、プレミアム自動車または量子セグメントを狙う専門特化型企業との間で戦略的ポジショニングが分岐した。Hesai Technology Co. Ltd.は2025年5月に自動車用ライダーのGB/T 45500-2025規格策定をリードすることで重要な規格面での優位性を確保し、自社の設計パラメーターを国家調達フレームワークに組み込んだ。[4] メルセデス・ベンツは翌月にHesai Technology Co. Ltd.とのパートナーシップを正式化し、グローバルスマートカープラットフォームを共同開発することで、輸出市場向けの中国製ライダー技術の信頼性を実証した。RoboSenseは2024年に自動車用ライダーを51万9,800ユニット出荷して世界乗用車セグメントの26%を獲得することで規模を構築し、国内サプライヤーが国際的な出荷量トップに達する速度を示した。BYDが全車種に追加費用なしで「神の目」センサーシステムを標準搭載したことは、ティア1ベンダーにADASハードウェアの価格見直しを迫り、下流の需要を刺激した。
コストリーダーシップは引き続き重要であり、国内ファブが8インチMEMSウェーハ価格を引き下げ、ウェーハからモジュールアセンブリまでの垂直統合を可能にした。Bosch Sensortec GmbHはこれに対応して2025年4月にElement Sixとの合弁会社を設立し、ダイヤモンドベースの量子センサーの商業化加速を目指してコストではなくパフォーマンスでの差別化を図った。Honeywell International Inc.のセンシング部門は現地生産を拡充した後、2024年後半に成長軌道に回帰し、多国籍の既存企業も製造を現地化すれば規模とサービスで競争できることを実証した。それでも、断片化した知的財産環境とクロスライセンスコストの上昇が研究開発資源を引き続き圧迫し、輸出認証を取得しようとする中小センサースタートアップの障壁となった。
中国センサー産業のリーダー企業
-
Bosch Sensortec GmbH
-
STMicroelectronics NV
-
Honeywell International Inc.
-
Will Semiconductor Co. Ltd.
-
Omron Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ホワイトスペースは、より厳格なデータ・認証要件の中で運営しつつ、自動車・産業分野の現地化目標を満たす、より高付加価値のセンサーモジュールおよびセンサー・コンピュート統合型サブシステムに集中している。自動車分野では、車載センシングチップの国内代替率が2026年に40%を超えたと報告されており、現地ベンダーがディスクリート部品から、国内OEMが大量調達可能な認定モジュール(例:電池熱管理、圧力・電流計測アレイ、マルチセンサーADAS認識スタックなど)へ進化する余地が生まれている。
クラスター主導の生産能力拡大とアプリケーション展開も、新規プログラムの立ち上げを後押ししている。蚌埠の「中国センサーバレー」は全産業チェーンのハブとして拡大しており、Huaxin Micro-Nano Integrated Circuit Co.は月産30,000枚と報告される8インチMEMSウェーハラインを運営し、民生・産業用途向けの成熟ノードMEMS供給へのアクセスを改善している。需要面では、ロボティクスとスマート製造がエッジにおける新たなマルチモーダルセンシング要件を促進しており、ボッシュが2026年に設立したBosch Robotics Center Chinaは、ロボティクス関連の実用化への積極的な取り組みを示しており、現地で調達・サポートされる知覚、慣性、力、環境センシングモジュールへの要求を強めている。
最近の業界動向
- 2026年6月:ボッシュがBosch Robotics Center China(BROC)を設立し、ロボットデータおよびコンポーネント開発においてSpirit AIと戦略的協力に関する契約を締結。この協業は、中国におけるロボティクスおよび身体性AIセンサーアプリケーションを前進させる。中国をイノベーションハブとして強化するとともに、センサー搭載型ロボティクスおよびAI対応センシングエコシステムの共同開発を加速させる。
- 2026年4月:ハネウェルが浙江春暉智能控制と戦略的協力契約を締結し、ガス産業インフラのインテリジェント診断、計測管理、デジタル運用における協業を進める。この取り組みは、中国における産業用ガスセンシングとオートメーションを強化する。重要インフラにおける現地センシング・デジタル運用能力を深化させ、現地センサーエコシステムへの参加を拡大する。
- 2026年3月:STマイクロエレクトロニクスが、ファウンドリパートナーであるHuahongとともに中国でのSTM32マイクロコントローラーの量産を開始し、2026年末までにさらなる現地化を計画。この現地化されたMCU供給は、中国におけるセンサーおよび自動車用途を支援する。中国国内向けの半導体製造とセンサー化を前進させるとともに、国内サプライチェーンの強靭性を強化する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、中国センサー市場は、主要な最終用途向けに中国に販売されるセンサーコンポーネントおよびモジュールから生じる収益として定義され、国内バリューチェーンに供給される時点での米ドル建てで計上される。
対象除外範囲:川下のシステムインテグレーション、ソフトウェアのみの分析、およびセンシングハードウェアの上位に位置するサービスは除外する。
セグメンテーション概要
- 計測パラメーター別
- 温度
- 圧力
- レベル
- 流量
- 近接
- 環境(大気質・ガス)
- 化学
- 慣性(加速度計・ジャイロスコープ)
- 磁気
- 振動
- その他のパラメーター
- 動作モード別
- 光学式
- 電気抵抗式
- バイオセンサー
- 圧電抵抗式
- イメージ
- 静電容量式
- 圧電式
- ライダー
- レーダー
- その他の動作モード
- 技術別
- MEMS
- CMOS/ICセンサー
- 光ファイバー
- 量子・NVセンター
- その他(O-NEMS、薄膜)
- エンドユーザー産業別
- 自動車
- 民生用電子機器
- スマートフォン
- タブレット・ノートパソコン・PC
- ウェアラブル
- スマートホームデバイス
- その他の民生用電子機器
- エネルギー(発電・蓄電)
- 産業・製造
- 医療・ウェルネス
- 建設・農業・鉱業
- 航空宇宙・防衛
ータソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、エンド産業別に明確な需要マップを構築し、適切なセンサー強度を付与することから始まる。中国税関貿易統計、中国国家統計局の工業生産指標、工業情報化部(MIIT)の政策および産業リリース、ならびに国家標準化管理委員会(SAC)などの機関による規格カタログなどの公開データを参照する。これらは生産動向および採用要件の説明に役立つためである。
前提条件を現実に即したものに保つため、企業の年次報告書、監査済み財務諸表、および投資家向けプレゼンテーションも活用し、製品ミックスおよび実現価格帯を把握する。特許データベースは、センシング技術の動向(例えば、MEMSおよび車載グレードの設計)を確認するために精査され、輸出入データベースの出荷レベルデータは、公式集計値に遅延が見られる場合のフロー検証に選択的に使用される。ここに記載されたデスクソースはあくまで例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開文書も使用された。
一次イタビューおよびサーベイ
一次調査は、デスクの前提条件、特に平均販売価格の動向、国内調達シェア、および民生用電子機器、自動車、工場自動化にわたる需要のシフトに関する前提条件を検証するために使用される。中国全土のメーカー、チャネル参加者、および大規模ユーザー産業と幅広く対話し、モデルインプットの一貫性を保つためにフォローアップ質問で大きな乖離を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:14% |
| 中位層:49% | 部門・ユニットリーダー:42% |
| 中小プレーヤー:14% | マネージャー:44% |
市場規模算定と予測
コアとなる規模算定は、中国のエンド産業生産量およびデバイス製造数をアプリケーションごとのセンサーユニットに換算し、それにカテゴリーレベルの価格を乗じて金額に到達するトップダウン型需要プール再構築手法を用いて構築される。現実的な数値を保つため、サプライヤーの収益開示からの選択的なボトムアップ近似値、高出荷量センサーファミリーのサンプリングされた平均販価格×出荷数チェック、およびミックスシフトに関するチャネルチェックによって合計値を裏付ける。
この市場において重要なインプットには、スマートフォンおよび民生用電子機器の製造サイクル、EVおよびADAS搭載率、工場自動化投資パターン、主要コンポーネントの輸入代替進捗、ならびに観測されたユニット出荷成長(出荷量が金額より速く増加する場合の価格圧力の説明に役立つ)が含まれる。予測においては、マクロ需要および国産化ペースに関するシナリオ分析を行い、その後、急速な平均販売価格下落が後年に過大評価されないよう価格に指数平滑化処理を適用する。ニッチカテゴリーのボトムアップクロスチェックが欠如している場合は、インタビューで検証した隣接アプリケーション比率を用いてギャップを補完し、合計値を需要プールに再調整する。
データ検証と更新サイクル
最終数値が単一のデータ系列に依存しないよう、複数のチェックを通じてアウトプットを検証する。デバイス生産、貿易フロー、および設備能力発表などの独立した指標と対比してセンサーユニットの含意を比較し、前提条件を確定する前に外れ値を調査する。
平均販売価格帯や採用率などの主要インプットを合理的な範囲内でシフトさせた場合でも同じ結果が得られるかどうかを検証するため、第二のアナリストによるレビューを実施する。レポートは年次で更新され、政策変更、大規模な価格リセット、急激な需要変動などの重大な変化が生じた場合には中間更新が実施される。納品前に、アナリストが最新データの最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの中国センサー市場推計と他の公表推計との比較
中国のセンサーに関する公表市場価値は、著者によってセンサーの境界、価格ポイント、さらには換算に使用する年度や通貨タイミングの選択が異なるため、大きく乖離して見える場合がある。ユニット成長が急速な場合、平均販売価格の前提条件のわずかな変化が最終価値を数十億単位で変動させる可能性があるため、乖離幅は通常より大きくなる。
この市場において乖離の主な要因となるのは、推計がコンポーネントと全統合型センシングシステムを混在させているかどうか、輸入品と国内製造センサーの扱い方、および古い出荷比率を再確認せずに引き継いでいるかどうかである。最新の年次サイクルに合わせて平均販売価格帯と為替タイミングを更新し、デバイス製造数に対してセンサーユニットの含意数値を再検証することで、推計の一貫性が保たれる。これがMordor Intelligenceによる更新主導の差別化点である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 70.1 ビリオン 米ドル(2025年) | |
| 業界団体A | 433.0 ビリオン 米ドル(2022年) | 広範なセンサー産業の見解として人民元建て合計を使用しており、工場出荷コンポーネントのみを反映しているのか、より広いシステム価値も含むのかを明確にしていないため、コンポーネント収益規模算定と比較して市場を過大評価する可能性がある。 |
| 業界誌B | 590.0 ビリオン 米ドル(2024年) | 対象範囲の詳細が限られた単一の中国値を示しており、換算および価格算定の根拠が不明確であるため、高出荷量センサーが急速な平均販売価格下落に直面ている場合に価値を過大評価する可能性がある。 |
この表は主に、公表数値の範囲を説明するのは算術的ミスではなく対象範囲とタイミングの決定であることを示している。市場を反復可能な需要プールに結び付け、ユニットと価格のロジックを観測可能な生産および貿易シグナルと照合して確認することで、何が計上されており何が計上されていないかを説明しやすくなる。
レポートで回答される主要な質問
中国センサー市場の現在の価値はいくらか?
市場は2026年にUSD 74億5,000万と評価され、2031年までにUSD 100億8,000万に達すると予測されている。
計測パラメーター別で最大の中国センサー市場シェアを持つセグメントはどれか?
圧力センサーが2025年に18.45%のシェアでトップに立った。
中国センサー市場においてライダーはどの程度の速さで成長しているか?
ライダーの売上高は2026年から2031年にかけてCAGR 21.53%で拡大すると予測されている。
中国センサー市場においてMEMSデバイスが優位にある理由は何か?
成熟した8インチウェーハラインの存在、製造コストの低下、民生用電子機器の高出荷量により、MEMSは2025年売上高の60.85%を維持している。