
ライトセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
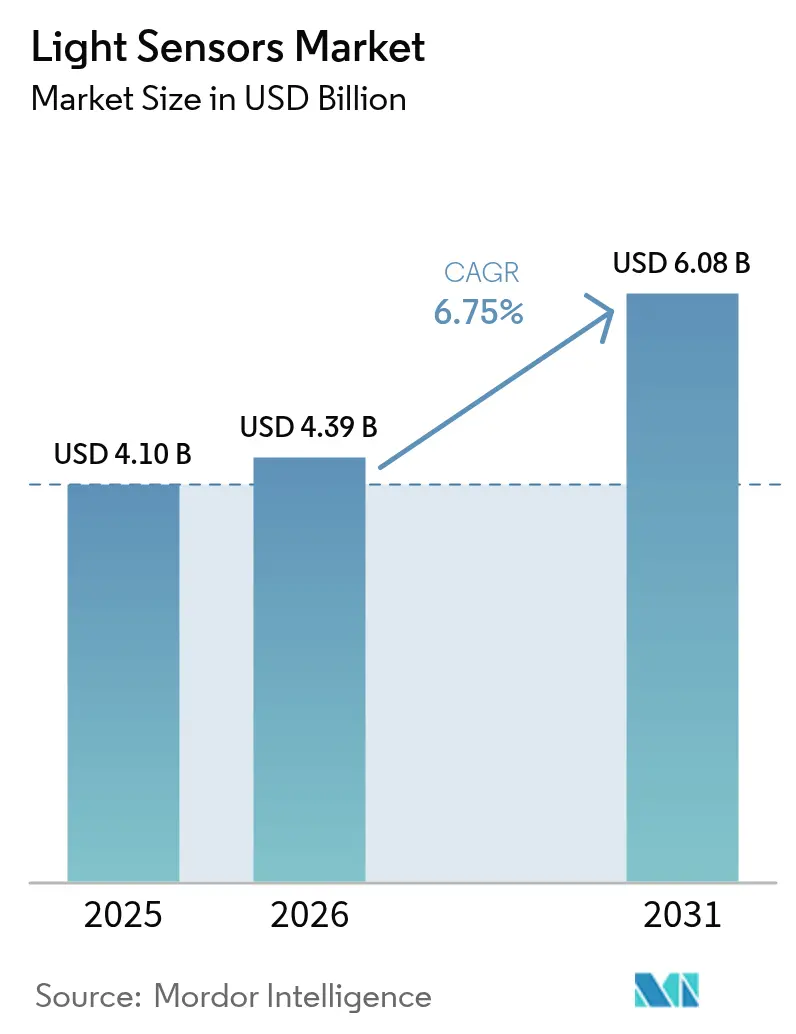
| 市場規模 (2026) | 4.39 十億米ドル |
| 市場規模 (2031) | 6.08 十億米ドル |
| Growth Rate (2026 - 2031) | 6.75 % |
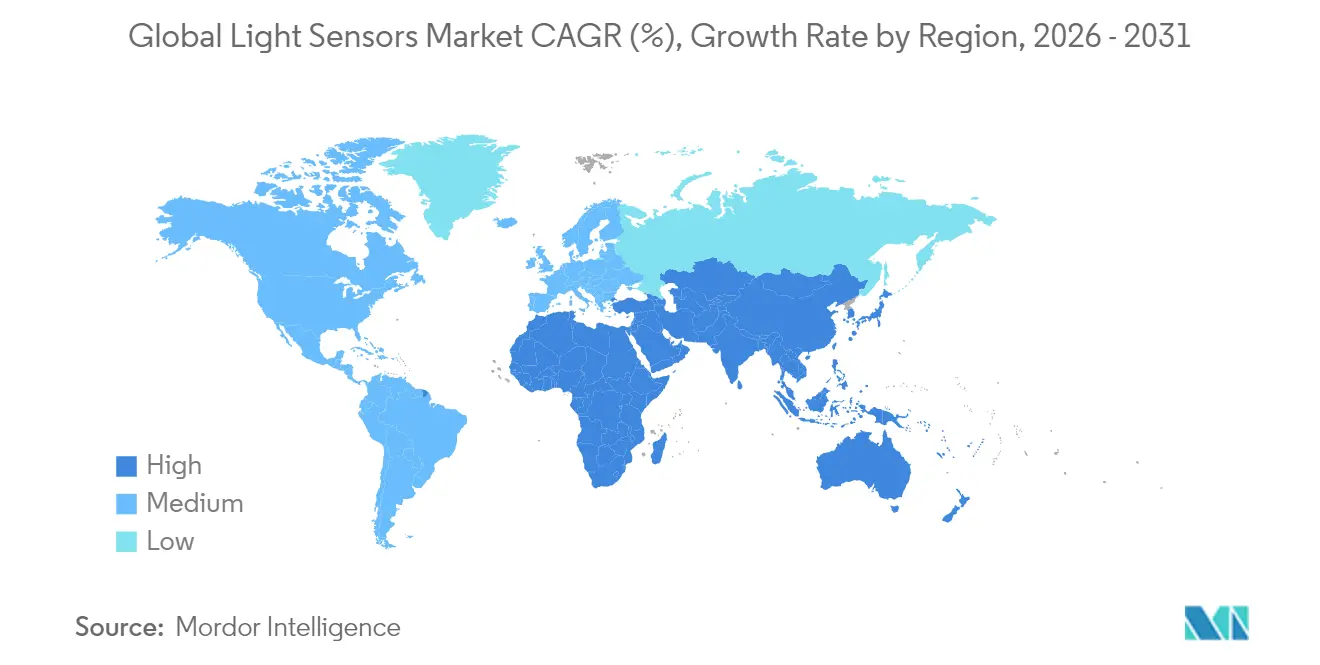
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
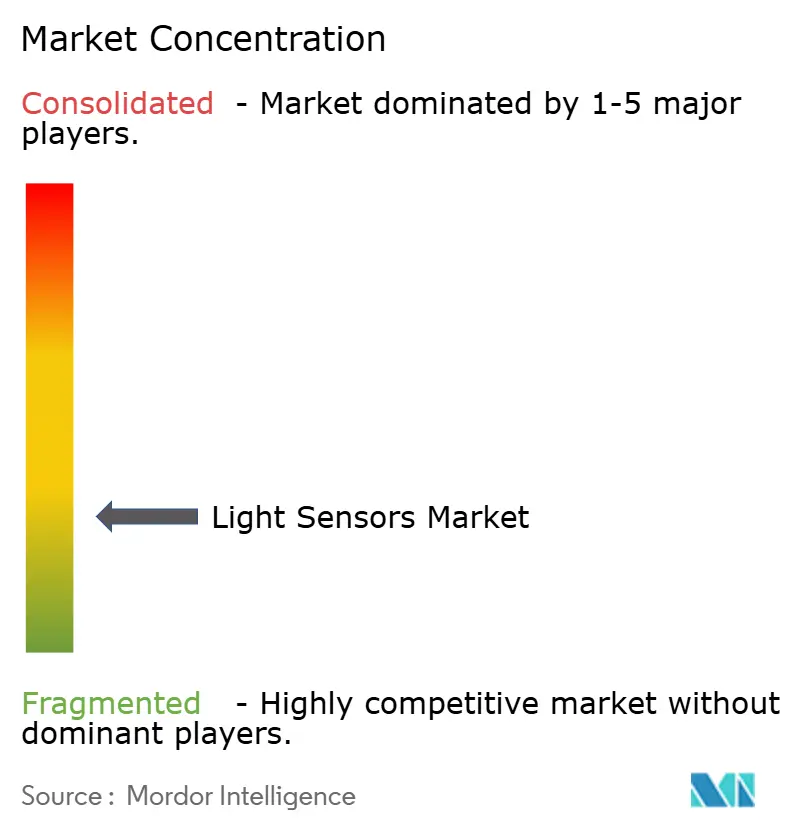
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライトセンサー市場分析
2026年のライトセンサー市場規模は43億9,000万米ドルと推定され、2025年の41億米ドルから成長し、2031年の予測は60億8,000万米ドルで、2026年から2031年にかけてCAGR 6.75%で成長します。需要の底堅さは、精密な光学検出に依存する自動車安全システムとベゼルレス・スマートフォンディスプレイの並行的な台頭に起因しています。CMOSイメージセンサーの統合により全体的なコストが抑制される一方、MEMSアーキテクチャはウェアラブル機器向けにコンパクトなフォームファクターを実現します。アジアの半導体製造における優位性は開発サイクルを短縮し、欧州および北米における自動車規制が長期的な数量コミットメントを支えています。民生用電子機器における価格競争は依然として激しいものの、LiDAR、ドライバーモニタリング、農業向けマルチスペクトルセンシングにおける高マージン機会は継続しています。
主要レポートのポイント
- 最終用途産業別では、民生用電子機器が2025年のライトセンサー市場シェアの47.60%を占めてトップとなり、自動車・輸送分野は2031年にかけてCAGR 11.80%で成長しています。
- 地域別では、アジア太平洋が2025年の売上高の40.10%を占め、北米は2031年にかけてCAGR 9.00%で最も速い地域拡大が見込まれています。
- 技術別では、CMOSが2025年のライトセンサー市場規模の67.60%を占め、MEMS技術はCAGR 11.10%で成長する見込みです。
- 機能別では、環境光センサーが2025年の売上高の34.50%を占め、ジェスチャー認識センサーはCAGR 13.50%で拡大しています。
- 出力タイプ別では、デジタルセンサーが2025年のライトセンサー市場規模の59.40%を占め、2031年にかけてCAGR 9.10%で拡大する見通しです。
- 統合レベル別では、コンボモジュールがCAGR 12.40%で最も急速に成長している構成であり、ディスクリートデバイスは依然として出荷量の54.80%を占めています。
- ams-OSRAM、Sony Semiconductor Solutions、STMicroelectronicsは、プレミアム自動車およびモバイルセグメントにおける2024年の売上高の38.00%を合計で占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(概算)影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OLEDスマートフォンにおける環境光・近接センサーの統合加速(アジア) | +1.8% | アジア太平洋、グローバルへの波及 | 中期(2〜4年) |
| 昼間走行灯および適応型ヘッドランプ規制がセンサー需要を促進(欧州) | +1.2% | 欧州、北米での採用 | 長期(4年以上) |
| ADAS主導のカメラおよびLiDARライトセンサーの普及(北米) | +2.1% | 北米、グローバルへの拡大 | 中期(2〜4年) |
| スマート照明規制が商業ビルにおけるUV/IRセンサーを推進(中東) | +0.7% | 中東、アジア太平洋 | 長期(4年以上) |
| 精密屋内農業におけるPARおよびUVセンサーの需要(北欧・東アジア) | +0.5% | 北欧諸国、東アジア | 長期(4年以上) |
| 小型低消費電力CMOSアーキテクチャがウェアラブルおよびARデバイスを実現(グローバル) | +1.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OLEDスマートフォンにおける環境光・近接センサーの統合加速(アジア)
ディスプレイ背面センシングにより、スマートフォンメーカーは自動輝度調整や近接機能を損なうことなく前面パネルの切り込みを廃止することができます。ams-OSRAMのTCS3701はOLEDピクセルを通じて環境光を計測し、2024年に量産が開始され、中国および韓国の主要OEMに迅速に採用されました。大量採用により超薄型光学スタックへのサプライチェーン投資が加速し、スマートフォンエンジニアリングにおけるアジアのリーダーシップが強化されています。
昼間走行灯および適応型ヘッドランプ規制がセンサー需要を促進(欧州)
欧州の自動車照明規制は、車両メーカーが適応型ヘッドランプシステムに関するECEおよびNHTSA基準を遵守するため、高度なライトセンサーに対する持続的な需要を生み出してきました。国連ECE規則第48号は、ビームパターンと光度レベルを最適化するために継続的な環境光モニタリングを必要とする特定の照明機能を義務付けています。この規制的枠組みにより、自動車サプライヤーは単一モジュール内に複数のセンサータイプを統合せざるを得なくなり、環境光検出、近接センシング、スペクトル分析機能を組み合わせた統合ソリューションを提供できる企業に機会をもたらしています。適応型機能を重視する規制は、複数の光条件を同時に処理しながら自動車信頼性基準を満たすCMOS統合センサーを提供するサプライヤーに特に恩恵をもたらしています。欧州OEMは車種ラインナップ全体でセンサー仕様を標準化することで対応しており、AEC-Q100グレード2認定要件を満たす能力を持つサプライヤーに数量機会を創出しています。[1]欧州連合出版局、「国連ECE規則第48号改訂第11版」、eur-lex.europa.eu
ADAS主導のカメラおよびLiDARライトセンサーの普及(北米)
米国における自動緊急ブレーキ義務化提案は、広ダイナミックレンジイメージセンサーへの需要を増大させています。SonyのISX038は106 dBでRAWおよびYUVストリームを同時出力し、ADASアーキテクチャを簡素化してMobileyeチップセットをサポートします。LiDAR対応SPADアレイを持つサプライヤーは、レベル3自動化プログラムにおいて早期の設計採用を獲得しています。[2]Sony Semiconductor Solutions、「ISX038デュアル出力CMOSイメージセンサー」、sony-semicon.com
スマート照明規制が商業ビルにおけるUV/IRセンサーを推進(中東)
中東の建築基準は、居住者の快適性を維持しながらエネルギー消費を最適化するインテリジェント照明システムを義務化する方向に進んでおり、商業環境においてUVおよび赤外線センサーの新たな用途を生み出しています。ドバイの建築基準2021年版は、居住空間において最低照度150ルクスを義務付けており、自然光の利用可能量に基づいて人工照明を自動調整できるセンサーベースの照明制御システムの採用を促進しています。この規制的枠組みは、環境光検出と在室センシングおよびスペクトル分析機能を組み合わせた統合ソリューションを提供するセンサーメーカーに機会を創出しています。持続可能性への取り組みと電気料金上昇に後押しされた地域のエネルギー効率重視の姿勢が、従来型アプローチと比較して照明エネルギー消費を30〜50%削減できるセンサー対応ビルオートメーションシステムの採用を加速させています。
制約の影響分析*
| 制約 | CAGR予測への(概算)影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低照度自動車キャビン環境下でのフォトダイオード線形性の限界 | -0.8% | グローバル、特にプレミアム自動車分野 | 中期(2〜4年) |
| ホワイトラベル中国ベンダーによる深刻な価格侵食 | -1.5% | グローバル、民生用電子機器で最も深刻 | 短期(2年以内) |
| マルチセンサースマートフォンモジュールにおける熱クロストーク | -0.6% | アジア太平洋、グローバルスマートフォン市場 | 短期(2年以内) |
| 公共空間IRジェスチャースペクトル割り当てに関するEUの規制遅延 | -0.4% | 欧州、限定的なグローバル影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低照度自動車キャビン環境下でのフォトダイオード線形性の限界
低照度自動車環境におけるフォトダイオード性能の低下は、高度な照明システムに精密な環境光測定が不可欠なプレミアム車両用途でセンサー精度を制限する技術的制約として浮上しています。研究によると、従来のシリコンフォトダイオードは10ルクス以下で非線形応答特性を示し、適応型ヘッドランプ性能と車内照明最適化を損なう計測誤差を生じさせています。この制約により、自動車サプライヤーは車両用途に求められる全ダイナミックレンジで精度を維持するため、複雑なキャリブレーションアルゴリズムとマルチセンサーアーキテクチャを実装せざるを得ません。この制約は特に、シームレスな照明遷移と精密な色温度制御を顧客が期待するラグジュアリー車両セグメントに影響を与えており、安定した低照度性能を提供できないセンサーメーカーに差別化上の課題をもたらしています。
ホワイトラベル中国ベンダーによる深刻な価格侵食
中国センサーメーカーによる積極的な価格戦略は、特に性能差別化が限られた民生用電子機器用途において、コモディティ型ライトセンサーカテゴリー全体で継続的なマージン圧力を生み出しています。中国サプライヤーが国内製造規模と政府補助金を活用して既存の欧米サプライヤーより40〜60%低い価格でセンサーを提供し、市場リーダーにポジショニング戦略の再検討を迫る中、競争の激化が顕著となっています。この価格圧力は、機能要件がほぼコモディティ化し、購買者がプレミアム機能よりコスト最適化を優先するスマートフォンおよびタブレット向け環境光センサー用途で最も深刻です。既存のサプライヤーは、自動車認定や特殊な性能特性を必要とする高付加価値用途に注力する一方、製造コストを削減するために製造自動化への投資も並行して行っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
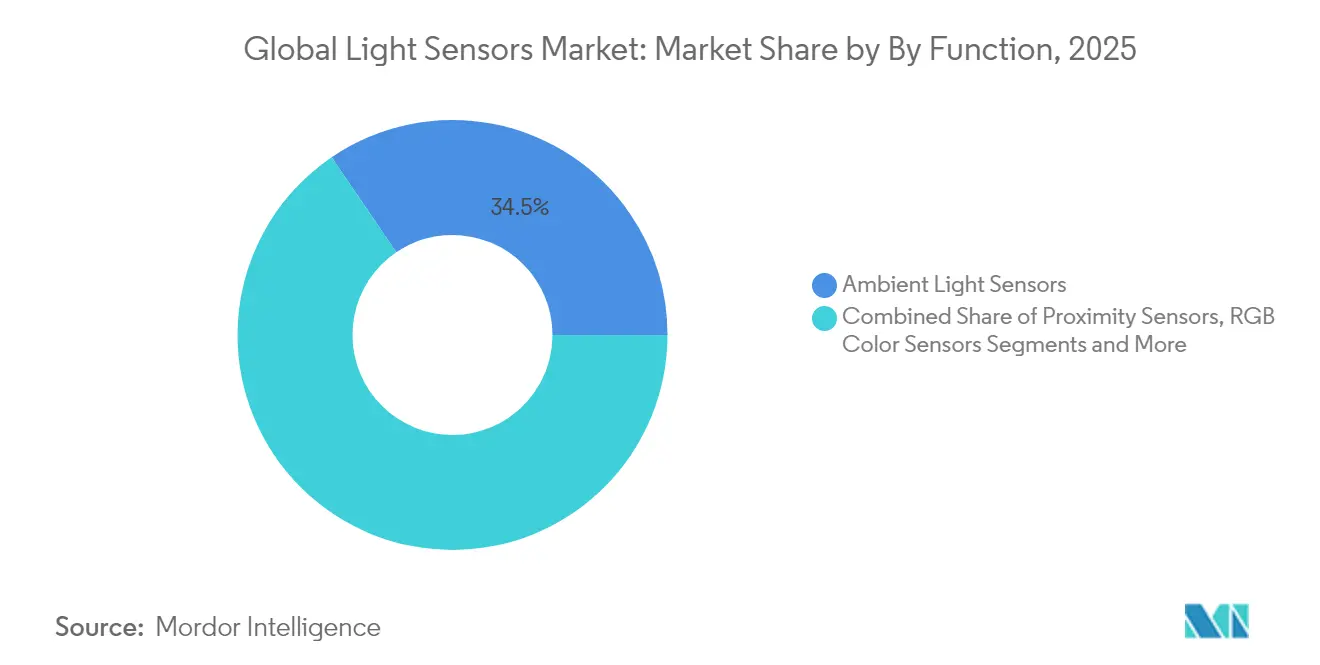
ジェスチャー認識がイノベーションを牽引環境光検出器は2025年の売上高の34.50%を維持し、バックライト調光とエネルギー管理における普及性を裏付けています。しかし、ジェスチャーセンサーは医療およびプレミアム民生用デバイスにおけるタッチレスコントロールを背景にCAGR 13.50%で拡大しています。ジェスチャーモジュールのライトセンサー市場規模は、Analog DevicesのCN0569のようなデュアルアクシスデザインに支えられ、2031年までに11億8,000万米ドルに達する見込みです。病院は非接触インターフェースを好み、自動車メーカーはダッシュボードへの手振りコントロールを追加しています。同時に、近接センサーとRGBセンサーは耳検出とカメラホワイトバランスに不可欠であり、多様な需要を確保しています。
サプライヤーはボード面積を節約するため、ジェスチャー、環境光、近接機能を単一ダイに統合しています。このコンボ設計は調達をマルチファンクション契約へと変化させ、スイッチングコストを高めてブランドロイヤルティを強化しています。精密農業はPAR追跡向けUVセンサーを促進し、マルチスペクトル検出器は欠陥検出や組織特性評価で高い平均販売価格が期待できる産業・医療のプレミアムニッチを捉えています。ライトセンサー市場は引き続き、大量生産の環境光製品と特殊なジェスチャーおよびスペクトルデバイスのバランスを取る企業を優遇しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


出力別:
デジタルの優位性が継続デジタル出力デバイスは2025年の売上高の59.40%を占め、2031年にかけてCAGR 9.10%で推移する見通しです。スマートフォンOEMはI²CまたはSPIによる直接接続をBOM削減に不可欠と見なしています。高度なオンチップADCとヒストグラムエンジンがさらにデジタルへの選好を促進しています。アナログデバイスはブレーキ灯切り替えなどの時間クリティカルまたは安全関連領域において存続していますが、低レイテンシのデジタルパイプラインの登場によってその差は縮まっています。
システムインテグレーターはデジタル部品が提供する較正済みルクス出力と内蔵フリッカー検出を重視しています。これらの特性は、特性評価タスクをシリコンベンダー側に移すことで調達を簡素化します。一方、アナログ部品は重工業機械やレガシーPLC環境での存在感を維持しています。ベンダーの差別化は、生のフォトダイオード性能よりも組み込みインテリジェンス(ノイズフィルタリングと自動ゲイン)に重点が移っています。
技術別:
MEMSの台頭がCMOSに挑戦CMOSプロセスは、コスト効率の高いウェーハ再利用と90 nm以下への容易なスケーリングにより、2025年のライトセンサー市場シェアの67.60%を依然として占めています。このアプローチは、ピクセル密度またはオンチップロジックが価値を支配する場合に優れています。しかし、MEMSはCAGR 11.10%で成長しており、機械的共振構造を活用してARヘッドセットとバイオセンシングパッチに向けた比類ないサイズ対性能を実現しています。
MEMSの出荷量はRFアンテナや圧力素子とのモノリシック統合により増加し、マルチセンサーウェアラブルを実現します。CCDとフォトICは、サブ電子ノイズフロアを必要とする狭い科学・産業用イメージングサブ市場を占めています。フォトダイオードは低コストのおもちゃや簡単な光スイッチに残存していますが、CMOSの平均販売価格が下落するにつれてシェアは縮小しています。市場リーダーはCMOSとMEMSの両ラインを製造することで多様化し、プロセス固有の低迷に対するバッファを構築しています。
スペクトル別:
赤外線用途が加速可視光帯センサーは、ディスプレイの自動輝度調整とカメラ露出制御に牽引され、2025年の売上高の56.60%を占めました。しかし、赤外線デバイスはドライバーモニタリングシステム、近接検出器、顔認証モジュールの増加によりCAGR 12.20%で加速しています。アールト大学の1.55 µmにおける感度が35%高いゲルマニウムフォトダイオードは、IR効率に対するより深いR&D注力を示しています。UVセンサーは殺菌装置と制御環境農業での牽引力を獲得していますが、絶対量は依然として控えめです。
統合レベル別:
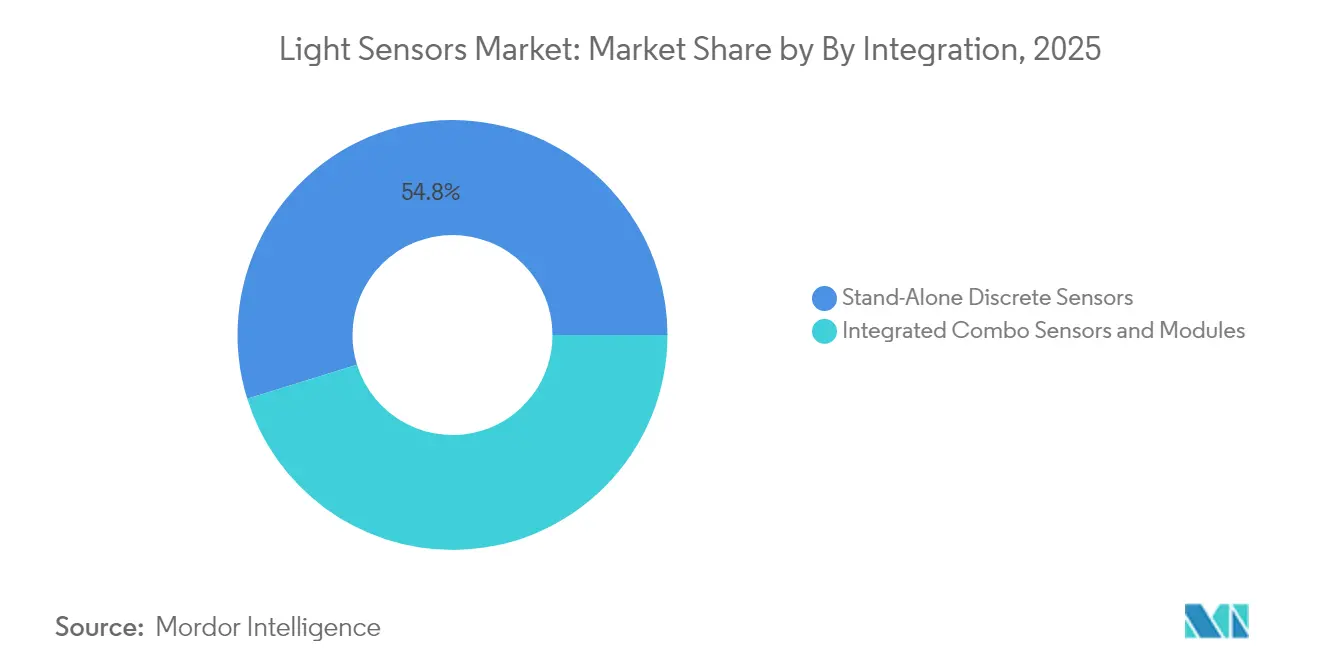
コンボモジュールが勢いを増す自動車および産業ユーザーが交換性を重視するため、ディスクリート部品は依然として出荷量の54.80%を占めています。しかし、単一パッケージ内に環境光・近接・RGBを内蔵するコンボモジュールはCAGR 12.40%で拡大しています。ams-OSRAMの面内マイクロLEDセンシングは、ディスプレイピクセル下に指紋、近接、環境光検出を統合しており、パッケージングの最前線を示しています。コンボソリューションはPCB面積を最大40%削減し、スマートフォンとイヤホンにおいて決定的な優位性を発揮します。封止技術の進歩により水分浸入と熱不整合が低減され、信頼性への懸念も緩和されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:
自動車分野の勢いが増す民生用電子機器は2025年の売上高の47.60%を維持していますが、スマートフォン普及率の成熟に伴い成長は鈍化しています。自動車・輸送分野はADASおよび自律走行機能への動きにより CAGR 11.80%で成長する新興の主役です。レベル2以上の各車両は、キャビンおよび外部認識のために15個以上の光学センサーを搭載できます。産業オートメーションはマルチスペクトル品質管理に依存し、ビルオートメーションは照明コスト削減のために環境光センサーとPIRセンサーのコンボを活用しています。医療機器はパルスオキシメトリーとUV治療モニタリング向けの生体適合性分光計を求め、精密農業はLEDレシピ調整のためにPARおよびUV-B指標に依存しています。
地域分析
アジア太平洋地域の光センサー市場
アジア太平洋地域は、中国における集中的なスマートフォン組み立て、台湾における半導体分野のリーダーシップ、および韓国における急成長するEV生産により、2025年の収益の40.10%を占めた。台湾は世界の半導体の63.8%を生産しており、地域のベンダーに5 nmおよび3 nmの先端ノードへの近接性をもたらしている(taiwanembassy.org)。中国のサプライヤーは政府のインセンティブを活用してミッドレンジのアンビエントセンサー層に参入し、既存ブランドへの価格圧力を生み出している。
北米の光センサー市場
自動車メーカーが電動化およびレベル3自律走行に向けて工場を改装するにつれ、北米の成長見通しは明るくなっている。米国のCHIPSおよび科学法は国内ファウンドリーに527億ミリオン米ドルを割り当てており、センサーのリードタイムを短縮する可能性がある(commerce.gov)。ティア1サプライヤーは、ローカルコンテンツ要件を確保するため、デトロイトおよびオースティン近郊にサテライト設計センターを開設している。
欧州および中東の光センサー市場
欧州は規制主導の市場であり続けており、厳格な照明および安全基準が安定したセンサー需要を確保しているが、ウェーハファブの不足が国内供給を制限している。430億ユーロの欧州チップス法は、2030年までに同地域の半導体シェアを20%に倍増させることを目指している(ec.europa.eu)。一方、中東のスマートシティ構想は、グリーンビルディングプロジェクト内でUV/IR検出器の需要を生み出している。北欧の垂直農場もUV-PARセンサーの普及を促進しており、ニッチな地域が特化したカテゴリーにおいてその規模以上の存在感を示せることを証明している。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
光センサー市場における規制は、建築物のエネルギー基準、照明制御の相互運用性標準、および車両安全要件によって形作られており、それらは測定可能なセンサー性能と適格性要件に反映されている。建築分野では、ANSI/ASHRAE/IES Standard 90.1-2025(2026年5月発行)が照明制御要件を厳格化し、商業ビル自動化の導入において正確な環境光検知と信頼性の高いデジタルインターフェースの価値を高めている。
規格や持続可能性政策も製品設計とコンプライアンス文書に影響を与えている。IECはIEC 62386-304:2017+AMD1:2024(2024年4月)を発行し、相互運用可能なスマート照明エコシステムを支えるためにDALI入力デバイスとして使用される光センサーの要件を規定した。EUでは、規則(EU)2024/1781(ESPR)が持続可能な製品のエコデザイン要件の枠組みを確立し(2024年6月)、欧州委員会の2025-2030年作業計画では、光源および分離型制御装置に関するエコデザイン要件の更新を2029年に予定している。これらの更新は、機能性能とともにライフサイクルおよび循環性の特性に注目を集め続けている。
バリューチェーン分析
バリューチェーンは、原材料(シリコンウェハー、IR/SWIR用の化合物半導体、光学フィルターおよびエポキシ)、デバイス製造(200mm/300mmファブでのCMOSおよびMEMS処理)、そしてモジュール組み立て前のウェハーレベル光学系、パッケージング、校正といった後工程まで及ぶ。下流では、光センサーはカメラおよびToFモジュール、車載キャビン監視システム、スマートフォン、ウェアラブル、産業用ビジョン、建物自動化コントローラーに組み込まれる。流通は、設計導入と在庫バッファリングを支援するため、モジュールメーカーやブロードライン/コンポーネント販売店を経由することが多い。
近年のサプライチェーンの動きは、光学技術の革新と大量生産のより緊密な結合、そして部品供給業者とシステムインテグレーターとの協業の拡大を示している。STMicroelectronicsは2025年7月にMetalenzとライセンス契約を締結し、自社の300mm半導体製造施設でメタサーフェス光学系を生産することとした。これは先進的な光学技術を主流のファブ工程に統合する方向への転換を反映している。GlobalFoundriesとEgis Technologyによる55nmプラットフォーム向けdToFセンサーの提携(2025年9月)や、TriEyeとLITEONによるVCSEL駆動SWIR検知ソリューションの提携(2025年8月)は、ファウンドリの能力、フォトニクスの専門知識、東アジアのモジュール製造を結び付けている。この連携は自動車、ロボティクス、産業用途の要件を対象としている。
競合状況
当業界は中程度の集中度を示しています。ams-OSRAM、Sony Semiconductor Solutions、STMicroelectronicsが合計で2024年売上高の38%を占めています。これらのリーダーは200 mmおよび300 mm自社ファブを運営し、ティア1モジュールアセンブラーと提携し、スペクトルフィルタリングおよびウェーハレベル光学の深い特許ポートフォリオを保有しています。ams-OSRAMの欧州チップス法の下で補助を受けた5億6,700万ユーロのオーストリアファブ増強は、主要な自動車サプライヤーとしての地位を強化しています(ams.com)。Sonyは長距離LiDARを対象とした積層SPADアレイで競争優位を磨き、STMicroelectronicsはQualcommとMCUおよびコネクティビティIPを統合してIoTゲートウェイ向けインテリジェントセンシングをバンドル提供しています(qualcomm.com)。
新興中国企業はコスト優位性を活用し、既存企業より40〜60%安い価格のホワイトラベル環境光センサーを供給しています。ライトセンサー市場はこのように二極化しており、高スペックの自動車・産業セグメントは収益性を維持する一方、コモディティ携帯電話センサーはマージン圧縮に直面しています。戦略的提携の重要性が高まっており、STMicroelectronics-Qualcommの連携はセンサーを5Gチップと統合し、ViaviによるInertial Labsの買収はナビゲーションハードウェアへの多角化を実現しています。CMOS-MEMSロードマップの融合に資金を投じられないサプライヤーは、低マージン層への降格または市場退出のリスクにさらされています。
ライトセンサー業界のリーダー企業
ams-OSRAM AG
STMicroelectronics N.V.
Broadcom Inc.
Vishay Intertechnology Inc.
Sharp Corporation
- *免責事項:主要選手の並び順不同
光センサー市場
- ams-OSRAM AG
- Sharp Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Vishay Intertechnology Inc.
- Analog Devices Inc. (Maxim Integrated)
- Apple Inc.
- Elan Microelectronics Corp.
- Everlight Electronics Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sitronix Technology Corporation
- ROHM Co., Ltd.
- Texas Instruments Incorporated
- onsemi Corporation
- Sony Semiconductor Solutions Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Alps Alpine Co., Ltd.
- Lite-On Technology Corporation
- Melexis NV
- TE Connectivity Ltd.
- Partron Co., Ltd.
- Himax Technologies, Inc.
- Hella GmbH and Co. KGaA
- Murata Manufacturing Co., Ltd.

市場機会と将来展望
自動車および産業機械の知覚は、差別化された光センサーにとって最も明確な未開拓領域であり、適格性、低照度精度、システムレベルの統合(深度とビジョン)が、スマートフォン向けの汎用環境光センサーよりも高いASPを支えている。常時オンの知覚への移行は、需要をグローバルシャッター式イメージセンサーおよびエッジインテリジェンスパイプラインに供給可能なToF/SPADベースの深度検知へと移している。サプライヤーの戦略は、単体のフォトダイオード販売よりも、検知と処理対応出力を組み合わせることを重視する傾向を強めている。
能力拡大やエコシステムの動きも、投資が集中する場所を示している。Tower Semiconductorは2026年3月、日本にある300mmのFab 7施設を完全所有とする計画を発表し、日本経済産業省(METI)からの補助金承認を条件にフォトニクス生産能力を4倍に増強することを目指している。これは、フォトニクス統合デバイスにおける300mm製造の役割を一層強めるものである。製品面では、STMicroelectronicsが30億個以上のToFセンサーの出荷を公表し、産業自動化とエッジインテリジェンス向けの統合検知システムを重視しており、ロボット、工場検査、スマートインフラ向けに標準化されスケーラブルな深度およびビジョンの基盤部品を求めるモジュールサプライヤーやOEMにとって機会を拡大している。
Recent Industry Developments in 光センサー市場
- 2026年7月:Infineon Technologiesは、ams OSRAMの非光学アナログ/ミックスドシグナルセンサー事業を5億7,000万ユーロの現金で買収を完了した。この取引により、Infineonの自動車および産業用途向けセンサーの幅が拡大する。この規模のポートフォリオ再構築は、検知機能をデュアルソース化するOEMにとって長期的な供給整合性と設計導入計画に影響を及ぼす可能性がある。
- 2025年8月:TriEyeはLITEONと提携し、自動車、ロボティクス、産業検査向けにVCSEL駆動SWIR検知ソリューションを開発することとした。これにより、VCSELとSWIR機能を大規模に統合できるようになる。この提携はフォトニクスおよびモジュールのエコシステムを強化し、マルチモーダル検知パッケージの市場投入をより迅速にする。また、自動車、産業検査、ロボティクス分野におけるVCSEL-SWIR組み合わせの対象市場を拡大する。
- 2024年4月:IECはIEC 62386-304:2017+AMD1:2024を発行し、DALI規格を更新して光センサーの入力要件を規定し、相互運用可能なスマート照明エコシステムを支援した。この更新はベンダー間の互換性を改善し、商業施設におけるセンサー対応照明制御の広範な導入を支援する。また、照明用途におけるセンサー性能を評価するための共通基盤をシステム設計者に提供する。


光センサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場とは、光レベル、色、または近接信号を検知し、それらを電気出力に変換して電子機器、車両、産業システムで使用するための光センサーデバイスから生じる収益を指す。
対象範囲の除外事項:照明器具、カメラおよび完全なイメージングモジュール、単独の制御ソフトウェア(センサーデバイスに付帯している場合を除く)は除外する。
セグメンテーション概要
- 機能別
- 環境光センサー
- 近接センサー
- RGBカラーセンサー
- ジェスチャー認識センサー
- UVライトセンサー
- 赤外線ライトセンサー
- マルチスペクトルおよびスペクトルセンサー
- 出力別
- デジタル出力
- アナログ出力
- 技術別
- CMOS統合
- CCD/フォトIC
- フォトダイオードおよびフォトトランジスタ
- MEMSベース技術
- スペクトル別
- 可視光(390〜700 nm)
- 赤外線(700 nm超)
- 紫外線(390 nm未満)
- 統合レベル別
- スタンドアロン・ディスクリートセンサー
- 統合コンボセンサーおよびモジュール
- 最終用途産業別
- 民生用電子機器
- 自動車・輸送
- 産業オートメーションおよびロボティクス
- スマートホームおよびビルオートメーション
- ヘルスケアおよび医療機器
- 農業および環境モニタリング
- 航空宇宙・防衛
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド)
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN(シンガポール、マレーシア、タイ、インドネシア、フィリピン、ベトナム)
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、価格設定や採用に関する仮定を設定する前に、光センサーの需要要因と供給実態に関するクリーンなファクトベースを構築することから始まった。出荷動向やエンドマーケットの方向性を把握するため、主に米国国際貿易委員会の貿易データ、UN Comtrade、OECDのマクロ指標、主要な電子機器製造国の税関・統計ポータルなどの公的資料を使用した。
技術的背景や用途動向を確認するため、IEEEやその他の査読済みジャーナルによるセンサー性能・設計動向に関する情報、イノベーションの強度を示すWIPOの特許公開情報、自動車・産業用検知に影響する規制・安全性に関する参考資料も参照した。企業の年次報告書、投資家向け説明資料、信頼できる報道機関の情報を用いて、製品構成に関する記述や生産能力拡大に関するコメントを相互確認した。必要に応じて、企業財務および特許情報の有料サブスクリプションを選択的に利用し、情報の空白を補った。これらの資料は例示であり、仮定の検証と明確化のために多数の追加的な公的資料を参照した。
一次インタビューおよび調査
一次インタビューおよび調査は、環境光、近接、色検知が主要デバイスにどの程度速く組み込まれているか、また統合レベルや出力タイプによって価格がどのように変化するかを検証するために実施した。APAC、EMEA、アメリカ大陸の部品供給業者、モジュールインテグレーター、OEMエンジニア、販売業者と対話を行い、地域ごとの製造計画や用途構成をデスクリサーチによる需要シグナルと整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):12% | APAC:49% |
| ミッドティア:48% | 機能/部門リーダー:40% | EMEA:33% |
| 中小企業:21% | マネージャー:48% | アメリカ大陸:18% |
市場規模算定と予測
規模算定は、対象となる電子機器および自動車の需要プールから出発し、採用率、デバイス当たりの平均センサー数、出力タイプ別のASPラダーを適用してセンサー価値を再構築するトップダウン手法を用いた。総計は、サンプル調査したサプライヤーの収益、チャネル調査、ASP×数量の計算を用いた選択的なボトムアップ近似によって裏付けられ、方向性を検証し、異常値を調整した。
主要なモデル入力には、スマートフォンおよびウェアラブルの出荷動向、車両生産およびADASの浸透率、産業オートメーションの投資サイクル、アナログとデジタル出力の構成変化、そしてセンサーが多機能パッケージに統合される際の典型的なASP低下が含まれる。直接的な数量シグナルが不十分な場合は、エンドデバイス出荷などの代理指標を使用し、インタビューで確認された慎重な設計導入の増加曲線を適用してギャップに対処した。予測にあたっては、軽度の多変量分析を組み込んだシナリオ分析を用い、エンドデバイスの単位成長や統合によるASP変化などの変数にストレスを与え、その後専門家の合意に整合させて将来見通しを確定した。
データ検証と更新サイクル
算出結果は、需要側の出荷指標、供給側の生産能力または収益シグナル、価格および構成に関するインタビューでのフィードバックという少なくとも3つの観点からの三角検証を通じて確認された。差異は調査され、モデルがデバイス当たり非現実的なセンサー搭載数を示す場合や、市場動向と一致しない価格曲線を示す場合には、仮定を見直した。
最終確定の前に、この作業は段階的なアナリストレビューを経て、新たな矛盾が生じた場合には回答者への選択的な再確認が行われる。本レポートは年次で更新され、エンドマーケットの急激な減速や大きな技術転換などの重大な出来事が発生した場合には、中間更新が行われる。提供直前には最終確認が行われ、クライアントには最新の見解が届けられる。
Mordor Intelligenceの光センサー市場規模と他の公表推定値との比較
公表されている光センサーの市場規模は、類似のデバイスクラスを対象としていても大きく異なる場合がある。これは主に、対象範囲の線引きと価格設定の論理が異なる設定になっているためである。この表はこの差異を示しており、基準年の選択、通貨換算のタイミング、統合トレンドを価格希薄化として扱うか価値拡大として扱うかによっても影響を受けている。
主な差異は通常、近接および身振り検知が光センサーの一部として数えられるかどうか、バンドル型センサーモジュールがどのように扱われるか、デジタル統合が進むにつれてASP低下がどの速さで適用されるかから生じる。ベンチマーク表は、一部の資料で2026年の値が低くなることを示しており、Mordor Intelligenceのモデルでは、対象範囲に記載された光検知デバイスおよび関連機能のみを数え、バンドル型カメラモジュールと照明ハードウェアは対象外としており、これによりより広範なオプトエレクトロニクス集計に比べて収益プールが狭くなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.39 B (2026) | |
| グローバルコンサルティング会社A | USD 5.44 B (2026) | より広範なデバイス解釈を採用しており、より高い混合ASPを持つ隣接する近接および身振りモジュールを組み込む可能性があり、統合が価格圧縮よりも価値を高めるという仮定に基づく、より速い成長経路を適用している。 |
| 業界出版社B | USD 5.86 B (2026) | 消費者向けおよび自動車向けバンドルにわたる、より広い用途およびモジュール範囲に依拠しており、センサー単体の収益と多部品組立品との明確な区別が少なく、これが2026年の総額を膨らませる傾向がある。 |
3つの数値を比較すると、その差異は主にセンサーとして数えられるものと、より大きなモジュールとして数えられるものの違い、そしてデバイスの規模拡大に伴うASP低下のペースの違いによってもたらされている。観測可能な出荷指標とインタビューで確認された価格の段階に入力データを結び付けることで、公的データが不均一であっても、このモデルは透明性と再現性を維持している。


レポートで回答される主要な質問
2031年のライトセンサー市場の予測規模はどのくらいですか?
ライトセンサー市場は2031年までに60億8,000万米ドルに達し、CAGR 6.75%で拡大する予測です。
現在、ライトセンサー市場をリードしている地域はどこですか?
アジア太平洋がスマートフォン製造と半導体製造能力に牽引され、売上高シェア40.10%でトップを占めています。
自動車用途が民生用電子機器より速く成長しているのはなぜですか?
適応型照明とADAS機能に関する規制義務により、自動車メーカーはより多くの光学検出器を統合せざるを得なくなっており、2031年にかけて自動車センサーのCAGRは11.80%となっています。
MEMS技術は将来の成長にどのような影響を与えますか?
CAGR 11.10%で成長するMEMSセンサーは、単一ダイ上に機械的構造とフォトダイオードを組み合わせることで、ウェアラブルおよびARの超コンパクトモジュールを実現します。
ライトセンサー市場のリーディングカンパニーはどこですか?
ams-OSRAM、Sony Semiconductor Solutions、STMicroelectronicsは、垂直統合、独自IP、政府支援の拡張プロジェクトを背景にフロントランナーです。
市場拡大を抑制する可能性のある要因は何ですか?
低コスト中国ベンダーによる価格侵食、暗環境でのフォトダイオード非線形性、欧州におけるジェスチャーコントロールスペクトルの規制遅延が主な逆風です。
最終更新日:



