
イメージセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 33.12 十億米ドル |
| 市場規模 (2031) | 45.54 十億米ドル |
| 成長率 (2026 - 2031) | 6.58 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイメージセンサー市場分析
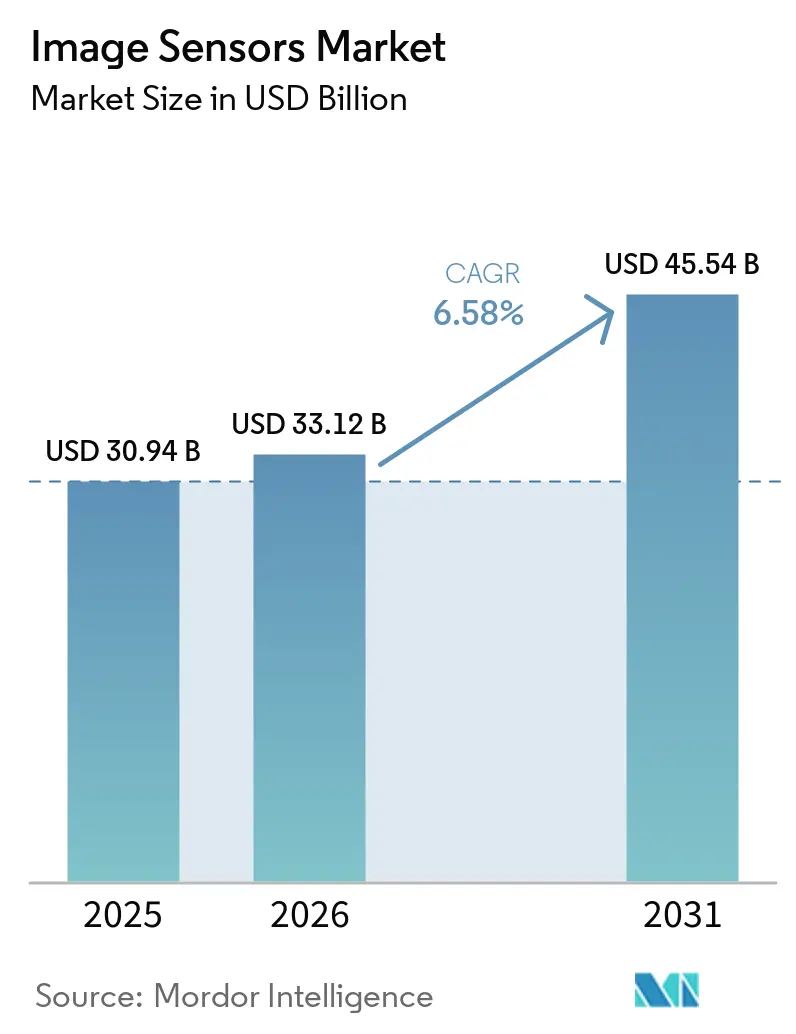
イメージセンサー市場規模は、2025年の309億4,000万ドルから2026年には331億2,000万ドルに拡大し、2026年〜2031年にかけて年平均成長率(CAGR)6.58%で成長して2031年には455億4,000万ドルに達する見込みです。10年前、同セクターはほぼすべての数量増加をスマートフォンに依存していましたが、2026年のプロファイルは自動車安全、エッジAIビジョン、精密農業、産業品質管理需要のバランスの取れた組み合わせを示しています。自動車OEM(相手先ブランド製造業者)は車両1台あたりのカメラ数を倍増させており、エッジデバイスは推論処理を路側に押し出し、短波赤外線(SWIR)技術は食品・製薬・半導体における水分および汚染物質の検出を可能にしています。同時に、300mmの相補型金属酸化膜半導体(CMOS)ウェーハに関するファウンドリの制約が平均販売価格を押し上げ、スマートフォンの出荷台数が横ばいになる中でもマージンを保護しています。ソニー、サムスン、OmniVisionは積層型裏面照射(BSI)アーキテクチャとAIコプロセッサによってシェアを守り、GalaxyCoreやSmartSensなどの中国勢は中位価格帯の監視カメラおよびバックビュー市場を争っています。
主要レポートのポイント
- 処理技術別では、裏面照射型アーキテクチャが2025年の収益の44.68%を占め、積層BSIバリアントは2031年にかけて7.34%の成長率で拡大しています。
- シャッタータイプ別では、ローリングシャッターセンサーが2025年の出荷台数の76.72%を占め、レベル3およびレベル4の自動運転プログラムの拡大に伴い、グローバルシャッター設計が7.51%の成長率で拡大しています。
- スペクトル別では、可視光RGBデバイスが2025年に68.19%のシェアを保持し、精密農業および産業品質管理の導入を背景にSWIRセンサーが7.59%の成長率で拡大しています。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年の収益の42.29%を占めましたが、安全規制と高いドライバーモニタリング普及率の拡大により車両1台あたりのカメラ数が増加する中、自動車用途が7.39%の成長率で拡大しています。
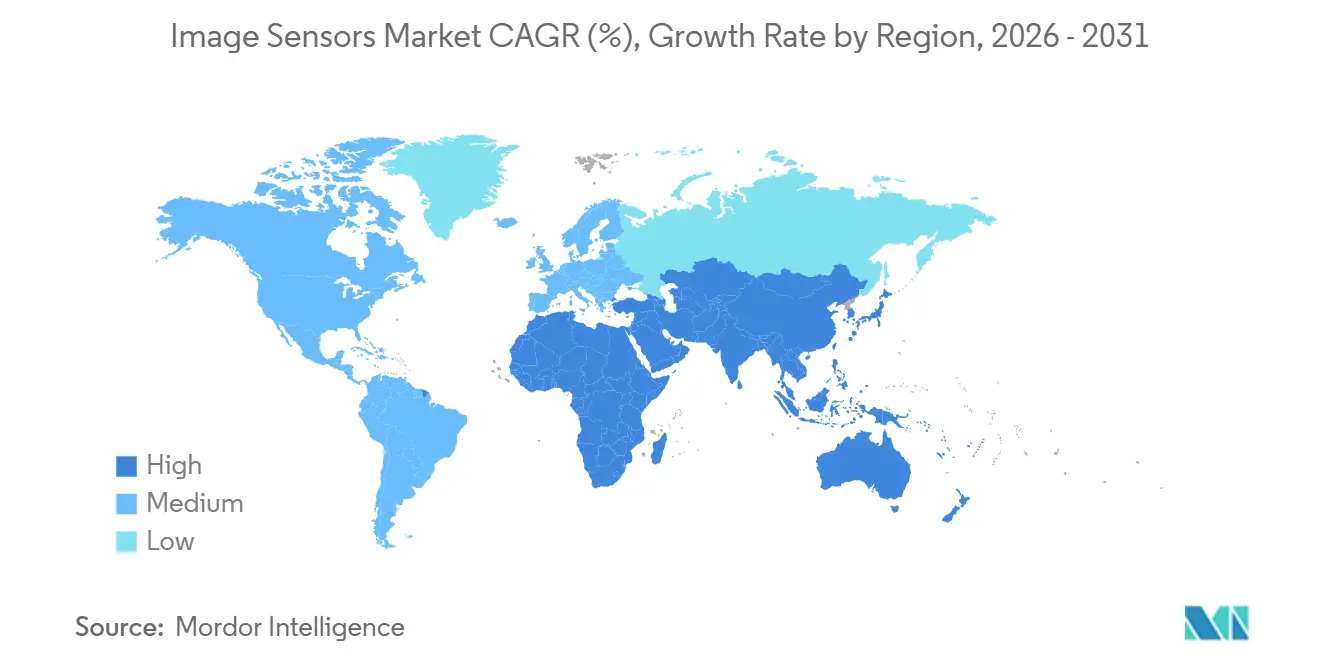
- 地域別では、アジア太平洋地域が2025年の収益の44.21%をリードし、同地域は2031年にかけてCAGR 7.65%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンのマルチカメラ普及によるCMOS需要の拡大 | +1.20% | アジア太平洋地域が中心、北米・欧州への波及 | 中期(2〜4年) |
| 自動車グレードのグローバルシャッターセンサーによるレベル3以上のADAS実現 | +1.40% | 欧州・北米がリード、アジア太平洋地域が拡大中 | 長期(4年以上) |
| エッジAIビジョンモジュールによるスマートシティ投資の促進 | +0.90% | アジア太平洋地域および中東、欧州での選択的パイロット | 中期(2〜4年) |
| SWIRセンサーの精密農業および産業品質管理への浸透 | +0.70% | 北米・欧州の農業、アジア太平洋地域の製造品質管理 | 長期(4年以上) |
| 3D/イベントベースセンサーによる次世代AR/VRウェアラブルの推進 | +0.60% | 北米・アジア太平洋地域のコンシューマー市場 | 長期(4年以上) |
| 政府の安全規制による車内DMS(ドライバーモニタリングシステム)カメラの普及促進 | +0.80% | 欧州が規制をリード、中国は商用車への義務化、北米は任意 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォンのマルチカメラ普及によるCMOS需要の拡大
世界のハンドセットベンダーは2025年に3つ以上のリアカメラを搭載したスマートフォンを12億台出荷し、前年比26%増となりました。これは、かつてフラッグシップモデル専用だった超広角・望遠モジュールが中位価格帯モデルに採用されたためです。[1] 競争圧力により部品表(BOM)コストが圧縮され、センサーサプライヤーは大量生産全体にわたってR&Dを分散させながら、平均販売価格の低下を余儀なくされています。自社ウェーハ生産能力と画像信号プロセッサ(ISP)コアを持つソニーやサムスンのような垂直統合型プレーヤーは、収益性を維持できる立場にあります。コンピュテーショナルフォトグラフィーはさらに光学系からピクセルへと価値をシフトさせており、Apple Deep FusionやGoogle Night Sightのようなアルゴリズムは高ダイナミックレンジと低読み出しノイズに依存しており、120dBのダイナミックレンジを実現するオンチップ14ビットコンバーターを搭載した積層BSIチップに高いプレミアムをもたらしています。
自動車グレードのグローバルシャッターセンサーによるレベル3以上のADAS実現
車両が時速100kmを超えて走行する場合、ローリングシャッターのアーティファクトは許容できなくなるため、OEMは前方向きおよびサラウンドビューカメラにグローバルシャッターCMOSへの切り替えを進めています。メルセデス・ベンツは2024年にドイツおよびカリフォルニアで8台のグローバルシャッターデバイスを使用したドライブパイロットレベル3の認証を取得しました。ON SemiconductorのHyperluxプラットフォームは3µmピクセルと140dBのダイナミックレンジを統合し、高コントラストシーンでの細部を保持します。[2] Euro NCAPの2025年テストプロトコルは事実上すべてのモデルに歩行者検知カメラを要求しており、グローバルシャッターの普及を加速させています。[3]
エッジAIビジョンモジュールによるスマートシティ投資の促進
地方自治体は2025年に4,500万台のエッジAIカメラを導入し、クラウドパイプラインと比較して帯域幅を80%削減するためにイメージセンサーの隣にニューラル処理を組み込みました。ドバイの地下鉄ネットワークはこのようなユニットを12,000台設置し、95%の群衆密度精度と迅速な投資回収を達成しました。[4] ハードウェア要件は2W未満の低遅延ローリングシャッターモジュールへとシフトしており、QualcommおよびNVIDIAのエッジチップセットと組み合わせた高感度8MPセンサーへの需要を刺激しています。
SWIRセンサーの精密農業および産業品質管理への浸透
インジウムガリウムヒ素SWIRセンサーは1,000〜2,500nmでの撮像により非破壊品質検査を可能にします。ジョン・ディアはX9コンバインにSWIRカメラを統合し、リアルタイムの穀物品質フィードバックを実現しました。台湾積体電路製造(TSMC)は5nmロジックにおいてSWIRウェーハ検査によりダイレベルの欠陥逃れを40%削減しました。カメラ価格が5,000ドルを超えるにもかかわらず、インサイトあたりのコストは高付加価値作物や先進パッケージングラインへの導入に有利です。MITにおけるシリコン互換コロイド量子ドット研究は、2028年以降に500ドル未満のモジュールを実現する可能性を示しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 300mm CISウェーハ生産能力のボトルネックによる価格変動 | -0.60% | グローバル、アジア太平洋地域のファウンドリハブで深刻 | 短期(2年以内) |
| 1µm未満ピクセルにおける熱雑音の限界による解像度競争の阻害 | -0.40% | グローバル、プレミアムスマートフォンおよび自動車セグメントに影響 | 中期(2〜4年) |
| 先進撮像チップへの輸出規制による中国OEMへの影響 | -0.50% | 中国国内市場、東南アジアへの波及 | 中期(2〜4年) |
| SWIRセンサーの高い統合コストによるコンシューマー普及の遅延 | -0.30% | 北米・欧州の農業、アジア太平洋地域の産業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
300mm CISウェーハ生産能力のボトルネックによる価格変動
イメージセンサーは2025年に月間18万枚の300mmウェーハ投入量を消費しましたが、需要は供給を8%上回り、2025年初頭に自動車グレードセンサーの価格が12%上昇しました。ソニーは熊本工場を月間4万枚のウェーハ増産するためにJPY 2,000億(USD 13億4,000万)を投資しましたが、追加生産能力は2026年後半にしか稼働しません。長期契約を持たないファブレスベンダーは16週間のリードタイムとマージン圧力に直面しています。
1µm未満ピクセルにおける熱雑音の限界による解像度競争の阻害
1µm未満のピクセルピッチは熱雑音を2倍にし、低照度性能を低下させます。サムスンの0.56µm ISOCELL HP3は室内での許容可能な撮影のために16対1のピクセルビニングを必要とし、実効解像度を12.5MPに低下させます。マルチフレームノイズリダクションは部分的に補償しますが、オンチップメモリコストを最大25%増加させます。自動車向けISO 26262規格は40dBのSNRを要求しており、1µm未満のピクセルはフレームレートを犠牲にしなければこの基準を満たすことができません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
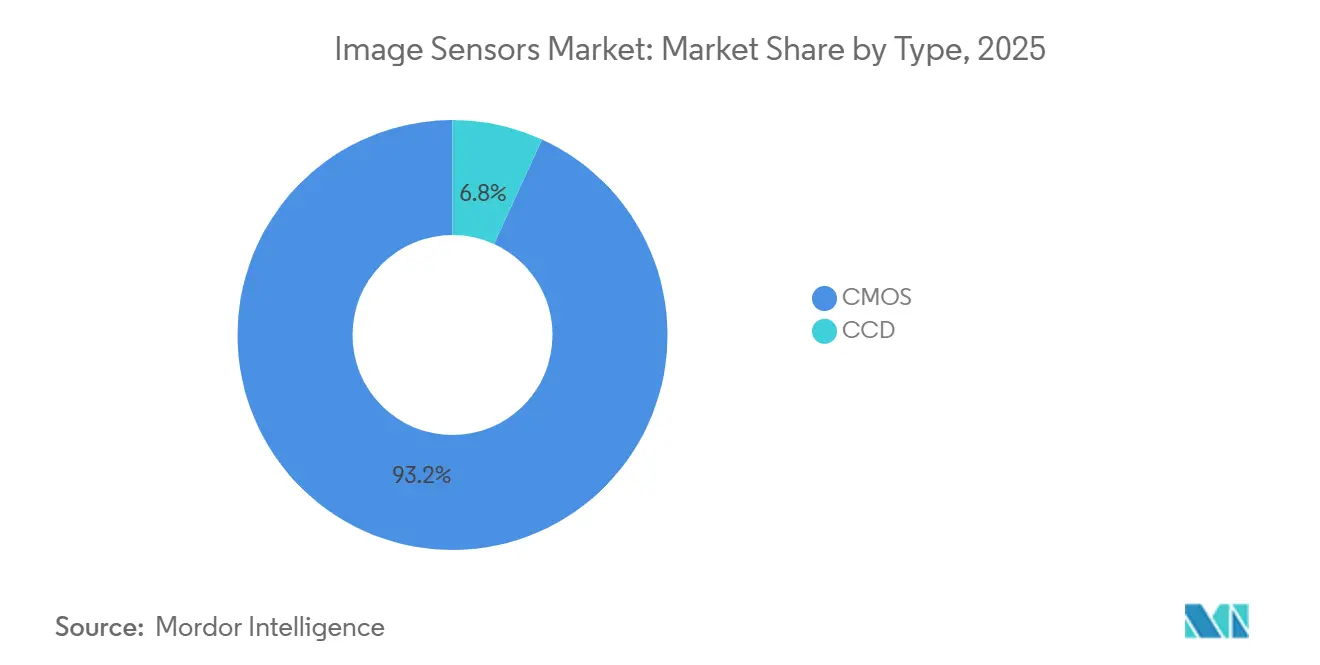
CMOSの優位性が数量成長を支えるCMOSイメージセンサーは2025年の売上高の93.17%を占め、この圧倒的な存在感がスケールメリットを確立し、電荷結合素子(CCD)に対するイメージセンサー市場シェアの優位性を支えている。CMOSは読み出し回路、アナログ-デジタルコンバーター、さらにはニューラルアクセラレーターまでを同一ダイ上に統合することで、組み立てコストを30%削減し、消費電力を500 mW以下に抑えている。CCDは天文学、病理学、医療用内視鏡の分野で6.83%のシェアを維持しており、サブ電子読み出しノイズの低さがフレームレートの遅さを補っている。ソニーのIMX661に代表されるサイエンティフィックCMOSは、現在95%の量子効率と0.3 e-以下の読み出しノイズを実現しており、CCDのニッチ領域を侵食しつつある。SWIR CMOSは現時点では小規模なサブセットに留まるが、産業・農業用途がシリコンCCDからインジウム-ガリウム-ヒ素フォトダイオードへ移行するにつれ、年率7.11%で拡大している。
CCDは、暗電流を最小限に抑えながら10時間の積分露光を必要とする深宇宙観測所において依然として主力ツールである。医療画像分野の企業は、色再現性の高い組織識別のためにCCDの均一性を重視している。しかし、科学機器向けイメージセンサー市場規模が0.5 e-以下のノイズを持つ積層型BSI CMOSへとシフトするにつれ、CCDの出荷量は縮小すると予測される。ニッチサプライヤーはカスタム生産で生き残るものの、主流のハンドセット、自動車、ビジョンシステムの購買者は先進的なCMOSサプライチェーンへの集約を進めるだろう。
処理技術別:
積層アーキテクチャが統合を再定義裏面照射型技術は2025年の収益の44.68%を占めました。しかし、ベンダーがフォトダイオードの下にDRAM(ダイナミックランダムアクセスメモリ)とAIコアを組み込み、センサーを超低遅延プロセッサに変換するにつれて、積層BSIは7.34%の成長率で拡大しています。ソニーのIMX989は45nmピクセルアレイを28nmロジックダイの上に積層し、画像表示遅延を50msから5msに短縮し、14ビットHDRキャプチャを実現します。表面照射型CMOSは、15%の部品表コスト削減が40%の感度ペナルティを上回る価格敏感なバックビューカメラに引き続き使用されています。
ヘテロジニアス統合が成熟するにつれて、積層BSIに関連するイメージセンサー市場規模は拡大し続けるでしょう。キヤノンの室温表面活性化接合はBSI歩留まりを12ポイント向上させながら自動車の欠陥閾値を満たします。シリコン貫通ビア形成はプロセスステップを追加し8%のコスト増をもたらしますが、OEMは10mm角モジュール内で提供されるマルチ露光HDR、フレームごとのAI推論、レンズ収差補正のためにプレミアムを受け入れています。
シャッタータイプ別:
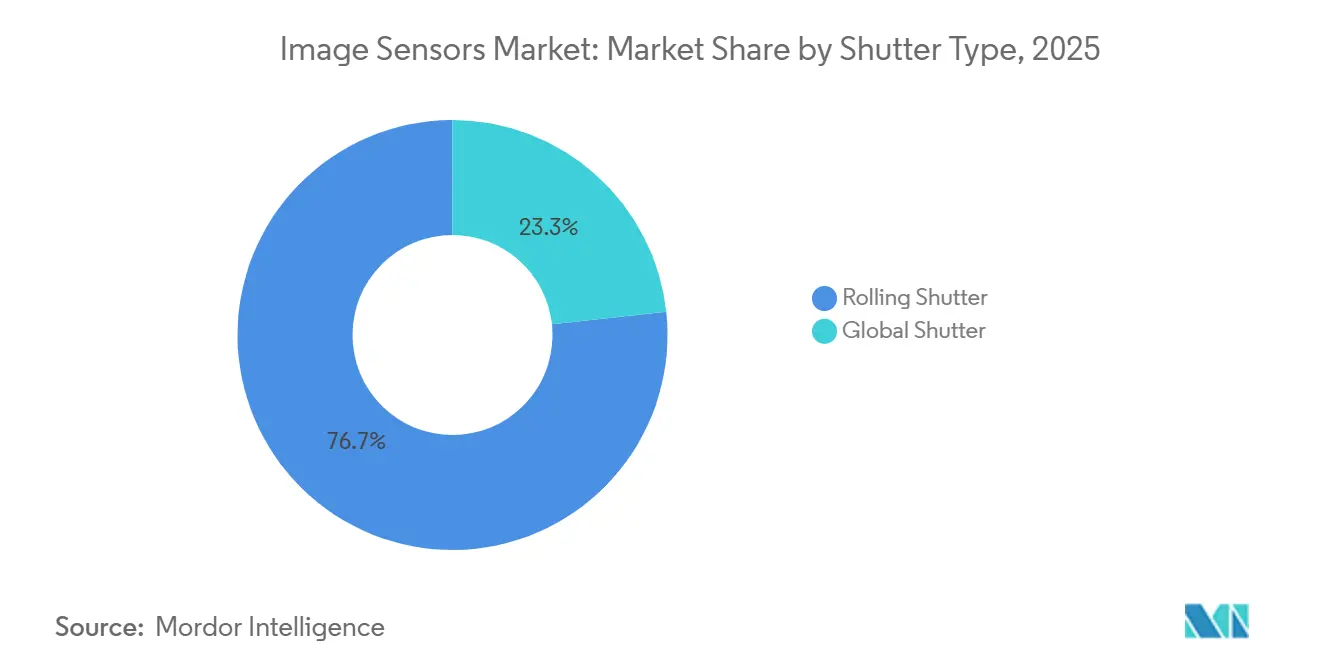
グローバルアーキテクチャが自動車分野での牽引力を獲得ローリングシャッターは2025年に出荷台数の76.72%を占め、シーンの動きが適度であるかソフトウェアで補正されるスマートフォン、セキュリティカメラ、ウェブカメラの需要を満たしています。しかし、レベル3およびレベル4の自動運転導入に牽引され、グローバルシャッターのイメージセンサー市場シェアは上昇しています。自動車サプライヤーは30%の感度損失と引き換えに、60fpsでのアーティファクトフリーな8MPキャプチャを選択しています。産業用ロボティクス、ドローン写真測量、高速コンベア検査も同様に、幾何学的歪みを避けるためにグローバルシャッターに依存しています。
エンジニアが埋め込みフォトダイオードとピクセル内相関二重サンプリングを採用するにつれて、フィルファクターのペナルティは緩和されています。これらの進歩により量子効率が10ポイント回復し、ダイサイズを大幅に拡大することなくグローバルシャッターの採用が促進されます。ローリングシャッターは静的シーンおよびコスト重視の用途で主流を維持しますが、規制および機能安全規則が2031年までグローバルシャッター需要を保証します。
スペクトル別:
SWIRが可視光優位を超えて拡大可視光RGBセンサーは2025年の収益の68.19%を占めました。近赤外線(NIR)はすでに顔認識とタイムオブフライト深度モジュールに主流化されています。短波赤外線は次の段階にあり、精密農業、シリコンウェーハ検査、製薬錠剤分析に牽引されてCAGR 7.59%で成長しています。高い統合コストが依然として障壁ですが、MITのコロイド量子ドットの突破口は2028年までに500ドル未満のSWIRモジュールを示唆しています。
シリコン互換製造は、水分識別が廃棄物を削減する食品選別やプラスチックリサイクルにおける大量導入を可能にするでしょう。それまでの間、可視光とNIRはスマートフォンとセキュリティシステムで引き続き主流を占め、X線と紫外線は厳格な規制および材料上の制約から医療および半導体リソグラフィーにおいて5%未満のシェアを維持します。
解像度別:
メガピクセルの増加がコンピュテーショナルの限界に直面4〜12MPバンドは2025年に38.11%のシェアを保持し、主流のハンドセットと1080pビデオの詳細とデータ量のバランスを取っています。しかし、コンピュテーショナルフォトグラフィーが8Kビデオとロスレスズームのために複数の短時間露光を積み重ねるにつれて、25MP以上のセンサーは年率7.61%で成長しています。それでも、回折と熱雑音が限界を課しており、0.56µmピクセルは単位時間あたりに集めるフォトン数が少なく、低照度条件下では大量のピクセルビニングを強いられます。
プロフェッショナルの撮影者や自動車ビジョンチームは、見出しのピクセル数よりもダイナミックレンジと低読み出しノイズをますます重視しています。15ストップのレンジを持つキヤノンの45MP EOS R5 Mark IIはこの傾向を示しています。MobileyeとTier 1サプライヤーは前方向きカメラに8MPを採用し、100mの歩行者検知を満たしながら帯域幅を1GB/s未満に抑えています。50MPを超える超高解像度チップは、熱ペナルティなしに3〜5µmピクセルをホストできる大型ダイエリアを持つ中判航空撮像に留まるでしょう。
エンドユーザー産業別:
自動車がコンシューマーエレクトロニクスを上回る成長コンシューマーエレクトロニクスは2025年の収益の42.29%を提供しましたが、スマートフォンの買い替えサイクルが3年を超えて長期化するにつれて成長が鈍化しています。2031年にかけてCAGR 7.39%で拡大する自動車は、カメラ数が2024年の6台から2030年には車両1台あたり12台に増加する見込みとして、最も成長の速い垂直市場です。産業用ロボット、ビンピッキングシステム、エッジAI監視が次の成長ブロックを形成しています。
ヘルスケアおよびライフサイエンスは外科内視鏡とデジタル病理学にIEC 60601準拠センサーを採用し、航空宇宙は衛星向けに放射線硬化型検出器に依存しています。スマートシティと精密農業のイニシアチブは交通最適化と干ばつ緩和のためにSWIRおよびNIR撮像を活用しています。収益構成のシフトは明確です。高付加価値の自動車・産業用ユニットは現在、スマートフォンの3%に対してシステムコストの最大12%を占めています。
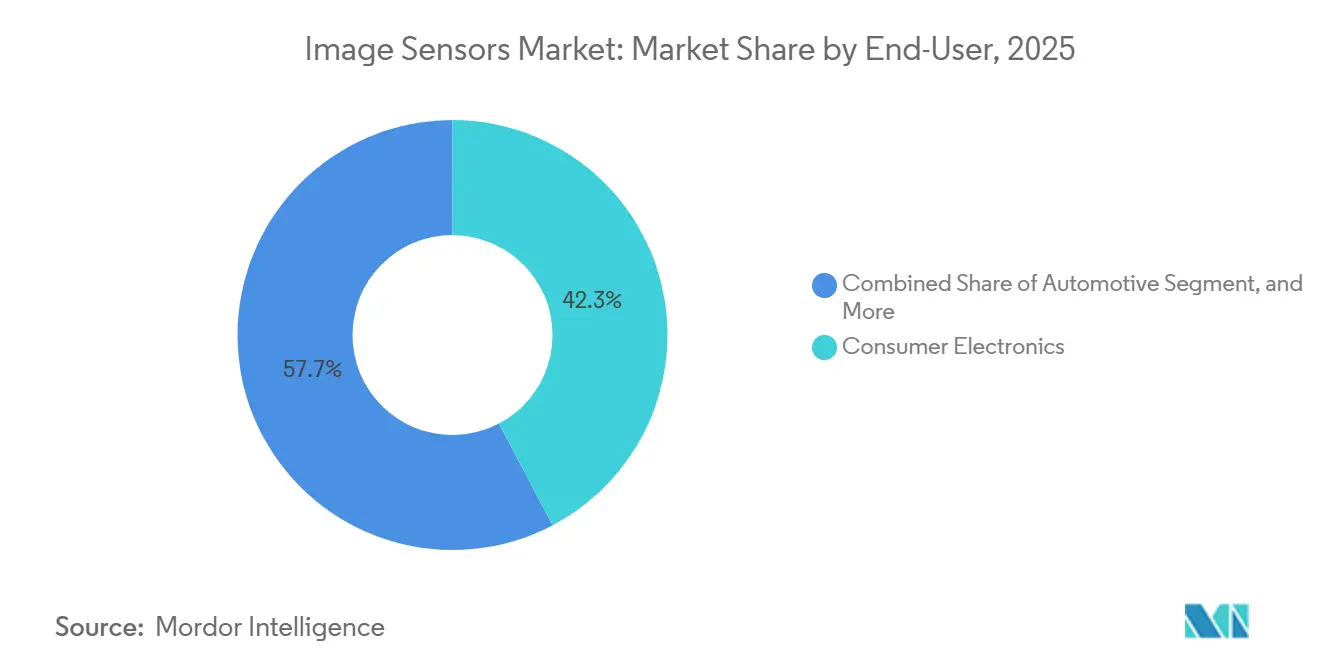
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域イメージセンサー市場
アジア太平洋地域は2025年の収益の44.21%を占め、2031年までに年平均成長率7.65%で成長する見込みです。中国はスマートフォンの68%、防犯カメラの52%を組み立てており、輸出規制の逆風にもかかわらず、地元センサー企業にホームアドバンテージをたらしています。日本のSony Group Corp.とCanon Inc.は、積層型BSIおよび科学用CMOSにおけるグローバルプレミアム収益の半分を維持し、韓国のSamsung Electronics Co., Ltd.はLPDDR5メモリスタッキングを活用して8K録画の限界を突破しました。
欧州および北米イメージセンサー市場
欧州および北米は収益の38%を占めました。2024年7月に施行された欧州連合の一般安全規則により、自動緊急ブレーキおよび車線維持支援システムが義務付けられ、カメラ搭載量が増加しています。STMicroelectronics N.V.とams OSRAM AGは、-40°Cから+105°Cで動作するAEC-Q100センサーを供給しており、欧州における防御的フランチャイズの基盤を確立しています。北米では、テスラの12カメラ搭載フル自動運転スイートとAmazonの5万台のビジョンガイドロボットの間で成長の勢いが分かれています。
中東・アフリカおよび南米イメージセンサー市場
中東、アフリカ、南米が残り18%を占めました。ドバイ、リヤド、ドーハではスマートシティ向けエッジビジョンが展開され、サウジアラビアのNEOMは3億米ドル相当の10万台のAIカラを発注しました。南アフリカの鉱山では自律走行ダンプトラックにサーマルイメージャーが導入され、ブラジルのアグリビジネスではSWIR対応の灌漑システムの試験が行われました。インフラの制約や外国為替の変動性が急速な普及を抑制していますが、プロジェクトベースの急増により局所的な需要ピークが生じています。
規制環境
AI対応カメラや先進的な半導体を取り巻く政策・規格の動向は、性能、セキュリティ、貿易コンプライアンスの要件を厳格化し、それが画像センサーの選定やサプライチェーンにも影響を及ぼしている。欧州連合では、AI法の枠組み(2024年施行、段階的適用)が、視覚エンドポイントに組み込まれたAIシステムのリスク管理方法を規定しており、また2026年に注目されたETSI EN 303 645の改訂により、カメラを組み込むことが増えているコネクテッド民生機器やIoT機器に対するサイバーセキュリティ志向のコンプライアンス基準が追加された。
米国では、貿易・輸出管理の運用が、一部の高性能半導体やイメージングサブシステムに直接的なコストとライセンス上の摩擦をもたらしている。2026年1月の通商法232条に基づく布告では、特定の半導体カテゴリーおよび派生製品に対して25%の従価関税が導入され、BISは輸出管理規則(EAR)に基づき、規制対象の熱画像技術に対する取締りを継続している。これにより、防衛関連およびクロスボーダーの流通経路で販売されるセンサーモジュールについて、分類、ライセンス取得、再輸出コンプライアンスの必要性が一層強まっている。
競合環境
ソニー、サムスン、OmniVisionは2025年の収益の約65%を支配し、イメージセンサー市場に適度に集中したプロファイルを与えています。ソニーは積層BSIとARヘッドセット向けの独自イベントベースコアを組み合わせることで40%のリードを保持しています。サムスンはセンサーの下にLPDDR5 DRAMを統合し、スロットリングなしにExynos搭載スマートフォンで8K 60fpsビデオを実現しています。OmniVisionは1µmピクセルとAEC-Q100認定を通じてコスト敏感な自動車バックビューニッチをカバーしています。
中国の挑戦者GalaxyCoreとSmartSensは2025年にセキュリティカメラとバックビューの設計採用を通じて合算15%のシェアを獲得しましたが、0.7µm未満の大量生産を妨げる先進リソグラフィーの制限に直面しています。専門サプライヤーはホワイトスペースの機会を狙っています。Propheseeはデータを90%削減するイベント駆動型ビジョンを商業化するために5,400万ドルを調達し、Teledyne FLIRはSWIRおよび長波赤外線産業検査で主導的地位を占めています。キヤノンは140dBのダイナミックレンジをサポートするデュアルゲインアーキテクチャに関して127件の特許を申請しており、競争の焦点がメガピクセルからシステムインパッケージ統合へとシフトしていることを示しています。
戦略的な戦場は現在、ヘテロジニアス統合を中心に展開しています。勝利するベンダーは10mmモジュール内に高速DRAM、AI推論コア、電源管理ICを共同パッケージ化し、遅延を削減してリアルタイム分析を可能にするでしょう。ファウンドリへのアクセス、パッケージング歩留まり、IPポートフォリオが生のピクセル数よりもシェアの変動を決定するでしょう。
イメージセンサー業界リーダー
-
Sony Group Corp.
-
Samsung Electronics Co., Ltd.
-
OmniVision Technologies, Inc.
-
STMicroelectronics N.V.
-
ON Semiconductor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
イメージセンサー市場 このレポートでカバーされる企業
- Sony Group Corp.
- Samsung Electronics Co., Ltd.
- OmniVision Technologies, Inc.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Canon Inc.
- Panasonic Holdings Corporation
- Teledyne DALSA Inc.
- ams OSRAM AG
- SK hynix Inc.
- GalaxyCore Inc.
- Hamamatsu Photonics K.K.
- SmartSens Technology
- PixArt Imaging Inc.
- Himax Technologies, Inc.
- Tower Semiconductor Ltd.
- Teledyne e2v
- Gpixel Inc.
- Forza Silicon Corp.
- Toshiba Electronic Devices and Storage Corp.
- Pyxalis S.A.
市場機会と将来展望
需要がコモディティ化した画素数競争からアプリケーション特化型の性能へと移行する中で、2つのホワイトスペース領域が拡大している。(1) ロジックとDRAMを共パッケージ化した積層型BSIセンサーで、スマートシティ展開や工業品質検査に用いられるエッジAIカメラ向けにHDR、低遅延キャプチャ、センサー上前処理を推進するもの、(2) より高速なADASの認識に対する機能安全要件に適合する車載グレードのグローバルシャッターおよび高ダイナミックレンジセンサーである。市場はすでにこの統合方向への引き込みを示しており、2025年には自治体によるエッジAIカメラの導入が進み、また自動車向けプログラムでは車両当たりのカメラ搭載数が増加している。これにより、低消費電力で遅延特性が安定し、高コントラストシーンでも高い性能を発揮できるモジュールを供給できるベンダーが優位に立つ。
300mmCISの制約下で先端プロセスへのアクセスやパッケージング歩留まりを確保できるベンダーには、サプライチェーンやものづくりのパートナーシップによる機会も生まれている。ソニーセミコンダクタソリューションズとTSMCが2026年7月に熊本での次世代イメージセンサー合弁事業に関する非拘束的なMOUを締結したことは、業界が設計面での主導力とファウンドリのプロセス能力を連携させ、積層アーキテクチャの推進を加速させる具体例である。製品面では、ソニーセミコンダクタソリューションズが2026年6月末にLYTIA 610の量産出荷を開始し、LOFIC搭載HDR機能を備えたLYTIA L910を発表したことは、単なるメガピクセル数ではなくダイナミックレンジ、遅延性能、システムレベルの成果で競う高付加価値センサーの商業化の勢いを継続的に支えている。
最近の産業開発事情 イメージセンサー市場
- 2026年6月:ソニーセミコンダクタソリューションズは、モバイル用途向けに1/2型、有効画素数6,400万画素のCMOSイメージセンサー「LYTIA 610」を発表した。RB2x2オンチップレンズ画素構造を特徴とし、2026年6月末より量産出荷を開始した。この発表は、より小さな画素のみに依存せず感度とオートフォーカス性能を向上させる、積層化・光学最適化アーキテクチャへの移行が続いていることを示している。
- 2025年1月:ams OSRAMは、オーストリアにおける半導体製造拡大を支援する2億2,700万ユーロの投資補助金について欧州委員会の承認を受けた。これは、次世代光電子センサー向けに2030年までに総額5億6,700万ユーロに達するプログラムの一部である。この資金支援により、カメラ関連モジュールや産業・自動車用光学システムに使用されるセンシング部品の地域供給能力が強化される。
- 2024年11月:浜松ホトニクスは、BAE Systems Imaging Solutionsを買収し、Fairchild Imagingとしてリブランドすることで、オプト半導体事業を拡大し、北米での事業基盤を強化した。この取引により、浜松ホトニクスは防衛、産業、科学用途で使用される特殊なイメージングデバイス分野での位置付けを拡大し、これはより広い画像センサー市場と隣接する分野である。
イメージセンサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、イメージセンサー市場は、デバイスおよびシステム全般にわたって光を捉えデジタル信号に変換するために使用される固体撮像センサーの販売から得られる売上高を対象とし、センサーの出荷・使用時点を基準に測定している。
調査対象外:下流のカメラモジュール、レンズ、スタンドアロンチップとして販売されるイメージシグナルプロセッサー、ならびに統合、校正、保守などのサービスは対象外とする。
セグメンテーション概要
- タイプ別
- CMOS
- CCD
- 処理技術別
- 表面照射型(FSI)
- 裏面照射型(BSI)
- 積層BSI
- シャッタータイプ別
- ローリングシャッター
- グローバルシャッター
- スペクトル別
- 可視光(RGB)
- 近赤外線(NIR)
- 短波赤外線(SWIR)
- X線/紫外線
- 解像度別
- 1MP未満
- 1〜3MP
- 4〜12MP
- 13〜24MP
- 25MP以上
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 自動車・輸送
- 産業オートメーションおよびロボティクス
- セキュリティおよび監視
- ヘルスケアおよびライフサイエンス
- 航空宇宙・防衛
- スマートシティ、農業、海洋
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、供給、価格動向、エンドマーケット需要に関する最初のデータ基盤を構築するために活用した。政府の貿易統計・税関ポータル、中央銀行および公式インフレ系列、標準化団体・技術刊行物、特許データベース、撮像技術の進歩を追う査読済み学術誌などの公開情報を参照した。
この基盤を実用的な規模算定モデルへと転換するため、年次報告書・投資家向けプレゼンテーション、製品概要資料、業界団体ウェブサイト、スマートフォン・自動車・工場・セキュリティシステムにおけるカメラ採用を論じた信頼性の高い報道も参照した。企業財務・ニュースインテリジェンスに特化した有料サブスクリプション、および関連する特許・出荷レベルの輸出入データを活用し、企業のエクスポージャーと出荷フローを明確化した。上記リストは網羅的なものではなく、データ収集、前提条件の検証、調査上の疑問点の解消のために他にも多数の情報源を活用した。
一次インタビューおよびサーベイ
一次調査は、センサーサプライヤー、デバイスメーカー、チャネル参加者、および撮像需要と価格動向を追う業界専門家を対象に実施した。これらの対話を通じて、センサー隣接コンポーネントの間の調査範囲の区分を確認し、解像度ミックス、CMOSとCCDの需要、主要ユースケースおよび地域における平均販売価格(ASP)の動向に関する前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:19% | アジア太平洋:41% |
| 中位層:41% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:21% | マネージャー:41% | 南北アメリカ:27% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、デバイス生産と貿易シグナルをセンサーの需要プールへと変換し、撮像分野で見られる主要技術と利用パターンに基づいて分割する。この構造が整った後、合計値を現実的な水準に保つためにボトムアップによる選択的な検証を実施する。具体的には、サプライヤー売上高のサンプル集計、主要アプリケーション出荷量の検証、インタビューフィードバックが一致している箇所でのスペック別ASP前提の適用などを行う。
モデルの主要インプットには、スマートフォンおよびコンューマーデバイスの生産動向、車載カメラの普及率(特にADASおよび車内)、産業・セキュリティカメラの導入状況、解像度ティア・シャッタータイプ・スペクトル需要(例:可視光対NIRおよびSWIR)による製品ミックスのシフトが含まれる。センサーの価格はノード変更、ウェーハ供給の逼迫、スペックアップグレードによって急速に変動し得るため、ASPロジックは独立したトラックとして扱い、一律価格を使用するのではなく解像度と処理技術ごとに更新する。予測においては、エンドマーケット生産、カメラ普及率、期待されるASPステップの間の単純な多変量関係に支えられたシナリオ分析を用い、最終的な曲線を一次専門家が現実的な採用パスと見なすものに合わせる。
ボトムアップデータが断片的な箇所では、地域別デバイス生産ミックスやインタビューで確認されたアプリケーションシェアなどの観察可能な指標を用いた比率ベースの配分によってギャップを補完し、外れ値が合計値を歪めないようレビューを行う。
データ検証と更新サイクル
最終数値が単一のノイズの多いシグナルに左右されないよう、検証は多層的に実施する。報告された売上高エクスポージャー、貿易統計からの出荷方向、デバイス1台あたりの推定センサー搭載量などの独立した指標とモデルを照合し、通常の価格・出荷量の挙動から逸脱する差異はサインオフ前にレビューする。
公表前に、調査範囲の一貫性、単位換算、通貨処理を確認するためアナリスト間でレビューを実施し、ドライバーが不安定に見える場合(例:ASPの急落や自動車カメラ搭載量の急激な変化)には対象者への再コンタクトを行う。レポートは年次で更新され、主要な供給制約や需要リセットなど重大なイベントが発生した場合には中間更新を実施する。納品直前にアナリストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのイメージセンサー市場推計と他の公表推計との比較
イメージセンサーの公表市場規模がしばしば一致しないのは、センサー販売として計上する対象と急速に変動する価格の扱い方についてチームごとに異なる選択をするためである。使用する基準年通貨のタイミング、前提条件の更新速度も、より安定した多くのコンポーネント市場と比べてここでは重要な要因となる。
よく見られる相違点は、カメラモジュール、レンズ、バンドル型撮像サブシステムなどの隣接品目を含めるかどうかであり、センサー出荷量が同じであっても合計値を押し上げる可能性がある。2つ目の大きな要因はASPモデリングであり、一部の推計は広範なブレンド価格を適用する一方、他の推計は解像度・処理アプローチ・特殊スペクトル需要ごとに価格を分離してミックス変化に応じて調整する。また、一方の推計が古い為替レートセットや前年の価格カーブに基づいている場合にも乖離が拡大する可能性があり、最新の更新サイクルで使用された月次通貨タイミングと更新確認が、Mordor Intelligenceの2026年見通しが異なる主な理由の一つである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 33.12 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 36.94 ビリオン 米ドル(2026年) | この推計は、より多くのバンドル型撮像コンテンツを捕捉きる広範な撮像スコープを使用しているとみられ、解像度と処理ミックスのステップによる制約が少ない高めのブレンドASPトラックを示唆している。 |
| 業界出版社B | 25.07 ビリオン 米ドル(2024年) | この数値はより早い基準年に基づいており、その後の価格・ミックスのアップグレードを過小評価する可能性があり、為替レートとコンポーネント価格が動く際に2024年から2026年の間の通貨タイミングと更新頻度の差が乖離を拡大させる可能性がある。 |
総合すると、この比較はスコープの境界とASPの仕組みが通常主要な変動要因であり、次いで基準年と通貨タイミングの選択が影響することを示している。センサーのみの境界を明確に保ち、実際の採用シグナルに合わせて価格・ミックスのインプットを更新することで、繰り返し可能なドライバーに遡及しやすい市場規模を提供することができる。
レポートで回答される主要な質問
2031年のイメージセンサー市場の予測収益はいくらですか?
イメージセンサー市場は2031年までに455億4,000万ドルに達すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は、中国のコンシューマーエレクトロニクス組み立てと日本・韓国の自動車需要に牽引され、CAGR 7.65%で拡大します。
グローバルシャッターセンサーが自動運転にとって重要な理由は何ですか?
高速道路速度での動きのアーティファクトを排除し、レベル3およびレベル4の運転支援システムの機能安全要件を満たします。
1µm未満ピクセルの性能を制約しているものは何ですか?
ピクセル面積が縮小するにつれて熱雑音が2倍になり、信号対雑音比が低下して低照度下での大量のピクセルビニングを強いられます。
積層BSI技術は将来のカメラモジュールにどのような影響を与えますか?
フォトダイオードの下にAIコアとDRAMを組み込むことで、積層BSIは遅延を50msから5msに短縮し、リアルタイムHDRと深度処理を実現します。
コンシューマーエレクトロニクスの成長を上回る垂直市場はどこですか?
自動車は、安全規制とカメラ数の増加により2031年にかけてCAGR 7.39%を推進します。