
食品缶市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
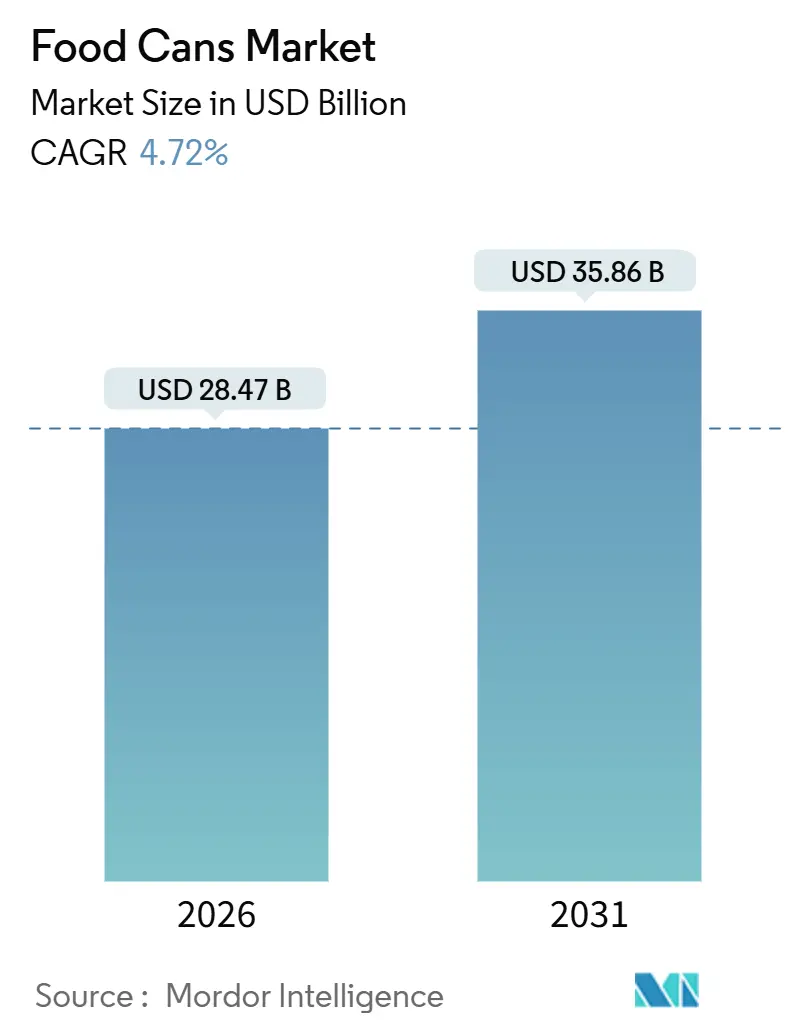
| 市場規模 (2026) | 28.47 十億米ドル |
| 市場規模 (2031) | 35.86 十億米ドル |
| Growth Rate (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
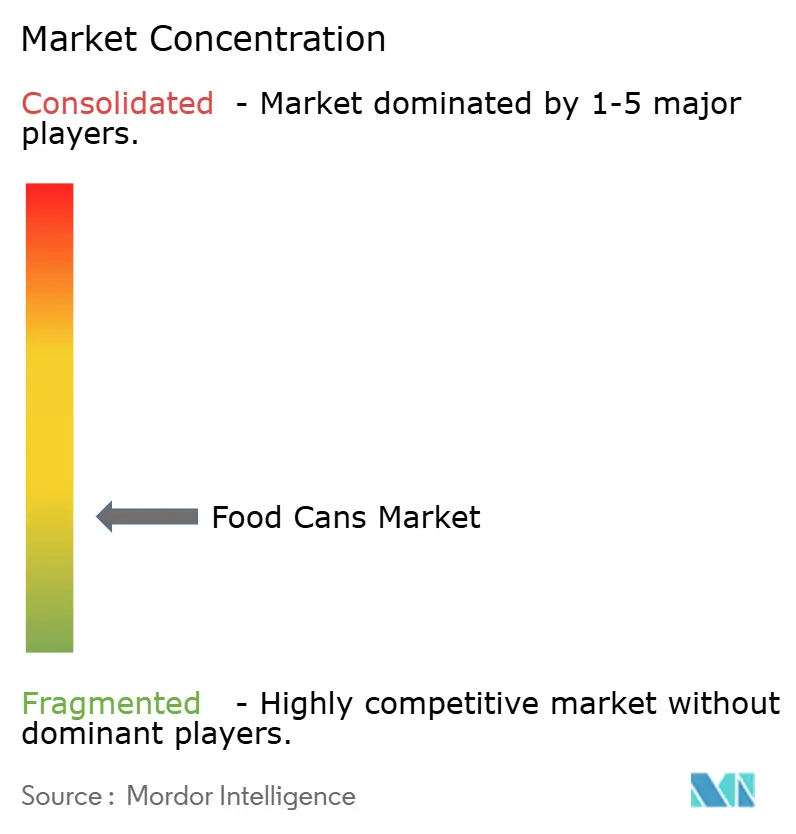
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品缶市場分析
食品缶市場の規模は2026年に284億7,000万ドルで、2031年までに358億6,000万ドルに達すると予測されており、CAGR 4.72%で推移します。成長の基盤は、常温保存可能なタンパク質、野菜、プレミアムウェットペットフードにわたる堅調な需要に支えられており、原材料価格の変動やコーティング規制の変更がコンバーターのマージンを圧迫している局面においても持続しています。拡大生産者責任の義務付けにより、軽量アルミニウムがブランドオーナーの間で採用が進んでいるほか、中型SKUは一人世帯の増加に対応しています。アジア太平洋地域における高速2ピースラインへの投資は、成長の速い地域へ向けた戦略的転換を示しており、持続可能性を重視する小売業者はプライベートブランド品のBPAフリー内面加工を求めています。
主要レポートのポイント
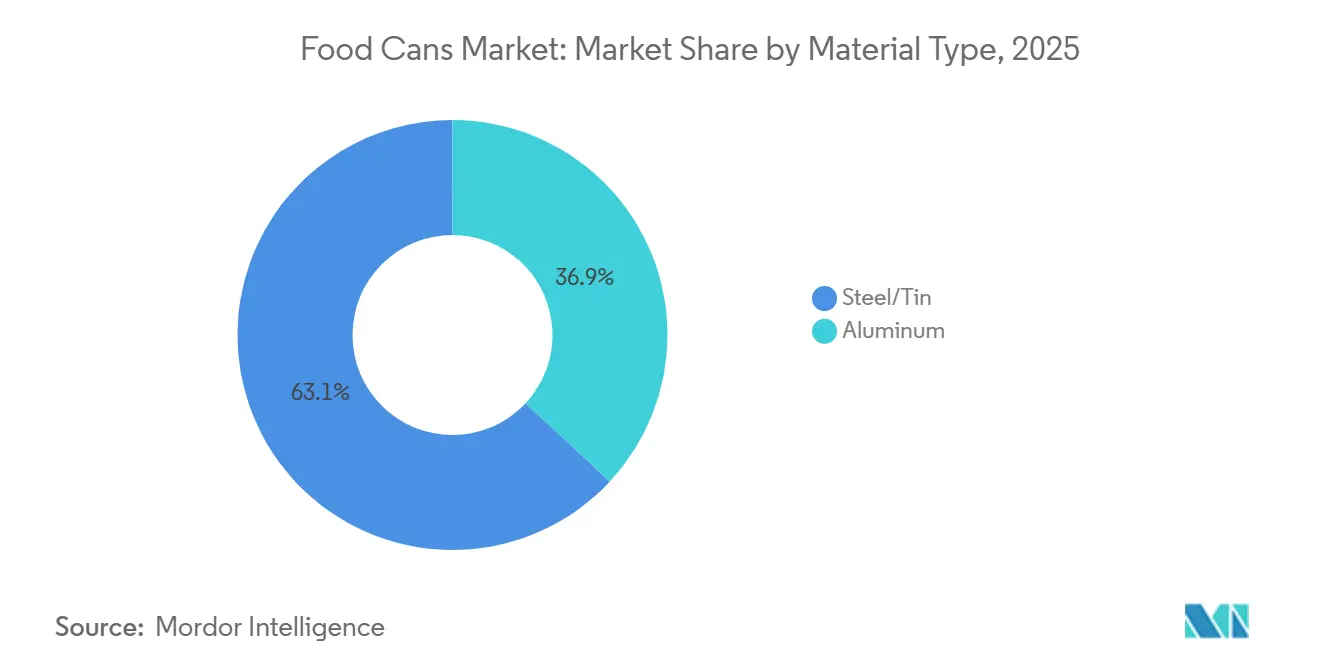
- 素材タイプ別では、スチール・ブリキ缶が2025年の食品缶市場シェアの63.06%を占め、アルミニウム製品は2031年にかけてCAGR 5.43%で拡大しています。
- 缶タイプ別では、3ピース溶接缶が2025年に収益シェアの58.63%を占め、2ピース絞りしごき加工缶は2031年にかけてCAGR 5.32%で拡大しています。
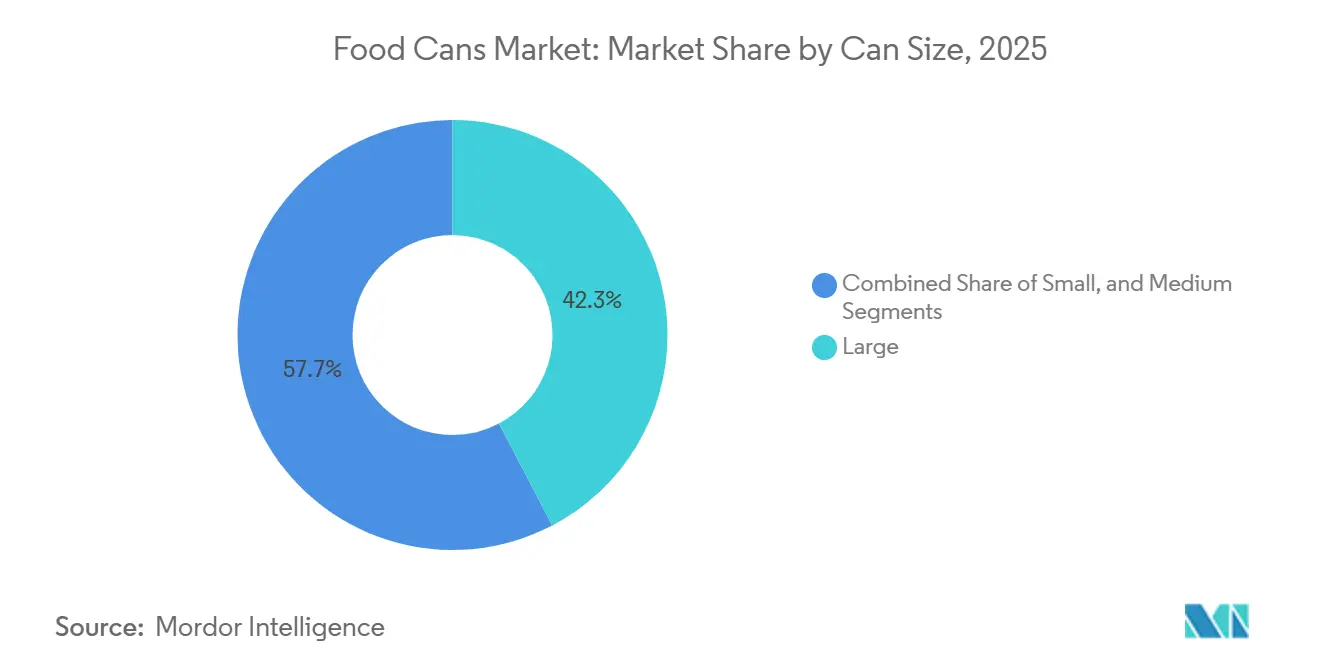
- 缶サイズ別では、大型(500グラム超)が2025年の食品缶市場シェアの42.32%を占め、201グラムから500グラムの中型缶は2026年〜2031年にかけてCAGR 5.87%で成長すると予測されており、小型・大型を上回るペースで拡大します。
- 用途別では、レトルト食品が2025年に収益シェア34.32%でトップとなり、ペットフードはCAGR 6.21%で最も急成長するセグメントとなっています。
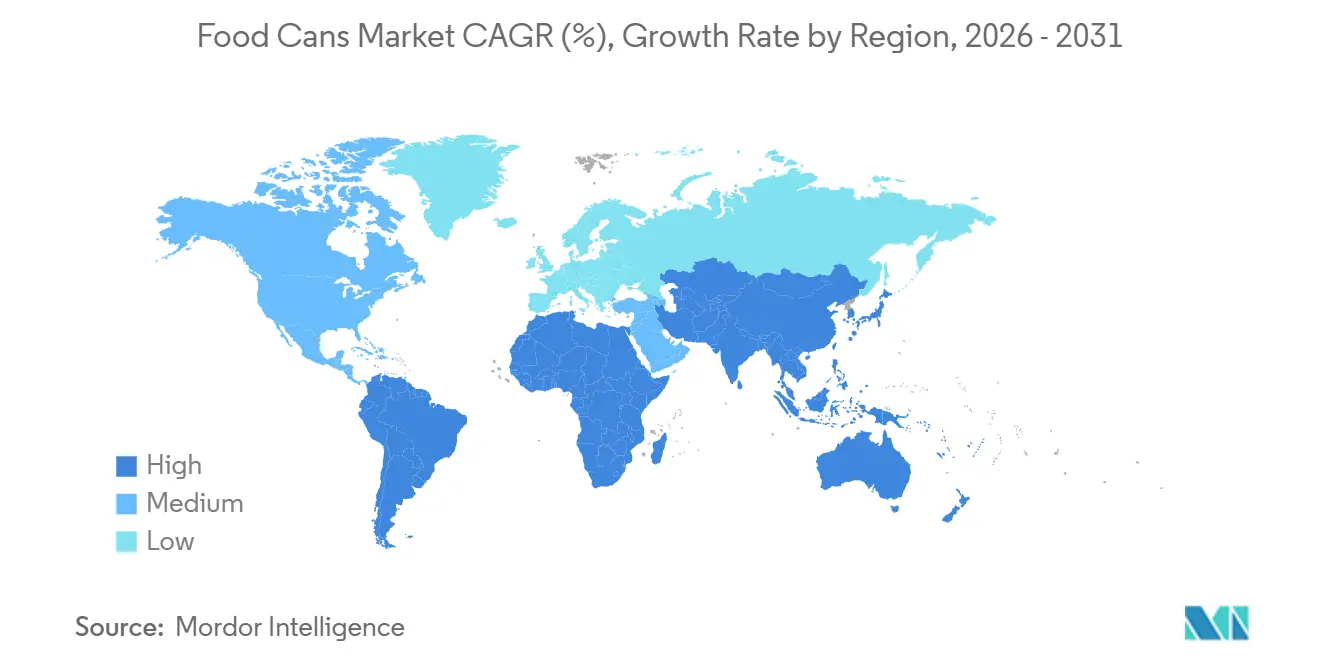
- 地域別では、北米が2025年の世界収益の39.87%を維持し、アジア太平洋地域はCAGR 6.42%で成長して2031年までにその差を縮める見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 可処分所得の増加と都市化による包装食品消費の拡大 | +0.9% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 現代的小売・Eコマース食料品チャネルの拡大 | +0.7% | グローバル、北米・欧州で初期の恩恵 | 短期(2年以内) |
| 軟包装と比較した優れたバリア特性と賞味期限延長 | +0.6% | グローバル | 長期(4年以上) |
| ペット飼育増加による金属缶入りウェットペットフード需要の拡大 | +0.8% | 北米・欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 新興市場における高速2ピース缶製造ラインの採用拡大 | +0.5% | アジア太平洋、南米 | 中期(2〜4年) |
| スマート缶QRコードの活用拡大によるトレーサビリティと消費者エンゲージメントの向上 | +0.3% | 北米・欧州、アジア太平洋でパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
可処分所得の増加と都市化による包装食品消費の拡大
インド、インドネシア、ブラジルにおける急速な都市移住は自炊の時間を削減しており、家庭では冷蔵不要の常温保存可能なタンパク質、果物、野菜を備蓄するようになっています。インドのReliance Consumer Productsは統合型フードパークに4兆ルピー(48億ドル)を投資することを決定しており、カルヌールに設立される第一号工場では缶詰農産物に注力します。これは、冷蔵チェーンのインフラが整備される前段階として、加工業者が金属包装を第一波と位置付けていることを示しています。[1]インド政府報道情報局、「ワールドフードインディア2025投資コミットメント」、pib.gov.inブラジルの小売売上高は2024年に1,830億ドルに達しており、消費者は商品カテゴリーから離れるのではなく、手頃な価格の缶詰の定番品へと移行しており、このパターンは南米の地方都市でも再現されています。
現代的小売・Eコマース食料品チャネルの拡大
消費者直販型食料品モデルは、冷蔵不要でラストマイルの衝撃に耐えられる包装を必要とするため、金属缶はガラスに対して構造的な優位性を持ちます。メキシコの現代的小売セクターは2024年に家庭の食料品支出の50%以上を獲得し、Eコマース売上高は5億4,200万ドルに達しており、プライベートブランドの缶詰豆やチリに向けた棚スペースが拡大しています。[2]メキシコ小売経営者協会、「メキシコ小売市場レポート2024」、antad.netアラブ首長国連邦は2026年に一部の使い捨てプラスチック製品を禁止し、クイックサービスレストランがデリバリープラットフォーム向けに常温保存可能な缶詰スープを採用するよう促しました。[3]アラブ首長国連邦気候変動・環境省、「一回限りのプラスチック禁止フェーズ2」、moccae.gov.ae
軟包装と比較した優れたバリア特性と賞味期限延長
金属缶は酸素、光、湿気を遮断し、防腐剤や冷蔵を必要とせずに最大5年の賞味期限を延長します。これは電力供給が不安定な地域で特に有利です。欧州連合は2024年12月に食品接触製品へのBPA使用を禁止し、コンバーターはバリア性能を維持しながら規制上のリスクを排除できるポリエステルおよびアクリルコーティングへの転換を迫られました。米国の規制当局も同様の申請を審査中であり、加工業者はBPAフリーコーティングを事前に指定して輸出コンプライアンスリスクを軽減しています。
ペット飼育増加による金属缶入りウェットペットフード需要の拡大
米国のペットフード部門は2024年に585億ドルに達し、2029年までに686億ドルに達すると予測されており、缶入りウェット製品がプレミアム市場での地位を確立しています。これは、飼い主が密閉シールを新鮮さの証と関連付けているためです。欧州の一人世帯は200グラムおよび400グラム缶を好む傾向があり、食べ残しを減らす効果があります。Novelisは2024年度に820億本超の使用済み缶をリサイクルし、アラバマ州に41億ドルの製造工場を建設中です。その能力の半数以上を食品・飲料包装に充てており、アルミニウムのクローズドループバリューを実証しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| コスト・重量の優位性によるフレキシブルプラスチックパウチおよびカートンへの転換 | -0.6% | グローバル、北米・欧州に集中 | 短期(2年以内) |
| アルミニウム・スチール価格の変動による利益率への影響 | -0.5% | グローバル | 短期(2年以内) |
| BPAベースのエポキシコーティングに関する厳格な規制 | -0.4% | 欧州、北米で新興 | 中期(2〜4年) |
| 途上国における多層ポリマーコートスチール缶のリサイクルインフラの不足 | -0.3% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト・重量の優位性によるフレキシブルプラスチックパウチおよびカートンへの転換
フレキシブルパウチは同等の缶に比べて最大40%軽量であるため、輸送排出量の削減を目指すブランドオーナーはフルーツカップやグレービートッパーにパウチを採用しています。Toyo Seikanは2024年にプライベートブランドが安価な個食タイプを求めた結果、レトルトパウチラインで市場シェアの拡大を報告しました。SIGなどのカートン供給業者は薄いアルミラミネートを使用することで金属缶に近いバリア特性を実現しており、欧州全域の常温スープSKUに対して競争を挑んでいます。
アルミニウム・スチール価格の変動による利益率への影響
ロンドン金属取引所のアルミニウムは2025年6月に1メートルトン当たり2,525ドルを超えて取引され、スチール缶に関する米国生産者物価指数は2025年初頭に約2%上昇し、固定価格契約を結んだコンバーターを圧迫しました。Crown Holdingsは、操業効率の改善にもかかわらず、2024年第3四半期に原材料インフレによって粗利益率が150ベーシスポイント低下したと述べました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
アルミニウムが持続可能性を軸に勢いを増すスチール・ブリキ缶は2025年の食品缶市場収益の63.06%を占めましたが、アルミニウムは2031年にかけてCAGR 5.43%という最速の成長を示しました。軽量合金により缶壁を10〜15%薄くできるため、破裂強度を損なうことなく輸送コストが削減でき、アルミニウム形式の食品缶市場規模は拡大しています。Novelisは2024年に圧延製品全体で63%のリサイクル原料含有率を達成し、一次生産と比べて炭素集約度を90%以上削減するクローズドループ経済性を実証しました。アルミニウムの延性は、プレミアムペットフードやレトルト食品ブランドを惹きつけるシームレスな2ピース設計を可能にする一方、スチールは大量生産で深絞り工具の償却が容易な低価格主導カテゴリーで主流の地位を保っています。
コンバーターは、dimensional重量で課金されるEコマース倉庫への配送にアルミニウムを好み、非鉄素材という性質が酸性トマトベースにおける腐食を防ぎます。それでも、磁性スチールは自治体の分別を簡略化するという優位性を持ち、成熟した北米のリサイクルシステムでは強みを発揮します。新興市場では再溶解能力が限られているためアルミニウムの普及は制約を受け、スチールは缶詰野菜の定番品における存在感を維持しています。この二重素材の構図は、加工業者が価格変動をヘッジするためにしばしばデュアルソーシングを行うことを意味しており、参加各社が基材をチャネルと地域に合わせて選択することで食品缶市場をさらに前進させています。


缶タイプ別:
2ピース缶の採用が進む3ピース溶接缶は2025年に収益の58.63%を占めましたが、2ピース絞りしごき加工缶はCAGR 5.32%で2031年にかけて拡大しています。Kronesの充填ラインは現在1時間当たり12万本超を処理可能であり、コンバーターはより高い工具コストを早期に償却し、標準400グラム缶1本当たり0.30ドル未満のコストを実現しています。継ぎ目のない胴体はサイドシームを排除し、コーティング需要を削減して外観の訴求力を高めることから、プレミアムペットフードや電子レンジ対応レトルト食品での採用が進んでいます。
2ピース缶の食品缶市場シェアの伸びは、グリーンフィールド工場が従来の溶接工程を省略することの多いアジア太平洋地域で最も速く拡大しています。Ball Corporationはアーンドラ・プラデーシュ州に6,000万ドルを投資して2ピース能力を追加しており、インドの金属包装需要における二桁成長と一致しています。3ピース技術は、深絞りにより高コストな工具が必要となるため、500グラム超の業務用缶では依然として好まれています。加工業者がコスト、速度、材料効率のバランスを取る中、両形式が共存しており、食品缶市場に堅牢な基材の多様性をもたらしています。
缶サイズ別:
中型缶がライフスタイルの変化に適合500グラム超の大型缶は、業務用や複数人世帯がバルク経済性を評価するため、2025年の数量の42.32%を占めています。しかし、201グラムから500グラムの中型缶は2031年にかけてCAGR 5.87%という最も速い成長を記録しています。米国の都市部住宅の30%超を占めるようになった一人世帯は、食べ残しを最小限に抑えるポーションコントロールSKUへと移行する傾向があります。メキシコの小売業者は、ミールキットのレシピに使われる300グラムの豆やトマト缶の棚スペースを拡大しています。
中型缶向けの食品缶市場規模はEコマースの恩恵も受けており、小型ユニットは小包の制約に適合し、路上ゴミを減らします。200グラム未満の小型缶はニッチな存在ですが、乳幼児栄養食品やグルメツナでは高い単価を維持しています。学校給食プログラムや給食サービスでは業務用大型缶の需要が続くものの、成長率の低さが全体的な需要を抑制しており、コンバーターは機動性の高い中規模生産へとラインを転換するよう促されています。
注記: 個別セグメントのシェアはレポートご購入後に閲覧可能です
用途別:
ペットフードがレトルト食品を凌駕して急成長レトルト食品は2025年のセグメント収益の34.32%を占めましたが、ペットフードはCAGR 6.21%で2031年にかけて急速に拡大しています。ヒューマナイゼーション(人間化)のトレンドにより、飼い主はヒューマングレードの肉を使用したウェットフード缶を購入し、金属の密閉シールに新鮮さの証を見出しています。ペットフード向けの食品缶市場規模は、一部の伝統的な中央棚商品を上回る勢いです。マグロ、サーモン、イワシの加工業者は、東南アジアから欧州への輸出回廊に向けて3年の賞味期限を確保するために缶詰を活用しており、タンパク質保存における金属の重要性を強化しています。
野菜・果物の缶詰はパントリーの定番品であり続けていますが、生鮮・冷凍代替品が小売の端棚を獲得するにつれて成長は緩やかです。加工スープ・ソースブランドはBPAフリー缶とQRコードによるエンゲージメントでシェアを守っています。多様な用途マトリクスが、成熟した中央棚カテゴリーと台頭するプレミアムペットフードを組み合わせることで食品缶市場を持続させています。
地域分析
北米食品缶市場
北米は2025年の世界収益の39.87%を占めており、定着した缶詰ライン、確立されたサプライチェーン、および高い一人当たり消費量がベースラインの数量を支えている。人口が横ばいとなる中、成長は世界のCAGRを下回っているが、操業上のアップグレードが利益率を支えている。Crown Holdingsは欧州のブリキ部門を売却し、北米の特殊食品缶に向けて資本を再配分しており、より高い利益率のニッチへのシフトを示している。鉄鋼価格の変動と2023年のアルミ缶リサイクル率43%がスクラップ供給を逼迫させ、コンバーターが割増料金を転嫁する動きを促している。
アジア太平洋食品缶市場
アジア太平洋地域は6.42%のCAGRで最も速い成長を遂げており、都市化、可処分所得の増加、および地域サプライチェーンへの投資が牽引している。BallのSri CityおよびTalojaにおける拡張は、グローバル大手がインドに参入する多国籍食品加工業者に対応するため、二ピース缶ラインを現地化している様子を示している。中国のブリキ製鉄所や東南アジアのマグロ輸送回廊は、日本のコーティング技術と現地流通を組み合わせた合弁事業を引き付けている。インドのWorld Food Indiaサミットは1.02 トリリオン インドルピー(122 ビリオン 米ドル)の投資誓約を集め、限られたコールドチェーンを回避するために缶詰農産物への転換を推進している。
欧州・中東・アフリカおよび南米食品缶市場
欧州は約4.3%のCAGRで成長しており、緩やかな人口動態の成長により勢いは抑えられているが、持続可能性に関する規制によって活性化されている。2024年12月のBPA禁止令により、コンバーターは次世代ライニングの採用を余儀なくされ、資本需要が増大する一方で、先行企業にはマーケティング上の優位性をもたらしている。ディスカウンターがバリュー志向の缶詰品揃えを推進する中、プライベートブランドの浸透率は引き続き上昇している。南米および中東・アフリカは中一桁台の成長を示しており、ブラジルの1,830 ビリオン 米ドルの小売市場は底堅さを示し、UAEのプラスチック禁止への移行がフードサービス分野における缶の数量を増加させている。

規制環境
食品缶メーカーは、食品接触材料に関するより厳格な化学物質コンプライアンス要件に対応しており、欧州が主要な推進役となっている。委員会規則(EU)2024/3190は、食品接触用途におけるBPAなどのビスフェノールを制限し、使い捨て製品に関する主要規則は2026年7月20日から適用される。このタイムラインにより、コンバーターはBPAフリーの内面コーティングへの移行を進めており、コンバーターとブランド所有者の双方で適格性確認作業が進行している。
包装政策もまた、懸念物質と循環性に関して厳格化が進んでいる。2025年2月に施行されたEU包装・包装廃棄物規則(PPWR)には、食品接触包装に対するPFAS制限が含まれ、これは2026年8月12日から適用される。この変更により、缶胴体および缶蓋に使用されるコーティング、インク、補助剤の再処方およびサプライヤー承認の要件が強化される。米国では、FDAが食品接触物質通知(Food Contact Notification)制度および在庫更新(最終更新2026年5月31日)を通じて食品接触物質を規制し続けている一方、2025年1月3日にPFAS関連の35件のFCNが無効と判断されたことが、食品缶システムに使用される材料の継続的なコンプライアンス確認を後押ししている。
バリューチェーン分析
食品缶のバリューチェーンは、主に錫めっき鋼板/ブリキおよびアルミシート/コイルといった上流の金属および化学原料から始まり、食品接触要件を満たす内面コーティング、ワニス、シーラントを伴う。これらの原料は、スリッティング、リトグラフィー/印刷、缶体成形(三重接合または二片式ドロー・アンド・アイロン)、缶蓋製造、ライニング/硬化を行う缶メーカーに渡り、その後、小売および外食チャネル向けに充填、シーミング、レトルト/殺菌を行う食品加工業者およびコパッカーへ流通する。
2025年から2026年にかけて、貿易およびサプライ集中の激化に伴い、チェーン全体で調達とコストの転嫁がより顕著になった。2025年6月に米国が輸入鋼材およびアルミニウムへの関税を50%に倍増させたことで、米国内生産が大幅に減少し輸入依存度が高い錫めっき鋼板カテゴリーへの影響が高まった。この動きは北米におけるリショアリングおよび地域化の取り組みを後押ししており、Ideal Canがオンタリオ州で1億カナダドルの拡張を発表し、需要に近い場所で鋼材切断とワニス加工を行うため2026年4月にハミルトン工場を開設したことが挙げられる。同時に、Crown、Silgan、Ardagh、Ball、Trivium、CANPACKなどの大手グローバル企業は、高成長地域とコスト優位地域との間で拠点のバランスを取り続けている。
競合環境
食品缶市場は、Crown Holdings、Silgan Holdings、Trivium Packaging、Ardagh Metal Packaging、Ball Corporationを含む上位5社が世界収益の約55〜60%を支配するという構図で、単独プレーヤーが20%を超えるシェアを持つ企業は存在しません。CrownのQ3 2024年純売上高は30億ドルに達しましたが、操業効率が軟調な数量の影響を相殺したため、セグメント利益は増加しました。同社による欧州ブリキ部門の売却は、コモディティラインから特殊フォーマットへの方向転換を示しています。
Ardaghは一部SKUの缶壁厚を15%削減し、合金消費量と物流コストを低減することで持続可能性への訴求力を高めました。SilganによるWeener Plastikの10億2,500万ドルの買収は、クロージャーとディスペンシング能力を拡充し、ソース向けの缶とキャップをバンドル提供することを可能にしました。この戦略は契約確保とフレキシブルパウチの脅威への対抗に機能しています。Ball Corporationはアジア太平洋地域に賭け、インドに新規資本を投入する一方、Triviumはリサイクル原料含有率のメッセージ発信によって欧州の入札で優位に立っています。
フレキシブル包装のスタートアップ企業が価格に敏感なグレービーやフルーツカップ分野でシェアを侵食しているため、既存大手はスマートコード印刷と迅速な段替えラインを導入して棚の存在感を守っています。2026〜2031年における競争の焦点は、材料効率、地域的な設備バランス、デジタルエンゲージメントにあります。この環境が価格規律を維持し、コンバーターがコーティング、蓋、物流への垂直統合を追求する理由を裏付けています。
食品缶業界リーダー
Crown Holdings, Inc.
Toyo Seikan Group Holdings Ltd.
CANPACK S.A.
Ardagh Metal Packaging
Ball Corporation
- *免責事項:主要選手の並び順不同
食品缶市場
- Crown Holdings Inc.
- Silgan Holdings Inc.
- Trivium Packaging
- Toyo Seikan Group Holdings Ltd.
- CANPACK S.A.
- Sonoco Products Company
- Ardagh Metal Packaging
- Ball Corporation (Food Can Division)
- Wells Can Company
- Kian Joo Group
- Visy Industries
- Jamestrong Packaging
- Colep Packaging
- Aaron Packaging Inc.
- CPMC Holdings Ltd.
- Greif Inc.
- Daeryuk Can Co. Ltd.
- Huber Packaging Group
- Crown Asia Pacific Holdings
- HPM Packaging

市場機会と将来展望
主要な機会は、2026年の期限を前に、欧州において準拠した次世代の食品接触コーティングおよび包装用化学品への移行が加速していることである。規則(EU)2024/3190に基づくEUのBPA制限(使い捨て要件は2026年7月20日から適用)と、2026年8月12日から適用されるPPWRのPFAS制限は、缶メーカー、コーター、末端サプライヤーがポリエステル/アクリルおよびその他の代替品を適格化するための明確な転換期間を生み出している。また、これはプライベートブランドおよび輸出志向の食品加工業者の間で、標準化されたBPAフリーおよびPFAS準拠仕様のシェア拡大を後押ししている。
2つ目の機会は、貿易摩擦および原料価格の変動に伴う、需要および金属供給に近いサプライチェーンの地域化と生産能力の配置である。2025年6月の米国による輸入鋼材およびアルミニウムへの関税引き上げと、輸入錫めっき鋼板への依存が相まって、国内加工工程への投資を促しており、Ideal Canが2026年4月にハミルトン工場を開設したこともその一例である。これは加工業者およびコンバーターの間で複数調達戦略も促進している。また別の観点では、大手缶業界による成長市場での新規生産ラインへの資本配分と、リサイクル含有率の資格を強化する投資が相まって、プレミアム分野における軽量フォーマットおよびクローズドループ表示のための明確な余地を生み出している。CANPACKが2024年サステナビリティ報告書でアルミ缶のリサイクル含有率65%を報告していることが、この方向性を支えており、これはブランド所有者がパウチやカートンに対するシェアを守るために包装のサステナビリティおよびコンプライアンスを差別化要因として活用する、ウェットペットフードやレディミールで最も顕著である。
Recent Industry Developments in 食品缶市場
- 2026年6月:CANPACKは、再封可能なアルミ缶蓋システム「CanReseal」のパイロット規模展開および商業化準備を進めるため、Canovationとの協業を正式化した。この取り組みは金属包装フォーマットにおける利便性と差別化に重点を置いており、パウチやカートンに対するシェアを守るために包装機能を活用するプレミアム食品およびペットフードブランドに影響を及ぼす。
- 2025年10月:CANPACKは、ポーランド、ブラジル、インド、コロンビアを含む複数地域における進行中の拡張プロジェクトを支援するため、BNP Paribas Bank Polska SAとの間で1億7,500万米ドルのブリッジタームローンファシリティを完了した。この資金調達は、リードタイムの短縮と需要拠点に近い生産の実現を目的とした生産能力および拠点展開を支援する。
- 2024年8月:Toyo Seikan Group Holdingsは、圧縮底部リフォーム技術を用いた190ml 202SOTアルミ飲料缶の量産を開始し、軽量化の一歩と位置付けられている。飲料向けではあるものの、この製造ノウハウおよび材料効率の向上は、金属包装事業全体における設備選定やサステナビリティ表示を形成する、より広範な缶製造の優先事項を反映している。


食品缶市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、食品を包装するために使用される金属缶を対象とし、主要地域における出荷および消費に基づく価値ベースで集計され、常温保存可能食品および加工食品に使用される典型的な缶フォーマットおよびサイズを含む。
対象範囲外:ガラス、パウチ、カートン、非缶型硬質包装を除外し、また飲料缶およびエアゾール缶も除外する。
セグメンテーション概要
- 素材タイプ別
- スチール/ブリキ
- アルミニウム
- 缶タイプ別
- 2ピース缶
- 3ピース缶
- 缶サイズ別
- 小型(200グラム以下)
- 中型(201〜500グラム)
- 大型(500グラム超)
- 用途別
- レトルト食品
- 魚介類
- 果物・野菜
- 加工食品
- ペットフード
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、缶詰食品および金属包装に関する需要と生産の実態を基盤とすることから始まる。FAOの食料供給統計、鋼材およびアルミニウム製品に関する国連Comtrade貿易データ、World Steel Association刊行物、Aluminum Association資料、OECD製造業指標などの公開された再現可能な参照情報に依拠している。
これに加えて、企業の年次報告書、投資家向け説明資料、サステナビリティ開示、包装協会のウェブサイトを確認し、缶フォーマットの構成比、軽量化の方向性、価格決定要因を把握する。また、特許データベースも確認し、新たな缶蓋デザインやコーティングがどこで出願されているかを調査することで、平均価格に影響を与える技術シフトの検証を行う。このリストは網羅的なものではなく、データ収集、検証、および研究の明確化のために他の多くの情報源も使用されている。
一次インタビューおよび調査
一次調査は、特に缶蓋の価格、鋼材とアルミニウムの構成比、および用途別(レディミール、魚介類、果物・野菜、加工食品、ペットフード)の需要変化に関するデスクリサーチの仮定を検証するために使用されている。APAC、EMEA、アメリカ地域の缶メーカー、材料サプライヤー、コンバーター、大手バイヤーへのインタビューを実施し、最終的なインプットが実際の購買および生産行動を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):14% | APAC:42% |
| ミッドティア:50% | 機能/部門リーダー:40% | EMEA:31% |
| 小規模プレイヤー:14% | マネージャー:46% | アメリカ:27% |
市場規模算定と予測
規模算定は、缶詰食品の需要プールおよび金属包装の供給基盤から始まり、生産および貿易データを用いて地域別・用途別の推定缶消費量を再構築する。その後、これを実務的な価格および構成比の仮定を用いて市場価値に変換し、契約タイミングおよび価格転嫁行動に関するインタビューのインプットを用いて調整する。
総計を検証するため、選択的なボトムアップ的近似計算を実施し、サンプル抽出されたメーカーの収益構成比、缶蓋および缶体価格に関するチャネルチェック、主要用途に対するASP×数量の整合性確認などを行う。主要なモデルインプットには、鋼材およびアルミニウムの価格動向、缶サイズ構成比(小、中、大)、2ピースと3ピースフォーマットの構成比、缶詰食品の生産動向、金属包装製品の貿易強度が含まれる。予測にあたっては、原材料サイクル、軽量化の進行速度、主要缶詰カテゴリーにおける需要の安定性に関する専門家の見解に基づくシナリオ分析を用いる。企業開示が限定的な場合には、地域の同業他社の範囲を用いてギャップに対応し、その後、暗示される缶単位の価値を既知の材料および加工コスト帯と再確認する。
データ検証および更新サイクル
検証は一連の相互チェックを通じて行われ、最終的な値が単一の仮定によって左右されないようにしている。モデルの出力を、缶詰食品の生産動向、金属価格指数、輸出入動向などの独立した指標と比較し、地域や用途によって過度に急激に見える変動を調査する。
承認前には、複数段階のアナリストレビューが行われ、主要な価格、構成比シェア、または地域成長のインプットが結果を妥当な範囲を超えて変化させる場合には、フォローアップの通話が実施される。レポートは年次で更新され、主要な原材料の急変動や包装規制の変更など重要な事象が発生した場合には、中間的な更新も行われる。提供直前には、最新の見解をクライアントに提供できるよう、最終確認が実施される。
他の公開推定値と比較したMordor Intelligenceの食品缶市場規模
食品缶に関する公開された市場数値は、表面上似ているように見えても、必ずしも一致しない。これは、対象範囲や、量から価値への変換方法が同一の手法で扱われていないためである。差異は、食品缶として何が計上されるか、どの年を現在年として扱うか、地域全体で価格および構成比の変化がどのように適用されるかから生じる傾向がある。
表は2026年の規模を中心とした幅を示しており、Mordor Intelligenceのモデルでは、価値は食品缶のみを対象として構築され、飲料缶およびエアゾール缶は集計対象外とされ、価格設定のロジックはレポートページに示された2026年から2031年の予測期間に整合させられている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 28.47 B (2026) | |
| 業界誌A | USD 25.70 B (2025) | 食品および飲料包装向けのより広範な金属缶の定義を用いており、これにより分母が変化し、混合用途の缶が組み込まれることで平均価格が引き下げられる場合がある。 |
| 地域コンサルティング会社B | USD 37.50 B (2024) | 異なる現在年の仮定を用いたより早い基準年を報告している可能性があり、価格の進行が材料およびフォーマット構成比のチェックに結びついていない場合に生じる、より積極的な価値上乗せを適用している可能性がある。 |
総合すると、この比較は主に対象範囲とタイミングの違いに起因し、次にモデル内で価格および構成比がどのように更新されるかが影響する。食品用途、缶フォーマット、地域レベルの需要指標に計算をトレース可能な形で結び付けることで、最終的な数値は、インプットが変化した際にも再現しやすく、更新しやすい状態が維持される。


レポートで回答される主要な質問
世界の食品缶市場の規模は2026年にいくらですか?
食品缶市場規模は2026年に284億7,000万ドルで、CAGR 4.72%で成長し、2031年までに358億6,000万ドルに達すると予測されています。
食品缶生産において最も成長の速い素材はどれですか?
アルミニウム缶はCAGR 5.43%で拡大しており、軽量化と高リサイクル含有率が小売業者の持続可能性目標と一致しているためです。
中型缶の採用が進む理由は何ですか?
201グラムから500グラムの製品は、個食の食事計画やEコマースの小包制約に適合しており、2031年にかけてCAGR 5.87%で成長します。
収益ベースで主要な用途セグメントはどれですか?
レトルト食品が2025年収益の34.32%でトップですが、ペットフードはCAGR 6.21%でより速く拡大しています。
2031年までに最も大きな増分数量を追加するのはどの地域ですか?
CAGR 6.42%で成長するアジア太平洋地域が、都市人口と現地設備投資により最大の新規食品缶需要シェアを追加します。
規制はコーティング技術にどのような影響を与えていますか?
2024年12月に発効した欧州連合のBPA禁止令は、コンバーターにポリエステルおよびアクリルコーティングへの転換を促しており、この変化が他の地域にも影響を与える可能性があります。
最終更新日:



