
フラットアンテナ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.93 十億米ドル |
| 市場規模 (2031) | 3.38 十億米ドル |
| 成長率 (2026 - 2031) | 29.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
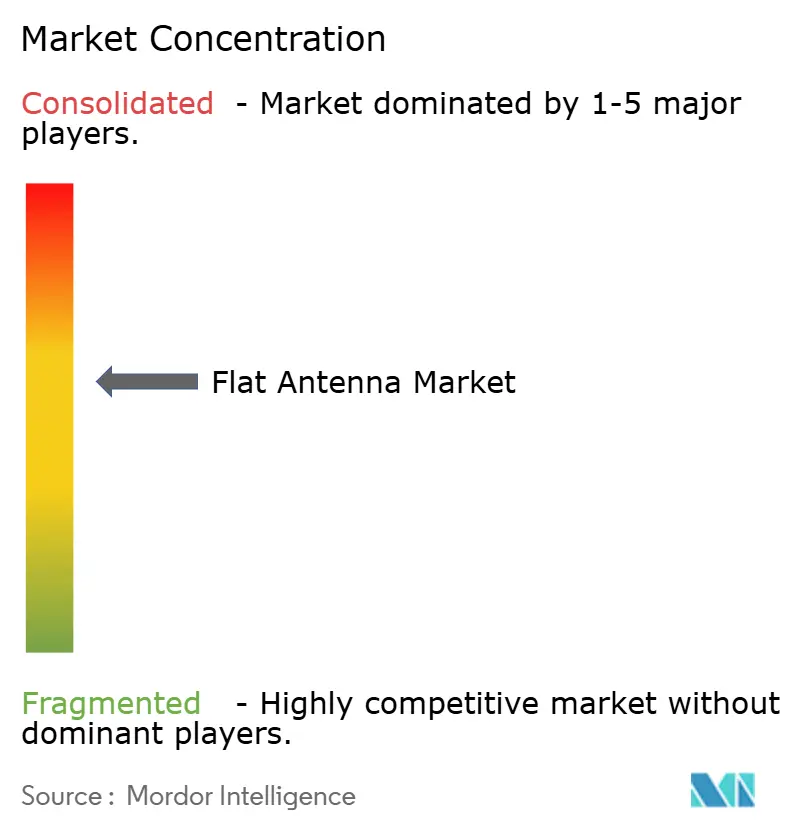
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフラットアンテナ市場分析
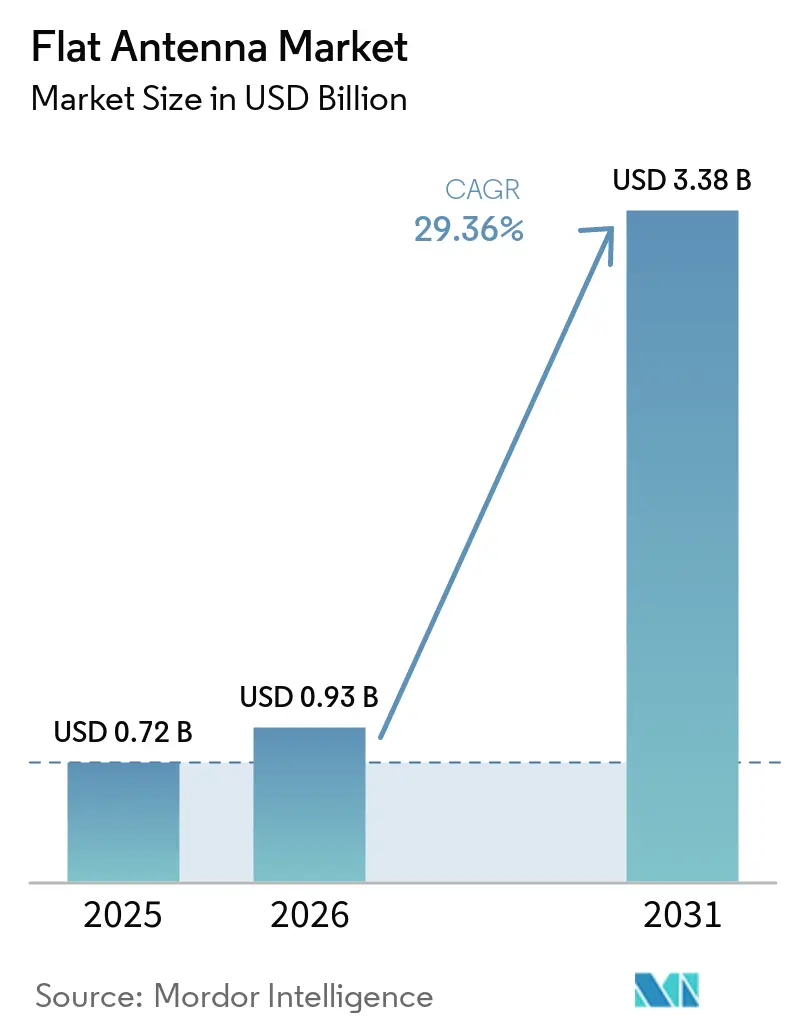
フラットアンテナ市場規模は2025年に7億2,000万米ドルと評価され、2026年の9億3,000万米ドルから2031年には33億8,000万米ドルに達すると推定され、予測期間(2026年〜2031年)における年平均成長率は29.36%です。
低軌道(LEO)コンステレーションの展開加速、防衛近代化予算の増大、および航空会社の改修プログラムにより、パラボラアンテナからコンパクトな電子走査パネルへの需要シフトが着実に進んでいます。[1] 需要はさらに、海事ブロードバンドのアップグレード、遠隔地接続イニシアチブ、および常時接続のマルチオービットリンクを必要とするeVTOL航空タクシーサービスの台頭によって強化されています。米国および欧州における非静止軌道サービス規則に関する規制の明確化も、認証タイムラインを短縮し、企業ユーザーの導入リスクを低減しています。一方、端末メーカーと衛星ネットワーク事業者間の供給契約が生産量を確保し、規模の経済を加速させ、フラットパネルアレイの単価を引き下げています。[2]
レポートの主要ポイント
- 用途別では、防衛・政府セグメントが2025年のフラットアンテナ市場シェアの37.52%を占めてトップとなり、eVTOL/都市型航空モビリティは2031年までに33.44%の年平均成長率で拡大する見込みです。
- 地域別では、北米が2025年に40.55%の収益シェアを獲得し、アジア太平洋は2031年まで31.24%の年平均成長率で成長すると予測されています。
- 技術別では、電子走査フェーズドアレイが2025年のフラットアンテナ市場シェアの54.30%を占め、メタマテリアル/RISベースの設計は2031年まで36.85%の年平均成長率を記録すると予測されています。
- 周波数帯別では、Ku/Kaシステムが2025年のフラットアンテナ市場規模の45.62%のシェアを占め、V/EHFソリューションは2031年まで30.58%の年平均成長率で推移しています。
- プラットフォーム別では、陸上移動体設置が2025年のフラットアンテナ市場規模の33.41%のシェアを占め、ポータブル/マンパックユニットは2031年まで34.92%の年平均成長率で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| LEOコンステレーションの展開がコンパクトユーザー端末の需要を牽引 | +8.5% | 当初は北米および欧州、その後グローバルに拡大 | 中期(2〜4年) |
| 海事および遠隔地向けブロードバンド接続ニーズの高まり | +6.2% | アジア太平洋の海上航路および北極海航路 | 長期(4年以上) |
| 機内接続(IFC)アップグレードのための民間航空機改修 | +4.8% | 北米および欧州、アジア太平洋へ拡大 | 中期(2〜4年) |
| 防衛および情報収集・監視・偵察(ISR)における無人システムの採用 | +3.7% | 三地域の防衛市場 | 短期(2年以内) |
| eVTOLおよび自律走行車の衛星通信要件 | +2.9% | 主要経済圏の都市部 | 長期(4年以上) |
| メタマテリアル製造によるコストおよび重量の削減 | +2.1% | グローバル製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LEOコンステレーションの展開がコンパクトユーザー端末の需要を牽引
- メガコンステレーション事業者は数百機の衛星を発注しており、地上端末は高速ハンドオーバーと広い仰角範囲をサポートすることが求められています。TeleSatのLightspeedネットワーク向けIntelliranのKaバンドパネルはこのシフトを体現しており、ミリ秒単位のビーム切り替えを可能にし、機械駆動式アンテナを時代遅れにしています。フラットアンテナ市場は、電子走査アレイがサイズ、重量、メンテナンスを削減し、企業の屋上、モビリティプラットフォーム、政府車両に適合することで恩恵を受けています。新たな供給契約はすでに年間生産量を数万台規模に拡大しており、端末あたりのコスト低下を加速させています。低遅延はアルゴリズム取引や遠隔産業制御などのプレミアムユースケースも開拓し、対応可能な収益をさらに拡大しています。OneWebネットワーク向けHughesのHL1100W単一パネルESAは、事業者が2025年のサービス開始に向けてターンキー端末の認証を競っている様子を示しています。
機内接続(IFC)アップグレードのための民間航空機改修
航空会社は客室内接続を競争上の差別化要因として追求しており、パラボラアンテナ搭載のレドームと比較して空気抵抗と燃料消費を削減するフラッシュマウント型フラットパネルを導入しています。Delta Air LinesによるThinKomのKa2517ユニットを搭載したHughesのFusionソリューションの採用は、LEOおよびGEOリンクにわたるマルチオービット柔軟性に対する航空会社の需要を浮き彫りにしています。空気抵抗低減の研究では、空力ペナルティが75〜90%低下することが示されており、初期ハードウェアコストを相殺する大幅なライフタイム燃料節約に換算されます。規制当局は補足型式証明を簡素化し、改修設置のダウンタイムを短縮しています。Hawaiian AirlinesのStarlinkの展開は、早期採用者が同業他社に同様のアーキテクチャの採用を促している様子を示しています。ViasatのAmara IFCプラットフォームは、ルートの混雑状況に基づいて容量を動的に割り当てるデュアルビームESAを追加しており、ハードウェアイノベーションと並行したインテリジェント端末ソフトウェアの重要性を強調しています。[3]
防衛およびISRにおける無人システムの採用
現代の防衛ドクトリンは、視線外衛星リンクを必要とする分散型無人アセットを重視しています。米陸軍のメタフェライト共形アンテナ研究は、マルチバンドの機敏性を維持しながら機体に溶け込む超薄型パネルを実現することを目指しています。General Atomicsは、射程を2倍にしてメンテナンスを削減するためにEagleEyeレーダーにAESAアパーチャを組み込んでおり、同一アーキテクチャの民間セクターによる採用を示しています。競合環境での通信の耐障害性は不可欠であり、L3Harrisの8,940万米ドルのDEUCSI受注などの契約は、暗号化波形を維持しながら商用マルチパス宇宙インターネットを活用する政府の意図を示しています。ViasatのフェーズドアレイR&D契約は、妨害に耐性のある軽量・低プロファイル端末への継続的な資金提供を裏付けています。
eVTOLおよび自律走行車の衛星通信要件
電動垂直離着陸機は、地上リンクが失敗する可能性のある混雑した都市回廊で運航します。NASAの都市型航空モビリティ(UAM)研究では、衛星チャネルが指揮統制の重要なバックアップとして位置付けられており、ミニマリストなフラットパネルが厳格な重量制限を満たしています。UAM標準を策定する規制機関は必須の冗長性に傾いており、これにより衛星トランシーバーがすべての認証済み航空タクシーに組み込まれることになります。フラットアレイは、携帯電話の通信圏外に出る海洋ドローンや自律走行トラックにも適しており、総対応可能需要を拡大しています。5G〜衛星ネットワークスライシングが台頭しており、ユニット量をさらに押し上げるブレンド型接続パッケージを生み出しています。2026年以降にeVTOLの試作機群が商業サービスを拡大するにつれ、標準化されたアンテナの繰り返し購入がサプライヤーにとって高マージンのアフターマーケット収益を牽引するでしょう。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アクティブフェーズドアレイの高い研究開発・製造コスト | -4.2% | グローバル、特に新興市場の採用に影響 | 短期(2年以内) |
| 熱管理およびRF電力処理の限界 | -3.1% | グローバル、特に高電力アプリケーション | 中期(2〜4年) |
| GaN/RF-ICサプライチェーンのボトルネック | -2.8% | グローバル、アジア太平洋製造への集中的影響 | 短期(2年以内) |
| 端末密度を制限する新興の軌道デブリ規制 | -1.9% | グローバル、先進市場でより厳格な施行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アクティブフェーズドアレイの高い研究開発・製造コスト
新しいフラットパネルアーキテクチャの開発は、非反復エンジニアリング費用が通常5,000万米ドルを超えます。これは主にシリコンチップの3〜5倍のコストがかかる高価な窒化ガリウムパワーアンプによるものです。専用クリーンルームラインおよびニアフィールド試験チャンバーも追加の設備投資を必要とします。こうした経済的条件は既存企業に有利に働き、スタートアップの投資回収期間を長期化させ、フラットアンテナ市場への新規参入者の多様性を低下させています。コンポーネントベンダーは、労働コスト削減のために3Dプリント製パッシブ層および自動マウンターの活用を模索しており、システムプライムはウェーハの長期テイク・オア・ペイ契約を交渉しています。メタマテリアル設計が成熟するにつれ、素子数の削減とバイアスネットワークの簡素化によって従来のフェーズドアレイを下回るコストを実現できる可能性がありますが、まず広帯域効率が同等水準に達する必要があります。
GaN/RF-ICサプライチェーンのボトルネック
中国は一次ガリウム採掘の98%を支配しており、2024年の輸出ライセンス制度は北米および欧州のファブフローに現実的なリスクをもたらしました。スポット不足はすでに一部の高電力モノリシックマイクロ波ICのリードタイムを40週以上に延ばし、アンテナOEMの運転資本要件を引き上げています。Intelの加速されたファウンドリ建設と同盟国政府の補助金は、ワイドバンドギャップトランジスタ供給の国産化を目指しています。並行して、研究グループは低電力ノード向けの炭化ケイ素および高誘電率誘電体代替品を推進し、ミッションクリティカルな増幅器にのみ希少なGaNを確保しています。多様化には数年かかり、近期の生産リスクを維持し、フラットアンテナ市場の年平均成長率を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
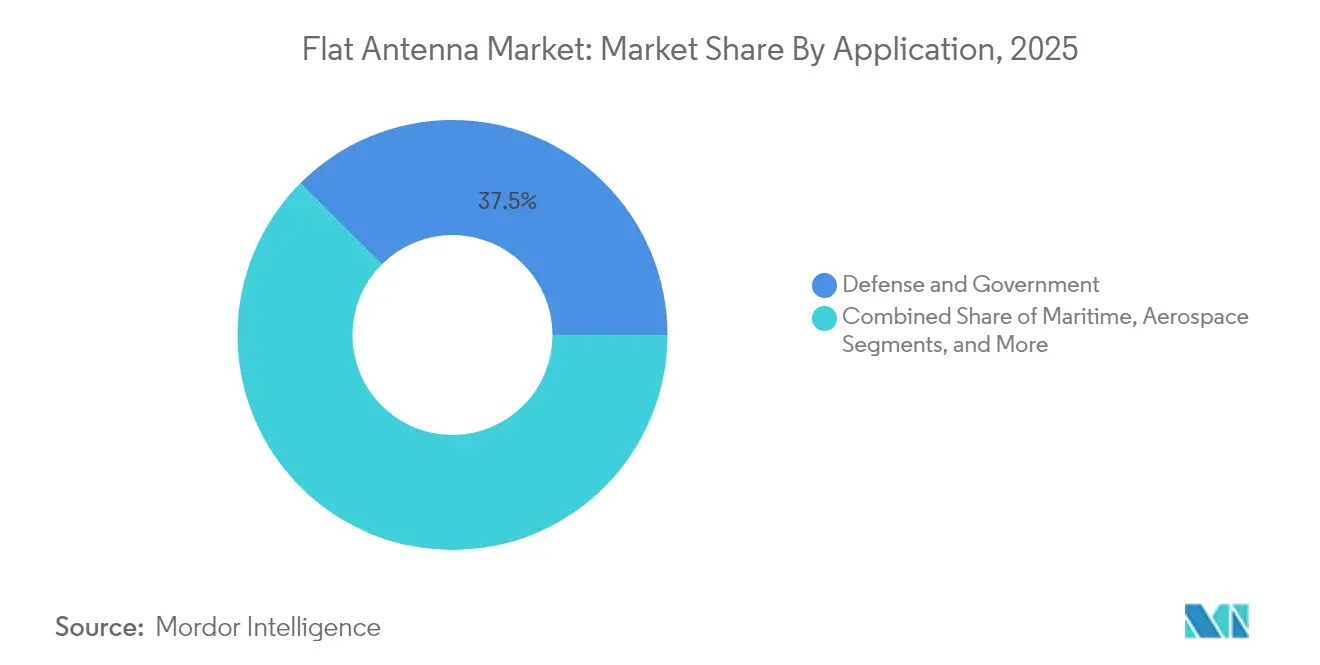
防衛が現在の需要を牽引し、eVTOLが将来の成長を形成防衛・政府セグメントは、プレミアム価格を要求するマルチバンド戦術端末および無人車両の展開により、2025年のフラットアンテナ市場シェアの37.52%を占めました。民間航空会社は機内接続改修の増加を背景に第2位にランクされています。船舶事業者は乗組員の福祉と貨物追跡を改善するためにGEO-LEOハイブリッドパッケージの採用を続けています。金額ベースでは、用途セグメントがフラットアンテナ市場規模の最大部分を占め、NATO加盟国が衛星通信在庫を更新する2027年まで首位を維持すると予想されています。
eVTOL/都市型航空モビリティカテゴリーは、2026年以降に規制回廊が開放されるにつれ、用途内で最高となる33.44%の年平均成長率を記録すると予測されています。都市間路線の事業者は、バッテリーペイロードを損なうことなくアビオニクスと統合できる小型・軽量・マルチオービットパネルを必要とするでしょう。同時に、消費者向けブロードバンド端末はハードウェア価格の低下を活用して、サービスが行き届いていない農村地域に浸透するでしょう。緊急対応機関も災害時の接続回復のためにマンポータブルキットを追加しており、フラットアンテナ市場の顧客基盤を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
周波数帯別:
Ku/Kaの優位性がV/EHFイノベーションに直面Ku/Kaソリューションは、堅牢な衛星容量と長年の規制割り当てにより、2025年のフラットアンテナ市場規模の45.62%のシェアを占めました。Kuバンドの降雨減衰耐性は海事用途に適しており、Kaバンドの高スループットはビデオ、クラウド、VPNバックホールをサポートします。Xバンドは安全なリンクとレーダー融合のための防衛専用として残っています。
V/EHFバンドのスライスは、軍が低傍受確率波形に移行し、商用コンステレーションがサブテラヘルツ容量を目指すにつれ、30.58%の年平均成長率で成長する見込みです。より厳しい位相許容差や高い伝搬損失などのハードウェア課題が、熱基板とメタレンスゲイン構造のイノベーションを促進しています。単一アパーチャ内でK、Ku、Kaを切り替えるマルチバンドアンテナが普及しており、ハードウェアの交換なしに柔軟性を求める船隊事業者の支持を得ています。
プラットフォーム別:
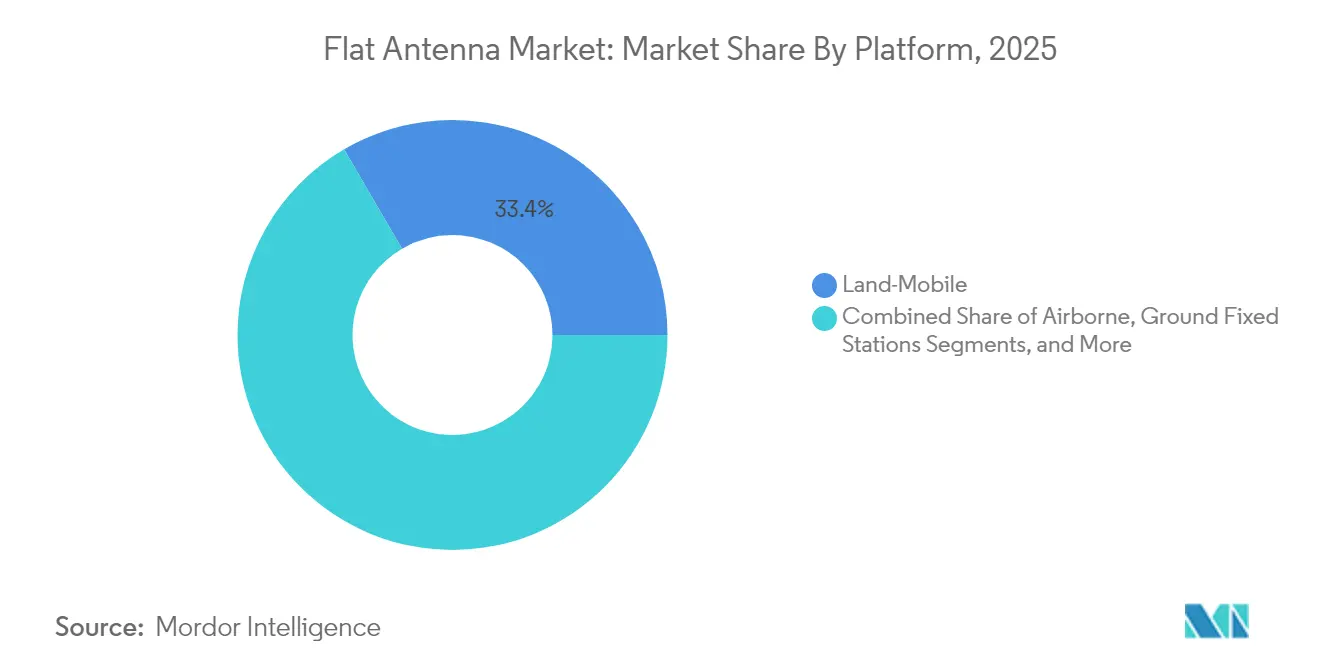
陸上移動体のリーダーシップがポータブルイノベーションに挑戦されるトラック、緊急対応車両、防衛装甲車両を含む陸上移動体は、実証された信頼性と明確に定義された設置基準により、2025年のフラットアンテナ市場シェアの33.41%を占め、リーダーシップを維持しました。地上固定局は静止型ですが、特にエネルギーセクターにおいて高稼働率を必要とする企業に引き続き対応しています。
ポータブル/マンパックキットは、迅速な展開とバッテリー効率を重視する兵士近代化および災害救援機関に後押しされ、34.92%の年平均成長率で拡大すると予測されています。低電力ビームフォーミングASICおよびカーボンファイバーシャーシの進歩により、携行重量が4kg未満に削減され、ジャーナリストや遠隔地の鉱山クルーのデュアルユース市場が開拓されています。航空機搭載および海事プラットフォームは、GEO-LEOハイブリッドサブスクリプションがカバレッジの継続性を改善するにつれ、ベースラインの成長を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アンテナ技術別:
ESAの優位性がメタマテリアルの破壊的革新に直面電子走査フェーズドアレイは、約1,550機の商用航空機での実証された信頼性と数百万時間の海事ストリーミング実績に支えられ、2025年のフラットアンテナ市場シェアの54.30%を支配しました。ソリッドステートスイッチングは、LEO衛星に必要なミリ秒単位のビーム機敏性を提供しながら、歴史的にメンテナンス費用を押し上げてきた可動部品を排除します。電子・機械複合アプローチは、粗い機械的方位角と精細な電子的仰角制御を組み合わせて部品表を低く抑えることで、コスト重視の陸上端末に引き続き採用されています。
メタマテリアルおよび再構成可能インテリジェントサーフェス(RIS)アーキテクチャは、受動面に位相勾配を埋め込むことで素子数を大幅に削減し、2031年まで36.85%の年平均成長率を達成する軌道にあります。付加製造で製作された初期プロトタイプは、従来のESAと比較して重量を半減させており、航空宇宙プライムがパイロットラインへの資金提供を促しています。大規模印刷がシックスシグマ歩留まりに達すれば、メタマテリアルはフラットアンテナ市場のコスト曲線をリセットし、民生電子機器への大量普及を加速させる可能性があります。
地域分析
北米フラットアンテナ市場
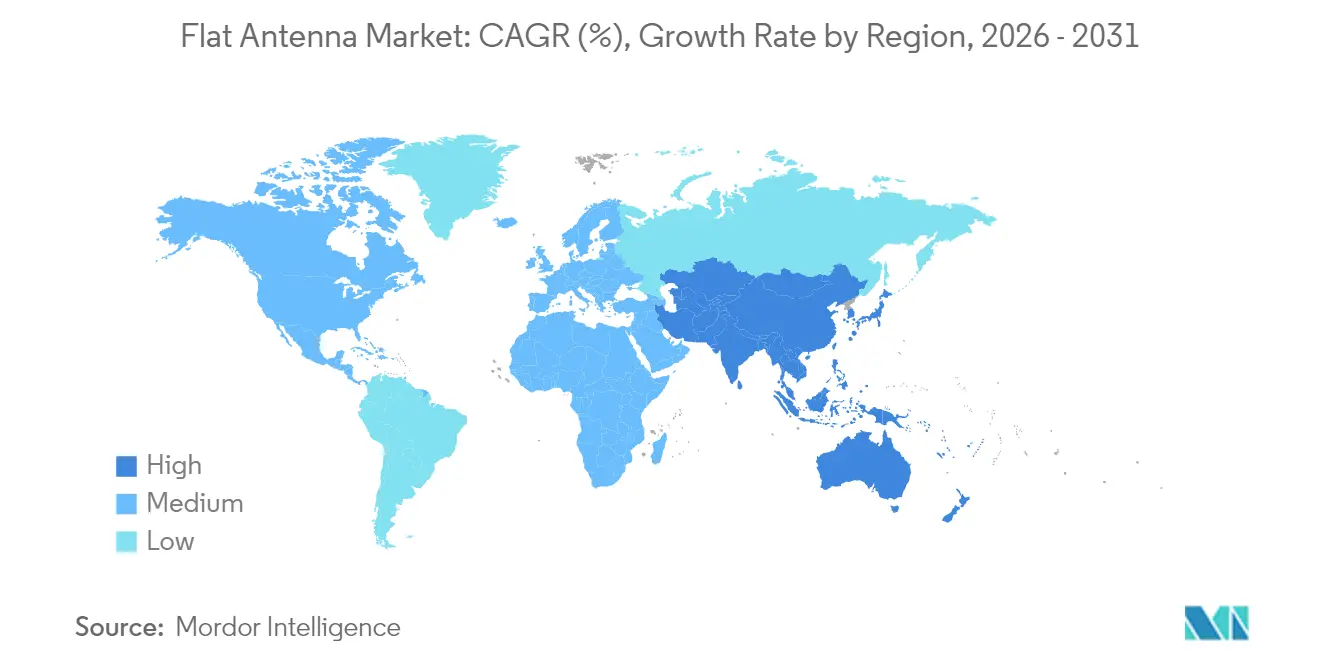
北米は、SpaceXおよびOneWebによる早期LEOコンステレーション展開、高密度な防衛プロジェクト群、そして積極的な航空会社向け接続性アップグレードを背景に、2025年のフラットアンテナ市場シェアの40.55%を獲得した。米国連邦通信委員会は非静止軌道ライセンスの簡素化規則を発行し、端末認証における行政上の障壁を低下させるとともに、既存サービスを保護するスペクトル共有権を拡大した。カナダの輸出規制自由化もまた、国境を越えたサプライチェーン統合を可能にし、共同開発プログラムを加速させている。
アジア太平洋フラットアンテナ市場
アジア太平洋地域は、日本・韓国・オーストラリアの各政府が自国の宇宙資産および衛星ブロードバンドプログラムに予算を配分していることから、2031年までに最も高い地域別CAGRである31.24%を記録すると予測されている。中国のベンダーはKuバンドパネルに輸出向け安全認証を取得し、東南アジアの海事市場への参入を果たした。ソウルの電子通信研究院は高速鉄道向けの低プロファイルKuアンテナの試験運用を行っており、防衛分野を超えた多角化の動きを示している。遠隔地の島嶼部における急速に拡大するeコマースおよび遠隔医療が、エンタープライズVSATへの追加需要を生み出し、フラットアンテナ市場の成長軌道を強化している。
EMEAフラットアンテナ市場
欧州は安定した成長市場であり続けており、ESAの技術が民間航空、クルーズ船、および政府系ネットワークに広く浸透している。SESが計画する31億米ドルのIntelsat買収は、マルチオービット容量を統合し、合併後の衛星群と自社端末ロードマップを組み合わせることでマージンを保護する見通しである。オランダおよびフランスが主導する各国防衛機関は、次世代戦闘機と統合可能な低被観測性フラットアレイへの調達を集中させている。中東およびアフリカでは、特に危機時に安定した通信リンクを必要とするオフショアエネルギーリグや人道支援機関からの受注が、初期段階ながら加速している。
規制環境
フラットアンテナに関する規制は、モビリティおよび固定用途にわたるNGSOおよびマルチオービット衛星通信のスペクトラムアクセス、干渉保護、機器適合性を中心としている。米国では、連邦通信委員会(FCC)が47 CFR Part 25の下で衛星ブロードバンド規則の更新を継続しており、2026年5月には、EPFDベースのアプローチからパフォーマンスベースのGSO保護基準への移行を採用した命令を承認した。これはKu/Ka帯展開におけるフラットパネル端末とネットワークの共存性の証明方法に影響を与える。
欧州では、電波機器適合性で使用されるETSI整合規格が機器適合性の経路を支えており、新しいサービスモデルに向けた各国の措置も出現している。英国は2026年2月25日に発効した無線電信(デバイス直接衛星通信)(適用除外)規則2026を導入し、特定の技術条件を満たす場合に一部のデバイス直接通信機器をライセンス取得から除外した。別途、FCCも2026年7月22日の公開会合の議題に宇宙ライセンス制度の抜本的見直し(SB Docket No. 25-306)を掲載し、Part 25から新しいPart 100の枠組みへの移行を提案しており、端末OEMやサービスプロバイダーにとって規制のタイムラインおよび申請要件が引き続き注目されている。
バリューチェーン分析
フラットアンテナのバリューチェーンは、RFおよび半導体入力(GaNパワーデバイス、RFIC/ビームフォーミングIC、位相シフタ、熱材料)から始まり、基板およびパネル製造(先進ガラス、セラミックス、複合構造を含む)へと進む。プロセスはさらに、近傍界/OTAチャンバーでのアンテナモジュールの構築、キャリブレーション、試験へと続き、最終的な統合は通常、パネルをモデム、電源、ソフトウェアと組み合わせる端末OEMで行われる。流通は、航空、海事、陸上モビリティ、防衛顧客向けに容量とサービスレベル契約をバンドルする衛星事業者やサービスプロバイダーを経由する。
製造規模の拡大は、歩留まりの向上と組立の自動化を図るため、アンテナ革新企業と大量生産型の産業メーカーやEMSパートナーとの提携にますます依存している。一例として、2026年2月にKymetaと株式会社ジャパンディスプレイ(JDI)が締結したマスター供給契約があり、KuおよびKa帯の同時運用を可能にする次世代マルチバンドメタサーフェスアパーチャーの開発に向けて、JDIのTFTガラス基板製造とKymetaのメタサーフェスアンテナ技術を組み合わせるものである。コンポーネントからパネルへの経路では、Sivers Semiconductors社とDoosan Corporationが2025年11月に開発パートナーシップを締結し、Siversのビームフォーミングチップを用いたスケーラブルなKa帯ESAパネルと、Doosan主導の製造・試験に焦点を当てており、BFICの供給可能性、試験能力、認定製造ラインが納期の制約要因となっていることを浮き彫りにしている。
競合環境
サプライヤーベースは、垂直統合された衛星事業者、確立された航空宇宙プライム、およびベンチャー支援の専門企業が混在しています。市場支配力は、容量とサービスレベル契約をバンドルしてアンテナハードウェアを提供できる企業に顕著に集中しており、顧客の固定化を生み出しています。ThinKomのVICSアーキテクチャは1,700万飛行時間以上を積み重ね、航空会社が重視するリスク低減の実績を獲得しています。一方Viasatは、Inmarsat の既存顧客基盤を活用して、マルチオービットサービスラッパーを通じて新たに発売したAera ESAをクロスセルするという戦術でエンドユーザーの乗り換えコストを拡大しています。
買収戦略がRF人材と特許ポートフォリオの獲得競争を支えています。HoneywellによるCAESの19億米ドルの買収は、ヘリテージマイクロ波エンジニアリングを防衛部門に注入し、次世代AESAエアボーンレドームへの足がかりを提供しています。L3Harrisは小規模なファブレス設計会社の買収を続け、DEUCSIプログラムの成果物を強化し、商用LEOプロバイダーと機密ネットワーク間の相互運用性を目指しています。イノベーション面では、Hanwha PhasorとKymetaがメタマテリアルと液晶ポリマー基板を追求してコスト曲線を上回ろうとしており、性能が維持されれば大量生産を解放する可能性のある航空会社試験を引き付けています。
現時点では、GaNウェーハと試験装置に関するサプライチェーンの制約が積極的な拡大計画を抑制し、ベンダーを協調調達コンソーシアムへと誘導しています。詳細なビームコンターとデブリ軽減を義務付ける米国連邦通信委員会(FCC)の2024年技術申請規則はコンプライアンスの負担を追加し、経験豊富な既存企業を定着させています。それでも、eVTOLプラットフォームの商業化が迫っており、認証がレガシープレーヤーを中心に固まる前に設計採用を勝ち取れる機敏な新規参入者にとってのホワイトスペースの機会を提示し、フラットアンテナ市場内の健全な競争的緊張を維持しています。
フラットアンテナ産業リーダー
-
Cobham plc
-
Kymeta Corporation
-
Airbus SE
-
Honeywell International Inc.
-
L3Harris Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
フラットアンテナ市場 このレポートでカバーされる企業
- Kymeta Corporation
- Cobham (Chelton)
- Intellian Technologies
- ThinKom Solutions
- L3Harris Technologies
- Honeywell International
- Airbus SE
- General Dynamics Mission Systems
- Phasor (Hanwha Systems)
- Ball Aerospace
- Viasat Inc.
- SES S.A. (SES Techcom)
- Anokiwave Inc.
- China Starwin
- All.Space (Isotropic Systems)
- Hughes Network Systems
- SatixFy Communications
- C-COM Satellite Systems
- Gilat Satellite Networks
- ArrayComm LLC
- Mars Antenna and RF Systems
- MacDonald, Dettwiler and Associates (MDA)
- Mitsubishi Electric
市場機会と将来展望
近い将来のホワイトスペースが最も顕著に見られるのは、機械式追尾アンテナの抗力やメンテナンス負担を伴わずにマルチオービットのレジリエンスを必要とするエンドユーザーの領域である。航空会社の接続プログラムやビジネス航空機のアップグレードは、認証やモジュール式導入経路を通じてESA採用を正式なものにしつつあり、その一例として、2026年5月にAirbus ACJ320/320neo機向けに電子走査型フラットアンテナを使用したGogo Galileo FDXがEASA認証を取得したことが挙げられる。機体レベルの承認は、フラットパネルを主要なレドームの代替として使用するライン装備やレトロフィット提供の障壁を低減する。
製品および製造のロードマップも、単一バンド端末からマルチバンド、マルチビームパネル、より高い周波数アーキテクチャへと機会を拡大している。KymetaとJDIによる2026年2月のKu/Kaマルチバンドメタサーフェスアパーチャー開発契約は、確立された基板製造を用いて先進的なフラットパネル構造を工業化する取り組みを示しており、モビリティプラットフォーム全体でのユニット出荷量の拡大を支えている。同時に、ビームフォーミングと統合における進展は、新たな対象セグメントを開拓しており、Dバンド位相配列アンテナインパッケージモジュールおよびフォトニック真遅延マルチビームフォーミング手法に関する2026年の学術・応用研究などが、マルチビーム衛星通信や新興の6G関連バックホールおよび端末設計向けのコンパクトで高速走査型アンテナを支えている。
最近の産業開発事情 フラットアンテナ市場
- 2026年5月:Airbusは、電子走査型フラットアンテナを使用したGogo Galileo FDX機内接続ソリューションについて、ACJ320/320neo機向けにEASA認証を取得した。この認証は、ビジネス航空事業者向けの認定インストール経路を支え、航空機接続アップグレードにおける低プロファイルESAのより広範な採用を可能にする。
- 2026年4月:Kymetaは、KuおよびKa帯における同時全二重ビームを含む、マルチバンド・マルチビームアンテナアーキテクチャの発展を目的とした、米国海軍研究局(Office of Naval Research)との3年間の開発契約を獲得した。この受注は、マルチオービット対応のフラットパネルに関する防衛資金による研究開発を強化し、係争環境やモバイル環境に関連するアーキテクチャの成熟を加速する。
- 2024年9月:Viasatは、戦術航空機向けAESA端末を開発するため、3,360万米ドルの米空軍契約を獲得した。このプログラムは、厳しいSWaPおよび生存性要件を満たしつつ航空プラットフォームに統合できる低プロファイルの電子走査アパーチャーに対する政府需要の持続を裏付けている。
フラットアンテナ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、フラットアンテナ市場は、固定および移動体ユースケースにおける衛星および大容量地上リンク向けに主にRF信号の送受信に使用される、低プロファイルのフラットまたはほぼフラットなアンテナハードウェアを対象としています。
対象外の範囲:従来の放物面アンテナ、フラット形状でない厚みのある従来型アンテナ構造、およびアンテナとして販売されていない単体のRFコンポーネントは除外します。
セグメンテーション概要
- 用途別
- 航空宇宙
- 防衛・政府
- 民間航空
- 海事
- 陸上移動体/5Gバックホール
- 消費者向けブロードバンドおよびその他
- 周波数帯別
- Kuバンド
- Kaバンド
- Ku/Kaマルチバンド
- Xバンド
- V/EHFバンド
- プラットフォーム別
- 地上固定局
- 陸上移動体(車載)
- 航空機搭載
- 海事・オフショア
- ポータブル/マンパック
- アンテナ技術別
- 電子走査フェーズドアレイ(ESA)
- 電子・機械複合走査
- 機械走査フラットパネル
- メタマテリアル/RISベース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開情報で確認可能な需要プールと供給シグナルのマッピングから始まります。スペクトルの文脈については国際電気通信連合(ITU)、衛星および地球局の活動については米国連邦通信委員会(FCC)の申請・ライセンスデータベース、端末導入に影響を与える打ち上げおよびミッションの進捗についてはNASAおよびその他の公開宇宙プログラムの発表資料を参照しました。
実際の市場活動でモデルを裏付けるため、関連するRFおよびアンテナ出荷に関する貿易・税関統計、電子走査アレイなどの技術動向を追跡するための規格・技術刊行物(IEEE論文を含む)、および移動体端末が指定されている公開防衛調達通知も調査しまた。価格動向と製品の入手可能性の確認には企業の開示資料、投資家向け資料、および信頼性の高い報道を活用し、収益および技術革新の強度のクロスチェックには企業財務の有料サブスクリプションデータベースおよび特許データベースを選択的に使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のためにその他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、最大の規模算定誤差を引き起こすことが多いデスクリサーチの前提条件を検証するために実施しました。特に、フラットアンテナと完全な端末の計上範囲の区別、および価格が数量に応じてどの程度変化するかについて検証しました。コンポーネントサプライヤー、端末・システムインテグレーター、ディストリビューター、および移動体・政府・エンタープライズ接続分野のバイヤーと幅広く対話し、単一地域のバイアスを低減するためにアジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アリカ全体でインプットのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):16% | アジア太平洋(APAC):46% |
| 中位層:50% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレイヤー:22% | マネージャー:56% | 南北アメリカ:24% |
市場規模算定と予測
規模算定のロジックはトップダウンの需要再構築から始まります。移動体SATCOMターミナルや高スループット固定リンクなどの主要ユースケースにおけるアドレス可能なインストールベースを構築し、市場観察に基づく採用率および更新率を適用します。フレームワーク構築後、サンプリングした出荷から収益への換算やフラット形状端末の平均販売価格に関するチャネルチェックなど、選択的なボトムアップ検証を用いて合計値を現実に即したものに保ちます。
最も重要なインプットには、海事および航空分野における衛星接続の採用、防衛・政府の端末調達活動、電子走査アンテナへのミックスシフト、バン移行シグナル(KuおよびKaのトレンド)、ならびに数量拡大に伴う価格推移の観察が含まれます。ボトムアップの視認性が不十分な場合は、サプライヤーの全量積み上げを無理に行わず、複数の独立した指標を用いて合計値を範囲で示し、段階的な調整を経て最終値に収束させます。
予測については、専門家との対話で合意した一連のドライバー(主に数量増加の期待値、移動体普及率、コスト削減のペース)を用いたシナリオ分析を採用しています。これにより予測の説明可能性が高まり、採用が加速または減速した際に前提条件を修正しやすくなります。
データ検証と更新サイクル
検証は、モデル化された市場価値が、端末出荷の勢い、プログラム受注、および目に見える価格変動など、追跡すべき実世界のシグナルと整合しているかを確認することで行います。外れ値にはフラグを立て、前提条件を再検討し、最終数値が多段階の社内レビューを経て承認される前に感応度の高い変数を再テストします。
レポートは年次で更新され、大規模な展開発表や価格の段階的変化など、需要曲線変化させる重要なイベントが発生した場合には中間更新も実施します。納品前には最終レビューを完了し、クライアントが最新の公開データおよび直近のインタビューの知見を反映した最新の見解を受け取れるようにしています。
Mordor Intelligenceのフラットアンテナ市場規模と他の公表推計値との比較
フラットアンテナの公表市場規模は、アンテナ、端末、および完全な接続キットの境界が必ずしも同一の方法で扱われないため、差異が生じることがあります。また、選択されたベースイヤー、数量拡大に伴う価格予測の方法、および移動体ユースケースが独立した需要として計上されるか、バンドル需要として計上されるかによっても差異が生じます。
出荷シグナル、主要移動体プラットフォームによる採用状況、および更新チェックを通じた平均販売価格(ASP)の動向を追跡することで、Mordor Intelligenceは計上収益をフラット形状アンテナハードウェアおよび端末レベルの需要に紐付け、隣接する接続サービスや無関係なRFコンポーネントとは区別しています。
ベンチマーク比較
| 情報 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.93 ビリオン 米ドル(2026年) | |
| 業界出版社A | 0.82 ビリオン 米ドル(2026年) | 電子走査設計の価格下落をより緩やかに想定し、移動体普及率についてより保守的な見通しを適用しているため、ユニット成長が同程度であっても近期の市場価値が圧縮されています。 |
| 業界出版社B | 0.70 ビリオン 米ドル(2025年) | 以前のベースイヤーを基準としており、アンテナハードウェアのみを重視し、統合端末収益の包含範囲が狭く、移動体および政府の需要シグナルに対するクロスチェックも少ないと見られます。 |
推計値の差異は主に、各モデルが対象範囲に何を含めるか、および出荷増加に伴い価格がどの程度正常化すると予測するかによって説明されます。本調査のアプローチは、明確な採用ドライバー、観察された価格動向、および各更新サイクルで再検証可能な一連のチェックに市場数値を紐付けることで、追跡可能性を確保しています。
レポートで回答される主要な質問
フラットアンテナ市場の現在の規模はどのくらいですか?
フラットアンテナ市場規模は2026年に9億3,000万米ドルであり、2031年までに33億8,000万米ドルに達すると予測されています。
現在フラットパネル需要を支配している用途はどれですか?
防衛・政府セグメントは、マルチバンド・無人・戦術通信プログラムへの堅調な資金提供により、37.52%の最大シェアを保有しています。
2031年まで最も速く成長する地域はどこですか?
アジア太平洋は、衛星インフラの拡大と政府支援のブロードバンドイニシアチブにより、31.24%の年平均成長率を記録すると予測されています。
航空会社がIFC向けにフラットアンテナを採用する理由は何ですか?
電子走査アレイは空気抵抗を最大90%低減し、燃料消費を削減し、一貫した乗客接続のためのマルチオービット切り替えを可能にします。
メタマテリアルアンテナは市場にどのような影響を与えますか?
メタマテリアル設計は重量と製造コストを低下させ、セグメントの36.85%の年平均成長率を牽引し、消費者デバイスへの普及を拡大する可能性があります。
成長を鈍化させる可能性のあるサプライチェーンリスクは何ですか?
窒化ガリウムウェーハへの依存と熱管理の課題が短期的に生産能力を制約し、全体的な年平均成長率を抑制する可能性があります。