
航空機アンテナ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
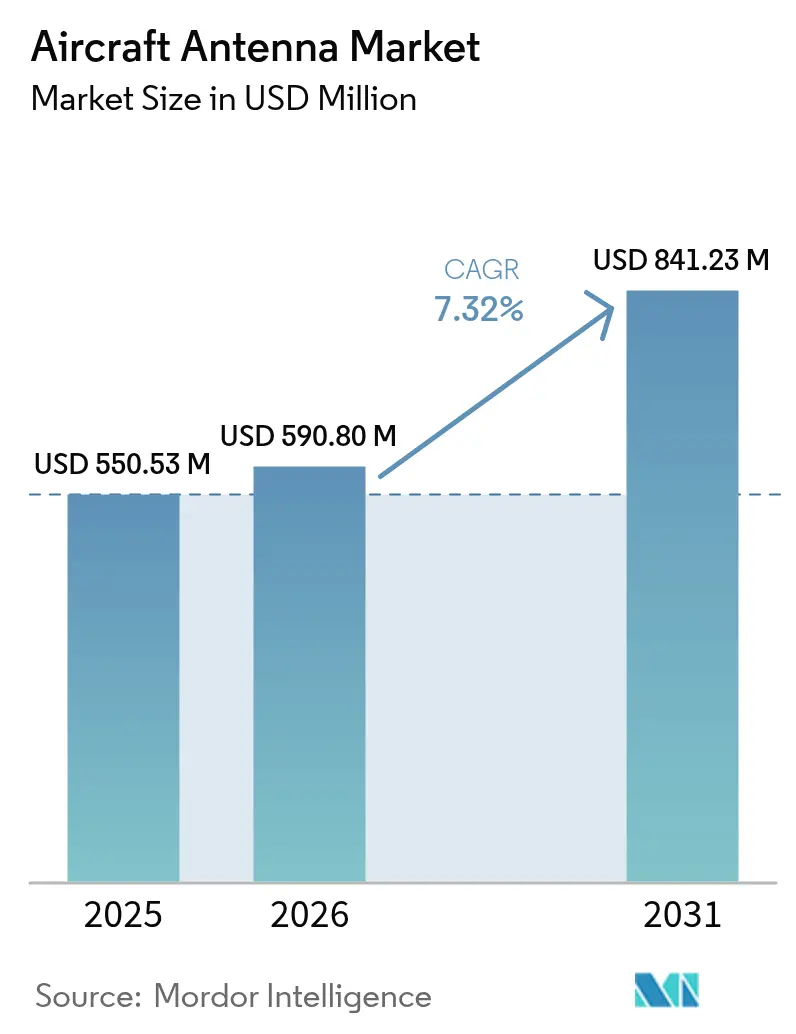
| 市場規模 (2026) | 590.8 百万米ドル |
| 市場規模 (2031) | 841.23 百万米ドル |
| Growth Rate (2026 - 2031) | 7.32 % |
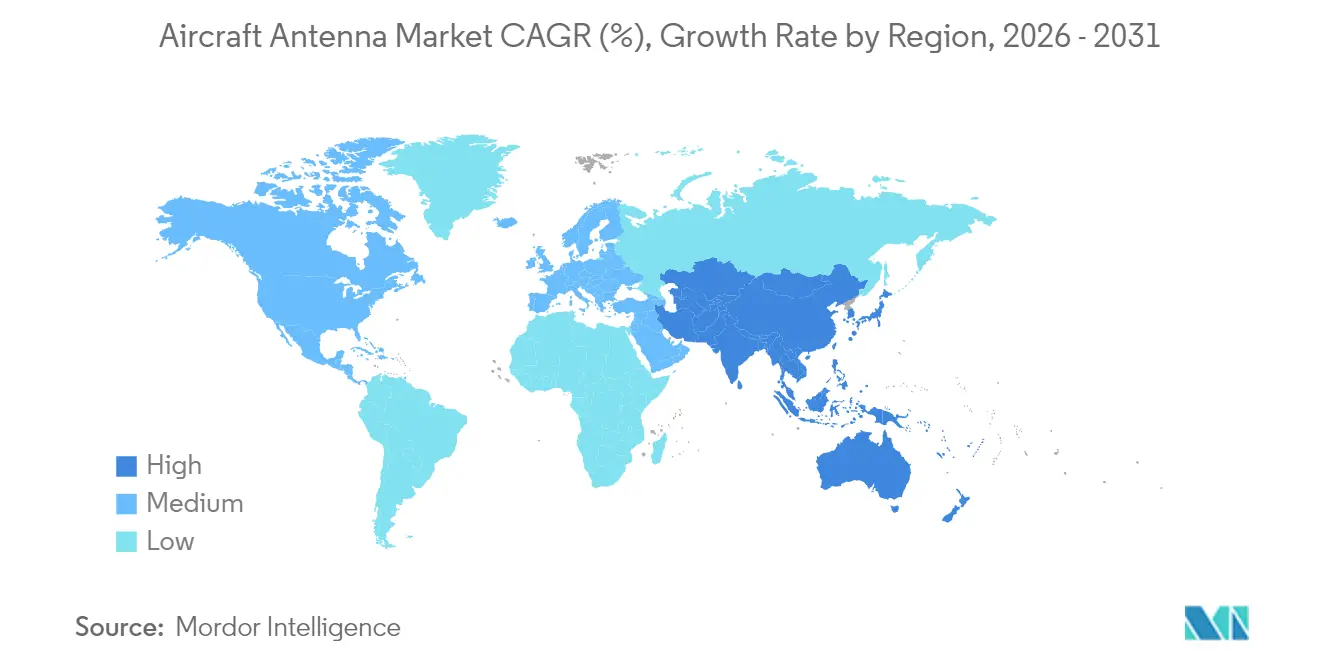
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
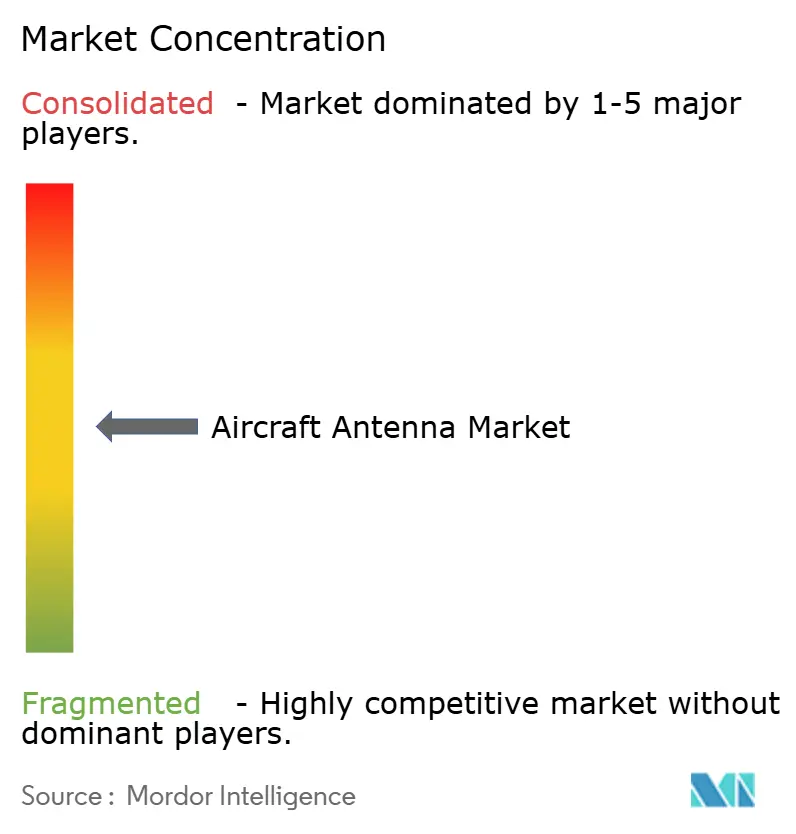
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機アンテナ市場分析
航空機アンテナ市場規模は2025年に5億5,053万米ドルと評価され、2026年の5億9,080万米ドルから2031年には8億4,123万米ドルへと成長し、予測期間(2026年~2031年)における年平均成長率は7.32%と推定されます。現在の成長は、マルチオービット接続に対する航空会社のコミットメント、規制当局主導の監視システムアップグレード、および目視外(BVLOS)運用のための常時接続リンクを必要とする無人航空機システム需要の増加に起因しています。セグメントリーダーは現在、設計段階からデジタルフライトデッキにアンテナを組み込み、航空機ライフサイクルの早期段階へと調達を移行させています。オペレーターは、静止軌道、中軌道、低軌道、および新興の5G空対地リンクを単一の端末でサポートする機器を優先しており、レガシー機材全体での更新需要を生み出しています。ガリウムおよび特殊RFサブストレートにおけるサプライチェーンの混乱が価格に影響し続けており、ティアワンサプライヤーによる垂直統合と、軽量コンフォーマルアレイへの積層造形技術の採用を促進しています。
レポートの主要ポイント
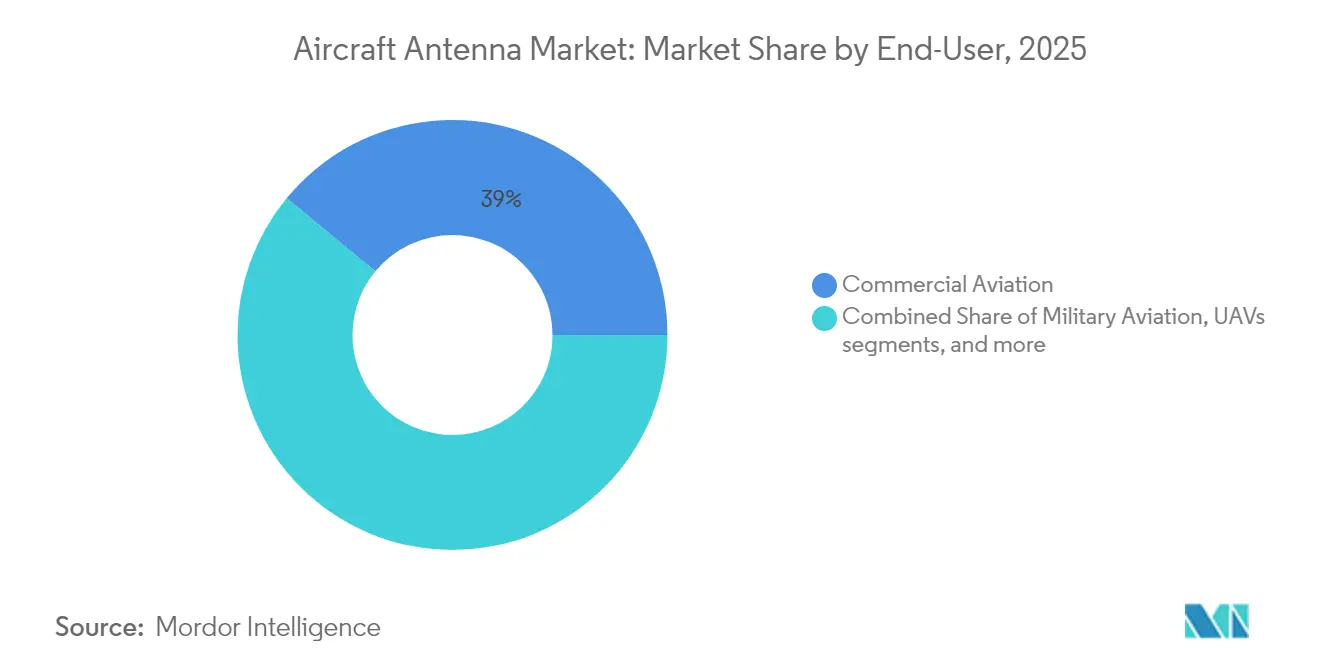
- エンドユーザー別では、民間航空が2025年の航空機アンテナ市場シェアの39.02%を占め、無人航空機(UAV)は2031年にかけて年平均成長率8.82%で拡大する見込みです。
- 用途別では、監視・偵察が2025年の航空機アンテナ市場規模の40.86%のシェアを占め、電子戦アンテナは2031年にかけて年平均成長率8.28%で成長すると予測されています。
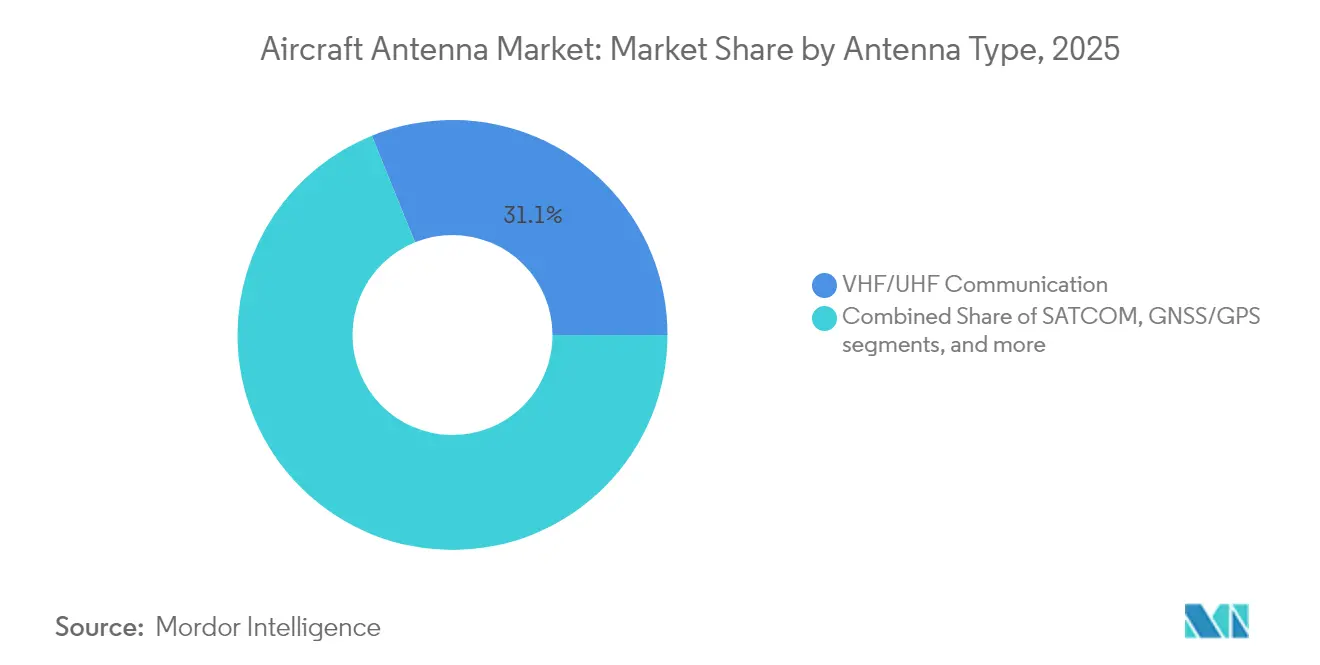
- アンテナタイプ別では、VHF/UHF通信ユニットが2025年の航空機アンテナ市場の31.12%を占め、5G機上アンテナは同期間に年平均成長率7.39%で上昇する見込みです。
- 周波数帯域別では、Xバンドソリューションが2025年に38.74%の収益シェアでトップとなり、Ku/Kaバンドシステムは2031年にかけて年平均成長率9.21%を記録すると予測されています。
- 地域別では、北米が2025年に35.22%のシェアを占め、アジア太平洋地域が年平均成長率7.96%で最も急速な拡大を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の航空機アンテナ市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的な航空機納入数の増加 | +1.8% | アジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| 次世代SATCOMおよび5G機上接続のロールアウト | +2.1% | グローバル、北米と中国での早期採用 | 短期(2年以内) |
| 機材全体へのADS-B/モードSトランスポンダー義務化 | +1.2% | グローバル、地域による規制の差異あり | 短期(2年以内) |
| BVLOS任務プロファイルに向けたUAV需要の急増 | +1.5% | 北米およびEU、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| eVTOLプラットフォーム向け超軽量コンフォーマルアンテナ | +0.6% | 北米およびEU、都市部でのパイロットプログラム | 長期(4年以上) |
| SWaPを低減する積層造形プリントアンテナ | +0.9% | グローバル、北米に研究開発が集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な航空機納入数の増加
Boeingの2024年見通しでは、20年間で43,975機の新型航空機への需要が設定されており、重量最適化アンテナをコックピットおよび旅客接続に使用する単通路ジェット機が主流を占めています。初期設計レビューの段階で、航空会社はマルチバンドのソフトウェア定義アレイを確定しています。これは、アンテナの選択が後付けではなく30年間の戦略的決定と見なされるようになったためです。この設計確定への移行は、サプライヤーの収益認識を前倒しにし、アフターマーケットにおける改修サイクルを短縮します。アジア太平洋地域における年間4.8%の旅客増加率に牽引された高い旅客成長予測は、初期搭載アンテナの数量と継続的なスペア需要に直結します。迫り来る大規模な納入は、生産される各機体への基本注文を確保し、中間寿命に近づく機材の更新需要を加速させることで、航空機アンテナ市場を押し上げます。
次世代SATCOMおよび5G機上接続のロールアウト
マルチオービット衛星コンステレーションと地上5G空対地ネットワークが収束し、アンテナベンダーは異なるスペクトル間をシームレスにローミングする電子操向システムの開発を余儀なくされています。China TelecomとパートナーのOEMは、タワーとLEOリンク間のネットワークハンドオフを実証し、レガシーGEO専用構成よりも高いスループットと低いレイテンシーを証明しました。このベンチマークは、北米の航空会社が次回の機材改修ウィンドウ内にデュアルモードアレイを導入するよう促しています。2024年のViaSat-3の打ち上げと最初の商業サービス開始は、アジャイルなフラットパネルアパーチャーと組み合わせた場合にGEO衛星がいまだ提供できる帯域幅の飛躍を裏付けています。[1]Viasat Inc.、「ViaSat-3 F1が商業サービスを開始」、viasat.com 航空会社はマルチオービットの機動性を、カバレッジギャップに対する保険政策およびリアルタイム分析の基盤と見なしており、アンテナのアップグレードをデジタルトランスフォーメーション戦略の中核に位置付けています。積極的なロールアウトは、旅客キャビンおよび運航データパイプ全体でプレミアムサービス収益を解放することにより、予測年平均成長率に2.1ポイントを加算します。
機材全体へのADS-B/モードSトランスポンダー義務化
2023年に最終化された米国連邦航空局(FAA)のADS-B規則は、管制空域内の航空機に対して正確な位置情報の送信を義務付け、高精度航法信号を処理しなければならないアンテナの世界的な更新サイクルを引き起こしています。カナダの宇宙ベースADS-B受信への移行は仕様をさらに厳格化し、地上と衛星の同時照会が可能なダイバーシティ設置を要求しています。並行して、欧州の規制当局は0.05海里の位置精度許容誤差を要求する精度カテゴリの強化を求めており、OEMはGPS、ガリレオ、およびWAASソースを融合するアンテナへと誘導されています。コンプライアンスのタイムラインは10年間にわたって段階的に設定されており、需要を分散させ、改修キットの安定したパイプラインを確保しています。義務化は、マクロ経済サイクルに依存しない基本的なアップグレード活動を保証することで、市場の年平均成長率に1.2ポイントを寄与します。
BVLOS任務プロファイルに向けたUAV需要の急増
米国の立法者はFAAに対して目視外(BVLOS)飛行の最終規則を公表するよう指示しており、商業ドローンの規模拡大を妨げてきた規制上のボトルネックを解消しています。BVLOS任務は、地上カバレッジが不十分な場合にKuまたはKa衛星を利用することが多い、堅牢なコマンドリンクを必要とします。ジオフェンシング、検知・回避センサー、および衛星通信バックアップ制御ループを統合するスタートアップ企業は、55ポンド未満の機体向けに特別設計された低プロファイル・低消費電力アンテナに依存しています。米国空軍が採用したHoneywellのカウンタースウォームソリューションは、民間から防衛UAVへの技術波及効果を実証し、対応可能な数量を拡大しています。[2]Honeywell International、「カウンタースウォームUASプレスステートメント」、honeywell.com これらの要因は、小型フォーマットアンテナがプロトタイプから量産規模へと移行し、新規参入企業のクラスターとベンチャー資金を引き付けることで、年平均成長率を1.5ポイント押し上げます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複合材機体におけるアンテナ・レドーム統合の複雑性 | -1.4% | グローバル、特に次世代航空機プログラムに影響 | 中期(2〜4年) |
| LバンドおよびCバンドにおけるスペクトル輻輳 | -0.8% | グローバル、高密度航空交通地域で深刻 | 短期(2年以内) |
| 航空宇宙ハードウェアの長い認定サイクル | -0.9% | グローバル、地域による規制タイムラインの差異あり | 長期(4年以上) |
| 特殊RFマテリアルのサプライチェーン不足 | -1.1% | グローバル、アジア太平洋地域の製造に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複合材機体におけるアンテナ・レドーム統合の複雑性
アルミニウムから炭素繊維製胴体への移行は、導電性メッシュ層が新たな減衰経路をもたらすため、RF伝播を複雑にします。ACASIASコンソーシアムは1.2m×3mのパネルにKuバンドアレイを直接埋め込み、実現可能性を証明しましたが、長い認定および接合検証ステップを浮き彫りにしました。[3]米国航空宇宙局(NASA)、「ACASIASコンポジットアンテナパネルテスト」、nasa.gov 構造的完全性は放射効率と両立しなければならず、コストのかかる電磁シミュレーション、プロトタイプクーポン、および破壊試験を要求する場合があります。ブロードバンドアンテナアダプタープレートの腐食に関するFAAの最近の指令は、金属機体においてさえ継続的な信頼性上の課題があることを示しており、新規複合材についてはなおさらです。これらのエンジニアリング上の負担は市場投入までの時間を延長し、社内材料試験室を持たない小規模サプライヤーを阻害し、認定済み設計ツールチェーンが成熟するまで潜在的な年平均成長率から1.4ポイントを差し引きます。
LバンドおよびCバンドにおけるスペクトル輻輳
1030/1090 MHzの回廊はモードS、ADS-B、および多くの航空航法援助施設をサポートしていますが、地上5Gマクロセルも同じ帯域を標的としています。EUROCONTROLは、混雑した航路上の機上受信機を感度低下させる可能性のある非航空送信機からの干渉リスクを指摘しており、旧型アンテナでは対応できない厳格な帯域外除去要件を義務付けています。適応フィルターまたはソフトウェア定義無線の開発は部品表のコストを引き上げますが、この負担は中国が精製出力の大部分を管理するガリウムの供給制約によって増幅されます。認定当局は慎重であり、徹底的な共存試験が合格するまで周波数アジャイル設計の承認を遅らせています。一部の改修プログラムが最終的なスペクトル共有の結果を待って一時停止されているため、この不確実性は予測年平均成長率から0.8ポイントを削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:民間航空が数量を牽引
民間航空は、標準化された認定経路と大量の狭胴機が機材に加わることにより、2025年の航空機アンテナ市場の39.02%を占めました。航空会社は、Wi-Fiポータルとリアルタイムテレメトリーを追加するキャビン改修と並行してマルチオービットおよび5G対応アンテナを調達し、予測可能な更新サイクルを確保しています。ビジネス・一般航空の購入者は、チャータークライアントが一貫した接続性を求めるにつれて航空会社グレードのブロードバンドリンクへの移行を始めていますが、より小さなキャビンのフットプリントは依然としてマルチアンテナアーキテクチャを制限しています。軍用航空は納入数が少ないものの、暗号化、耐妨害、および電子戦仕様のために高いマージンを誇ります。F-16バイパーシールドアップグレードのようなプログラムは、統合ブロードバンドアパーチャーの価値を示しています。
無人航空機(UAV)は最も急成長するセグメントを代表し、年平均成長率8.82%で拡大しています。かつてドローンを目視内に制限していた規制が、より長い航路を許可するようになり、荷物物流、パイプライン検査、精密農業を可能にしています。NASAが実地試験した軽量エアロゲルアンテナは、Kaバンドリンクを維持しながらシステム質量を削減し、電動マルチコプターの厳格なサイズ・重量・電力目標を満たしています。防衛購入者も協調飛行のための位相整合ネットワークに依存するスウォーミングプラットフォームを拡大しています。この相互乗り入れにより、生産者は民間と軍事の両チャネルにわたって研究開発費を償却でき、航空機アンテナ市場の持続的な成長レバーとしてUAVの勢いを固定しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:監視の優位性が電子戦の成長に直面
ADS-B、空中衝突防止システム(TCAS)、および宇宙ベースレーダーが位置データ収集のための専用アパーチャーに依存しているため、監視・偵察は2025年の収益の40.86%を占めました。民間および事業用機材全体での義務的搭載が安定した年間更新を確保する一方、国境警備機関は高利得合成開口レーダーポッドへの注文を追加しています。旅客ブロードバンド使用量の急増と航空会社がIPリンクへの運航メッセージングを移行するにつれて、通信用途が僅差で続いています。航法アンテナは、スプーフィングおよびジャミングへの耐性を向上させるマルチコンステレーションアップグレードを通じて安定した需要を享受しています。
電子戦は年平均成長率8.28%で最も高い上昇余地を示しています。既存の戦闘機へのブロックアップグレードは、能動防護スイートの送受信素子を収容するモジュール式アンテナユニットを必要とします。電子戦向けの航空機アンテナ市場規模は、プログラムがリアルタイムビームフォーミングが可能なデジタルアレイへと移行するにつれて拡大し、同時探索・追跡・妨害機能を可能にします。民間プラットフォームも進化するセキュリティ指令に準拠するために脅威監視ハードウェアを統合し、民間と防衛の支出ストリームを融合させています。これらのトレンドは、サプライヤーが地域ジェットのレドームからドローンパイロンまでスケール可能な共通コアチップセットを構築するよう促し、コスト効率を獲得しています。
アンテナタイプ別:レガシーシステムが次世代の混乱に直面
VHF/UHF通信アレイは、普遍的な航空交通管制音声義務に支えられ、2025年に31.12%のシェアを維持しました。更新需要はイノベーションではなくサービス寿命に結びついており、既存企業にとってキャッシュフローの柱となっています。機械式操向パラボラからフラット電子走査パネルまで多岐にわたるSATCOMアンテナは、航空会社がストリーミンググレードの帯域幅を展開するにつれて第2位のスロットを占めています。従来の航法アンテナ(VOR、ILS、マーカービーコン)は安定を保っていますが、地上インフラの成熟により成長は上限に達しています。
しかし、5G機上アンテナは中国と欧州での早期展開を通じて年平均成長率7.39%で上昇する見込みです。サブメートルのフォームファクターとソフトウェア定義可能な波形により、既存のレドームスペースとの融合が可能となり、空力特性を保護します。マルチバンドコンフォーマルバリアントは、抗力とメンテナンスを削減しながら容量を追加し、炭素削減努力と整合するため、長期的な関心を確保しています。ThalesがLilium eVTOLジェットのソールソースステータスを確保したことは、アンテナがボルトオンポッドではなく目に見えないスキン要素となる設計言語を検証しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
周波数帯域別:Xバンドのリーダーシップが高周波数に挑戦される
Xバンドアンテナは、良好な雲透過を必要とする気象レーダー、海上哨戒、および機上地図作成任務に牽引され、2025年に38.74%の収益を達成しました。世界中の空軍が互換性のあるレガシーレーダー向けにXバンドの在庫を維持しており、繰り返し生産を確保しています。VHFおよびUHFを含む低周波数は指揮統制ネットワークに不可欠ですが、容量の上限が新たな成長を制限しています。Lバンドは、GNSS補強プロジェクトに支えられた航法ニッチを維持しています。
高スループット衛星の普及に伴い、Ku/Kaバンドユニットは年平均成長率9.21%で拡大する見込みです。Delta Air LinesがKuおよびKaに基づく同時LEO-GEOソリューションをA350およびA321neoジェットに搭載する決定は、一貫したレイテンシーでの最大帯域幅への需要を示しています。Kaバンドはリアルタイムクラウドゲーミングとエッジアナリティクスへの扉を開き、航空会社に付随収益をもたらすサービスを提供します。したがって、アンテナOEMは、航空会社の認定経路を円滑にするためにレガシーサービスとの後方互換性を維持しながら、20 GHz以上を処理できるブロードバンドマルチバンドフィードチェーンに向けて研究開発を転換しています。
地域分析
北米は、Boeingのライン搭載プログラムと持続的な米国国防総省の支出が生産ラインを稼働させ続けたことにより、2025年の世界収益の35.22%を占めました。同地域の航空会社は低軌道コンステレーションの早期採用をリードし、旅客Wi-Fiおよびフライトクリティカル通信向けに認定されたフェーズドアレイパネルを地域ジェットに搭載し始めています。United Airlinesが300機以上の航空機にStarlinkターミナルを改修する計画は、イノベーションを迅速に推進する意欲を示しています。C5ISRハードウェア向けのViasatの5億6,800万米ドルのフレームワークを含む政府契約は、数量を追加し、次世代アパーチャーコンセプトを検証しています。カナダの宇宙ベースADS-Bに関する義務化は、ビジネス機およびヘリコプター機材全体でのダイバーシティアンテナ設置をさらに促進し、更新販売を固定しています。
アジア太平洋地域は、構造的な機材成長と高まる技術的野心を反映し、年平均成長率7.96%で最も急速な成長を示すと予測されています。中国は2043年までに稼働中の航空機を9,740機以上に倍増させると予測されており、コックピット、キャビン、ドローンアンテナに対する数十億ドル規模のパイプラインに転換されます。地域サプライヤーは国内の5G進歩を活用してハイブリッドタワー・衛星アーキテクチャに直接移行し、製品サイクルを短縮しています。日本が2026年までにアドホック機上通信基地局を打ち上げる目標は、従来の衛星を超えた空中ネットワーク層に対する政策支援を示しています。インドおよび東南アジアも急速に拡大する中産階級の旅行需要に対応するために新型狭胴機を発注しており、標準化された接続キットの需要基盤を拡大しています。
欧州はAirbusの生産を通じて大規模な設置基盤を維持していますが、成長は持続可能性と都市モビリティへと軸足を移しています。炭素影響に関する規制の推進が、抗力を低減するより軽量なフラッシュマウントアンテナの採用を促進しています。欧州衛星サービスプロバイダーコンソーシアムの宇宙ベース交通監視への移行は、軌道および地上リンクのダイバーシティニーズを満たすための新しいデュアル周波数アレイを必要としています。LiliumがeVTOLプログラムに単一サプライヤー戦略を選択したことは、統合アンテナスキンへの欧州の注目を高めています。中東およびアフリカは現在規模が小さいものの、ブロードバンド対応の旅客体験に依存する主要ハブの拡張を主催しており、インフラが成熟するにつれてアンテナの採用増加に向けて位置付けられています。

規制環境
航空機用アンテナの設計および取り付けは、航空安全証明要件と周波数規制の両方によって形作られている。米国では、連邦航空局(FAA)が航空電子機器の最低性能基準としてTechnical Standard Orders(TSO)を用いているが、TSOの認可自体は取り付けを承認するものではなく、機体レベルの型式証明または補足型式証明によって裏付けられる必要がある。欧州では、EASAが機上通信・航行・監視の適合基準をCS-ACNS(Issue 5)を軸に定めており、これはCNSおよびADS-B関連の取り付けの適合性証明に用いられ、機体や運用意図に応じてETSO方式の物品適合性を超えたユニットレベルの証拠を求めることがある。
周波数に関しては、航空機の無線運用および放射は、航空業務向けの連邦通信委員会(FCC)規則(47 CFR Part 87)によって規定されており、これには航空機局や、VHFシステムの周波数安定性の制約など関連するRF機器に対する要件が含まれる。この枠組みはまた、定義された放射および運用上の制約を通じて高周波リンクの扱い方も規定しており、マルチバンド・マルチ軌道端末がRF共存の複雑さを拡大させる中で、アンテナのフィルタリング、アイソレーション、認証試験に影響を与えている。
バリューチェーン分析
航空機用アンテナのバリューチェーンは、原材料およびRFコンポーネント(特殊RF基板、レドームおよび複合材料、RF半導体)から始まり、その後アンテナの設計、製造、認証へと進む。続いて、モデム、航空電子機器、レドームまたは機体との統合が行われる。Collins Aerospace、Honeywell、L3Harrisなどの上位サプライヤーおよびアビオニクス大手は、アンテナを認証済みの通信・航行・監視・電子戦サブシステムに組み込み、ラインフィット経路は航空機OEMの生産プロセスに、レトロフィット経路はMROおよびSTC保有者を通じて実行される。アフターマーケット支援は、多年にわたるサービス寿命にわたる補用品の供給、修理、構成管理を対象とし、アンテナ、モデム、ネットワークプロファイルの相互運用性を維持する必要があるソフトウェア対応端末にとって、これはますます重要になっている。
近年のプログラムでは電子走査アンテナ(ESA)とマルチ軌道アーキテクチャが重視されており、単体のアンテナハードウェアよりもRFシステムエンジニアリング、認証管理、統合ツールへの価値の移行が進んでいる。2026年関連の動きでは、ThinKom SolutionsがThinAir Ka2517についてSES Open Orbitsの型式承認を取得し、製品開発からネットワーク準備段階へと移行するとともに、マルチ軌道プラットフォームThinAir Nexusを発表した。同様の方向性は、Panasonic Avionics向けにIntellianが議論しているESAロードマップや、HughesによるESAベースのAviation Antenna Terminal Solutionのコンセプトにも見られる。これらの変化は、認証試験ラボ、量産テストの自動化、そして制約のあるRF入力へのセキュアなアクセスの役割を高めており、上位サプライヤー間での垂直統合とデュアルソーシング戦略を強化している。
競合環境
航空機アンテナ市場は中程度に分散しています。L3Harris、Honeywell、Collins Aerospaceは認定実績と航空電子機器ポートフォリオを組み合わせてリードシェアを維持しています。一方、ThinKom Solutionsのようなニッチイノベーターは、レガシーの機械式製品を混乱させる電子操向アパーチャーを標的としています。Honeywellによる19億米ドルのCAES買収のような垂直統合は、窒化ガリウムおよびフェーズドアレイの能力を企業内に確保し、サプライラインと知的財産を保護するための競争を示しています。
中堅ベンダーは積層造形とコンフォーマルアレイのブレークスルーを追求しています。NASAの3Dプリントエアロゲルの試験飛行の成功は、アンテナが機体セクションと同時に製造され、部品数と輸送コストを削減するパラダイムを示しています。ハードウェアメーカーとAI駆動ネットワークオーケストレーション企業とのパートナーシップは、アンテナ、モデム、クラウドアナリティクスを単一の成果物として融合させた統合バリュープロポジションを育成しています。
競争の激化は、認定規則の変化を予測できる社内政策チームを持つサプライヤーを優遇する規制の不確実性からも生じています。Boeingが構造アンテナ規定に関して出願した特許は、機体OEMが特定のアンテナ機能を内製化し、従来のサプライヤーを圧迫する可能性を示唆しています。しかし、ソフトウェア定義ビームステアリングと容易なオーバーザエア(OTA)アップグレードを提供するイノベーターは、厳格化する規制環境の中で将来性のある経路を約束することでシェアを獲得できます。
航空機アンテナ産業リーダー
L3Harris Technologies, Inc.
Honeywell International Inc.
Collins Aerospace (RTX Corporation)
Thales Group
HR Smith Group of Companies
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な機会は、レトロフィットの摩擦を減らし、アンテナの選定を航空機の生産サイクルにより良く適合させる、工場出荷対応可能なマルチ軌道機内接続端末にある。2026年4月、Viasatは737 MAX、777X、787プログラム向けに電子走査アンテナ端末AERAの認証を取得するため、Boeingの技術評価プロセスに参加した。また、SESとBoeingは、Boeing 737および787の生産ライン向けマルチ軌道ESA接続システムのラインフィット供給に向けたマイルストーンを発表した。これらの取り組みは、アンテナハードウェア、モデムの相互運用性、認証資料を再現可能なラインフィットキットにまとめられるサプライヤーにとって、特に航空会社がGEO、MEO、LEOネットワーク間を大規模な構造改修なしにローミングできる端末を優先する中で、新たな余地を生み出している。
もう一つの機会は、空力性能を維持しつつ、商用・防衛プラットフォーム全体でより高スループットのKu/Ka帯需要を満たす、低プロファイルかつコンフォーマルなESAへの需要の高まりである。ThinKomは、4か所の機体取り付けラグを軸とした取り付け方式を採用したマルチ軌道ESA「ThinAir Nexus」を発表し、2026年5月にはNeo Space Groupに選定され、SaudiaおよびRiyadh Airが運航する狭胴機向けにKa2517フェーズドアレイアンテナを供給することとなった。これは、機材群全体でハードウェア出荷を拡大できる地域プログラムを示している。防衛分野では、堅牢で高出力の通信および特殊なアパーチャを必要とする近代化プログラム、たとえば2026年1月にCollins AerospaceがE-6Bマーキュリー通信のアップグレードに関連して受注した2,030万米ドルの米海軍契約などが、ミッション対応アンテナの統合および認証対応アップグレードキットへの需要を引き続き支えている。
最近の業界動向
- 2026年4月:ThinKom Solutionsは、航空機用アンテナThinAir Ka2517についてSES Open Orbitsのネットワーク型式承認を発表し、また、スペース最適化されたマルチ軌道航空機用アンテナプラットフォームThinAir Nexusを発表した。この承認と新プラットフォームの発表により、複数の衛星ネットワーク間で動作可能な電子走査アンテナへの移行が強化され、航空会社およびインテグレーターのマルチ軌道接続導入に向けた準備が向上した。
- 2025年12月:L3Harrisは、米空軍のE-4C機体群向けの保証通信を提供するサブコントラクターとして選定され、Collins Aerospaceが主契約者となった。この受注は、強化された機上通信アーキテクチャへの継続的な投資を支え、戦略ミッション機のアップグレードにおいて緊密に統合されたアンテナおよびアビオニクスサブシステムへの需要を強化するものである。
- 2024年5月:ThalesとCollins Aerospaceは、高利得アンテナを含むThales AVIATOR 700Sシステムの初installを、Collins Aerospaceの商用航空機プログラム向けに発表した。この節目は、商用航空における高スループットSATCOM端末の勢いを示し、システム選定から実機への搭載までの道筋を実証した。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、通信、航行、監視機能を支えるために航空機に取り付けられるアンテナの価値を対象とし、ラインフィットおよびレトロフィット需要の両方を含む。収益は、民間および防衛航空用途向けに供給される航空機用アンテナハードウェアを対象に計上され、米ドルで報告される。
範囲の除外事項:航空機に取り付けられていない非機上の地上インフラ機器および試験用ベンチは除外される。
セグメンテーション概要
- エンドユーザー別
- 民間航空
- 軍用航空
- ビジネス・一般航空
- 無人航空機(UAV)
- 用途別
- 通信
- 航法
- 監視・偵察
- 電子戦
- 旅客接続/機内エンターテインメント(IFE)
- アンテナタイプ別
- VHF/UHF通信
- SATCOM
- 航法(VOR/ILS/マーカービーコン)
- トランスポンダーおよびADS-B
- GNSS/GPSアンテナ
- マルチバンドコンフォーマル
- 5G機上
- 周波数帯域別
- HF
- VHF
- UHF
- Lバンド
- Cバンド
- Xバンド
- Ku/Kaバンド
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦(UAE)
- カタール
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、航空機の引き渡し、稼働中機材、アップグレードサイクルの明確な把握から始まる。アンテナ需要は生産率とレトロフィット需要に連動するためである。主に、ICAO、FAAのデータベースおよび航空適性関連の公表資料、EASAの参照資料、入手可能な範囲での防衛調達の開示情報といった、公的な航空・業界資料に依拠している。
航空機の活動とアンテナ需要を結び付けるため、税関・貿易統計、ならびにITUやRTCA系の委員会など各機関の規格・周波数関連文書、さらに機上通信・航行システムに関する査読付き論文も確認する。企業の開示資料、投資家向け説明資料、信頼できる報道を用いて、どの航空機プログラムやアビオニクスのアップグレードのテーマが活発かを確認する。必要に応じて、企業財務情報を対象とした有料サブスクリプションや特許データベースを用いて製品の重点分野やタイミングを相互確認する。ここに挙げたソースは代表例であり、検証および明確化のために他にも多くの資料が確認されている。
一次インタビューおよび調査
一次調査での議論は、モデルの背景にある需要の兆候、特に航空機の種類や通信・航行・監視の搭載構成によってアンテナの搭載内容がどのように変化するかを確認するために用いられる。APAC、EMEA、南北アメリカ地域にわたり、アンテナサプライヤー、航空機・アビオニクスエコシステムの参加者、下流の運航・保守事業者などを組み合わせて取材し、価格設定、更新サイクル、プログラムの時期に関する前提を修正できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部:19% | APAC:46% |
| ミッドティア:41% | 部門・事業リーダー:39% | EMEA:32% |
| 中小プレイヤー:21% | マネージャー:42% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定にはトップダウン方式を用い、航空機の生産および機材群の活動を対象となるアンテナ需要プールに変換し、代表的な価格設定を用いて評価する。主要な航空機カテゴリーごとに、用途別(通信、航行、監視)のアンテナシップセット搭載内容を適用し、その後多くのアップグレードが定期メンテナンス期間中に行われることを踏まえてレトロフィット強度に応じた調整を行う。
各項目が追跡可能であるため、一連のモデル入力項目が繰り返し用いられる:地域別の航空機引き渡し数、プラットフォーム別の稼働中機材、SATCOMおよび接続アップグレードの浸透度、一般的な更新・アップグレード間隔、アンテナ種別および周波数帯別の参考的な平均販売価格帯である。予測はシナリオ分析によって行われ、専門家との協議で合意された現実的な範囲内で、生産率見通し、防衛予算の方向性、接続導入率を変動させる。ボトムアップ検証は選択的に適用され、サンプリングされたプログラムレベルの需要とサプライヤーの収益指標を用いる。小型航空機プログラムのデータが乏しい場合は、保守的な搭載内容の前提を適用し、総額の過大評価を避けるためフォローアップの議論で検証する。
データ検証と更新サイクル
出力結果は、航空機引き渡し総数、機材群の成長、既知のレトロフィット計画といった独立した指標と照合され、その後、確定前に差異が調査される。大きなギャップが生じた場合は、航空機プラットフォームとアンテナ搭載内容の対応関係を再確認し、その変化が実際のものか、あるいはタイミングの影響によるものかを確認するために、インタビュー対象者と再度連絡を取ることがある。
複数段階の内部レビューを実施することで、最終的な数値がセグメントおよび地域全体で整合性を保つようにし、前提条件は再現できるよう文書化される。レポートは毎年更新され、主要な航空機プログラムの生産率変更や規制・周波数関連の変化など、重要な事象が発生した場合には臨時更新が行われる。提供前には、最新の見解をクライアントが受け取れるよう、最終的なアナリストによる確認作業が行われる。
Mordor Intelligenceの航空機用アンテナ市場規模と他の公表推定値との比較
航空機用アンテナの公表市場規模が異なる理由は、アナリストが必ずしも同じハードウェア項目を対象に含めているわけではないこと、また航空機の生産率やレトロフィット導入のタイミングの取り方が異なることによる。また、特にプログラムが高周波SATCOMおよび接続機器へ移行する中で、アンテナ種別ごとの価格の扱い方の違いも差異の要因となる。
地上インフラ用アンテナおよび非機上の試験機器はMordor Intelligenceの調査範囲から除外されており、これは航空機用アンテナを隣接する地上側やラボの収益と混合した推定値と比較して数値を低くする可能性がある。それに加えて、一部の公表数値は予測期間中の価格を一定に保つか、古い機材群および引き渡しのベースラインを用いており、これはレトロフィットサイクルおよび航空機生産が年ごとに変動する中で価値を誤って表現する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 590.80 M (2026) | |
| グローバルコンサルティング会社A | USD 537.60 M (2024) | 異なる基準年とより長い予測期間を用いており、抜粋箇所ではアンテナ種別の対象範囲やアフターマーケットのレトロフィットが更新された価格で評価されているかどうかが明確にされていないため、これが総額を押し下げる可能性がある。 |
| 業界出版社B | USD 471.50 M (2025) | 報告されている基準年および算定年が本調査とは異なり、公表されている概要では、SATCOMおよび接続用アンテナの浸透率が機材群全体にどのように適用されているかについての詳細が限られており、これが総額に大きな影響を与える可能性がある。 |
3つの数値のばらつきは、主にアンテナハードウェアの対象範囲に何を含めるか、および需要プールの構築に用いる機材群、引き渡し、レトロフィットの各入力データのタイミングによって説明される。各ステップを観測可能な航空機の活動に結び付け、価格および導入率の前提を専門家の意見と相互確認することで、市場環境が変化した場合でも、当社の推定は追跡と再現が容易な状態を保っている。


レポートで回答される主要な質問
航空機アンテナ市場の現在の価値はいくらですか?
航空機アンテナ市場は2026年に5億9,080万米ドルに達しており、マルチオービット接続への需要の高まりと義務的な監視システムアップグレードに支えられています。
2031年までの市場成長速度はどのくらいですか?
市場は2026年~2031年の期間に年平均成長率7.32%で拡大し、2031年までに8億4,123万米ドルの航空機アンテナ市場規模に達すると予測されています。
最も高い成長ポテンシャルを持つエンドユーザーセグメントはどれですか?
無人航空機(UAV)は、BVLOS規制と商業ドローンサービスが認定済みの低消費電力通信リンクを必要とするため、年平均成長率8.82%で成長をリードしています。
KuバンドおよびKaバンドが勢いを増している理由は何ですか?
KuバンドおよびKaバンドで運用する高スループット衛星は、ストリーミンググレードの機内接続を可能にし、航空会社がより高い周波数をサポートするアンテナを採用するよう促し、このセグメントの年平均成長率9.21%を牽引しています。
市場拡大を妨げる可能性のある課題は何ですか?
複合材機体における複雑なアンテナ・レドーム統合と、LバンドおよびCバンドにおける増大するスペクトル輻輳が、製品サイクルを長引かせる可能性のあるエンジニアリングおよび認定上のハードルを課しています。
最も増分収益を追加する地域はどこですか?
アジア太平洋地域は、中国の大規模な航空機バックログと、ハイブリッド5Gおよび衛星ネットワークへの地域投資により、年平均成長率7.96%で最も急速な成長を示すと予測されています。
最終更新日:



