
チップアンテナ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.49 十億米ドル |
| 市場規模 (2031) | 5.88 十億米ドル |
| 成長率 (2026 - 2031) | 18.72 % |
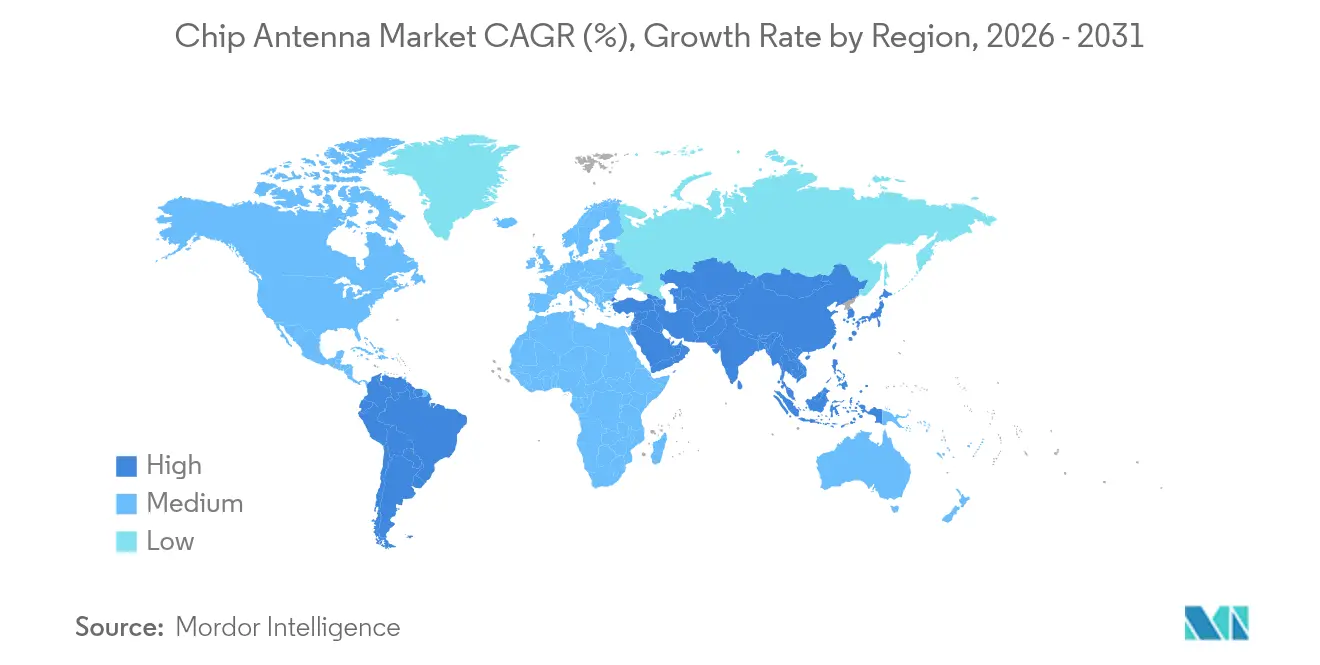
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
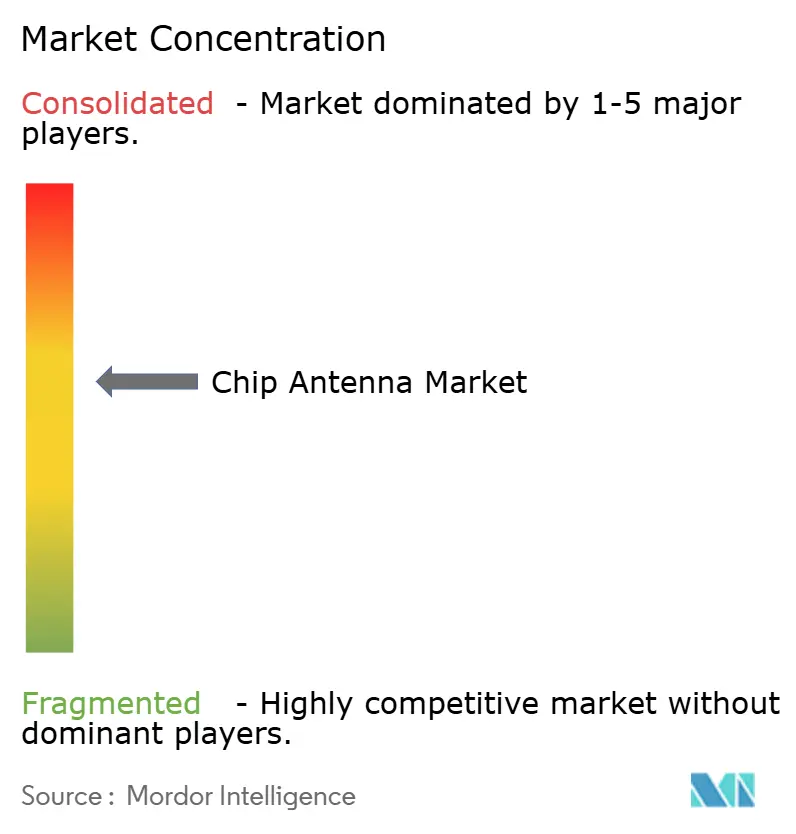
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチップアンテナ市場分析
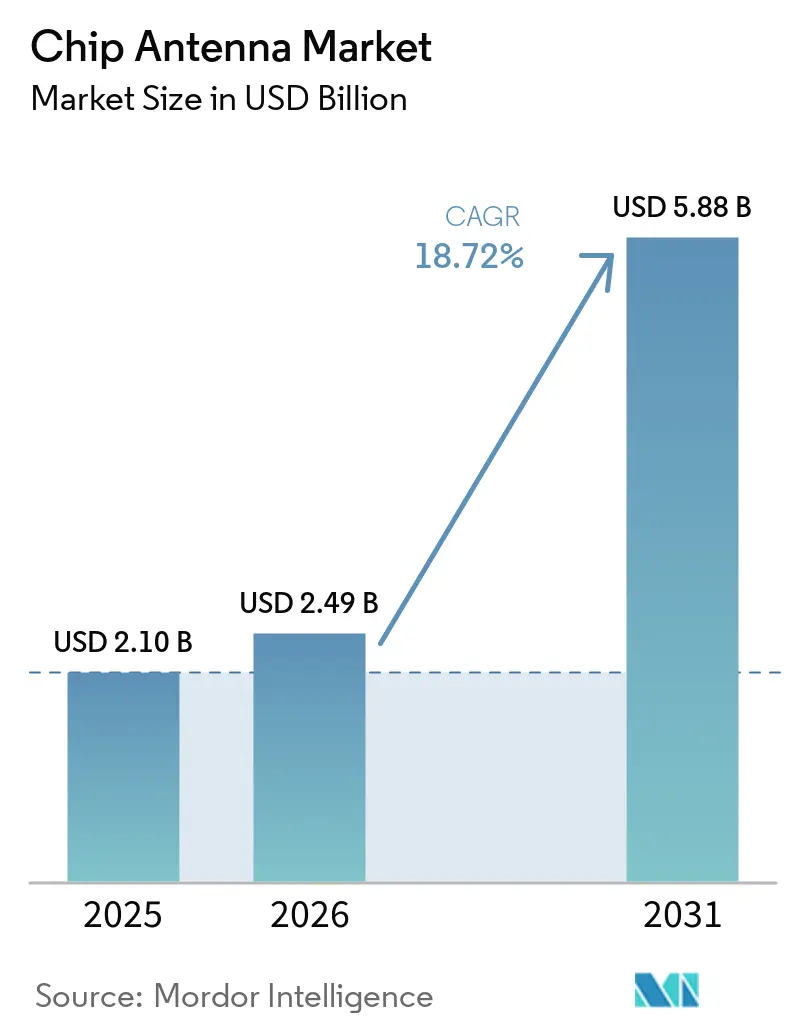
チップアンテナ市場規模は2025年に21億米ドルと評価され、2026年の24億9,000万米ドルから2031年までに58億8,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは18.72%です。
コンシューマーエレクトロニクスの急速な小型化、5Gの展開、およびIoTデバイスの普及拡大が、従来のPCBまたはFPC形式では対応できない場所に搭載可能な、コンパクトで高性能なアンテナへの需要を拡大させている主な要因です。Bluetooth Low Energyウェアラブルにおける設計採用、車内レーダーへのLTCC採用、スマート家電におけるWi-Fi 6Eリファレンス設計の義務化が出荷数量を加速させており、プライベート5G産業用ネットワークが長期的な成長の追加的な層を提供しています。同時に、フラクタル幾何学に関する特許紛争や、超小型デバイスにおけるマルチラジオ共存の技術的課題が、サプライヤーに対して効率を高め、フットプリントを縮小する革新的な材料および形状因子の追求を迫っています。
主要レポートの要点
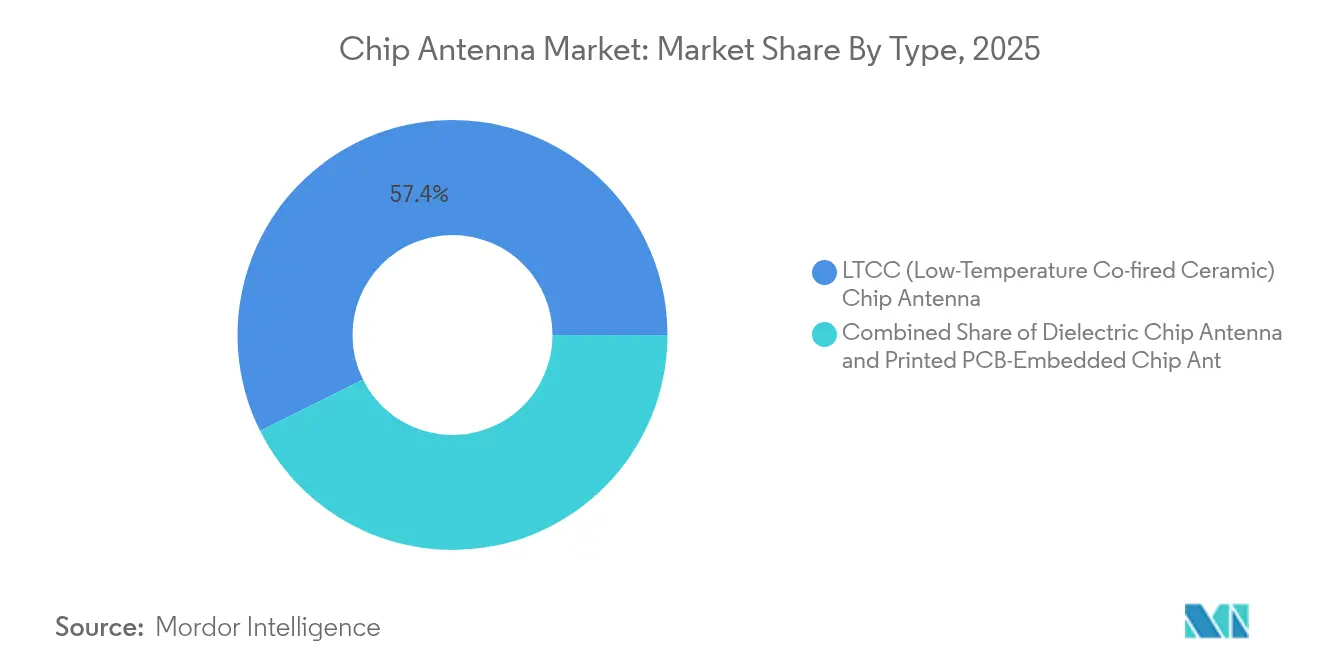
- タイプ別では、LTCCが2025年のチップアンテナ市場シェアの57.35%を占めました。誘電体セラミックは2031年までに19.86%のCAGRで成長する見込みです。
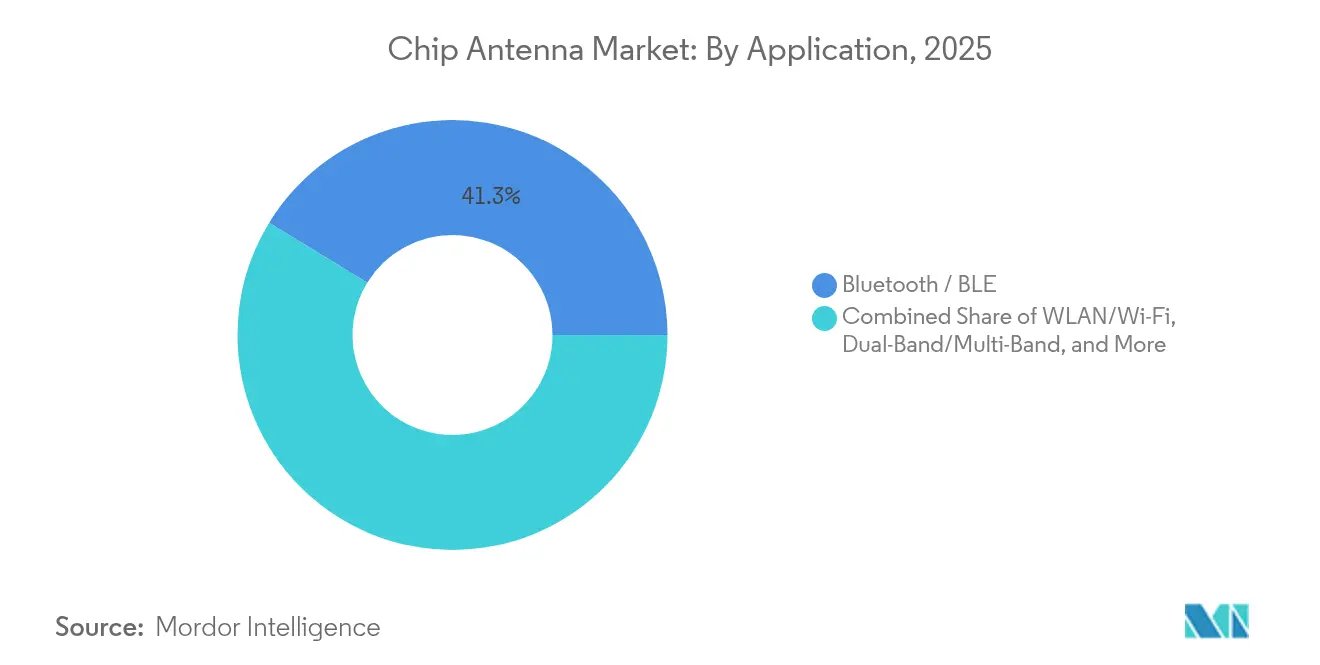
- アプリケーション別では、Bluetooth/BLEが2025年のチップアンテナ市場規模の41.25%を占め、GPS/GNSSは2031年までに20.92%のCAGRで拡大する見込みです。
- エンドユーザー別では、ITおよび電気通信インフラが2025年の売上高の32.45%を占め、自動車は2031年にかけて19.73%のCAGRで進展しています。
- 地域別では、アジア太平洋が2025年に45.60%の売上高シェアをもって首位を占め、北米は2031年にかけて19.55%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ウェアラブル向けBluetooth LE設計採用 | +4.80% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 車内ADASレーダーにおけるLTCCアンテナ | +3.80% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| スマート家電におけるWi-Fi 6Eリファレンス設計 | +3.40% | 世界 | 短期(2年以内) |
| プライベート5G産業用ネットワーク | +2.90% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMクラスターにおけるウェアラブル向けBluetooth LE設計採用
Bluetooth Low Energyは、スマートウォッチ、フィットネスセンサー、および新興の医療用ウェアラブルにおけるデファクトスタンダードのプロトコルとなっている。ティアワンのOEMメーカーは、複数の製品ファミリーにわたってアンテナレイアウトの標準化を開始しており、スケールメリットによる調達とプラットフォームの迅速なリフレッシュサイクルを実現している。Nordic SemiconductorのnRF54Lシリーズは、チップアンテナに最化された高効率ラジオとリファレンスレイアウトによってこのトレンドを裏付けている。Bluetooth LEデバイスの年間出荷台数は2024年に18億台を超え、この数字はアンテナサプライヤーを上昇する生産能力軌道に乗せ続けている。設計の収束は、信頼性、生体適合性、およびファームウェアのOTA(Over-the-Air)アップデートがさらなる性能要件を加える産業用および医療用カテゴリーにも広がっている。その結果、ベンダーはサイズと効率のバランスを取るために、チューナブルインピーダンスネットワークおよび高誘電率セラミックスへの投資を進めている。
車内ADASレーダーモジュールへのLTCCアンテナ採用
自動車メーカーは、乗員を監視するためにヘッドライナーやダッシュボードの背面にレーダーユニットを組み込むケースが増えています。これらの場所では、熱サイクルに耐え、76〜81 GHzで安定したゲインを提供するアンテナが求められます。LTCCサブストレートは、低損失正接と寸法安定性により、両方のニーズを満たします。Johanson Technologyの指向性RHCPアンテナは、AEC-Q200認定とプラスチックトリムによる離調に耐えるスリムなプロファイルを組み合わせています[1]。Indie SemiconductorとGlobalFoundriesによる共同研究開発提携などの並行する取り組みは、同様に精密なアンテナアレイを必要とする77 GHzおよび120 GHzレーダーSoCを対象としています。これらの動きにより、チップアンテナは裁量品目から、自動車PPAPおよびISO 26262ワークフローに準拠する安全上重要なコンポーネントへと格上げされています。
Wi-Fi 6Eリファレンス設計がスマート家電におけるチップアンテナを義務化
6 GHz帯の開放により無認可スペクトルの上限が2倍になり、家電OEMは真のトライバンドラジオを組み込むことが可能になりました。チップセットベンダーのリファレンスプラットフォームは、2.4 GHz、5 GHz、および6 GHzの各パス間のアイソレーションを維持するために、チップアンテナのフットプリントを明示した形で配布されています。InfineonのCYW55513を中核として構築されたMurataのType 2FYモジュールは、米国およびEU市場向けに事前認定されており、7 mm LTCCアンテナと組み合わせた場合に6 GHzでの反射損失が2 dB未満改善することを実証しています[2]。この統合により、現在大規模に供給できる専門アンテナベンダーのみが提供する空間フィルタ構造とマッチングネットワークへの新たな重点が置かれています。
プライベート5G産業用ネットワークがサブ6 GHzセンサー需要を牽引
工場および倉庫のオペレーターは、ロボット、機械視覚カメラ、およびセンサーノードを接続するプライベートNRネットワークを展開しています。投資は2027年までに35億米ドルに向けて42%のCAGRで進んでおり、早期採用者はクローズドループ制御においてWi-Fiに対して40ミリ秒のレイテンシ削減を報告しています。フロアマウントおよびシーリングマウントのセンサーには、金属筐体に対応できるコンパクトな全方向性素子が必要なため、サブ6 GHzチップアンテナの需要が高まっています。超高信頼低遅延通信(URLLC)などの高度な機能により、返り損失目標とインサイチュキャリブレーションサポートの要求が高まり、ベンダーは温度安定性セラミックおよびフェーズドスタンピング技術の統合を推進しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ミリ波ARにおけるPCB/FPCとの効率差 | -2.30% | 北米、アジア太平洋 | 中期(2〜4年) |
| 米国のフラクタル幾何学知的財産訴訟 | -1.50% | 世界(北米に重点) | 短期(2年以内) |
| ウェアラブルにおけるマルチラジオ共存の離調 | -1.30% | 世界 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ミリ波AR眼鏡におけるカスタムPCB/FPCアンテナとの効率差
拡張現実(AR)アイウェアは、24 GHz以上の帯域でマルチギガビットデータをストリーミングします。湾曲したFPCにエッチングされたカスタム銅トレースは、総放射電力において依然としてディスクリートチップアンテナを最大2 dB上回っており、この差はバッテリー寿命とグラフィックスレイテンシに直接影響します。金属メッシュフィルムにエッチングされた透明スロットループアンテナに関する研究は有望を示していますが、材料費の高さと基板の脆弱性により、大量採用は依然として限定的です。その結果、プレミアムAR/VRブランドはカスタムフィード構造を指定し続けており、この分野では市販のチップアンテナが後回しにされています。
米国のフラクタル幾何学知的財産訴訟がサプライチェーンの多様化を阻害
マルチレベルフラクタルアンテナに関する訴訟、特にFractus SAが保有する特許US9362617B2およびUS11349200B2は、OEMに対してライセンス料と再設計のタイムラインを比較検討することを強いています。この不確実性により、中小サプライヤーはマルチバンドアンテナのニッチ市場への参入を躊躇し、既存企業間での交渉力が集中するとともに、代替形状因子の探索が遅延しています。ミッドバンド5GまたはデュアルバンドGNSSを対象としたプロジェクトの展開は、侵害請求が浮上した場合に複数四半期の遅延に直面する可能性があり、チップアンテナ市場に実質的な売上高の下押しをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
LTCCが熱安定性を通じて優位を維持LTCCアンテナは、広い温度変動下での最小限の性能変動でミリ波周波数での動作が可能であることから、2025年のチップアンテナ市場シェアの57.35%を占めました。この優位性は、車室屋根で最大+105 °Cのプロファイルに耐える必要がある自動車レーダーモジュールでの採用拡大によってさらに強固なものとなっています。プリント誘電体アンテナは出荷量では後れを取っていますが、材料科学の革新がより薄い基板に高いQ値を実現するにつれ、19.86%のCAGRで最も速い成長を記録しています。
同一のセラミックブロック内にフィルタリングおよびマッチングネットワークを統合できるLTCCの同時焼成多層機能を評価するスマートフォンOEMによって、需要はさらに押し上げられています。一方、PCB埋込型アンテナは、性能許容範囲が広く数百万台規模の生産数量が見込まれる、コスト重視のIoTゲートウェイにとって依然として魅力的な選択肢であり続けています。継続的な小型化がR&D投資を超短モノポールジオメトリーへと向かわせ、10 mm未満でありながら2.4 GHzテレメトリーを必要とする医療用カプセルへの浸透を支援しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
BluetoothがリードしGPSが加速Bluetooth/BLEは2025年売上高の41.25%を記録し、超低消費電力でありながら安定した2.4 GHzリンクを必要とするウェアラブル、スマートロック、補聴器によって支えられています。BLEに関するOEM標準化が予測可能な設計エコシステムを形成し、カタログチップアンテナが開発サイクルを短縮し認定コストを削減しています。GPS/GNSSセグメントは最も急速に成長しており、コネクテッドカー、ドローン、および精密農業用端末がセンチメートル級の精度を求めることから、20.92%のCAGRで推移しています。
L1、L2、およびL5バンドを組み込む次世代GNSS受信機はゲイン要件を引き上げており、アンテナメーカーはスタック型セラミック共振器の最適化を余儀なくされています。Wi-Fi、特にWi-Fi 6Eは、トライバンドルーターおよびスマート家電の普及に伴い、その後に続いています。Bluetooth、Wi-Fi、およびLPWANを同時処理するマルチプロトコルデバイスは、1オクターブ周波数にわたってインピーダンスを管理するブロードバンドまたはデュアルフィードアーキテクチャへとサプライヤーを向かわせています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
通信インフラが優位を占め自動車が加速ITおよび電気通信オペレーターは、5Gスモールセルとバックホールラジオの稠密化により、2025年需要の32.45%を獲得しました。屋内DASおよび屋外マイクロサイトでは、自動キャリブレーションルーティンのリファレンス素子としてチップアンテナが頻繁に採用されています。自動車エレクトロニクスは最も急峻な上昇を記録しており、2031年までに予測19.73%のCAGRで、すべてのトリムレベルにレーダー、LTE、およびWi-Fiの搭載を義務付ける先進運転支援機能へのシフトを反映しています。
コンシューマーエレクトロニクスは広範な基盤を維持していますが、ユニット成長率はコネクテッドビークルの数量と比較して減速しています。医療機器は、規制遵守と生体適合性が利益率を高める戦略的なフロンティアとして台頭しています。産業用IoTは、予知保全センサーが工場フロアの金属筐体内に収まる低プロファイルアンテナに依存しているため、長期的な視界を補強しています。
地域分析
アジア太平洋チップアンテナ市場
アジア太平洋地域はチップアンテナ市場収益の45.60%を占め、2031年までに予測CAGR 19.48%で拡大しています。中国は230万基以上の5G基地局を展開しており、CPEルーターおよびUEモジュールに使用される小型アンテナの大量調達パイプラインを維持しています。日本の精密製造の伝統は、国内サプライヤーをLTCCのプレミアム領域に位置づけ、ティア1自動車クライアントへのサプライラインを確固たるものにしています。韓国の大手コングロマリットは、社内能力を活用してカスタムマルチバンドアンテナをスマートフォンおよび家電製品に組み込み、国内の垂直統合を強化しています。
北米チップアンテナ市場
北米は第2位にランクされており、通信キャリアがミッドバンドスペクトルを再割り当てし、EVメーカーが堅牢な6GHz以下のリンクを必要とするデータリッチなプラットフォームを推進しています。CHIPSおよびサイエンス法は国内の基板およびパッケージング能力を刺激し、アリゾナ州およびテキサス州におけるアンテナ生産を間接的に支援しています。SATCOMターミナルおよび低軌道ユーザー機器がセラミックフィードネットワークを備えたフェーズドアレイに依存しているため、防衛および航空宇宙の主要企業からの需要がさらなる増分利益をもたらしています。
欧州チップアンテナ市場
欧州はドイツの自動車セクターおよびより高品質な誘電体ソリューションを優先するEUの厳格なEMC規制に支えられ、僅差で続いています。欧州チップス法はアジアのサプライチェーンの一部を再現しようとしており、今後5年間で地域のアンテナ製造を触媒する可能性のある資金を提供しています。LバンドGNSSおよび6GHz Wi-Fiにわたる規制の調和も、大陸市場向け製品のアンテナチューニングの優先事項に影響を与えています。
規制環境
チップアンテナの採用は、無線機器の適合要件に加え、コネクテッドデバイスおよび通信インフラに対するサプライチェーンセキュリティやサイバーセキュリティ義務の拡大によって形作られている。米国では、FCCの機器認証フレームワークがRF対応製品にとって重要な関門となっており、2026年の措置により、より広範な機器認証エコシステムの一部として、電気通信認証機関の整合性に対する監視が強化された。
欧州では、2026年の規制の方向性により、通信インフラ政策がサイバーセキュリティおよびレジリエンスとより密接に結び付けられ、ETSIなどの標準化団体を通じた継続的な調和が進められている(例えば、2026年3月に採用されたETSI EN 302 326-2 V2.2.1では、2027年12月31日までに矛盾する各国標準が撤回される)。インドでは、電気通信エンジニアリングセンター(TEC)がMTCTEを管理しており、これが同国で販売される無線機器の市場投入スケジュールに影響を与え、アンテナおよびモジュールのサプライチェーン全体で文書化とテストレポートの準備に関する期待を高めている。
バリューチェーン分析
チップアンテナのバリューチェーンは、特殊セラミック粉末、LTCCテープ、導電性ペースト(銀/パラジウム)などの上流インプットから始まり、アンテナ設計、セラミック処理と共焼成、メタライゼーション、SMT実装を経て進行する。中流工程の能力は、一貫した誘電特性を得るためのRF材料に関する専門知識とプロセス管理に集中し、続いてRFテスト、チューニング、信頼性認定が行われるが、これらは自動車および医療分野のプログラムでより厳格になり、OEM認定サイクルは一般的に12〜24ヵ月かかる。
下流では、チップアンテナはOEMおよびEMSパートナーによってモジュールや最終製品に組み込まれ、流通は通常、直接供給契約とグローバルコンポーネントチャネルによって支えられている。主要な障壁となるのは、先進セラミック材料、LTCC生産能力、そしてコンパクトデバイスにおける配置やデチューニング対策のためのRFエンジニアリング人材である。組立およびPCB関連工程の地域化は東南アジアの一部で拡大している一方、高性能LTCC生産は依然として日本と韓国に集中しており、供給の連続性は限られた材料・プロセスハブに依存し続けている。
競争環境
世界の競争フィールドは、高周波セラミックに特化した企業と、コネクタ、フィルタ、アンテナにわたってリスクを分散する多角化コンポーネント複合企業が混在しています。チップアンテナ市場は中程度に断片化されており、上位5社のサプライヤーが2024年の売上高の約34%を占めました。アプリケーション固有の設計がRFP(提案要求)において主流となっており、単一パッケージ内で放射、フィルタリング、およびEMC性能を同時最適化できるベンダーが有利に立っています。
Johanson Technologyは、車内での無線通信ロバスト性のために右旋円偏波(RHCP)を採用した指向性2.4 GHzチップアンテナを投入することで、この専門化を体現しています。Murataはチップアンテナを認定済みラジオモジュールに統合し、家電OEMが専門的なRF知識なしに認定期間を満たすことを可能にしています。Molexは698 MHz〜10.5 GHzのブロードバンドカバレッジを提供する仮想アンテナ技術に投資し、プロトコルの俊敏性を必要とするIoTエンドポイントをターゲットとしています。
知的財産訴訟は参入障壁として機能しています。Fractus SAは主要なフラクタル幾何学特許を保有しており、新規参入者のコスト構造に影響を与えるライセンス交渉を促しています[3]。一方、サプライヤーは積層造形技術とガラスセラミック融合を実験し、次世代ARヘッドセットおよび固定無線アクセスを対象としたサブTHzリンク向けのビームステアリングを強化しています。購買担当者は、地政学的なサプライチェーン審査を背景に、トレーサビリティ、AEC-Q200適合性、およびデュアルソーシング能力によってベンダーを評価するケースが増えています。
チップアンテナ産業リーダー
-
Vishay Intertechnology, Inc.
-
Yageo Corporation
-
Johanson Technology, Inc.
-
Mitsubishi Materials Corporation
-
Antenova Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
チップアンテナ市場 このレポートでカバーされる企業
- Vishay Intertechnology Inc.
- Yageo Corporation
- Johanson Technology Inc.
- Fractus S.A.
- Antenova Ltd.
- Partron Co., Ltd.
- Inpaq Technology Co., Ltd.
- Mitsubishi Materials Corporation
- Taoglas Limited
- Fractus Antennas S.L.
- Murata Manufacturing Co., Ltd.
- KYOCERA AVX Components Corporation
- Molex LLC
- Linx Technologies Inc.
- Pulse Electronics Corp.
- TE Connectivity Ltd.
- Laird Connectivity
- Abracon LLC
- Amphenol Antcom
- Alps Alpine Co., Ltd.
市場機会と将来展望
チップアンテナサプライヤーにとっての重要な空白領域は、専用のアンテナ設計を必要とせずに再現性のあるRF性能を求めるマルチラジオ・マルチバンドのエンドポイントであり、特に認証済みモジュールがOEMの製品サイクルを短縮するのに役立つ分野である。Wi-Fi 6Eの参照プラットフォームや事前認証済みモジュールのアプローチ(例えば、村田製作所が定義済みのチップアンテナフットプリントを持つWi-Fi 6E/BLEモジュールを統合している例)は、2.4/5/6 GHz帯で安定したアイソレーションを維持するカタログアンテナやマッチングネットワークエコシステムの機会を支えており、これは省スペースの機器やゲートウェイに適している。
もう一つの機会領域は、自動車グレードの接続性とポジショニングであり、認定および信頼性要件が参入障壁を高め、AEC-Q200対応設計とより厳格なプロセストレーサビリティを備えたサプライヤーに恩恵をもたらす。市場はまた、隣接する高周波統合のフロンティアも示している。IEEEの異種統合ロードマップ、および2026年の査読済み研究によるCMOS互換のチューナブルオンチップアンテナ構造(強誘電体HZOバラクタや超広帯域リーキーウェーブコンセプトを含む)に関する研究は、アンテナ機能がディスクリートチップアンテナ、パッケージ内実装、そして超高周波におけるより一体化されたソリューションの間でどのように分割されるかに影響を与えうる継続的な研究開発努力を反映している。
最近の産業開発事情 チップアンテナ市場
- 2026年2月:Yageo Groupが、より高い集積密度を目指す新型アンテナを発表し、2x2 MIMO Wi-Fi 6E/7アンテナと、タイミング用途向けのトライバンドL1/L2/L5 GNSSアンテナを含む。この発表により、RFアイソレーションとコンパクトな機械的統合がサプライヤー選定に影響するマルチアンテナ・高周波設計へとポートフォリオが拡大した。
- 2025年11月:Johanson TechnologyがUWBアプリケーション向けに設計された8 GHz指向性セラミックチップアンテナ「7987AT45A0200001E」をリリースした。これにより、短距離測距および位置特定設計向けの高周波オプションが追加され、UWB対応デバイスプラットフォームへのOEMの移行を支援する。
- 2024年8月:Johanson Technologyは、Nordic Semiconductor製SoCを基盤としたIoT設計向けi-SYST BLEモジュール(BLYSTシリーズ)へのチップアンテナ統合を強調した。このモジュールレベルの統合は、小規模デバイスメーカーのアンテナチューニング負担を軽減する、ターンキーで検証済みのRFビルディングブロックへの移行を裏付けている。
チップアンテナ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、エレクトロニクスおよびコネクテッド機器における近距離無線接続をサポートするために、デバイスの回路基板に実装されたチップアンテナから生じる収益を対象とする。市場規模は、OEMおよびEMSの製造サイクルに供給される時点で計上されたアンテナコンポーネント自体の販売を反映している。
対象外の範囲:アンテナ・イン・パッケージソリューション、PCBトレースアンテナ、ならびにパッチ、FPC、プレス成形金属アンテナなどの外付けアンテナ形式は除外する。
セグメンテーション概要
- タイプ別
- LTCC(低温同時焼成セラミック)チップアンテナ
- 誘電体チップアンテナ
- プリントPCB埋込型チップアンテナ
- アプリケーション別
- WLAN/Wi-Fi
- Bluetooth/BLE
- デュアルバンド/マルチバンド
- GPS/GNSS
- LPWAN(NB-IoT、LoRa、Sigfox)
- エンドユーザー産業別
- 自動車
- コンシューマーエレクトロニクス
- ヘルスケアおよび医療機器
- ITおよび電気通信インフラ
- 産業用および小売IoT
- スマートグリッドおよびスマートホーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東
- 湾岸協力会議(GCC)
- イスラエル
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、チップアンテナが使用される場所と主要デバイスカテゴリー間での数量変化のマッピング、および技術変化が価格に与える影響の確認から始まった。需要プールと構成比の変化を固定するために公開情報源を使用した。具体的には、FCCの機器認証データベース、ITUのスペクトルおよび通信指標、IEEEおよびその他の査読済みRF出版物、国連コムトレードの貿易統計、ならびにアンテナ関連の出荷解釈に役立つ関税スケジュールが含まれる。
また、製品ポジショニングおよび生産能力に関するコメントを得るために企業の財務報告書や投資家向けプレゼンテーションを精査し、Wi-Fiの世代やGNSSの普及などのプラットフォーム移行のタイミングについては業界団体のページや信頼性の高いプレスも参照した。企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースは、製品ロードマップの検証と製造拠点の相互確認のために選択的に使用した。これらのデスクソースは網羅的なものではなく、データ収集、検証、およびリサーチの明確化のためにその他の公開情報も活用た。
一次インタビューおよびサーベイ
一次調査は、コンポーネントメーカー、モジュールインテグレーター、OEM調達チーム、およびASPの動向をいち早く把握するチャネル・流通参加者数名へのインタビューと短期サーベイに重点を置いた。これはグローバルなサプライチェーンであるため、採用タイミングの検証、デバイスタイプ別のアタッチレートの確認、およびデスクソースだけでは完全に捉えられない現実的な価格下落の前提条件のストレステストを行うために、APAC、EMEA、アメリカ大陸にわたってインプットのバランスを取った。
以下の表は、企業タイプ、役職、および地域別のフィールドワーク回答者の分布をまとめたものである。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | APAC:43% |
| 中位層:43% | 部門・ユニットリーダー:28% | EMEA:35% |
| 中小規模プレイヤー:22% | マネージャー:58% | アメリカ大陸:22% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、デバイスの生産量とコネクティビティ機能の普及率を用いてチップアンテナの年間需要プールを再構築し、それをブレンドASPを使用して金額に換算する。合計値を現実的に保つために、主要デバイスカテゴリーをサンプリングし、関連する場合はデバイスあたりの典型的なアンテナ数を適用し、チャネルチェックとサプライヤーのフィードバックを通じて価格帯を検証することで、選択的なボトムアップ近似値と照合する。
この市場で重要なインプットには、スマートフォンおよびウェアラブルの出荷動向、IoTモジュールのアタッチレート、Bluetooth、Wi-Fi、GNSS、およびLPWANユースケース間の構成比シフト、マルチバンド設計への移行に伴うデバイスあたりの平均アンテナ数、ならびにセラミック材料コストとプロセス歩留まりに連動した観測済みASP下落が含まれる。小規模なニッチ市場についてボトムアップのインプットが入手できない場合は、代替デバイスと保守的な普及率レンジを用いてギャップを補完し、専門家とともに結果のストレステストを実施した。
予測においては、消費者向けエレクトロニクスサイクルおよびIoT展開速度の不確実性を反映するためにシナリオ分析を使用し、デザインウィンとリフレッシュタイムラインに関するインタビューのコンセンサスを用いて前提条件を精緻化した。その後、予測パスは、新しいWi-Fi規格やコネクテッド医療・産業機器の成長などの可視的な技術移行と整合させた。
データ検証と更新サイクル
検証は、モデル化された市場価値を、デバイス出荷のベースライン、貿易フローの方向性、および主要アプリケーションクラスターの単位あたり収益の関係性を含む独立したシグナルと比較することで実施される。外れ値はレビューされ、構成比や価格では説明できない差異が生じた場合は、インプットを再確認し、少数の回答者に再連絡して変化の内容を確認する。
承認前に、モデルは地域、年度、およびアプリケーション構成にわたる整合性チェックを含む多段階のアナリストレビューを経て、最終的に通貨タイミングと丸め処理のロジックを確認する。レポートは年次で更新され、主要な規格変更、供給障害、または急激な価格変動などの重要なイベントが発生し場合には中間更新が実施される。納品直前に、アナリストが最新の利用可能なデータを反映した最終確認を行う。
Mordor Intelligenceのチップアンテナ市場規模と他の公表推計値との比較
チップアンテナの公表市場価値は、同一の対象範囲を説明しているように見えても異なる場合がある。これは、製品の境界が拡張されやすく、無線デバイスのサプライチェーンにおいて価格の状況が急速に変化するためである。差異は通常、チップアンテナとして何が計上されるか、どの年がベースとして扱われるか、および急速に変化する無線アプリケーションにわたってASP下落がどのように適用されるかに起因する。
アンテナ・イン・パッケージソリューションはMordor Intelligenceの本調査の対象外であり、この単一の除外によって、チップアンテナを統合RFフロントエンドパッケージングと一括して扱う推計値との乖離が生じる可能性がある。一部のソースはPCBトレースアンテナや外付けアンテナ形式を同一の支出として扱うか、マルチバンド設計がデバイスあたりのアンテナ数を変化させるかどうかを確認せず積極的な数量成長を適用している。通貨タイミングと更新頻度も重要であり、価格前提条件の小さな変化が高成長予測期間にわたって複利的に積み重なる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 24.9億米ドル(2026年) | |
| グローバルパブリッシャーA | 40.5億米ドル(2025年) | 対象範囲がより広く見受けられ、チップアンテナを隣接するアンテナ形式や統合パッケージと一括してグループ化することが多い市場フレーミングが採用されており、コンポーネント単体の視点と比較して対象収益が膨らんでいる。 |
| 産業パブリッシャーB | 29.3億米ドル(2025年) | 異なるベースイヤーと予測期間を使用しており、成長ドライバーが類似している場合でも、主要アプリケーション全体に高い初期ASPを適用することで近期の価値を引き上げている可能性がある。 |
全体として、この差異は主に製品定義に何が含まれるか、およびベースイヤーの価格水準が予測前にどのように設定されるかによって説明される。インプットを明確なデバイス需要プール、現実的なアタッチレート、および検証可能なASPレンジに結び付けることで、前提条件が再検討される際にも市場規模の算定は追跡可能かつ再現可能な状態を維持する。
レポートで回答される主要な質問
チップアンテナ市場の現在の価値はいくらですか?
チップアンテナ市場規模は2026年に24億9,000万米ドルであり、2031年までに58億8,000万米ドルに達すると予測されています。
チップアンテナ市場をリードする地域はどこですか?
アジア太平洋が2025年に45.60%の売上高シェアをもって首位を占め、2031年にかけて予測19.48%のCAGRで推移しています。
LTCCアンテナはなぜこれほど優位なのですか?
LTCCは熱安定性とミリ波周波数での低損失を提供しており、2025年のチップアンテナ市場シェアの57.35%を占めています。特に自動車および高周波電気通信機器において顕著です。
最も急速に成長しているアプリケーションセグメントはどれですか?
最も急速に成長しているアプリケーションセグメントはどれですか?GPS/GNSSアプリケーションは、自動車、ドローン、および精密農業デバイスにわたって高精度な位置情報サービスが普及する中、2031年までに20.92%のCAGRで拡大しています。
知的財産訴訟はサプライヤーにどのような影響を与えますか?
進行中のフラクタル幾何学特許紛争は製品発売を遅延させ、ライセンスコストを引き上げる可能性があり、サプライヤーの多様性を低下させ、マルチバンドアンテナ設計の価格を上昇させる方向に作用しています。
スマート家電を再形成している技術トレンドは何ですか?
Wi-Fi 6Eリファレンス設計は現在、トライバンドチップアンテナを義務化しており、2.4 GHz、5 GHz、および6 GHz帯にわたって低反射損失を維持するブロードバンドセラミック部品への新たな需要を生み出しています。